COMERCIO EXTERIOR

La balanza energética logró en el primer semestre el mayor superávit de la historia

Compartí esta noticia !

La balanza comercial energética argentina alcanzó un nuevo hito durante el primer semestre de 2026. Impulsada por el fuerte crecimiento de la producción de petróleo y gas, el aumento de las exportaciones y la reducción de las importaciones de combustibles, el saldo positivo del sector habría superado los US$ 6.987 millones, el mayor registro para una primera mitad de año desde que existen estadísticas comparables, de acuerdo con un informe de la Bolsa de Comercio de Rosario (BCR).

Exportaciones en máximos históricos e importaciones en mínimos de 20 años llevan al saldo comercial de la energía a crecer un 87%. Más del 70% del crecimiento exportador se explica por el alza de la producción.

El año 2026 espera ser un año importante para el sector del petróleo y gas de la República Argentina. Proyectamos para este año un crecimiento del 16% en la extracción de petróleo del país, lo que llevaría a la mayor producción petrolera de la historia argentina y rompería el máximo productivo de 1998. 

En este sentido, cabe destacar que más del 72% de las exportaciones de combustibles y energía de la Argentina consisten en petróleo crudo y gas. Por lo tanto, el crecimiento productivo y exportador de estos bienes es determinante para la balanza energética nacional. Y su impulso proviene principalmente de Vaca Muerta con su producción no convencional, que ya representa más del 68% del petróleo y del 67% del gas del país en lo que va del 2026.

De esta manera, estimamos que la balanza comercial de la energía argentina superó los US$ 6.987 millones en el primer semestre del año. Así, la primera mitad del 2026 se muestra con un superávit un 87% mayor que en 2025. No conforme con ello, nos encontramos ante el mayor superávit energético de la historia argentina para un primer semestre. 

No caben dudas que este 2026 viene siendo atravesado por una alta volatilidad de los precios de la energía. La guerra entre Estados Unidos e Irán, que derivó en el cierre del Estrecho de Ormuz, trajo consigo una importante alza de las cotizaciones internacionales del petróleo. Tres meses después del inicio del conflicto, y luego de un alto el fuego, esta semana tuvo lugar un reinicio de hostilidades. Hace pocos días los precios de la energía se encontraban cerca de los niveles previos a la guerra, aunque hoy vuelven a encontrar espacio para subir mientras recrudezca el conflicto. 

Sin embargo, es claro el impacto en las exportaciones de la mayor producción y los mayores precios en este primer semestre. Las exportaciones de combustibles y energía habrían marcado un crecimiento del 52% en la primera mitad de 2026, pasando de US$ 5.345 millones a más de US$ 8.118 millones. La energía viene representando más del 15% de las exportaciones en lo que va del año, una participación en máximos de 20 años que representa a su vez el máximo histórico de exportaciones para un primer semestre. 

Por otro lado, las importaciones de combustibles y lubricantes se proyectan con una merma de 29% en dólares para la primera mitad del año. De esta manera, se ubicarían en mínimos de 2007 medido en dólares corrientes. Representando menos del 3%, la participación de la energía en las importaciones toca un mínimo que no se veía desde 1999. 

Asimismo, a la hora de separar el crecimiento de las exportaciones de combustibles y energía, el ascenso productivo de Vaca Muerta impacta más que la guerra en Medio Oriente. En este sentido, el 79% del crecimiento exportador en lo que va del año corresponde a subas en las cantidades exportadas. De manera análoga, el 21% de la suba de exportaciones hasta mayo se explican por la suba de los precios internacionales, de acuerdo con los datos de comercio exterior del INDEC. 

De esta manera, más allá de las oscilaciones de los valores de la energía, no hay dudas que la cuenca neuquina y su creciente producción de hidrocarburos vienen impulsando hacia arriba la balanza energética argentina. Proyectando el cierre de 2026, las exportaciones de combustibles y energía podrían superar los US$ 14.400 millones. Con las tendencias de importaciones actuales, la balanza energética del 2026 podría marcar un récord histórico y superar los US$ 12.000 millones.

Más allá de las exportaciones y las importaciones energéticas, un aspecto relevante para el sector de los  hidrocarburos en Argentina espera tener lugar en noviembre de este año. Desde Allen hasta Punta Colorada, el oleoducto VMOS espera llegar a una capacidad de exportación de hasta 550 mil barriles por día, con posibilidad de llegar hasta 700 mil barriles diarios de seguir creciendo la producción. 

Este oleoducto de casi 600 kilómetros conectará la cuenca neuquina con la costa de Río Negro, terminando en una terminal de exportación. Sobre finales de este año se espera que el oleoducto se ponga en marcha y genere una evacuación adicional de 190.000 barriles diarios. Sobre mediados de 2027, la capacidad de VMOS ya podría ubicarse en torno a los 390.000 barriles por día. Aprobado en el marco del RIGI en marzo de 2025, se espera que el proyecto genere un nuevo salto exportador para la energía argentina. Con ello, en 2027 las exportaciones de energía podrían proyectarse por encima de los US$ 18.500 millones.
Compartí esta noticia !

Argentina fortalece su alianza con Suiza: récord de exportaciones, inversiones y expectativas por el acuerdo Mercosur-EFTA

Compartí esta noticia !

Mientras la Selección Argentina vuelve a cruzarse con Suiza en una instancia decisiva de la Copa del Mundo, la relación entre ambos países también atraviesa un momento histórico fuera de las canchas. El comercio bilateral alcanzó niveles récord durante 2025, impulsado por las exportaciones mineras, un superávit comercial sin precedentes y un crecimiento sostenido de las inversiones suizas en el país. En paralelo, la ratificación del Tratado de Libre Comercio entre el Mercosur y la Asociación Europea de Libre Comercio (EFTA) aparece como el próximo paso para profundizar un vínculo económico que ya muestra cifras inéditas.

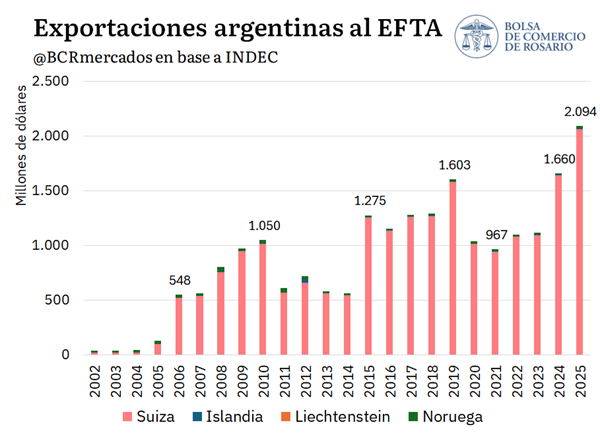
El análisis de la Bolsa de Comercio de Rosario (BCR) muestra que 2025 marcó un punto de inflexión en la relación entre Argentina y el bloque integrado por Suiza, Noruega, Islandia y Liechtenstein. Las exportaciones argentinas al EFTA alcanzaron los 2.094 millones de dólares, el mayor valor de la historia, con un crecimiento interanual del 25%. La particularidad es que más del 98% de esos envíos tuvieron como destino Suiza, consolidando al país europeo como el verdadero motor del intercambio comercial con el bloque.

El 2025 cerró con máximos históricos de exportaciones, superávit comercial e inversiones con Suiza y con el EFTA, el bloque que integra el próximo rival de la Selección. Con el acuerdo Mercosur – EFTA ya firmado, avanza su ratificación parlamentaria.

Este sábado desde las 22 hs de nuestro país, la Selección Argentina enfrentará a Suiza por los cuartos de final de la Copa del Mundo. El historial marca dos victorias argentinas en copas del mundo: 1-0 en Brasil 2014 y 2-0 en Inglaterra 1966. Pero el Mundial también invita a mirar más allá de la cancha: la relación comercial entre Argentina y Suiza atraviesa un momento histórico, y con ella el vínculo con todo el bloque económico que este país integra.

Cómo destacamos en un artículo anterior, en cualquier ranking de PIB per cápita vamos a encontrar a Suiza, Noruega, Islandia y Liechtenstein entre los primeros lugares. Pero, para sorpresa de algunos, ninguno de estos países pertenece a la Unión Europea, sino que entre ellos conforman su propio bloque económico: la Asociación Europea de Libre Comercio o EFTA (por sus siglas en inglés, European Free Trade Association). Este bloque mantiene múltiples acuerdos con la UE: sus miembros adhieren al Espacio Schengen y, con la excepción de Suiza, integran desde 1994 el Espacio Económico Europeo, mientras que el país helvético cuenta con sus propios tratados de libre comercio y libre movilidad con la Unión.

Los números del comercio con este bloque no dejan lugar a dudas. En 2025 las exportaciones argentinas al EFTA alcanzaron los US$ 2.094 millones, un récord histórico. De esta manera, anotaron un crecimiento del 25% respecto del 2024, año que ya había marcado un máximo. Hoy hablar de exportaciones al EFTA es hablar de exportaciones a Suiza, ya que estas representan más del 98% de los bienes despachados al bloque. Naturalmente, las exportaciones a Suiza también marcaron un récord histórico en 2025. 

El gran protagonista de este salto exportador vuelve a ser el oro. Suiza es el principal comprador del oro argentino, que se origina principalmente en Santa Cruz y San Juan, y se consolida como el primer mercado de las exportaciones mineras nacionales. De hecho, Suiza es el principal socio comercial de Santa Cruz y San Juan, siendo destino del 33% y 49%, respectivamente, de las exportaciones originadas en cada provincia. 

El país helvético es sede de las principales refinadoras de oro del mundo, lo que explica su alta demanda de este metal producido en Argentina. El precio internacional del oro, que encadenó máximos históricos a lo largo de 2025, apuntaló fuertemente el valor del comercio en dólares con el bloque.

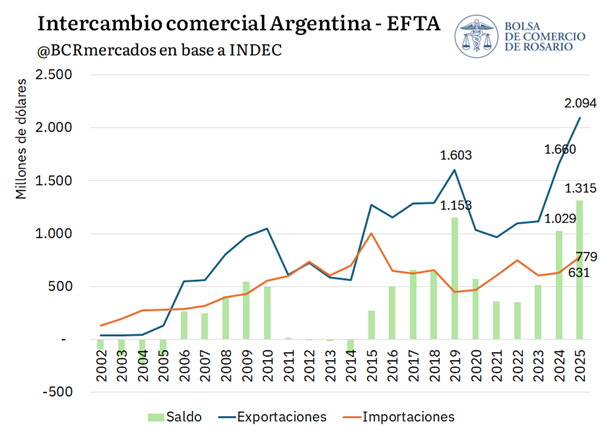
Las importaciones argentinas desde el EFTA, por su parte, totalizaron US$ 779 millones en 2025. Así, el intercambio comercial bilateral superó los US$ 2.870 millones, el mayor registro de la historia. Con exportaciones que más que duplican a las importaciones, el superávit comercial con el bloque también marcó un récord el año pasado: US$ 1.315 millones, superando el máximo previo de 2019 y acumulando once años consecutivos de resultados positivos para nuestro país.

La relación excede largamente al comercio. Con un stock de inversiones por más de US$ 8.500 millones al segundo semestre de 2025, Suiza marcó máximos en su Inversión Extranjera Directa (IED) en Argentina el año pasado. Si sumamos los otros tres países del bloque, nos encontramos con un stock de IED de US$ 9.511 millones al cierre del año pasado, lo que convierte al EFTA en el quinto inversor extranjero en Argentina. 

Más allá del peso del complejo oro y plata, los rubros con mayor potencial de crecimiento en este exigente mercado europeo son los bienes agroindustriales. En este sentido, se esperan crecimientos de la demanda de carnes, miel, lácteos, frutas frescas, trigo, maíz, aceites vegetales y vinos, en un mercado de 14 millones de habitantes cuyo PIB per cápita casi triplica al argentino.

Tras el cierre de las negociaciones el 2 de julio de 2025, el Tratado de Libre Comercio Mercosur – EFTA se firmó el 16 de septiembre de 2025 en Río de Janeiro. El acuerdo creará un área de libre comercio de casi 300 millones de personas, con un PIB combinado de más de US$ 4,3 billones y mejoras de acceso a los mercados para más del 97% de las exportaciones de ambos bloques.

El proceso de ratificación avanza a paso firme. El pasado 17 de junio el Senado de Brasil y la Cámara de Diputados de Uruguay dieron sanción definitiva al acuerdo. Como el tratado entra en vigor de manera bilateral a medida que cada país lo ratifica, resta ahora la aprobación parlamentaria de Argentina y Paraguay, además de las ratificaciones de los países del EFTA. Estos avances se suman a la entrada en vigor del acuerdo Mercosur – Unión Europea el pasado 1° de mayo. Del lado europeo, Islandia y Noruega ya ratificaron el acuerdo, a la espera de la aprobación de Suiza y Liechtenstein. 

Así como la Selección buscará el sábado su pase a las semifinales del Mundial, la agenda comercial argentina tiene su propio partido por delante: una pronta ratificación del acuerdo con el EFTA permitiría potenciar un vínculo que ya rompe récords, diversificando las exportaciones y destinos, y consolidando las inversiones de uno de los socios más dinámicos que tiene nuestro país.

Compartí esta noticia !

La Bolsa de Rosario recorta la proyección de ingreso de divisas del agro a US$ 34.900 millones

Compartí esta noticia !

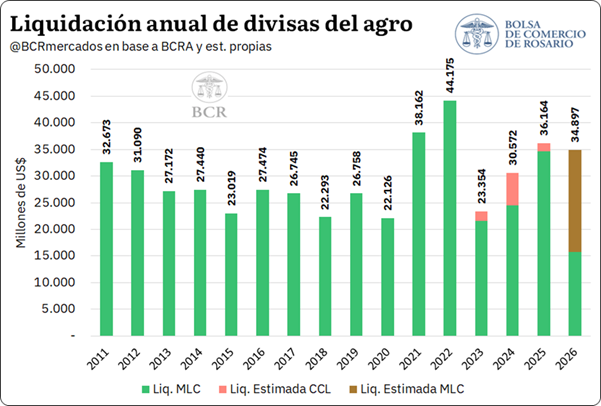
La capacidad del complejo agroexportador para aportar divisas a la economía argentina volverá a estar condicionada este año por un factor que escapa al control local: la evolución de los precios internacionales. La Bolsa de Comercio de Rosario (BCR) redujo su proyección de liquidación de divisas para 2026 hasta los US$ 34.897 millones, unos US$ 1.200 millones menos que la estimación realizada en mayo, como consecuencia del deterioro registrado en las cotizaciones internacionales de los principales productos agrícolas.

El nuevo cálculo mantiene sin cambios las previsiones de producción y de volúmenes exportables, pero refleja un escenario menos favorable en materia de precios, lo que reduce el valor esperado de las exportaciones y, por ende, el ingreso de dólares que recibirá la economía argentina durante el año.

La actualización recorta la proyección de ingreso de divisas en unos US$ 1.200 millones respecto de mayo, producto de menores precios de exportación proyectados.

Con hojas de balance de los granos y derivados que no presentan modificaciones en sus volúmenes a exportar respecto de lo previsto hace un mes, la caída en los precios internacionales de los productos de exportación del agro decanta en un ajuste a la baja en la proyección de ingreso de dólares del sector para este año.

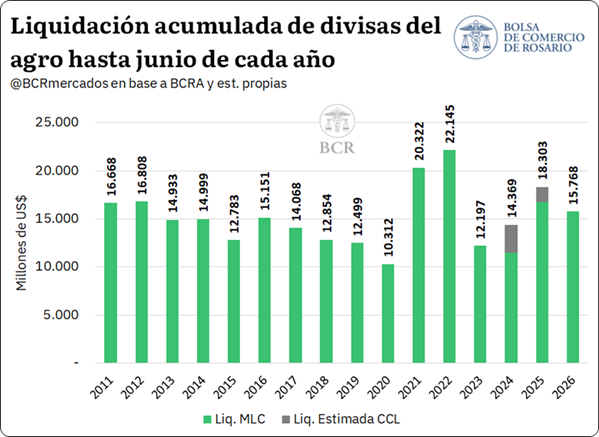
De esta manera, la actualización recorta la estimación de liquidación de divisas del agro hasta los US$ 34.897 millones para 2026, unos US$ 1.200 millones por debajo de lo previsto en mayo. El nuevo monto se ubica levemente por debajo de los US$ 36.164 millones liquidados en 2025 contemplando tanto lo liquidado en el MLC como lo canalizado a través del mercado de Contado con Liquidación. 

En el acumulado hasta junio, el agro liquidó un estimado de US$ 15.768 millones, por debajo de los US$ 18.303 millones del mismo período de 2025, lo que representa una caída cercana al 14% interanual. Esta merma en la comparación con el año pasado responde a dos factores vinculados a los esquemas de derechos de exportación vigentes a lo largo de 2025. 

En primer lugar, durante el primer semestre de 2025 estuvo vigente una reducción temporaria de los derechos de exportación que incentivó la comercialización por parte del productor y elevó el ingreso de divisas en aquel período. Esto configuró una base de comparación exigente para el acumulado del corriente año. 

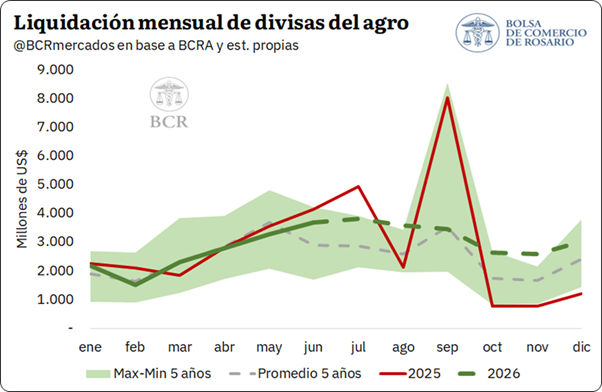
En segundo lugar, en septiembre de 2025 rigió la eliminación temporaria de retenciones, que adelantó el ingreso de divisas en ese mes, pero redujo el monto liquidado en los meses subsiguientes. Este efecto se sintió con particular intensidad en el último tramo de 2025, con liquidaciones por debajo del promedio en el trimestre octubre-diciembre, y se prolongó hacia los primeros meses de 2026. 

No obstante, entre abril y mayo de 2026 esta situación se habría normalizado. En efecto, el sector agroexportador acumuló ocho meses consecutivos de disminución de la deuda comercial por anticipos y prefinanciaciones de exportaciones, tal como publica el BCRA en su informe mensual del mercado de cambios, lo que sugiere que el efecto de adelantamiento derivado del régimen de septiembre ya se habría diluido. 
De esta manera, el flujo de divisas de la cosecha 2025/26 al MLC se mantiene firme y se prevé que se sostenga por encima del promedio del último lustro para lo que resta del año. 

Compartí esta noticia !

El agro argentino logró un récord exportador en el primer semestre, impulsado por maíz, trigo y girasol

Compartí esta noticia !

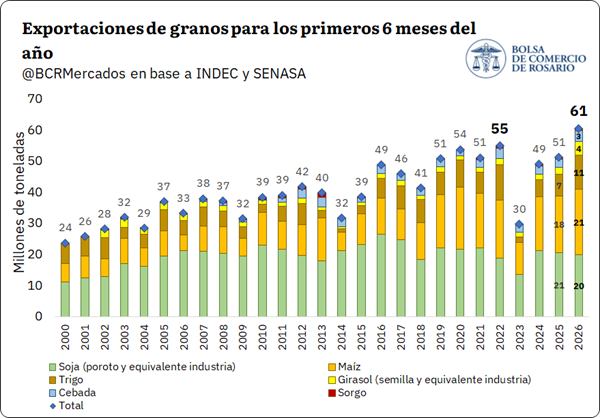
La primera mitad de 2026 dejó una marca inédita para el comercio exterior agroindustrial argentino. Favorecido por cosechas récord de maíz, trigo y girasol, el país exportó más de 60,7 millones de toneladas de granos y subproductos, consolidando uno de los mejores desempeños comerciales de las últimas décadas y fortaleciendo su posición como uno de los principales proveedores mundiales de alimentos.

El informe de la Bolsa de Comercio de Rosario (BCR) muestra que la abundante oferta de cereales y oleaginosas permitió sostener un ritmo de embarques excepcional, aun en un contexto de elevada volatilidad internacional. La combinación entre altos niveles de producción y una demanda externa activa consolidó un semestre histórico para el sector exportador, aunque con profundas diferencias entre los distintos complejos productivos.

La campaña récord empuja las exportaciones a máximos históricos. Panorama comercial al primer semestre del año. La cosecha de maíz más lenta en cinco años. A pesar del desplome de cotizaciones en Chicago, el maíz encuentra sostén en la sequía de Francia.

1. Se exportaron más de 60 Mt entre granos y subproductos en la primera mitad del año

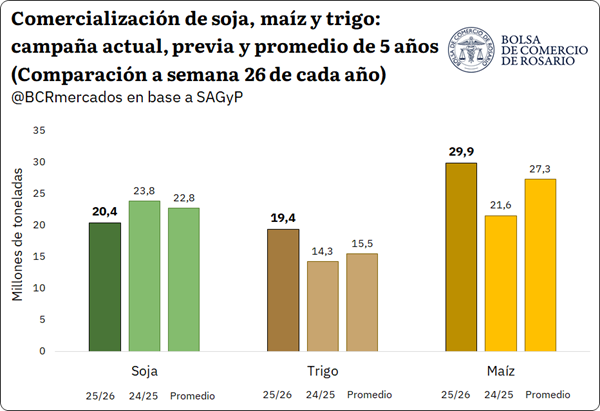
El agro argentino termina de consolidar un semestre histórico con exportaciones por más de 60,7 Mt de granos y derivados industriales. En un año que quedará para la historia, con cosechas récord en maíz, trigo y girasol, el nivel de oferta de cereales y oleaginosas en el mercado interno posiciona a la Argentina como uno de los orígenes más atractivos para el resto del mundo. Una demanda activa, que convalida las competitivas cotizaciones locales, viene absorbiendo granos en niveles máximos para los tres cultivos que alcanzaron volúmenes récord este año: se tienen exportaciones por 21 Mt de maíz (23% arriba del promedio); 11,1 Mt de trigo (63% más que la media); y el equivalente a 4,4 Mt de girasol (entre semillas en bruto y aquellas necesarias para la producción de derivados), lo que representa 2,5 veces el promedio del último quinquenio.

En soja, teniendo en cuenta las toneladas que se embarcan como grano y aquellas necesarias para la producción de derivados, las exportaciones acumuladas del primer semestre llegan a 20,1 Mt, 3% debajo del año pasado y el cuarto ritmo exportador más bajo en la última década. Inclusive, teniendo en cuenta la dinámica del resto de cultivos, es la primera vez en veintiséis años que las exportaciones de soja durante el primer semestre tienen tan poca participación sobre el total, explicando solo 33% de todas las toneladas enviadas hacia el resto del mundo. Esto se da en el marco de un mayor dinamismo comercial del resto de los productos que comenzaron a cosecharse antes y una menor predisposición a negociar soja en la primera parte del año, sumado que se venía de un nivel de stocks relativamente bajos.


1.1 La foto comercial al primer semestre del año: los cereales lideran el volumen de compromisos

El escenario comercial muestra la misma dinámica que el ritmo exportador: el maíz y el trigo con niveles de compromisos de entre 9 y 25% por encima de la media en valores absolutos; la soja 10% por debajo. Durante buena parte del primer semestre, los cereales dominaron el mercado interno, entre una demanda activa y oferta récord. Además, el premio en precios durante el estallido del conflicto en Medio Oriente incentivó aún más las ventas de los cultivos estrellas de este año.

Sin embargo, desde el desarme de las posiciones de los fondos en Chicago y la evolución de las cotizaciones internacionales, los precios relativos estarían evolucionando más favorablemente para la soja con relación a los cereales, lo cual podría incentivar un mayor ritmo de compromisos durante los próximos meses. Solo en junio se le colocó precio a 4,1 Mt de soja y, sumando también las de mayo, se explica el 60% del pricing total de soja en lo que va del año. A medida que nos acerquemos al período de pre-campaña 2026/27, se encontrará un nuevo pico estacional de ventas y será clave ver la dinámica de los productores, respecto a cuáles serán sus preferencias de ventas para financiar el nuevo ciclo comercial.


2. Maíz: el avance de cosecha más lento en los últimos cinco años

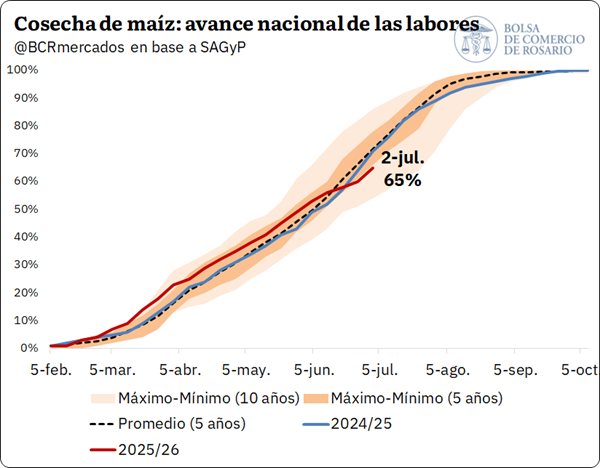
Aunque el clima mejoró, la cosecha de maíz sigue siendo la más lenta del último lustro. La trilla nacional alcanza el 65% del área al 2 de julio, 6 p.p. por debajo del promedio quinquenal, con Buenos Aires, Córdoba y La Pampa como las provincias con mayor superficie pendiente, según SAGyP. El retraso responde a los elevados niveles de humedad y a las lluvias que dificultaron el ingreso de las cosechadoras en semanas previas. Tras la mejora climática, las labores están avanzando con cierta lentitud, aunque todavía condicionadas por la alta humedad de los granos.

En cuanto a la dinámica de precios, durante la última semana la pizarra para el cereal mostró valores en torno a los $ 265.000/t, estabilizándose en un nivel de precios de $ 5.000/t superior a lo visto en las últimas semanas y siendo el más alto desde principios de mayo. Sin embargo, debido a la sostenida suba del dólar desde aquellas fechas, la pizarra en dólares hoy está US$ 10/t más baja que en ese momento, cuando se pagaba US$ 190/t.

En cuanto a los precios de exportación, el FOB del maíz argentino se presenta apenas más barato que el brasilero en el tramo spot, cotizando cerca de US$ 200/t, cuando el equivalente de nuestro vecino fluctúa cerca de los US$ 208/t. La safrinha brasilera ya está ingresando al mercado con un avance de cosecha del 18,8% a nivel nacional y se espera sea la segunda más alta en la historia. Entre las expectativas de oferta casi en récords y los reajustes de las cotizaciones de los productos vinculados a energía, el maíz brasilero viene ajustando fuertemente en sus cotizaciones FOB, ganando competitividad y convergiendo paulatinamente hacia el argentino.

Sin embargo, el contexto internacional trae algunos factores alcistas que podrían estar dando cierto sostén a las cotizaciones. Francia está sufriendo una de las peores sequías de su historia, afectando directamente al maíz, que es un cultivo clave para el país y que está en etapa crítica de polinización. Esto, en un contexto donde el conflicto en Medio Oriente colaboró a una reducción en el área sembrada mayor al 19% debido al aumento en los altos costos de fertilizantes y energía. El Ministerio de Agricultura de Francia pronostica un desplome cercano al 30% en su cosecha, su nivel más bajo en 26 años.

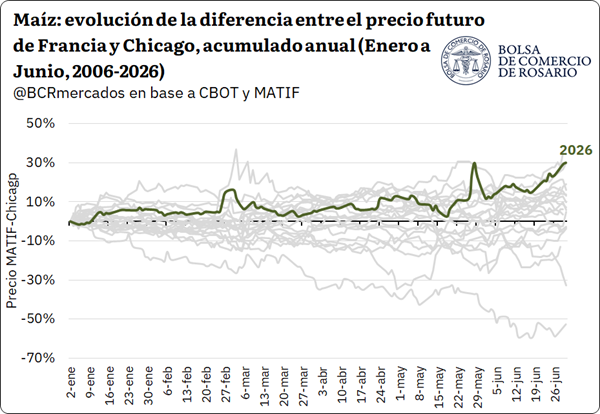
En este contexto, las cotizaciones de maíz en MATIF vienen ajustando al alza desde las últimas jornadas, llegando a subas de cerca del 23% desde principios de año. En paralelo, los precios en Chicago han estado corrigiendo fuertemente a la baja luego del alivio de tensiones en Medio Oriente y avance de negociaciones sobre la apertura del estrecho de Ormuz, alcanzando niveles de principio de año. Esta diferencia de variaciones entre las cotizaciones del mercado de futuros de la Bolsa de París y Chicago estaría escalando para llegar a ser una de las más elevadas en los últimos 20 años.


3. El Niño: crecen las expectativas para la próxima campaña

El fenómeno del Niño podría configurar el mejor escenario productivo para el verano argentino desde 2020. Según el informe de GEA-BCR,  las señales apuntan a un evento “fuerte”, con posibilidad de ser “muy fuerte”, especialmente durante diciembre y enero, meses clave para la definición del maíz temprano y parte de la soja de primera.

Para el agro argentino, el impacto esperado es mayormente positivo. Existen chances de alcanzar un volumen de cosecha superior al de la campaña anterior. Tal como se mencionó anteriormente, GEA-BCR destaca que podría tratarse del mejor escenario productivo para el verano desde 2020. Aunque el principal riesgo no estaría en la etapa de implantación o desarrollo de los cultivos, sino hacia la cosecha: precipitaciones muy superiores a lo normal podrían generar eventos disruptivos, afectar la logística y provocar problemas puntuales de excesos hídricos.

Este escenario favorable para la producción argentina pensando ya en el nuevo ciclo, es un factor clave para las expectativas de oferta total, ya que se sumarían a una campaña con suministros récord. La dinámica del Niño y los planteos de siembra de la gruesa podrían jugar un rol importante en la formación de expectativas respecto a la oferta y con impacto la evolución de las curvas de futuros.


4. Fertilizantes: se reanuda el flujo por el Estrecho de Ormuz

Tras el acuerdo de cese al fuego en Medio Oriente, se reanuda el tránsito marítimo por el Estrecho de Ormuz, y con ello cierto flujo de fertilizantes que estaban con dificultades para ser transportados por el estrecho, según informa LSEG. A partir de este escenario, es que los precios internacionales de la urea se desinflaron fuertemente y ya están en niveles previos al conflicto, según la misma fuente. Sin embargo, el alivio a la oferta global es, por ahora, limitado.

Desde que se anunció el cese de hostilidades, se liberaron del Estrecho de Ormuz grandes cargamentos de fertilizantes que estaban impedidos de circular. Es así como el mercado global de fertilizantes y sus insumos encuentran cierto alivio para sus necesidades inmediatas. No obstante, estos cargamentos responden sobre todo a ventas ya consumadas, por lo que no representa más oferta nueva y el alivio podría ser parcial. Además, mientras los buques salen cargados, no se están registrando entradas de cargueros vacíos listos para recargar mercadería. 

Los negocios de fertilizantes en la región del Golfo siguen siendo muy limitados, en un mercado donde aún predomina la cautela por la seguridad del comercio a través del canal. La recuperación plena de los flujos continúa atada a la firma de un acuerdo que ponga fin definitivo a la guerra; hasta entonces, el tránsito marítimo permanece reducido a una fracción de los niveles habituales previos al conflicto.

A este escenario se suma la pérdida de capacidad productiva del complejo fertilizante regional. En paralelo, la logística sigue condicionada por la espera de la remoción de minas en el paso marítimo. Con unas 600.000 toneladas de urea todavía pendientes de salida desde el Golfo, el mercado internacional de fertilizantes aún tiene un camino por recorrer antes de recuperar condiciones más normales.

Compartí esta noticia !

ARCA unifica el registro de contratos de exportación con cotización: qué cambia para el comercio exterior y el agro desde agosto

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) aprobó un nuevo marco normativo para el registro de contratos de exportación de bienes con cotización, concentrando en una única resolución procedimientos que hasta ahora se encontraban dispersos. La medida entrará en vigencia el 1 de agosto de 2026 y busca reducir la complejidad administrativa sin modificar la obligación central: registrar los contratos antes del embarque de la mercadería.

La Resolución General 5872/2026 tiene impacto directo sobre exportadores de productos agroindustriales y de otros bienes cuyos precios se determinan mediante cotizaciones internacionales. Para las empresas exportadoras, el principal cambio no pasa por nuevas exigencias sino por la estandarización de los procedimientos, un aspecto que reduce incertidumbre regulatoria y facilita el cumplimiento tributario.

En un contexto donde el comercio exterior exige cada vez mayor trazabilidad documental, la consolidación normativa también fortalece la capacidad de fiscalización del organismo recaudador al concentrar reglas que anteriormente estaban distribuidas en distintas disposiciones.

Dos procedimientos según el tipo de mercadería

La nueva resolución establece una diferenciación clara entre los bienes comprendidos por la Ley N.º 21.453 —que regula principalmente contratos de compraventa de productos agrícolas con precio sujeto a cotización— y el resto de los bienes exportables que también poseen precios referenciados en mercados internacionales.

La segmentación apunta a respetar las particularidades operativas de cada actividad sin alterar el principio de control previo al embarque.

Para el sector agroexportador, la continuidad del régimen específico evita modificaciones sobre una operatoria ampliamente utilizada por exportadores de granos y derivados.

En paralelo, los demás exportadores contarán con un procedimiento claramente definido dentro del mismo cuerpo normativo, reduciendo superposiciones regulatorias.

Impacto para las empresas exportadoras

Desde la perspectiva empresarial, la principal ventaja radica en la simplificación administrativa más que en una flexibilización de controles.

Los principales cambios son unificación en una sola resolución las normas aplicables al registro de contratos de exportación con cotización. Se mantiene la obligación de registrar los contratos antes del embarque de la mercadería. Se diferencian los procedimientos entre productos alcanzados por la Ley 21.453 y otros bienes con cotización internacional. La nueva normativa comenzará a regir el 1 de agosto de 2026, aplicándose únicamente a las operaciones registradas desde esa fecha.

Qué implica para el sector productivo

Para las compañías exportadoras, especialmente aquellas con operaciones recurrentes en mercados internacionales, disponer de un régimen unificado reduce costos de cumplimiento asociados a la interpretación normativa y disminuye el riesgo de errores administrativos.

Aunque la resolución no modifica las condiciones comerciales ni los requisitos sustanciales para exportar, sí introduce mayor previsibilidad operativa, un factor relevante para sectores donde los contratos deben cerrarse con rapidez y los precios responden diariamente a mercados internacionales.

La continuidad del registro previo al embarque mantiene el esquema de control fiscal sobre operaciones vinculadas a bienes con cotización, preservando la información necesaria para el seguimiento tributario y aduanero.

La aplicación práctica del nuevo régimen permitirá medir si la simplificación normativa efectivamente reduce tiempos administrativos para los exportadores sin generar nuevas cargas operativas. Para las economías regionales y los complejos agroexportadores, la clave estará en verificar que la unificación de procedimientos se traduzca en mayor eficiencia documental sin alterar la dinámica comercial de las operaciones internacionales.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin