COMERCIO EXTERIOR

Bunge se consolida como el mayor agroexportador de Argentina y lidera un semestre con menor volumen de ventas externas

Compartí esta noticia !

La reconfiguración del negocio agroexportador argentino comenzó a reflejarse plenamente en las estadísticas oficiales. La integración operativa entre Bunge y Viterra posicionó a la compañía como la principal exportadora de granos y subproductos del país durante el primer semestre de 2026, en un contexto marcado por una menor oferta exportable respecto del año récord de 2025, pero con niveles de actividad que continúan por encima de los promedios históricos.

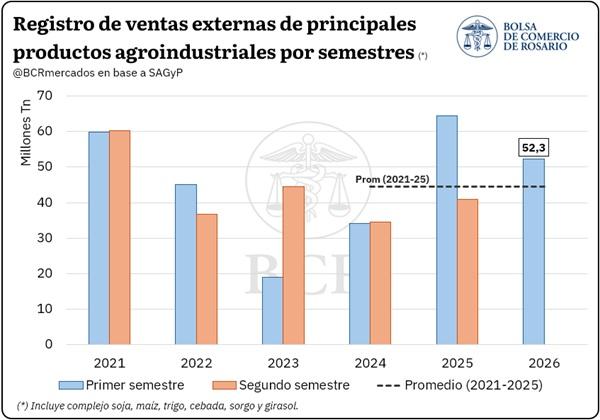
De acuerdo con un informe de la Bolsa de Comercio de Rosario (BCR), las Declaraciones Juradas de Ventas al Exterior (DJVE) totalizaron 52,3 millones de toneladas entre enero y junio, lo que representa una caída interanual del 19% frente a las 64,5 millones de toneladas registradas en igual período del año pasado. Sin embargo, el volumen continúa siendo un 17% superior al promedio de los últimos cinco años, convirtiéndose en el tercer mejor primer semestre de la serie reciente, únicamente por detrás de 2025 y 2021.

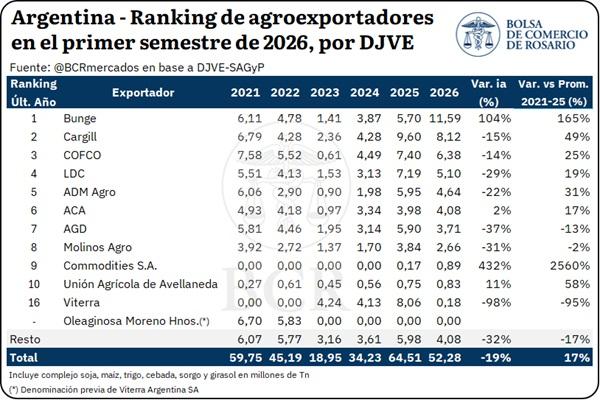
Bunge encabeza el ranking de agroexportadores en el primer semestre de 2026, seguida por Cargill y COFCO. El volumen total de operaciones asciende a 52,3 Mt, 19% menos que en igual período del año anterior.

En base a los registros de Declaraciones Juradas de Ventas al Exterior (DJVE) informados por la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), los compromisos de exportación/1 de granos y subproductos suman 52,3 Mt en el primer semestre de 2026. Este volumen representa una caída del 19% respecto a las 64,5 Mt registradas en igual período de 2025. No obstante, se encuentra 17% por encima del promedio de los últimos cinco años, y se constituye como el tercer volumen más elevado en el mismo período por detrás de 2025 y 2021.
El ranking/2 de agroexportadores del primer semestre es encabezado por Bunge, seguido por Cargill y COFCO. La firma líder registra 11,6 Mt anotadas en ventas externas (DJVE), volumen que se constituyó como el mayor registrado por una compañía en el primer semestre en al menos los últimos cinco años.

Este liderazgo se ve influenciado por la fusión entre Bunge y Viterra/3 que termina de concretarse a nivel global a mediados de 2025 y que termina de hacer la integración operativa/4 en Argentina en enero/febrero de 2026. Como resultado, Viterra deja de registrar ventas externas agroindustriales en Argentina hacia enero de 2026, momento a partir del cual los registros se empiezan a centralizar bajo la denominación de Bunge. 

Considerando ambas razones sociales de manera conjunta, el volumen declarado en el primer semestre de 2026 alcanza 11,8 Mt, 14% menos que en igual período del año anterior (13,8 Mt). No obstante, su participación conjunta sobre el total de tonelaje declarado (22%) aumenta un punto porcentual respecto del primer semestre de 2025.
El complejo maíz concentra el mayor volumen de toneladas registradas durante el primer semestre con 23 Mt, seguido por el complejo soja con 13,7 Mt y el complejo trigo con 9,4 Mt. Más atrás se ubicaron el complejo girasol con 3,3 Mt; el complejo de cebada con 2,2 Mt; y el complejo sorgo con 0,6 Mt. Es la primera vez desde 2021 que el complejo maíz supera al complejo soja como en el volumen registrado de ventas de exportación en el primer semestre de cada año.

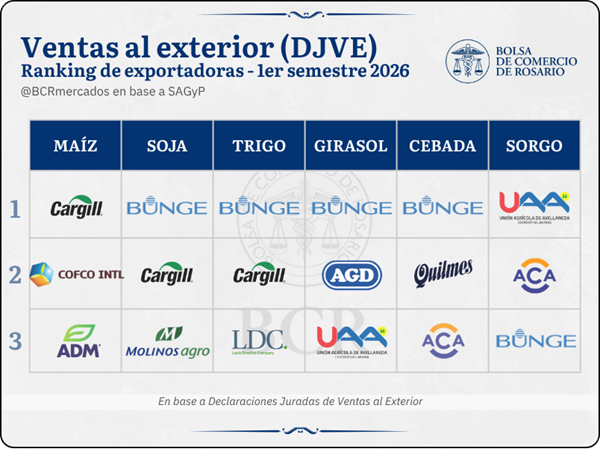
A continuación, se presenta el podio de exportadores correspondiente a los seis principales complejos agroindustriales durante el primer semestre de 2026.

Complejo Maíz

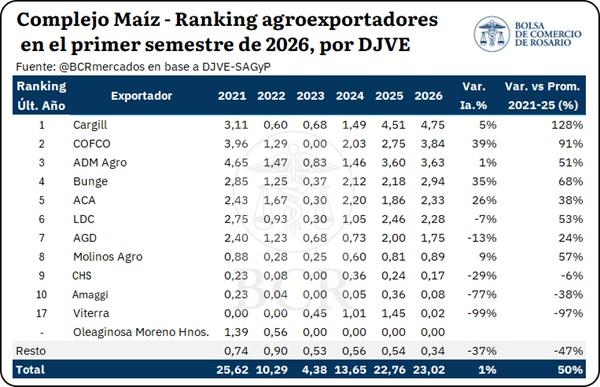
Durante el primer semestre de 2026, el complejo maíz concentra el 44% del total registrado en materia de volumen de ventas al exterior, considerando los seis principales complejos agroindustriales. Las 23 Mt declaradas se ubican apenas 1% por encima de lo registrado en igual período del año anterior y constituye el segundo mayor nivel de los últimos cinco años para un primer semestre, solo por detrás del año 2021. En general, la mayor parte de las declaraciones corresponden a maíz en grano.

En cuanto al ranking de exportadores, Cargill encabeza las registraciones del complejo con 4,8 Mt, equivalentes al 21% del total. Le siguen COFCO con 3,8 Mt (17%) y ADM Agro con 3,6 Mt (16%).
Complejo soja

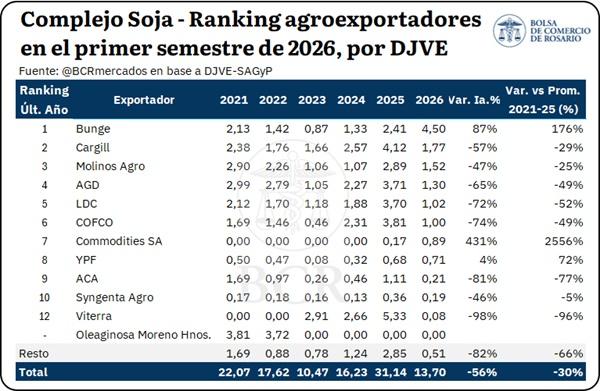
Con 13,7 Mt registradas durante el primer semestre, el complejo soja se ubica en el segundo lugar entre los principales complejos agroindustriales, representando el 26% del total del tonelaje declarado. En términos interanuales, este volumen implica una caída del 56% y se sitúa 30% por debajo del promedio de los últimos cinco años.

Al desagregar las declaraciones por producto, el 76% del total de toneladas corresponde a subproductos de soja, 16% a aceite de soja y 8% restante a poroto de soja.

El podio de exportadores es liderado por Bunge con 4,5 Mt (33%), seguido por Cargill con 1,8 Mt (13%) y Molinos Agro con 1,5 Mt (11%).

Trigo, cebada, sorgo y girasol

El complejo trigo alcanza un anote de 9,4 Mt en DJVE durante el primer semestre de 2026, 71% más que en igual período del año anterior. Este volumen constituye el segundo mayor total para un primer semestre en al menos los últimos cinco años y se ubica 75% por encima del promedio del último quinquenio.

Del total declarado, 96% corresponde a trigo pan y 3% a harina de trigo. Además, en 2026 se incorporaron registraciones de trigo candeal por 57.200 toneladas. En este contexto, el podio de exportadores es encabezado por Bunge (2,3 Mt), seguido por Cargill (1,6 Mt) y LDC (1,3 Mt).

El complejo girasol ocupa el cuarto lugar en tonelaje declarado durante el primer semestre de 2026. Con 3,33 Mt registradas, prácticamente iguala el total registrado durante todo el 2025 y alcanza el mayor volumen para el período analizado desde al menos 2020, con un crecimiento interanual del 82%. 

En el caso de este último complejo, las declaraciones se distribuyeron de manera prácticamente equitativa entre aceite de girasol y subproductos. En cuanto a los operadores, el ranking es liderado por Bunge (1,1 Mt), seguido por AGD (0,5 Mt) y Unión Agrícola de Avellaneda (0,4 Mt).

Por su parte, el complejo de cebada se ubicó en el quinto lugar en términos de volumen declarado. Con 2,24 Mt, mostró un incremento interanual del 4% y alcanzó el segundo mayor registro para un primer semestre de los últimos cinco años. 

Dentro del complejo, la cebada forrajera explicó el 67% de las toneladas registradas, seguida por la cebada cervecera (19%) y la malta (14%). Los principales exportadores fueron Bunge (0,6 Mt), Cervecería y Maltería Quilmes (0,4 Mt) y Asociación de Cooperativas Argentinas (0,3 Mt).

Finalmente, el complejo sorgo registró 0,63 Mt en durante el primer semestre, un 45% menos que el máximo alcanzado en igual período de 2025. El ranking de exportadores estuvo integrado por Unión Agrícola de Avellaneda (0,2 Mt), Asociación de Cooperativas Argentinas (0,13 Mt) y Bunge (0,1 Mt). 


Referencias

Bunge Global SA. (2025, 2 de julio). Bunge and Viterra Complete Merger to Create Premier Global Agribusiness Solutions Company. Bunge. 
 

/1  Sólo se consideran los productos sujetos a declaración obligatoria.
/2 En este artículo, el ranking de las empresas exportadoras de granos y subproductos se construye a partir de los compromisos de venta asumidos con el exterior, y no en función de la terminal de embarque utilizada.
/3 Desde mayo de 2021 la empresa pasa a denominarse Viterra Argentina S.A., aunque en el registro de DJVE continúan apareciendo declaraciones de ventas al exterior bajo Oleaginosa Moreno Hnos. S.A.C.I.F.I. y A. hasta 2022.
/4 El cierre de la fusión global entre Bunge y Viterra fue anunciado oficialmente por Bunge Global SA el 2 de julio de 2025, según comunicado de prensa de la compañía. La fecha de finalización de la integración operativa en Argentina ocurrió en febrero de 2026, de acuerdo con la Cámara de la Industria Aceitera Argentina (CIARA).

Compartí esta noticia !

Mercosur actualiza el régimen de zonas francas: un nuevo protocolo que impacta sobre el comercio regional

Compartí esta noticia !

Desde este 2 de julio comenzó a regir el 222° Protocolo Adicional del Acuerdo de Complementación Económica N°18, que incorpora al ordenamiento jurídico del Mercosur una nueva regulación sobre zonas francas, zonas de procesamiento de exportaciones y áreas aduaneras especiales. Para las economías regionales, la medida redefine el marco normativo bajo el cual operan estos instrumentos de promoción comercial.

La Cancillería argentina oficializó la entrada en vigor para el país del Ducentésimo Vigésimo Segundo Protocolo Adicional al Acuerdo de Complementación Económica (ACE) N°18, celebrado entre Argentina, Brasil, Paraguay y Uruguay. El instrumento incorpora al tratado la Decisión Mercosur N° 02/25, referida al régimen de zonas francas, zonas de procesamiento de exportaciones y áreas aduaneras especiales, actualizando las reglas comunes del bloque.

El protocolo fue suscripto en Montevideo el 26 de junio de 2025 y comenzó a regir para la Argentina el 2 de julio de 2026, tras completarse el procedimiento previsto entre la Secretaría del Mercosur y la Asociación Latinoamericana de Integración (ALADI).

El texto del protocolo tiene un alcance puntual pero relevante: incorpora formalmente al ACE 18 la Decisión 02/25 del Mercosur, que regula el funcionamiento de los regímenes especiales vinculados al comercio exterior. Además, modifica el artículo 3 del anexo correspondiente al 113° Protocolo Adicional del mismo acuerdo.

Aunque la publicación en el Boletín Oficial no desarrolla el contenido técnico de la decisión incorporada, su entrada en vigencia implica que las nuevas disposiciones pasan a integrar el marco jurídico que regula las relaciones comerciales entre los cuatro socios del Mercosur.

Desde la perspectiva empresarial, esto significa que las operaciones desarrolladas bajo regímenes especiales deberán adecuarse a las reglas armonizadas acordadas por los Estados Parte.

¿Por qué es relevante para el NEA?

Las provincias del noreste argentino mantienen una fuerte vinculación logística y comercial con Paraguay y Brasil, dos de los principales destinos y orígenes del intercambio regional.

La actualización normativa adquiere especial importancia porque las zonas francas y las áreas aduaneras especiales constituyen herramientas destinadas a mejorar la competitividad mediante beneficios aduaneros y operativos para determinadas actividades industriales y comerciales.

Para sectores exportadores del NEA —como la forestoindustria, la producción yerbatera, el té, el arroz o la industria alimentaria— la previsibilidad regulatoria dentro del Mercosur resulta un componente clave para planificar inversiones, logística y estrategias comerciales de mediano plazo.

Qué cambia para las empresas

Más que introducir beneficios inmediatos, el protocolo consolida un nuevo marco normativo regional sobre instrumentos de promoción comercial.

Entre los aspectos relevantes para el sector privado se destacan entra en vigor para Argentina el 222° Protocolo Adicional del ACE 18. Se incorpora la Decisión Mercosur 02/25 sobre zonas francas, zonas de procesamiento de exportaciones y áreas aduaneras especiales. Se actualiza el régimen jurídico común aplicable entre Argentina, Brasil, Paraguay y Uruguay. Las nuevas disposiciones pasan a formar parte del marco legal del Mercosur para este tipo de operaciones comerciales.

La entrada en vigor del protocolo constituye un paso jurídico más dentro del proceso de actualización normativa del Mercosur. El verdadero impacto para el sector productivo dependerá de cómo cada Estado Parte implemente la Decisión 02/25 y de si las nuevas reglas contribuyen a facilitar el comercio intrabloque, reducir costos logísticos y otorgar mayor previsibilidad a los proyectos vinculados con zonas francas y regímenes aduaneros especiales. Para las economías del NEA, estrechamente integradas con los mercados vecinos, ese desarrollo tendrá incidencia directa sobre la competitividad regional.

Mercosur actualiza el régimen de zonas francas by CristianMilciades

Compartí esta noticia !

La recaudación tributaria en junio fue de $20 billones y el retroceso real fue de casi 8%

Compartí esta noticia !

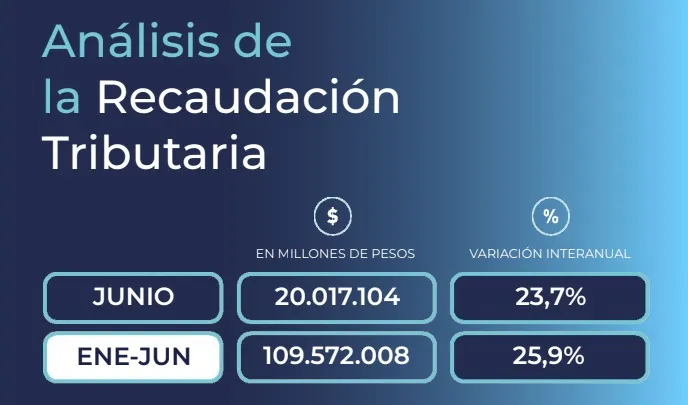
La recaudación tributaria nacional volvió a mostrar señales de desaceleración en junio, luego del alivio transitorio registrado en mayo por el impacto del vencimiento del Impuesto a las Ganancias de las empresas. La Agencia de Recaudación y Control Aduanero (ARCA) informó ingresos por $20,017 billones, un aumento nominal interanual del 23,7%, aunque ese incremento quedó muy por debajo de la inflación, lo que implica una caída real cercana al 8%, según estimaciones privadas.

El dato confirma que el proceso de reducción de impuestos impulsado por el Gobierno nacional, junto con modificaciones en el calendario fiscal y un menor dinamismo del comercio exterior, continúa impactando sobre los ingresos del Estado. Para el Instituto Argentino de Análisis Fiscal (IARAF), bajo el supuesto de una inflación mensual del 1,9%, la recaudación tributaria nacional registró una baja real interanual del 7,4%.

ARCA explicó que el principal factor detrás del resultado fue la fuerte caída de los recursos provenientes del comercio exterior. En particular, los derechos de exportación disminuyeron por dos motivos: la elevada base de comparación de junio de 2025, cuando los exportadores adelantaron liquidaciones por el vencimiento del esquema transitorio de retenciones, y la reducción de las alícuotas vigentes para los principales cultivos agrícolas durante este año. También incidió la desaceleración de las importaciones respecto del fuerte crecimiento registrado un año atrás.

A ello se sumó un factor administrativo. El organismo recordó que el vencimiento para la presentación y el pago del saldo de las declaraciones juradas de Ganancias y Bienes Personales de personas humanas fue prorrogado hacia julio de 2026, desplazando ingresos que el año pasado habían impactado en junio.

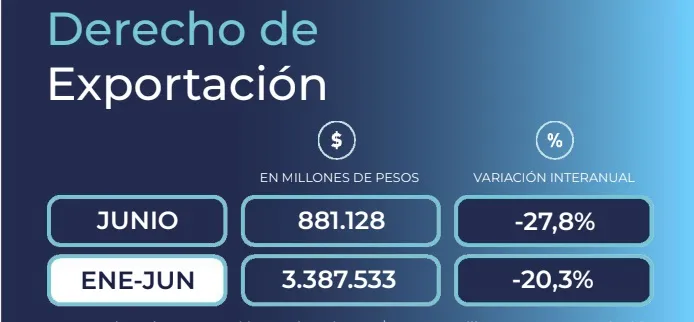
La mayor contracción se observó en los derechos de exportación. ARCA informó una recaudación de $881.128 millones, equivalente a una caída nominal interanual del 27,8%, mientras que el IARAF estima un desplome real del 45,9%. El organismo atribuyó el resultado tanto a la reducción de las retenciones sobre soja, trigo, maíz, cebada y girasol como a la comparación con un mes excepcionalmente elevado en 2025.

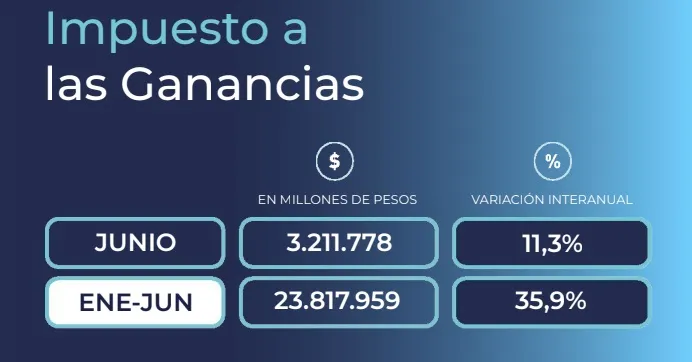
El Impuesto a las Ganancias también mostró un desempeño moderado. La recaudación alcanzó los $3,21 billones, con un incremento nominal del 11,3%, uno de los más bajos entre los principales tributos. Si bien el ingreso del primer anticipo correspondiente a sociedades con cierre diciembre impulsó parcialmente los recursos, el efecto fue compensado por la postergación del vencimiento para personas humanas y por un mayor uso de saldos a favor acumulados por los contribuyentes.

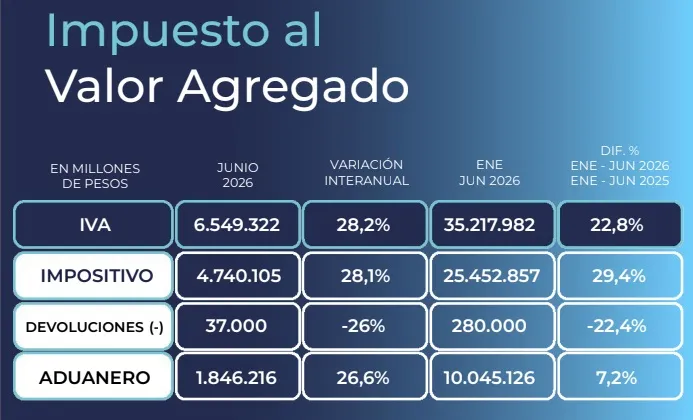
El IVA, principal fuente de recursos tributarios, recaudó $6,55 billones y creció 28,2% nominal interanual. Sin embargo, descontando la inflación, el IARAF calcula que registró una caída real del 4%, reflejando una actividad económica que continúa recuperándose de manera heterogénea y un consumo aún por debajo de los niveles necesarios para sostener una expansión de la base tributaria.

Los aportes y contribuciones a la Seguridad Social alcanzaron $4,59 billones, con una suba nominal del 29,6%. Según ARCA, el incremento respondió al crecimiento de la remuneración bruta promedio, aunque fue parcialmente compensado por una mayor adhesión a planes de facilidades de pago. El IARAF estima que, en términos reales, este rubro cayó 2,9%, influido por la evolución del empleo registrado y de los salarios reales.

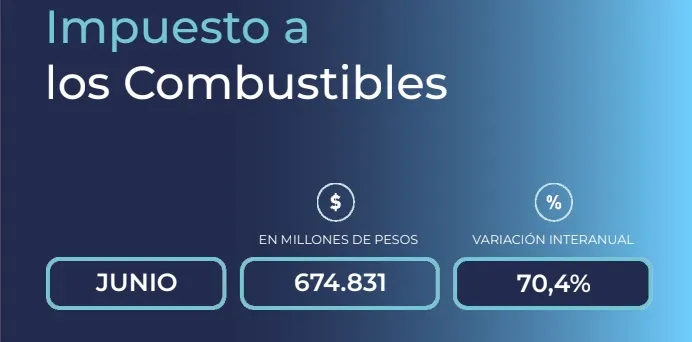
Entre los pocos tributos que exhibieron mejoras reales sobresalen el Impuesto a los Combustibles y Bienes Personales. El primero recaudó $674.831 millones, con un incremento nominal del 70,4%, explicado principalmente por las actualizaciones del gravamen. Bienes Personales, por su parte, alcanzó $1,71 billones y creció 46,2% interanual, favorecido por el vencimiento correspondiente a acciones y participaciones societarias, aunque también afectado parcialmente por la prórroga para personas humanas.

El desempeño de junio refleja, además, uno de los principales desafíos del programa económico. La estrategia oficial de reducir la presión tributaria sobre el sector exportador y estimular la actividad productiva tiene un costo inmediato sobre la caja fiscal, mientras el Gobierno apuesta a compensarlo mediante un mayor crecimiento económico, mejoras en la formalización y un incremento de la base imponible.

Con ingresos acumulados por $109,57 billones durante el primer semestre, equivalentes a un crecimiento nominal del 25,9% respecto del mismo período del año pasado, la evolución de la recaudación durante la segunda mitad del año será un indicador clave para evaluar si la expansión de la actividad logra reemplazar el efecto de la reducción de impuestos sin comprometer el objetivo oficial de equilibrio fiscal.

Informe Recaudación Argentina Junio ARCA by CristianMilciades

Compartí esta noticia !

ARCA escalona la nueva facturación electrónica y otorga más tiempo para que adapten sus sistemas

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) oficializó una profunda actualización del régimen de emisión de comprobantes electrónicos que comenzará a implementarse desde el 1 de julio de 2026, aunque con un cronograma gradual para los sectores de mayor complejidad operativa. La decisión busca evitar interrupciones en la facturación mientras las empresas adecuan sus plataformas tecnológicas y procesos administrativos.

La Resolución General 5866/2026 modifica los regímenes generales de facturación vigentes, incorpora nuevas modalidades de emisión electrónica, reorganiza obligaciones para distintos contribuyentes y deroga normas específicas que, a partir de la integración de sistemas, dejan de ser necesarias. ARCA justificó el cambio en las consultas recibidas y en las dificultades operativas planteadas por diversos sectores antes de la entrada en vigencia prevista originalmente.

Para el entramado productivo, la medida tiene una lectura que trasciende el aspecto tributario: representa un nuevo paso en la estandarización digital de la documentación comercial entre empresas, entidades financieras y organismos de control, reduciendo la coexistencia de regímenes diferenciados y simplificando la administración documental de operaciones masivas.

Un cronograma gradual para evitar impactos operativos

En lugar de imponer una implementación simultánea, ARCA distribuyó las nuevas obligaciones entre julio de 2026 y marzo de 2027, especialmente para actividades que procesan millones de comprobantes mensuales.

Las principales fechas son:

  • 1 de julio de 2026: comienza la vigencia general de la resolución y de las nuevas obligaciones para los sectores alcanzados.
  • 1 de septiembre de 2026: inicia la obligación para determinadas operaciones de compañías de seguros.
  • 1 de octubre de 2026: se incorporan contratos de leasing y operaciones de comercio exterior de entidades financieras.
  • 1 de diciembre de 2026: alcanzará préstamos bancarios, operaciones con consumidores finales y liquidaciones vinculadas a tarjetas.
  • 1 de marzo de 2027: se incorporan operaciones de coaseguro y liquidaciones periódicas a comercios adheridos de los sistemas de pago.

La implementación escalonada responde a la necesidad de adaptar desarrollos informáticos, interfaces con clientes y sistemas de intercambio de información antes de que las obligaciones resulten plenamente exigibles.

Liquidación electrónica mensual: uno de los cambios centrales

La principal innovación es la incorporación de la Liquidación Electrónica Mensual como modalidad válida de emisión de comprobantes.

Podrán utilizar este esquema entidades financieras; compañías de seguros; administradoras y emisoras de tarjetas; participantes del sistema de pagos por transferencia; instituciones educativas privadas; empresas de medicina prepaga sin fines de lucro; Prestadores de Servicios de Activos Virtuales (PSAV) registrados ante la CNV.

Esta modalidad permitirá agrupar en un único comprobante las operaciones realizadas durante un mes calendario con un mismo cliente, reduciendo significativamente la cantidad de comprobantes emitidos y simplificando procesos administrativos. Las empresas deberán conservar los registros que permitan reconstruir cada operación individual que integra esa liquidación.

La resolución también introduce modificaciones relevantes para la administración de los puntos de venta y la identificación de compradores.

Entre ellas sobresalen: posibilidad de vincular actividades económicas específicas a cada punto de venta; actualización de los procedimientos para altas y bajas de puntos de emisión; obligación de identificar al consumidor cuando una operación supere los $10 millones; posibilidad de consignar CUIT aun por montos inferiores cuando el comprador necesite computar el gasto como deducción en el Impuesto a las Ganancias.

La medida busca mejorar la trazabilidad tributaria sin extender la identificación obligatoria a todas las operaciones de consumo.

Otro de los cambios apunta a simplificar la operatoria de las compañías de seguros de caución.

ARCA elimina el régimen específico que utilizaban hasta ahora para solicitar comprobantes electrónicos y las integra al WebService general de facturación electrónica. Durante un período de transición podrán continuar utilizando el sistema anterior hasta el 31 de diciembre de 2026, reduciendo los riesgos de migración tecnológica.

La resolución también deroga normas anteriores cuya regulación queda absorbida por el nuevo esquema unificado.

Impacto para el sector productivo

Para empresas proveedoras de software de gestión, estudios contables, bancos, fintech y grandes prestadores de servicios, la resolución implica una nueva etapa de adecuación tecnológica.

Los principales efectos son: menor fragmentación normativa al unificarse distintos regímenes de facturación. Mayor automatización en operaciones de alto volumen. Reducción de comprobantes individuales mediante liquidaciones mensuales. Más exigencias de trazabilidad, especialmente en la conservación de información respaldatoria. Calendario gradual, que reduce riesgos de incumplimientos durante la transición.

En provincias como Misiones, Corrientes, Chaco y Formosa, donde numerosas empresas utilizan plataformas centralizadas de facturación para servicios financieros, educación privada, salud y comercio electrónico, el principal desafío será coordinar las actualizaciones de software con suficiente anticipación para cumplir cada etapa del cronograma.

La resolución confirma que ARCA continuará avanzando hacia una administración tributaria basada en comprobantes electrónicos cada vez más integrados y estandarizados. El desafío para las empresas no estará únicamente en emitir nuevas facturas, sino en adaptar procesos internos, sistemas de gestión y controles documentales para operar bajo un esquema con mayor trazabilidad digital y menor margen para procedimientos manuales.

Compartí esta noticia !

ARCA extiende hasta fin de año el alivio fiscal para importaciones sobre bienes esenciales e insumos PyME

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) prorrogó hasta el 31 de diciembre de 2026 las excepciones a los regímenes de percepción del IVA y del Impuesto a las Ganancias para determinadas importaciones PyME. La medida sostiene un beneficio financiero para bienes de primera necesidad e insumos destinados a micro, pequeñas y medianas empresas, reduciendo el costo de nacionalizar mercadería.

La Resolución General 5868, publicada este lunes en el Boletín Oficial, extiende por otros seis meses un régimen excepcional que debía finalizar el 30 de junio. La decisión alcanza tanto a la importación de determinados bienes de consumo considerados esenciales como a diversos insumos productivos destinados a empresas que cuenten con el Certificado MiPyME vigente.

El cambio no implica una reducción permanente de la carga tributaria. Las percepciones de IVA y Ganancias funcionan como pagos a cuenta de impuestos futuros. Sin embargo, su eliminación temporal mejora el flujo de fondos de las empresas, ya que evita inmovilizar recursos financieros al momento de ingresar mercadería al país.

Para el entramado productivo del NEA, donde predominan pequeñas y medianas industrias con limitada capacidad de financiamiento, el beneficio adquiere una dimensión que excede lo tributario. Sectores como la forestoindustria, la metalmecánica, la elaboración de alimentos, la producción de envases y otras actividades manufactureras que dependen de componentes importados reducen el costo financiero asociado a cada operación de comercio exterior.

La resolución mantiene vigente la política implementada originalmente mediante la Resolución General 5490 y posteriormente ampliada para incorporar insumos destinados exclusivamente a MiPyME. El Gobierno fundamentó la nueva prórroga como parte de la continuidad de su estrategia económica, considerando conveniente sostener las excepciones hasta el 31 de diciembre de 2026.

Desde la perspectiva empresarial, la diferencia resulta significativa porque las percepciones aduaneras suelen representar una salida inmediata de fondos que recién puede recuperarse al momento de liquidar impuestos, proceso que en muchos casos demanda varios meses. La suspensión de ese anticipo mejora el capital de trabajo disponible para financiar producción, reponer stock o afrontar otras obligaciones operativas.

Las principales implicancias de la medida son:

  • Se prorroga hasta el 31 de diciembre de 2026 la exclusión de determinados bienes importados de los regímenes de percepción de IVA y Ganancias.
  • Continúa el beneficio para insumos productivos destinados a MiPyME que posean vigente el Certificado MiPyME.
  • Disminuye el costo financiero de las importaciones, al eliminar pagos anticipados que luego se computan como crédito fiscal o pago a cuenta.
  • La resolución entra en vigencia de forma inmediata, evitando interrupciones entre el vencimiento del régimen anterior y la nueva extensión.

Aunque el beneficio no modifica la estructura impositiva de fondo, sí reduce uno de los principales costos financieros asociados al comercio exterior. Para las empresas importadoras, especialmente aquellas con menor espalda financiera, la previsibilidad sobre este régimen facilita la planificación de compras durante el segundo semestre del año.

Lo que habrá que seguir de cerca será si esta política transitoria evoluciona hacia un esquema permanente o si volverá a revisarse a fines de diciembre. La decisión tendrá impacto directo sobre la competitividad de las cadenas productivas que dependen de insumos importados y sobre la capacidad de las MiPyME para sostener niveles de inversión y producción en un contexto de márgenes ajustados.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin