La Argentina dio un nuevo paso en la modernización de su comercio exterior al reglamentar un mecanismo que permitirá a productores y exportadores emitir de manera directa la Declaración de Origen de las mercaderías destinadas al Mercosur. La medida, oficializada mediante la Resolución 247/2026 de la Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa, adapta la normativa nacional al nuevo Régimen de Origen del Mercosur y reemplaza procedimientos más burocráticos por una gestión completamente digital.
La iniciativa se enmarca en la actualización del Régimen de Origen del bloque regional, vigente desde julio de 2024, que promueve herramientas más ágiles para acreditar que un producto cumple con los requisitos necesarios para acceder al tratamiento arancelario preferencial dentro del Mercosur. La resolución establece que la Declaración de Origen podrá ser emitida directamente por el productor o el exportador como alternativa al tradicional certificado de origen, fortaleciendo la facilitación del comercio regional.
El nuevo procedimiento deberá realizarse exclusivamente a través de la plataforma Trámites a Distancia (TAD), integrada al Sistema de Gestión Documental Electrónica (GDE). Allí, los operadores deberán completar la información exigida por el régimen, firmar digitalmente la declaración y presentarla junto con la documentación correspondiente ante el país importador.
Desde el Gobierno sostienen que el cambio responde a una política de simplificación administrativa orientada a reducir tiempos y costos para las empresas exportadoras, especialmente las pequeñas y medianas, al eliminar intermediaciones y digitalizar completamente el proceso de acreditación del origen de las mercaderías.
La normativa aclara que la Declaración de Origen tendrá carácter de declaración jurada. Esto implica que toda la responsabilidad sobre la veracidad de la información recaerá exclusivamente en el productor o exportador, sin que exista una validación previa por parte de la administración pública. Además, deberá emitirse dentro de los 180 días posteriores a la factura comercial y conservará una vigencia de doce meses desde su generación en la plataforma digital.
Como complemento, los exportadores estarán obligados a conservar durante cinco años toda la documentación que respalde la declaración, incluyendo antecedentes vinculados con la producción, adquisición de insumos, costos, pagos y eventuales procesos de tercerización. Esta obligación busca garantizar la trazabilidad ante eventuales verificaciones de origen realizadas por las autoridades de cualquiera de los Estados Parte.
La resolución también establece un régimen sancionatorio para quienes incumplan las condiciones del sistema. Las irregularidades formales o la declaración incorrecta del origen podrán derivar en suspensiones de hasta 18 meses para emitir nuevas declaraciones, mientras que los casos de reincidencia o fraude podrán implicar la inhabilitación para operar bajo este mecanismo durante un plazo de hasta cinco años. Estas previsiones se alinean con las reglas aprobadas por el Consejo del Mercado Común y con las responsabilidades previstas en el nuevo Régimen de Origen del Mercosur.
La Dirección de Importaciones será la autoridad encargada de supervisar el cumplimiento del sistema y podrá requerir información adicional o realizar inspecciones en los establecimientos involucrados cuando resulte necesario para verificar el origen declarado de los productos.
Desde una perspectiva económica, la implementación de este esquema representa un avance en la digitalización del comercio exterior argentino. Al reducir trámites presenciales y armonizar procedimientos con los estándares vigentes del Mercosur y de la Organización Mundial de Aduanas, el país busca mejorar la competitividad de sus exportaciones y facilitar el acceso de las empresas al mercado regional.
Para provincias con fuerte perfil exportador como Misiones, donde numerosas industrias comercializan alimentos, productos forestales, yerba mate, té y manufacturas hacia Brasil y Paraguay, la simplificación de los procedimientos de origen podría traducirse en menores costos administrativos y mayor agilidad operativa, fortaleciendo la integración económica dentro del bloque regional.
La Resolución 247/2026 entrará en vigencia el 26 de septiembre de 2026, fecha a partir de la cual las Declaraciones de Origen podrán comenzar a emitirse mediante el nuevo procedimiento electrónico.
La agroindustria argentina atraviesa uno de los momentos más dinámicos de los últimos años en el mercado internacional de aceites vegetales. En un contexto marcado por la creciente demanda mundial, las dificultades productivas en los principales competidores y la expansión del uso de aceites para biocombustibles, las exportaciones nacionales de aceite de soja y girasol alcanzan registros históricos que fortalecen el ingreso de divisas y consolidan el rol estratégico del complejo oleaginoso.
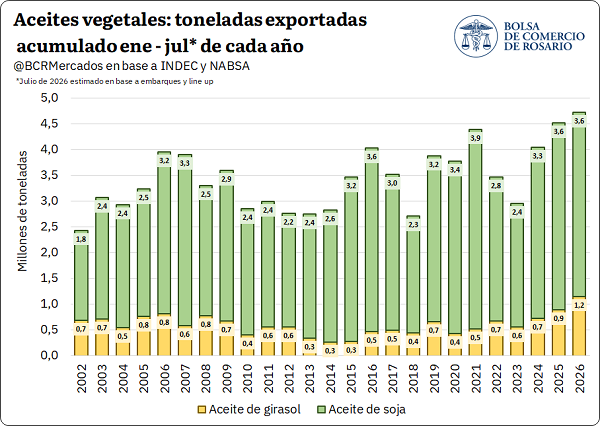
De acuerdo con el último informe de la Bolsa de Comercio de Rosario (BCR), los embarques acumulados de aceites vegetales —incluyendo las proyecciones para julio— superarían las 4,7 millones de toneladas durante 2026, estableciendo un nuevo récord para la Argentina. El aceite de soja registra 3,6 millones de toneladas exportadas, constituyendo el tercer mejor inicio de año de la historia, mientras que el aceite de girasol alcanza 1,2 millones de toneladas, el mayor volumen jamás registrado para este período.
La absorción externa de girasol está en máximos históricos. Nunca hubo tanto volumen de soja sin contrato. El Mar Negro en la mira, con precios del trigo escalando en Chicago. Las fijaciones de maíz avanzan junto con la cosecha.
1. Las exportaciones de aceite de soja y girasol en máximos históricos
Las exportaciones de aceites vegetales en lo que va del 2026 – incluyendo las estimaciones de julio – superarían las 4,7 Mt, rompiendo el techo del año pasado y marcando un récord para los embarques argentinos de aceite de soja y girasol hacia el resto del mundo. Para el derivado del complejo soja, es el tercer mejor arranque en la historia con 3,6 Mt, mientras que para el caso de girasol el ritmo de embarques de aceites es récord con 1,2 Mt.
La fenomenal performance exportadora argentina es el resultado de la combinación entre elevados niveles de oferta local (máximos para girasol y por encima de la media para soja) y una demanda externa por aceites vegetales para usos no industriales parcialmente desabastecida por orígenes claves.
Ucrania tuvo su peor cosecha de girasol en una década y, a pesar de que en Rusia la producción fue de las mejores de su historia, el crush de girasol 2025/26 en la región del Mar Negro sería el más bajo desde la 2021/22 según las últimas estimaciones del USDA. Además, si se tiene en cuenta el creciente uso industrial para el resto de los aceites vegetales durante toda la campaña 2025/26 a nivel global y la disrupción del conflicto en Medio Oriente durante este año, a las oleaginosas argentinas le tocó una primera mitad de 2026 con un mercado demandado y precios en máximos de varios años.
La cotización FOB del aceite de girasol argentino promedió US$ 1.290/t en el año -máximos desde 2022- y esta misma semana alcanzó los US$ 1.330/t, igualando el precio más alto del 2026. A esto hay que sumarle la extraordinaria dinámica exportadora de semilla de girasol, que hasta el mes de julio podría llegar a superar las 1,2 Mt, 13 veces el promedio para esta altura del año. Con precios sumamente atractivos para el aceite, una fantástica performance exportadora tanto industrial como de semillas, la absorción externa por el complejo es 2,4 veces más alta que el promedio para la última década a esta altura. En el mercado interno se vislumbra un correlato de esta dinámica exportadora. Se han comercializado 4,4 Mt de la 2025/26, máximos desde 1999/00 y 83% encima de la media con el 62% de dicha mercadería con precio firme en el mercado físico.
El caso del aceite de soja es similar al de girasol: precios promedio máximos desde 2022, en US$ 1.160/t y llegando esta semana a US$ 1.170/t. Sin embargo, la performance no es tan espectacular en harinas, siendo que en el acumulado anual las exportaciones hacia julio se ubicarían en mínimos desde 2018 (sin contar la sequía de 2023). Esta situación no cambia si se analiza el acumulado de la campaña al registrarse 9,9 Mt, 6% por debajo del promedio a esta altura. Teniendo en cuenta las exportaciones de poroto y el equivalente en toneladas industriales, la absorción externa de soja para lo que va de la 2025/26 no alcanza las 16 Mt, 1 Mt por debajo del ciclo pasado a esta altura y 8% por detrás del promedio para las últimas cinco.
Esta performance se fundamenta – en parte – por la irrupción de la harina brasilera en el mercado internacional, pero también por la lógica del mercado interno y la mayor disposición de venta por otros granos que no sean soja. Solo se comercializaron 21,6 Mt de soja en el mercado interno, quedando aún 24,8 Mt disponibles para vender, 34% más que el año pasado. Nunca hubo tanto volumen de soja en valores absolutos sin contrato en el mercado físico a esta altura como en esta campaña 2025/26.
1.1 La cosecha de girasol 2026/27 en el Mar Negro aumentaría 18%
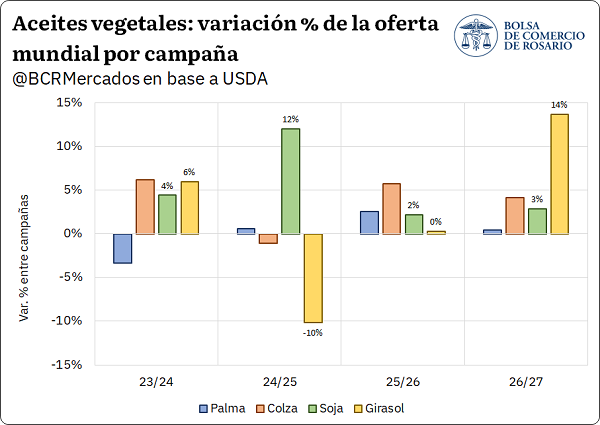
En septiembre comienza la cosecha de girasol en Rusia y Ucrania. A pesar de la continuidad del conflicto entre ambos países, la producción de girasol para la nueva campaña 2026/27 alcanzaría las 33,7 Mt en la región, recuperándose Ucrania de lo que fue el desastre productivo de su última cosecha y Rusia rompiendo un nuevo techo, superando las 20 Mt. Este volumen que se sumaría a la oferta global vendría a suplir el importante déficit productivo que registró la región en lo que fue la campaña 2025/26.
El consumo de aceites vegetales a nivel global viene creciendo a pasos agigantados, principalmente traccionada por la demanda para la elaboración de biocombustibles. Esta dinámica explica el aumento constante en las cotizaciones, que se dispararon aún más con el estallido del conflicto en Medio Oriente. Sin embargo, el mercado de aceites para consumo no industrial (donde compite el aceite de soja argentino), puede llegar a tener una recomposición de oferta muy relevante de cumplirse las expectativas del USDA.
El futuro de las cotizaciones por aceites vegetales dependerá del balance entre la demanda industrial y alimenticia. Por su elevado uso energético, es un mercado altamente expuesto a distorsiones como la del Estrecho de Ormuz. No hay que dejar pasar el recrudecimiento de las hostilidades en la región del Mar Negro, que han estado impulsando el precio del trigo y que bien podrían truncar el flujo de la nueva oferta de girasol.
2. Trigo: peligran los suministros del Mar Negro
La tensión política volvió a encender alarmas en el mercado de trigo tras la escalada de ataques de drones y misiles en el Mar de Azov. Luego de que Ucrania alcanzara barcos comerciales y tanqueros, Rusia restringió el paso de buques que entran o salen del Mar de Azov hacia el Mar Negro a través del Estrecho de Kerch. Para ponerlo en perspectiva, esta ruta maneja aproximadamente un cuarto de todas las exportaciones de granos de Rusia, siendo este país el principal exportador de trigo del mundo.
Si bien Moscú y las cámaras del sector afirman que la logística se redireccionará hacia puertos de aguas profundas o terminales del Mar Báltico, este nuevo cuello de botella introduce demoras e incertidumbre en el circuito comercial. De hecho, ya se vienen percibiendo demoras en los envíos del cereal ruso al exterior: según datos de LSEG, hasta el día el jueves de esta semana se despacharon 604.000 t en julio, cuando el promedio mensual de exportaciones desde principio de año se encuentra en 3,17 Mt. Todo esto coincide con el inicio de la cosecha y la habitual presión estacional de oferta. Hay que considerar que, tomando el promedio de los últimos cinco años, Rusia suele aumentar sus exportaciones un 59% en el segundo semestre del año con relación a la primera mitad del año, lo que vuelve todavía más sensible cualquier tropiezo logístico justo en este momento del año.
Bajo este nuevo escenario, los precios del trigo en Chicago escalaron hasta alcanzar los US$ 248/t al cierre de este jueves, marcando una suba de más de 11% desde que se desató el conflicto el viernes de la semana pasada y un salto interanual del 34%.
En el plano local, la pizarra de trigo alcanza los US$ 195/t, apenas por debajo de los valores de la semana pasada y cerca de US$ 15/t por encima de valores de principios de enero, cuando nos encontrábamos en plena presión de cosecha. Sin embargo, con un dólar prácticamente sin cambios desde principios de año y una inflación acumulada del 16,8% para el primer semestre del año, el valor del cereal medido en pesos constantes se encuentra -9,1% por debajo de valores de enero.
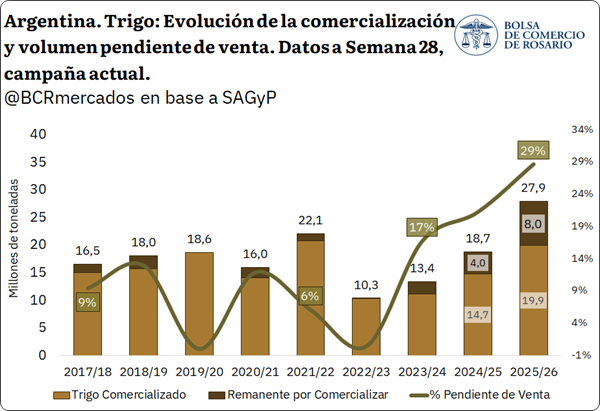
En este escenario de evolución de precios, el ritmo de comercialización del trigo para la campaña 2025/26 avanza más lento que el promedio histórico en términos relativos, aunque en valores absolutos los volúmenes comercializados son importantes. Según datos de SAGyP correspondientes a la semana 28, se informaron ventas totales por 19,9 Mt para la campaña actual, lo que equivale al 67% de cosecha estimada para este ciclo. Este porcentaje se encuentra más de un 21% por debajo del promedio de las últimas 5 campañas para esta altura del año.
Siguiendo en la misma lógica, considerando el volumen estimado de producción junto con la estimación de uso como semilla para la presente campaña, estaríamos hablando de un remanente por comercializar de cerca de 8 Mt, por lo que un 29% del trigo estaría pendiente de venta. Para ponerlo en perspectiva, este volumen remanente supera el consumo interno anual promedio de la última década en Argentina, estimado en 7,2 Mt.
Si bien este remanente porcentual viene mostrando una tendencia al alza ciclo tras ciclo, el mismo se encuentra muy por encima del promedio de los últimos diez años para esta fecha, que se sitúa en el 11%. En este contexto de conflicto en la región del Mar Negro y posibles problemas de suministros globales con cotizaciones que respondieron al alza, habrá que monitorear cómo responde la comercialización local. Esto, considerando que hay un volumen importante por vender y se perfila una producción normal hacia el nuevo ciclo comercial.
3. Efecto tardío: repuntan las fijaciones semanales de maíz y superan a las de soja
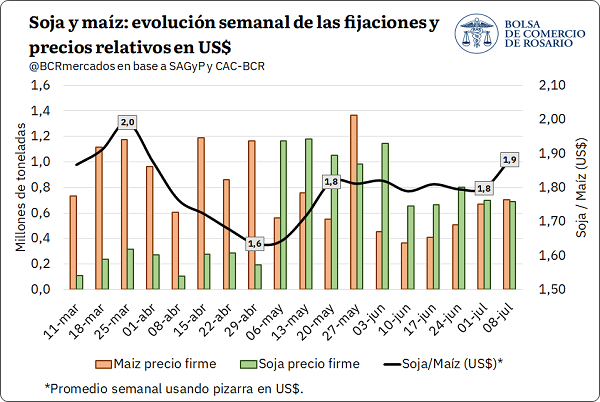
Las fijaciones semanales de maíz ganaron impulso y superaron a las de soja por primera vez desde mayo, en un contexto en el que la relación soja/maíz alcanzó máximos de varios meses. El volumen del cereal con precio firme acumula cuatro semanas consecutivas de crecimiento, mientras que las fijaciones de soja se mantienen estables y en niveles elevados, aunque sin recuperar el dinamismo comercial observado en mayo. De todos modos, pese a su reciente fortalecimiento, las fijaciones de maíz aún se ubican por debajo de los registros previos al ingreso del grueso de la cosecha de soja, momento que marcó un punto de inflexión y devolvió protagonismo a la oleaginosa.
Antes del ingreso del grueso de la cosecha de soja, las fijaciones semanales mostraban un claro predominio del maíz, ya que las necesidades de liquidez se cubrían principalmente mediante la venta del cereal. Esta dinámica llevó a que la relación soja/maíz alcanzara un máximo a mediados de marzo, reflejando un debilitamiento relativo del precio del maíz en un contexto de fuerte ingreso de mercadería y creciente presión de oferta. Más adelante, con la llegada del grueso de la cosecha de soja, la relación comenzó a ajustarse y las fijaciones de la oleaginosa ganaron dinamismo, desplazando progresivamente al maíz como principal fuente de comercialización.
En cuanto a dinámica externa, esta semana el contrato de referencia de maíz en Chicago alcanzó los US$ 184/t y tocó un máximo desde mayo. El factor clave detrás de la subida de precios sigue siendo Ormuz, el cual vuelve a ser noticia por el reavivamiento de las hostilidades entre Estados Unidos e Irán, agregando nuevamente volatilidad al mercado de commodities agrícolas.
Otros factores se contraponen a las subas y limitan el sendero alcista para maíz. Estados Unidos están ingresando al período crítico para el maíz y el clima es un factor que empieza a repercutir en precios. Si bien la ola de calor viene colaborando a las subas del cereal, el USDA informó esta semana que el 67% del maíz y 65% de la soja están en condiciones buenas a excelentes, cifras que fueron más positivas que lo anticipado por el mercado, acotando las subas.
Por último, considerando la coyuntura productiva de argentina, la cosecha de maíz 2025/26, que fue reestimada en un total de 71,5 Mt (+1,5 Mt vs jun.) según SAGyP, sigue registrando avances limitados debido a la elevada humedad ambiental. Según SAGyP, el progreso es de 75% a nivel país y continúa siendo el registro de progreso más bajo en las últimas cinco campañas. Mientras tanto, al pensar el avance acumulado a nivel comercial, ya se tiene pactado el 46% del maíz, que sería el tercer guarismo más bajo de la década. De esta forma, reflejando el gran poder de fuego que todavía se tiene para seguir abasteciendo a la exportación en esta segunda mitad del año.
La final del Mundial 2026 enfrentará este domingo a dos selecciones unidas por mucho más que el fútbol. Argentina y España disputarán el título dentro del campo de juego, pero fuera de él mantienen una relación económica, comercial y cultural construida durante siglos, que hoy convierte al país ibérico en uno de los principales socios europeos de la Argentina.
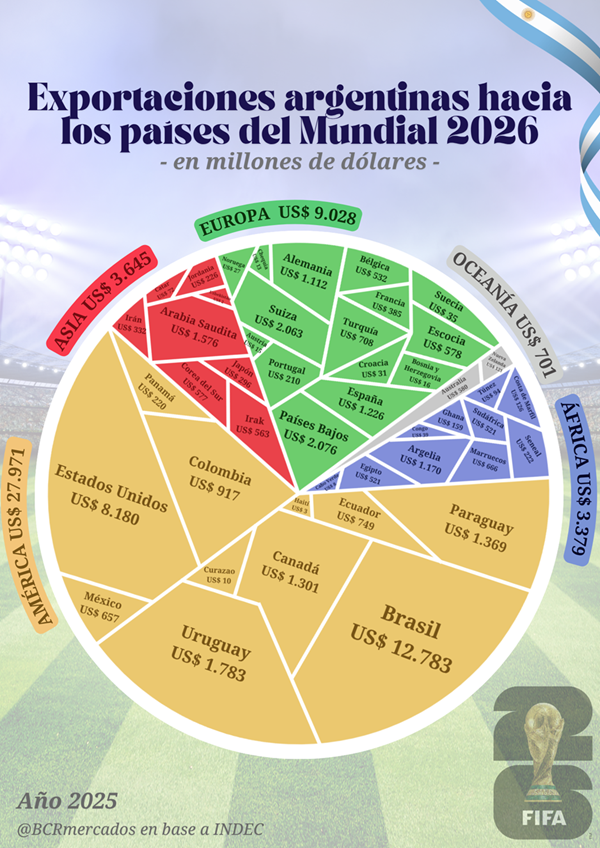
Los datos del informe de la Bolsa de Comercio de Rosario (BCR) reflejan esa cercanía. En 2025, Argentina exportó productos a todos los países que participaron del Mundial por un total de US$44.724 millones, más de la mitad de todas las ventas externas del país. Brasil y Estados Unidos encabezaron el ranking de destinos, mientras que Europa concentró cerca del 20% de esos envíos.
Argentina exporta a todos los países del Mundial 2026. En la previa de la final ante España, repasamos el comercio bilateral, sus principales productos y el peso de las inversiones españolas en la economía nacional.
1. Argentina nuevamente finalista: en lo económico comercia con todos los países mundialistas
El vínculo de Argentina con los países que participan de la Copa del Mundo trasciende lo deportivo. En 2025, nuestro país registró exportaciones hacia todos los mercados representados en el torneo, por un total de US$ 44.724 millones, equivalente a algo más de la mitad de las ventas externas argentinas. Brasil y Estados Unidos encabezaron el ranking de destinos, con el continente americano concentrando casi el 63% de los envíos, mientras que Europa recibió cerca de una quinta parte de las ventas dirigidas a las naciones mundialistas.
Dentro del bloque europeo, España recibió productos argentinos por US$ 1.226 millones y se ubicó como el tercer destino entre los países del continente que disputaron el Mundial, detrás de Países Bajos y Suiza. Sin embargo, su relevancia para la Argentina excede el volumen exportado. A los intercambios comerciales se le suma una extensa historia compartida, fuertes vínculos migratorios y una destacada presencia de capitales españoles en la economía nacional.
2. Argentina y España: una relación bilateral que trasciende lo futbolístico
La relación entre Argentina y España tiene sus raíces en el período colonial, cuando el actual territorio argentino formaba parte del Virreinato del Río de la Plata, conformado por la Corona española en 1776. La Revolución de Mayo de 1810 y la posterior declaración de la Independencia en 1816 marcaron la ruptura política entre ambos territorios, aunque no interrumpieron los vínculos culturales, sociales y económicos construidos durante siglos. Con el paso del tiempo, esa relación se transformó, haciendo que a las raíces históricas y lingüísticas se le sumaran las grandes corrientes migratorias españolas hacia la Argentina, la consolidación de relaciones diplomáticas y, más recientemente, una creciente integración comercial y empresarial.
Tal como se mencionó en esta nota del Informativo Semanal N° 2211, los vínculos entre ambos países se expresan con fuerza en el plano demográfico. En 2025, Argentina concentró la mayor cantidad de ciudadanos españoles residentes fuera de España, con más de 505.000 personas, por encima de Francia y Estados Unidos. A su vez, España se consolidó como el principal destino europeo de la emigración argentina, con más de 328.000 residentes nacidos en nuestro país, que conforman la sexta colectividad extranjera más numerosa del país ibérico.
En materia económica, España ocupa un lugar destacado entre los socios comerciales europeos de nuestro país y emerge como un destino relevante para las exportaciones argentinas, en particular para productos agroindustriales. Asimismo, es uno de los principales orígenes de inversión extranjera directa. Por ello, en el marco de la final de la Copa del Mundo, resulta interesante detenerse en la dimensión económica de un vínculo que, además del comercio y las inversiones, se sostiene sobre una historia, una cultura y una sociedad profundamente entrelazadas.
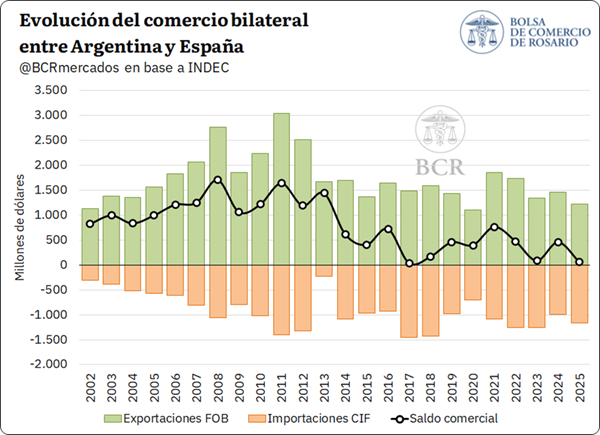
La estrecha relación entre ambos países se refleja en su intercambio comercial, que a lo largo de las últimas décadas se mantuvo favorable para la Argentina de manera ininterrumpida. En este sentido, desde 2002 en adelante, nuestro país registró un saldo comercial positivo con España en todos los años, alcanzando un máximo de US$ 1.712 millones en 2008.
En cuanto a los datos más recientes, el comercio bilateral alcanzó US$ 2.393 millones en 2025, con exportaciones argentinas por US$ 1.226 millones e importaciones desde España por US$ 1.167 millones. De este modo, el saldo volvió a ser favorable para nuestro país, con un superávit de US$ 58,5 millones, prolongando una tendencia que caracterizó históricamente al vínculo comercial bilateral.
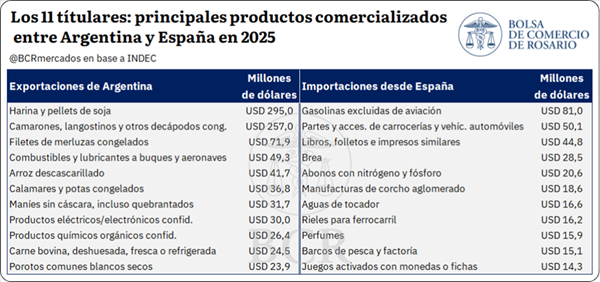
En este contexto, el comercio bilateral entre Argentina y España también permite armar su propia formación con los once titulares: los productos con mayor peso en el intercambio comercial en 2025. Por el lado de las exportaciones de Argentina, la formación presenta un marcado perfil agroindustrial y pesquero. La harina y los pellets de soja encabezan el ranking, con ventas por US$ 295 millones, seguidos por los camarones, langostinos y otros decápodos congelados, que alcanzaron los US$ 257 millones. En conjunto, ambos productos explicaron cerca del 45% de las exportaciones hacia España.
Más atrás se ubicaron los filetes de merluza congelados, con US$ 71,9 millones, el aprovisionamiento de combustibles y lubricantes a buques y aeronaves, con US$ 49,3 millones, y el arroz descascarillado, con US$ 41,7 millones. También tuvieron una participación relevante los calamares y potas congelados, el maní sin cáscara, la carne bovina y los porotos blancos secos, lo que refleja el fuerte peso de los alimentos y productos agroindustriales dentro de la canasta exportadora argentina.
En sentido inverso, las importaciones desde España muestran una composición más diversificada y con presencia de bienes industriales. Las gasolinas excluidas de aviación lideraron las compras, con US$ 81 millones, seguidas por las partes y accesorios de carrocerías y vehículos automóviles, con US$ 50,1 millones, y los libros, folletos e impresos similares, con US$ 44,8 millones. Entre los principales productos también aparecen brea, fertilizantes con nitrógeno y fósforo, manufacturas de corcho, perfumes, rieles ferroviarios y barcos de pesca.
De este modo, los once títulares de cada país dejan en evidencia una relación complementaria, donde Argentina se posiciona principalmente como proveedora de alimentos, productos pesqueros y bienes agroindustriales, mientras que España abastece al mercado argentino con combustibles, manufacturas y bienes de elaboración industrial.
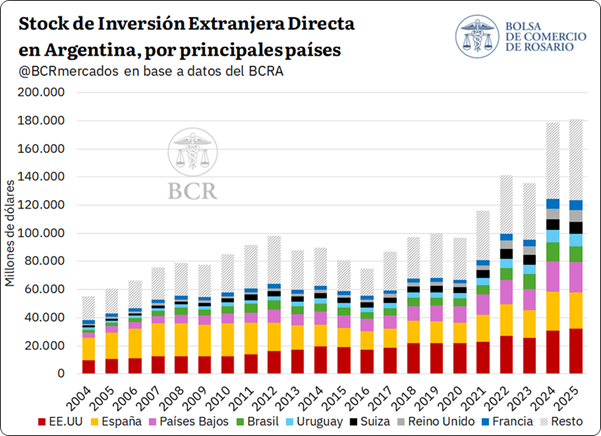
Además del intercambio comercial, la relación entre Argentina y España presenta una dimensión financiera y empresarial de gran relevancia. Al cierre de 2025, el stock de inversión extranjera directa en Argentina ascendió a US$ 181.037 millones. España explicó US$ 25.715 millones, equivalentes al 14% del total, y se ubicó como el segundo principal origen de la IED, detrás de Estados Unidos. De esta manera, tal como se menciona en el Informativo Semanal N° 2249, España es el principal país inversor de la Unión Europea en el país y explica más de un tercio del total de las inversiones que se registran desde dicha región económica.
La presencia española posee, además, un marcado carácter histórico. En 2004, España era el principal inversor extranjero en Argentina y concentraba cerca del 29% del stock total. Aunque su participación se redujo con el crecimiento de las inversiones provenientes de otros países, el capital español mantiene un lugar central. Tras tocar un mínimo en 2016, el stock se recuperó y alcanzó un máximo de US$ 27.508 millones en 2024, situación que lo posiciona como uno de los principales socios de largo plazo de la economía argentina.
Por último, considerando el tipo de inversiones que se reciben desde España, es el principal país extranjero con más stock de capital invertido en las siguientes actividades económicas en 2025: “industria manufacturera” (US$ 9.284 millones), “Sociedades captadoras de depósitos” (US$ 4.700 millones), “Otros intermediarios financieros” (US$ 1.812 millones), “agricultura, ganadería, caza y silvicultura” (US$ 1.587 millones), “servicios inmobiliarios” (US$ 581 millones), entre otros.
Así, mientras Argentina y España se preparan para definir la Copa del Mundo dentro de la cancha, fuera de ella mantienen un vínculo construido durante siglos y sostenido por el movimiento de personas, bienes y capitales. El domingo serán rivales por noventa minutos; más allá del resultado, seguirán siendo socios unidos por una extensa historia compartida.
El Gobierno nacional avanzó con una nueva desregulación del comercio exterior al reformar el régimen aduanero aplicable a los envíos postales. A través del Decreto 604/2026, publicado este jueves en el Boletín Oficial, la administración de Javier Milei eliminó el límite de valor para las exportaciones comerciales realizadas por vía postal y unificó el tratamiento tributario de las importaciones sin finalidad comercial, con una franquicia de hasta US$400 por envío.
La decisión busca simplificar las operaciones de comercio exterior para pequeños productores, emprendedores y comerciantes que utilizan el correo como canal de venta internacional, al tiempo que elimina diferencias impositivas que existían entre el operador postal oficial y los servicios de courier privado.
Hasta ahora, las exportaciones comerciales por correo carecían de una reglamentación específica, una situación que, en la práctica, impedía que empresas y emprendedores argentinos aprovecharan los mecanismos simplificados previstos por la Unión Postal Universal (UPU), organización de la que Argentina forma parte desde 1887. Con la modificación normativa, las exportaciones comerciales enviadas por vía postal ya no estarán sujetas a límites de valor y será la Agencia de Recaudación y Control Aduanero (ARCA) la encargada de establecer las normas operativas para su implementación.
En paralelo, el decreto elimina una de las principales asimetrías del sistema postal argentino. Hasta la entrada en vigencia de la norma, las compras realizadas mediante el operador postal oficial tributaban una tasa equivalente al 50% del valor de la mercadería, mientras que los envíos gestionados por couriers privados gozaban de una franquicia de hasta US$400 por envío, con un máximo de cinco operaciones anuales por persona.
Con la reforma, ese esquema queda unificado. Tanto los envíos ingresados por el operador postal oficial como aquellos canalizados por empresas privadas estarán exentos del pago de derechos de importación y de la tasa de estadística hasta un valor FOB de US$400 por envío, manteniéndose el límite de cinco operaciones por año para personas humanas. Si el valor supera ese monto, únicamente el excedente tributará conforme al régimen general.
La norma también deroga el artículo 8° del Decreto 161/99, que establecía la tasa del 50% para las compras ingresadas mediante el Correo Argentino, eliminando una diferencia que durante años fue cuestionada por generar condiciones desiguales entre los distintos operadores logísticos.
Otro de los cambios incorpora un procedimiento más ágil para el despacho aduanero. Desde ahora, el operador postal quedará habilitado automáticamente para actuar como representante del destinatario durante el proceso de nacionalización de la mercadería, salvo que éste manifieste expresamente su intención de realizar el trámite por cuenta propia antes del ingreso del envío al país.
La reforma también contempla un régimen específico para las exportaciones postales destinadas a ayuda familiar o envío de obsequios personales. En esos casos, las operaciones estarán exentas de tributos a la exportación siempre que el valor acumulado mensual remitido por una misma persona no supere los US$5.000.
Desde el Ministerio de Economía sostuvieron que la medida apunta a reducir costos administrativos, brindar mayor previsibilidad a quienes compran productos en el exterior y abrir nuevas oportunidades para que pequeñas empresas y emprendedores puedan comercializar bienes en mercados internacionales mediante un esquema aduanero simplificado.
La modificación se inscribe dentro de la estrategia oficial de desregulación del comercio y simplificación de trámites, con el objetivo de reducir barreras operativas, ampliar el acceso al comercio electrónico internacional y facilitar la inserción de productores argentinos en los mercados globales mediante herramientas compatibles con los estándares de la Unión Postal Universal.
La entrada en vigencia del Acuerdo Interino de Comercio (AIC) entre el Mercosur y la Unión Europea inaugura una nueva etapa para el comercio exterior argentino. Con un mercado integrado por 31 países y cerca del 20% del Producto Bruto Interno mundial, el entendimiento crea una de las mayores áreas de libre comercio del planeta y redefine el escenario para las economías regionales agroindustriales, que encuentran en Europa uno de sus principales destinos de exportación.
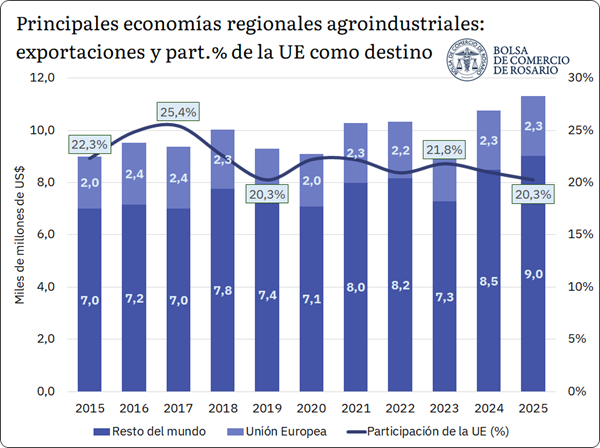
El informe elaborado por la Bolsa de Comercio de Rosario (BCR) sostiene que la apertura comercial llega en un momento favorable para el sector. Durante 2025, las economías regionales alcanzaron un récord histórico de exportaciones por US$ 11.313 millones, mientras que la Unión Europea concentró el 20,3% de esos envíos, consolidándose como el segundo mercado más importante para estos productos.
Con el acuerdo Mercosur-UE en vigencia, se abren oportunidades para las economías regionales en un mercado que ya hoy absorbe cerca del 20% de sus ventas externas, impulsando una oferta agroindustrial que viene de alcanzar un récord en exportaciones.
1. Presencia de las Economías Regionales Agroindustriales en la Unión Europea
Desde el 1 de mayo de 2026, se encuentra en vigencia el Acuerdo Interino de Comercio (AIC) entre el Mercosur y la Unión Europea. Si bien hay una solicitud del Parlamento Europeo para que el Tribunal de Justicia de la Unión Europea dictamine la validez de la división del acuerdo original en dos instrumentos jurídicos separados, la aplicación práctica del acuerdo comercial es legalmente válida. El mismo equivaldría a una de las zonas de libre comercio más importantes del mundo al agrupar 31 países (27 de la UE y 4 del Mercosur) y representar casi el 20% del PIB global.
Al analizar las implicancias de este acuerdo, es importante destacar que libera el 100% de los bienes industriales y el 82% de los bienes agrícolas para ingresar a la Unión Europea. Asimismo, para los bienes agrícolas que no tienen liberalización total, se establecen cuotas de acceso. Es en este marco que interesa evaluar cuál es el relacionamiento actual que tiene Argentina con la UE en materia de exportaciones de productos regionales agroindustriales y profundizar en posibles impactos sectoriales. (BCR, 2026b; BCR, 2025)
Tal como se ve en el siguiente gráfico, las economías regionales agroindustriales vienen de alcanzar un récord en sus exportaciones con USD 11.313 millones en 2025 y una tendencia creciente importante en los últimos dos años. Si se hace foco en materia de destinos, la Unión Europea es fundamental. Este bloque no solo es el segundo destino de exportación más importante para el país, concentrando el 9,3% de los despachos totales a 2025, sino que además absorbe el 20,3% del total exportado por las economías regionales. (BCR, 2026a)
Más allá de lo comentado anteriormente, entre 2015 y 2025, las exportaciones de las principales economías regionales crecieron más de un 21%, mientras que los envíos a la Unión Europea “tan solo” un 10%, lo que representa una caída en la participación del bloque de más de un 9% en una década. Este comportamiento consolida una tendencia decreciente que tocó un piso en 2025, escenario que contrasta con los niveles de principios de milenio, cuando en 2003 el mercado europeo concentraba el 31,6% de los envíos regionales argentinos.
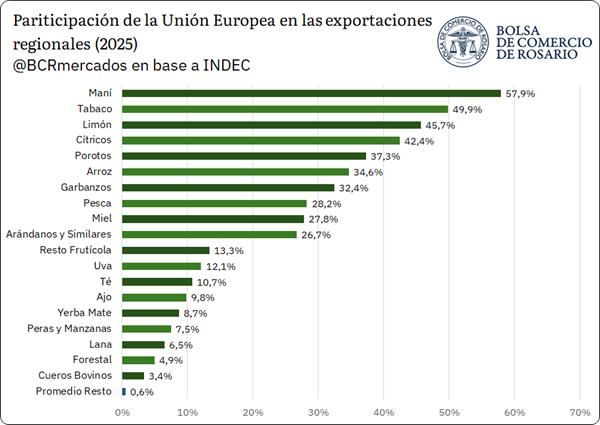
Dada esta tendencia, el nuevo acuerdo entre el Mercosur y la Unión Europea emerge como una oportunidad para aumentar la presencia de productos regionales argentinos en el bloque. Al respecto, el análisis por complejo correspondiente a 2025 revela una marcada heterogeneidad en el grado de exposición al mercado europeo. Tal como se observa en el siguiente gráfico, hay complejos agroindustriales regionales que registran una alta concentración en la Unión Europea: el maní destina el 57,89% de sus exportaciones a ese bloque, seguido por el tabaco (49,85%), el limón (45,69%) y los otros cítricos (42,44%).
En una franja intermedia se ubican porotos (37,29%), arroz (34,64%), pesca (28,24%), mientras que, en el extremo opuesto, se encuentra un amplio conjunto de complejos con una presencia más acotada en el mercado europeo, todos por debajo del 13%. Entre ellos se identifican el resto frutícola, uva, té y hasta los cueros bovinos. El promedio del resto de los complejos se ubica en apenas 0,57%.
En conjunto, se evidencia que el peso del mercado europeo varía de forma significativa según el complejo considerado. De esta forma, dependiendo del programa de desgravaciones arancelarias y diferentes modificaciones en los esquemas de relacionamiento comercial a nivel de complejo y productos, existe un potencial de profundizar nuestra competitividad en algunos sectores. En otros en los cuales hoy la presencia es acotada, si las condiciones mejoran y la demanda acompaña, un potencial de incrementar las exportaciones de un mayor abanico de productos regionales agroindustriales.
2. Dimensiones del acuerdo para evaluar impactos sectoriales
Si bien el acuerdo de libre comercio entre el Mercosur y la Unión Europea ofrece una oportunidad para dinamizar las exportaciones agroindustriales, su impacto sectorial puede ser diferencial.
El beneficio para cada complejo agroindustrial dependerá estrictamente de sus condiciones particulares: el diseño específico de cupos y aranceles, las regulaciones técnicas, el posicionamiento de sus marcas de origen y sus ventajas competitivas iniciales.
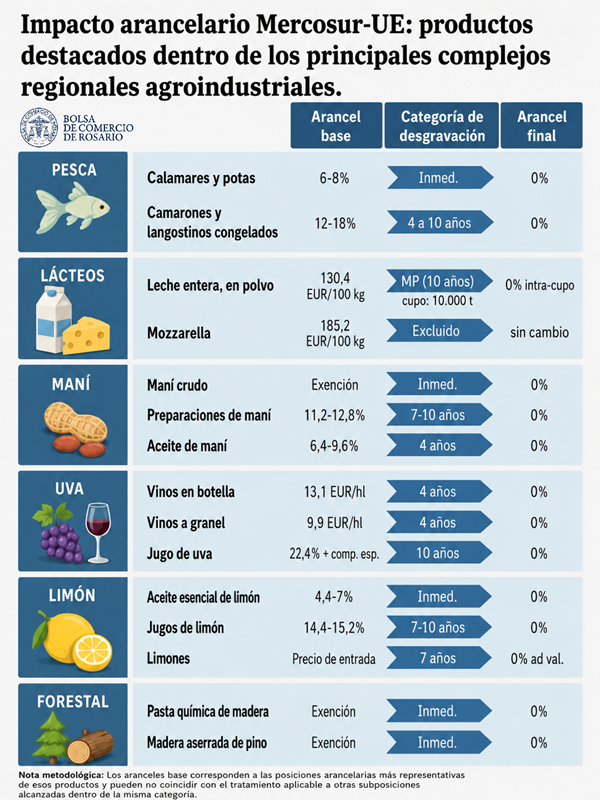
Siguiendo en la misma línea, para evaluar el impacto del acuerdo, el primer eje de análisis debe ser necesariamente arancelario. Esto implica identificar, para cada producto y posición arancelaria, cuál era el arancel base previo al acuerdo, cuál es el cronograma de desgravación acordado y en qué plazo se alcanza la eliminación total o parcial del derecho de importación. Dos productos pueden quedar alcanzados por una reducción arancelaria, pero tener impactos muy distintos según el punto de partida y el ritmo de eliminación, ya que algunos tienen eliminación inmediata, mientras otros desgravan gradualmente en plazos de 4, 7, 8, 10 o hasta 15 años, además de contemplar excepciones o tratamientos especiales.
Por ejemplo, para el caso de la pesca el efecto es directo: productos relevantes para su canasta exportadora obtienen acceso libre de aranceles de forma inmediata desde la entrada en vigor del acuerdo, como la merluza hubbsi y las vieiras. Lo mismo ocurre para el caso del complejo limón, en donde el aceite esencial de limón, uno de los principales productos de exportación del complejo, podría ingresar al mercado europeo inmediatamente sin aranceles.
Esta ventana se extiende a otros bienes regionales clave como el aceite de maní, el vino (embotellado y a granel) y los limones. Para estos productos, el acuerdo contempla la eliminación total de aranceles en un período de transición de 4 a 7 años, facilitando un acceso libre al bloque comunitario.
Sumado al desarme arancelario, la magnitud del acceso real estará condicionada por los cupos asignados a cada producto. De este modo, la desgravación impositiva ve limitado su impacto si los volúmenes permitidos son reducidos frente a la capacidad exportadora real del complejo. A modo de ejemplo, en el caso de la leche entera en polvo, el principal producto exportador del sector lácteo, la mejora arancelaria se encuentra sujeta a un cupo máximo para todo el Mercosur de 10.000 toneladas anuales hacia el décimo año de vigencia del acuerdo. Este volumen contrasta significativamente con la escala del sector, considerando que el complejo argentino despachó más de 60.000 toneladas de este producto al mundo solo en el primer cuatrimestre de este año.
Una dimensión estratégica adicional corresponde a las indicaciones geográficas, herramientas que hacen distinguible la calidad regional de un producto, la reputación territorial y las denominaciones de origen. En algunos complejos regionales, el beneficio del acuerdo trasciende de la mejora arancelaria e impacta en una mayor protección legal y comercial del origen territorial. Esto es importante en productos donde el lugar de producción funciona como atributo de calidad, diferenciación o identidad, como vinos, yerba mate, cordero patagónico, chivito criollo, dulces regionales o salames con reconocimiento local.
Asimismo, las normas sanitarias y fitosanitarias condicionarán el impacto efectivo del acuerdo en la medida de que cada complejo pueda cumplir con las exigencias regulatorias del mercado de destino: certificaciones sanitarias, trazabilidad, normas de calidad, etiquetado, etc. El acuerdo en sí incorpora mecanismos de cooperación, transparencia y facilitación para evitar que estas exigencias se conviertan en obstáculos sin justificación al comercio.
De igual forma, la dimensión logística relacionada con los tiempos aduaneros (documentación, costos logísticos, habilitaciones) suele ser un factor relevante para los productos perecederos, como vinos, frutas, pesca o alimentos frescos. El nuevo acuerdo entre la Unión Europea y Mercosur señala que las mercaderías perecederas tendrían trato prioritario en la liberación aduanera.
En este punto, cabe señalar que las autoridades argentinas de distintas áreas fueron articulando acciones para facilitar las gestiones que deben enfrentar las exportaciones destinadas a la Unión Europea. De entre ellas, cabe mencionar: a) la habilitación aduanera para que la declaración de origen se haga como un sistema de autocertificación de origen, declarado en la factura comercial o en el documento de embarque; b) la interoperabilidad de los certificados sanitarios y fitosanitarios del SENASA requeridos por la UE en forma 100% digital para frutas, hortalizas y productos de pesca con cruce de datos con el sistema aduanero europeo TRACES; c) sistema de consultas mensuales del estado de posiciones arancelarias para productos bajo cuotas y en el caso de productos sensibles bajo cuotas el consumo de los contingentes preferenciales se liquida y asigna automáticamente en el Sistema Malvina al consignar el código del acuerdo; y d) perfiles de riesgo optimizados según empresas para evitar controles de carga con inspección presencial innecesarias en productos perecederos.
A su vez, un último aspecto a considerar es la competitividad en ambas direcciones: evaluar las oportunidades exportables argentinas frente a la sensibilidad de la producción local ante el ingreso de bienes europeos, especialmente en sectores donde la UE se consolida como un productor clave (como lácteos, vinos, alimentos procesados). Asimismo, la velocidad del impacto dependerá de la inserción comercial previa. Si el bloque europeo ya es un destino clave, la mejora en márgenes y competitividad será inmediata; caso contrario, representará un desafío de mediano plazo que exigirá desarrollar canales y adaptar la oferta.
3. Oportunidades y desafíos para las principales economías regionales argentinas
En relación con las dimensiones de análisis, desde un inicio pueden advertirse algunos sectores que podrían consolidarse claramente como “ganadores” con el nuevo acuerdo, mientras que se identifican algunos otros con mayores riesgos a afrontar.
En este sentido, para el caso de la pesca el impacto es directo en aquellos productos donde el sector ya tiene una fuerte presencia en el bloque europeo. En particular, el acuerdo tendría un resultado positivo en los langostinos congelados, el principal producto de exportación de la pesca argentina, que de tener un arancel base de hasta 18% para ingresar a la UE pasaría de forma progresiva al 0% en 4 años, libre de cupos, lo que representa una clara mejora para los márgenes del sector.
En la misma línea, el complejo manisero aparece como uno de los casos más representativos de un sector que ya cuenta con una inserción consolidada en el bloque y que podría profundizarla, ya que Argentina es el origen de buena parte del maní que consume Europa. Si bien el maní en grano ya ingresaba en condiciones relativamente favorables, el verdadero margen de mejora se concentra en los productos industrializados, como el aceite de maní, el maní tostado y la manteca de maní, donde la desgravación arancelaria progresiva abre la puerta a escalar en valor agregado.
Otro ejemplo ilustrativo es la miel, producto que está mostrando un gran dinamismo exportador y cuyo principal bien exportado es la miel natural con casi el 98% de los envíos del sector al exterior. Al representar el bloque europeo uno de los principales destinos del sector, con un 28% del total exportado, el acuerdo genera mejoras arancelarias claras: la miel natural pasa de enfrentar un arancel base de 17,3% a poder ingresar con arancel cero dentro de un cupo Mercosur de 45.000 toneladas. Ya para el mes de mayo, el sector argentino logró completar el cupo previsto para nuestro, aunque mientras el Mercosur siga negociando el reparto por país, el llenado de la cuota se completará bajo criterio FIFO (primero en entrar, primero en salir). En este caso, se destaca que Argentina viene de exportar en total 90.000 toneladas en 2025, por lo que si se logra obtener una cuota relevante podría generarse una oportunidad concreta para el sector.
Un caso distinto, pero igualmente ilustrativo, es el del complejo foresto-industrial. A diferencia del maní, se trata de un sector que hoy muestra un bajo nivel de inserción en el mercado europeo, pero con un potencial de crecimiento significativo. Si bien los productos más exportados por el sector ya se encontraban exentos, como la pasta química de madera y la madera aserrada de pino, se abre la oportunidad para otros productos como madera contrachapada, tableros de fibra, papel y cartón, que parten de aranceles positivos y acceden a cronogramas de desgravación gradual. En este caso, el desafío no parece limitarse a la reducción arancelaria, sino a la capacidad del sector para diversificar su oferta exportable y consolidar presencia efectiva en el mercado europeo.
El caso vitivinícola, por su parte, combina oportunidades claras con desafíos competitivos. Por el lado positivo, el acuerdo mejora el acceso de los vinos argentinos a la UE mediante la reducción y eliminación gradual de aranceles, facilita prácticas enológicas y de etiquetado, y refuerza la protección de las indicaciones geográficas argentinas, un activo central para las regiones productoras. Sin embargo, la apertura opera en ambas direcciones: el acuerdo también habilita el ingreso gradual de vinos europeos al mercado del Mercosur lo que podría presionar los márgenes de la industria local justamente en su mercado de exportación más relevante. Esto, teniendo en cuenta que los vinos europeos ya vienen creciendo en términos de presencia comercial en el Mercosur.
El sector lácteo representa, en cambio, el caso de una apertura más bien defensiva, donde las oportunidades quedan acotadas. Si bien productos como la leche en polvo y distintos tipos de quesos obtienen acceso preferencial al mercado europeo, este beneficio se encuentra limitado por cupos arancelarios administrados a nivel regional, lo que reduce su impacto frente a la escala potencial del complejo argentino. A esto se suma una doble presión: por un lado, la fuerte competitividad de los lácteos europeos, que ingresarán al mercado regional con aranceles decrecientes en segmentos donde la UE es líder; por el otro, la protección de indicaciones geográficas europeas, que podría exigir adaptaciones comerciales en ciertos productos y denominaciones, aunque el acuerdo contempla excepciones y condiciones específicas para usuarios previos en algunos casos, como ocurre con términos vinculados al Parmigiano Reggiano o Gruyère.
En conjunto, estos casos sintetizan la lógica diferenciada que atraviesa al acuerdo para las economías regionales argentinas. En todos ellos, el aprovechamiento efectivo dependerá de las condiciones particulares de cada complejo y de su capacidad para adaptarse a las exigencias del nuevo escenario comercial.