coparticipación

Presupuesto 2027: erogaciones en Misiones por $ 3,43 billones y proyectos por $ 13.383 millones

Compartí esta noticia !

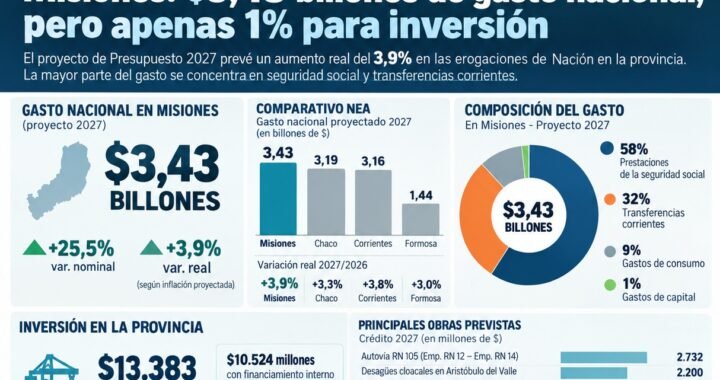
El proyecto de Presupuesto Nacional 2027 prevé gastos de la Administración Nacional por $3,43 billones localizados en Misiones, un incremento nominal del 25,5% respecto de 2026. Descontada la inflación contemplada en las propias proyecciones oficiales, la variación equivale a una mejora real del 3,9%.

El dato coloca a Misiones con el mayor volumen de gasto nacional previsto entre las cuatro provincias del NEA y también con el mayor crecimiento real de la región.

Pero hay una distinción central: los $3,43 billones no son recursos que recibirá el Gobierno de Misiones.

La cifra representa el conjunto de erogaciones que la Administración Nacional proyecta realizar dentro de la provincia. Allí se computan desde jubilaciones y pensiones hasta salarios de agentes nacionales, adquisición de bienes y servicios, transferencias y proyectos de inversión.

De hecho, la composición del gasto muestra dónde estará concentrado el grueso de los recursos: 58% corresponde a prestaciones de la seguridad social y otro 32% a transferencias corrientes. Los gastos de consumo representan el 9%, mientras que apenas el 1% está vinculado con gastos de capital.

Es decir, nueve de cada diez pesos del gasto nacional previsto en Misiones estarán concentrados entre seguridad social y transferencias corrientes.
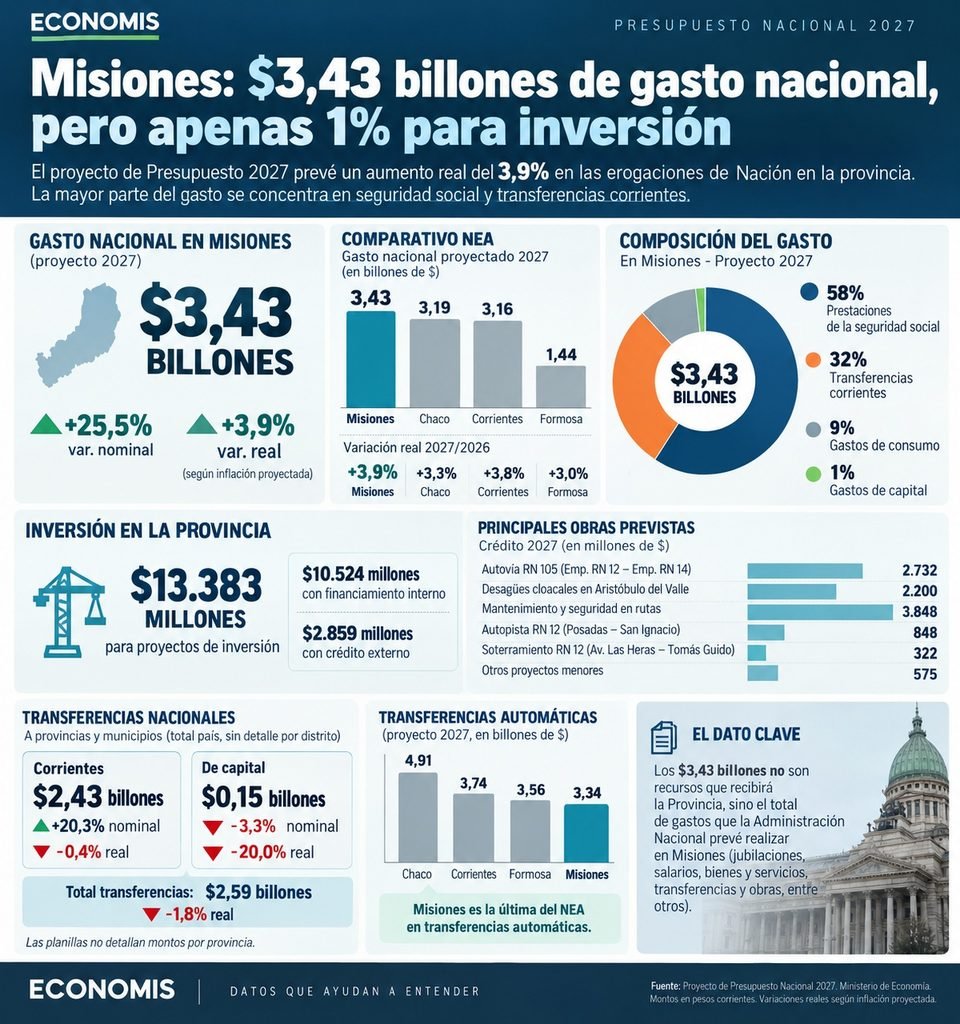
Dentro del Nordeste, Misiones aparece con la mayor asignación territorial, con $3,43 billones. Le siguen Chaco, con $3,19 billones; Corrientes, con $3,16 billones; y Formosa, con $1,44 billones.

La provincia también encabeza la variación real prevista para 2027. El crecimiento del 3,9% para Misiones se ubica apenas por encima del 3,8% proyectado para Corrientes, mientras que Chaco tendría una mejora del 3,3% y Formosa del 3%.

El proyecto de Presupuesto fija en torno a $202 billones los gastos corrientes y de capital de la Administración Nacional para 2027.

Apenas $13.383 millones para proyectos de inversión

La distancia entre el volumen global de gasto y la inversión directa aparece con mayor claridad al observar las obras previstas.

Las planillas anexas contemplan para Misiones unos $13.383 millones destinados a proyectos de inversión durante 2027. De ese monto, $10.524 millones tendrían financiamiento de fuentes internas —Tesoro Nacional, transferencias internas y recursos propios— y otros $2.859 millones provendrían de crédito externo.

Entre los proyectos incluidos aparece la construcción de viviendas sustentables adaptadas a la zona bioclimática muy cálida de Puerto Iguazú, además de diferentes intervenciones sobre las rutas nacionales 12 y 105.

Para la autovía de la ruta nacional 105, entre la rotonda de la RN12 y la conexión con la RN14, se proyectan $2.732 millones.

También figuran $2.200 millones para desagües cloacales en Aristóbulo del Valle y partidas para mantenimiento y seguridad vial.

Otro de los proyectos relevantes es la continuidad de la autopista sobre la ruta nacional 12 entre Posadas y San Ignacio, con $848 millones previstos para el ejercicio.

Las planillas también incorporan el soterramiento de la RN12 entre las avenidas Las Heras y Tomás Guido, en Posadas. En este caso resulta importante distinguir entre el costo o monto total a devengar del proyecto y el crédito correspondiente específicamente al ejercicio 2027.

Entre las inversiones identificadas también aparecen obras de conservación, mantenimiento y refuerzo de los puentes sobre los arroyos Ita-Curuzú y Caraguatay, sobre la RN12, y la construcción del edificio para el Servicio de Salvamento y Extinción de Incendios del aeropuerto de Posadas.

La inclusión de una obra en el proyecto presupuestario, de todos modos, no implica que la totalidad de su costo vaya a ejecutarse durante 2027. Los proyectos plurianuales pueden distribuir sus desembolsos entre distintos ejercicios.

El Presupuesto también anticipa un escenario restrictivo para las transferencias no automáticas destinadas a provincias y municipios.

A nivel nacional, las transferencias corrientes alcanzarían $2,43 billones, con un incremento nominal del 20,3% pero una caída real del 0,4%.

El ajuste sería considerablemente mayor en las transferencias de capital, vinculadas principalmente con inversión y obras: llegarían a $150.000 millones, con una baja nominal del 3,3% y una contracción real del 20%.

Sumadas ambas categorías, Nación proyecta transferir $2,59 billones a provincias y municipios, lo que representaría una reducción real del 1,8%.

Las planillas disponibles no discriminan en este apartado cuánto correspondería específicamente a Misiones.

Misiones, última del NEA en transferencias automáticas

El panorama cambia cuando se observan los recursos automáticos que reciben las provincias, principalmente a través de la coparticipación federal.

Para Misiones se proyectan $3,34 billones, la cifra más baja entre las cuatro provincias del Nordeste.

Chaco recibiría $4,91 billones; Corrientes, $3,74 billones; y Formosa, $3,56 billones.

La diferencia vuelve a exponer una particularidad estructural de Misiones dentro del esquema de distribución federal: aunque lidera el NEA en gasto nacional territorializado previsto para 2027, queda última en la región cuando se observan los recursos automáticos que ingresan directamente a las arcas provinciales.

Son dos cuentas distintas y no deberían confundirse. Los $3,43 billones corresponden al gasto que Nación proyecta realizar dentro del territorio misionero, buena parte del cual está compuesto por jubilaciones y otras prestaciones. Los $3,34 billones, en cambio, corresponden a recursos automáticos que efectivamente ingresarían a la Provincia.

Así, el Presupuesto 2027 presenta para Misiones una paradoja: más gasto nacional territorializado y una mejora real respecto de 2026, pero una participación muy reducida de la inversión dentro de ese volumen y el menor monto de transferencias automáticas del NEA.

Todo dependerá, además, de dos instancias posteriores: primero, de las modificaciones que pueda sufrir el proyecto durante su tratamiento en el Congreso; después, del grado de ejecución efectiva de las partidas durante 2027.
Compartí esta noticia !

La sangría continúa: Misiones perdió casi $ 1 billón desde diciembre de 2023

Compartí esta noticia !

Entramos en el cierre del tercer trimestre y la economía real no da señales claras de recomposición. En abril, el ministro de Economía, Luis Caputo afirmó que “los próximos 18 meses serán los mejores que Argentina haya visto en las últimas décadas”, pero ya transcurrieron mayo, junio, julio y agosto sin que se registren mejoras significativas. Mientras la economía continúa transitando un escenario de fuerte heterogeneidad sectorial, las cajas provinciales siguen sangrando.

Si se observan las tres principales fuentes de financiamiento de Misiones, la situación muestra comportamientos dispares entre sus componentes, aunque el resultado general es claramente negativo. Los fondos provenientes de transferencias automáticas (principalmente coparticipación) dejaron de caer, pero tampoco exhiben una recuperación sostenida: cerraron agosto con una variación real interanual del 0,0%. A su vez, las transferencias no automáticas nacionales crecieron 388% interanual, aunque ese salto constituye, en buena medida, un espejismo estadístico debido a una base de comparación históricamente baja y no representa una mejora sustancial para las cuentas provinciales.

Por su parte, y aquí aparece quizás el dato más grave de la situación fiscal, la recaudación propia de Misiones cayó 21,4% real en el octavo mes del año, acumulando dieciocho meses consecutivos de bajas. De ellas, trece fueron de doble dígito y cinco de los últimos ocho meses superaron el -20,0%. Si se agrupan esas tres fuentes de financiamiento, Misiones recibió en agosto un total de $ 315.285 millones, una cifra que se ubicó 6,3% por debajo, en términos reales, de igual mes del año anterior.

Agosto refleja, en parte, una dinámica que atraviesa todo el año y que no se limita a ese mes puntual. Si el análisis se extiende al acumulado de los primeros ocho meses de 2026, el panorama no sólo no mejora, sino que se profundiza. Entre enero y agosto, Misiones recibió por los tres conceptos mencionados un total de $ 2.399.132 millones que, medidos en moneda constante, representan una caída del 6,6% respecto de igual período de 2025.

Ese descenso equivale a una pérdida de $ 180.501 millones en lo que va del año. Pero lo más relevante es su composición: las transferencias automáticas registran una baja del 1,1%, con una pérdida cercana a los $ 19.000 millones; los envíos no automáticos crecen lo suficiente como para recuperar poco más de $ 38.000 millones, mientras que la recaudación propia se desploma 20,6%, provocando una pérdida de $ 200.300 millones.

Si 2026 muestra un desempeño negativo respecto de 2025, la comparación con los años anteriores permite dimensionar aún más la magnitud del deterioro. Frente a 2024, los recursos caen 5,5%, explicado en su totalidad por el descenso de la recaudación propia. Pero contra 2023, la merma alcanza el 20,4%: las transferencias automáticas retroceden 11,0%, las no automáticas se desploman 65,4% y la recaudación propia cae 30,9%. ¿El resultado? Una pérdida de recursos que asciende a $ 659.212 millones a precios actuales. Poco más de la mitad de ese deterioro (52%) se explica por la caída de la recaudación local, mientras que el 48% restante corresponde al descenso de los fondos nacionales.

Para comprender mejor la situación actual, resulta útil observar el ingreso total promedio mensual de los tres componentes agrupados, siempre medidos en moneda constante. En 2023 alcanzaba los $ 404.250 millones; cayó a $ 340.603 millones en 2024, mostró una leve recuperación hasta los $ 344.411 millones en 2025 y volvió a descender a $ 321.848 millones en lo que va de 2026. Es decir, los recursos vuelven a caer incluso después de la tenue recuperación observada el año pasado.

Sin embargo, existen diferencias importantes entre los distintos componentes. Las transferencias automáticas replican el patrón general, aunque con menor intensidad: pasaron de un promedio mensual de $ 246.011 millones en 2023 a $ 211.945 millones en 2024; luego mostraron una recuperación parcial hasta los $ 221.172 millones en 2025 y volvieron a descender a $ 218.837 millones en 2026.

La recaudación propia, en cambio, no dejó de perder terreno en ningún tramo. Pasó de $ 139.846 millones mensuales en 2023 a $ 125.000 millones en 2024; luego descendió a $ 121.692 millones en 2025 y apenas alcanza los $ 96.646 millones en lo que va de 2026. Se trata de una caída ininterrumpida año tras año y de un deterioro que todavía no encuentra piso.

Las transferencias no automáticas constituyen el capítulo más drástico en términos relativos. De un promedio mensual de $ 18.392 millones en 2023 se hundieron por debajo de los $ 4.000 millones desde 2024 en adelante, aunque en 2026 alcanzan los $ 6.365 millones debido a ciertos desembolsos puntuales. Aun así, permanecen muy lejos de los niveles registrados en 2023.

Esta distinción entre los tres conceptos no es un detalle técnico, sino una de las claves para comprender qué está ocurriendo en Misiones. Las transferencias automáticas y la recaudación propia dependen, en última instancia, del nivel de actividad económica. Las primeras se nutren de impuestos nacionales como IVA y Ganancias, cuyos niveles están vinculados a la evolución del consumo y la producción; la segunda tiene como principal pilar a Ingresos Brutos, un impuesto directamente asociado al desempeño del comercio, la industria y los servicios locales.

El programa económico nacional, centrado desde diciembre de 2023 en el ajuste fiscal y el objetivo de déficit cero, provocó primero una severa recesión en 2024 que hundió ambos conceptos. Desde 2025, en tanto, convive con una recuperación de la actividad que el propio INDEC describe como heterogénea: los sectores que más traccionan el crecimiento agregado (como minería, agro e intermediación financiera) generan una menor base imponible provincial y tienen menor impacto sobre el empleo, mientras que la industria, el comercio minorista y la construcción, actividades con mayor peso en la generación de recursos para una provincia como Misiones, continúan rezagadas o directamente en retroceso. Por eso la recaudación propia no logra siquiera estabilizarse y continúa sin encontrar un piso.

Las transferencias no automáticas, en cambio, responden a otra lógica. No dependen directamente del ciclo económico, sino fundamentalmente de una decisión política. Fueron uno de los instrumentos más rápidos y directos utilizados por el gobierno nacional para reducir el gasto y, por esa razón, su derrumbe es el más pronunciado y estructural de los tres componentes, sin señales de una reversión sostenida.

Puesto en números concretos, el costo acumulado de esta dinámica es contundente. Desde diciembre de 2023 hasta agosto de 2026, la provincia registra una pérdida acumulada de $ 970.509 millones en moneda constante, equivalente a un promedio de $ 29.409 millones perdidos por mes. De ese total, la recaudación propia explica la mayor porción: $ 468.038 millones, casi la mitad de la pérdida acumulada. Las transferencias automáticas representan otros $ 286.123 millones de pérdida y las no automáticas, $ 216.348 millones.

Esa distribución confirma el diagnóstico: el 77% del golpe que recibe la provincia se explica por un modelo económico que no logra reactivar de manera suficiente el consumo, la producción y los sectores con mayor impacto territorial, mientras que el 23% restante responde al fuerte recorte de las transferencias discrecionales decidido por la Nación como parte de su estrategia de ajuste fiscal.

El resultado, a casi mil días del inicio del gobierno libertario, es una provincia que administra $ 970.500 millones menos de recursos, en moneda constante, de los que hubiera dispuesto de sostenerse la trayectoria previa. Así, la dinámica reciente demuestra que, lejos de cerrarse, esa brecha continúa abierta.

Compartí esta noticia !

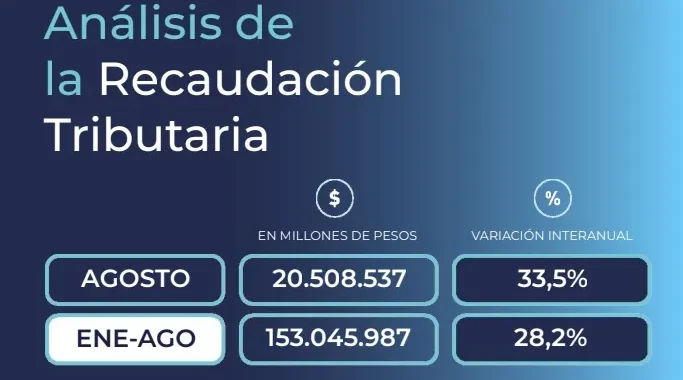
La recaudación tributaria creció 33,5% en agosto y alcanzó $20,5 billones

Compartí esta noticia !

La recaudación tributaria alcanzó en agosto $20.508.537 millones, con un crecimiento nominal del 33,5% interanual, según el informe mensual correspondiente a agosto de 2026. En los primeros ocho meses del año, los recursos acumulados llegaron a $153.045.987 millones, con una variación interanual del 28,2%.

El resultado muestra comportamientos heterogéneos entre los principales tributos. Mientras el Impuesto al Valor Agregado (IVA) avanzó 25,3%, Ganancias aumentó 45,2%, los recursos de la Seguridad Social crecieron 31,9% y los Derechos de Exportación registraron un salto de 155,1%.

IVA y Ganancias marcan dos velocidades

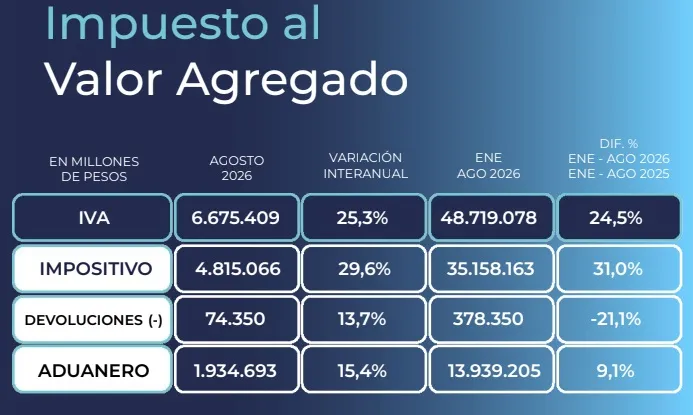
El IVA Neto aportó $6.675.409 millones durante agosto, con una suba interanual del 25,3%. Dentro del impuesto, el componente impositivo creció 29,6%, mientras que el IVA Aduanero aumentó 15,4%. En el acumulado enero-agosto, el IVA Neto alcanzó $48.719.078 millones, 24,5% más que en igual período del año anterior.

El comportamiento del IVA Impositivo estuvo condicionado por mayores reafectaciones netas negativas y por un aumento de las devoluciones del régimen de comercialización de granos. En el componente aduanero, el informe atribuye parte del resultado favorable al incremento del tipo de cambio.

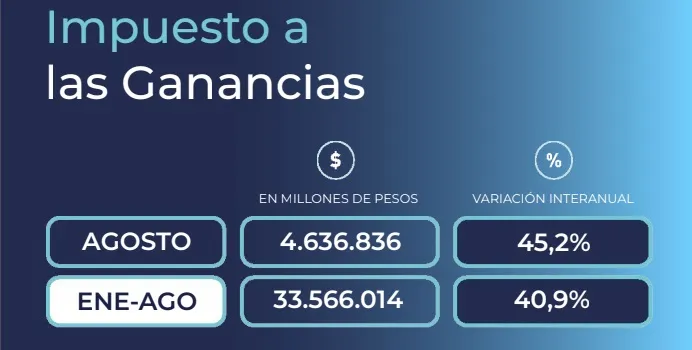
El Impuesto a las Ganancias, en tanto, recaudó $4.636.836 millones y creció 45,2% interanual. Entre los factores positivos aparecieron mayores anticipos de sociedades, una menor utilización de saldos a favor para cancelar otros impuestos y un incremento de las retenciones impositivas.

El resultado de Ganancias también estuvo atravesado por cambios en el calendario de vencimientos. El primer anticipo de personas humanas correspondiente al período fiscal 2026 fue prorrogado a septiembre, mientras que el año anterior había ingresado en agosto. Aun con ese efecto, la recaudación del impuesto mostró una expansión significativa.

Seguridad Social: el dato que conecta recaudación y empleo

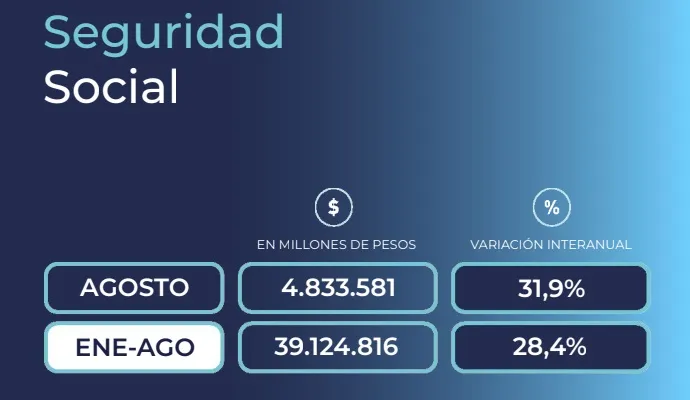
Los ingresos provenientes de la Seguridad Social llegaron a $4.833.581 millones, con un aumento interanual del 31,9%. El informe señala como factor favorable el incremento de la remuneración bruta promedio. En el acumulado de enero a agosto, el sistema aportó $39.124.816 millones, un 28,4% más interanual.

El dato tiene una lectura económica relevante porque vincula la dinámica de los recursos previsionales y laborales con la evolución de las remuneraciones registradas. Además, durante agosto continuaron vigentes instrumentos orientados a estimular la formalización y el empleo registrado, como el Régimen de Incentivo a la Formalización Laboral y el régimen de Promoción de Empleo Registrado.

Retenciones: el salto más fuerte tiene una explicación estadística

Los Derechos de Exportación fueron el componente de mayor crecimiento porcentual. En agosto ingresaron $1.015.506 millones, un 155,1% más que un año atrás. Sin embargo, el salto debe leerse con cautela: la comparación está afectada por una base baja en agosto de 2025, cuando parte de los derechos que habitualmente ingresaban ese mes habían sido adelantados a junio y comienzos de julio debido a una reducción transitoria de alícuotas.

También contribuyeron al resultado el incremento del tipo de cambio, el aumento interanual del precio promedio de buena parte de los productos del complejo sojero y cerealero y de los hidrocarburos, además de mayores exportaciones de combustibles y minerales. Aun con el salto de agosto, el acumulado enero-agosto de Derechos de Exportación mostró una caída del 3,6% interanual, con $5.595.156 millones.

El dato resulta particularmente significativo para las provincias agroindustriales porque las retenciones siguen funcionando como una fuente relevante de recursos nacionales, aunque su comportamiento mensual depende tanto de los niveles de exportación y precios como del calendario de liquidación y las alícuotas vigentes.

Débitos, combustibles e importaciones

El impuesto a los Créditos y Débitos recaudó $1.520.865 millones, con un incremento interanual del 21,5%. El resultado estuvo atenuado por un día hábil menos de recaudación respecto de agosto de 2025 y por la vigencia de nuevas exenciones incorporadas mediante el Decreto 475/2026.

Los Derechos de Importación y otros sumaron $620.591 millones, 7,7% más interanual. El resultado estuvo afectado negativamente por la utilización de créditos vinculados con devoluciones del Impuesto PAIS para cancelar derechos de importación, mientras que el incremento del tipo de cambio operó en sentido positivo.

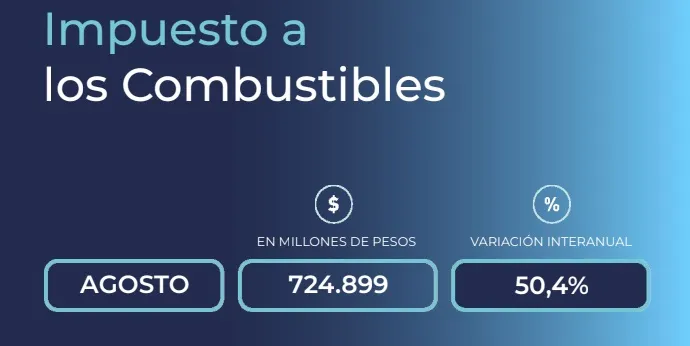
Por su parte, el Impuesto a los Combustibles aportó $724.899 millones y registró un aumento interanual del 50,4%. El informe atribuye el incremento principalmente a las actualizaciones del impuesto.

En Bienes Personales ingresaron $137.797 millones, un 24,8% más que en agosto del año pasado. En este caso, el resultado estuvo asociado al vencimiento del primer anticipo correspondiente al período fiscal 2026.

Una recaudación que crece, pero con composición desigual

El resultado de agosto muestra una recaudación nominal en expansión, aunque con motores diferentes. Ganancias y Seguridad Social exhibieron incrementos relevantes, mientras que el IVA creció por debajo del total de recursos tributarios. Al mismo tiempo, el salto extraordinario de las retenciones responde en buena medida a una comparación interanual condicionada por cambios transitorios en el calendario de pagos.

La lectura económica, por lo tanto, requiere mirar más allá del crecimiento agregado. La composición de los ingresos permite observar qué sectores y bases imponibles están sosteniendo los recursos fiscales y cuáles presentan una dinámica más moderada.

Para las provincias, además, la evolución de los tributos coparticipables tiene una importancia directa sobre la disponibilidad de recursos. En un escenario donde Nación y jurisdicciones subnacionales disputan margen fiscal para financiar servicios, inversión e infraestructura, la trayectoria de la recaudación federal seguirá siendo uno de los datos centrales para medir la capacidad de respuesta del Estado durante el segundo semestre.

El desafío será determinar cuánto de esta expansión nominal puede traducirse en una mejora efectiva de la capacidad fiscal una vez descontado el efecto de los precios. Allí estará una de las claves para evaluar si el crecimiento de los ingresos tributarios se convierte en mayor margen para sostener políticas públicas, inversión y actividad económica.

Compartí esta noticia !

La recaudación tributaria llegó a $22,97 billones en julio y Ganancias explicó el salto

Compartí esta noticia !

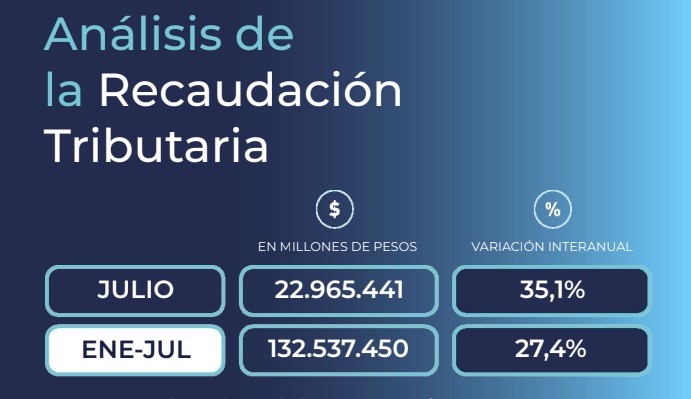
La recaudación tributaria nacional alcanzó en julio los $22,965 billones, con un incremento nominal del 35,1% respecto del mismo mes de 2025. El resultado marca una mejora en los ingresos fiscales, aunque su composición revela que una parte sustancial del crecimiento responde a factores de calendario y no exclusivamente a una expansión homogénea de la base tributaria. El informe mensual de ARCA señala que el mes estuvo incidido positivamente por el vencimiento especial del saldo de las declaraciones juradas de Ganancias y Bienes Personales correspondiente al período fiscal 2025, que un año atrás había operado en junio.

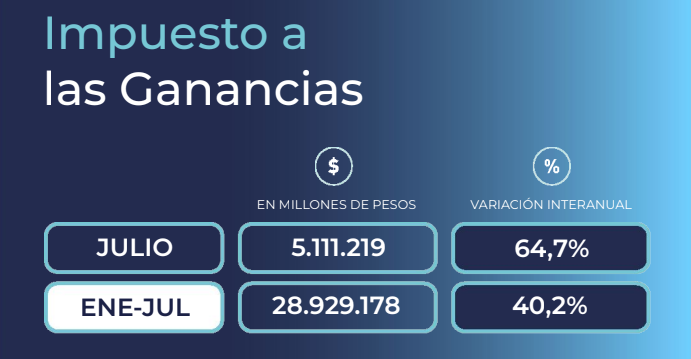
El principal motor del salto fue el Impuesto a las Ganancias. El tributo recaudó $5,111 billones y registró un crecimiento interanual del 64,7%. ARCA atribuyó el resultado a la prórroga excepcional del vencimiento para personas humanas y a mayores anticipos de sociedades, asociados al incremento del impuesto determinado correspondiente al período fiscal 2025. La comparación, por lo tanto, debe leerse con cautela: parte del crecimiento de julio refleja que recursos que habían ingresado en junio del año pasado fueron contabilizados este año en el séptimo mes.

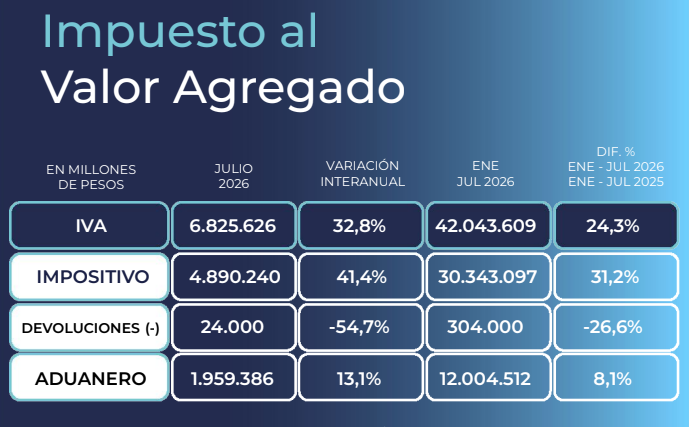
El segundo gran componente fue el IVA Neto, que aportó $6,826 billones y avanzó 32,8% interanual. Dentro del tributo, el IVA Impositivo aumentó 41,4%, mientras que el IVA Aduanero creció 13,1%. En el primer caso, ARCA registró efectos positivos vinculados con reafectaciones netas de saldos y negativos asociados al mayor acogimiento de deuda corriente a planes de pago y a mayores devoluciones del régimen de comercialización de granos. En el componente aduanero incidió negativamente un día hábil menos, aunque el incremento del tipo de cambio tuvo un efecto favorable.

La Seguridad Social también sostuvo el flujo de recursos. Los ingresos alcanzaron $6,301 billones, con una suba interanual del 29,4%. El organismo explicó que en julio ingresó la recaudación vinculada al pago del Sueldo Anual Complementario correspondiente a la primera mitad del año y que el aumento de la remuneración bruta promedio incidió favorablemente. El dato se produce además en un contexto en el que continúan vigentes mecanismos de incentivo a la formalización y regularización del empleo registrado.

La foto cambia cuando se observa el frente externo. Los Derechos de Exportación aportaron $1,192 billones y crecieron apenas 3,1% interanual, mientras que los Derechos de Importación y otros recursos registraron $575.667 millones, con una caída nominal del 2,3%. En las retenciones, ARCA señaló como factores negativos la elevada base de comparación y las menores alícuotas vigentes en 2026 para productos como soja, trigo y maíz. En particular, la alícuota para porotos de soja pasó de 33% en julio de 2025 a 24% en julio de 2026; para trigo y cebada, de 12% y 9,5% a 5,5%; y para maíz y sorgo, de 12% a 8,5%.

En las importaciones, además de un día hábil menos, incidió la cancelación de derechos mediante créditos por devolución del Impuesto PAIS. Durante julio también rigió una alícuota de 0% del Derecho de Importación Extrazona para teléfonos inteligentes y celulares portátiles. El resultado fue una contracción nominal de 2,3% en el mes, aunque el acumulado enero-julio que informa ARCA para este concepto muestra una variación positiva del 8,5%.

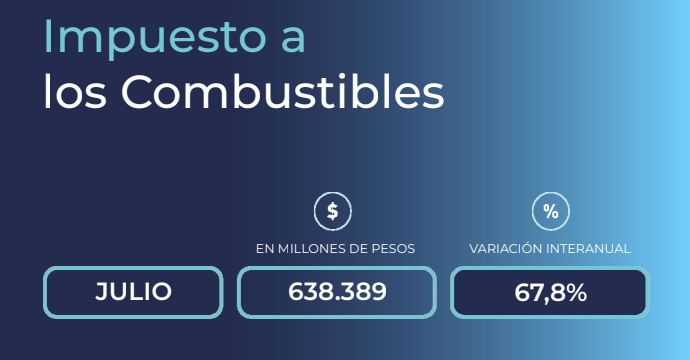
Otros tributos exhibieron incrementos relevantes, aunque con factores específicos detrás. Bienes Personales recaudó $171.056 millones, 69,2% más que un año atrás, nuevamente favorecido por el desplazamiento del vencimiento de las declaraciones juradas de personas humanas. El Impuesto a los Combustibles aportó $638.389 millones, con una expansión del 67,8%, explicada principalmente por las actualizaciones del tributo. En tanto, Créditos y Débitos sumó $1,545 billones, 18,7% más interanual.

El dato de julio, entonces, ofrece una señal de recuperación de los ingresos fiscales, pero también expone la importancia de separar crecimiento efectivo de recaudación y efectos de calendario. La fortaleza de Ganancias y Bienes Personales está directamente vinculada con vencimientos que cambiaron de mes, mientras que IVA y Seguridad Social aportan una lectura más vinculada con la actividad económica y el mercado laboral. A su vez, el menor dinamismo de los derechos de exportación refleja el nuevo esquema de alícuotas aplicado al complejo agroexportador.

Para las provincias, la composición de la recaudación también resulta relevante. El propio informe de ARCA detalla que una parte de los recursos tributarios integra los mecanismos de distribución federal, por lo que la evolución de impuestos como IVA, Ganancias, Bienes Personales y Combustibles tiene incidencia sobre los fondos que llegan a las jurisdicciones subnacionales. En consecuencia, la recuperación mensual no es solamente una variable fiscal nacional: también condiciona el margen financiero con el que provincias y municipios afrontan gasto, inversión y servicios públicos.

El desafío hacia los próximos meses será determinar cuánto de esta mejora puede sostenerse una vez normalizado el calendario de vencimientos. La recaudación de julio alcanzó un máximo nominal de $22,97 billones, pero la calidad de esa recuperación dependerá de que el crecimiento deje de descansar principalmente en movimientos administrativos y encuentre respaldo persistente en el consumo, el empleo formal, la actividad productiva y una base tributaria más amplia. Ese es el indicador que permitirá saber si el repunte fiscal constituye un cambio de tendencia o apenas una mejora puntual del calendario tributario.

Informe Recaudación Julio ARCA by CristianMilciades

Compartí esta noticia !

Nación profundiza el ajuste a las provincias: las transferencias discrecionales se desplomaron 62,8%

Compartí esta noticia !

La política de ajuste fiscal del Gobierno nacional sigue modificando la relación financiera con las provincias. Entre enero y julio de 2026, las transferencias no automáticas enviadas por la Nación a las 23 provincias y la Ciudad Autónoma de Buenos Aires alcanzaron los $738.201 millones, lo que representa una caída real interanual del 62,8%, el peor desempeño para ese período desde que existen registros comparables, al menos desde 2005. Incluso frente a 2023, antes del cambio de administración, la contracción supera el 80% en términos reales, consolidando un cambio estructural en el esquema de financiamiento federal.

El dato refleja la consolidación de una estrategia fiscal que redujo al mínimo las partidas de distribución discrecional, privilegiando el equilibrio de las cuentas públicas. A diferencia de la coparticipación federal, las transferencias no automáticas dependen de decisiones del Poder Ejecutivo y suelen financiar obras públicas, programas sociales, infraestructura, educación, salud, asistencia financiera o Aportes del Tesoro Nacional (ATN).

En ese contexto, julio tampoco mostró un cambio de tendencia. Durante ese mes las provincias recibieron $98.611 millones, cifra que implicó una caída real del 68,6% respecto del mismo mes de 2025, aunque con fuertes diferencias entre jurisdicciones debido al otorgamiento puntual de programas específicos y ATN.

La heterogeneidad entre provincias continúa siendo una característica del esquema vigente. Mientras algunos distritos registraron fuertes incrementos interanuales producto de transferencias extraordinarias, otros prácticamente desaparecieron del mapa de la asistencia nacional. En el acumulado anual, por ejemplo, Misiones recibió $42.789 millones, con un crecimiento real del 305,4%, impulsado principalmente por $20.000 millones en ATN, $12.000 millones correspondientes al Régimen de Extinción de Obligaciones Recíprocas (REOR) y $4.167 millones destinados a su caja previsional.

Sin embargo, ese desempeño responde a partidas extraordinarias y no modifica el escenario general de retracción del gasto nacional hacia las provincias. Buenos Aires concentró el mayor volumen absoluto con $148.600 millones, seguida por la Ciudad de Buenos Aires con $93.895 millones, aunque esta última continúa recibiendo recursos derivados del cumplimiento de la medida cautelar dictada por la Corte Suprema sobre la coparticipación.

El informe elaborado por Politikon Chaco muestra además que las provincias con mayores retrocesos reales fueron CABA (-91,4%), La Rioja (-86,6%), Santa Cruz (-81%), Río Negro (-74,4%) y Santiago del Estero (-69,9%), mientras que otras jurisdicciones exhibieron incrementos asociados a programas específicos o asistencia financiera puntual.

La nueva configuración del federalismo fiscal obliga a los gobiernos provinciales a depender mucho más de la evolución de la recaudación propia y de la coparticipación automática, dejando cada vez menos margen para compensar desequilibrios mediante transferencias discrecionales de la Nación. Para las administraciones locales, especialmente aquellas con menor capacidad tributaria, el desafío pasa por sostener inversiones en infraestructura, educación, salud y programas sociales con un flujo de recursos nacionales significativamente inferior al de años anteriores.

En términos económicos, la decisión también representa un cambio de paradigma. Durante décadas, las transferencias no automáticas funcionaron como una herramienta de negociación política entre la Casa Rosada y los gobernadores. Hoy, bajo la premisa del déficit cero, ese mecanismo perdió protagonismo y fue reemplazado por un esquema donde los envíos excepcionales aparecen cada vez más focalizados y vinculados a situaciones específicas, mientras el volumen total de recursos alcanza mínimos históricos.

Transferencias No Automáticas – Julio 2026 by CristianMilciades

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin