crédito bancario

Mora familiar: proponen bajar impuestos y usar créditos UVA para facilitar refinanciaciones

Compartí esta noticia !

El aumento de la morosidad se concentra principalmente en los créditos tomados por las familias y abrió un problema que excede la situación de cada deudor: si quienes hoy están en mora quedan excluidos del sistema financiero, también se restringe la capacidad futura de crédito de la economía. Un informe de IERAL de la Fundación Mediterránea plantea que la respuesta puede pasar por facilitar acuerdos voluntarios entre bancos y deudores, con una combinación de alivio impositivo y nuevas condiciones de financiamiento.

El aumento en la mora sigue siendo fuente de intensas polémicas. Además, ha motivado que tanto gobiernos provinciales como entidades financieras desplieguen acciones tendientes a facilitar la regularización. En este informe, continuidad del PAL 123, se sintetizan las intervenciones que desde una ley nacional podrían contribuir positivamente a crear un entorno favorable para que las deudas en mora sean refinanciadas.

Causas y consecuencias del aumento en la mora

Desde comienzos del año pasado se registra un intenso incremento en la proporción de créditos en estado de irregularidad. El fenómeno se concentra en los créditos a las familias, mientras que es mucho más moderado entre las empresas. Entre los principales factores causales cabe destacar:

  • Fuerte suba de tasas reales de interés, proceso que se inició por la incertidumbre previa a las elecciones legislativas y que, aun superada esta instancia política, se mantiene hasta el presente por el endurecimiento en la política monetaria.
  • Como consecuencia de un largo ciclo de inflación muy alta las familias tenían naturalizado que las cuotas de los créditos se licuaban con el aumento de los precios, facilitando el pago regular. El éxito en el proceso de desinflación eliminó este factor y contribuyó a aumentar las dificultades de las familias para cumplir con sus compromisos.
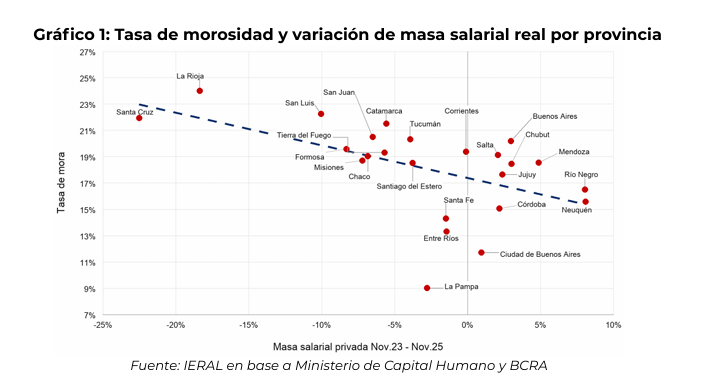
  • Persistencia del deterioro del mercado de trabajo, con importantes diferencias regionales que podrían explicar la evidencia de que los niveles de morosidad en cada una de las provincias muestran correlación con las variaciones en el poder adquisitivo de la masa de ingresos salariales (ver Gráfico 1).

De todas maneras, el fenómeno hay que contextualizarlo en el hecho de que el total del crédito en la Argentina es muy reducido y que, aun con el ascenso de la mora, la enorme mayoría de los créditos siguen en situación regular. El 96% del monto de los créditos a las empresas y el 87% del monto de créditos a familias se viene pagando regularmente, en muchos casos mediante un gran esfuerzo de los deudores. Esto hace que el volumen total que implica la mora es de dimensiones acotadas. No constituye un riesgo para el sistema financiero y mucho menos para la estabilidad macroeconómica.
Aun así, es justificada la preocupación que genera el tema y la consiguiente búsqueda de soluciones. En el corto plazo la razón principal es que resulta deseable evitar una situación conflictiva que afecta a muchas familias, además de tener derivaciones negativas sobre el sistema de crédito. Desde el punto de vista macroeconómico, el problema de la mora tiende a restringir la oferta y la demanda de crédito hacia adelante. Particularmente importante es evitar que mucha gente quede marginada del acceso al crédito formal. Se necesita crear las condiciones para que el crédito se expanda y que sea accesible a la mayoría de las familias y las empresas.

Por todos estos motivos conviene evaluar mecanismos de mercado que, simultáneamente, faciliten la refinanciación de contratos entre privados y generen espacio para un funcionamiento más fluido del mercado de crédito a futuro. La meta es generar alivio y reducir tensiones y, en el mediano plazo, contribuir a la fluidez del mercado de crédito y evitar que mucha gente quede con una calificación negativa que le impida a futuro acceder a nuevos créditos.

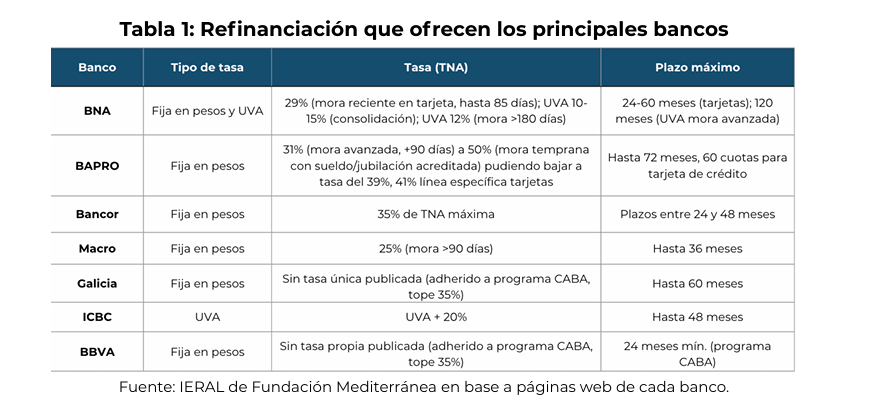
En esta lógica, es decir la de promover acuerdos de regularización, se inserta la reacción de la mayoría de las entidades financieras (ver Tabla 1). El proceso es liderado por bancos públicos, pero se extiende al resto de las entidades. La operatoria consiste en ofrecer a los deudores un nuevo crédito en condiciones más accesibles y, por lo tanto, facilitan la regularización. Para ello se ofrece ampliar plazos y moderar los intereses, incluyendo en algunos casos la variante de que el nuevo crédito se actualice por UVA. Esto permite reducir sustancialmente la incidencia de la cuota inicial en los ingresos del deudor.
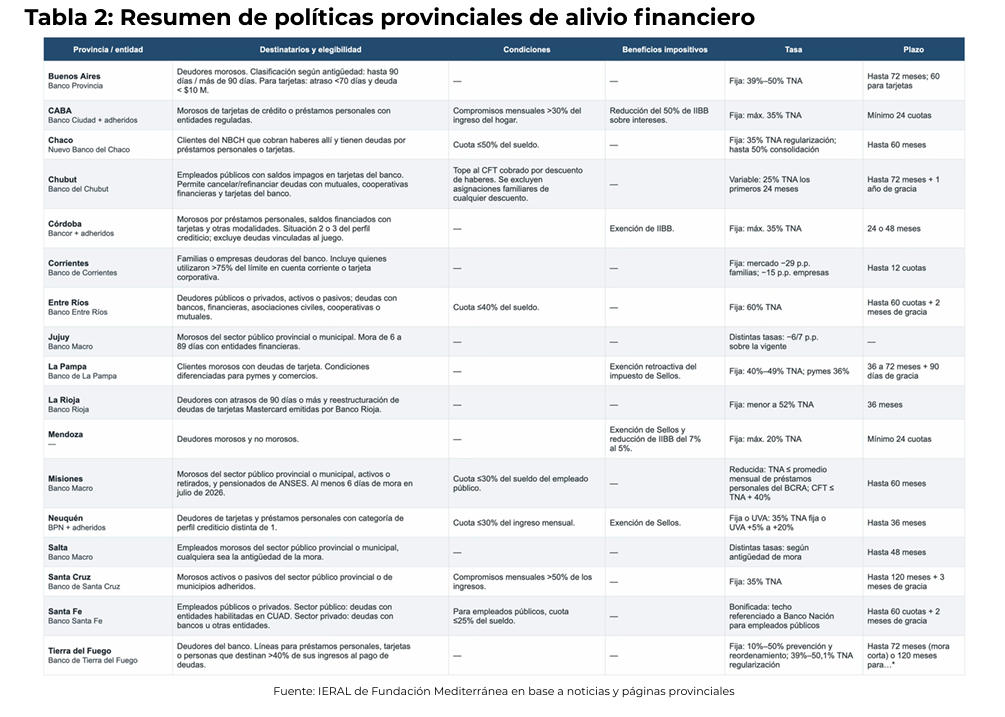
Con el mismo objetivo la mayoría de los gobiernos provinciales anunciaron programas destinados a ofrecer paliativos a las familias con deuda en mora (ver Tabla 2). La orientación prevaleciente es utilizar fondos públicos para subsidiar la tasa de interés, pero también son varios los casos en que se apelan a reducir la carga impositiva para lograr el mismo resultado. CABA, Córdoba, Mendoza, La Pampa y Neuquén aplican beneficios impositivos sobre el préstamo, totales o parciales, en Ingresos Brutos y/o Sellos.
Los aportes de una ley nacional

Las iniciativas que buscan generar las condiciones para que los créditos en mora se refinancien voluntariamente son una manera eficiente de resolver el problema.

Se trata de normalizar la situación a través del esfuerzo compartido entre acreedores y deudores. Esto permitirá minimizar el impacto de la mora sobre sus estados financieros, en el caso de las entidades, y sobre los ingresos familiares y la capacidad de acceder al crédito en el futuro, en el caso de las personas.

El Estado no debería interferir en este proceso sino, por el contrario, facilitarlo. En este sentido cabe ponderar positivamente las iniciativas de los gobiernos provinciales, particularmente las que reducen la carga impositiva sobre los créditos refinanciados. La baja de tributos reduce el monto de las cuotas del nuevo crédito haciendo más fácil el acuerdo entre privados.

Dado que este proceso está en marcha y tiene la orientación correcta, ¿es factible diseñar intervenciones desde el Congreso que faciliten los acuerdos entre privados y no generen malos incentivos económicos? La respuesta es afirmativa, siempre que las intervenciones públicas respecten las siguientes restricciones:

No debe desincentivar la expansión del crédito a futuro. Las intervenciones no deben implicar forzar cambios en las condiciones de los créditos en mora que generen inseguridad jurídica y, por esta vía, desincentiven la oferta de crédito a largo plazo.

No debe generar incentivos que relajen a futuro las políticas de riesgo crediticio. Las intervenciones no deben operar como un salvataje a los acreedores, generando un antecedente que conduzca a una excesiva flexibilización en las condiciones crediticias a futuro.

No debe generar incentivos para un mayor incumplimiento futuro en los deudores. Las intervenciones deberían minimizar la generación de expectativas sobre nuevos salvatajes a deudores en mora en el futuro (riesgo moral).

No debe beneficiar a los deudores en mora respecto a los deudores al día con sus obligaciones. El objetivo de las intervenciones es facilitar la refinanciación de deudas en mora, pero sin perder de vista los intereses de la enorme mayoría de las familias que (en muchos casos con mucho esfuerzo) vienen pagando regularmente sus deudas y también el de quienes a futuro deseen o necesiten tomar deudas.

Deben evitar colisionar con el equilibrio fiscal. Las intervenciones no deberían tener costo fiscal, o si lo tienen, este debería ser mínimo.

Deben ser consistentes con una estrategia de largo plazo orientada a dinamizar la expansión del crédito. Es recomendable que las intervenciones destinadas al problema coyuntural de la mora sean un adelanto de intervenciones que lleven a resolver el problema estructural del subdesarrollo del mercado de créditos que padece la Argentina.

Considerando todas estas restricciones y tomando como antecedentes las acciones que ya vienen tomando las entidades financieras y los gobiernos provinciales, a través de una ley nacional se puede plasmar una estrategia que aliente y facilite los acuerdos privados de refinanciación de deudas en mora. Su principal rol es ordenar y potenciar lo que ya se viene ejecutando desde las entidades financieras y los gobiernos provinciales.

La principal medida es eliminar, inicialmente para los créditos de refinanciación, todos los tributos que encarecen la tasa de interés. Tratándose de deudas en situación de mora, es decir, que no se están pagando, una disposición de este tipo no tiene impactos fiscales relevantes. Por lo tanto, es un planteo consistente con mantener el equilibrio fiscal.

Para potenciar los efectos es importante que se aplique a todos los tributos. De manera directa, una ley nacional podría establecer la exención del IVA sobre las tasas de interés activas en los créditos que surjan de la refinanciación. Para que la
medida tenga mayor impacto es imprescindible que sea acompañada de similares disposiciones a nivel provincial y municipal. Dado que esto excede las incumbencias de una ley nacional y tomando en cuenta que varias provincias tomaron decisiones en este sentido, es recomendable que la exención del IVA sobre estos créditos esté condicionada a que la provincia involucrada haga lo mismo con el impuesto a los Ingresos Brutos (IIBB) y Sellos y que el municipio elimine la tasa o contribución que recae sobre ese crédito. La regla debería ser que para que los habitantes de una ciudad tengan el alivio impositivo es necesario que tanto la provincia como el municipio sigan la misma regla aplicada para el IVA.

El otro eje de intervención recomendable es establecer condiciones dentro del sistema financiero que faciliten la refinanciación de pasivos en mora a través de créditos UVA (más una tasa de interés), en lugar de nuevos créditos a tasa fija. Esta modalidad permite disminuir el monto de la cuota inicial potenciando el alivio que implica la triple exención impositiva.

Si bien algunos bancos ya están ofreciendo en algunos casos esta modalidad para la refinanciación, es recomendable generar las condiciones para que se amplíe. Para inducir una adopción más masiva hay que explorar alternativas para reducir los problemas de descalce en los bancos. Dentro de las herramientas disponibles, una alternativa es reducir los encajes (actualmente en niveles muy elevados) condicionado a que se usen los recursos liberados para fondear las refinanciaciones de los créditos en mora a través de préstamos en UVA más una tasa de interés moderada.

Combinando un crédito con actualización con UVA con la eliminación de impuestos aumenta la probabilidad de cumplimiento por parte de los deudores actualmente en mora, especialmente cuando el monto de la cuota representa una proporción relativamente alta de los ingresos del deudor. Si bien la reducción depende de una multiplicidad de variables, una simulación con supuestos razonables muestra que la cuota, gracias al impacto de estas dos intervenciones, se reduce sustancialmente (ver Recuadro 1).

Impactos sobre el monto de las cuotas

Tanto la baja de impuestos como la adopción de la modalidad UVA reducen el monto de la cuota y, por lo tanto, facilitan la posibilidad de que el nuevo préstamo que surge de la refinanciación sea cumplible por parte del deudor. A través de una simulación se puede ilustrar el alivio que representan estos cambios respecto al escenario actual, es decir, sin eliminación de impuestos y con aplicación de tasa fija de interés.

Se supone una deuda de $1 millón que es refinanciada a 36 meses. Se adopta como escenario base que el nuevo crédito paga una Tasa Nominal Anual (TNA) fija del 65% y se encuentra gravado por todos los impuestos. A los fines del ejercicio se supone la aplicación de IVA (21%), IIBB (8,5%), Sellos (1,2%) y Tasa Municipal (7%). Bajo estas hipotéticas condiciones, el Costo Financiero Total (CFT) resulta del 119%, la cuota arranca en $ 75 mil pesos y desciende hasta $ 64 mil pesos al final de la amortización del crédito.

Si ese mismo préstamo, tanto en plazo como en tasa de interés, se otorgase con la exención de todos los impuestos, su CFT baja a 75% y las cuotas resultan sustancialmente más bajas que en el escenario base con impuestos. El monto de la cuota inicial se reduce en un 25% respecto al escenario con impuestos y luego la brecha se reduce, pero sigue siendo de magnitudes importantes.

Si además de la eliminación de los impuestos se adopta como modalidad de financiamiento la actualización UVA más un interés del 7,5%, los resultados dependerían también de la tasa futura de inflación. A tal fin se adopta como supuesto de inflación los pronósticos del Relevamiento de Mercado (REM) que publica el Banco Central hasta diciembre de 2028 y para los meses siguientes se considera una inflación mensual del 0,8%. Con esos supuestos el valor de la cuota baja sustancialmente. En la cuota inicial la reducción en el monto a pagar es del 58% y hacia el final de la amortización del crédito la brecha sigue siendo muy alta, del orden del 24% respecto al escenario base.

Si bien se trata de un caso hipotético, con efectos muy sensibles a los supuestos que se adopten, los resultados muestran que la combinación de eliminación de impuestos más la modalidad UVA baja significativamente el monto de la cuota. Este impacto es muy relevante desde el punto de vista de facilitar el acuerdo entre las entidades financieras y los deudores morosos y, lo más importante, genera un alivio a las familias con deuda en mora y condiciones mucho más favorables para que puedan cumplir con el nuevo crédito.

Gráfico I.1: Monto de las cuotas según escenarios alternativos
Fuente: IERAL en base a BCRA y normativas provinciales y municipales. Nota: los supuestos de inflación se construyeron en base al REM de agosto-2026. Las var. % i.a son 30%; 20%; 14,4% a dic-26, dic-27 y dic-28. Para los meses de 2029 se supone inflación de 0,8% mensual.

Reflexiones finales

El problema de la mora es desde el punto de vista general del sistema financiero y desde el punto de vista macroeconómico acotado, pero por varios motivos es recomendable generar un entorno favorable para que sea resuelto a través de
acuerdos entre acreedores y deudores para su refinanciación. La predisposición que viene mostrando las entidades financieras y la mayoría de los gobiernos provinciales en favor de promover la refinanciación de las deudas en mora a través de acuerdos voluntarios es un aspecto positivo y genera la oportunidad para que desde una ley nacional se articulen mejor los esfuerzos y, por esa vía, se extienda y potencie el alivio para las familias endeudadas.

En concreto, una combinación de eliminación de impuestos con fondeo a las entidades financieras para promover créditos actualizados por UVA, permite una sustancial baja en el monto de la cuota. Esto contribuye a facilitar los acuerdos que permitirán la regularización de la deuda. De todas formas, esta es una respuesta puntual para un problema coyuntural.

Mucho más importante es usar estas intervenciones como primer paso a una política que induzca la dinamización del crédito, tanto en cantidad como en calidad. Dada la importancia estratégica de abordar de manera integral y con perspectiva de largo plazo este desafío, estos temas serán abordados en un próximo informe PAL.
Compartí esta noticia !

Morosidad: el Gobierno habilita nuevos mecanismos de cobro mientras crece el debate por el endeudamiento familiar

Compartí esta noticia !

El Gobierno nacional puso en marcha una nueva etapa en su estrategia para reducir la morosidad crediticia, con mecanismos destinados a facilitar el cobro de cuotas atrasadas por parte de bancos y fintech. La primera herramienta, denominada Cobros por Transferencia, entra en vigencia este lunes 31 de agosto y permitirá debitar una cuota pendiente desde una cuenta bancaria o billetera virtual, siempre que el usuario haya otorgado autorización expresa.

La decisión se produce en un escenario en el que la irregularidad del crédito familiar continúa en niveles elevados, aunque los últimos datos oficiales disponibles mostraron una primera señal de estabilización. Según el Banco Central de la República Argentina (BCRA), la morosidad de los préstamos personales y los saldos de tarjetas de crédito se ubicó en 12,8% en junio, apenas 0,1 puntos porcentuales por debajo de mayo. Para el conjunto del sistema financiero, la irregularidad del crédito quedó en 7,6%.

El dato adquiere otra dimensión cuando se observa la cantidad de personas involucradas. Un relevamiento elaborado con información del BCRA y de la Central de Deudores estimó en 5,91 millones las personas en situación irregular, sobre un universo de 20,96 millones de deudores.

Cómo funcionará el nuevo mecanismo

La nueva modalidad busca reducir el riesgo de incumplimiento mediante un débito directo de la cuota pendiente. El mecanismo requiere que el tomador del préstamo autorice expresamente a la entidad financiera a realizar la operación y contempla la posibilidad de revocar ese consentimiento de manera inmediata.

El diseño incorpora además límites para evitar que el mecanismo de cobranza derive en un nuevo factor de sobreendeudamiento. Las cuotas deberán ser fijas e iguales y no podrán superar el 30% de los ingresos del deudor. Cuando el crédito haya sido depositado en una cuenta de otra entidad, el prestamista podrá solicitar el débito desde esa cuenta de destino ante una demora.

La normativa también establece que el acreedor deberá informar al cliente con al menos un día de anticipación. Solo podrá realizar un intento inicial de cobro y hasta dos reintentos, previstos a las 48 y 96 horas, respectivamente.

El esquema, sin embargo, no genera consenso dentro de la industria financiera. Bancos y proveedores de crédito cuestionaron aspectos de su diseño, especialmente porque la posibilidad de cobro queda vinculada a la cuenta en la que fueron depositados los fondos. Ese condicionamiento podría limitar su utilización si el préstamo se acredita en una cuenta de una entidad competidora.

El segundo mecanismo apunta directamente al salario

El Gobierno también avanza con la ampliación del denominado código de descuento, una herramienta que permite descontar directamente del recibo de sueldo las cuotas correspondientes a determinados préstamos.

La modificación fue reglamentada en el marco del artículo 36 de la reforma laboral, aunque su implementación efectiva todavía depende de las normas complementarias que debe establecer el BCRA.

La diferencia respecto del mecanismo de Cobros por Transferencia es relevante: mientras uno busca facilitar el débito desde cuentas bancarias o billeteras, el código de descuento introduce al salario como fuente directa de repago.

En ambos casos aparece una misma lógica regulatoria: reducir el riesgo de incumplimiento y mejorar la cobrabilidad del sistema crediticio. El punto de tensión está en cómo equilibrar ese objetivo con la capacidad real de pago de los hogares.

El problema que excede a bancos y fintech

La discusión dejó de ser exclusivamente financiera. La morosidad se convirtió en un problema que atraviesa el presupuesto cotidiano de millones de familias y abrió una disputa política sobre cuál debe ser el papel del Estado frente al endeudamiento.

La Iglesia ingresó en ese debate. El presidente de la Conferencia Episcopal Argentina, monseñor Marcelo Colombo, pidió evitar una mirada superficial sobre la situación y cuestionó la idea de que se trate simplemente de un problema entre particulares.

“Lo que no se puede es tener una mirada superficial, ni menos decir: ‘No nos interesa o que se arreglen’”, sostuvo Colombo. El planteo apunta especialmente a los hogares que recurren al crédito para cubrir necesidades básicas y terminan acumulando compromisos que absorben una parte creciente de sus ingresos.

La preocupación también se extiende al crédito otorgado a través de billeteras virtuales. Según los datos citados en el relevamiento del CEPA, la morosidad en ese segmento alcanzó el 30,1%, por encima del pico registrado durante la pandemia de Covid-19.

La diferencia entre ambos mercados muestra uno de los principales desafíos del escenario actual: el crecimiento de las alternativas de financiamiento amplió el acceso al crédito, pero también multiplicó los canales por los que una persona puede acumular obligaciones.

El Congreso prepara una discusión sobre los hogares endeudados

El debate tendrá además una instancia parlamentaria. La oposición impulsó una sesión para el 9 de septiembre, en la que se analizarán iniciativas destinadas a atender la problemática de la morosidad.

El presidente de la Cámara de Diputados, Martín Menem, no descartó que el oficialismo participe de la discusión y eventualmente impulse proyectos alternativos, aunque marcó como condición que cualquier solución preserve el equilibrio fiscal.

La posición oficial sostiene que la irregularidad crediticia comenzó a descender y que el Estado no debería asumir el costo fiscal de las deudas privadas. La oposición, en cambio, busca que el Congreso intervenga frente al impacto que el endeudamiento tiene sobre los ingresos familiares.

El dato objetivo es que la morosidad dejó de crecer en junio, pero continúa en niveles elevados. La discusión política se desplaza así hacia una pregunta más estructural: cómo recuperar el acceso al crédito sin convertirlo en una vía de deterioro permanente del ingreso disponible de los hogares.

La respuesta no pasa únicamente por facilitar la cobranza. También requiere que las nuevas herramientas incorporen límites de endeudamiento, información clara sobre el costo financiero y mecanismos que permitan detectar tempranamente situaciones de sobreendeudamiento. En ese punto se juega el alcance social de la regulación: mejorar la cobrabilidad del sistema sin trasladar todo el riesgo financiero a familias que ya tienen comprometida una parte significativa de sus ingresos.

Compartí esta noticia !

El BCRA vuelve a expandir la base monetaria y el crédito acelera: qué muestran las cifras de julio

Compartí esta noticia !

El proceso de normalización monetaria comenzó a mostrar en julio una señal que, hasta ahora, había permanecido ausente: la base monetaria volvió a crecer en términos reales después de diez meses consecutivos de contracción. El dato aparece acompañado por una recuperación de la demanda transaccional de dinero y por una aceleración del crédito al sector privado, en un contexto que el Banco Central (BCRA) vincula con la consolidación del proceso de desinflación.

Según el Informe Monetario Mensual correspondiente a julio, publicado este viernes, la base monetaria aumentó 0,2% en términos reales y sin estacionalidad. En valores nominales, el stock se incrementó en $0,5 billones respecto del cierre de junio. El cambio adquiere relevancia porque interrumpe una secuencia de diez meses de contracción y lleva la base monetaria a representar el 3,9% del PIB, todavía 0,4 puntos porcentuales por debajo del nivel registrado en julio de 2025.

La expansión no respondió a una reapertura del financiamiento monetario al Tesoro. Por el contrario, el principal factor expansivo fue la compra neta de divisas al sector privado. Durante julio, el BCRA adquirió USD 2.162 millones, operación que generó una expansión monetaria de $3,2 billones. Parte de ese efecto fue compensado por las operaciones del Tesoro a través de su cuenta en pesos y por la esterilización realizada por la autoridad monetaria mediante operaciones de mercado abierto y repos.

El mecanismo resulta central para interpretar la fotografía monetaria de julio: la expansión de la base se produjo asociada a la acumulación de activos externos, mientras que el resto de las operaciones funcionó como contrapeso sobre la liquidez. En términos acumulados, las compras de divisas del BCRA alcanzaron USD 13.337 millones durante los primeros siete meses del año. Las reservas internacionales, en tanto, finalizaron julio en USD 47.599 millones, USD 2.729 millones por encima del cierre de junio.

El segundo dato relevante aparece del lado de la demanda de dinero. El M2 privado transaccional creció 1,8% real y sin estacionalidad en julio y acumuló tres meses consecutivos de expansión. La recuperación estuvo explicada principalmente por los depósitos a la vista transaccionales, que avanzaron 2,7% real, mientras que el circulante en poder del público aumentó 0,4%. El comportamiento es consistente, según el BCRA, con una recuperación de la demanda de dinero en un escenario de moderación de la inflación.

La contracara estuvo en los instrumentos remunerados. Los depósitos a plazo fijo del sector privado disminuyeron 0,4% real y sin estacionalidad, con una dinámica diferenciada entre hogares y empresas. Mientras las personas incrementaron levemente sus colocaciones, las empresas redujeron sus depósitos a plazo y aumentaron sus tenencias de depósitos a la vista remunerados. Como resultado, el M3 privado cayó apenas 0,1% real en julio y se ubicó en el equivalente a 12,9% del PIB, 1,9 puntos porcentuales por encima del mínimo observado en abril de 2024.

El crédito privado aportó otra señal de mayor profundidad financiera. Los préstamos en pesos crecieron 1,2% real y sin estacionalidad durante julio, con un incremento promedio de $3,0 billones. El BCRA señaló que se trató del mayor crecimiento mensual desde fines de 2025 y que, en términos interanuales, el crédito en pesos mantuvo una expansión real de 1,7%. Su participación sobre el PIB permaneció en 9,2%, mientras que al incorporar los préstamos en moneda extranjera el crédito total al sector privado alcanzó 12,5% del producto.

La composición del crédito también ofrece una lectura relevante para la actividad económica. Por tercer mes consecutivo, los préstamos comerciales fueron el principal motor de la expansión, con una suba de 2% mensual real y sin estacionalidad. Dentro de esa categoría, los adelantos en cuenta corriente crecieron 7,6%, mientras que las financiaciones mediante documentos prácticamente no se movieron.

El crédito hipotecario, por su parte, continuó exhibiendo una trayectoria expansiva. Los préstamos con garantía real aumentaron 0,8% real en julio, impulsados por las financiaciones para vivienda, que crecieron 2,1% mensual y acumularon más de dos años de variaciones positivas. En términos interanuales, el crédito para la compra de vivienda avanzó 50,2% real, principalmente por el comportamiento de los préstamos ajustables por UVA.

En paralelo, el financiamiento en dólares mantuvo un ritmo particularmente intenso. Los préstamos al sector privado en moneda extranjera aumentaron USD 1.115 millones durante julio y alcanzaron un stock de USD 24.826 millones, con un crecimiento interanual de 45,4%. El BCRA señaló que la expansión se explica principalmente por documentos a sola firma destinados a financiar operaciones de comercio exterior, en una trayectoria ascendente prácticamente ininterrumpida desde enero de 2024.

La otra pieza del esquema monetario que comienza a tomar forma es institucional. Durante julio, el Gobierno envió al Congreso un proyecto de reforma de la Carta Orgánica del BCRA que establece la preservación del valor de la moneda como misión primaria y fundamental de la entidad. El texto propone prohibir el financiamiento al Tesoro mediante Adelantos Transitorios, eliminar mecanismos de transferencia de reservas y restringir la distribución de utilidades a aquellas realizadas y líquidas, una vez constituidas las reservas correspondientes.

El proyecto busca, en términos del propio informe, impedir que el financiamiento del Gobierno por parte del Banco Central genere expansiones monetarias que no estén respaldadas por una mayor demanda de dinero. La propuesta también contempla transitoriamente la posibilidad de utilizar utilidades bajo el criterio normativo vigente para cancelar saldos pendientes de Adelantos Transitorios y Letras Intransferibles, con el objetivo de mejorar la calidad del activo del BCRA.

El cuadro de julio, por lo tanto, combina tres movimientos que merecen ser observados en conjunto: una base monetaria que deja atrás diez meses de contracción, una demanda transaccional que acumula tres meses de crecimiento y un crédito privado que vuelve a ganar dinamismo. La clave para la sostenibilidad de esta trayectoria estará en que la mayor cantidad de dinero y crédito continúe acompañada por una demanda monetaria creciente, acumulación de reservas y una disciplina que limite la creación de pesos desvinculada de la actividad económica.

Para Misiones y el NEA, el dato más tangible aparece en el canal crediticio. La recuperación de los préstamos comerciales puede traducirse en mayor disponibilidad de capital de trabajo para empresas, mientras que el crecimiento del financiamiento en dólares mantiene una conexión directa con actividades vinculadas al comercio exterior. El desafío ya no es solamente que el crédito vuelva a crecer, sino que esa expansión logre transformarse en inversión, producción y capital de trabajo a costos compatibles con la rentabilidad de las economías regionales.

El informe del BCRA deja así una fotografía menos centrada en la cantidad absoluta de pesos y más en su composición: mientras la base monetaria recupera terreno, los depósitos transaccionales crecen, el crédito privado gana profundidad y las reservas aumentan. La evolución de estos cuatro indicadores será determinante para saber si la recuperación monetaria de julio representa apenas un cambio estadístico o el comienzo de una etapa de mayor intermediación financiera con estabilidad nominal.

Informe Monetario Mensual 2026 07 by CristianMilciades

Compartí esta noticia !

JP Morgan vuelve a recomendar bancos argentinos y elige a Macro y Galicia como las mejores apuestas

Compartí esta noticia !

El banco de inversión estadounidense JP Morgan volvió a mostrar optimismo sobre el sistema financiero argentino y recomendó invertir en acciones de Banco Macro y Grupo Financiero Galicia, al considerar que ambas entidades ofrecen la mejor combinación entre riesgo y potencial de retorno dentro del sector.

La entidad sostiene que el mercado comenzó a cambiar su mirada sobre los bancos. Tras una etapa en la que las ganancias estuvieron impulsadas principalmente por la inflación y las elevadas tasas de interés, los inversores ahora priorizan cuáles serán las entidades con mayor capacidad para crecer cuando el crédito vuelva a expandirse.

En ese contexto, JP Morgan reafirmó su recomendación positiva sobre Galicia y Macro, mientras mantuvo una posición neutral respecto de Grupo Supervielle.

Galicia y Macro, los favoritos

El informe asigna un precio objetivo de 85 dólares por acción para Grupo Financiero Galicia y de 132 dólares para Banco Macro, al considerar que ambas entidades presentan el mayor potencial de apreciación dentro del mercado financiero argentino.

Los analistas destacan que Galicia comienza a reflejar los beneficios de la integración con HSBC Argentina, con mejoras en la calidad de su cartera de préstamos y mayores eficiencias operativas.

En el caso de Banco Macro, el informe resalta su sólida posición patrimonial, elevados niveles de liquidez y una política consistente de distribución de dividendos, características que lo posicionan favorablemente para un escenario de recuperación del crédito.

Un cambio de escenario para los bancos

Uno de los principales argumentos de JP Morgan es que la reducción de las tasas de interés en pesos comenzó a aliviar el costo de fondeo de las entidades financieras.

En particular, el banco destaca la baja de la tasa BADLAR, que permite recuperar parte del margen financiero luego de varios trimestres en los que la rentabilidad estuvo presionada.

Como consecuencia, la entidad elevó entre 6% y 7% sus estimaciones de ganancias para el segundo trimestre y mejoró entre 4% y 8% sus proyecciones de resultados para el conjunto de 2026, según cada banco bajo cobertura.

El desafío sigue siendo el crédito

Pese a la mejora en las perspectivas, JP Morgan advierte que la consolidación de la recuperación dependerá del crecimiento sostenido del crédito y de la evolución de la morosidad.

Si bien algunos indicadores muestran señales de estabilización, el deterioro registrado en la cartera de préstamos al consumo todavía no se revirtió completamente y podría requerir varios trimestres para normalizarse.

El informe también señala que el crecimiento real del crédito continúa siendo moderado y que la recuperación de los depósitos aún resulta insuficiente para acelerar con fuerza la expansión del negocio bancario.

Valuaciones aún atractivas

Aun con esos riesgos, el banco estadounidense considera que las acciones de los bancos argentinos siguen cotizando con descuentos respecto de su potencial.

Según el informe, las principales entidades financieras operan entre 1,2 y 1,5 veces su valor libro, múltiplos que JP Morgan considera atractivos si continúa consolidándose la estabilización macroeconómica.

A ese escenario se suma la baja del riesgo país y una percepción más favorable de los inversores internacionales sobre la economía argentina, factores que, según la entidad, fortalecen las perspectivas del sector financiero y explican su preferencia por Banco Macro y Grupo Financiero Galicia como las principales apuestas bancarias del mercado.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin