
Mora familiar: proponen bajar impuestos y usar créditos UVA para facilitar refinanciaciones
|
Getting your Trinity Audio player ready...
|
El aumento de la morosidad se concentra principalmente en los créditos tomados por las familias y abrió un problema que excede la situación de cada deudor: si quienes hoy están en mora quedan excluidos del sistema financiero, también se restringe la capacidad futura de crédito de la economía. Un informe de IERAL de la Fundación Mediterránea plantea que la respuesta puede pasar por facilitar acuerdos voluntarios entre bancos y deudores, con una combinación de alivio impositivo y nuevas condiciones de financiamiento.
El aumento en la mora sigue siendo fuente de intensas polémicas. Además, ha motivado que tanto gobiernos provinciales como entidades financieras desplieguen acciones tendientes a facilitar la regularización. En este informe, continuidad del PAL 123, se sintetizan las intervenciones que desde una ley nacional podrían contribuir positivamente a crear un entorno favorable para que las deudas en mora sean refinanciadas.
Causas y consecuencias del aumento en la mora
Desde comienzos del año pasado se registra un intenso incremento en la proporción de créditos en estado de irregularidad. El fenómeno se concentra en los créditos a las familias, mientras que es mucho más moderado entre las empresas. Entre los principales factores causales cabe destacar:
- Fuerte suba de tasas reales de interés, proceso que se inició por la incertidumbre previa a las elecciones legislativas y que, aun superada esta instancia política, se mantiene hasta el presente por el endurecimiento en la política monetaria.
- Como consecuencia de un largo ciclo de inflación muy alta las familias tenían naturalizado que las cuotas de los créditos se licuaban con el aumento de los precios, facilitando el pago regular. El éxito en el proceso de desinflación eliminó este factor y contribuyó a aumentar las dificultades de las familias para cumplir con sus compromisos.
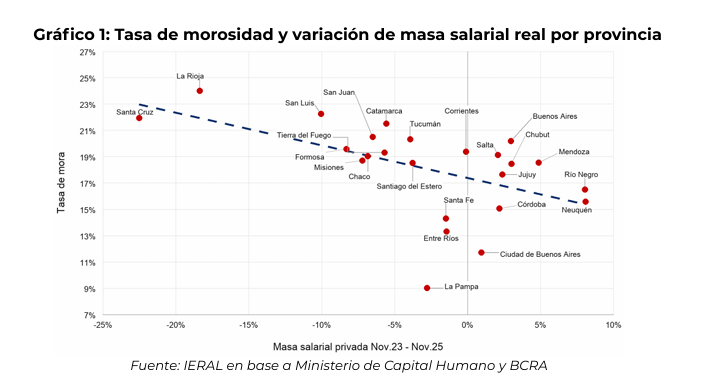
- Persistencia del deterioro del mercado de trabajo, con importantes diferencias regionales que podrían explicar la evidencia de que los niveles de morosidad en cada una de las provincias muestran correlación con las variaciones en el poder adquisitivo de la masa de ingresos salariales (ver Gráfico 1).
De todas maneras, el fenómeno hay que contextualizarlo en el hecho de que el total del crédito en la Argentina es muy reducido y que, aun con el ascenso de la mora, la enorme mayoría de los créditos siguen en situación regular. El 96% del monto de los créditos a las empresas y el 87% del monto de créditos a familias se viene pagando regularmente, en muchos casos mediante un gran esfuerzo de los deudores. Esto hace que el volumen total que implica la mora es de dimensiones acotadas. No constituye un riesgo para el sistema financiero y mucho menos para la estabilidad macroeconómica.
Aun así, es justificada la preocupación que genera el tema y la consiguiente búsqueda de soluciones. En el corto plazo la razón principal es que resulta deseable evitar una situación conflictiva que afecta a muchas familias, además de tener derivaciones negativas sobre el sistema de crédito. Desde el punto de vista macroeconómico, el problema de la mora tiende a restringir la oferta y la demanda de crédito hacia adelante. Particularmente importante es evitar que mucha gente quede marginada del acceso al crédito formal. Se necesita crear las condiciones para que el crédito se expanda y que sea accesible a la mayoría de las familias y las empresas.
Por todos estos motivos conviene evaluar mecanismos de mercado que, simultáneamente, faciliten la refinanciación de contratos entre privados y generen espacio para un funcionamiento más fluido del mercado de crédito a futuro. La meta es generar alivio y reducir tensiones y, en el mediano plazo, contribuir a la fluidez del mercado de crédito y evitar que mucha gente quede con una calificación negativa que le impida a futuro acceder a nuevos créditos.
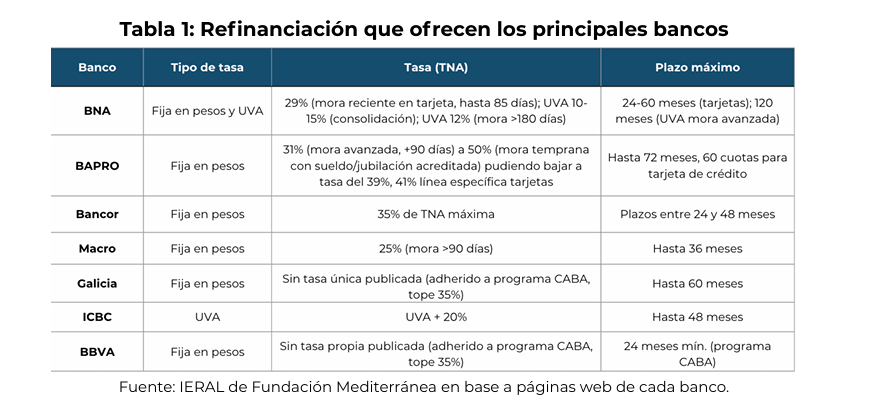
En esta lógica, es decir la de promover acuerdos de regularización, se inserta la reacción de la mayoría de las entidades financieras (ver Tabla 1). El proceso es liderado por bancos públicos, pero se extiende al resto de las entidades. La operatoria consiste en ofrecer a los deudores un nuevo crédito en condiciones más accesibles y, por lo tanto, facilitan la regularización. Para ello se ofrece ampliar plazos y moderar los intereses, incluyendo en algunos casos la variante de que el nuevo crédito se actualice por UVA. Esto permite reducir sustancialmente la incidencia de la cuota inicial en los ingresos del deudor.
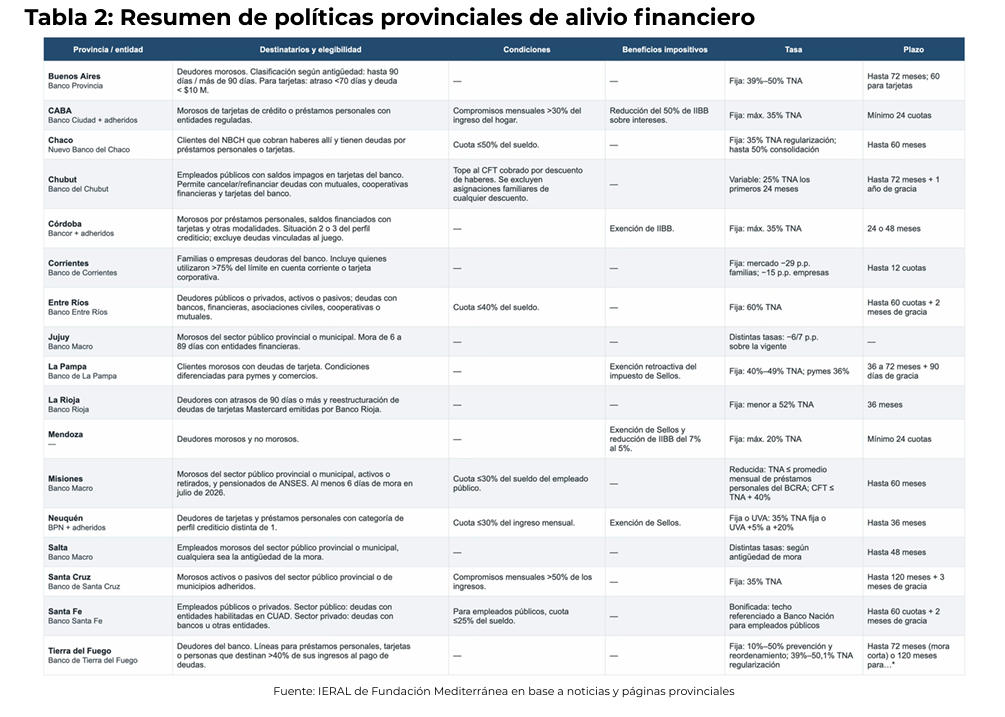
Con el mismo objetivo la mayoría de los gobiernos provinciales anunciaron programas destinados a ofrecer paliativos a las familias con deuda en mora (ver Tabla 2). La orientación prevaleciente es utilizar fondos públicos para subsidiar la tasa de interés, pero también son varios los casos en que se apelan a reducir la carga impositiva para lograr el mismo resultado. CABA, Córdoba, Mendoza, La Pampa y Neuquén aplican beneficios impositivos sobre el préstamo, totales o parciales, en Ingresos Brutos y/o Sellos.
Los aportes de una ley nacional
Las iniciativas que buscan generar las condiciones para que los créditos en mora se refinancien voluntariamente son una manera eficiente de resolver el problema.
Se trata de normalizar la situación a través del esfuerzo compartido entre acreedores y deudores. Esto permitirá minimizar el impacto de la mora sobre sus estados financieros, en el caso de las entidades, y sobre los ingresos familiares y la capacidad de acceder al crédito en el futuro, en el caso de las personas.
El Estado no debería interferir en este proceso sino, por el contrario, facilitarlo. En este sentido cabe ponderar positivamente las iniciativas de los gobiernos provinciales, particularmente las que reducen la carga impositiva sobre los créditos refinanciados. La baja de tributos reduce el monto de las cuotas del nuevo crédito haciendo más fácil el acuerdo entre privados.
Dado que este proceso está en marcha y tiene la orientación correcta, ¿es factible diseñar intervenciones desde el Congreso que faciliten los acuerdos entre privados y no generen malos incentivos económicos? La respuesta es afirmativa, siempre que las intervenciones públicas respecten las siguientes restricciones:
No debe desincentivar la expansión del crédito a futuro. Las intervenciones no deben implicar forzar cambios en las condiciones de los créditos en mora que generen inseguridad jurídica y, por esta vía, desincentiven la oferta de crédito a largo plazo.
No debe generar incentivos que relajen a futuro las políticas de riesgo crediticio. Las intervenciones no deben operar como un salvataje a los acreedores, generando un antecedente que conduzca a una excesiva flexibilización en las condiciones crediticias a futuro.
No debe generar incentivos para un mayor incumplimiento futuro en los deudores. Las intervenciones deberían minimizar la generación de expectativas sobre nuevos salvatajes a deudores en mora en el futuro (riesgo moral).
No debe beneficiar a los deudores en mora respecto a los deudores al día con sus obligaciones. El objetivo de las intervenciones es facilitar la refinanciación de deudas en mora, pero sin perder de vista los intereses de la enorme mayoría de las familias que (en muchos casos con mucho esfuerzo) vienen pagando regularmente sus deudas y también el de quienes a futuro deseen o necesiten tomar deudas.
Deben evitar colisionar con el equilibrio fiscal. Las intervenciones no deberían tener costo fiscal, o si lo tienen, este debería ser mínimo.
Deben ser consistentes con una estrategia de largo plazo orientada a dinamizar la expansión del crédito. Es recomendable que las intervenciones destinadas al problema coyuntural de la mora sean un adelanto de intervenciones que lleven a resolver el problema estructural del subdesarrollo del mercado de créditos que padece la Argentina.
Considerando todas estas restricciones y tomando como antecedentes las acciones que ya vienen tomando las entidades financieras y los gobiernos provinciales, a través de una ley nacional se puede plasmar una estrategia que aliente y facilite los acuerdos privados de refinanciación de deudas en mora. Su principal rol es ordenar y potenciar lo que ya se viene ejecutando desde las entidades financieras y los gobiernos provinciales.
La principal medida es eliminar, inicialmente para los créditos de refinanciación, todos los tributos que encarecen la tasa de interés. Tratándose de deudas en situación de mora, es decir, que no se están pagando, una disposición de este tipo no tiene impactos fiscales relevantes. Por lo tanto, es un planteo consistente con mantener el equilibrio fiscal.
Para potenciar los efectos es importante que se aplique a todos los tributos. De manera directa, una ley nacional podría establecer la exención del IVA sobre las tasas de interés activas en los créditos que surjan de la refinanciación. Para que la
medida tenga mayor impacto es imprescindible que sea acompañada de similares disposiciones a nivel provincial y municipal. Dado que esto excede las incumbencias de una ley nacional y tomando en cuenta que varias provincias tomaron decisiones en este sentido, es recomendable que la exención del IVA sobre estos créditos esté condicionada a que la provincia involucrada haga lo mismo con el impuesto a los Ingresos Brutos (IIBB) y Sellos y que el municipio elimine la tasa o contribución que recae sobre ese crédito. La regla debería ser que para que los habitantes de una ciudad tengan el alivio impositivo es necesario que tanto la provincia como el municipio sigan la misma regla aplicada para el IVA.
El otro eje de intervención recomendable es establecer condiciones dentro del sistema financiero que faciliten la refinanciación de pasivos en mora a través de créditos UVA (más una tasa de interés), en lugar de nuevos créditos a tasa fija. Esta modalidad permite disminuir el monto de la cuota inicial potenciando el alivio que implica la triple exención impositiva.
Si bien algunos bancos ya están ofreciendo en algunos casos esta modalidad para la refinanciación, es recomendable generar las condiciones para que se amplíe. Para inducir una adopción más masiva hay que explorar alternativas para reducir los problemas de descalce en los bancos. Dentro de las herramientas disponibles, una alternativa es reducir los encajes (actualmente en niveles muy elevados) condicionado a que se usen los recursos liberados para fondear las refinanciaciones de los créditos en mora a través de préstamos en UVA más una tasa de interés moderada.
Combinando un crédito con actualización con UVA con la eliminación de impuestos aumenta la probabilidad de cumplimiento por parte de los deudores actualmente en mora, especialmente cuando el monto de la cuota representa una proporción relativamente alta de los ingresos del deudor. Si bien la reducción depende de una multiplicidad de variables, una simulación con supuestos razonables muestra que la cuota, gracias al impacto de estas dos intervenciones, se reduce sustancialmente (ver Recuadro 1).
Impactos sobre el monto de las cuotas
Tanto la baja de impuestos como la adopción de la modalidad UVA reducen el monto de la cuota y, por lo tanto, facilitan la posibilidad de que el nuevo préstamo que surge de la refinanciación sea cumplible por parte del deudor. A través de una simulación se puede ilustrar el alivio que representan estos cambios respecto al escenario actual, es decir, sin eliminación de impuestos y con aplicación de tasa fija de interés.
Se supone una deuda de $1 millón que es refinanciada a 36 meses. Se adopta como escenario base que el nuevo crédito paga una Tasa Nominal Anual (TNA) fija del 65% y se encuentra gravado por todos los impuestos. A los fines del ejercicio se supone la aplicación de IVA (21%), IIBB (8,5%), Sellos (1,2%) y Tasa Municipal (7%). Bajo estas hipotéticas condiciones, el Costo Financiero Total (CFT) resulta del 119%, la cuota arranca en $ 75 mil pesos y desciende hasta $ 64 mil pesos al final de la amortización del crédito.
Si ese mismo préstamo, tanto en plazo como en tasa de interés, se otorgase con la exención de todos los impuestos, su CFT baja a 75% y las cuotas resultan sustancialmente más bajas que en el escenario base con impuestos. El monto de la cuota inicial se reduce en un 25% respecto al escenario con impuestos y luego la brecha se reduce, pero sigue siendo de magnitudes importantes.
Si además de la eliminación de los impuestos se adopta como modalidad de financiamiento la actualización UVA más un interés del 7,5%, los resultados dependerían también de la tasa futura de inflación. A tal fin se adopta como supuesto de inflación los pronósticos del Relevamiento de Mercado (REM) que publica el Banco Central hasta diciembre de 2028 y para los meses siguientes se considera una inflación mensual del 0,8%. Con esos supuestos el valor de la cuota baja sustancialmente. En la cuota inicial la reducción en el monto a pagar es del 58% y hacia el final de la amortización del crédito la brecha sigue siendo muy alta, del orden del 24% respecto al escenario base.
Si bien se trata de un caso hipotético, con efectos muy sensibles a los supuestos que se adopten, los resultados muestran que la combinación de eliminación de impuestos más la modalidad UVA baja significativamente el monto de la cuota. Este impacto es muy relevante desde el punto de vista de facilitar el acuerdo entre las entidades financieras y los deudores morosos y, lo más importante, genera un alivio a las familias con deuda en mora y condiciones mucho más favorables para que puedan cumplir con el nuevo crédito.
Gráfico I.1: Monto de las cuotas según escenarios alternativos
Fuente: IERAL en base a BCRA y normativas provinciales y municipales. Nota: los supuestos de inflación se construyeron en base al REM de agosto-2026. Las var. % i.a son 30%; 20%; 14,4% a dic-26, dic-27 y dic-28. Para los meses de 2029 se supone inflación de 0,8% mensual.
Reflexiones finales
El problema de la mora es desde el punto de vista general del sistema financiero y desde el punto de vista macroeconómico acotado, pero por varios motivos es recomendable generar un entorno favorable para que sea resuelto a través de
acuerdos entre acreedores y deudores para su refinanciación. La predisposición que viene mostrando las entidades financieras y la mayoría de los gobiernos provinciales en favor de promover la refinanciación de las deudas en mora a través de acuerdos voluntarios es un aspecto positivo y genera la oportunidad para que desde una ley nacional se articulen mejor los esfuerzos y, por esa vía, se extienda y potencie el alivio para las familias endeudadas.
En concreto, una combinación de eliminación de impuestos con fondeo a las entidades financieras para promover créditos actualizados por UVA, permite una sustancial baja en el monto de la cuota. Esto contribuye a facilitar los acuerdos que permitirán la regularización de la deuda. De todas formas, esta es una respuesta puntual para un problema coyuntural.
Mucho más importante es usar estas intervenciones como primer paso a una política que induzca la dinamización del crédito, tanto en cantidad como en calidad. Dada la importancia estratégica de abordar de manera integral y con perspectiva de largo plazo este desafío, estos temas serán abordados en un próximo informe PAL.
