
deuda de hogares

El crédito como salvavidas: seis de cada diez argentinos se endeudaron para sostener gastos básicos

Compartí esta noticia !

El 76% de los endeudados en Argentina recurre al crédito para pagar alimentos, salud y servicios. La mayor parte del financiamiento de los argentinos se destina a costear necesidades básicas, según reflejó un informe privado.

Seis de cada diez argentinos debieron financiarse en los últimos seis meses y el 76% recurre al crédito para pagar alimentos, salud y servicios, mientras que al 65% de la población se le agota el sueldo antes del día 20 del mes.

El Monitor de Opinión Pública (MOP) elaborado por Zentrix Consultora expuso que durante los últimos seis meses, el 60,2% de los argentinos tomó alguna deuda o crédito. Esta proporción trepa al 70,2% en la clase baja y al 67,1% entre los jóvenes de 18 a 39 años.
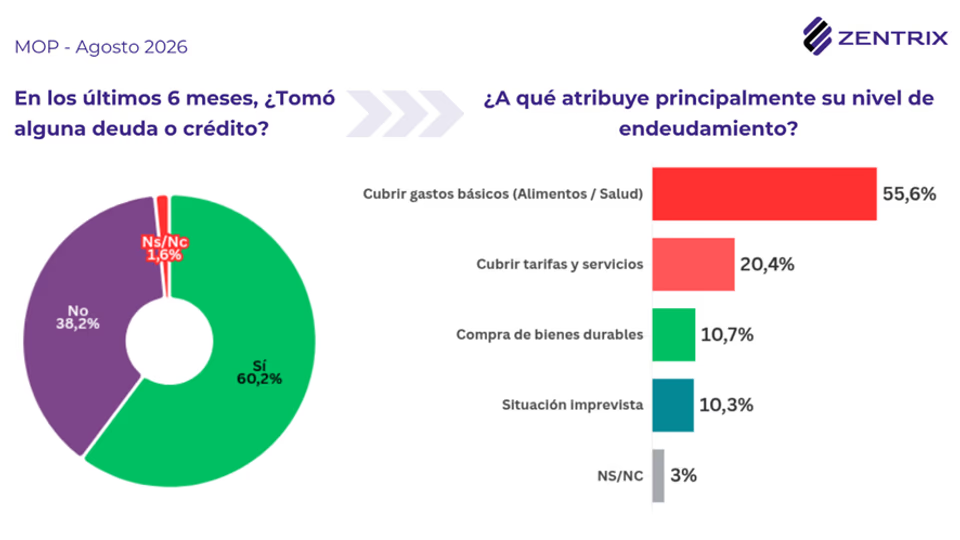
Además, hizo referencia a que la gran mayoría de la financiación responde a necesidades primarias, ya que el 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, mientras que un 20,4% lo utilizó para pagar tarifas y servicios.

En la clase baja, la suma de ambos rubros representa más del 85% de los endeudados. A este panorama se suma que, según datos del mes de julio, el 86,6% de estos mismos sectores necesitó dos o más empleos para intentar llegar a fin de mes.

El relevamiento evidencia una marcada asimetría en la velocidad con la que los hogares agotan sus recursos mensuales. A nivel nacional, el 65% de los argentinos se queda sin ingresos antes del día 20 del mes, un 44,4% no supera el día 15 y un 12,2% ni siquiera llega al día 5.

La brecha socioeconómica resulta determinante, ya que en la clase baja, el 87,6% agota sus ingresos antes del día 20, mientras que en la clase alta esa situación afecta únicamente al 7,3%. Por franjas etarias, el 83,3% de los jóvenes de entre 18 y 39 años agota su capacidad de gasto antes del día 20, frente al 60,3% registrado en los mayores de 60 años.

El estudio expone además una amplia distancia entre los datos oficiales y la vivencia cotidiana de los ciudadanos. El 65,8% de los encuestados sostiene que el índice publicado por el INDEC no refleja la suba de precios que percibe en su vida diaria, mientras que el 81,2% considera que su salario no le gana a la inflación.

Esta mirada atraviesa las distintas identificaciones políticas. Incluso entre los votantes del oficialismo en las elecciones de 2025, el 61,2% coincide con dicha percepción. Al respecto, la consultora explicó que “la diferencia está en la lectura: para ese electorado, el desfasaje salarial aparece como un costo transitorio, asociado a la expectativa de una mejora futura, más que como un fracaso del rumbo económico”.

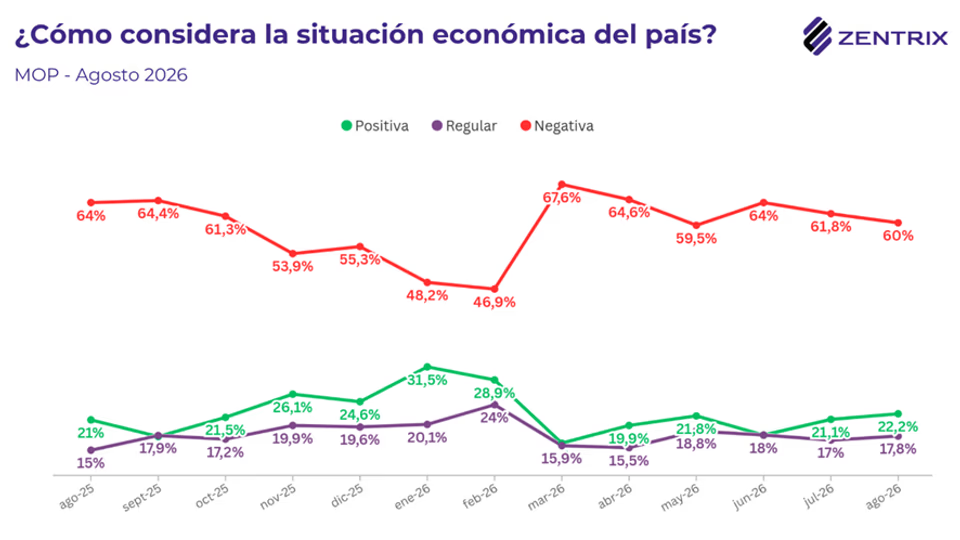
En términos generales, la valoración de la economía del país continúa siendo mayoritariamente negativa. El 59,4% la califica como mala o muy mala, cifra que llega a casi el 75% en la clase baja. En contraste, la percepción sobre la economía personal registró una leve mejora, pasando del 27,2% de aprobación en julio al 29,8% en agosto.

El reporte evidenció que “el ranking de las principales preocupaciones marca un quiebre en agosto: por primera vez en varios meses, la corrupción pierde el primer lugar, desplazada al cuarto puesto por ingresos y salarios (50,1%), incertidumbre económica (49,8%) y desempleo (40,9%)”. La inflación quedó última entre las diez opciones relevadas (12,7%).
Al consultar sobre el sentimiento respecto a los próximos doce meses, las palabras más repetidas entre los encuestados fueron incertidumbre y angustia, aunque la palabra esperanza también ocupa un lugar destacado entre las respuestas.
Compartí esta noticia !

Cuáles son los factores que explican el aumento de la morosidad según el Banco Nación

Compartí esta noticia !

La morosidad de las familias todavía no puede considerarse un problema resuelto. Esa es una de las principales conclusiones de un trabajo del Banco Nación elaborado a partir del cruce de microdatos de la Central de Deudores del Banco Central (CENDEU) y del padrón fiscal, que detectó tres factores centrales para explicar el salto de la irregularidad registrado desde mediados de 2024.

El diagnóstico del BNA introduce un matiz relevante frente a las señales de estabilización que comenzaron a observarse en el sistema financiero. La entidad reconoce que existen indicadores compatibles con una desaceleración del deterioro, pero advierte que los niveles de irregularidad permanecen elevados y que todavía no hay evidencia suficiente para afirmar que la normalización de la cartera se encuentre consolidada.

El primer factor identificado es la maduración del ciclo crediticio. Entre mediados de 2024 y buena parte de 2025, el crédito al sector privado se expandió con rapidez. Esa dinámica incorporó a más personas al sistema financiero y elevó el nivel de apalancamiento de los hogares. Para el Banco Nación, el incremento posterior de los atrasos resulta consistente con la evolución esperable de una cartera que había crecido en un período relativamente corto.

El segundo elemento aparece en la cantidad de entidades financieras con las que se relaciona cada deudor. El estudio encontró una relación directa entre la multiplicidad de vínculos crediticios y la probabilidad de incumplimiento. La tasa pasa del 21,9% entre quienes mantienen una sola relación crediticia al 57,6% entre quienes operan con diez o más entidades.

El BNA aclara que se trata de un segmento acotado, pero con un riesgo creciente. La cantidad de relaciones financieras funciona así como una señal para identificar hogares con mayor exposición al endeudamiento y, por lo tanto, con menor margen para absorber shocks sobre sus ingresos o sobre el costo de financiamiento.

El tercer factor es la carga financiera sobre los ingresos disponibles. El informe señala que la recuperación de los salarios reales no se trasladó en la misma proporción al ingreso disponible de las familias. El aumento de otros gastos relativamente inflexibles redujo el margen con el que los hogares podían afrontar obligaciones financieras crecientes.

A ese escenario se sumó posteriormente un aumento de las tasas de interés durante el segundo semestre de 2025. Para el Banco Nación, la combinación entre menor ingreso disponible y mayor costo financiero amplificó el deterioro de la capacidad de pago, tanto entre los clientes de entidades financieras como entre los usuarios de proveedores no financieros.

La secuencia resulta relevante porque muestra que la morosidad no puede explicarse únicamente por el nivel de las tasas. El problema aparece como el resultado de una combinación entre cuánto crédito se tomó, cuántas relaciones financieras acumula un hogar y qué proporción de sus ingresos queda disponible después de cubrir sus gastos y compromisos.

Las señales de alivio

El informe también identifica algunos indicadores que podrían anticipar una moderación del deterioro durante el cierre de 2026. Entre ellos aparece la estabilización de la frecuencia con la que los deudores empeoran su situación crediticia, junto con una mayor utilización de mecanismos de refinanciación de tarjetas y otras deudas.

Para el Banco Nación, la evolución de esos indicadores es compatible con una desaceleración en la velocidad de deterioro. También observa cierta estabilización de variables vinculadas con la carga financiera de los hogares. Sin embargo, la entidad evita convertir esas señales en una conclusión definitiva.

El monitoreo durante el segundo semestre estará concentrado especialmente en la cartera de familias, los usuarios de proveedores no financieros, los deudores jóvenes, quienes mantienen múltiples relaciones crediticias y la evolución de las refinanciaciones.

El punto de fondo es la calidad de la recuperación crediticia. Una expansión del financiamiento puede impulsar el consumo y ampliar el acceso de los hogares a bienes y servicios, pero si el crecimiento del crédito supera la capacidad de generación de ingresos disponibles, el deterioro aparece con rezago. Por eso, para el sistema financiero, la señal relevante hacia adelante no será solamente cuánto crédito vuelve a crecer, sino cuánto de ese crédito puede sostenerse sin transformar el refinanciamiento en una nueva fuente de fragilidad.

Compartí esta noticia !

Argentina lidera la morosidad bancaria en América Latina: la cartera irregular trepó al 7,6%

Compartí esta noticia !

Argentina quedó al frente de un ranking poco favorable para su sistema financiero: es el país de América Latina con mayor nivel de morosidad en los créditos al sector privado, con una cartera irregular equivalente al 7,6% del total.

La cifra surge de un informe de la consultora 1816, elaborado con información del Banco Mundial correspondiente a 2024 y 2025 y que compara la situación crediticia de 98 países con un Producto Interno Bruto superior a US$20.000 millones.

El dato argentino sobresale incluso dentro de una región atravesada por tasas de interés elevadas, desaceleración económica y dificultades de ingresos. Ecuador, segundo en el ranking latinoamericano, registra una mora de 4,5%, más de tres puntos porcentuales por debajo de Argentina. Luego aparecen Perú, con 4%; Brasil, con 3,9%; Bolivia, con 3,1%; y Colombia, con 3%.

Más abajo se ubican Chile, Panamá y Guatemala, todos con 2,4%; Paraguay y México, con 2,2%; Costa Rica, con 2%; República Dominicana y El Salvador, con 1,7%; Uruguay, con 1,5%; y Nicaragua, con apenas 1%.

ECONOMIS | FINANZAS

Argentina lidera la morosidad bancaria regional

Cartera irregular sobre créditos al sector privado

🇦🇷 Argentina
7,6%
🇪🇨 Ecuador
4,5%
🇵🇪 Perú
4,0%
🇧🇷 Brasil
3,9%
🇧🇴 Bolivia
3,1%
🇨🇴 Colombia
3,0%
🇨🇱 Chile
2,4%
🇵🇾 Paraguay
2,2%
🇲🇽 México
2,2%
🇺🇾 Uruguay
1,5%
Dato clave: la mora argentina prácticamente duplica la de Brasil y supera en más de tres veces la registrada en Chile y México.
Fuente: Consultora 1816 / Banco Mundial, citado por Bloomberg Línea.
ECONOMIS | FINANZAS

Argentina lidera la morosidad bancaria regional

Cartera irregular sobre créditos al sector privado

🇦🇷 Argentina
7,6%
🇪🇨 Ecuador
4,5%
🇵🇪 Perú
4,0%
🇧🇷 Brasil
3,9%
🇧🇴 Bolivia
3,1%
🇨🇴 Colombia
3,0%
🇨🇱 Chile
2,4%
🇵🇾 Paraguay
2,2%
🇲🇽 México
2,2%
🇺🇾 Uruguay
1,5%
Dato clave: la mora argentina prácticamente duplica la de Brasil y supera en más de tres veces la registrada en Chile y México.
Fuente: Consultora 1816 / Banco Mundial, citado por Bloomberg Línea.

La distancia resulta significativa. La morosidad argentina es casi 70% superior a la de Ecuador y prácticamente duplica a la de Brasil y Perú. Frente a Chile o México, la proporción de cartera irregular es más de tres veces mayor.

El indicador refleja la porción de los préstamos que presenta dificultades de cumplimiento y constituye una de las principales variables para medir la calidad de los activos de los bancos. Una mayor mora obliga a las entidades a incrementar previsiones y seguir más de cerca la capacidad de pago de sus clientes.

Argentina, cerca del grupo de países con mayor mora global

La comparación internacional también deja a la Argentina en una posición elevada. Con su 7,6%, se encuentra inmediatamente por debajo de Nigeria, que registra 8,1%, aunque todavía lejos de los países con los mayores niveles de cartera irregular del mundo.

El listado global está encabezado por Argelia, con 20,7%, seguida por Bangladesh, con 19%; Ghana, 18,9%; Irak, 16,5%; Angola, 14,1%; Ucrania, 13,9%; y Kenia, con 13,6%. Más atrás aparecen Kirguistán, Sri Lanka, Marruecos y Nigeria.

En el extremo opuesto, los sistemas financieros con menores niveles de mora incluyen a Suecia y Noruega, ambos con apenas 0,4%; Canadá e Israel, con 0,7%; Suiza y Lituania, con 0,8%; Reino Unido, con 0,9%; y Estados Unidos, Australia, Nicaragua y Arabia Saudita, con 1%.

ECONOMIS | EL DATO

Argentina quedó cerca del grupo de mayor morosidad mundial

ARGENTINA
7,6%
Cartera irregular
ESTADOS UNIDOS
1,0%
Cartera irregular
SUECIA / NORUEGA
0,4%
Menor nivel relevado
Argentina registra una morosidad 7,6 veces mayor que Estados Unidos y casi 20 veces superior a Suecia y Noruega.
Fuente: Consultora 1816 / Banco Mundial, citado por Bloomberg Línea.

La comparación permite dimensionar la anomalía regional: Argentina tiene una tasa de irregularidad 7,6 veces superior a la registrada en Estados Unidos y casi veinte veces mayor que la observada en Suecia o Noruega.

Una señal sobre la economía real

Más allá de la estabilidad agregada del sistema bancario, la evolución de la mora constituye una señal especialmente sensible sobre la capacidad de pago de familias y empresas. Cuando los ingresos corren detrás de las obligaciones financieras, el deterioro suele aparecer primero en tarjetas, préstamos personales y líneas de corto plazo, antes de trasladarse hacia otras modalidades de financiamiento.

El liderazgo argentino en la comparación latinoamericana introduce así otra dimensión dentro del debate sobre el crédito: no alcanza con observar cuánto crecen los préstamos, sino también qué capacidad tienen quienes se endeudan para devolverlos.

En ese sentido, el 7,6% coloca a la Argentina en una situación sustancialmente más delicada que la de las principales economías de la región y muestra una brecha considerable respecto de Brasil, Chile, Colombia o México.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin