Récord de dólares, piso de infraestructura: el Estado invierte menos de cuatro centavos por cada dólar que ingresa
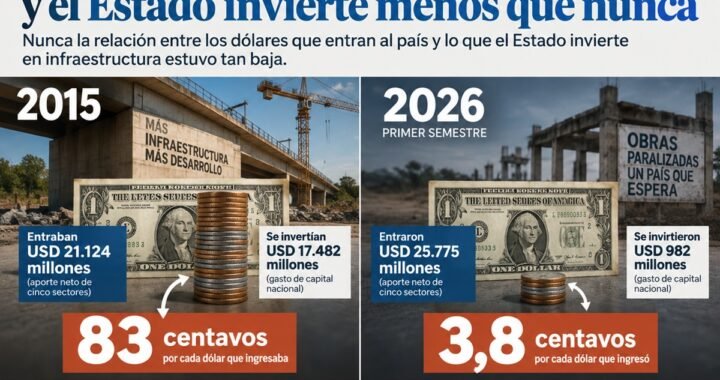
La Argentina atraviesa una paradoja económica cada vez más pronunciada: los principales sectores exportadores generan un volumen récord de divisas, en un escenario externo favorable, pero la inversión del Estado nacional en infraestructura cayó a mínimos históricos. Según un informe de Argentina Grande, durante el primer semestre de 2026 ingresaron USD 25.775 millones por el aporte neto de cinco grandes sectores, mientras el gasto de capital nacional fue equivalente a apenas USD 982 millones. La relación cayó así a menos de cuatro centavos de inversión por cada dólar generado.
Nunca fue tan grande la distancia entre los dólares que aportan los principales complejos generadores de divisas y los recursos que el Estado nacional destina a infraestructura.
La comparación histórica permite dimensionar la magnitud del desacople.
En 2003, el aporte neto de divisas de los cinco sectores considerados alcanzaba los USD 10.480 millones, mientras que el gasto de capital del Estado nacional equivalía a USD 1.088 millones. Es decir, por cada dólar que ingresaba a partir de esos sectores, alrededor de 10 centavos se correspondían con inversión pública nacional.
Doce años después, en 2015, la relación había alcanzado su máximo. El aporte de divisas fue de USD 21.124 millones y la inversión nacional en infraestructura llegó al equivalente de USD 17.482 millones: unos 83 centavos por cada dólar, el mayor nivel de acoplamiento registrado en la serie.
El escenario actual está prácticamente en el extremo opuesto.
Durante 2025, el aporte neto de divisas alcanzó un récord histórico de USD 47.099 millones. Sin embargo, el gasto de capital nacional fue equivalente a solamente USD 2.427 millones.
La relación se desplomó así a apenas cinco centavos de inversión por cada dólar generado.
Y durante 2026 la brecha volvió a ampliarse. De acuerdo con los datos recopilados por Argentina Grande, en el primer semestre de este año los cinco sectores considerados generaron un aporte neto de USD 25.775 millones, mientras que la inversión nacional en infraestructura quedó reducida a USD 982 millones.
La relación equivale a apenas 3,8 centavos de gasto de capital por cada dólar aportado.
La comparación es contundente: mientras en 2015 la relación alcanzaba 83 centavos por dólar, durante la primera mitad de 2026 quedó por debajo de cuatro. Dicho de otro modo, la proporción de recursos destinada a infraestructura en relación con las divisas generadas es hoy más de 20 veces menor que en aquel máximo.
No significa que exista una asignación directa entre cada dólar exportado y cada dólar destinado a obra pública. Son variables distintas. Pero la comparación funciona como indicador de una transformación más profunda: la capacidad de generación de divisas creció con mucha mayor velocidad que la inversión pública destinada a ampliar, mantener o modernizar la infraestructura del país.
Un viento de cola desaprovechado
La paradoja se vuelve todavía más significativa al incorporar otra variable: la Argentina no enfrenta actualmente un escenario internacional particularmente adverso.
Por el contrario, los términos del intercambio son incluso más favorables que durante algunos momentos emblemáticos del boom de commodities de la década pasada.
En julio de 2026 los términos del intercambio comercial argentino fueron 5% más favorables que en julio de 2025.
Además, durante los últimos dos trimestres las exportaciones mejoraron alrededor de 15% sus términos de intercambio, en buena medida por el aumento internacional de los precios de los hidrocarburos asociado al conflicto entre Estados Unidos e Irán y las tensiones en torno al estrecho de Ormuz.
El fenómeno tiene un impacto creciente sobre la Argentina porque los hidrocarburos ocupan cada vez más espacio dentro de la canasta exportadora, impulsados por el desarrollo de Vaca Muerta.
Es decir, existe un doble efecto favorable: aumenta la capacidad productiva de sectores exportadores estratégicos y, simultáneamente, mejora el precio relativo de parte de aquello que el país vende al mundo.
El contraste inevitable aparece con otro período de términos del intercambio excepcionalmente favorables: los años en los que la soja llegó a cotizar cerca de los USD 600 por tonelada.
Pero la diferencia no está solamente en qué producto explica el ingreso extraordinario de dólares.
La cuestión central es cómo ese contexto externo se transmite al resto de la economía.
Durante aquel ciclo, el viento de cola convivió -con diferencias según cada período- con expansión del empleo registrado, creación de empresas, recuperación salarial y niveles considerablemente mayores de inversión pública.
En 2025 y 2026, en cambio, la generación récord de divisas convive con una inversión nacional en infraestructura históricamente baja y con dificultades persistentes sobre el tejido productivo, el empleo y los ingresos.
Por eso, el interrogante resulta especialmente relevante: ¿quién captura actualmente los beneficios del crecimiento de los sectores exportadores y de las condiciones internacionales favorables?
La pregunta excede la discusión distributiva tradicional.
La infraestructura constituye uno de los mecanismos mediante los cuales un ciclo exportador puede extender sus beneficios al conjunto de la economía. Rutas, puertos, ferrocarriles, energía, agua, saneamiento y conectividad no son solamente gasto público: reducen costos logísticos, aumentan productividad y crean condiciones para nuevas inversiones privadas.
Cuando ese puente se debilita, una economía puede exportar más y acumular más dólares sin que necesariamente ese crecimiento produzca el mismo efecto multiplicador sobre el territorio.
El resultado es una economía con sectores capaces de producir una cantidad récord de divisas y condiciones externas especialmente favorables, pero con una capacidad mucho menor del Estado nacional para transformar parte de esa riqueza en infraestructura.