importaciones

Alarma en la industria: faltan pedidos y las fábricas anticipan menos empleo y producción

Compartí esta noticia !

La industria argentina llega al último tramo de 2026 con una señal que atraviesa prácticamente todos sus indicadores: faltan pedidos. No son los insumos, la energía ni la disponibilidad de trabajadores los que encabezan las preocupaciones de las fábricas. El problema está antes, en la demanda. Más de la mitad de las empresas señala al mercado interno como el principal obstáculo para aumentar la producción.

La última Encuesta de Tendencia de Negocios de la Industria Manufacturera del INDEC, difundida este lunes y con expectativas para septiembre-noviembre, muestra un escenario de cautela que se profundizó en agosto. El Indicador de Confianza Empresarial (ICE) cayó a -20,2%, después del -17,2% de julio y el -17,8% de junio. Es, además, uno de los registros más bajos de 2026.

El dato importa porque el ICE no pregunta simplemente si los empresarios son optimistas o pesimistas. Combina tres variables directamente vinculadas con la marcha de las fábricas: las expectativas sobre el volumen futuro de producción, la situación actual de la cartera de pedidos y los stocks de productos terminados.

Y las tres, leídas en conjunto, dibujan una industria que no encuentra todavía un motor firme para acelerar.

El dato más contundente aparece en las órdenes de compra.

En agosto, el 52,9% de las empresas manufactureras consideró que su cartera total de pedidos estaba por debajo de lo normal. Otro 44,9% la calificó como normal y apenas 2,2% afirmó encontrarse por encima.

El balance entre respuestas positivas y negativas quedó así en -50,7 puntos, con un indicador de difusión de apenas 24,7%.

La dimensión del desequilibrio ayuda a entender el resto de la encuesta: por cada empresa que declara pedidos superiores a los habituales hay alrededor de 24 que los ubican por debajo de lo normal.

No se trata, además, de un cuello de botella productivo. Cuando el INDEC preguntó cuál era el factor más importante que impedía aumentar la producción, el 53,6% respondió que era la insuficiencia de la demanda interna. Tres meses antes había contestado lo mismo el 53,2%, de modo que prácticamente no hubo mejora.

Muy lejos aparecen la competencia de productos importados, mencionada por el 10,1%; la incertidumbre económica, con 6,7%; los problemas financieros y la escasez de materias primas, insumos o componentes, ambos con 4,4%; y la insuficiencia de demanda externa, con 3,7%. Sólo 6,7% respondió que no encontraba ningún impedimento para producir más.

Es uno de los puntos económicos más relevantes del informe. La competencia importada aparece como un factor, pero está muy lejos del peso que las propias empresas asignan a la debilidad del mercado doméstico: la demanda interna es mencionada más de cinco veces que las importaciones como principal restricción para expandir la producción.

Las exportaciones resisten mejor

La foto del mercado externo es menos negativa. El 55,6% de los industriales considera normal su volumen actual de exportaciones; 36,9% lo ubica por debajo de lo habitual y 7,5%, por encima. El balance es negativo en 29,4 puntos, pero sensiblemente menos deteriorado que los -50,7 puntos de la cartera total de pedidos.

La diferencia se vuelve todavía más interesante cuando las empresas miran hacia adelante.

Para septiembre-noviembre, 18,2% espera aumentar sus exportaciones y 17,1% prevé una disminución. El 64,7% no anticipa cambios. Es una de las pocas variables de la encuesta cuyo balance futuro permanece en terreno positivo: +1 punto.

El mercado externo aparece así como una excepción dentro de un tablero dominado por balances negativos.

Las expectativas de actividad tampoco anticipan un despegue inmediato.

Para los próximos tres meses, 64,9% de las empresas espera mantener sin cambios su volumen de producción. Pero entre quienes sí proyectan modificaciones predominan las respuestas negativas: 19,7% espera producir menos y 15,4% anticipa un aumento.

El balance queda en -4,3 puntos.

La explicación vuelve a encontrarse en el consumo doméstico. Frente a la pregunta sobre los pedidos provenientes del mercado interno, el 23,8% espera una disminución y sólo 13,8% proyecta una mejora. El restante 62,4% no prevé modificaciones.

El balance de expectativas para la demanda interna cae así a -10 puntos.

No aparece en el horizonte inmediato una caída generalizada de la producción, pero tampoco una recuperación difundida entre las empresas. La respuesta dominante es la estabilidad en niveles que, para buena parte del sector, ya están condicionados por una cartera insuficiente de pedidos.

El punto más delicado aparece en las decisiones laborales.

Casi ocho de cada diez industriales -79,8%- esperan mantener sin cambios sus dotaciones durante septiembre-noviembre. Pero dentro del grupo que anticipa movimientos, la diferencia es considerable: 16,5% prevé reducir personal y apenas 3,7% espera aumentarlo.

El balance de expectativas de empleo es de -12,8 puntos.

La misma señal aparece en la utilización del personal existente. El 77,2% espera mantener las horas trabajadas, mientras que 17% anticipa reducirlas y sólo 5,8% proyecta incrementarlas. El balance es de -11,2 puntos.

Ambas variables juntas ofrecen una lectura más precisa que el empleo por sí solo: ante una demanda todavía débil, la respuesta mayoritaria de las empresas no es contratar sino conservar la estructura actual, mientras que entre quienes planean cambios prevalecen los ajustes.

Las condiciones financieras siguen agregando restricciones. El 25,3% de las empresas define su situación financiera como mala, frente a sólo 11% que la considera buena. Para 63,7% es normal. El balance resulta negativo en 14,2 puntos.

Más adversa es la percepción sobre el financiamiento: 31,4% considera difícil acceder al crédito, apenas 6% lo considera fácil y 62,5% lo evalúa como normal. El balance alcanza -25,4 puntos.

No es, sin embargo, lo que las empresas identifican como su principal problema productivo: sólo 4,4% señala los problemas financieros como el factor más importante que limita su capacidad de aumentar la producción. El contraste vuelve a llevar al mismo punto: aun con dificultades financieras, el cuello de botella dominante está en las ventas.

Hay otra combinación que merece atención.

El 64,4% de las industrias considera adecuado su nivel de productos terminados, pero 20,6% dice tener stocks por encima de lo adecuado, frente a 15% que los considera insuficientes. El balance queda en terreno positivo, en 5,6 puntos.

Por sí solo, un stock elevado no necesariamente implica un problema. Pero combinado con una cartera de pedidos cuyo balance se hunde hasta -50,7 puntos y expectativas negativas para la demanda interna, constituye otra señal de la dificultad para acelerar la producción.

La evaluación general de los negocios acompaña esa lectura. El 62,3% califica su situación actual como normal, pero 30% la considera mala y sólo 7,7% buena. El balance es de -22,4 puntos.

La debilidad de la demanda tampoco elimina completamente las expectativas de aumentos.

Para septiembre-noviembre, 30,5% de los industriales espera incrementar sus precios promedio de venta, 62,4% cree que permanecerán sin modificaciones y sólo 7,1% proyecta reducciones.

El INDEC aclara que esta variable no integra el cálculo de confianza empresarial y deliberadamente no establece un balance positivo o negativo, porque la interpretación de una suba de precios depende del contexto económico.

El dato, sin embargo, agrega una pieza relevante: incluso con expectativas débiles de producción y demanda, prácticamente tres de cada diez empresas todavía proyectan aumentos de precios durante los próximos tres meses.

Compartí esta noticia !

De importar para stock a vender desde una zona franca: la oportunidad que tienen las grandes empresas

Compartí esta noticia !

Para una pyme o un emprendedor que quiere comenzar a importar, el desafío muchas veces empieza mucho antes de que la mercadería llegue a la Argentina. Salir a buscar un proveedor en China, saber si se trata de una fábrica confiable, definir cómo y cuándo pagar, organizar el embarque, contratar un despachante y finalmente liberar la mercadería de Aduana son algunos de los pasos que pueden convertir una operación aparentemente sencilla en un proceso difícil de manejar. El resultado es que muchos proyectos terminan frenándose en el camino.

Al mismo tiempo, existen grandes empresas que llevan años realizando esas operaciones. Compañías vinculadas a rubros como electrodomésticos, ferretería, electricidad, máquinas y otros productos de consumo que ya tienen contactos con fábricas en China, conocen la operatoria del comercio internacional y cuentan con experiencia para llevar un producto desde el origen hasta la Argentina.

“Y es en esta situación donde existe una oportunidad de negocio que todavía puede ser aprovechada: que esas grandes compañías utilicen ese conocimiento para abastecer también a pequeños importadores”, comenta Gabriel Salomón, director comercial de Jidoka.

Un nuevo rol para las grandes empresas

“El planteo parte de una situación concreta: una gran empresa puede traer mercadería, nacionalizarla y mantenerla en stock, asumiendo todo el impacto financiero de esa operación, incluso cuando todavía no sabe cuánto de ese volumen podrá vender”, explica Salomón y agrega: “Una alternativa es utilizar una zona franca como punto intermedio”. En este marco la empresa puede continuar realizando la operación internacional con sus proveedores, llevar la mercadería hasta la zona franca y mantenerla allí sin nacionalizar. Desde ese lugar puede vender a pequeños clientes autorizados a importar, que realizan su propia importación. De esta manera, la gran compañía puede fraccionar sus ventas y atender pedidos de menor volumen sin necesariamente tener que nacionalizar toda la mercadería de una vez.

Convertir el know-how en negocio

Desde Jidoka observan que las grandes empresas que ya importan deberían evaluar la posibilidad de utilizar su experiencia internacional no solamente para abastecer su propio negocio, sino también para convertirse en proveedoras de pequeños importadores. La ventaja no estaría únicamente en el precio del producto. También en el conocimiento acumulado: saber a qué fábrica recurrir, cómo negociar, cómo organizar una compra internacional y cómo llevar adelante la operación hasta que la mercadería llegue a la zona franca.

Para el pequeño importador, esto puede significar acceder a productos del exterior sin tener que resolver individualmente cada una de esas etapas. Para la gran empresa, puede representar un nuevo canal comercial.

Un punto intermedio entre China y el mercado argentino

La propuesta no busca necesariamente competir con quien tiene la capacidad de importar directamente desde China. La lógica es diferente. Comprar directamente en China puede resultar más económico, pero requiere conocimiento, volumen, contactos y capacidad para resolver toda la operación internacional. Comprar el mismo producto ya nacionalizado en el mercado local simplifica la operación, pero incorpora todos los costos asociados a esa nacionalización y a la estructura comercial. La zona franca aparece como un punto intermedio.

“El producto puede resultar más accesible que comprarlo en el mercado local, aunque probablemente tenga un costo mayor que realizar toda la operación directamente desde China. A cambio, el pequeño importador tiene detrás a una empresa que conoce la operatoria y puede ofrecerle además servicios vinculados con la marca y el servicio de post venta”, recomienda Salomón.

Uno de los puntos centrales del planteo de los expertos está en el manejo del stock. Cuando una empresa trae mercadería, la nacionaliza y todavía no tiene vendido todo el volumen, debe sostener financieramente ese inventario. En cambio, con la mercadería en una zona franca, el esquema permite mantenerla allí hasta que se concrete la operación con cada comprador.

“El atractivo del modelo está justamente en que puede resolver una necesidad de ambos lados”, agregan desde Jidoka. “Por un lado, las grandes compañías pueden aprovechar una infraestructura de comercio exterior que ya desarrollaron, sus contactos con las fábricas y su experiencia para generar un canal adicional de ventas. Por el otro, las pymes y los emprendedores pueden acceder a productos importados sin tener que comenzar desde cero una relación con proveedores desconocidos en China ni resolver solos toda la complejidad de una operación internacional”.

El desafío para las grandes empresas es mirar esa situación desde una perspectiva estratégica de crecimiento: si ya saben importar, conocen las fábricas y tienen experiencia en comercio internacional, esa capacidad también puede convertirse en un servicio para otros.

Compartí esta noticia !

Yerba, forestación y mandioca en rojo: triple alerta para la economía productiva de Misiones

Compartí esta noticia !

El mapa de las economías regionales exhibe una triple señal de alarma para Misiones. La yerba mate lleva 28 meses consecutivos en rojo, el sector forestal acaba de caer desde amarillo a la zona crítica y la mandioca continúa también en rojo, atravesada por una fuerte presión de las importaciones.

Son tres actividades profundamente vinculadas con la estructura productiva provincial y las tres aparecen simultáneamente comprometidas en el último Semáforo de Economías Regionales de Coninagro, correspondiente a julio.

El relevamiento contabilizó 9 actividades en rojo, 6 en amarillo y apenas 4 en verde. Forestación y cítricos dulces fueron las dos cadenas que empeoraron con respecto al mes anterior.

El denominador común es el deterioro de la rentabilidad. Coninagro advierte sobre precios al productor que no acompañan los costos, debilidad de la demanda y, en algunas cadenas, una creciente incidencia de las importaciones.

Yerba: 28 meses sin salir del rojo

La situación más persistente para Misiones continúa siendo la yerba mate. Coninagro contabiliza 28 meses consecutivos en rojo desde abril de 2024, más de dos años sin que la combinación de negocio, producción y mercado permita abandonar la zona crítica. La evaluación de Coninagro contrasta con la visión que tiene el Gobierno nacional sobre la yerba mate, ya que el ministro de Desregulación, Federico Sturzenegger, asegura que “la industria” está bien, con volumen interno y exportaciones. 

En cambio, durante julio, el productor recibió alrededor de $260.000 por tonelada de hoja verde, unos $260 por kilo, con una caída real del 13% interanual. A valores constantes, el promedio de los últimos cinco años se ubica alrededor de $620.000 por tonelada.

La superficie se mantiene en 231.000 hectáreas, pero la producción de los últimos doce meses retrocedió 9%, desde 887.000 hasta 807.000 toneladas, lo que también relativiza la idea de que hay una sobreproducción.  

Las exportaciones, en cambio, crecieron 7% y generaron USD 127 millones. 

A la pérdida del precio se agrega otro dato particularmente sensible: el productor captura apenas el 15% del precio final de la yerba, contra una participación histórica del 23%. Es una pérdida de ocho puntos porcentuales dentro de la cadena.

Forestación: la nueva alarma

La novedad del semáforo es el ingreso de la actividad forestal al rojo.

Los precios acumulan una mejora interanual de apenas 4% y permanecen sin variaciones desde octubre. Coninagro vincula el deterioro con la contracción de la demanda interna, particularmente por la menor actividad de la construcción y la obra pública, los elevados costos internos y la competencia importada.

El comercio exterior muestra una señal contundente: durante los últimos doce meses las exportaciones forestales alcanzaron USD 192 millones, con un crecimiento del 16%, pero las importaciones llegaron a USD 196 millones, 13% más. Es decir, las compras externas ya superan a las ventas externas en esa medición.

Coninagro ubica estructuralmente al sector entre las economías deficitarias y señala que las importaciones representan el 112,3% de las exportaciones.

Mandioca: importaciones saltaron 198%

El tercer foco rojo tiene también un fuerte componente misionero: la mandioca.

En julio, la bolsa de 40 kilos se pagó $26.000, con un incremento nominal interanual del 125%. Sin embargo, el problema central aparece por el lado del mercado y, particularmente, del comercio exterior.

Durante los últimos doce meses, según Coninagro, no se registraron ingresos por exportaciones de mandioca, mientras que las importaciones alcanzaron USD 8,1 millones y aumentaron 198% interanual.

La dimensión del desequilibrio se observa también desde una perspectiva más larga. Coninagro identifica a la mandioca como una de las economías regionales deficitarias y describe su situación como extrema debido a la combinación de exportaciones prácticamente inexistentes y compras externas.

Para Misiones, el indicador adquiere particular relevancia porque la presión importadora impacta sobre una cadena que tiene capacidad productiva local y potencial industrial a través de la elaboración de fécula y otros derivados.

El Semáforo de Coninagro deja así una fotografía especialmente adversa para Misiones: tres cadenas representativas de su matriz productiva están simultáneamente en rojo.

El cuadro adquiere todavía mayor peso porque no se trata de una señal aislada. De las 19 economías regionales relevadas por Coninagro, 9 están en rojo, 6 en amarillo y sólo 4 en verde.

El deterioro de las economías regionales vinculadas a Misiones se inserta, además, en un escenario nacional bastante más extendido. Nueve de las 19 actividades relevadas por Coninagro terminaron julio en rojo, seis quedaron en amarillo y apenas cuatro consiguieron mantenerse en verde. Junto con yerba mate, forestación y mandioca, permanecen en zona crítica el arroz, vino y mosto, hortalizas, algodón, leche y cítricos dulces. Estos últimos, al igual que el sector forestal, descendieron de amarillo a rojo en la última medición.

No existe una única explicación para la crisis. En algunas cadenas el problema está concentrado en el precio que recibe el productor; en otras pesa la retracción del consumo, la caída de la producción o la competencia importada. El denominador común es la dificultad para recomponer márgenes en un contexto en el que los costos avanzaron más rápido que los ingresos de buena parte de la producción primaria. Coninagro identifica precisamente al componente “negocio” como uno de los principales factores detrás del deterioro actual.

La yerba tampoco es la única economía que arrastra una crisis prolongada. El caso más extremo es el vino y mosto, que acumula 42 meses consecutivos en rojo desde enero de 2023. La yerba aparece inmediatamente detrás, con 28 meses desde abril de 2024. La perspectiva histórica de Coninagro revela un problema todavía más estructural: siete de las 19 economías relevadas permanecieron en rojo durante más de la mitad de los meses analizados en los últimos ocho años.

Hay, además, situaciones en las que los buenos números comerciales conviven con una mala ecuación en el origen. El arroz, por ejemplo, incrementó 17% sus exportaciones hasta USD 437 millones, pero su precio actual, medido en términos constantes, se encuentra 50% por debajo del promedio de los últimos cinco años y la producción proyectada cae 12,5%. En la lechería, las exportaciones crecieron 19% y la producción 6%, mientras el precio recibido por el productor aumentó apenas 11,5% interanual frente a una inflación del 33,8%.

Ese contraste es clave para interpretar también lo que sucede con la yerba y la madera: exportar más no necesariamente significa que el productor esté mejor. El propio diseño del semáforo busca capturar esa diferencia al combinar tres dimensiones -negocio, producción y mercado- y darle un peso decisivo a la evolución del precio recibido por el productor frente a la inflación y sus costos.

De hecho, el frente externo presenta números positivos en términos agregados. Entre enero y julio, las 19 economías relevadas generaron USD 37.725 millones en exportaciones, 17% más que en el mismo período de 2025, frente a importaciones por USD 2.987 millones. Por cada dólar importado, el conjunto exportó aproximadamente 13 dólares. La generación de divisas, sin embargo, convive con nueve semáforos en rojo, lo que expone la distancia que puede existir entre el desempeño exportador de una cadena y la rentabilidad de quienes producen la materia prima.

En el otro extremo aparecen apenas cuatro actividades en verde: bovinos, ovinos, granos y miel. Allí Coninagro observa una combinación más favorable de precios, demanda y condiciones de mercado. La miel, por ejemplo, registró un incremento interanual del 64% en el precio destinado a exportación y ventas externas por USD 321 millones, 39% superiores a las del período anterior. En bovinos, los precios al productor aumentaron alrededor de 60% y las exportaciones crecieron 35%, hasta USD 5.964 millones.

Compartí esta noticia !

La industria misionera pidió competir en igualdad de condiciones

Compartí esta noticia !

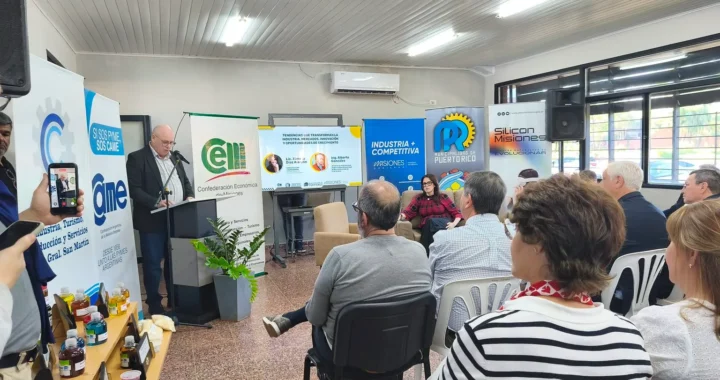
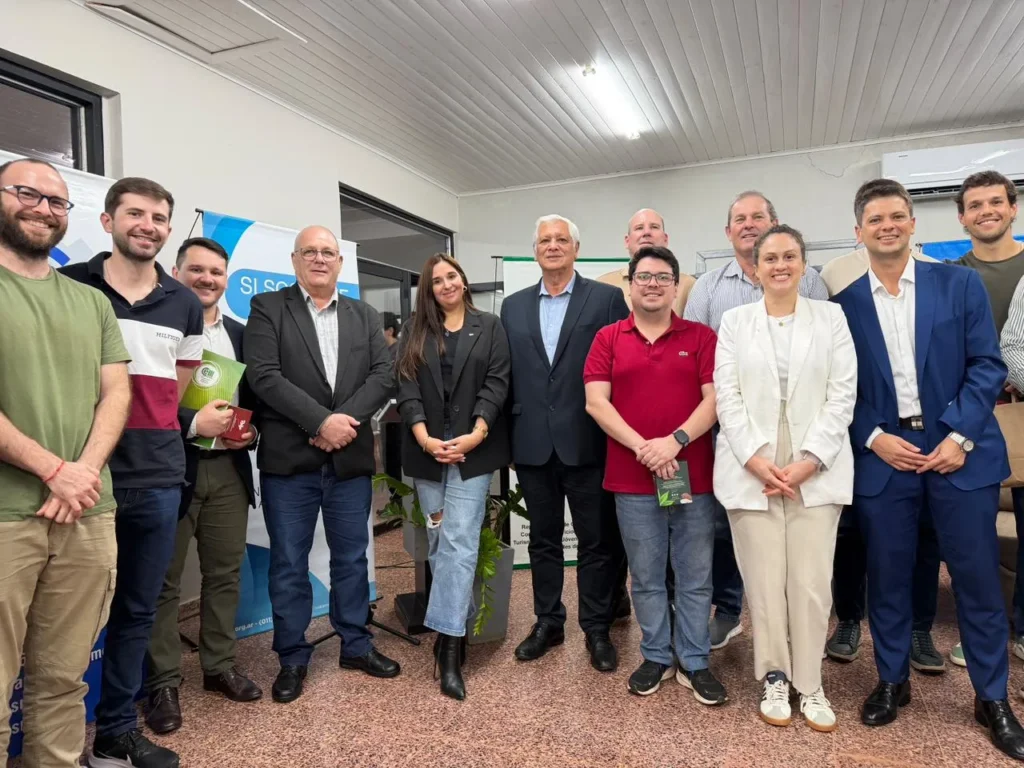
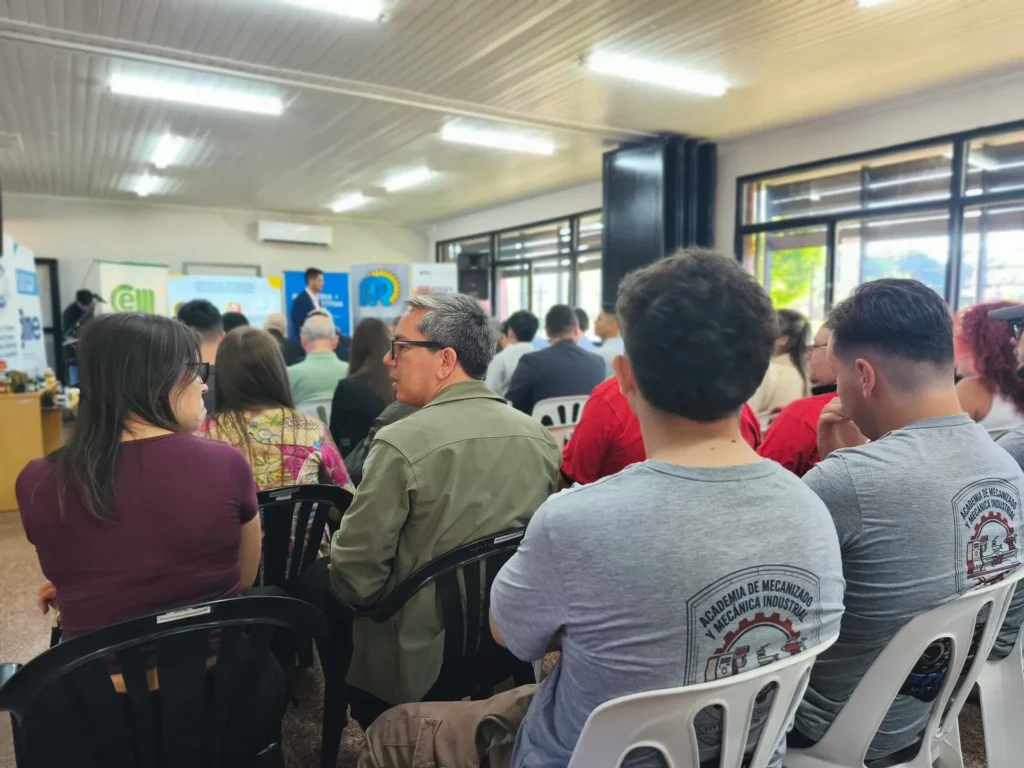
La industria misionera celebró el Día de la Industria en Puerto Rico con un planteo que buscó diferenciarse de una discusión binaria entre apertura y proteccionismo. Más de 200 empresarios y representantes de distintos sectores productivos se reunieron para analizar el escenario económico y coincidieron en una demanda central: competir con el mundo, pero con condiciones que permitan sostener la producción y el empleo en la provincia.

El encuentro, denominado “Tendencias que transforman la industria: mercados, innovación y oportunidades de crecimiento”, fue organizado por la Confederación Económica de Misiones (CEM), el Ministerio de Industria de Misiones, la Municipalidad de Puerto Rico y la Cámara de Comercio, Industria, Turismo, Producción y Servicios Libertador General San Martín, en el marco de la Semana de la Industria.

La convocatoria reunió a representantes de actividades diversas, entre ellas minería, producción ladrillera y ceramista, industria forestal, calzado, gráfica, frigoríficos, cluster de la mandioca, reciclaje y transporte. La amplitud sectorial expuso un problema transversal: el costo de producir en Misiones y la capacidad de las empresas para sostenerse en un mercado cada vez más abierto.

El presidente de la CEM, Guillermo Fachinello, planteó la necesidad de que los representantes misioneros en el Congreso defiendan las particularidades de las economías regionales. “Debemos hacer docencia de lo que significa trabajar en Misiones”, sostuvo, al remarcar que las decisiones nacionales tienen efectos diferentes en una provincia con más del 90% de su territorio fronterizo.

El planteo empresarial no apuntó a cerrar la economía. Por el contrario, el reclamo que atravesó el encuentro fue alcanzar una estructura de costos que permita aprovechar la apertura comercial sin dejar a las PyMEs locales en una posición de desventaja frente a productos importados.

Luis Steffen, secretario de la CEM y presidente de la Cámara Libertador General San Martín, fue quien expresó con mayor claridad esa tensión. Al recordar el proceso histórico que convirtió a Puerto Rico en un polo industrial, sostuvo que Misiones no puede limitarse a producir materias primas y debe continuar agregando valor y generando empleo.

Pero el diagnóstico actual es más complejo. “Una PyME cierra cuando no puede pagar la energía, cuando la presión impositiva se vuelve insoportable, cuando los costos laborales la dejan fuera de competencia”, afirmó Steffen. El empresario reclamó pasar de las capacitaciones y el acompañamiento institucional a decisiones que permitan reducir los costos estructurales de las empresas.

La energía apareció como uno de los principales puntos de preocupación. Para las industrias electrointensivas y para buena parte del entramado manufacturero, el costo energético dejó de ser solamente una variable más de la estructura de gastos y comenzó a condicionar directamente la continuidad de determinadas operaciones.

La ecuación se completa con impuestos nacionales, provinciales y tasas municipales, cargas laborales, logística y burocracia. Según planteó Steffen, la acumulación de esos costos puede neutralizar las ventajas competitivas de empresas que necesitan vender fuera de Misiones o enfrentar la competencia de bienes producidos en otros países.

En ese marco, la apertura de las importaciones fue otro de los ejes del debate. La posición empresaria fue explícita: la industria misionera no reclama evitar la competencia internacional, sino contar con condiciones que permitan enfrentarla. “Queremos un mercado abierto, pero con igualdad de condiciones”, sostuvo Steffen.

El planteo implica una agenda de reformas internas. Entre las demandas mencionadas aparecen la reducción de impuestos, la revisión de las cargas patronales y los costos laborales, la disminución del costo energético y la eliminación de trabas burocráticas. La lógica es que una reducción de costos improductivos puede liberar recursos para inversión, incorporación tecnológica, producción y empleo.

La CEM también puso sobre la mesa una problemática específica de Misiones vinculada con la estructura tributaria provincial. Steffen mencionó la doble y triple imposición de Rentas, el impuesto a los sellos y los regímenes de percepciones aplicados sobre clientes extraprovinciales. Según sostuvo, estos mecanismos generan costos y una carga administrativa que afecta especialmente a las pequeñas y medianas empresas.

El reclamo, sin embargo, convivió con un reconocimiento al rumbo macroeconómico nacional. De acuerdo con una encuesta de la Confederación Económica de Misiones citada durante el encuentro, el 78% de las PyMEs consultadas considera que las medidas adoptadas por el Gobierno nacional van en la dirección correcta.

Ese dato introduce un matiz relevante en el debate. El sector empresario no cuestiona necesariamente la necesidad de ordenar las cuentas públicas y reducir la inflación. Lo que plantea es que la estabilización macroeconómica debe traducirse en mejores condiciones para producir.

“La estabilidad macroeconómica debe ser el punto de partida, no el punto de llegada”, resumió Steffen. La frase concentra el principal desafío que enfrenta el entramado productivo: que la mejora de las variables generales de la economía alcance a las fábricas, comercios, chacras y pequeñas empresas.

La preocupación aparece también en las expectativas. Según el mismo relevamiento citado por la CEM, el 70% de las PyMEs manifestó que no observa crecimiento de la Argentina en los próximos meses. Más allá de la evolución futura de los indicadores, esa percepción puede condicionar decisiones de inversión, contratación y ampliación de capacidad productiva.

La respuesta que propone el sector privado no es volver al cierre de la economía. Es reducir la brecha de costos que existe entre producir localmente y competir con bienes provenientes de países con estructuras impositivas, energéticas, laborales y logísticas diferentes.

Crédito, infraestructura y articulación público-privada

Desde el Gobierno provincial, el ministro de Industria, Federico Fachinello, puso el énfasis en el rol de las PyMEs dentro de la cadena productiva. Señaló que la industria comienza con el pequeño productor, continúa con los servicios y la logística y termina generando movimiento sobre el conjunto de la economía.

El funcionario destacó además la importancia del diálogo permanente con las cámaras empresariales para diseñar políticas productivas y mencionó como ejemplo el acceso al crédito productivo con tasas bonificadas.

“Ustedes son los que generan el trabajo de calidad y nosotros somos los que debemos generar las condiciones para que eso pase”, sostuvo Fachinello. La definición plantea una división de responsabilidades: las empresas toman las decisiones de producción e inversión, mientras el Estado debe procurar un entorno que reduzca obstáculos y facilite esas decisiones.

El acceso al financiamiento aparece como una herramienta especialmente relevante en un escenario de costos elevados. Para una PyME, disponer de crédito en condiciones razonables puede determinar si una empresa posterga una inversión, reemplaza equipamiento, incorpora tecnología o sostiene capital de trabajo durante una caída temporal de la demanda.

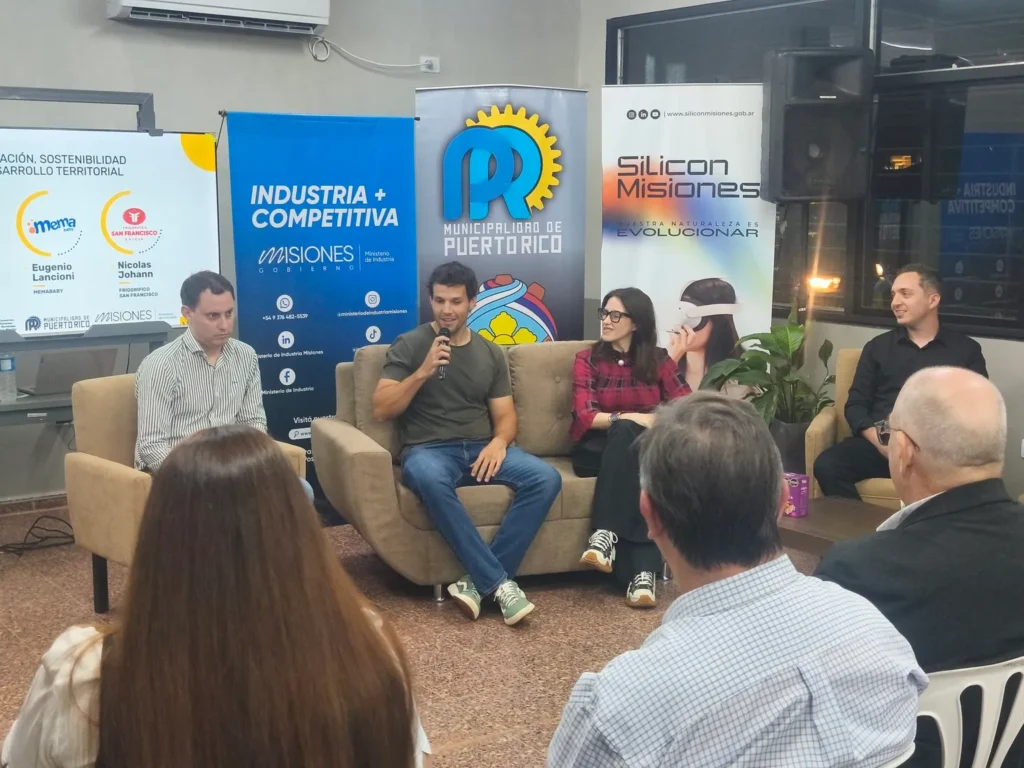
El encuentro también incorporó una mirada sobre innovación y transformación de los mercados. Ximena Díaz Alarcón, especialista en experiencia del cliente, participó de las disertaciones junto con Nicolás Johann, de Frigorífico San Francisco, y Hugo Herrera, de Raiza. El objetivo fue ampliar la discusión más allá de los costos y abordar las nuevas tendencias que atraviesan a las empresas.

Para Puerto Rico, la discusión tiene además una dimensión territorial. La ciudad construyó buena parte de su identidad económica sobre la transformación de la producción primaria y la generación de valor local. Sostener esa matriz requiere que las empresas puedan atravesar el actual proceso de apertura sin perder capacidad productiva.

Carlos Koth, intendente de Puerto Rico, recordó el origen histórico de la celebración del Día de la Industria y el papel de los pioneros que transformaron la actividad económica de la localidad. También advirtió sobre las dificultades que enfrentan las PyMEs industriales ante una economía nacional que, según planteó, todavía no acompaña suficientemente a las economías regionales.

El desafío queda planteado en términos concretos. Misiones necesita mantener abierta su economía, ampliar mercados y generar inversión, pero también necesita evitar que la diferencia de costos termine expulsando empresas del mercado. La solución requiere trabajar sobre aquello que sí puede modificarse: energía, impuestos, financiamiento, logística, burocracia, infraestructura y productividad.

Por eso, el pedido de la industria misionera no se presenta como una resistencia a la transformación económica. Es una demanda para que esa transformación incluya a las empresas que producen en el territorio. La apertura puede ampliar oportunidades, pero para aprovecharlas las PyMEs necesitan capacidad de competir.

La discusión que surgió en Puerto Rico coloca así a la industria frente a una nueva etapa. El objetivo no es elegir entre mercado interno y mercado internacional, ni entre protección y apertura, sino construir las condiciones para que una empresa misionera pueda producir, invertir, exportar y sostener empleo en un escenario de mayor competencia.

En una provincia donde la distancia de los grandes centros de consumo y la condición fronteriza agregan costos y particularidades, esa discusión adquiere una dimensión estratégica. El resultado de las reformas macroeconómicas se medirá también en la capacidad de las empresas para mantener abiertas sus puertas, incorporar tecnología y generar trabajo.

“Queremos producir y generar trabajo. Queremos que nuestros hijos se queden a trabajar y construir su futuro en Misiones”, resumió Steffen. Esa definición sintetiza el desafío que atraviesa al sector: que la estabilidad económica no quede limitada a los indicadores nacionales y pueda convertirse, finalmente, en condiciones concretas para producir en el territorio.

Este es el discurso institucional brindado durante el encuentro por Luis Steffen: Día de la Industria – Discurso Luis Steffen

Compartí esta noticia !

La receta de las empresas familiares para importar e innovar en la salud local

Compartí esta noticia !

El sistema de salud argentino opera bajo permanente tensión macroeconómica. Con un gasto sanitario del 9,5% del PBI, posee una infraestructura vasta pero heterogénea: 2.400 instituciones sanatoriales con internación, repartidas entre el sector público (49%) y el privado (51%), según datos aportados por los censos de infraestructura hospitalaria de Global Health Intelligence (GHI). A esto se suma la fragmentación entre obras sociales y prepagas, donde la efectividad de la tecnología se diluye si no se articula con la gestión clínica.

En este mapa, la aparatología médica es la columna vertebral del diagnóstico. Sin embargo, entre el 70% y el 80% del equipamiento de media y alta complejidad proviene del exterior. Sostener este parque nacional, que incluye más de 3.100 ecógrafos, 800 tomógrafos, angiógrafos y resonadores, representa un desafío financiero y logístico permanente.

La brecha en la renovación tecnológica

La inestabilidad cambiaria y la variabilidad presupuestaria generaron una brecha sustancial en la actualización de bienes de capital. Mientras que en mercados estables los tomógrafos o resonadores se renuevan cada 5 a 7 años, en Argentina ese ciclo promedio se dilata entre 10 y 15 años.

Esta extensión forzada de la vida útil afecta la eficiencia del sistema. El uso intensivo de equipos antiguos deriva en mayores costos de mantenimiento y menor productividad. En la práctica diaria, un equipo antiguo requiere más tiempo por estudio y paradas técnicas frecuentes, elevando el costo operativo por paciente en quirófanos y terapias intensivas.

Ante este cuello de botella, la continuidad hospitalaria ha quedado supeditada a los distribuidores locales. En las últimas tres décadas, el sector debió transitar desde la convertibilidad y la crisis de 2001, hasta restricciones a las importaciones, la sobre exigencia de la pandemia y los recientes cambios comerciales.

La resiliencia de la Pyme familiar como modelo operativo

¿Cómo logra sostenerse una Pyme tecnológica dedicada a la salud en este entorno? La respuesta radica en la dinámica de las empresas familiares argentinas, caracterizadas por una gobernanza ágil y cultura de adaptación.

Según Tomás Piqueras, CEO de Centro de Servicios Hospitalarios (CSH), firma con 30 años de trayectoria en el sector, “sostener una PYME familiar durante tanto tiempo en Argentina no depende de una sola decisión, sino de una combinación de cosas: cuidar mucho las relaciones —con proveedores, con clientes, con el equipo— y no perder de vista que el negocio existe para dar respuesta a un sistema de salud que no puede darse el lujo de parar”.

La gobernanza familiar aporta sostenibilidad ante la coyuntura. “La estructura familiar ayudó a sostener una mirada de largo plazo incluso en los momentos en que el contexto invitaba a pensar solo en el corto plazo, y esa combinación de cercanía y visión es, en definitiva, lo que permitió atravesar tres décadas sin perder identidad”, señala el ejecutivo.

Esta gobernanza familiar también aporta una ventaja determinante ante coyunturas de emergencia: la agilidad ejecutiva. A diferencia de las filiales corporativas o grandes multinacionales sujetas a complejas cadenas de aprobación, las Pymes familiares locales cuentan con la flexibilidad necesaria para ejecutar giros de timón inmediatos cuando el escenario regulatorio o cambiario muta de manera imprevista. 

Sobre esta dinámica, Piqueras destaca: “Una de las ventajas de ser una empresa familiar es poder tomar decisiones rápido cuando el contexto lo exige, sin las capas de aprobación que suelen tener estructuras corporativas más grandes”. En un mercado sensible donde un retraso logístico impacta en la atención médica, la capacidad de reaccionar en tiempo real marca la diferencia en la continuidad del abastecimiento.

Asimismo, la diversificación comercial actúa como amortiguador ante vaivenes de demanda entre los subsistemas. “También fue clave no depender de una sola marca ni de un solo segmento del mercado de salud, lo que permitió amortiguar los golpes cuando algún área se veía más afectada que otra por el contexto económico, y sostener la operación incluso en los ciclos más adversos”, agrega.

Servicio técnico y trazabilidad como salvavidas

Ante restricciones financieras para la compra de equipamiento nuevo, el valor se desplazó de la venta de hardware a los servicios de soporte y extensión de vida útil de los equipos. La postventa es hoy una garantía estratégica de continuidad operativa.

La trazabilidad técnica integral —desde ingreso aduanero y calibración hasta tecnovigilancia y mantenimiento preventivo— es un estándar insustituible que mitiga riesgos legales y evita paradas operativas.

Adicionalmente, las Pymes ejercen una diplomacia comercial indispensable ante fabricantes internacionales. Al respecto, Piqueras destaca la necesidad de disciplina financiera: “Invertir en tecnología de punta con horizontes de mediano y largo plazo, en un país con variaciones cambiarias frecuentes, exige una disciplina financiera clara y relaciones sólidas y duraderas con los proveedores internacionales, que permiten sostener condiciones aun cuando el escenario local cambia de un día para el otro”.

A pesar del contexto, la tecnología médica global avanza hacia un ecosistema digital conectado. El foco se desplaza hacia la integración de datos, informática médica e Inteligencia Artificial diagnóstica. En este marco, y para sostener la innovación, emergen modelos alternativos a la compra directa: leasing, pago por uso, contratos a largo plazo y centros de diagnóstico compartidos entre instituciones.

Adaptación continua como competencia central

La supervivencia de las Pymes proveedoras radica en interpretar la inestabilidad como un dato del terreno y no como un obstáculo contingente. “En vez de pensar esos cambios como obstáculos externos, la empresa fue aprendiendo a leerlos como parte del terreno en el que opera, y a construir la capacidad de adaptación como una competencia central del negocio, no como una excepción”, puntualiza el CEO de CSH.

Por otra parte, la sostenibilidad intergeneracional representa otro de los grandes activos intangibles para las empresas familiares que operan en este rubro. El traspaso de mando no se limita a un recambio gerencial, sino a la transferencia de un saber hacer acumulado que preserva la confianza institucional con el sistema de salud. En palabras del ejecutivo, “traspasar el liderazgo en una empresa familiar del sector salud implica algo más que ceder una función: implica transmitir un conocimiento técnico y comercial construido durante décadas, y una forma de relacionarse con las instituciones de salud que no se aprende de un día para el otro”. Esta continuidad en los valores y el conocimiento especializado resulta indispensable para consolidar alianzas de largo plazo con clínicas y hospitales.

Finalmente, respecto al margen de maniobra estratégico, concluye: “La planificación no busca eliminar la incertidumbre, algo imposible en Argentina, sino construir margen de maniobra para poder sostener decisiones estratégicas incluso cuando el corto plazo se pone difícil”.

Frente a un escenario que exige digitalización, rigor regulatorio e inversión constante, la trayectoria de las Pymes familiares demuestra que la visión de largo plazo, el soporte técnico especializado y la adaptabilidad operativa son los pilares invisibles que sostienen la atención médica del país.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin