IMPUESTO A LAS GANANCIAS

La recaudación tributaria creció 33,5% en agosto y alcanzó $20,5 billones

Compartí esta noticia !

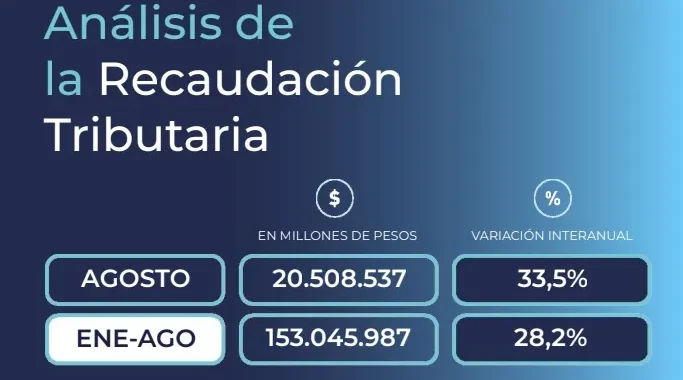
La recaudación tributaria alcanzó en agosto $20.508.537 millones, con un crecimiento nominal del 33,5% interanual, según el informe mensual correspondiente a agosto de 2026. En los primeros ocho meses del año, los recursos acumulados llegaron a $153.045.987 millones, con una variación interanual del 28,2%.

El resultado muestra comportamientos heterogéneos entre los principales tributos. Mientras el Impuesto al Valor Agregado (IVA) avanzó 25,3%, Ganancias aumentó 45,2%, los recursos de la Seguridad Social crecieron 31,9% y los Derechos de Exportación registraron un salto de 155,1%.

IVA y Ganancias marcan dos velocidades

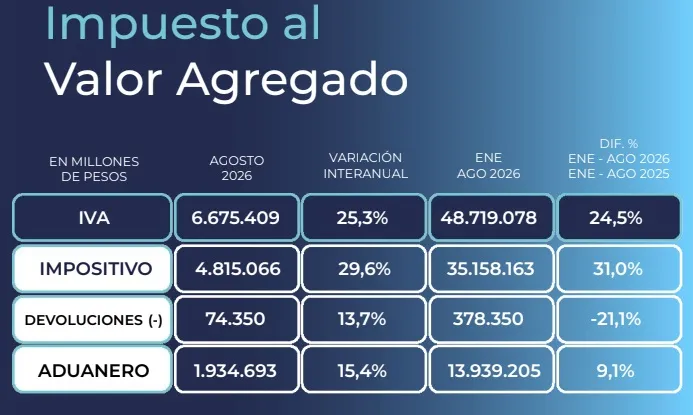
El IVA Neto aportó $6.675.409 millones durante agosto, con una suba interanual del 25,3%. Dentro del impuesto, el componente impositivo creció 29,6%, mientras que el IVA Aduanero aumentó 15,4%. En el acumulado enero-agosto, el IVA Neto alcanzó $48.719.078 millones, 24,5% más que en igual período del año anterior.

El comportamiento del IVA Impositivo estuvo condicionado por mayores reafectaciones netas negativas y por un aumento de las devoluciones del régimen de comercialización de granos. En el componente aduanero, el informe atribuye parte del resultado favorable al incremento del tipo de cambio.
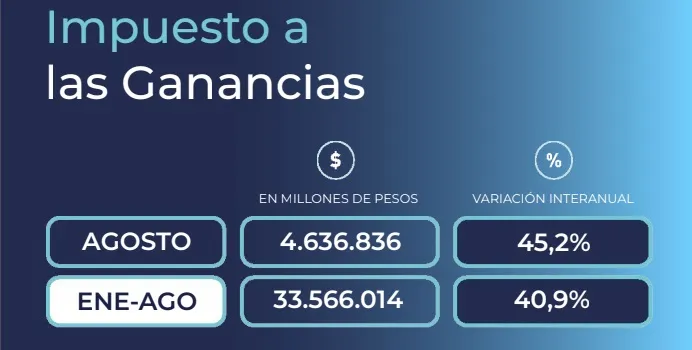
El Impuesto a las Ganancias, en tanto, recaudó $4.636.836 millones y creció 45,2% interanual. Entre los factores positivos aparecieron mayores anticipos de sociedades, una menor utilización de saldos a favor para cancelar otros impuestos y un incremento de las retenciones impositivas.

El resultado de Ganancias también estuvo atravesado por cambios en el calendario de vencimientos. El primer anticipo de personas humanas correspondiente al período fiscal 2026 fue prorrogado a septiembre, mientras que el año anterior había ingresado en agosto. Aun con ese efecto, la recaudación del impuesto mostró una expansión significativa.
Seguridad Social: el dato que conecta recaudación y empleo

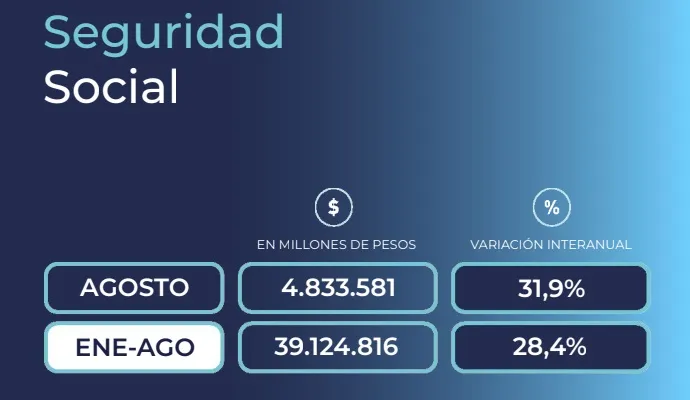
Los ingresos provenientes de la Seguridad Social llegaron a $4.833.581 millones, con un aumento interanual del 31,9%. El informe señala como factor favorable el incremento de la remuneración bruta promedio. En el acumulado de enero a agosto, el sistema aportó $39.124.816 millones, un 28,4% más interanual.

El dato tiene una lectura económica relevante porque vincula la dinámica de los recursos previsionales y laborales con la evolución de las remuneraciones registradas. Además, durante agosto continuaron vigentes instrumentos orientados a estimular la formalización y el empleo registrado, como el Régimen de Incentivo a la Formalización Laboral y el régimen de Promoción de Empleo Registrado.
Retenciones: el salto más fuerte tiene una explicación estadística

Los Derechos de Exportación fueron el componente de mayor crecimiento porcentual. En agosto ingresaron $1.015.506 millones, un 155,1% más que un año atrás. Sin embargo, el salto debe leerse con cautela: la comparación está afectada por una base baja en agosto de 2025, cuando parte de los derechos que habitualmente ingresaban ese mes habían sido adelantados a junio y comienzos de julio debido a una reducción transitoria de alícuotas.

También contribuyeron al resultado el incremento del tipo de cambio, el aumento interanual del precio promedio de buena parte de los productos del complejo sojero y cerealero y de los hidrocarburos, además de mayores exportaciones de combustibles y minerales. Aun con el salto de agosto, el acumulado enero-agosto de Derechos de Exportación mostró una caída del 3,6% interanual, con $5.595.156 millones.

El dato resulta particularmente significativo para las provincias agroindustriales porque las retenciones siguen funcionando como una fuente relevante de recursos nacionales, aunque su comportamiento mensual depende tanto de los niveles de exportación y precios como del calendario de liquidación y las alícuotas vigentes.

Débitos, combustibles e importaciones

El impuesto a los Créditos y Débitos recaudó $1.520.865 millones, con un incremento interanual del 21,5%. El resultado estuvo atenuado por un día hábil menos de recaudación respecto de agosto de 2025 y por la vigencia de nuevas exenciones incorporadas mediante el Decreto 475/2026.

Los Derechos de Importación y otros sumaron $620.591 millones, 7,7% más interanual. El resultado estuvo afectado negativamente por la utilización de créditos vinculados con devoluciones del Impuesto PAIS para cancelar derechos de importación, mientras que el incremento del tipo de cambio operó en sentido positivo.

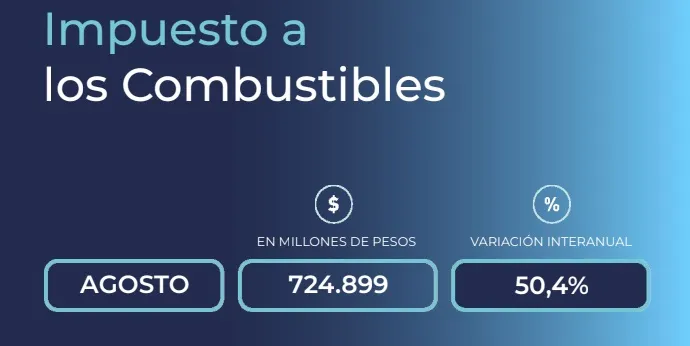
Por su parte, el Impuesto a los Combustibles aportó $724.899 millones y registró un aumento interanual del 50,4%. El informe atribuye el incremento principalmente a las actualizaciones del impuesto.
En Bienes Personales ingresaron $137.797 millones, un 24,8% más que en agosto del año pasado. En este caso, el resultado estuvo asociado al vencimiento del primer anticipo correspondiente al período fiscal 2026.

Una recaudación que crece, pero con composición desigual

El resultado de agosto muestra una recaudación nominal en expansión, aunque con motores diferentes. Ganancias y Seguridad Social exhibieron incrementos relevantes, mientras que el IVA creció por debajo del total de recursos tributarios. Al mismo tiempo, el salto extraordinario de las retenciones responde en buena medida a una comparación interanual condicionada por cambios transitorios en el calendario de pagos.

La lectura económica, por lo tanto, requiere mirar más allá del crecimiento agregado. La composición de los ingresos permite observar qué sectores y bases imponibles están sosteniendo los recursos fiscales y cuáles presentan una dinámica más moderada.

Para las provincias, además, la evolución de los tributos coparticipables tiene una importancia directa sobre la disponibilidad de recursos. En un escenario donde Nación y jurisdicciones subnacionales disputan margen fiscal para financiar servicios, inversión e infraestructura, la trayectoria de la recaudación federal seguirá siendo uno de los datos centrales para medir la capacidad de respuesta del Estado durante el segundo semestre.

El desafío será determinar cuánto de esta expansión nominal puede traducirse en una mejora efectiva de la capacidad fiscal una vez descontado el efecto de los precios. Allí estará una de las claves para evaluar si el crecimiento de los ingresos tributarios se convierte en mayor margen para sostener políticas públicas, inversión y actividad económica.
Compartí esta noticia !

Diputados dio media sanción a la nueva Ley de Inocencia Fiscal y amplió el régimen para los contribuyentes

Compartí esta noticia !

La Cámara de Diputados volvió a darle una victoria parlamentaria al Gobierno de Javier Milei. Con 139 votos a favor, 110 en contra y dos abstenciones, aprobó y giró al Senado el proyecto de reforma de la denominada Ley de Inocencia Fiscal, que amplía de manera sustancial el universo de contribuyentes habilitados para utilizar el régimen simplificado del Impuesto a las Ganancias.

La votación se produjo después de la media sanción a la reforma de la Carta Orgánica del Banco Central y consolidó una nueva demostración de capacidad del oficialismo para construir mayorías con el PRO, la UCR, Argentina Federal, Elijo Catamarca, Independencia, el MID y Producción y Trabajo. Unión por la Patria y la izquierda rechazaron la iniciativa, mientras que también hubo votos negativos de sectores de Provincias Unidas, la Coalición Cívica y Encuentro Federal.

El cambio central consiste en eliminar los límites que actualmente restringen el acceso al régimen. La normativa vigente establece un ingreso anual máximo de $1.000 millones y un patrimonio de hasta $10.000 millones. El proyecto aprobado por Diputados habilita a todas las personas humanas y sucesiones indivisas residentes en la Argentina a optar por la modalidad simplificada, sin topes de ingresos ni patrimonio.

El Gobierno sostiene que la modificación apunta a reducir la complejidad del sistema tributario y a generar mayores incentivos para que los ahorros que permanecen fuera del circuito formal ingresen al sistema financiero. En la argumentación oficial aparece como uno de los objetivos la incorporación de recursos que permanecen fuera del circuito declarado, en un contexto en el que la administración libertaria estima que existen unos US$170.000 millones fuera del sistema financiero.

Pero el alcance de la reforma excede la simplificación de una declaración jurada. El proyecto redefine las condiciones bajo las cuales la Agencia de Recaudación y Control Aduanero (ARCA) puede considerar que existe una “discrepancia significativa” y, a partir de allí, impugnar la declaración simplificada y avanzar sobre declaraciones de Ganancias e IVA de períodos no prescriptos.

La discrepancia significativa quedará configurada cuando la impugnación implique un incremento del impuesto determinado o una reducción de quebrantos de al menos 15% respecto de lo declarado, cuando la diferencia supere el monto establecido por el Régimen Penal Tributario o cuando existan facturas u otros documentos apócrifos o un cómputo improcedente de ingresos directos. A su vez, se incorpora un umbral mínimo equivalente al 5% del monto previsto en el régimen penal por debajo del cual no se configurará esa discrepancia aun cuando se supere el porcentaje establecido.

El proyecto también introduce una ventana de regularización. Si el contribuyente presenta una declaración rectificativa dentro de los 15 días hábiles posteriores a la notificación de la liquidación administrativa o de la determinación de oficio y cancela o regulariza el impuesto y los intereses correspondientes, la diferencia entre la declaración original y la rectificativa no será considerada para configurar una discrepancia significativa.

El punto político: los funcionarios quedaron fuera de los beneficios

Uno de los cambios incorporados durante el tratamiento parlamentario apunta directamente a los funcionarios públicos y responde al debate generado alrededor de la adhesión al régimen de Manuel Adorni, exjefe de Gabinete y actual legislador, quien fue mencionado durante la discusión por una causa de presunto enriquecimiento ilícito.

Los funcionarios podrán utilizar el sistema simplificado únicamente como canal operativo para presentar la declaración jurada y cancelar el saldo correspondiente. No podrán acceder a la presunción de exactitud, a la liberación de fiscalizaciones ni a los demás beneficios o inmunidades tributarias del régimen. Tampoco se aplicará para ellos el concepto de discrepancia significativa.

La exclusión alcanza a quienes ejerzan o hayan ejercido cargos de alta responsabilidad pública en cualquiera de los tres poderes del Estado durante los cinco años anteriores a la adhesión y hacia adelante. Además, se mantiene el carácter de personas políticamente expuestas para los funcionarios y sus vínculos alcanzados por las normas de prevención correspondientes.

Para el oficialismo, esta modificación permite despejar la principal controversia política que había acompañado a la primera versión del régimen. Laura Rodríguez Machado, diputada de La Libertad Avanza y miembro informante del proyecto, sostuvo que la norma busca modificar una lógica de fiscalización que considera excesivamente sospechosa sobre quienes acumularon ahorros fuera del sistema formal durante períodos de alta inflación.

La oposición leyó el cambio de manera inversa. Desde Unión por la Patria se cuestionó que la eliminación de los topes permita que personas con una capacidad económica mucho mayor que la de los pequeños contribuyentes accedan al régimen. También se advirtió que la reducción de las facultades de fiscalización podría dificultar la detección de patrimonio no declarado, evasión y operaciones vinculadas al lavado de activos.

Martín Lousteau, de Provincias Unidas, planteó que detrás de la simplificación tributaria existe una reducción de la capacidad de ARCA para detectar evasores, mientras que otros bloques opositores calificaron el proyecto como una suerte de blanqueo encubierto. El oficialismo rechazó esa interpretación y sostuvo que la norma no elimina la posibilidad de investigar delitos ni establece una amnistía.

Un alivio adicional para las MicroPyMEs

El proyecto incorpora además un componente orientado al sector productivo. Las MicroPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro tendrán una reducción automática del 25% en las multas formales, dentro de un esquema destinado a disminuir la presión punitiva e incentivar la regularización voluntaria.

El cambio adquiere relevancia para empresas que operan con estructuras administrativas pequeñas y enfrentan costos de cumplimiento tributario relativamente elevados. La lógica planteada por el oficialismo es que reducir las sanciones formales facilite el regreso a la formalidad y disminuya los incentivos para permanecer fuera del circuito tributario.

La discusión, sin embargo, expone una tensión estructural de la política fiscal. Simplificar el cumplimiento puede reducir costos y favorecer la formalización, pero al mismo tiempo una ampliación del régimen sin límites patrimoniales obliga a definir con mayor precisión dónde termina la protección del contribuyente cumplidor y dónde comienza el riesgo de debilitar las herramientas contra la evasión.

Ese será uno de los puntos centrales cuando el proyecto llegue al Senado. La iniciativa todavía no es ley: recibió media sanción en Diputados y deberá ser tratada por la Cámara alta.

La segunda victoria parlamentaria consecutiva del Gobierno, además, deja un dato político relevante. La administración de Milei logró reunir nuevamente una mayoría transversal alrededor de una reforma económica, pero lo hizo sobre un terreno en el que los aliados también introdujeron condiciones, particularmente respecto de los funcionarios públicos. La discusión que sigue en el Senado no será solamente tributaria: definirá hasta dónde puede avanzar la estrategia de simplificación y formalización de capitales sin reducir la capacidad del Estado para controlar el patrimonio y las operaciones de mayor riesgo.

Compartí esta noticia !

La UIA pidió a ARCA suspender por 180 días los embargos a pymes

Compartí esta noticia !

La Unión Industrial Argentina (UIA) volvió a poner en el centro de la agenda la presión fiscal y financiera que atraviesan las pequeñas y medianas empresas. En una reunión con autoridades de la Agencia de Recaudación y Control Aduanero (ARCA), la entidad solicitó suspender durante 180 días los embargos y ejecuciones fiscales sobre pymes, como medida transitoria frente al deterioro del capital de trabajo y la caída de la actividad.

El planteo se produjo en un contexto en el que las empresas industriales enfrentan una combinación particularmente compleja: menor nivel de actividad, restricciones de acceso al crédito, tasas financieras elevadas y obligaciones tributarias que continúan generando presión sobre la liquidez. Para la UIA, el objetivo de una eventual suspensión no sería eliminar las obligaciones fiscales, sino evitar que una dificultad de corto plazo termine convirtiéndose en un cierre definitivo.

El reclamo adquiere mayor relevancia por el impacto que la política de cobro puede tener sobre las cadenas de pagos. Según explicó la entidad, ARCA no necesariamente interviene de manera directa sobre las cuentas bancarias de las compañías deudoras, sino que puede actuar sobre los clientes que mantienen operaciones comerciales con ellas. En esos casos, el organismo puede exigir que determinados pagos destinados a una empresa con deudas tributarias no sean depositados en su cuenta bancaria.

Para las industrias, ese mecanismo puede profundizar los problemas de capital de trabajo en compañías que ya enfrentan dificultades para sostener su operatoria corriente. La preocupación del sector es que una restricción sobre los ingresos termine afectando la capacidad de pagar salarios, proveedores, servicios e insumos y, por efecto de cadena, traslade el problema financiero hacia otras empresas.

El mapa industrial muestra una pérdida de empresas

El reclamo de la UIA se apoya también en la evolución reciente del entramado productivo. Un informe de la consultora I+D señaló que durante los primeros cuatro meses de 2026 cerraron 1.070 empresas, de las cuales cerca de la mitad correspondió a pequeños talleres y el resto, principalmente, a pymes.

El diagnóstico plantea además un escenario más exigente para los próximos meses. La consultora proyecta la pérdida de otras 2.000 empresas industriales durante lo que resta del año, lo que llevaría el saldo negativo de 2026 a unas 3.070 firmas.

El problema no estaría concentrado únicamente en el aumento de los cierres. I+D advierte que la creación de nuevas empresas también se encuentra en niveles históricamente bajos. Esa combinación —más firmas que salen del mercado y menos empresas que ingresan— reduce la capacidad de renovación del tejido productivo y limita la generación futura de empleo.

En ese escenario, la discusión tributaria adquiere una dimensión que excede la recaudación. Para las pymes industriales, el punto crítico es cómo administrar los vencimientos y las obligaciones fiscales sin comprometer el capital necesario para continuar produciendo.

La tasa de los planes de pago, otro foco de tensión

Durante el encuentro con ARCA, la UIA también planteó modificaciones al régimen de facilidades de pago recientemente anunciado, que permite regularizar obligaciones vencidas hasta el 30 de junio de 2026 en hasta 24 cuotas.

El sector empresario valoró la reapertura del régimen y la posibilidad de incluir obligaciones aduaneras, pero cuestionó el costo financiero de los planes, que contempla una tasa del 2,75% mensual. Para la UIA, esa tasa resulta elevada frente a la tendencia descendente de la inflación y dificulta que las pequeñas empresas puedan normalizar sus obligaciones sin deteriorar todavía más su flujo de fondos.

La entidad pidió, en particular, habilitar la migración entre planes y evaluar una reducción de la tasa de financiación para las pymes. El planteo introduce una discusión sobre la adaptación de las condiciones tributarias a un escenario macroeconómico diferente al de períodos de inflación más elevada.

Ganancias, IVA y capital de trabajo

La agenda empresaria incluyó además una serie de propuestas destinadas a aliviar la presión sobre el capital de trabajo. Entre ellas, la UIA solicitó reducir y automatizar los anticipos del Impuesto a las Ganancias para las pymes y simplificar los mecanismos para solicitar su reducción.

También pidió diferir durante 180 días los vencimientos de IVA para actividades estacionales y postergar las contribuciones patronales correspondientes a las economías regionales. En materia de saldos a favor, reclamó acelerar los plazos de devolución de distintos impuestos, debido al impacto que esas demoras tienen sobre la liquidez de las empresas.

Otro de los planteos apuntó a flexibilizar el uso de los reintegros de exportación, una herramienta particularmente relevante para las firmas que necesitan transformar rápidamente créditos fiscales y recursos retenidos en fondos disponibles para sostener la producción.

ARCA señaló que varias de estas propuestas requieren definiciones del Ministerio de Economía. No obstante, el organismo se comprometió a analizar una ampliación del universo de contribuyentes habilitados para compensar créditos y a revisar los montos mínimos sujetos a control en las solicitudes de reducción de anticipos de Ganancias.

La salida que busca la industria: ganar tiempo para sostener empresas

El planteo de la UIA no apunta únicamente a una moratoria. El eje es ganar tiempo. La suspensión temporal de embargos y ejecuciones fiscales permitiría, según la lógica empresaria, evitar que una dificultad de liquidez se transforme en una interrupción de la actividad, mientras que una reducción del costo de los planes de pago facilitaría la regularización de las obligaciones acumuladas.

La diferencia es relevante para las pymes, donde el límite entre una empresa con problemas financieros y una empresa que deja de operar puede estar determinado por el capital de trabajo disponible durante unas pocas semanas.

El desafío para el Gobierno consiste ahora en compatibilizar dos objetivos que pueden entrar en tensión: sostener el cumplimiento tributario y evitar que los mecanismos de recaudación profundicen el cierre de empresas y la pérdida de empleo. Una eventual respuesta de política pública deberá determinar hasta dónde puede flexibilizarse el cobro sin afectar los ingresos fiscales y, al mismo tiempo, cuánto puede costar para la economía productiva no hacerlo.

La UIA y ARCA acordaron continuar el diálogo y volver a reunirse dentro de 45 días. El próximo encuentro tendrá como telón de fondo una discusión que ya dejó de ser exclusivamente tributaria: cómo preservar el entramado pyme mientras la economía transita una etapa de reconfiguración del crédito, los costos y la demanda.

Compartí esta noticia !

ARCA activa el sistema para gestionar los beneficios del RIMI

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) implementó de manera general el Sistema de Gestión de Inversiones (SGI), una plataforma digital que busca concentrar en un único circuito el registro, seguimiento y administración de proyectos de inversión productiva y de los beneficios tributarios asociados. La medida fue formalizada mediante la Resolución General 5889/2026 y tiene como primera aplicación el Régimen de Incentivo para Medianas Inversiones (RIMI).

El cambio apunta a reemplazar progresivamente los mecanismos utilizados hasta ahora para tramitar beneficios vinculados con inversiones productivas por un sistema digital que permita cargar información, vincular comprobantes, seleccionar incentivos y realizar el seguimiento de los proyectos. Según ARCA, la herramienta busca reducir la utilización de papel, simplificar la interacción con el organismo y anticipar los controles sobre la información declarada, con el objetivo de disminuir los costos administrativos y de cumplimiento.

El SGI será, en esta primera etapa, la vía de gestión del Régimen de Incentivo para Medianas Inversiones (RIMI), creado por la Ley 27.802. El esquema contempla incentivos para inversiones productivas realizadas en el país y permite acceder a beneficios vinculados con el Impuesto a las Ganancias y el IVA. El anexo de la resolución precisa que los beneficios pueden seleccionarse de manera no excluyente: se trata de la amortización acelerada en Ganancias y la devolución de créditos fiscales en el IVA.

La plataforma permitirá que las empresas gestionen sus proyectos, seleccionen los beneficios que pretendan utilizar y realicen el seguimiento de las inversiones informadas. Para ello deberán registrar las inversiones productivas, asociarlas a uno o más proyectos y vincular los comprobantes que respalden cada operación. ARCA pondrá a disposición los comprobantes electrónicos que ya figuren en sus bases de datos para su validación, aunque los contribuyentes podrán efectuar ajustes, modificaciones, incorporaciones o eliminaciones mediante carga manual o importación de información.

El nuevo esquema también incorpora una lógica de trazabilidad física de las inversiones. Cada proyecto deberá identificar su ubicación geográfica y los bienes, obras o explotaciones deberán clasificarse según categorías que incluyen bienes de capital, bienes de informática y telecomunicaciones, obras, equipos de riego agrícola, equipos de alta eficiencia energética, bienes semovientes, malla antigranizo y minas, canteras y bosques. Cada activo incorporado al sistema recibirá además un código único para su identificación y seguimiento.

Para el RIMI, el anexo establece que la fecha de inicio de la primera inversión productiva no podrá ser anterior al 6 de marzo de 2026. También fija como referencia documental el 19 de mayo de 2028: el sistema permitirá incorporar comprobantes cuya fecha de emisión sea anterior o igual a ese día. Esto genera un horizonte temporal concreto para que los proyectos registren y respalden las inversiones alcanzadas por el régimen.

Uno de los puntos centrales del nuevo mecanismo es que el SGI no se limitará a recibir información, sino que realizará un seguimiento de la inversión. A partir de los datos y documentos registrados, determinará el valor de la inversión productiva que cuente con fecha de puesta en marcha y verificará si corresponde alcanzar el monto mínimo de inversión previsto por la Ley 27.802 según la categoría del contribuyente.

En el caso del beneficio de devolución de créditos fiscales de IVA, el sistema habilitará una presolicitud para iniciar el proceso de asignación del cupo fiscal. El mecanismo tendrá ventanas específicas durante el año: estará disponible en los meses de febrero, mayo, agosto y noviembre, entre los días 1 y 10. La asignación del cupo podrá consultarse entre los días 11 y 15 de esos meses.

El diseño introduce además reglas de trazabilidad sobre ese cupo fiscal. El contribuyente podrá renunciar al cupo asignado a determinados comprobantes, pero no podrá trasladarlo de un comprobante a otro ni eliminar comprobantes sin renunciar previamente al cupo correspondiente. Tampoco podrá editar posteriormente el período de la declaración jurada ni el monto del IVA computable asignado a cada comprobante.

Una vez transcurridos tres períodos fiscales mensuales desde aquel en que haya correspondido computar el crédito fiscal en la declaración jurada de IVA, los comprobantes con cupo asignado quedarán disponibles en el Sistema Integral de Recupero (SIR), donde el contribuyente deberá formalizar la solicitud de recupero conforme al procedimiento vigente.

Para acceder al SGI, los contribuyentes deberán contar con CUIT activa, estar dados de alta en los impuestos correspondientes, mantener actualizado y sin inconsistencias el domicilio fiscal, tener actualizada la actividad económica declarada y contar con Domicilio Fiscal Electrónico constituido. En términos operativos, el nuevo sistema traslada buena parte de la gestión hacia un circuito digital en el que la consistencia de la información fiscal y documental pasa a ser una condición previa para avanzar.

La implementación tiene una lectura relevante para las empresas que evalúan inversiones productivas: el acceso a los incentivos deja de depender exclusivamente de una tramitación posterior y pasa a estructurarse alrededor de un registro digital del proyecto, sus activos, comprobantes, ubicación, puesta en marcha y beneficios pretendidos. En la práctica, esto puede favorecer una mayor previsibilidad para quienes planifiquen inversiones, pero también exige que la documentación y los datos del proyecto sean consistentes desde el comienzo.

El objetivo declarado por ARCA es extender gradualmente este modelo a otros regímenes de inversión y beneficios tributarios. El RIMI funciona así como la primera etapa de una transformación más amplia: convertir la gestión de incentivos fiscales en un proceso digital, trazable y articulado con las bases de información del organismo.

Anexo 1 Resolución General 5889/2026 ARCA by CristianMilciades

Compartí esta noticia !

ARCA volvió a extender los plazos de Ganancias

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) extendió nuevamente los plazos para que las personas humanas y sucesiones indivisas cumplan con determinadas obligaciones vinculadas al Impuesto a las Ganancias. La medida, formalizada mediante la Resolución General 5890/2026, publicada en el Boletín Oficial, modifica los vencimientos previstos para la declaración jurada del período fiscal 2025 y para el primer anticipo correspondiente al ejercicio 2026.

La decisión alcanza a los contribuyentes comprendidos en el régimen general de Ganancias y también a quienes se encuentran adheridos al Régimen de Declaración Jurada Simplificada. El organismo justificó la nueva prórroga en razones de administración tributaria y en la necesidad de facilitar el cumplimiento de las obligaciones fiscales.

El cambio más relevante es que la presentación de la declaración jurada del Impuesto a las Ganancias correspondiente al período fiscal 2025 podrá realizarse excepcionalmente hasta el 22 de septiembre de 2026. La resolución modifica así el plazo que había sido extendido previamente por ARCA hasta el 27 de agosto.

La norma establece, sin embargo, una diferencia importante entre la presentación y el pago. El vencimiento para ingresar el saldo resultante de Ganancias correspondiente al período fiscal 2025 había sido fijado previamente en el 27 de julio de 2026 y la nueva redacción mantiene esa fecha. Por lo tanto, la prórroga dispuesta ahora se concentra en la presentación de la declaración jurada, mientras que el texto de la resolución no establece un nuevo vencimiento para el pago del saldo correspondiente a 2025.

En paralelo, ARCA extendió el plazo para ingresar el primer anticipo del Impuesto a las Ganancias correspondiente al período fiscal 2026, cuyo vencimiento original operaba durante agosto. De acuerdo con la nueva resolución, ese anticipo podrá abonarse excepcionalmente hasta el 24 de septiembre de 2026, inclusive.

La medida también modifica el tratamiento de las declaraciones juradas del Impuesto sobre los Bienes Personales correspondientes al período fiscal 2025. Para las personas humanas y sucesiones indivisas alcanzadas por el régimen correspondiente, la resolución mantiene como fecha excepcional para la presentación y, en su caso, el pago del saldo el 27 de julio de 2026.

La nueva extensión se inscribe en una secuencia de modificaciones de los vencimientos dispuestas durante 2026. ARCA había prorrogado previamente las obligaciones mediante las Resoluciones Generales 5851 y 5876, pero ahora volvió a intervenir sobre el calendario tributario para otorgar un plazo adicional para la presentación de Ganancias y para el primer anticipo del ejercicio en curso.

Desde la perspectiva del contribuyente, el efecto práctico de la medida es concreto: quienes todavía no hayan presentado la declaración jurada de Ganancias del ejercicio 2025 cuentan ahora con tiempo adicional hasta el 22 de septiembre, mientras que quienes deban ingresar el primer anticipo de Ganancias de 2026 dispondrán hasta el 24 de septiembre. La extensión permite ordenar la presentación de la información fiscal y evita que el vencimiento de agosto opere como una barrera inmediata para el cumplimiento.

La resolución entra en vigencia desde su publicación en el Boletín Oficial y fue firmada por el director ejecutivo de ARCA, Andrés Edgardo Vázquez.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin