
IMPUESTO A LAS GANANCIAS

La recaudación tributaria llegó a $22,97 billones en julio y Ganancias explicó el salto

Compartí esta noticia !

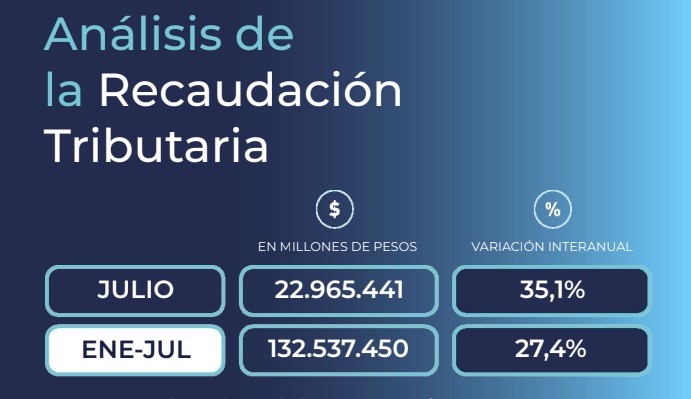
La recaudación tributaria nacional alcanzó en julio los $22,965 billones, con un incremento nominal del 35,1% respecto del mismo mes de 2025. El resultado marca una mejora en los ingresos fiscales, aunque su composición revela que una parte sustancial del crecimiento responde a factores de calendario y no exclusivamente a una expansión homogénea de la base tributaria. El informe mensual de ARCA señala que el mes estuvo incidido positivamente por el vencimiento especial del saldo de las declaraciones juradas de Ganancias y Bienes Personales correspondiente al período fiscal 2025, que un año atrás había operado en junio.

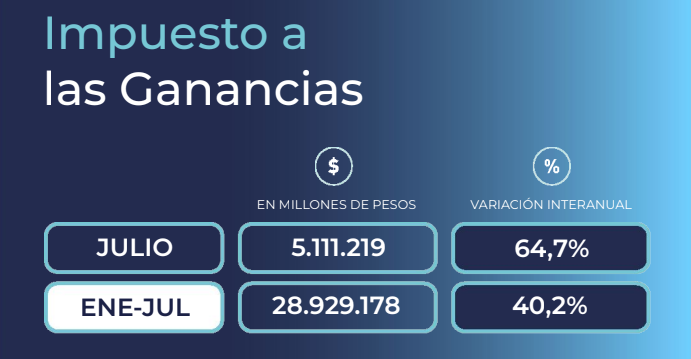
El principal motor del salto fue el Impuesto a las Ganancias. El tributo recaudó $5,111 billones y registró un crecimiento interanual del 64,7%. ARCA atribuyó el resultado a la prórroga excepcional del vencimiento para personas humanas y a mayores anticipos de sociedades, asociados al incremento del impuesto determinado correspondiente al período fiscal 2025. La comparación, por lo tanto, debe leerse con cautela: parte del crecimiento de julio refleja que recursos que habían ingresado en junio del año pasado fueron contabilizados este año en el séptimo mes.
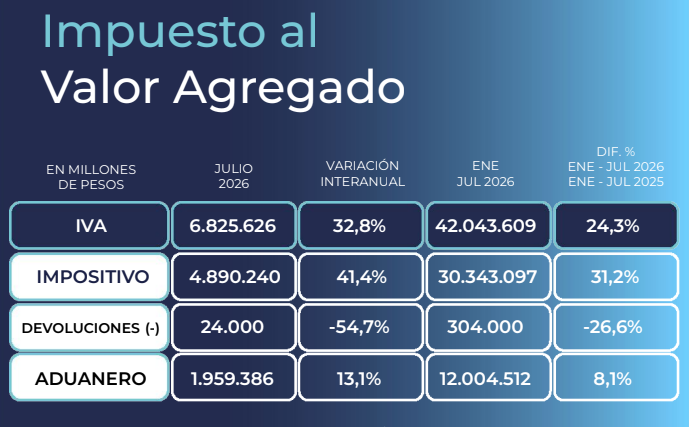
El segundo gran componente fue el IVA Neto, que aportó $6,826 billones y avanzó 32,8% interanual. Dentro del tributo, el IVA Impositivo aumentó 41,4%, mientras que el IVA Aduanero creció 13,1%. En el primer caso, ARCA registró efectos positivos vinculados con reafectaciones netas de saldos y negativos asociados al mayor acogimiento de deuda corriente a planes de pago y a mayores devoluciones del régimen de comercialización de granos. En el componente aduanero incidió negativamente un día hábil menos, aunque el incremento del tipo de cambio tuvo un efecto favorable.
La Seguridad Social también sostuvo el flujo de recursos. Los ingresos alcanzaron $6,301 billones, con una suba interanual del 29,4%. El organismo explicó que en julio ingresó la recaudación vinculada al pago del Sueldo Anual Complementario correspondiente a la primera mitad del año y que el aumento de la remuneración bruta promedio incidió favorablemente. El dato se produce además en un contexto en el que continúan vigentes mecanismos de incentivo a la formalización y regularización del empleo registrado.

La foto cambia cuando se observa el frente externo. Los Derechos de Exportación aportaron $1,192 billones y crecieron apenas 3,1% interanual, mientras que los Derechos de Importación y otros recursos registraron $575.667 millones, con una caída nominal del 2,3%. En las retenciones, ARCA señaló como factores negativos la elevada base de comparación y las menores alícuotas vigentes en 2026 para productos como soja, trigo y maíz. En particular, la alícuota para porotos de soja pasó de 33% en julio de 2025 a 24% en julio de 2026; para trigo y cebada, de 12% y 9,5% a 5,5%; y para maíz y sorgo, de 12% a 8,5%.
En las importaciones, además de un día hábil menos, incidió la cancelación de derechos mediante créditos por devolución del Impuesto PAIS. Durante julio también rigió una alícuota de 0% del Derecho de Importación Extrazona para teléfonos inteligentes y celulares portátiles. El resultado fue una contracción nominal de 2,3% en el mes, aunque el acumulado enero-julio que informa ARCA para este concepto muestra una variación positiva del 8,5%.

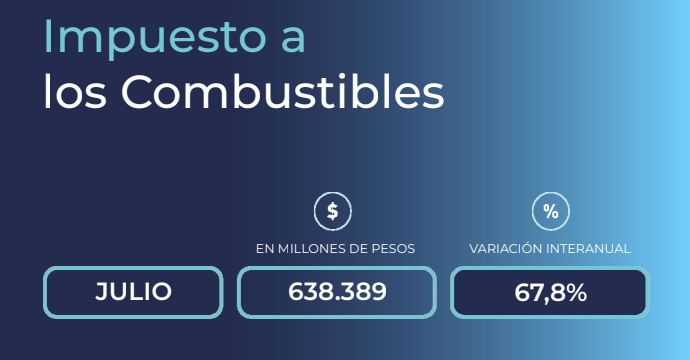
Otros tributos exhibieron incrementos relevantes, aunque con factores específicos detrás. Bienes Personales recaudó $171.056 millones, 69,2% más que un año atrás, nuevamente favorecido por el desplazamiento del vencimiento de las declaraciones juradas de personas humanas. El Impuesto a los Combustibles aportó $638.389 millones, con una expansión del 67,8%, explicada principalmente por las actualizaciones del tributo. En tanto, Créditos y Débitos sumó $1,545 billones, 18,7% más interanual.
El dato de julio, entonces, ofrece una señal de recuperación de los ingresos fiscales, pero también expone la importancia de separar crecimiento efectivo de recaudación y efectos de calendario. La fortaleza de Ganancias y Bienes Personales está directamente vinculada con vencimientos que cambiaron de mes, mientras que IVA y Seguridad Social aportan una lectura más vinculada con la actividad económica y el mercado laboral. A su vez, el menor dinamismo de los derechos de exportación refleja el nuevo esquema de alícuotas aplicado al complejo agroexportador.

Para las provincias, la composición de la recaudación también resulta relevante. El propio informe de ARCA detalla que una parte de los recursos tributarios integra los mecanismos de distribución federal, por lo que la evolución de impuestos como IVA, Ganancias, Bienes Personales y Combustibles tiene incidencia sobre los fondos que llegan a las jurisdicciones subnacionales. En consecuencia, la recuperación mensual no es solamente una variable fiscal nacional: también condiciona el margen financiero con el que provincias y municipios afrontan gasto, inversión y servicios públicos.

El desafío hacia los próximos meses será determinar cuánto de esta mejora puede sostenerse una vez normalizado el calendario de vencimientos. La recaudación de julio alcanzó un máximo nominal de $22,97 billones, pero la calidad de esa recuperación dependerá de que el crecimiento deje de descansar principalmente en movimientos administrativos y encuentre respaldo persistente en el consumo, el empleo formal, la actividad productiva y una base tributaria más amplia. Ese es el indicador que permitirá saber si el repunte fiscal constituye un cambio de tendencia o apenas una mejora puntual del calendario tributario.
Informe Recaudación Julio ARCA by CristianMilciades

Compartí esta noticia !

Las transferencias automáticas retomaron el sendero alcista: en Misiones crecieron 7,3% en julio

Compartí esta noticia !

En el mes de julio de 2026 las transferencias automáticas del Estado nacional a las provincias y CABA totalizaron $ 7,25 billones presentando un incremento en términos reales del 7,5% respecto a igual mes del 2025. En ese marco, los envíos a Misiones totalizaron $ 232.088 millones con una variación también positiva, que fue del 7,3% real interanual.

La Coparticipación Federal para la provincia totalizó $ 211.112 millones creciendo 7,6% interanual, impulsada por el incremento en la recaudación del impuesto a las Ganancias (+19,9%). Por su parte, los fondos por Leyes y Regímenes Especiales mostraron un desempeño positivo, creciendo en 17,1% interanual real dada la buena dinámica en el impuesto de bienes personales, impuesto a los combustibles y el monotributo; por el contrario, los recursos por Compensación del Consenso Fiscal tuvieron bajas (-9,5%) que no alteraron el resultado positivo general.

Pese al buen resultado de julio, el saldo acumulado del período enero-julio de 2026 todavía se muestra negativo: los envíos a Misiones fueron por $ 1,41 billones, que representa una baja del 1,2% en términos reales contra igual período del 2025. Medido en pesos constantes a precios actuales, esa baja representa para la provincia una pérdida acumulada en el año de $ 17.944 millones.

Compartí esta noticia !

Ley de Inocencia Fiscal: el Gobierno envió el proyecto a Diputados

Compartí esta noticia !

El Gobierno nacional dio un nuevo paso en su estrategia para incentivar la incorporación de ahorros no declarados al circuito formal al enviar a la Cámara de Diputados el proyecto de Ley de Inocencia Fiscal II, una iniciativa que modifica el Régimen Simplificado del Impuesto a las Ganancias y amplía de manera significativa el universo de contribuyentes que podrán adherir al sistema.

La propuesta, firmada por el presidente Javier Milei, el jefe de Gabinete Diego Santilli y los ministros Luis Caputo y Sandra Pettovello, será uno de los primeros proyectos que el Congreso debatirá tras el receso invernal. La intención del oficialismo es lograr su aprobación antes de finalizar agosto, aunque para ello deberá negociar con bloques dialoguistas como la UCR, el PRO, Innovación Federal, Producción y Trabajo y Provincias Unidas, ya que La Libertad Avanza no cuenta con mayoría propia en ninguna de las dos cámaras.

El cambio central de la iniciativa consiste en eliminar los límites de ingresos y patrimonio que hoy restringen el acceso al régimen simplificado. Hasta ahora solo podían adherir personas humanas con ingresos anuales inferiores a $1.000 millones y un patrimonio de hasta $10.000 millones. Con la reforma, todas las personas humanas y sucesiones indivisas residentes en el país podrán optar por este mecanismo, independientemente de su nivel patrimonial.

Desde el Ministerio de Economía sostienen que la modificación busca “democratizar” el acceso al sistema tributario simplificado y reducir barreras para la formalización de activos. La expectativa oficial es que una mayor cantidad de contribuyentes canalice recursos que actualmente permanecen fuera del sistema financiero, incrementando la liquidez de la economía sin recurrir a nuevos programas de blanqueo.

La iniciativa mantiene, sin embargo, las facultades de fiscalización de la Agencia de Recaudación y Control Aduanero (ARCA) sobre los contribuyentes considerados de mayor relevancia fiscal. En ese marco, redefine el concepto de “discrepancia significativa”, que habilitará la revisión de una declaración simplificada cuando la diferencia implique un aumento del impuesto determinado o una reducción de quebrantos superior al 15% respecto de lo declarado.

Otro de los ejes del proyecto apunta al fortalecimiento de los controles antilavado. Los contribuyentes que adhieran al régimen deberán canalizar sus operaciones mediante entidades financieras autorizadas por el Banco Central o la Comisión Nacional de Valores. Además, los fondos ingresados bajo estas condiciones podrán acceder a los beneficios previstos por la Ley 27.799 hasta el 31 de diciembre de 2027, mientras que la Unidad de Información Financiera (UIF) deberá adecuar su normativa para considerar la adhesión al régimen como un antecedente favorable dentro de sus procesos de evaluación. No obstante, el proyecto aclara que bancos y demás sujetos obligados continuarán aplicando los procedimientos de debida diligencia y reporte de operaciones sospechosas previstos por la legislación vigente.

El desafío político detrás del proyecto

Más allá de los aspectos técnicos, la reforma abre un debate político que promete atravesar el tratamiento parlamentario. Uno de los puntos más sensibles es que la eliminación de los topes patrimoniales también habilitaría el ingreso de funcionarios públicos y grandes contribuyentes al régimen simplificado, una cuestión que ya genera reparos incluso entre sectores aliados del oficialismo.

Las críticas se intensificaron luego de que trascendiera que el exjefe de Gabinete Manuel Adorni había adherido al régimen anterior tras el incremento de su patrimonio declarado. La ampliación ahora permitiría también el ingreso de contribuyentes con patrimonios superiores al límite vigente, un aspecto que probablemente sea objeto de modificaciones durante el debate legislativo.

La apuesta económica del Gobierno

La iniciativa forma parte de una estrategia más amplia del Ministerio de Economía para incentivar la circulación de los denominados “dólares del colchón”. El Gobierno apuesta a que la estabilidad macroeconómica, la reducción de la inflación y un esquema tributario más flexible generen incentivos suficientes para que esos recursos ingresen al sistema financiero, impulsen el consumo y fortalezcan la inversión privada.

El desafío será demostrar que esta nueva herramienta logra resultados diferentes a los obtenidos por el régimen vigente. En un contexto de desaceleración inflacionaria, pero con una recuperación económica aún heterogénea, la efectividad de la Ley de Inocencia Fiscal II dependerá tanto de la confianza de los contribuyentes como de la capacidad del oficialismo para construir los acuerdos políticos necesarios que permitan convertir el proyecto en ley.

Compartí esta noticia !

ARCA extendió el plazo para presentar Ganancias 2025 y postergó el primer anticipo de 2026

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) volvió a otorgar una prórroga para las obligaciones del Impuesto a las Ganancias correspondientes al período fiscal 2025 de personas humanas y sucesiones indivisas. A través de la Resolución General 5876/2026, publicada este lunes en el Boletín Oficial, el organismo extendió el plazo para presentar la declaración jurada hasta el 27 de agosto de 2026 y, además, reprogramó el vencimiento del primer anticipo del período fiscal 2026 para septiembre.

La medida responde, según explica la resolución, a “razones de administración tributaria” y busca facilitar el cumplimiento de las obligaciones fiscales de los contribuyentes. La decisión modifica la Resolución General 5851, que previamente había prorrogado los vencimientos hasta el 27 de julio.

Sin embargo, el cambio incorpora una particularidad que los contribuyentes deberán tener en cuenta: el vencimiento para el pago del saldo del impuesto no se modifica. Es decir, la obligación de cancelar el monto determinado continúa fijada para el 27 de julio de 2026, mientras que la presentación formal de la declaración jurada podrá realizarse un mes después, hasta el 27 de agosto.

Esta diferencia obliga a quienes ya conocen el resultado de su liquidación a cumplir con el pago en la fecha prevista, aunque dispongan de un plazo adicional para formalizar la presentación ante ARCA.

La resolución alcanza tanto a los contribuyentes del régimen general como a quienes se encuentran adheridos al Régimen de Declaración Jurada Simplificada. En cambio, las obligaciones correspondientes al Impuesto sobre los Bienes Personales mantienen el cronograma ya establecido y continúan con vencimiento el 27 de julio de 2026.

Además de la prórroga para la declaración jurada, ARCA decidió postergar el primer anticipo del Impuesto a las Ganancias correspondiente al período fiscal 2026. La modificación busca evitar que el cálculo del anticipo se vea afectado por la demora en la determinación definitiva del impuesto del año anterior, ya que ambos procedimientos están directamente vinculados.

El nuevo cronograma para el ingreso del primer anticipo quedó establecido según la terminación de la CUIT. Los contribuyentes con terminación 0, 1, 2 y 3 deberán abonarlo hasta el 14 de septiembre; aquellos cuya CUIT finalice en 4, 5 y 6, hasta el 15 de septiembre; mientras que las terminaciones 7, 8 y 9 tendrán plazo hasta el 16 de septiembre de 2026.

La decisión ofrece un alivio administrativo para profesionales, trabajadores independientes y contribuyentes con rentas alcanzadas por el impuesto, especialmente en un contexto donde la adaptación a los nuevos aplicativos y las modificaciones tributarias han generado reiterados pedidos de extensión de plazos por parte de entidades profesionales.

Desde el punto de vista operativo, la prórroga también otorga mayor margen a los estudios contables para completar las liquidaciones, aunque mantiene la necesidad de prever los fondos para cumplir con el pago del impuesto dentro del cronograma vigente.

Compartí esta noticia !

Junio cerró con déficit fiscal, pero el Gobierno sostuvo el superávit acumulado en el primer semestre

Compartí esta noticia !

Las cuentas públicas registraron un traspié en junio, aunque el Gobierno nacional logró preservar el equilibrio fiscal acumulado durante la primera mitad del año. El Ministerio de Economía informó que el Sector Público Nacional (SPN) cerró el sexto mes de 2026 con un déficit financiero de $1,02 billones, explicado por una combinación de menores ingresos tributarios y un incremento estacional del gasto asociado al pago del medio aguinaldo a jubilados y pensionados.

Pese al resultado mensual negativo, el balance del primer semestre continúa mostrando números positivos. Entre enero y junio, el SPN acumuló un superávit financiero equivalente al 0,1% del Producto Bruto Interno (PBI) y un superávit primario cercano al 0,6% del PBI, manteniendo vigente el principal ancla del programa económico que impulsa el Gobierno nacional.

Durante junio, el resultado financiero arrojó un rojo de $1.024.891 millones, compuesto por un déficit primario de $696.843 millones y pagos de intereses de la deuda pública —netos de operaciones intra sector público— por $328.049 millones.

Desde el Palacio de Hacienda explicaron que el deterioro mensual respondió principalmente al traslado de los vencimientos del Impuesto a las Ganancias para personas humanas hacia julio, lo que redujo la recaudación del período, mientras que el gasto aumentó por el impacto del pago del aguinaldo a beneficiarios del sistema previsional.

Los ingresos totales del Sector Público Nacional alcanzaron los $14,16 billones, con una expansión interanual superior al 22%. En tanto, los recursos tributarios crecieron 21,7% respecto de junio de 2025, aunque ese desempeño quedó condicionado por la postergación del calendario impositivo.

Por el lado del gasto, las erogaciones primarias ascendieron a $14,86 billones, con un incremento interanual del 37,7%. El principal componente continuó siendo el gasto previsional: las prestaciones sociales totalizaron $11,06 billones, un 38,1% más que un año atrás, impulsadas por la incorporación del medio aguinaldo.

Las remuneraciones del sector público alcanzaron los $1,61 billones, con una suba interanual del 20,2%, mientras que las transferencias corrientes crecieron 48,6% hasta los $3,54 billones. Dentro de ese rubro, Economía destacó el incremento de las partidas destinadas a las universidades nacionales.

En materia de subsidios, el Estado destinó $1,06 billones, de los cuales $714.381 millones correspondieron al sector energético y $348.916 millones al transporte. Por su parte, el gasto de capital se ubicó en $224.453 millones, mostrando una recuperación respecto del mes anterior.

Desde el Ministerio de Economía remarcaron que el resultado acumulado confirma la continuidad de la política de disciplina fiscal, uno de los pilares centrales del programa económico. En esa línea, el ministro Luis Caputo sostuvo que “el orden en las cuentas públicas es un pilar fundamental del programa económico” y aseguró que la consolidación fiscal permitió avanzar con una reducción de impuestos nacionales equivalente a casi 3% del PBI desde 2024.

Si bien el déficit de junio refleja el impacto de factores estacionales y del calendario tributario, el dato que sigue observando el mercado es el comportamiento del resultado acumulado. Con un superávit primario del 0,6% del PBI en la primera mitad del año, el Gobierno mantiene margen para acercarse al objetivo comprometido con el Fondo Monetario Internacional, que establece una meta anual de 1,4% del PBI.

Imig Junio 2026 by CristianMilciades

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin