IMPUESTO A LAS GANANCIAS

Procesan al dueño de Manaos por presunta evasión fiscal y embargan bienes por $250 millones

Compartí esta noticia !

El empresario Orlando Eduardo Canido, propietario de Manaos y presidente de Refres Now S.A., fue procesado sin prisión preventiva por la Justicia Federal en una causa por presunta evasión tributaria vinculada al Impuesto a las Ganancias correspondiente al ejercicio fiscal 2020. La resolución, dictada por el Juzgado Federal N.º 2 de Morón, representa un nuevo capítulo judicial para uno de los empresarios más influyentes de la industria nacional de bebidas, cuyo crecimiento desafió durante las últimas dos décadas a las grandes multinacionales del sector.

El fallo, firmado por el juez federal Jorge Rodríguez en el expediente N.º 5439/2024, también alcanzó a Refres Now S.A., la empresa fabricante de Manaos, que fue procesada por el mismo hecho investigado. En ambos casos, el magistrado resolvió mantener la libertad de los imputados durante la tramitación de la causa, aunque dispuso un embargo preventivo de 250 millones de pesos sobre los bienes de Canido y otro de igual monto sobre el patrimonio de la compañía para garantizar una eventual reparación económica.

La investigación se originó a partir de una denuncia presentada por la Agencia de Recaudación y Control Aduanero (ARCA), que detectó presuntas irregularidades en la liquidación del Impuesto a las Ganancias correspondiente al período fiscal 2020. El procesamiento constituye una etapa procesal en la que el juez considera reunidos elementos suficientes para avanzar hacia un eventual juicio, aunque no implica una condena definitiva ni prejuzga sobre la responsabilidad penal de los imputados.

Un empresario acostumbrado a desafiar al mercado

Canido construyó Manaos como una de las pocas compañías nacionales capaces de disputar participación de mercado a gigantes internacionales del negocio de las bebidas gaseosas. Su estrategia comercial basada en precios competitivos y una amplia red de distribución permitió que la marca alcanzara una fuerte presencia en todo el país, especialmente en el consumo masivo.

Sin embargo, el empresario también ha cultivado un perfil mediático poco convencional, con declaraciones que suelen generar repercusión pública.

En una entrevista concedida a fines de 2025, Canido relató cómo concretó la compra de la tradicional marca Cunnington mediante una operación realizada íntegramente al contado.

“Hablé con el número dos de Cunnington y le dije que le convenía vendérmela a mí. Fuimos al banco e hicimos la operación en efectivo, de contado”, sostuvo durante su participación en La Fábrica del Podcast.

Durante esa misma conversación hizo referencia, en tono distendido, a la investigación judicial que ya enfrentaba por presunta evasión fiscal.

“En los diarios dice que evadí como mil millones; entonces pensé dónde pongo esa plata, fui y compré Cunnington, y en blanco la compré”, ironizó.

La compra de Cunnington como estrategia de mercado

El empresario explicó que la adquisición respondió a una decisión estratégica para consolidar su posición dentro del mercado argentino de bebidas.

Según detalló, cuando comenzó su actividad existían más de cuarenta fabricantes de gaseosas en el país, mientras que actualmente sobreviven apenas unas pocas empresas nacionales.

Canido sostuvo que decidió avanzar sobre Cunnington luego de conocer que la marca podría ser adquirida por un competidor internacional, escenario que, según afirmó, habría incrementado significativamente la presión competitiva sobre Manaos.

En ese contexto, explicó que negoció directamente con Guillermo Raed, vinculado al grupo propietario de Cunnington, Seco y Torazzo, para concretar la operación y evitar el ingreso de un jugador de mayor escala internacional.

Una causa que continúa en etapa de investigación

El procesamiento dispuesto por el Juzgado Federal de Morón no implica el cierre del expediente. La causa continuará con la producción de prueba y las instancias procesales correspondientes hasta determinar si existen elementos suficientes para elevar el caso a juicio oral.

Mientras tanto, Canido conserva su libertad y podrá ejercer plenamente la conducción de Refres Now, aunque tanto él como la empresa deberán afrontar el avance de una investigación que podría tener impacto no sólo judicial sino también reputacional para una de las compañías nacionales más importantes del mercado de bebidas.

El expediente también vuelve a poner bajo análisis el cumplimiento tributario de grandes empresas nacionales en un contexto en el que el Gobierno nacional busca reforzar los mecanismos de fiscalización y aumentar la eficiencia recaudatoria a través de ARCA, organismo que impulsó la denuncia que dio origen al proceso penal.

Compartí esta noticia !

La recaudación tributaria en junio fue de $20 billones y el retroceso real fue de casi 8%

Compartí esta noticia !

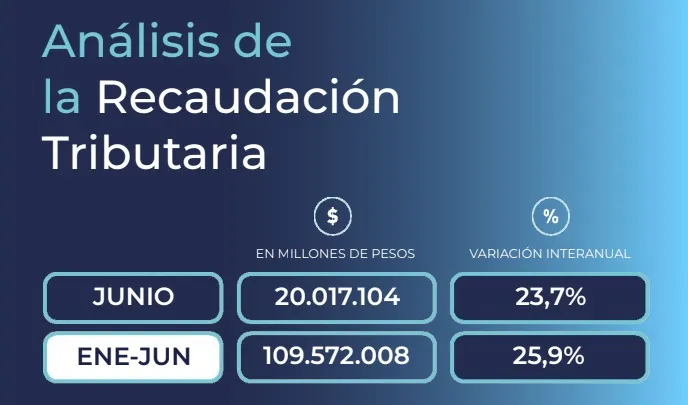
La recaudación tributaria nacional volvió a mostrar señales de desaceleración en junio, luego del alivio transitorio registrado en mayo por el impacto del vencimiento del Impuesto a las Ganancias de las empresas. La Agencia de Recaudación y Control Aduanero (ARCA) informó ingresos por $20,017 billones, un aumento nominal interanual del 23,7%, aunque ese incremento quedó muy por debajo de la inflación, lo que implica una caída real cercana al 8%, según estimaciones privadas.

El dato confirma que el proceso de reducción de impuestos impulsado por el Gobierno nacional, junto con modificaciones en el calendario fiscal y un menor dinamismo del comercio exterior, continúa impactando sobre los ingresos del Estado. Para el Instituto Argentino de Análisis Fiscal (IARAF), bajo el supuesto de una inflación mensual del 1,9%, la recaudación tributaria nacional registró una baja real interanual del 7,4%.

ARCA explicó que el principal factor detrás del resultado fue la fuerte caída de los recursos provenientes del comercio exterior. En particular, los derechos de exportación disminuyeron por dos motivos: la elevada base de comparación de junio de 2025, cuando los exportadores adelantaron liquidaciones por el vencimiento del esquema transitorio de retenciones, y la reducción de las alícuotas vigentes para los principales cultivos agrícolas durante este año. También incidió la desaceleración de las importaciones respecto del fuerte crecimiento registrado un año atrás.

A ello se sumó un factor administrativo. El organismo recordó que el vencimiento para la presentación y el pago del saldo de las declaraciones juradas de Ganancias y Bienes Personales de personas humanas fue prorrogado hacia julio de 2026, desplazando ingresos que el año pasado habían impactado en junio.

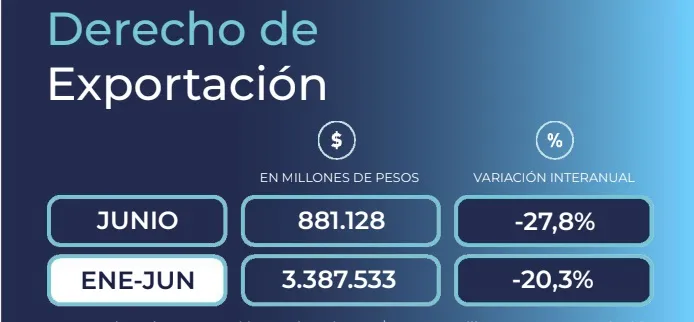
La mayor contracción se observó en los derechos de exportación. ARCA informó una recaudación de $881.128 millones, equivalente a una caída nominal interanual del 27,8%, mientras que el IARAF estima un desplome real del 45,9%. El organismo atribuyó el resultado tanto a la reducción de las retenciones sobre soja, trigo, maíz, cebada y girasol como a la comparación con un mes excepcionalmente elevado en 2025.

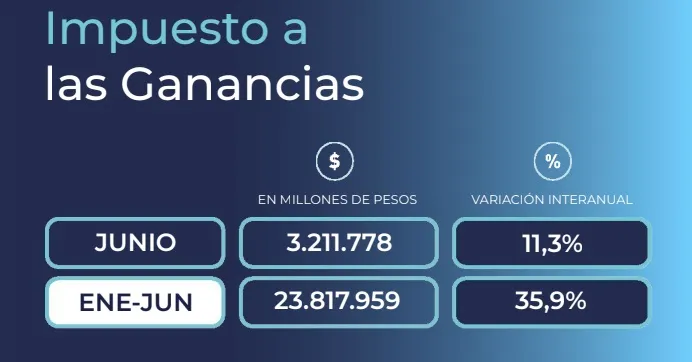
El Impuesto a las Ganancias también mostró un desempeño moderado. La recaudación alcanzó los $3,21 billones, con un incremento nominal del 11,3%, uno de los más bajos entre los principales tributos. Si bien el ingreso del primer anticipo correspondiente a sociedades con cierre diciembre impulsó parcialmente los recursos, el efecto fue compensado por la postergación del vencimiento para personas humanas y por un mayor uso de saldos a favor acumulados por los contribuyentes.

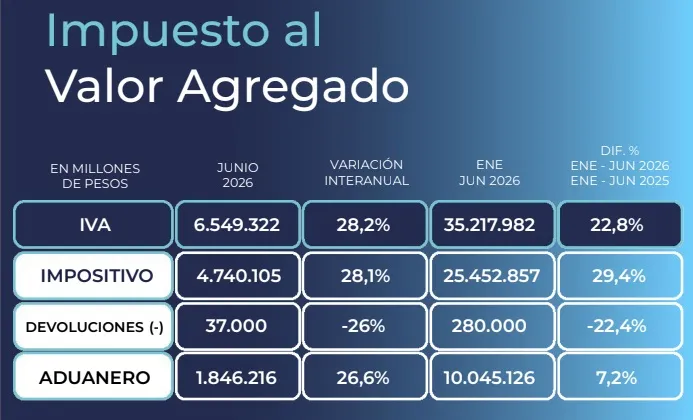
El IVA, principal fuente de recursos tributarios, recaudó $6,55 billones y creció 28,2% nominal interanual. Sin embargo, descontando la inflación, el IARAF calcula que registró una caída real del 4%, reflejando una actividad económica que continúa recuperándose de manera heterogénea y un consumo aún por debajo de los niveles necesarios para sostener una expansión de la base tributaria.

Los aportes y contribuciones a la Seguridad Social alcanzaron $4,59 billones, con una suba nominal del 29,6%. Según ARCA, el incremento respondió al crecimiento de la remuneración bruta promedio, aunque fue parcialmente compensado por una mayor adhesión a planes de facilidades de pago. El IARAF estima que, en términos reales, este rubro cayó 2,9%, influido por la evolución del empleo registrado y de los salarios reales.

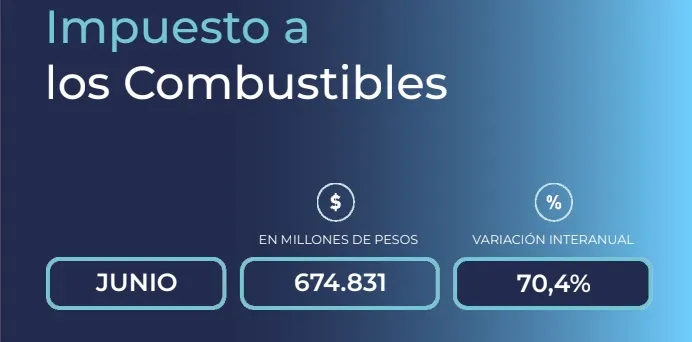
Entre los pocos tributos que exhibieron mejoras reales sobresalen el Impuesto a los Combustibles y Bienes Personales. El primero recaudó $674.831 millones, con un incremento nominal del 70,4%, explicado principalmente por las actualizaciones del gravamen. Bienes Personales, por su parte, alcanzó $1,71 billones y creció 46,2% interanual, favorecido por el vencimiento correspondiente a acciones y participaciones societarias, aunque también afectado parcialmente por la prórroga para personas humanas.

El desempeño de junio refleja, además, uno de los principales desafíos del programa económico. La estrategia oficial de reducir la presión tributaria sobre el sector exportador y estimular la actividad productiva tiene un costo inmediato sobre la caja fiscal, mientras el Gobierno apuesta a compensarlo mediante un mayor crecimiento económico, mejoras en la formalización y un incremento de la base imponible.

Con ingresos acumulados por $109,57 billones durante el primer semestre, equivalentes a un crecimiento nominal del 25,9% respecto del mismo período del año pasado, la evolución de la recaudación durante la segunda mitad del año será un indicador clave para evaluar si la expansión de la actividad logra reemplazar el efecto de la reducción de impuestos sin comprometer el objetivo oficial de equilibrio fiscal.

Informe Recaudación Argentina Junio ARCA by CristianMilciades

Compartí esta noticia !

La coparticipación de Misiones cayó 4,1% en junio y perdió más de $33.000 millones en el semestre

Compartí esta noticia !

Las transferencias automáticas de recursos de origen nacional volvieron a retroceder en junio y profundizaron el escenario de menor disponibilidad de fondos para las provincias. En ese contexto, Misiones recibió $222.880 millones, un monto que representa una caída real interanual del 4,1%, exactamente en línea con el promedio nacional, según el informe elaborado por Politikon Chaco.

El resultado confirma que el alivio observado en mayo fue apenas transitorio. En junio, las transferencias automáticas distribuidas entre las provincias y la Ciudad de Buenos Aires alcanzaron $6,95 billones, pero en términos reales se ubicaron 4,1% por debajo del mismo mes del año pasado. La principal explicación volvió a estar en la fuerte caída de la coparticipación, afectada por una menor recaudación del Impuesto a las Ganancias y del IVA.

La coparticipación volvió a ser el principal problema

Los recursos provenientes de la Coparticipación Federal de Impuestos, que representan el 77% del total distribuido, registraron una caída real del 8,4% interanual. El deterioro estuvo impulsado por un desplome del 14,2% en la recaudación del Impuesto a las Ganancias, acompañado por una baja del 4,1% en el IVA, además de retrocesos en los impuestos internos y otros tributos coparticipables.

En contrapartida, los fondos correspondientes a Leyes y Regímenes Especiales crecieron 12,9% en términos reales, impulsados por Bienes Personales, el impuesto a los Combustibles, el Régimen de Energía Eléctrica y el Monotributo. También aumentaron los recursos por Compensación del Consenso Fiscal, con una mejora del 17,4%. Sin embargo, esos incrementos no alcanzaron para compensar el derrumbe de la coparticipación.

El impacto en Misiones

La estructura se repitió en la provincia.

Misiones recibió en junio:

  • $171.031 millones por Coparticipación Federal, con una baja real del 8,4%.
  • $41.778 millones por Leyes y Regímenes Especiales, con un crecimiento del 14,7%.
  • $10.070 millones por Compensación del Consenso Fiscal, que aumentó 6,5%.

Aun así, el saldo final fue negativo y dejó a la provincia con una disminución real del 4,1% respecto de junio de 2025.

En el ranking nacional, Misiones quedó prácticamente sobre el promedio del país. Mientras Córdoba (-2,4%), Salta (-2,6%) y Catamarca (-2,7%) registraron las menores bajas, la Ciudad de Buenos Aires sufrió el mayor retroceso (-8,1%). Misiones compartió el nivel del promedio nacional con una caída del 4,1%, mientras Corrientes retrocedió 4,3%, Chaco 4,6% y Formosa 4,6%.

Un semestre que también cerró en rojo

El balance de los primeros seis meses del año tampoco dejó margen para el optimismo.

Entre enero y junio, las provincias y la Ciudad de Buenos Aires recibieron $36,92 billones, con una caída real acumulada del 2,8%, equivalente a una pérdida de $1,11 billones a valores actuales. Se trata de un desempeño inferior al de 2025, pero también por debajo de los niveles registrados en 2023, 2022 y 2021.

Para Misiones, el semestre cerró con transferencias por $1,182 billones, un descenso real del 2,6% frente al mismo período del año pasado. Traducido a pesos constantes, la provincia dejó de percibir el equivalente a $33.066 millones, una cifra que refleja el costo acumulado de la menor recaudación nacional sobre las finanzas provinciales.

Aunque Misiones figura entre las jurisdicciones con menores caídas acumuladas -sólo detrás de Catamarca, Buenos Aires, Salta, Tucumán y Neuquén-, el resultado mantiene la tendencia negativa que viene condicionando los ingresos automáticos de las provincias durante 2026.

Compartí esta noticia !

ARCA prorrogó hasta el 31 de julio la presentación de balances para Ganancias

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) extendió hasta el 31 de julio de 2026 el plazo para presentar la documentación contable exigida en el Impuesto a las Ganancias para sociedades, empresas unipersonales, fideicomisos y otros contribuyentes con cierre de ejercicio en diciembre de 2025. La medida responde a un pedido de entidades representativas de profesionales en ciencias económicas y otorga un margen adicional para cumplir con una de las obligaciones fiscales más relevantes del calendario empresarial.

La decisión quedó formalizada mediante la Resolución General 5871/2026, publicada este martes en el Boletín Oficial, y modifica de manera puntual los vencimientos previstos por la Resolución General 4.626. El cambio no altera la determinación del impuesto ni introduce modificaciones en el régimen de Ganancias, sino que posterga exclusivamente la fecha límite para remitir la Memoria, los Estados Contables, el Informe del Auditor y la documentación complementaria correspondiente al ejercicio cerrado en diciembre de 2025.

Para el universo empresario, especialmente las sociedades comerciales que confeccionan balances bajo normas contables, la medida representa un alivio administrativo en un período de elevada carga de obligaciones fiscales y societarias.

Más tiempo para cumplir una obligación clave del calendario fiscal

La resolución alcanza a los contribuyentes comprendidos en los incisos a), b), c), d) y e), y en el último párrafo del artículo 53 de la Ley de Impuesto a las Ganancias, que llevan un sistema contable que permite confeccionar balances comerciales.

Hasta ahora, esos contribuyentes debían cumplir con la presentación documental dentro de los plazos establecidos por la Resolución General 4.626. Sin embargo, ARCA consideró procedente extender el vencimiento luego de recibir solicitudes formuladas por diversas entidades representativas de profesionales en ciencias económicas, que plantearon la necesidad de contar con un plazo adicional para completar la documentación requerida.

La prórroga alcanza únicamente a los cierres de ejercicio producidos durante diciembre de 2025 y fija como nueva fecha límite el 31 de julio de 2026, inclusive.

Impacto para empresas, estudios contables y la planificación financiera

La medida tiene un efecto principalmente operativo, aunque relevante para la gestión empresarial. La confección de estados contables auditados requiere la intervención coordinada de áreas administrativas, estudios contables, auditores externos y órganos societarios, un proceso que suele concentrarse durante el primer semestre del año.

Para empresas del NEA —incluyendo industrias forestales, yerbateras, tealera, agropecuarias, comerciales y de servicios organizadas bajo figuras societarias— la extensión del plazo reduce la presión administrativa en el cierre del ejercicio fiscal y permite distribuir mejor los tiempos de elaboración y revisión de la documentación.

También representa un beneficio para los estudios profesionales, que concentran gran parte del trabajo de auditoría y certificación durante este período, especialmente en provincias donde una misma firma atiende un amplio número de pequeñas y medianas empresas.

Entre los principales efectos de la resolución se destacan:

  • Nuevo vencimiento: 31 de julio de 2026 para la presentación de la documentación contable.
  • Alcance: sociedades, empresas unipersonales, fideicomisos y demás sujetos comprendidos por la Resolución General 4.626.
  • Beneficio: mayor margen para presentar Memoria, Estados Contables, Informe del Auditor y documentación adicional.
  • No modifica: la determinación del Impuesto a las Ganancias ni el régimen tributario vigente.

Una respuesta administrativa a un planteo profesional

ARCA fundamentó la decisión en los pedidos realizados por organizaciones que representan a profesionales en ciencias económicas, quienes advirtieron sobre la necesidad de ampliar los plazos para completar la documentación exigida por el organismo recaudador.

La resolución también señala que intervinieron en su elaboración la Dirección de Legislación y las Subdirecciones Generales de Asuntos Jurídicos, Fiscalización, Recaudación e Institucional, lo que evidencia un tratamiento transversal dentro del organismo.

Aunque se trata de una modificación acotada, la decisión confirma que ARCA mantiene la posibilidad de introducir ajustes puntuales en el calendario tributario cuando existen fundamentos operativos que justifican la flexibilización de determinados vencimientos.

Para las empresas, el foco ahora estará puesto en aprovechar el nuevo plazo sin postergar la preparación de la información financiera, ya que la prórroga no modifica las obligaciones sustanciales ni elimina la necesidad de cumplir con los requisitos establecidos por el régimen vigente.

La extensión beneficia únicamente a los ejercicios cerrados en diciembre de 2025 y no implica un cambio permanente en el esquema de vencimientos del Impuesto a las Ganancias. Para el sector privado, será relevante observar si ARCA mantiene este criterio de flexibilidad ante futuros pedidos de los consejos profesionales o si la medida queda circunscripta al calendario fiscal 2026.

Compartí esta noticia !

El Gobierno volvió a cerrar mayo con superávit financiero y acumula saldo positivo equivalente al 0,2% del PBI

Compartí esta noticia !

El Sector Público Nacional registró en mayo un superávit financiero de $478.613 millones y un resultado primario positivo de $1,92 billones. En los primeros cinco meses de 2026, el Gobierno acumuló un superávit financiero del 0,2% del PBI y reafirmó el equilibrio fiscal como principal ancla del programa económico.

El Gobierno nacional volvió a exhibir un resultado positivo en las cuentas públicas durante mayo y consolidó el superávit fiscal como uno de los pilares de su estrategia macroeconómica. De acuerdo con los datos difundidos por el Ministerio de Economía, el Sector Público Nacional (SPN) registró un superávit primario de $1.924.367 millones y un superávit financiero de $478.613 millones, incluso después de afrontar pagos de intereses de deuda por $1.445.754 millones, netos de las tenencias intra sector público.

Con este desempeño, el resultado acumulado de los primeros cinco meses de 2026 alcanza un superávit primario equivalente al 0,7% del Producto Bruto Interno (PBI) y un superávit financiero cercano al 0,2% del PBI, un dato que el Ejecutivo presenta como una ratificación de la política de equilibrio fiscal implementada desde el inicio de la gestión.

Los ingresos totales del Sector Público Nacional ascendieron durante mayo a $14,53 billones, con un incremento interanual nominal del 27,8%. Dentro de ese desempeño, los recursos tributarios crecieron un 30% respecto del mismo mes del año anterior.

El principal impulso provino del Impuesto a las Ganancias, cuya recaudación aumentó un 72,5% interanual, compensando parcialmente la caída observada en los Derechos de Exportación, que retrocedieron 17,4% como consecuencia de una menor recaudación por retenciones.

Desde el Palacio de Hacienda destacan que la evolución de los ingresos continúa respaldando el objetivo de sostener el equilibrio fiscal sin recurrir al financiamiento monetario del déficit.

El gasto primario cayó en términos reales, aunque crecieron las prestaciones sociales

Durante mayo, el gasto primario alcanzó los $12,61 billones, con un incremento nominal del 30,3% interanual. No obstante, descontando la inflación, el Gobierno sostiene que el gasto primario registró una reducción real del 2,2%.

Dentro de la estructura del gasto sobresale el comportamiento de las prestaciones sociales, que totalizaron $8,38 billones y crecieron 33,2% en términos nominales.

El informe oficial remarca que algunas partidas continuaron expandiéndose en términos reales. La Asignación Universal por Hijo (AUH) mostró un crecimiento real del 8,6%, mientras que las jubilaciones y pensiones contributivas registraron una mejora del 1,2%.

Las remuneraciones del sector público, por su parte, ascendieron a $1,62 billones, con una variación nominal del 26,9%.

Universidades, energía y transporte explicaron buena parte de las transferencias

Las transferencias corrientes totalizaron $4,49 billones durante mayo.

Dentro de ese universo, las destinadas al sector público crecieron 47,4% interanual, impulsadas principalmente por un incremento del 89,1% en las partidas asignadas a las universidades nacionales.

En materia de subsidios económicos, el Estado destinó $784.178 millones, con un aumento del 6,8% respecto del mismo período del año anterior.

La mayor parte de esos recursos correspondió al sector energético, que recibió $523.417 millones, mientras que el transporte absorbió otros $258.687 millones.

En paralelo, el gasto de capital se ubicó en $183.519 millones, manteniéndose prácticamente estable respecto del mes previo y reflejando la continuidad del criterio de fuerte contención de la inversión pública.

Transferencia extraordinaria del Banco Central para reducir deuda del Tesoro

Uno de los datos relevantes del informe fiscal fue la transferencia de utilidades realizada por el Banco Central correspondiente a los resultados del ejercicio 2025.

El monto alcanzó los $24,4 billones y, según precisó el Ministerio de Economía, esos recursos fueron destinados principalmente a cancelar deuda que el Tesoro mantenía con la autoridad monetaria, una estrategia orientada a mejorar la composición del balance del sector público sin incrementar el gasto corriente.

Desde el Ministerio de Economía sostienen que el resultado de mayo vuelve a confirmar la vigencia del denominado “ancla fiscal”, considerada por el Gobierno como la principal herramienta para sostener la desaceleración de la inflación y fortalecer la estabilidad macroeconómica.

La administración de Javier Milei argumenta que el mantenimiento del superávit permite avanzar gradualmente en la reducción de la presión tributaria y devolver recursos al sector privado, en línea con la estrategia oficial de consolidación fiscal y menor intervención del Estado en la economía.

Con cinco meses consecutivos de resultados acumulados positivos, el Gobierno busca consolidar una señal de disciplina fiscal en un contexto donde la evolución de la actividad económica, la recaudación y el financiamiento seguirán siendo variables determinantes para sostener el equilibrio de las cuentas públicas durante el resto del año.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin