IMPUESTO A LAS GANANCIAS

ARCA endurece los controles sobre el Impuesto a las Ganancias y rechaza deducciones inconsistentes de trabajadores

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) reforzó los controles sobre las deducciones declaradas por empleados en relación de dependencia en el Impuesto a las Ganancias, luego de detectar inconsistencias en las presentaciones correspondientes al período fiscal 2025. La decisión se produce en un contexto de creciente presión por mejorar la recaudación tributaria y coincide con las recomendaciones formuladas por el Fondo Monetario Internacional (FMI) para ampliar la base de contribuyentes alcanzados por el gravamen.

Las primeras fiscalizaciones apuntan especialmente a trabajadores de mayores ingresos que habrían incorporado como deducibles gastos que la normativa no contempla. Entre los casos detectados figuran importantes erogaciones en indumentaria, gastos vinculados a vehículos y aportes a Sociedades de Garantía Recíproca (SGR), conceptos que, en muchos casos, no cumplen con los requisitos legales para reducir la carga tributaria.

Según pudo conocerse, ARCA comenzó a enviar notificaciones a empleados cuyos formularios SIRADIG y las liquidaciones anuales F1359 presentan diferencias o inconsistencias. En esos avisos, el organismo informa que, tras revisar la documentación presentada, detectó deducciones que podrían resultar improcedentes y solicita la rectificación correspondiente. De no corregirse, el efecto inmediato será una mayor retención del Impuesto a las Ganancias.

Vestimenta, vehículos y otros gastos bajo la lupa

Uno de los principales focos de control está puesto sobre las deducciones por gastos de vestimenta. La legislación únicamente admite este concepto cuando la indumentaria está directamente vinculada con la actividad laboral y siempre que el empleador no asuma ese costo, como ocurre, por ejemplo, con uniformes o ropa de trabajo específica.

Sin embargo, especialistas del ámbito tributario señalaron que algunos empleados, particularmente en cargos jerárquicos o gerenciales, habrían declarado gastos millonarios en ropa como mecanismo para reducir la base imponible del impuesto. Incluso trascendieron casos de deducciones por indumentaria que superarían los $31 millones.

También quedaron bajo revisión las deducciones por gastos de vehículos. La normativa establece que este beneficio corresponde exclusivamente a quienes desarrollan efectivamente actividades como corredores o viajantes de comercio, por lo que no puede aplicarse de manera generalizada a cualquier trabajador que utilice un automóvil en el ejercicio de sus funciones.

Otro de los conceptos observados corresponde a aportes realizados a Sociedades de Garantía Recíproca (SGR), cuya deducción también está sujeta a condiciones específicas previstas en la legislación vigente.

Un mayor control para elevar la recaudación

El endurecimiento de los controles se enmarca en una estrategia orientada a reducir prácticas consideradas abusivas dentro del sistema de deducciones personales.

Si bien el régimen permite descontar determinados gastos para calcular el impuesto, la utilización de conceptos que no cumplen con los requisitos legales implica una menor recaudación fiscal y aumenta el riesgo de ajustes posteriores por parte del organismo recaudador.

En este escenario, ARCA busca reforzar las verificaciones sobre la información declarada a través del Sistema de Registro y Actualización de Deducciones del Impuesto a las Ganancias (SIRADIG), cruzando esos datos con las liquidaciones informadas por los empleadores en calidad de agentes de retención.

Qué gastos sí pueden deducirse

El régimen vigente contempla una serie de deducciones expresamente previstas por la ley para empleados en relación de dependencia.

Entre ellas se encuentran las cargas de familia, como hijos menores de edad o incapacitados para trabajar y el cónyuge o conviviente; una parte del alquiler de la vivienda; gastos educativos con topes establecidos; servicios médicos y honorarios profesionales; intereses de créditos hipotecarios destinados a vivienda única; donaciones efectuadas a entidades habilitadas; alquileres debidamente facturados y las remuneraciones y contribuciones correspondientes al personal de casas particulares.

Estas deducciones continúan plenamente vigentes, aunque el organismo reforzó las verificaciones para confirmar que cada una cumpla con los requisitos legales y cuente con la documentación respaldatoria correspondiente.

El FMI impulsa una ampliación del Impuesto a las Ganancias

La mayor fiscalización coincide con las recomendaciones incluidas por el Fondo Monetario Internacional en el último Staff Report sobre Argentina.

El organismo sugirió al Gobierno ampliar el universo de trabajadores alcanzados por el Impuesto a las Ganancias hasta recuperar niveles similares a los de 2019, cuando alrededor del 20% de los asalariados tributaba este gravamen.

Además, el FMI propuso avanzar en una convergencia gradual entre la carga tributaria del monotributo y la que afrontan los contribuyentes inscriptos en el régimen general de autónomos, como parte de una estrategia de fortalecimiento de los ingresos fiscales.

En ese contexto, la decisión de ARCA de intensificar los controles sobre las deducciones personales aparece alineada con el objetivo oficial de incrementar la eficiencia recaudatoria sin modificar, por el momento, las alícuotas del impuesto.
Compartí esta noticia !

Maximiliano Haene: “La exención de Ganancias es un incentivo para que vuelta la inversión en alquileres”

Compartí esta noticia !

La decisión del Gobierno nacional de eximir del Impuesto a las Ganancias a los ingresos provenientes de alquileres destinados a vivienda permanente fue recibida con optimismo por el sector inmobiliario. Para Maximiliano Haene, CEO de la inmobiliaria Haene Castuariense, la medida mejora la rentabilidad de quienes invierten en inmuebles para renta y puede convertirse en un estímulo para ampliar la oferta habitacional en ciudades con fuerte crecimiento demográfico como Posadas.

La exención, reglamentada mediante el decreto 406/2026, tendrá efecto retroactivo a enero y alcanza a personas humanas que alquilen inmuebles destinados a vivienda única, familiar y de ocupación permanente. Quedan excluidos los alquileres temporarios, turísticos y comerciales, así como las sociedades y empresas propietarias de inmuebles.

En diálogo con Economis, Haene analizó el impacto de la medida en el mercado inmobiliario.

¿Cómo recibe el sector inmobiliario esta exención del Impuesto a las Ganancias para los alquileres de vivienda?

La medida en sí es muy positiva para el mercado inmobiliario porque mejora la ecuación de lo que sería la rentabilidad de quienes invierten en una vivienda para alquiler. A lo largo de los años se observó que muchos propietarios retiraban los inmuebles del mercado o incluso postergaban nuevas inversiones debido a la baja rentabilidad que había y a la carga tributaria.

¿Puede convertirse en un incentivo para aumentar la oferta de viviendas?

Sí. La exención del Impuesto a las Ganancias sobre los alquileres destinados a vivienda genera un incentivo concreto para que más capital vuelva al sector residencial. Cuando la rentabilidad mejora aparecen siempre más inversores, se construyen más unidades y aumenta la oferta. Ese aumento genera una sinergia económica que permite que el mercado sea más competitivo y más estable también para los inquilinos.

¿Qué importancia tiene la previsibilidad en este tipo de decisiones?

Aporta previsibilidad, que es algo fundamental para cualquier decisión de inversión a largo plazo. La situación de los impuestos siempre necesita reglas claras y estímulos que fomenten y fortalezcan al inversor que apuesta a realizar una inversión para luego poner una propiedad en alquiler.

¿El impacto se limita a quienes ya tienen inmuebles en renta?

No. Este tipo de medidas tiene un impacto inmediato en las personas que hoy tienen un inmueble en renta, pero también va a tener un impacto sobre quienes están pensando en invertir para generar una renta futura.

¿También puede beneficiar a los desarrolladores inmobiliarios?

De la misma forma va a impactar en los desarrolladores porque al tener este tipo de baja de impuestos también se puede apuntar hacia desarrollos inmobiliarios con una visión claramente orientada a la renta. Es un factor que puede influir en la planificación de nuevos proyectos.

¿Cómo puede repercutir en una ciudad como Posadas?

Ciudades como Posadas, que están en plena expansión demográfica y reciben mucha gente de otros puntos de la provincia, como por ejemplo estudiantes que vienen a formarse aquí, e incluso personas de otras provincias, encuentran en esta medida una noticia muy positiva. Los inversores que tengan propiedades en alquiler van a poder mejorar su rentabilidad debido a la reducción de la carga impositiva y eso, a largo plazo, debería traducirse en una mayor oferta habitacional.

La medida llega en un momento en el que el mercado inmobiliario muestra signos de recuperación tras la derogación de la Ley de Alquileres y la reaparición de unidades en oferta. Desde el sector consideran que la reducción de la presión tributaria sobre los alquileres permanentes puede acelerar ese proceso, aunque advierten que la reglamentación establece condiciones específicas que limitarán el alcance del beneficio, ya que sólo aplica a viviendas utilizadas como residencia única, familiar y permanente por parte del inquilino.

Compartí esta noticia !

ARCA simplifica el acceso a beneficios de convenios internacionales para evitar la doble imposición

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) reemplazó un régimen vigente desde hace casi tres décadas para acreditar la residencia fiscal de beneficiarios del exterior y acceder a los beneficios previstos en los convenios para evitar la doble imposición. La modificación reduce trámites administrativos, reemplaza declaraciones certificadas por autoridades fiscales extranjeras por certificados de residencia fiscal y redefine las responsabilidades de empresas pagadoras y agentes de retención.

La medida, oficializada mediante la Resolución General 5855/2026, tendrá impacto directo sobre compañías argentinas que contratan servicios, pagan regalías, intereses, asistencia técnica, licencias o cualquier otro concepto alcanzado por los acuerdos tributarios internacionales firmados por Argentina.

Para sectores exportadores, empresas industriales con vínculos internacionales, firmas tecnológicas y grupos económicos con operaciones transfronterizas, el cambio implica una simplificación operativa que reduce costos de cumplimiento y brinda mayor previsibilidad fiscal.

Menos burocracia para aplicar convenios de doble imposición

Hasta ahora, los beneficiarios del exterior debían presentar una declaración jurada específica certificada por la autoridad tributaria de su país de residencia para acceder a los tratamientos especiales previstos en los convenios internacionales.

Con la nueva normativa, ARCA adopta un criterio alineado con estándares internacionales: será suficiente presentar un certificado de residencia fiscal emitido por la autoridad competente del país correspondiente.

Si ese certificado no establece un período de vigencia, tendrá validez por 12 meses desde su emisión.

La resolución también reconoce mecanismos digitales de verificación. Cuando el país de origen disponga de sistemas electrónicos oficiales que permitan corroborar la autenticidad del certificado, no será necesaria la apostilla ni la legalización consular.

Para las empresas argentinas que operan con proveedores internacionales, esta modificación elimina pasos burocráticos que frecuentemente demoraban pagos o generaban contingencias fiscales.

Impacto para empresas exportadoras e industrias con operaciones globales

La medida adquiere relevancia en un contexto donde muchas compañías argentinas incrementaron su integración con mercados externos.

Las empresas alcanzadas deberán seguir exigiendo documentación respaldatoria, pero bajo un esquema más simple y homogéneo.

Entre los cambios más relevantes aparecen: se reemplaza el antiguo formulario certificado por un certificado de residencia fiscal. Se admiten mecanismos digitales de validación internacional. Se simplifican los procesos para pagos recurrentes bajo un mismo contrato. Se mantiene la obligación de conservar documentación respaldatoria para eventuales fiscalizaciones. Se establece un procedimiento claro para recuperar retenciones practicadas en exceso.

Desde la perspectiva empresarial, la principal ventaja es la reducción de riesgos asociados a errores formales que podían derivar en retenciones más elevadas que las previstas en los tratados internacionales.

Qué deben hacer las empresas argentinas

La resolución traslada parte de la responsabilidad de control a los sujetos pagadores locales.

Las compañías deberán solicitar y conservar: El certificado de residencia fiscal vigente, la declaración jurada identificatoria de la operación, los contratos o documentación comercial que respalden la transacción y toda la información relacionada con la aplicación del beneficio tributario. La documentación deberá estar disponible ante eventuales requerimientos de fiscalización de ARCA.

La norma también aclara que, si no se presenta el certificado correspondiente antes del pago, la empresa deberá practicar la retención plena prevista por la Ley del Impuesto a las Ganancias, sin aplicar los beneficios contemplados en los convenios internacionales.

Para grupos económicos con proveedores o accionistas extranjeros, la actualización obliga a revisar procesos internos de compliance tributario y documentación contractual.

Un cambio técnico con impacto en competitividad

Aunque se trata de una modificación de carácter procedimental, el efecto económico puede ser significativo para sectores intensivos en comercio internacional.

Las industrias exportadoras, empresas de software, firmas de servicios basados en conocimiento, compañías forestales, agroindustriales y manufactureras que mantienen relaciones contractuales con proveedores, consultores o inversores extranjeros suelen depender de la correcta aplicación de los convenios para evitar la doble imposición para optimizar sus estructuras de costos.

La simplificación impulsada por ARCA apunta a reducir fricciones administrativas sin modificar los beneficios fiscales ya existentes.

Para economías regionales como las del NEA, donde crecen las operaciones vinculadas a exportaciones forestales, servicios tecnológicos y cadenas agroindustriales con inserción internacional, la medida representa una mejora en la operatoria diaria de las empresas más integradas al comercio exterior.

El desafío ahora estará en la implementación práctica del nuevo esquema y en la capacidad de las empresas para adaptar rápidamente sus procedimientos internos. La simplificación normativa reduce cargas administrativas, pero también exige mayor organización documental para evitar contingencias tributarias. A medida que aumente la internacionalización de las empresas argentinas, la eficiencia en la aplicación de los convenios de doble imposición se convertirá en un factor cada vez más relevante para la competitividad.

Compartí esta noticia !

La recaudación récord de Ganancias en mayo esconde una fuerte erosión del IVA y las retenciones

Compartí esta noticia !

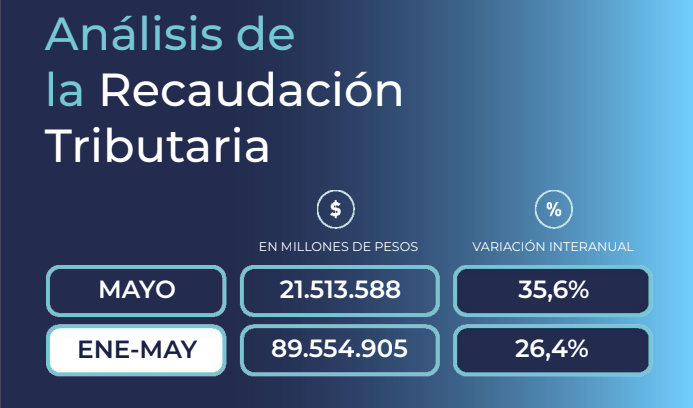
La Agencia de Recaudación y Control Aduanero (ARCA) reportó que los recursos fiscales de mayo de 2026 treparon a $21.513.588 millones, lo que representa una expansión nominal del 33,6% interanual. No obstante, el marcado salto del 67,9% observado en el Impuesto a las Ganancias distorsiona el balance consolidado, ocultando una desaceleración real en los tributos vinculados al consumo interno y al comercio exterior, variables de las que depende de forma directa el flujo de caja del Noreste Argentino (NEA).

Los Recursos Tributarios llegaron a $ 21,5 billones, con una variación interanual de 35,6%, por lo que habría marcado una mejora por arriba de la inflación esperada para mayo (33,3% interanual según CyT Asesores).

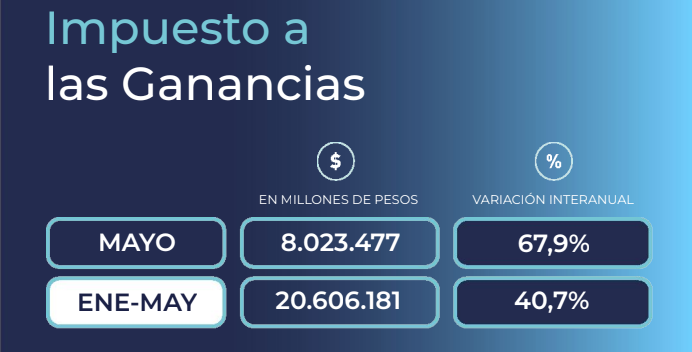
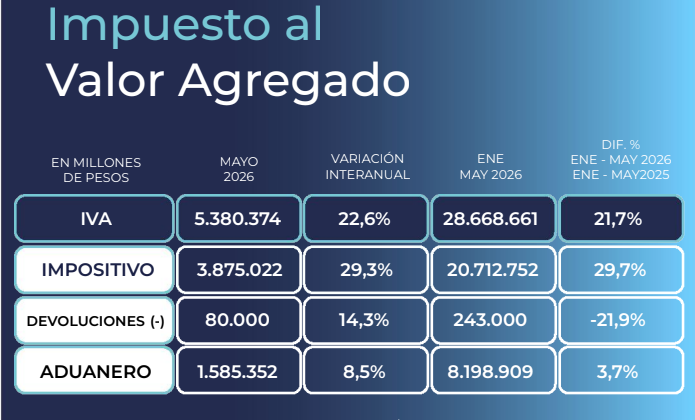
La dinámica fiscal de mayo estuvo motorizada de forma casi exclusiva por el vencimiento del saldo de declaración jurada de Ganancias para las sociedades con cierre de balance en diciembre de 2025. El gravamen aportó $8.023.477 millones, beneficiado por una baja base de comparación respecto del año previo y por los incentivos procedimentales de la Ley 27.799, que redujo los plazos de prescripción para contribuyentes cumplidores. Sin embargo, el dato crítico se localiza en el Impuesto al Valor Agregado (IVA), que con una recaudación neta de $5.380.374 millones y una suba del 22,6% interanual, se ubica sustancialmente por debajo del promedio inflacionario, desnudando el enfriamiento de la actividad comercial minorista.

El impuesto a las Ganancias por sí solo aportó $ 8 billones a las arcas públicas en el mes, lo que implicó una suba de 64% interanual. La explicación estuvo centrada en el segmento impositivo, ya que el segmento aduanero representó $ 214.000 millones. Además de los factores ya mencionados, como la liquidación de sociedades y el aumento de las multas que incentivó la registración, ayudaron el cambio en las alícuotas de los anticipos al 11,11% en un régimen de 9 ingresos, pero atenuó la variación la liquidación anual de la relación de dependencia y jubilados con los parámetros de 2025.

El IVA registró ingresos por $ 5,3 billones. Marcó un aumento del 22,6% interanual, por debajo de la inflación esperada para el mismo período. En este impuesto también incidió mayoritariamente el segmento impositivo (29,5% de suba anual) mientras que el aduanero tuvo un pobre desempeño (8,5% de aumento).

En el IVA impositivo indició en contra el mayor acogimiento de deuda corriente a planes de pago, las mayores devoluciones a exportadores y del régimen de comercialización de granos y los mayores pagos con saldos a favor de contribuyentes. El reclamo por las devoluciones cobraba cada vez más fuerza por parte de los exportadores, que plantearon que registraban hasta siete meses de demora. En el IVA aduanero impactó la desaceleración de las importaciones respecto de mayo del año pasado y un día hábil menos.

El desempeño de estos impuestos es lo que explicó que mejorara la coparticipación y distribución vía leyes especiales y compensaciones a las provincias, que vieron en mayo un aumento del 8,3% real interanual, según estimó Politikon Chaco.

Desglose de la recaudación y el comportamiento sectorial

La distribución de los recursos fiscales evidencia las disparidades operativas entre los diferentes bloques impositivos de la economía:

Ganancias Corporativas ($8.023.477 millones): Registró un avance interanual del 67,9%. La variación estuvo favorecida por la RG 5.685/2025, que reconfiguró las alícuotas de los anticipos societarios a un esquema de 9 ingresos obligatorios del 11,11%.

IVA Neto y Consumo ($5.380.374 millones): El bloque impositivo general creció un 22,6%. La suba del 29,3% en el IVA impositivo se vio atenuada por un mayor acogimiento de deuda corriente a planes de facilidades de pago y devoluciones extraordinarias al sector agroindustrial.

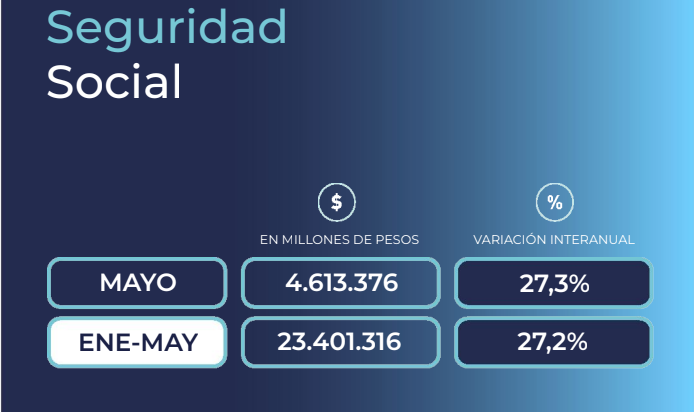
Seguridad Social ($4.613.376 millones): Los aportes y contribuciones patronales avanzaron un 27,3%, impulsados por la actualización de la remuneración bruta promedio, en vísperas del impacto del nuevo Régimen de Incentivo a la Formalización Laboral (RIFL).

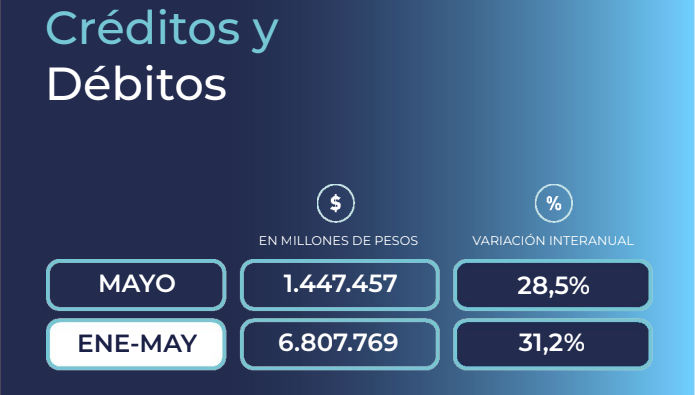
Créditos y Débitos ($1.447.457 millones): El denominado impuesto al cheque subió un 28,5% interanual, traccionado de forma positiva por la adición de una jornada hábil de liquidación bancaria en comparación con mayo del año anterior.

La asimetría aduanera en los Derechos de Exportación e Importación

El comportamiento de los tributos de frontera expone el sesgo centralista de la política económica nacional frente a los requerimientos de la periferia. Los Derechos de Exportación (retenciones) sufrieron un desplome interanual del -18,3%, recaudando apenas $567.117 millones. ARCA atribuye este retroceso a la reducción de alícuotas aplicada sobre los porotos de soja (que pasaron del 33% al 24%) y el maíz (del 12% al 8,5%). Para Misiones, esta caída en la recaudación granaria nacional impacta negativamente de forma indirecta, dado que reduce la masa de recursos redistribuibles que financian obras de infraestructura vial a nivel federal.

Asimismo, los Derechos de Importación avanzaron un tenue 5,2% interanual, totalizando $489.413 millones. Esta debilidad operativa responde a la desaceleración del ingreso de bienes intermedios y al impacto de la alícuota 0% fijada para la importación extrazona de componentes de telefonía celular. Mientras que en Buenos Aires la apertura comercial se traduce en un mayor stock de tecnología de consumo, en Misiones las PyMEs forestales y yerbateras se ven marginadas de este alivio arancelario, debiendo absorber fletes internos elevados y lidiar con las asimetrías fronterizas cambiarias con Brasil y Paraguay para mantener operativas sus cadenas de suministros sin el beneficio de compensaciones aduaneras geográficas.

Superado el vencimiento estacional de Ganancias Sociedades, la atención de los tomadores de decisiones corporativas en Misiones debe centrarse en la evolución del IVA Impositivo durante el próximo trimestre. Será fundamental seguir de cerca el impacto real del beneficio establecido en el Régimen de Incentivo a la Formalización Laboral (RIFL), cuya reducción de contribuciones patronales para nuevos puestos de trabajo comenzará a reflejarse en la recaudación a partir de junio. Si la devaluación real del consumo interno persiste, la mayor liquidez obtenida por la vía de Ganancias en mayo se diluirá rápidamente, forzando un escenario de mayor rigidez crediticia para las PyMEs del interior provincial.

Informe Recaudación Mayo 2026 by CristianMilciades

Compartí esta noticia !

Ganancias exime alquileres y compraventas para dinamizar el mercado inmobiliario

Compartí esta noticia !

El Decreto 406/2026 modificó la reglamentación del Impuesto a las Ganancias para precisar el alcance de las exenciones incorporadas por la Ley de Modernización Laboral.

La nueva estructura reglamentaria, publicada en el Decreto 406/2026 es complementaria al Decreto 862/2019, define con precisión técnica el alcance del concepto “casa-habitación”, delimitando que la dispensa abarca tanto al valor locativo presunto como a los montos cobrados por amoblamientos o servicios conexos. La medida rige con retroactividad para los períodos fiscales iniciados a partir del 1° de enero de 2026, independientemente de la fecha de suscripción de los contratos de alquiler. Para el mercado corporativo y los tomadores de decisiones del sector inmobiliario en el Noreste Argentino (NEA), esta reforma altera el cálculo del rendimiento neto de las carteras de activos fijos, promoviendo la formalización contractual a cambio de inmunidad fiscal frente al impuesto nacional.

La medida modifica la reglamentación de la Ley de Impuesto a las Ganancias con el objetivo de brindar certeza y garantizar la aplicación efectiva de los beneficios incorporados por el Capítulo II del Título XXIV de la Ley N° 27.802 de Modernización Laboral.

La reconfiguración procedimental establece pautas de alivio fiscal directo sobre la renta y el capital inmobiliario:

Inmunidad para Multi-propietarios: La exención del impuesto alcanza a todas las unidades que una persona humana o sucesión indivisa destine a la locación de vivienda, eliminando topes anteriores por cantidad de inmuebles.

Desgravación de la Enajenación: Quedan exentos los resultados derivados de la compraventa y cesión de boletos de compraventa de inmuebles encuadrados en el artículo 99 de la ley, concretados desde el 1° de enero de 2026.

Ampliación Conceptual: El beneficio absorbe los ingresos extras facturados a los inquilinos en concepto de locación de muebles, accesorios o servicios adicionales provistos por el arrendador.

Exclusiones Técnicas Específicas: Se bloquea la deducción complementaria para locadores cuando estos revistan la condición de personas humanas o condóminos individuales, resguardando la simetría del esquema fiscal unificado.

El freno al incentivo fronterizo y la presión sobre el stock habitacional

Para la economía misionera, el impacto de este reordenamiento impositivo adquiere matices estructurales que difieren radicalmente de los observados en las grandes urbes de la Pampa Húmeda. En Capital Federal o Rosario, la desgravación de Ganancias busca volcar el excedente financiero tradicional hacia la oferta de viviendas para paliar la crisis de alquileres. En Misiones, en cambio, la plaza de locaciones convive con agudas asimetrías fronterizas. Ciudades como Posadas y Puerto Iguazú sufren una persistente presión sobre su stock de inmuebles debido a la demanda de alquileres temporarios o comerciales impulsados por la brecha de precios con Paraguay y Brasil, restando unidades al mercado de vivienda permanente.

La flexibilización del Decreto 406/2026 actúa como un contrapeso propositivo para equilibrar la rentabilidad del locador tradicional misionero frente al negocio transfronterizo. Sin embargo, persisten distorsiones en la macroeconomía local. Al ser Misiones una provincia perjudicada históricamente en el reparto secundario de la coparticipación federal, el erario público provincial no cuenta con recursos excedentes para subsidiar de forma directa la construcción de viviendas a gran escala. Por ende, la oferta habitacional depende casi exclusivamente de los incentivos que el Gobierno nacional otorgue al capital privado. La eliminación de Ganancias sobre los alquileres residenciales estables busca que los inversores locales prefieran el arrendamiento familiar permanente en lugar de resguardar el valor del capital en instrumentos financieros externos.

La efectividad del decreto estará ligada a la velocidad con la que la Agencia de Recaudación y Control Aduanero (ARCA) unifique los formularios de declaración jurada, evitando que la burocracia en los aplicativos informáticos retenga retenciones de forma indebida sobre operaciones inmobiliarias formalizadas durante el primer semestre del año.

La variable crítica para monitorear en los próximos trimestres será el índice de reinversión de las utilidades desgravadas dentro del mercado de la construcción en el NEA. Si el incentivo del 100% de exención en los resultados de enajenación logra que los capitales acumulados en la agroindustria (madera, yerba y tabaco) se canalicen hacia desarrollos inmobiliarios residenciales en la provincia, Misiones logrará morigerar el encarecimiento relativo de los alquileres. Los tomadores de decisiones deben seguir de cerca la elasticidad de la oferta de viviendas en los municipios del interior, ya que una oferta rígida ante este shock fiscal simplemente ampliaría el margen neto del propietario sin traducirse en una mejora real para el bolsillo del inquilino misionero.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin