Indec

La inflación del NEA fue del 1,8% en agosto y superó al promedio nacional

Compartí esta noticia !

La inflación mensual en la región NEA fue del 1,8% en agosto de 2026, según el Índice de Precios al Consumidor elaborado por el Observatorio Económico Kûmbykuaa, de la Facultad de Ciencias Económicas de la UNaM sobre la base de datos del INDEC. El registro quedó 0,1 puntos porcentuales por encima del nivel nacional, que marcó una suba del 1,7%.

El dato regional acumula una variación del 24,4% entre enero y agosto y alcanza un incremento interanual del 37%. El comportamiento de agosto, sin embargo, muestra diferencias importantes entre los componentes de la canasta: mientras algunos rubros vinculados a servicios y gastos esenciales avanzaron por encima del promedio, otros registraron bajas.

Vivienda y servicios encabezaron las subas

El mayor incremento mensual del NEA correspondió a la división Vivienda, agua, electricidad y gas, con una suba del 4%. El dato más que duplica la variación general de la región y vuelve a colocar los gastos asociados al hogar entre los principales factores de presión sobre el presupuesto familiar.

Restaurantes y hoteles se ubicaron en segundo lugar, con un aumento del 3,1%, mientras que Salud registró una variación del 2,7%. Alimentos y bebidas no alcohólicas, una de las divisiones con mayor incidencia sobre el consumo cotidiano, aumentó 2,2%, también por encima del nivel general.

En total, cuatro de las doce divisiones relevadas se ubicaron por encima del 1,8% regional. La distancia entre el mayor y el menor movimiento de precios alcanzó los 5,8 puntos porcentuales, una diferencia que permite observar que la inflación no impactó de manera uniforme sobre los hogares.

Vestimenta cayó y transporte prácticamente no se movió

En el extremo opuesto, Prendas de vestir y calzado registró una caída del 1,8% durante agosto. Transporte también mostró una variación negativa, aunque marginal, de 0,1%.

Recreación y cultura, por su parte, aumentó apenas 0,3%, mientras que Educación avanzó 0,9%. Equipamiento del hogar y Bebidas alcohólicas y tabaco presentaron incrementos del 1,4% cada uno, y Bienes y servicios varios subió 1%.

El comportamiento también permite distinguir entre categorías del IPC. En agosto, los precios estacionales aumentaron 3,9%, los regulados 2,3% y el componente núcleo 1,3%. Esta composición ayuda a explicar por qué el promedio general puede coexistir con movimientos considerablemente diferentes entre los distintos segmentos de consumo.

Un NEA que mantiene una inflación acumulada del 24,4%

El registro de agosto lleva la inflación acumulada de la región a 24,4% en los primeros ocho meses de 2026. En términos interanuales, el incremento alcanza el 37%.

La diferencia mensual respecto del promedio nacional fue reducida, pero el desglose regional aporta una lectura más precisa sobre dónde se concentra la presión. Vivienda, servicios básicos, gastronomía y salud mostraron aumentos superiores al promedio, mientras que indumentaria y transporte tuvieron comportamientos más moderados o directamente negativos.

La información forma parte del Monitor de Datos del Observatorio Económico Kûmbykuaa, de la Facultad de Ciencias Económicas de la Universidad Nacional de Misiones, que releva la evolución de precios y otros indicadores económicos. La utilidad de este seguimiento está precisamente en pasar del número general a la composición de la inflación: identificar qué rubros explican el movimiento de precios permite dimensionar mejor su impacto sobre los hogares y las actividades económicas de la región.

Compartí esta noticia !

La inflación de agosto fue de 1,7%, pero el NEA sigue como la región más castigada: acumula 24,4% en 2026

Compartí esta noticia !

La inflación de agosto avanzó 1,7% mensual, después del 2,1% registrado en julio, y marcó así el menor incremento desde junio, cuando había sido de 1,9%. Con el nuevo dato, los precios acumulan 21,3% en los primeros ocho meses de 2026, mientras que la variación interanual quedó en 33,5%, de acuerdo con el informe difundido por el INDEC.

La fotografía de agosto, sin embargo, tiene dos lecturas. La primera es la desaceleración del índice general: después del salto de 3,4% de marzo, la inflación bajó a 2,6% en abril, 2,1% en mayo, 1,9% en junio, rebotó a 2,1% en julio y volvió a retroceder hasta 1,7% en agosto. La segunda es que, debajo de ese promedio, persisten presiones que corren bastante más rápido, particularmente en servicios, tarifas y precios regulados.

El dato interanual también cedió levemente: pasó del 33,8% de julio al 33,5% en agosto. La desaceleración, por lo tanto, aparece con mayor nitidez en la medición mensual que en la comparación contra un año atrás.

Para Misiones, la información más relevante aparece en el mapa regional. El Nordeste tuvo una inflación de 1,8% en agosto, por encima del promedio nacional de 1,7%. Compartió el mayor registro mensual con el Noroeste y la Patagonia, también con 1,8%. Cuyo se ubicó en 1,7%, mientras que GBA y la región Pampeana tuvieron los menores incrementos, con 1,6%.

Pero la diferencia se vuelve mucho más marcada cuando se amplía el horizonte. El NEA acumula una inflación de 24,4% en los primeros ocho meses del año, frente al 21,3% nacional. Es decir, los precios en la región aumentaron 3,1 puntos porcentuales más que el promedio argentino.

También encabeza la inflación interanual: los precios del Nordeste aumentaron 37% respecto de agosto de 2025, contra un promedio nacional de 33,5%. Detrás quedaron el Noroeste, con 34%; GBA, 33,7%; Cuyo, 33,4%; Pampeana, 33,1%; y Patagonia, 31,6%.

La brecha no es menor. Mientras el índice nacional muestra una inflación que lentamente converge hacia registros mensuales más bajos, el NEA llega a agosto con el mayor incremento acumulado e interanual de todas las regiones argentinas.

Tarifas y vivienda encabezaron los aumentos

El principal motor inflacionario de agosto estuvo en un sector con precios regulados por el Estado: Vivienda, agua, electricidad, gas y otros combustibles, que aumentó 2,8% a nivel nacional. Le siguieron Educación, con 2,5%; Salud y Bienes y servicios varios, ambos con 2,4%; Comunicación, con 2,3%; y Bebidas alcohólicas y tabaco, con 2,1%.

El dato revela una composición particular: la inflación del mes no estuvo dominada solamente por bienes de consumo cotidiano. Los precios regulados aumentaron 2,2%, por encima del nivel general, empujados por electricidad, gas, transporte público y prepagas. El IPC núcleo -que busca captar la tendencia más persistente de los precios- marcó 1,8%, también una décima por encima del índice general. En cambio, los estacionales retrocedieron 0,9%.

Esa diferencia también aparece cuando se separan bienes y servicios: los bienes aumentaron 1,4%, mientras que los servicios avanzaron 2%. La inflación, en otras palabras, perdió velocidad, pero las tarifas y los servicios continúan funcionando como una zona de presión sobre el índice.

El comportamiento del Nordeste fue todavía más marcado. Vivienda, agua, electricidad, gas y otros combustibles aumentó 4% en agosto en el NEA, muy por encima del 2,8% nacional y fue, por amplio margen, la división que más aumentó en la región.

Los alimentos y bebidas no alcohólicas subieron 2,2% en el Nordeste, contra 1,7% en el promedio nacional. Salud avanzó 2,7%; Restaurantes y hoteles, 3,1%; Comunicación, 1,8%; y Equipamiento y mantenimiento del hogar, 1,4%.

Alimentos tuvo, además, la mayor incidencia sobre el IPC regional. En el NEA aportó 0,83 puntos porcentuales de los 1,8 puntos de inflación mensual, seguido por Vivienda, con 0,50 puntos. Esto significa que, entre ambas divisiones, explicaron aproximadamente tres cuartas partes del aumento mensual de precios de la región.

Y allí aparece uno de los rasgos más sensibles para los hogares misioneros: aunque el índice general desaceleró, el componente de alimentos volvió a correr por encima de la inflación promedio.

La dimensión de la presión tarifaria queda todavía más clara en el acumulado anual. Desde diciembre, Vivienda, agua, electricidad, gas y otros combustibles aumentó 57,7% en el Nordeste, frente a 31,5% a nivel nacional.

Los alimentos acumulan 26% en el NEA, también por encima del 22,1% nacional. Educación llega a 42,4%, Restaurantes y hoteles a 24,7% y Comunicación a 22%. En sentido contrario, Transporte registra una suba acumulada de 15,6%, por debajo del 21% nacional.

La comparación interanual es todavía más contundente: Vivienda aumentó 74,5% en el NEA respecto de agosto del año pasado, cuando el incremento nacional de esa división fue 49,1%. Los alimentos, por su parte, acumulan 41,8% interanual, contra 34,9% nacional. Esos dos rubros ayudan a explicar por qué la inflación regional se mantiene claramente por encima de la media argentina.

Qué bajó en agosto

La desaceleración también tuvo aliados. Prendas de vestir y calzado cayó 0,6% a nivel nacional, mientras Recreación y cultura no mostró variación. Los precios estacionales, considerados en conjunto, retrocedieron 0,9%, fundamentalmente por bajas en paquetes turísticos e indumentaria, aunque fueron parcialmente compensadas por aumentos de verduras y frutas.

En el Nordeste, la caída de indumentaria fue todavía mayor: Prendas de vestir y calzado retrocedió 1,8%. Transporte también bajó 0,1%, un comportamiento que contrastó con el incremento nacional de 1,5%.

La baja de algunos estacionales contribuyó así a contener el IPC general, pero no necesariamente describe una reducción homogénea del costo de vida. El núcleo inflacionario permaneció en 1,8% y los regulados avanzaron 2,2%, dos señales de que la desaceleración de agosto convivió con presiones todavía firmes en componentes menos volátiles.

Compartí esta noticia !

La actividad de la construcción disminuyó 4,5% interanual, según el INDEC

Compartí esta noticia !

La actividad de la construcción volvió a mostrar señales de debilidad en julio de 2026. Según los datos difundidos por el Instituto Nacional de Estadística y Censos (INDEC), el Indicador Sintético de la Actividad de la Construcción (ISAC) registró una caída del 4,5% respecto de julio de 2025 y una contracción del 4,6% frente a junio, en la serie desestacionalizada.

El dato mensual marca un retroceso significativo después de una primera mitad del año que todavía conserva un resultado acumulado positivo. Entre enero y julio, la serie original del ISAC acumula una mejora de 1,7% respecto del mismo período de 2025. Sin embargo, la caída de julio vuelve a poner en discusión la capacidad del sector para sostener una recuperación que hasta ahora aparece irregular.

La señal tampoco resulta alentadora al observar la tendencia de fondo. La serie tendencia-ciclo presentó en julio una variación negativa de 1,1% respecto del mes anterior, lo que indica que el retroceso no quedó limitado exclusivamente a un movimiento puntual de la actividad mensual.

El comportamiento de los insumos permite observar con mayor precisión la heterogeneidad que atraviesa al sector. En julio, algunos materiales registraron incrementos interanuales, aunque con magnitudes muy diferentes. El grupo denominado “resto de los insumos”, que incluye grifería, tubos de acero sin costura y vidrio para construcción, tuvo un aumento de 22,8%. También crecieron los artículos sanitarios de cerámica, con una suba de 7%, los mosaicos graníticos y calcáreos, con 0,7%, y las pinturas para construcción, con un incremento marginal de 0,1%.

El panorama fue considerablemente más contractivo para otros materiales directamente vinculados con la ejecución de obras. El consumo aparente de asfalto cayó 23,1% interanual en julio, mientras que el yeso retrocedió 21,2%. También disminuyó el consumo de ladrillos huecos, con una baja de 12,9%; cales, 9,8%; hormigón elaborado, 9,5%; cemento portland, 8,1%; placas de yeso, 7,2%; pisos y revestimientos cerámicos, 6,9%; y hierro redondo y aceros para la construcción, 2,4%.

La lectura de los primeros siete meses ofrece un cuadro algo más favorable, aunque tampoco homogéneo. En ese período, el resto de los insumos acumuló una expansión de 23,8%, seguido por pinturas para construcción, con 10,3%, artículos sanitarios de cerámica, con 6,9%, hierro redondo y aceros para la construcción, con 4,6%, hormigón elaborado, con 1,4%, y placas de yeso, con 0,8%.

En paralelo, varios insumos mantienen variaciones acumuladas negativas. El yeso registra una caída de 11,5% en los primeros siete meses del año, mientras que los pisos y revestimientos cerámicos retroceden 9,1%, el asfalto 8,9%, los mosaicos graníticos y calcáreos 7%, los ladrillos huecos 5,1%, las cales 4,7% y el cemento portland 3,3%.

El contraste entre el resultado acumulado y el desempeño de julio resulta central para interpretar la situación del sector. La mejora de 1,7% acumulada hasta julio todavía evita hablar de una caída generalizada en lo que va del año, pero el retroceso mensual y la baja de la tendencia-ciclo muestran que esa recuperación perdió impulso.

Desde una perspectiva de política económica y productiva, el principal desafío pasa por transformar la mejora acumulada en una trayectoria sostenida. Para ello, la evolución de materiales como cemento, asfalto, ladrillos, yeso y hormigón resulta especialmente relevante, porque sus caídas acumuladas sugieren que una parte importante de la cadena todavía no logró recuperar los niveles de actividad del año anterior.

El dato de julio también muestra que no alcanza con observar el indicador general. La construcción combina segmentos con comportamientos muy diferentes y, por lo tanto, una recuperación sostenible requerirá que la mejora se extienda desde determinados nichos de insumos hacia los materiales asociados a una mayor diversidad de obras. El desafío para los próximos meses será determinar si el crecimiento acumulado consigue recomponerse después del retroceso de julio o si el sector ingresa en una nueva etapa de enfriamiento.

Compartí esta noticia !

La industria volvió a caer en julio y acumuló una baja de 2,6% en los primeros siete meses de 2026

Compartí esta noticia !

La industria manufacturera volvió a mostrar señales de debilidad en julio y profundizó la pérdida acumulada durante 2026. Según el Índice de Producción Industrial Manufacturero (IPIM) elaborado por el Instituto Nacional de Estadística y Censos (INDEC), la actividad registró una caída del 4,9% respecto de julio de 2025 y se contrajo 5% en la comparación con junio.

El dato mensual constituye la caída más pronunciada en lo que va del año y confirma que el repunte observado en junio, cuando la industria había avanzado 2,1% interanual, no alcanzó para consolidar una recuperación sostenida. Con el resultado de julio, la producción manufacturera acumuló una disminución del 2,6% en los primeros siete meses de 2026.

La trayectoria del año muestra, además, una recuperación todavía frágil y concentrada. Marzo, con una mejora interanual del 5,1%, y junio fueron los únicos meses que finalizaron con variaciones positivas. El resto del período quedó marcado por retrocesos, en un escenario donde la evolución de la demanda, los costos, el financiamiento y la competitividad continúa generando resultados muy diferentes entre ramas industriales.

La principal característica del dato de julio es precisamente esa heterogeneidad. De las 16 divisiones que integran el índice, apenas cuatro lograron crecer por encima del nivel general de la industria. La refinación del petróleo, coque y combustible nuclear encabezó la mejora con un incremento del 8,1%, seguida por madera, papel, edición e impresión, que avanzó 7,1%. También tuvieron desempeños positivos otro equipo de transporte, con 2,6%, e industrias metálicas básicas, con 1,6%.

En el otro extremo, las mayores caídas se concentraron en actividades vinculadas a la fabricación de bienes de capital, equipamiento y sectores de consumo durable. La división de otros equipos, aparatos e instrumentos registró una contracción del 31,4%, mientras que maquinaria y equipo cayó 26,7%. Prendas de vestir, cuero y calzado completó el grupo de mayores retrocesos, con una baja del 15,9%.

El deterioro también alcanzó a productos textiles, que retrocedieron 13%, y productos minerales no metálicos, con una disminución del 12,6%. Tabaco cayó 12,3%, mientras que muebles y colchones y otras industrias manufactureras, junto con productos de caucho y plástico, registraron bajas del 9,1%.

En segmentos de mayor peso en la estructura industrial, vehículos automotores, carrocerías, remolques y autopartes mostró una disminución del 5,4%, mientras que productos de metal retrocedió 8,4%. Alimentos y bebidas, una de las ramas de mayor incidencia sobre el entramado manufacturero, prácticamente logró sostenerse, aunque cerró julio con una baja de 0,5%. Sustancias y productos químicos, en tanto, descendió 1,3%.

El contraste entre las distintas ramas permite evitar una lectura uniforme de la caída industrial. Mientras algunas actividades asociadas a energía y determinados insumos lograron expandirse, otras vinculadas a inversión, equipamiento, indumentaria y manufacturas de mayor exposición al consumo interno enfrentaron contracciones mucho más profundas.

Desde una perspectiva de política productiva, el dato plantea un desafío que excede la recuperación estadística de un mes puntual: la industria necesita recomponer volumen de actividad de manera más extendida entre sectores para transformar los repuntes aislados en una tendencia sostenible. La disparidad registrada en julio muestra que una eventual recuperación no dependerá solamente de que el índice general vuelva a terreno positivo, sino de que alcance a las ramas que hoy presentan las mayores caídas y concentran buena parte del empleo y los encadenamientos productivos.

El resultado de julio, por lo tanto, deja una señal clara: la industria todavía no encontró un sendero homogéneo de recuperación. El desafío para los próximos meses será que los sectores que hoy sostienen la actividad puedan traccionar al resto del entramado manufacturero y que las ramas más golpeadas recuperen demanda, inversión y capacidad productiva.

Compartí esta noticia !

Argentina recibió más extranjeros, pero volvió a cerrar julio con déficit en su balanza turística

Compartí esta noticia !

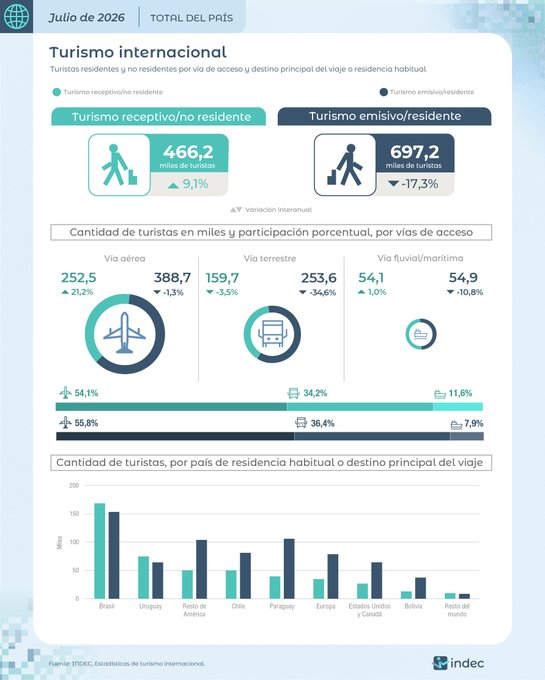
La Argentina volvió a registrar en julio un saldo negativo en su balanza turística, aunque los datos muestran una mejora en el flujo de visitantes extranjeros y una fuerte desaceleración de las salidas respecto del mismo mes de 2025. Según la Encuesta de Turismo Internacional (ETI) del INDEC, ingresaron al país 830.200 visitantes internacionales, mientras que 1.228.200 personas salieron hacia el exterior, con una diferencia negativa de 398.000 visitantes.

El comportamiento refleja una dinámica que continúa siendo relevante para la economía: aun cuando el turismo receptivo acelera su recuperación, la cantidad de argentinos que viajan al exterior permanece por encima del flujo de extranjeros que llegan al país. En términos interanuales, los ingresos crecieron 17,9%, mientras que las salidas se redujeron 21,2%.

Dentro del turismo receptivo, 466.200 personas fueron turistas, es decir, permanecieron al menos una noche en el país, mientras que 363.900 fueron excursionistas. El resultado implicó un incremento de 17,9% respecto de julio de 2025 y confirmó una mejora del movimiento internacional hacia la Argentina durante el período de vacaciones de invierno.

Brasil volvió a ocupar el primer lugar entre los mercados de origen, con el 36,1% de los visitantes, seguido por Uruguay, con el 16%, y el resto de América, que aportó el 10,8%. La composición también muestra el peso que mantienen los países de la región sobre la actividad turística argentina y, particularmente, sobre los destinos fronterizos.

Por vía terrestre ingresaron 499.800 visitantes, un 20,2% más interanual, mientras que otros 258.900 lo hicieron por vía aérea, con un crecimiento del 20,9%. En cambio, el movimiento fluvial y marítimo alcanzó a 71.400 personas y registró una baja del 3,1%.

Del otro lado del mostrador, 1.228.200 personas salieron de la Argentina durante julio. De ese total, 697.200 fueron turistas y 531.100 excursionistas. Aunque el volumen continúa siendo elevado, la caída interanual de 21,2% marca un cambio significativo respecto del comportamiento observado durante buena parte del período anterior.

Los destinos limítrofes concentraron buena parte de los viajes. Brasil recibió el 22% de las salidas, Paraguay el 15,2% y el resto de América el 14,9%. La vía terrestre siguió siendo la principal modalidad, con 746.500 salidas, aunque registró una contracción del 27,4% interanual. También disminuyeron las salidas por vía fluvial o marítima, que fueron 92.300, un 31,9% menos, mientras que las aéreas retrocedieron 1,3%, hasta 389.400.

El dato adquiere otra dimensión cuando se observa el acumulado del año. Entre enero y julio ingresaron 3.364.100 extranjeros, mientras que 7.080.800 argentinos viajaron al exterior. La diferencia alcanza así a 3.716.600 personas, manteniendo a la balanza turística en terreno negativo.

La tendencia, sin embargo, no es estática. La brecha entre turismo receptivo y emisivo se fue reduciendo desde comienzos de año, a medida que aumentó el ingreso de visitantes y se moderaron las salidas de argentinos. El desafío para la actividad turística local pasa ahora por transformar esa mejora cuantitativa del flujo receptivo en mayor permanencia, consumo y movimiento económico dentro del país.

Para las provincias con fuerte dependencia del turismo internacional, el comportamiento de los mercados regionales adquiere particular importancia. El crecimiento de los visitantes brasileños y uruguayos abre una ventana para destinos que pueden competir por captar una mayor proporción de ese flujo, especialmente aquellos vinculados con naturaleza, gastronomía, experiencias y turismo de frontera.

En ese escenario, el déficit turístico todavía constituye una señal sobre la salida neta de recursos asociada al movimiento internacional de personas. Pero la evolución de julio introduce un elemento diferente: mientras disminuye la presión del turismo emisivo, el receptivo muestra capacidad de recuperación. La cuestión económica será determinar si esa convergencia puede profundizarse en los próximos meses y convertirse en una fuente más consistente de actividad, empleo y divisas para las economías regionales.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin