Indec

Supermercados: la demanda se consolida como el principal freno y la confianza sigue en terreno negativo

Compartí esta noticia !

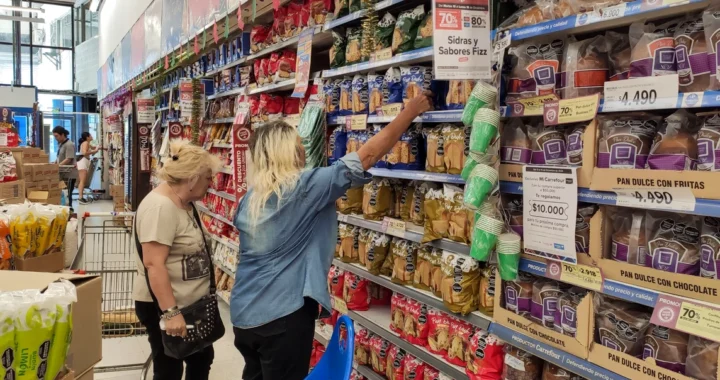
La fotografía que devuelve el comercio de alimentos y productos de consumo masivo tiene una particularidad: los empresarios esperan que los próximos meses sean algo mejores, pero todavía no encuentran señales suficientes para ampliar compras, contratar personal o apostar por una recuperación firme de la actividad.

La Encuesta de Tendencia de Negocios de supermercados y autoservicios mayoristas publicada este miércoles por el INDEC muestra que el Indicador de Confianza Empresarial (ICE) se ubicó en -1,1% en julio de 2026, todavía en terreno negativo. El índice combina la percepción sobre la situación comercial actual, las expectativas para los próximos tres meses y el nivel de stocks.

Detrás de ese número aparece un dato todavía más revelador sobre el momento del consumo: el 63,6% de las empresas identifica a la demanda como el principal factor que limita la posibilidad de aumentar su actividad comercial. Tres meses antes lo señalaba el 57,3%. Es decir, lejos de disiparse, la restricción vinculada a las ventas ganó 6,3 puntos porcentuales.

El problema central del sector ya no aparece, por lo tanto, en el abastecimiento ni primordialmente en el financiamiento. Está del otro lado del mostrador.

El diagnóstico empresario de julio continúa siendo predominantemente defensivo. Apenas 6,8% de las compañías considera que su situación comercial es buena, mientras 64,8% la define como normal y 28,4% como mala.

La diferencia entre respuestas positivas y negativas arroja un balance de -21,6%, con un indicador de difusión de 39,2%.

La serie histórica que presenta el INDEC permite observar que el balance comercial permanece claramente debajo de cero durante 2026, después de la recuperación parcial registrada hacia finales de 2025. La percepción empresaria, por lo tanto, está lejos de reflejar un escenario expansivo.

La misma cautela aparece al analizar la competencia. Un 68,2% señaló que no hubo modificaciones durante los últimos tres meses, pero 26,1% afirmó que aumentó, frente a apenas 5,7% que percibió una disminución.

En un mercado donde el consumo continúa condicionando la expansión, la pelea por cada venta adquiere mayor peso.

La composición de los factores que frenan la actividad probablemente sea uno de los elementos económicos más relevantes del informe.

La demanda concentra el 63,6% de las respuestas, muy por encima del costo laboral, que aparece en segundo lugar con 20,5%. Mucho más atrás se ubican el costo del financiamiento, con 5,7%; la competencia dentro del propio sector, 3,4%; otros factores, 3,4%; y los problemas de suministro, apenas 1,1%.

Sólo 2,3% respondió que no enfrenta ninguna restricción para incrementar la actividad.

La comparación contra tres meses atrás refuerza el diagnóstico. La demanda pasó de representar 57,3% de las limitaciones a 63,6%, mientras disminuyeron el costo laboral -de 21,3% a 20,5%-, el costo del financiamiento -de 6,7% a 5,7%- y la competencia -de 5,3% a 3,4%-.

El comportamiento de los inventarios ofrece otra pista sobre las estrategias comerciales.

El 64,8% considera que sus stocks están en niveles normales, pero 22,7% afirma que se encuentran por debajo de lo habitual y sólo 12,5% por encima. El balance resulta negativo en 10,2 puntos. Ese manejo prudente de inventarios tiene continuidad hacia adelante.

Consultados sobre el volumen de pedidos que realizarán a sus proveedores entre agosto y octubre, 83% anticipó que no habrá cambios, 12,5% espera disminuirlos y apenas 4,5% proyecta aumentarlos. El balance es de -8%.

El crédito continúa siendo una dificultad

El escenario financiero tampoco aparece despejado. El 27,3% de los empresarios califica como mala la situación financiera de su compañía, contra 10,2% que la considera buena y 62,5% que la define como normal. El balance se ubica en -17%.

Más marcado es el diagnóstico cuando la consulta se concentra específicamente en el crédito.

Un 33% considera difícil el acceso al financiamiento, 63,6% lo califica como normal y solamente 3,4% dice que resulta fácil. El balance es de -29,5%, uno de los indicadores más negativos de toda la encuesta.

Durante julio, 60,2% de supermercados y autoservicios mayoristas afirmó haber aumentado sus precios promedio de venta. Otro 37,5% señaló que permanecieron sin modificaciones y apenas 2,3% informó reducciones.

Pero quizás más relevante sea lo que las empresas esperan hacia adelante.

Para el trimestre agosto-octubre, 62,5% anticipa nuevos aumentos de sus precios promedio, mientras 37,5% prevé mantenerlos y ninguna de las empresas relevadas proyecta disminuciones.

Compartí esta noticia !

Criar y sostener a un hijo: la canasta de crianza llegó hasta casi $700.000 en julio

Compartí esta noticia !

El costo económico de criar a un niño volvió a mostrar en julio la magnitud de los recursos que demanda una familia para sostener su desarrollo. Según el último informe del Instituto Nacional de Estadística y Censos (INDEC), la canasta de crianza alcanzó los $545.683 para los menores de un año, trepó a $649.935 para quienes tienen entre 1 y 3 años, se ubicó en $554.646 para el tramo de 4 y 5 años y llegó a $697.268 para niños, niñas y adolescentes de 6 a 12 años.

La estadística incorpora una particularidad que resulta central para interpretar el dato: la canasta no representa solamente el dinero necesario para comprar alimentos, ropa, transporte, educación, salud y otros bienes y servicios. También incorpora una valorización monetaria del tiempo destinado al cuidado, es decir, una aproximación económica al trabajo que realizan las familias para garantizar la atención cotidiana de sus hijos.

En el caso de los menores de un año, los $545.683 mensuales se componen de $177.233 correspondientes a bienes y servicios y $368.450 vinculados al costo del cuidado. Para los niños de 1 a 3 años, el total de $649.935 surge de $228.850 en bienes y servicios y $421.086 en cuidados. En el tramo de 4 a 5 años, los $554.646 se dividen entre $291.467 y $263.179, respectivamente. Para los chicos de 6 a 12 años, el costo total de $697.268 incluye $361.566 en bienes y servicios y $335.702 en cuidado.

La estructura del indicador permite observar por qué el costo de crianza no sigue una trayectoria lineal según la edad. El INDEC calcula los bienes y servicios a partir de la Canasta Básica Total (CBT) del Gran Buenos Aires y aplica coeficientes de adulto equivalente para cada grupo etario. Allí se contemplan tanto consumos alimentarios como gastos no alimentarios, entre ellos vestimenta, transporte, educación, salud y vivienda.

El segundo componente es el cuidado. Para valorizarlo, el organismo estima las horas teóricas necesarias y las multiplica por una remuneración de referencia correspondiente a la categoría de “Asistencia y cuidado de personas” del régimen de trabajadores de casas particulares. En julio, el cálculo contempló 147 horas mensuales para menores de un año, 168 horas para niños de 1 a 3 años, 105 horas para el grupo de 4 a 5 años y 84 horas para quienes tienen entre 6 y 12 años.

El dato también permite dimensionar la evolución del costo durante el último año. En julio de 2025, la canasta estaba valuada en $427.889 para menores de un año y en $536.830 para el grupo de 6 a 12 años. Un año después, esos valores ascendieron a $545.683 y $697.268, respectivamente. Para el tramo de 1 a 3 años pasó de $508.333 a $649.935, mientras que para los niños de 4 y 5 años aumentó de $426.741 a $554.646.

Más allá de su utilización como referencia económica, la canasta de crianza ofrece una herramienta para discutir políticas públicas y familiares con una mirada más amplia sobre los costos reales de la infancia. Al incorporar el trabajo de cuidado, el indicador reconoce que una parte sustancial del esfuerzo necesario para criar no aparece en las transacciones de mercado, aunque tiene un valor económico concreto.

El INDEC calcula esta referencia para cuatro grupos de edad y hasta los 12 años inclusive. La metodología combina el costo de bienes y servicios con el tiempo requerido para el cuidado, siguiendo los lineamientos elaborados por la Dirección Nacional de Economía, Igualdad y Género y UNICEF.

En términos sociales, el indicador permite trasladar una discusión habitualmente abstracta —cuánto cuesta criar— a una magnitud monetaria concreta. Para hogares que deben distribuir ingresos entre alimentación, vivienda, educación, salud y cuidados, los valores publicados por el INDEC funcionan como una referencia para dimensionar la presión económica asociada a la crianza y para evaluar la suficiencia de ingresos, transferencias y políticas de cuidado.

Canasta Crianza 08 26 INDEC by CristianMilciades

Compartí esta noticia !

Los precios mayoristas subieron 0,8% en julio, pero agro, industria y electricidad mostraron fuertes presiones

Compartí esta noticia !

A primera vista, julio dejó una señal de marcada moderación en los precios mayoristas: el índice que mide cuánto cobran productores e importadores por los bienes vendidos en el mercado interno avanzó apenas 0,8%. Pero debajo de ese promedio ocurrió algo bastante distinto.

El dato general fue contenido por una caída excepcional de 9,2% en petróleo crudo y gas, que restó casi un punto porcentual al índice. Sin ese contrapeso, numerosas ramas de la economía mostraron aumentos bastante mayores: los productos agropecuarios subieron 3,6%, la energía eléctrica 5,8%, los vehículos 2,7%, los químicos 2% y los productos manufacturados 1,7%.

Ese contraste convierte al informe del Sistema de Índices de Precios Mayoristas del INDEC en una fotografía particularmente interesante de julio: el promedio fue bajo, pero la presión de costos no desapareció; estuvo fuertemente compensada por la energía primaria.

El Índice de Precios Internos al por Mayor (IPIM) aumentó 0,8% mensual, 16,6% desde diciembre y 31,1% interanual. El Índice de Precios Internos Básicos al por Mayor (IPIB), que excluye el componente impositivo, también subió 0,8%, acumuló 15,5% en el año y llegó a 30,2% interanual. A su vez, el Índice de Precios Básicos del Productor (IPP) avanzó 0,9% mensual, 15,5% en el año y 31,3% contra julio de 2025.

Los tres indicadores, con metodologías diferentes, describen por lo tanto una dinámica similar: los precios en la puerta de fábrica y en el circuito mayorista continuaron aumentando, aunque julio mostró una variación general reducida.

El petróleo explica buena parte del 0,8%

La clave para interpretar el mes está en mirar las incidencias y no solamente las variaciones.

Dentro del IPIM, los productos nacionales aportaron 0,77 punto porcentual a la suba mensual. Los manufacturados y la energía eléctrica aportaron 1,26 punto, pero los productos primarios restaron 0,49.

Dentro de estos últimos hubo dos fuerzas en dirección opuesta: los productos agropecuarios sumaron 0,39 punto porcentual, mientras petróleo crudo y gas restaron 0,91 punto.

Ese -0,91 resulta decisivo: por sí solo, el petróleo neutralizó buena parte de las presiones alcistas que se observaron en el resto del sistema.

El propio INDEC identifica entre las mayores incidencias positivas del mes a los productos agropecuarios, con 0,39 punto; sustancias y productos químicos, con 0,19; vehículos automotores, carrocerías y repuestos, con 0,17; y alimentos y bebidas, con 0,16. Del otro lado apareció petróleo crudo y gas, con -0,91 punto.

Por eso, leer el 0,8% como una estabilidad generalizada de los precios de producción sería incompleto. Julio combinó aumentos relevantes en varias ramas con una baja extraordinaria de uno de los componentes primarios de mayor peso.

El agro volvió a acelerar

Uno de los movimientos más fuertes estuvo en el sector agropecuario.

Los productos agropecuarios aumentaron 3,6% en el IPIM, 3,9% en el índice básico mayorista y 3,8% en precios básicos del productor. Los productos pesqueros, por su parte, subieron 2,4%.

En términos interanuales, los productos agropecuarios se ubicaron 33,8% por encima de julio de 2025 en el IPIM, mientras los productos pesqueros acumularon 42,1%.

Sin embargo, el acumulado anual presenta una imagen diferente. Entre diciembre y julio, los productos agropecuarios subieron 10,2%, claramente por debajo del 16,6% del índice general, mientras pesca acumuló 22,5%.

Esto marca una diferencia entre el comportamiento reciente y la trayectoria anual: el agro tuvo un julio caliente después de siete meses en los que había aumentado menos que el promedio mayorista.

La electricidad: 5,8% en un solo mes y casi 45% en el año

El dato más intenso del informe aparece en la energía eléctrica.

Los precios mayoristas de la electricidad aumentaron 5,8% solamente en julio, la variación mensual más alta entre las divisiones relevadas.

En los primeros siete meses del año acumularon una suba de 44,6%, casi tres veces el 16,6% del nivel general del IPIM. Y en doce meses el aumento alcanza 45%.

El dato tiene una lectura económica relevante porque la electricidad no es solamente un producto final: es un costo transversal de buena parte de la actividad productiva. Por eso, su evolución puede trasladarse de manera indirecta a diferentes cadenas industriales y comerciales.

Manufacturas: aumentos generalizados con diferencias sectoriales

Los productos manufacturados subieron 1,7% mensual dentro del IPIM. La dispersión entre actividades fue amplia.

Tabaco aumentó 3,2%; muebles y otros productos industriales, 2,9%; vehículos, carrocerías y repuestos, 2,7%; productos metálicos básicos, 2,6%; equipos para medicina e instrumentos de medición, 2,6%; productos de minerales no metálicos, 2,4%; y máquinas y aparatos eléctricos, 2,2%.

Alimentos y bebidas avanzaron 1,4% mensual, papel y productos de papel 1,6% y sustancias y productos químicos 2%.

Para una provincia como Misiones, con fuerte presencia forestal, resulta especialmente relevante la evolución de madera y productos de madera —excepto muebles—, que mostró un incremento mensual de 0,9%, inferior al promedio manufacturero. El rubro acumula 9,9% en los primeros siete meses de 2026 y 20,7% interanual.

También el papel mostró una trayectoria relativamente contenida: 1,6% mensual, 11,9% acumulado y 19,5% interanual.

Son dos datos relevantes para observar la evolución de costos y precios de salida de una cadena con fuerte peso en la economía del NEA.

Importados: subieron menos que la producción nacional

Otro elemento significativo fue el comportamiento de los productos importados.

En julio aumentaron 0,5% en el IPIM, frente al 0,8% de los productos nacionales. En el índice básico mayorista, los importados subieron 0,6% contra 0,9% de los nacionales.

La diferencia se vuelve mucho más pronunciada cuando se mira el acumulado del año: los productos importados registraron una suba de 8,4%, prácticamente la mitad del 17,2% correspondiente a los productos nacionales dentro del IPIM.

También en la comparación interanual se observa una brecha: los importados aumentaron 21,3%, mientras los productos nacionales lo hicieron 31,8%.

El contraste es relevante para la estructura competitiva de la economía: en la medición del INDEC, los bienes importados vienen aumentando bastante menos que los producidos localmente.

Petróleo y combustibles: dos historias diferentes

Uno de los contrastes más llamativos del informe surge dentro de la misma cadena energética.

Mientras petróleo crudo y gas cayó 9,2% en julio, los productos refinados del petróleo aumentaron 0,7% en el IPIM.

En doce meses, sin embargo, los refinados acumulan una suba de 59%, el incremento más alto entre las principales ramas manufactureras relevadas, mientras petróleo crudo y gas registra 45,7%.

Y durante 2026, el crudo y gas todavía acumula un incremento de 42,6%, pese a la fuerte baja de julio; los refinados avanzaron 30%.

La caída mensual, por lo tanto, no implica que la presión energética del año haya desaparecido. Más bien funciona como una corrección potente dentro de una trayectoria previa de aumentos muy elevados.

Un índice calmo por fuera, mucho más movido por dentro

El 0,8% mayorista de julio ofrece una señal favorable desde el promedio, pero el detalle obliga a una lectura más cuidadosa.

El petróleo cayó 9,2% y actuó como un gigantesco amortiguador estadístico. Al mismo tiempo, aumentaron 3,6% los productos agropecuarios, 5,8% la electricidad, 2,7% los vehículos, 2,9% muebles y otros productos industriales y 2,4% los productos de minerales no metálicos.

La industria manufacturera en conjunto avanzó 1,7%.

Por eso, la principal conclusión que deja el informe no es solamente que los mayoristas aumentaron 0,8%, sino que ese resultado se construyó sobre movimientos sectoriales muy dispares.

Detrás de un promedio relativamente bajo siguen operando focos de presión relevantes en energía eléctrica, agro, químicos y distintos segmentos industriales. Al mismo tiempo, los bienes importados mantienen aumentos sensiblemente inferiores a los nacionales.

La inflación mayorista de julio, en definitiva, no fue uniforme ni generalizada: fue una combinación de fuertes aumentos sectoriales neutralizados por una caída excepcional del petróleo. Y esa composición será tan importante como el índice general para anticipar qué costos pueden trasladarse hacia adelante en las cadenas productivas.

Compartí esta noticia !

El costo de construcción subió 2,1% en julio: la mano de obra ya acumula casi 24% en 2026

Compartí esta noticia !

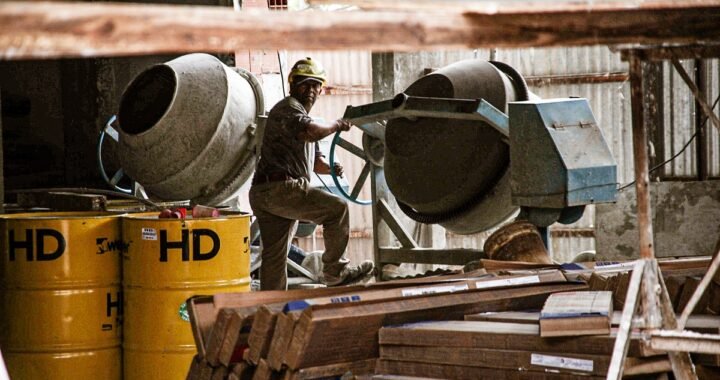
El costo de construir volvió a avanzar en julio, pero detrás del 2,1% de incremento mensual que mostró el índice general aparece una transformación más profunda en la estructura de costos: la mano de obra y los gastos generales crecen a una velocidad sensiblemente superior a la de los materiales, una brecha que empieza a modificar la ecuación de desarrolladores, empresas constructoras y particulares.

El Índice del Costo de la Construcción (ICC) que elabora el INDEC para el Gran Buenos Aires acumuló una suba de 19,2% entre enero y julio y quedó 32,5% por encima del nivel registrado un año atrás. El indicador mide obras civiles de arquitectura en la Ciudad de Buenos Aires y los 24 partidos del conurbano, por lo que no constituye un índice específico de Misiones ni del resto del país, aunque funciona como una referencia relevante para seguir la dinámica sectorial.

La particularidad de julio estuvo en la composición del aumento. Los materiales subieron 1,6%, mientras la mano de obra avanzó 2,5% y los gastos generales, otro 2,5%. Esa diferencia se amplía cuando se extiende la comparación: los materiales aumentaron 13,3% en lo que va de 2026 y 24,9% interanual; la mano de obra, en cambio, trepó 23,9% desde diciembre y 39,1% en doce meses. Los gastos generales acumularon 22,5% durante el año y 34,4% interanual.

La fotografía es significativa para un sector intensivo en empleo. Mientras durante otros períodos la atención estuvo concentrada principalmente en el precio de los insumos, el centro de gravedad de los costos se desplazó hacia el componente laboral.

De los 2,11 puntos porcentuales que aumentó el ICC en julio, 1,20 punto fue explicado por la mano de obra, contra 0,65 punto aportado por los materiales y 0,26 por los gastos generales. Es decir, más de la mitad del incremento del mes se originó directamente en el componente laboral.

El salario vuelve al centro de la ecuación

El comportamiento de la mano de obra no fue casual. El INDEC explica que el índice de julio incorporó el acuerdo salarial de la Unión Obrera de la Construcción de la República Argentina (UOCRA), aplicable desde ese mes a las categorías alcanzadas por el convenio colectivo 76/75, junto con una asignación extraordinaria no remunerativa. El ajuste también tuvo efecto indirecto sobre los gastos generales a través del costo del personal correspondiente al ítem “sereno”.

Dentro del capítulo laboral, la mano de obra asalariada subió 2,6% mensual, mientras los subcontratos avanzaron 1,8%. En términos interanuales, la diferencia es aún mayor: el costo del personal asalariado acumula una suba de 40,7%, contra 30,5% de los trabajos subcontratados. En los primeros siete meses del año los incrementos fueron de 24,6% y 20,4%, respectivamente.

Es una señal particularmente relevante para las empresas constructoras: aun en un escenario en el que determinados insumos muestran aumentos moderados, el costo total de la obra puede seguir presionado por salarios, servicios y estructura operativa.

También los gastos generales incorporaron durante julio nuevos valores de tarifas eléctricas, actualizaciones en conceptos vinculados con conexiones de gas y modificaciones en los valores de consumo y conexiones de agua y cloacas.

Materiales: fuertes diferencias dentro de una suba moderada

El aumento promedio de 1,6% en materiales esconde movimientos muy diferentes entre los insumos.

Los mayores incrementos fueron registrados en cables y conductores de media y baja tensión, con 3,7%; vidrios, con 3,6%; y caños y accesorios de hierro y productos de cobre, plomo y estaño, ambos con 3,5%. También aumentaron 3% los artefactos de iluminación y porteros eléctricos y los pisos de alfombra.

En el otro extremo aparecieron varios materiales básicos para la estructura de una obra con variaciones muy inferiores: el hierro para la construcción subió apenas 0,2%; cemento, cal y yeso, 0,3%; y los artículos sanitarios de loza, 0,4%.

Ese comportamiento ayuda a explicar por qué el capítulo materiales está creciendo considerablemente menos que la mano de obra: no existe una presión homogénea sobre todo el universo de insumos.

El alquiler también encarece la obra

Entre los servicios utilizados por las constructoras, los movimientos fueron mayores. El alquiler de camiones volcadores y palas cargadoras aumentó 5% mensual, mientras el costo de las camionetas avanzó 4,9% y el de los andamios, 3,4%. La retroexcavadora subió 2,6%. En doce meses, el alquiler de camionetas acumula un incremento de 43,6%, el mayor entre los servicios relevados en el informe.

La combinación de salarios y alquileres explica buena parte del comportamiento actual del índice: aun cuando algunos materiales fundamentales muestran una relativa estabilidad, poner la obra en marcha y mantenerla operativa se vuelve más caro.

Vidrios y movimiento de tierra lideraron las subas

El análisis por ítems de obra ofrece otra manera de leer la misma dinámica. En julio, vidrios aumentó 3,6%, movimiento de tierra 3% y otros trabajos y gastos 2,7%. La instalación eléctrica subió 2,5%, mientras estructura y albañilería avanzaron 2,2%.

Las menores variaciones correspondieron a carpintería de madera, con 1,2%; yesería, con 1,3%; y carpintería metálica y herrería, que prácticamente no tuvo cambios.

En la comparación interanual, sobresalen albañilería y otros trabajos y gastos, ambos con 36,5%, movimiento de tierra con 35,4%, carpintería de madera con 33,4%, estructura con 33,3% e instalación eléctrica con 33%.

Una casa aumentó menos que un edificio durante julio

El informe también permite observar cómo las variaciones se trasladan a distintos modelos de vivienda.

Para el edificio multifamiliar utilizado como referencia por el INDEC -una torre de planta baja y 14 pisos con 98 departamentos-, el costo de construcción aumentó 1,8% en julio, después de crecer 2,6% en junio, 2,4% en mayo y 3,2% en abril.

La vivienda unifamiliar tomada como modelo registró un incremento menor, de 1,6% en julio, después de subir 2% en junio y 3,7% en mayo. El modelo corresponde a una vivienda de una planta de 96,47 metros cuadrados totales.

Hay, sin embargo, una precisión importante: esos cálculos no incluyen el precio del terreno, derechos de construcción, honorarios profesionales, administración, IVA, costos financieros ni margen de la empresa constructora. Por lo tanto, no equivalen al precio final que enfrenta quien compra una vivienda terminada.

La nueva estructura del costo

La lectura de fondo que deja julio es menos lineal que el 2,1% del índice general.

La construcción atraviesa una etapa en la que el precio de los materiales dejó de ser el único factor dominante. Durante los primeros siete meses del año, los materiales aumentaron 13,3%, diez puntos porcentuales menos que la mano de obra, que acumuló 23,9%.

Esa brecha tiene consecuencias concretas. Para presupuestar una obra ya no alcanza con proyectar acero, cemento, ladrillos o cables: salarios, subcontratos, alquileres, tarifas y gastos operativos adquieren un peso creciente.

El resultado es una estructura de costos que puede mantenerse exigente incluso cuando algunos insumos tradicionales se desaceleran. Y esa quizás sea la señal económica más relevante del informe de julio: construir sigue encareciéndose, pero cada vez menos por los materiales y cada vez más por todo lo necesario para transformar esos materiales en una obra terminada.

Compartí esta noticia !

La inflación volvió a superar el 2% y el mercado recalibra expectativas para el segundo semestre

Compartí esta noticia !

La inflación argentina volvió a cruzar en julio la barrera del 2% mensual y dejó una señal que obliga a mirar con mayor cautela la velocidad del proceso de desinflación. Después de haber perforado ese umbral en junio, el Índice de Precios al Consumidor (IPC) registró un incremento de 2,1% durante el séptimo mes del año, acumuló 19,3% desde enero y alcanzó una variación interanual de 33,8%.

Para Thiago Marino, analista de Renta Fija de IOL Inversiones, el dato no supone necesariamente un quiebre de tendencia, pero sí confirma que el camino hacia una inflación más baja difícilmente sea lineal.

Uno de los elementos relevantes del informe de precios fue, precisamente, la composición del aumento. La inflación núcleo —que excluye componentes estacionales y regulados y suele funcionar como una referencia más estable de la dinámica inflacionaria— avanzó 1,8% y se ubicó por debajo del índice general.

Los precios estacionales, en cambio, treparon 4,5%, afectados especialmente por el movimiento turístico propio del receso invernal. Los regulados aumentaron 2,1%, en un mes atravesado por la recomposición de tarifas.

Las vacaciones de invierno dejaron su marca

El componente estacional quedó particularmente expuesto en Recreación y cultura, que encabezó los aumentos nacionales con una suba de 5%. La temporada turística de invierno impulsó precios vinculados con viajes, alojamiento y servicios recreativos y culturales.

Marino considera que esa presión debería perder intensidad una vez agotado el efecto vacaciones. Desde IOL estiman que la moderación de esta división podría restar entre 0,1 y 0,2 puntos porcentuales a los próximos registros mensuales.

La lectura resulta relevante porque permite separar dos movimientos diferentes: mientras determinados precios vinculados con la estacionalidad aceleraron durante julio, la inflación núcleo permaneció por debajo del 2%. Es decir, detrás del repunte del índice general todavía aparecen señales compatibles con una desaceleración, aunque atravesadas por factores que pueden generar oscilaciones de un mes a otro.

El mercado dejó atrás la apuesta por una inflación de 1,5%

El segundo dato que aparece detrás del IPC de julio está en las expectativas.

De acuerdo con el Relevamiento de Expectativas de Mercado (REM) del Banco Central, las proyecciones para el segundo semestre permanecieron sin cambios respecto del relevamiento anterior. Los participantes esperan una inflación mensual promedio de 1,9% durante el tercer trimestre y de 1,7% en el cuarto.

La trayectoria esperada apunta, por lo tanto, hacia una zona de entre 1,6% y 1,8% mensual hacia el cierre del año, aunque sin descartar fluctuaciones derivadas de factores estacionales.

Pero hubo un movimiento adicional: el mercado financiero también recalibró sus números.

Según el análisis de IOL, la inflación implícita en los precios de los bonos experimentó una corrección significativa durante el último mes. El mercado había llegado a descontar una inflación promedio de alrededor de 1,5% mensual para el segundo semestre, en un escenario que contemplaba incluso una reducción nominal de los combustibles capaz de contribuir a desacelerar el IPC.

Ese escenario se modificó.

El recrudecimiento de las tensiones en Medio Oriente volvió a introducir presión sobre las expectativas vinculadas con los precios internacionales de la energía y la inflación break-even —la inflación implícita que surge de comparar instrumentos ajustados por precios con títulos a tasa fija— se desplazó hasta aproximadamente 1,8% mensual para el segundo semestre.

La corrección resulta significativa: el mercado dejó de apostar por una desinflación particularmente veloz y pasó a incorporar un escenario más cercano al que IOL venía proyectando.

Un proceso de desinflación, pero sin línea recta

La visión de Marino es que la inflación continuará mostrando una dinámica semejante durante los próximos meses: una trayectoria descendente, aunque irregular, que tendería hacia registros mensuales de entre 1,6% y 1,8%.

Esa diferencia no es menor para el mercado financiero. Cuando las expectativas de inflación implícitas en los bonos se encontraban por debajo de las proyecciones de IOL, la estrategia de la firma había sido sobreponderar instrumentos ajustados por CER.

La lógica era sencilla: si la inflación efectiva terminaba siendo superior a la que descontaban los precios de mercado, los bonos indexados ofrecían una oportunidad relativa frente a los instrumentos nominales.

Ahora esa brecha prácticamente desapareció.

Con la inflación break-even nuevamente en torno del 1,8%, IOL considera que ya no existe un diferencial tan evidente a favor de la deuda CER bajo su escenario base.

Sin embargo, la firma mantiene una posición sobreponderada en el X30N6, BONCER con vencimiento en noviembre de 2026, mientras espera nuevas señales que permitan determinar si el ritmo de aumento de precios puede desacelerarse más de lo previsto.

Según sus cálculos, el título ofrece una TNA estimada “a finish” de 26,5% para los 108 días restantes hasta su vencimiento, aproximadamente un punto porcentual por encima de un instrumento comparable a tasa fija.

Julio reabrió la discusión sobre la velocidad

El IPC de julio deja así una fotografía con matices. La inflación volvió a superar el 2%, pero la núcleo quedó en 1,8%; los precios estacionales explicaron buena parte de la presión del mes y deberían moderarse una vez finalizado el efecto de las vacaciones de invierno.

Al mismo tiempo, el mercado corrigió una expectativa que había comenzado a lucir demasiado optimista. La inflación implícita pasó de alrededor de 1,5% a 1,8% mensual para el segundo semestre, prácticamente alineada con la trayectoria que proyecta IOL.

El desafío hacia adelante ya no parece estar únicamente en perforar nuevamente el 2%, sino en comprobar si la economía puede sostenerse debajo de esa barrera durante varios meses consecutivos.

En ese terreno se jugará buena parte de la próxima etapa del proceso de desinflación. Y también las decisiones de inversión: cuanto más se aproximen las expectativas del mercado a la inflación finalmente observada, menor será el margen para capturar diferencias entre deuda CER y títulos a tasa fija.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin