Indec

La canasta de crianza superó los $678 mil para niños de hasta 12 años y criar a un bebé costó más de $529 mil en junio

Compartí esta noticia !

La valorización de la canasta de crianza volvió a mostrar el peso económico que representa el cuidado de niñas, niños y adolescentes en Argentina. Según el último informe del INDEC, durante junio de 2026 el costo mensual para criar a un menor de un año ascendió a $529.539, mientras que para un niño de entre 6 y 12 años alcanzó los $678.308, el valor más elevado de toda la serie por tramo etario.

El indicador, elaborado por el organismo estadístico, combina dos dimensiones: el costo de los bienes y servicios necesarios para el desarrollo de los menores y la valorización monetaria del tiempo destinado a su cuidado. De esta manera, busca reflejar el costo integral de la crianza, un dato que además es utilizado como referencia en procesos judiciales vinculados a cuotas alimentarias y obligaciones familiares.

En el caso de los menores de un año, los bienes y servicios demandaron $173.468 durante junio, mientras que el tiempo de cuidado representó otros $356.071. Esto implica que cerca de dos tercios del costo total de la crianza en esa etapa corresponden al trabajo de cuidado, una variable que suele permanecer invisible en las mediciones tradicionales del gasto de los hogares.

Para los niños de entre 1 y 3 años, la canasta alcanzó los $630.926, integrada por $223.988 en bienes y servicios y $406.938 asociados al cuidado. En el tramo de 4 a 5 años, el costo total fue de $539.612, compuesto por $285.275 en consumo y $254.337 en tareas de cuidado. Finalmente, para los niños de 6 a 12 años, el gasto mensual llegó a $678.308, de los cuales $353.885 correspondieron a bienes y servicios y $324.423 al tiempo de cuidado.

La metodología del INDEC toma como referencia la Canasta Básica Total del Gran Buenos Aires para estimar el costo de bienes y servicios y utiliza la remuneración vigente del personal de casas particulares en la categoría “Asistencia y cuidado de personas” para valorizar el tiempo requerido en cada etapa de la crianza. El organismo considera que un menor de un año demanda 147 horas mensuales de cuidado; entre 1 y 3 años, 168 horas; entre 4 y 5 años, 105 horas; y entre 6 y 12 años, 84 horas mensuales.

La evolución interanual también refleja el impacto del incremento de los costos. En junio de 2025, criar a un menor de un año demandaba $411.201, mientras que un año después ese monto trepó a $529.539. En el caso de los niños de entre 6 y 12 años, la canasta pasó de $517.364 a $678.308 en doce meses, consolidando una trayectoria ascendente tanto por el encarecimiento de los bienes básicos como por la actualización del valor del trabajo de cuidado.

La canasta de crianza se consolidó como uno de los principales indicadores sociales para dimensionar el costo económico de sostener el desarrollo de niñas, niños y adolescentes. A diferencia de otros índices vinculados exclusivamente al consumo, incorpora el valor del tiempo dedicado al cuidado, otorgando una medición más amplia del esfuerzo que afrontan los hogares argentinos.
Compartí esta noticia !

La participación de los salarios en la economía cayó al 47% en el primer trimestre, mientras creció el excedente empresario

Compartí esta noticia !

La cuenta de generación del ingreso publicada por el Instituto Nacional de Estadística y Censos (INDEC) mostró que la remuneración al trabajo asalariado representó el 47% del valor agregado bruto (VAB) durante el primer trimestre de 2026, por debajo del 48,9% registrado en igual período del año anterior. En sentido inverso, el excedente de explotación bruto —indicador que refleja el resultado económico de las empresas constituidas en sociedad— aumentó su participación desde el 35,5% hasta el 37,3%, evidenciando un desplazamiento en la distribución funcional del ingreso.

El informe oficial señala que la caída de 1,97 puntos porcentuales en la participación de los salarios se explicó tanto por el sector público (-0,37 puntos) como, principalmente, por el sector privado (-1,59 puntos). Entre las actividades con mayor incidencia negativa sobresalieron la industria manufacturera, la explotación de minas y canteras y la administración pública y defensa.

Mientras tanto, el ingreso mixto bruto —que corresponde principalmente al trabajo independiente y pequeños emprendimientos— permaneció prácticamente estable, al pasar de 16,2% a 16,3% del valor agregado. Los otros impuestos netos de subsidios a la producción también registraron una leve mejora, al ubicarse en -0,6% frente al -0,7% del primer trimestre de 2025.

En materia de empleo, el organismo informó que los puestos de trabajo crecieron 0,9% interanual hasta alcanzar 22,9 millones. Sin embargo, la cantidad de horas efectivamente trabajadas disminuyó 0,9%, una diferencia que refleja una menor intensidad laboral promedio pese al incremento del empleo.

El total del mercado laboral se compuso por 11 millones de puestos asalariados registrados, 5,6 millones de asalariados no registrados y 6,3 millones de trabajadores no asalariados. El comercio mayorista y minorista continuó siendo el principal empleador del país, con 4,3 millones de puestos de trabajo, seguido por la administración pública, la enseñanza y la industria manufacturera.

Respecto de las horas trabajadas, el sector Pesca encabezó el ranking con un promedio anualizado de 2.442 horas por puesto, seguido por Explotación de minas y canteras con 2.212 horas y Transporte, almacenamiento y comunicaciones con 1.816 horas. En el extremo opuesto se ubicaron Enseñanza privada y Hogares privados con servicio doméstico, con 725 y 805 horas anuales por puesto, respectivamente.

La evolución sectorial mostró comportamientos heterogéneos. Los mayores incrementos en puestos de trabajo se observaron en Pesca, Intermediación financiera y Construcción, mientras que las mayores bajas de horas trabajadas se registraron en Hoteles y restaurantes, Comercio y Actividades inmobiliarias, empresariales y de alquiler.

Desde una perspectiva macroeconómica, la publicación del INDEC aporta un indicador clave para evaluar cómo se distribuye el crecimiento de la economía entre salarios, ingresos de trabajadores independientes y ganancias empresariales. La reducción del peso relativo de las remuneraciones en el valor agregado, combinada con un aumento del excedente empresario, refleja una recomposición de la estructura distributiva durante el inicio de 2026, aun en un contexto donde el empleo continuó expandiéndose.

Generación del Ingreso 07_26 INDEC by CristianMilciades

Compartí esta noticia !

La industria operó al 58,4% de su capacidad en mayo según el Indec

Compartí esta noticia !

La utilización de la capacidad instalada de la industria argentina alcanzó el 58,4% en mayo de 2026, un nivel que se ubicó 0,5 puntos porcentuales por debajo del registrado en igual mes del año pasado (58,9%), reflejando una actividad manufacturera que continúa mostrando desempeños muy heterogéneos entre los distintos sectores productivos. El dato, difundido por el INDEC, confirma que, si bien algunos complejos industriales sostienen elevados niveles de operación, buena parte del entramado fabril aún enfrenta dificultades para recuperar el ritmo de producción.

El informe revela una clara segmentación dentro de la industria. Los sectores vinculados a la energía y los insumos básicos continúan operando con elevados niveles de utilización, mientras que las actividades asociadas al consumo durable y a la inversión siguen mostrando importantes márgenes de capacidad ociosa.

La refinación del petróleo volvió a liderar el ranking con una utilización del 88,7%, impulsada por un mayor procesamiento de crudo. Según el índice de producción industrial manufacturero (IPI), la elaboración de gasoil y naftas registró incrementos interanuales del 23,8% y 18,3%, respectivamente. También exhibieron niveles superiores al promedio las industrias metálicas básicas (75,4%), papel y cartón (68,1%), sustancias y productos químicos (65,6%) y productos alimenticios y bebidas (60%).

En el extremo opuesto, la metalmecánica, excluida la industria automotriz, registró el peor desempeño, con apenas 38,7% de utilización de su capacidad instalada, una caída significativa frente al 46% de mayo de 2025. El INDEC atribuyó este retroceso principalmente a la menor producción de maquinaria agropecuaria y de electrodomésticos, actividades que experimentaron bajas interanuales del 29,6% y 34,1%, respectivamente.

La industria automotriz también profundizó su desaceleración. El nivel de utilización descendió hasta 45,5%, frente al 56,8% registrado un año antes, como consecuencia de una menor producción de vehículos por parte de las terminales. Este comportamiento refleja un mercado que aún no logra consolidar una recuperación sostenida, tanto por la demanda interna como por la evolución de las exportaciones.

Otro sector relevante para la economía argentina, el de alimentos y bebidas, operó al 60% de su capacidad, por debajo del 61,7% observado en mayo del año pasado. La reducción estuvo asociada principalmente a la menor producción de carne vacuna y bebidas. En ese sentido, el IPI manufacturero mostró una caída interanual del 7,7% en la producción de carne bovina y del 9,3% en bebidas, mientras que la Cámara Argentina de la Industria de Bebidas sin Alcohol (CADIBSA) informó una contracción del 14,6% en las ventas de gaseosas, aguas, jugos y bebidas energizantes.

Los productos textiles también permanecieron entre los sectores más afectados, con una utilización del 42,2%, por debajo del 47,4% de mayo de 2025, reflejando la persistente debilidad de la producción nacional y del consumo de bienes vinculados al mercado interno.

La fotografía sectorial evidencia que la recuperación industrial continúa siendo desigual. Mientras las ramas vinculadas a la energía, la refinación y ciertos insumos básicos mantienen niveles elevados de actividad, las industrias más dependientes del consumo y de la inversión siguen operando con una importante capacidad ociosa. Para provincias industriales y agroindustriales como Misiones, este escenario refleja un contexto en el que la evolución de la demanda interna continúa siendo un factor determinante para consolidar una recuperación más homogénea del aparato productivo nacional.

Compartí esta noticia !

La inflación en el NEA volvió a desacelerar y tuvo la menor suba en nueve meses

Compartí esta noticia !

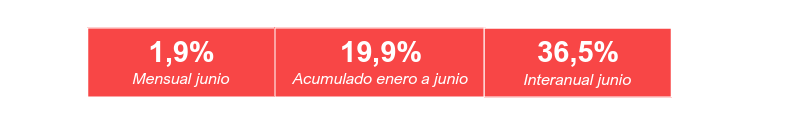
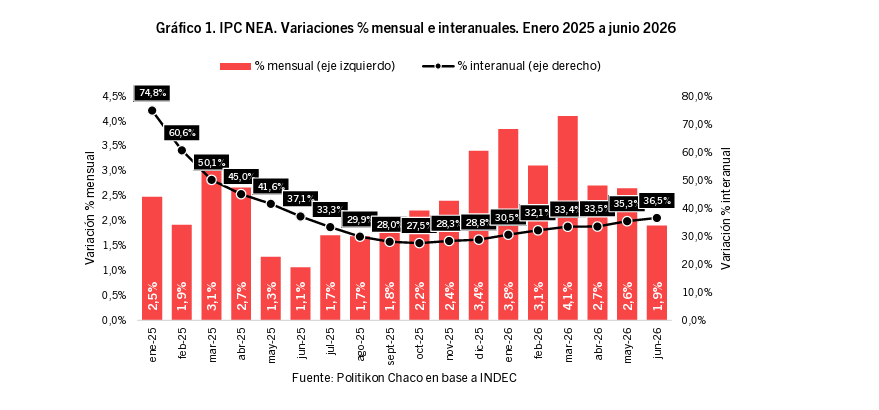
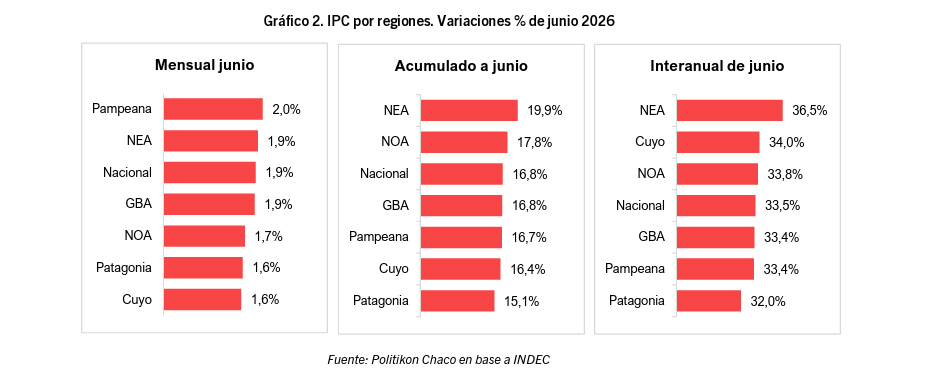
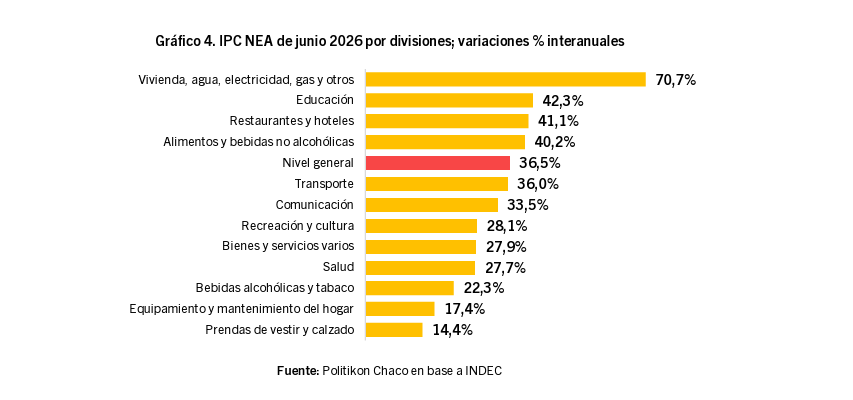
El Índice de Precios al Consumidor (IPC) de la región del NEA registró un alza del 1,9% en el mes de junio de 2026, presentando una nueva desaceleración respecto al mes anterior y marcando su mejor resultado desde septiembre 2025. A nivel acumulado del primer semestre los precios del nordeste crecen 19,9% y 36,5% en la trayectoria interanual; en los dos últimos los casos, el NEA muestra la mayor suba de precios del país.

En el NEA, la suba mensual de junio 2026 presentó una desaceleración de 0,7 puntos porcentuales respecto al mes previo (2,6% en mayo 2026), mayor a la observada para el total país (-0,2 p.p.). A nivel interanual, la suba de precios fue del 36,5%, en este caso acelerando contra el mes anterior y llegando al mayor nivel desde junio de 2025.

En la comparación con las otras regiones del país, el NEA presentó la segunda mayor suba mensual de precios de todo el país, al tiempo que sostiene el incremento más alto en el acumulado anual y en la trayectoria interanual.

Otra vez, Vivienda y servicios empujó la suba en la región

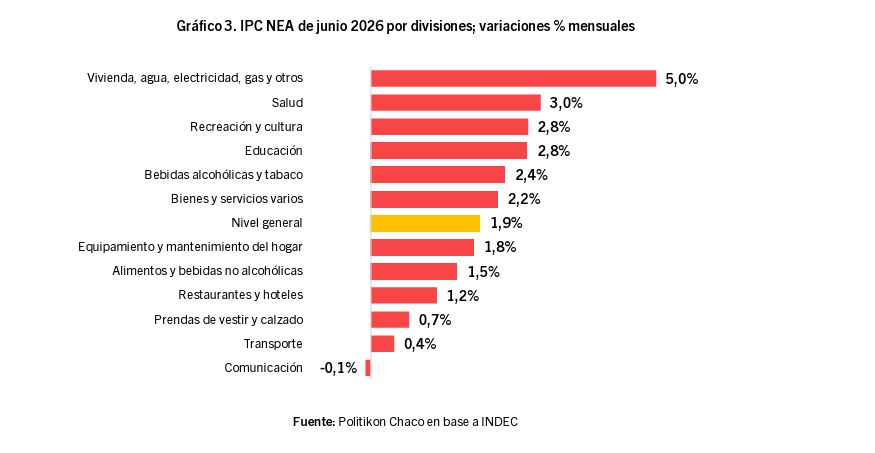
Desagregando por divisiones, durante junio hubo seis divisiones que mostraron expansiones superiores al total general regional: la más fuerte se vio, por tercer mes al hilo, en Vivienda, agua, electricidad, gas y otros combustibles con 5,0% que estuvo explicado fundamentalmente por nuevas subas en tarifas de electricidad y gas (6,4%); le siguió Salud con 3,0% impulsado por medicamentos; y más atrás se ubicaron completó el podio Recreación y Cultura y Educación (2,8% en cada caso); Bebidas alcohólicas y tabaco (2,4%) y Bienes y servicios varios (2,2%).

A su vez, las divisiones que arrojaron alzas inferiores al nivel general regional fueron Equipamiento y mantenimiento del hogar (1,8%), Alimentos y bebidas no alcohólicas (1,5%), Restaurantes y Hoteles (1,2%), Prendas de vestir y calzado (0,7%), Transporte (0,4%) y Comunicación mostró caída de precios (-0,1%).

En el análisis de la comparación interanual, la división de Vivienda y servicios sostiene el liderazgo en la región con una suba del 70,7%, casi dos veces más que el nivel general regional (36,5%); le sigue Educación (42,3%) y Restaurantes y Hoteles (41,1%); en el extremo opuesto, Prendas de vestir y calzado (14,4%) muestra la menor suba año/año.

Compartí esta noticia !

Una familia tipo ya necesita más de $1,53 millones para no ser pobre: la canasta básica subió 35,7% en un año

Compartí esta noticia !

El costo de vida vinculado a los consumos esenciales continúa en ascenso, aunque a un ritmo menor que el registrado durante gran parte de 2024 y 2025. En junio, una familia tipo integrada por dos adultos y dos hijos necesitó $1.531.473 para no ser pobre, un incremento del 2,2% respecto de mayo y del 35,7% en comparación con igual mes del año pasado, según informó el INDEC.

La cifra surge de la actualización de la Canasta Básica Total (CBT), indicador que además de los alimentos incorpora bienes y servicios indispensables como transporte, indumentaria, salud, educación y vivienda. Su evolución constituye una referencia clave para empresas, negociaciones salariales y el diseño de políticas sociales, ya que determina el umbral estadístico para superar la línea de pobreza.

En paralelo, la Canasta Básica Alimentaria (CBA) —que fija la línea de indigencia— alcanzó los $689.853 para ese mismo hogar, tras registrar una suba mensual del 1,3% y un incremento interanual del 36,3%. Para un adulto equivalente, el costo mensual de la alimentación básica ascendió a $223.253, mientras que la canasta total llegó a $495.622.

Más allá del dato estadístico, las cifras reflejan un escenario de fuerte presión sobre los ingresos de los hogares. Aunque la variación mensual de la canasta alimentaria volvió a ubicarse por debajo de la de la canasta total, el encarecimiento de los servicios y de los componentes no alimentarios explica que el costo para no caer bajo la línea de pobreza haya crecido por encima del de los alimentos básicos.

Para el sector privado, especialmente en actividades intensivas en mano de obra, la evolución de la CBT constituye un indicador que trasciende el plano social. Su comportamiento suele influir en las discusiones paritarias, en la actualización de escalas salariales y en las proyecciones de consumo interno. En las economías regionales, donde una parte importante del empleo depende de actividades agroindustriales, forestales, comerciales y de servicios, la capacidad de compra de los hogares continúa siendo un factor determinante para la dinámica del mercado interno.

Los datos del primer semestre muestran, además, que la canasta básica total acumuló un incremento del 17% entre enero y junio, mientras que la alimentaria registró la misma variación en ese período. La convergencia entre ambos indicadores evidencia que, tras varios meses de desaceleración inflacionaria, los gastos esenciales mantienen una trayectoria ascendente, aunque con una velocidad considerablemente menor a la observada un año atrás.

El desafío hacia la segunda mitad del año será determinar si la desaceleración de la inflación logra consolidarse también en el costo de las canastas básicas. Para el Gobierno, una menor velocidad de crecimiento de estos indicadores fortalece la estrategia de estabilización. Para empresas y trabajadores, el foco seguirá puesto en la evolución del poder adquisitivo real, una variable que continúa condicionando el nivel de actividad y las decisiones de consumo.

Canasta 07 26 INDEC by CristianMilciades

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin