La inflación retomó la senda descendente en junio y consolidó el proceso de desaceleración que el Gobierno busca sostener como principal ancla macroeconómica. El Índice de Precios al Consumidor (IPC) registró una variación mensual de 1,9%, el mismo nivel observado en agosto de 2025, convirtiéndose en el registro más bajo de los últimos diez meses. Con este resultado, la inflación acumuló 16,8% en el primer semestre y 33,5% en los últimos doce meses, según informó el Instituto Nacional de Estadística y Censos (INDEC).
El dato quedó en línea con las proyecciones privadas y refuerza el escenario de moderación de precios que impulsa el Ministerio de Economía, en un contexto de menor emisión monetaria, estabilidad cambiaria y una demanda interna todavía contenida.
La composición del índice muestra que la desaceleración no fue homogénea. El rubro Vivienda, agua, electricidad, gas y otros combustibles encabezó las subas con 3,9%, impulsado principalmente por aumentos en alquileres y servicios públicos. Le siguieron Recreación y cultura, con un incremento de 4%, y Salud, que avanzó 3,2% por el encarecimiento de medicamentos y cuotas de medicina prepaga.
LA INFLACIÓN MÁS BAJA DE LOS ÚLTIMOS 10 MESES
En junio de 2026, el Índice de Precios al Consumidor (IPC) tuvo una variación de 1,9%. En tanto, para el mismo mes, las variaciones mensuales de la Canasta Básica Alimentaria y de la Canasta Básica Total fueron de 1,3% y 2,2%,… pic.twitter.com/I4KnBv4jK1
— Ministerio de Economía (@MinEconomia_Ar) July 14, 2026
En contraste, el componente de mayor peso dentro del índice, Alimentos y bebidas no alcohólicas, aumentó apenas 1,2%, contribuyendo a moderar la inflación general. Dentro de este rubro se destacó la fuerte baja de las frutas (-2,6%), mientras que las carnes y derivados prácticamente no registraron variaciones (0,1%). La principal presión provino de verduras, tubérculos y legumbres, que subieron 8,3%, reflejando factores estacionales.
En términos regionales, el comportamiento fue relativamente uniforme. El Gran Buenos Aires y el Noreste Argentino (NEA) registraron una inflación mensual de 1,9%, la región Pampeana alcanzó el 2%, mientras que Noroeste, Cuyo y Patagonia mostraron variaciones de entre 1,6% y 1,7%.
Para el NEA, donde se encuentra Misiones, el informe revela algunas particularidades. El mayor incremento correspondió a Electricidad, gas y otros combustibles, con una suba de 6,4%, seguido por Vivienda. En el extremo opuesto, la adquisición de vehículos mostró una caída de 0,7%, mientras que los servicios de telefonía e internet descendieron 0,7%.
En la comparación acumulada del primer semestre, los mayores aumentos continúan concentrándose en los servicios regulados. Vivienda, agua, electricidad, gas y otros combustibles acumula una suba de 23,9% a nivel nacional, mientras que Educación avanzó 25,4% y Restaurantes y hoteles17,5%. En alimentos, el incremento acumulado llegó al 17,3%, apenas por encima del índice general.
La medición interanual también refleja un cambio de tendencia respecto de los picos registrados durante 2024 y comienzos de 2025. El 33,5% anual representa una marcada desaceleración frente a los registros superiores al 100% observados meses atrás, aunque persisten fuertes incrementos en rubros como Vivienda (43,3%), Transporte (42,5%) y Restaurantes y hoteles (35,1%).
Otro dato relevante es el comportamiento de las canastas de referencia para medir la pobreza. Durante junio, la Canasta Básica Alimentaria (CBA) aumentó 1,3%, mientras que la Canasta Básica Total (CBT) avanzó 2,2%, una dinámica que mantiene cierta presión sobre el costo de vida de los hogares pese a la desaceleración del índice general.
El dato de junio fortalece la estrategia oficial de consolidar una inflación mensual por debajo del 2%, un umbral que el Gobierno considera clave para mejorar las expectativas, sostener el proceso de desinflación y avanzar hacia una mayor normalización macroeconómica durante el segundo semestre.
El mercado argentino de maquinaria agrícola transitó un primer trimestre de 2026 con señales mixtas. Si bien la comercialización mantuvo un volumen relevante, la combinación de menores precios reales, una fuerte caída de la producción nacional y la cautela de los productores se tradujo en una contracción significativa de la facturación del sector. No obstante, el repunte observado hacia finales de marzo, impulsado por Expoagro y una mayor oferta de financiamiento, abre expectativas de recuperación para los próximos meses.
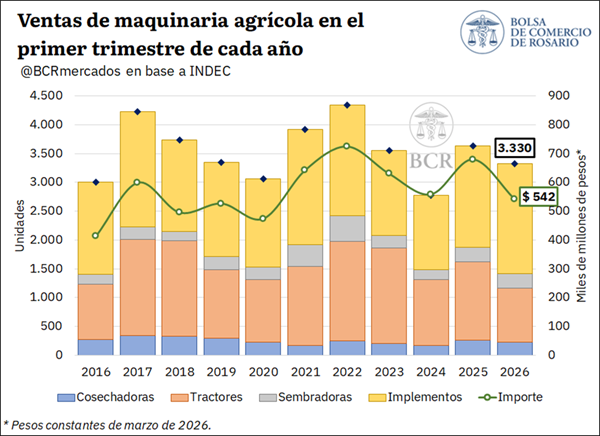
De acuerdo con un informe elaborado por la Bolsa de Comercio de Rosario (BCR), sobre la base de datos del Instituto Nacional de Estadística y Censos (INDEC), entre enero y marzo se comercializaron 3.330 unidades de maquinaria agrícola —incluyendo tractores, cosechadoras, sembradoras e implementos—, lo que representa una caída interanual del 8,2% y un nivel 8,5% inferior al promedio de los últimos cinco años.
Con un total de 3.330 unidades comercializadas, la facturación por ventas de maquinaria agrícola ascendió a $ 541.500 millones en el primer trimestre de 2026. Se advierte un retroceso en las ventas, en simultáneo con una caída real en los precios.
En el presente artículo se analiza el desempeño de las ventas de maquinaria agrícola a nivel nacional durante el primer trimestre de 2026, a partir de los datos provistos por el Instituto Nacional de Estadística y Censos (INDEC). Las cifras de montos facturados, originalmente expresadas en precios corrientes, se deflactaron para aislar el efecto del incremento de precios utilizando el Índice de Precios al Consumidor (IPC). En consecuencia, los montos aquí presentados se expresan en pesos constantes de marzo de 2026.
1. Evolución de las ventas totales.
Según datos del INDEC, las ventas de maquinaria agrícola en Argentina, que comprenden la comercialización de tractores, cosechadoras, sembradoras e implementos, totalizaron 3.330 unidades en el primer trimestre de 2026. Este volumen marca una caída del 8,2% respecto al mismo período del año anterior y se ubica 8,5% por detrás del promedio de los últimos cinco años.
En términos de valor, la facturación total por ventas se ubicó en $ 541.500 millones entre enero y marzo de 2026, registrando una caída interanual real del 20,3% y posicionándose 16,3% por debajo del promedio del último quinquenio. En este sentido, la contracción más pronunciada en el monto facturado que en las unidades vendidas sugiere que parte de la caída en la facturación obedecería a una baja en los precios de la maquinaria comercializada durante el período.
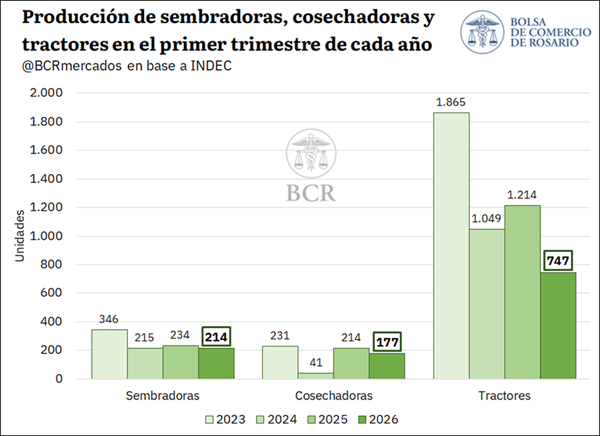
En paralelo, la producción local de maquinaria agrícola también se mostró a la baja. De acuerdo con los datos disponibles para tractores, cosechadoras y sembradoras del INDEC, se evidencia que en el primer trimestre de 2026 se produjeron en Argentina 1.138 unidades de estas maquinarias, lo que representa una caída del 31,5% respecto al mismo período del año anterior y del 36,9% frente al promedio de los tres años previos. La contracción estuvo explicada principalmente por una caída en la producción de tractores, la cual totalizó 747 unidades, un 38,5% menos que en 2025. En tanto, se produjeron 177 cosechadoras, con una baja interanual del 17,3%, y 214 sembradoras, un 8,5% por debajo del año anterior.
Al contrastar estos datos con las ventas de los mismos segmentos, se observa que la caída en las unidades vendidas resulta inferior a la disminución en la producción. Específicamente, mientras la producción de sembradoras, cosechadoras y tractores registró una baja del 31,5% interanual, la disminución en las ventas resultó del 24%. Esta divergencia podría sugerir una mayor participación de equipos importados, o la utilización de stocks previamente acumulados para atender parte de la demanda.
En lo que respecta a las unidades importadas, los datos de INDEC permiten realizar un análisis parcial respecto a la proporción de maquinaria de origen extranjero comercializada en el mercado local, dado que el organismo no distingue el origen de las sembradoras vendidas por aplicación de la normativa del secreto estadístico. No obstante, considerando únicamente el origen de las cosechadoras, tractores e implementos, se evidencia que el 16,4% de los equipos comercializados en el primer trimestre del año eran de origen extranjero.
En este marco, informes del sector destacan que la dinámica del mercado en el primer trimestre del año estuvo atravesada por cierta cautela en las decisiones de compra, a la espera de definiciones de producción, precios, oferta y financiamiento. En este sentido, los datos de patentamiento de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA) muestran un incipiente repunte a partir de marzo asociado principalmente a Expoagro, que dejó una mayor oferta comercial y mejores condiciones de financiamiento, así como también al avance de una cosecha abundante que se traduce en mayor liquidez para los productores.
2. Evolución de las ventas por tipo de maquinaria agrícola
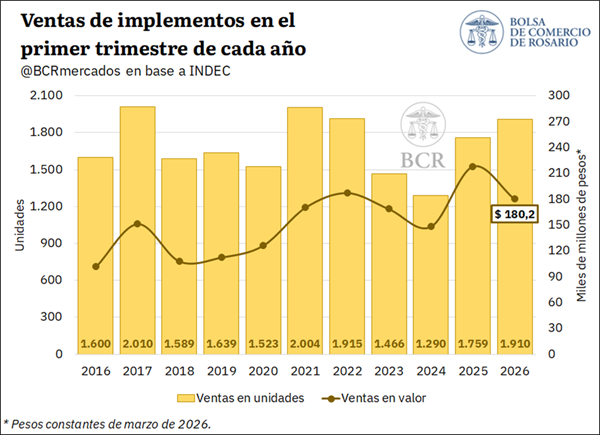
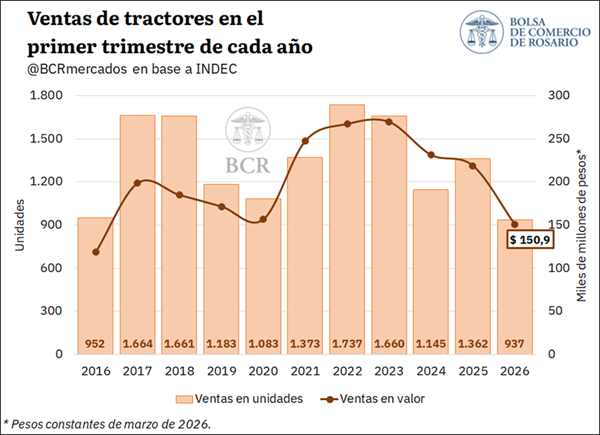
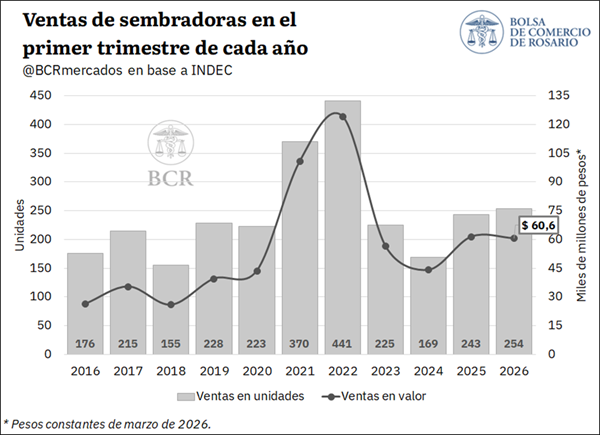
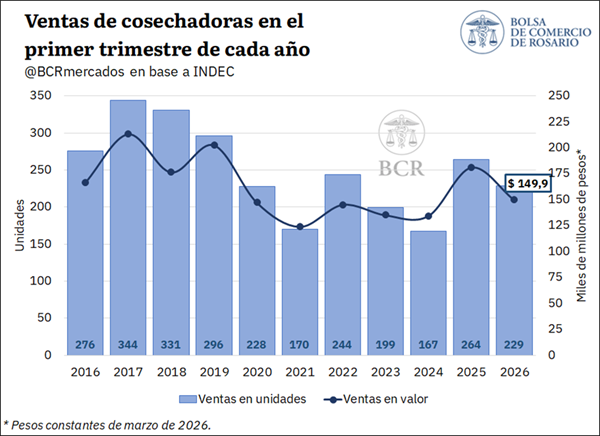
Realizando un análisis por tipo de maquinaria agrícola, se destaca que las máquinas que más se comercializaron en el primer trimestre de 2026 fueron los implementos, con 1.910 unidades vendidas, representando el 57% del total. La comercialización de tractores se posicionó en segundo lugar, con 937 unidades y una participación del 28%. Finalmente, las sembradoras totalizaron 254 unidades, mientras que las cosechadoras registraron 229 unidades vendidas, representando el 8% y 7% del total, respectivamente.
En términos de valor, los implementos también se ubicaron como el segmento de mayor facturación, con ventas por $ 180.200 millones y una participación del 33% sobre el total facturado por ventas. Luego se posicionaron los tractores, con $ 150.900 millones, y las cosechadoras, con $ 149.900 millones, ambos segmentos con una participación cercana al 28%. Finalmente, las sembradoras alcanzaron una facturación de $ 60.600 millones, equivalente al 11% del total.
Llevando la mirada al interior de cada tipo de maquinaria, se advierte que en el primer trimestre de 2026 se vendieron 1.910 unidades de implementos, marcando un crecimiento del 8,6% respecto al año anterior y del 13,2% frente al promedio de los últimos cinco años. No obstante, en términos de valor, la facturación de este segmento alcanzó $ 180.200 millones, lo que representa una caída real del 17,4% interanual debido a una baja del 23,9% en su precio unitario promedio, medido en términos reales.
En el caso de los tractores, se evidencia que se vendieron 937 unidades entre enero y marzo de 2026, lo que implica una caída del 31,2% respecto de igual período del año anterior y del 35,6% frente al promedio del último quinquenio. En términos monetarios, las ventas totalizaron $ 150.900 millones, registrando una contracción real del 31% interanual y ubicándose 38,9% por debajo del promedio. A diferencia de otros segmentos, el precio unitario de los tractores se mantuvo prácticamente estable frente al año anterior, con una suba real del 0,2%, aunque se mantuvo 6,3% por debajo del precio registrado en igual período de los últimos cinco años.
Por su parte, la cantidad vendida de sembradoras totalizó 254 unidades, marcando un incremento interanual del 4,5%, aunque ubicándose 12,3% por detrás del promedio del último quinquenio. En términos de valor, la facturación ascendió a $ 60.600 millones, prácticamente en línea con el año anterior, con una caída real del 1,3%. La menor facturación relativa se explica por una baja del 5,6% en el precio unitario promedio de estas máquinas. En relación con el promedio, el precio unitario de las sembradoras denota una baja del 9,5%, dejando una facturación 22% menor que en el último quinquenio.
Finalmente, por el lado de las cosechadoras, se registraron ventas por 229 unidades, un 13,3% menos que en el primer trimestre de 2025. Aun así, el volumen comercializado se ubicó 9,7% por encima del promedio de los últimos cinco años. En términos de facturación, las ventas alcanzaron $ 149.900 millones, con una baja real interanual del 17,2%, aunque todavía 4,1% por encima del promedio histórico reciente. En lo que respecta a los precios, su valor unitario promedio marcó una baja real del 4,6% interanual y se posicionó 6,3% por debajo del promedio de los últimos cinco años.
La economía argentina volvió a exhibir en mayo una marcada heterogeneidad sectorial. Los últimos indicadores publicados por el INDEC muestran que la construcción recuperó impulso luego del retroceso registrado en abril, mientras que la industria manufacturera profundizó su proceso de retracción y continúa sin consolidar una recuperación sostenida. El comportamiento dispar de ambos sectores confirma que la reactivación económica avanza con ritmos diferentes según la actividad y las condiciones de cada mercado.
El Índice de Producción Industrial (IPI) manufacturero registró en mayo una caída interanual del 5,7%, con lo que acumuló una baja de 3,1% en los primeros cinco meses del año. En términos desestacionalizados, sin embargo, mostró una leve mejora de 0,4% respecto de abril, un dato que refleja cierta estabilidad mensual pero todavía insuficiente para revertir la tendencia negativa.
La fotografía industrial sigue siendo preocupante porque apenas dos de las dieciséis divisiones relevadas lograron crecer respecto de igual mes del año pasado. La refinación de petróleo, coque y combustible nuclear encabezó las subas con un incremento de 19,4%, mientras que los productos de tabaco crecieron 14,6%. El resto de la estructura manufacturera permaneció en terreno negativo.
Entre los sectores más afectados sobresalen productos textiles (-26,2%), maquinaria y equipo (-23,4%), vehículos automotores y autopartes (-15,9%), prendas de vestir, cuero y calzado (-14,7%), otros equipos e instrumentos (-12,5%) y productos de caucho y plástico (-10,2%). También registraron retrocesos alimentos y bebidas (-3%), sustancias químicas (-3,1%), industrias metálicas básicas (-4%), productos minerales no metálicos (-2,3%), madera, papel e impresión (-2,9%) y muebles (-7,3%).
La persistencia de estos resultados evidencia que buena parte del entramado manufacturero continúa enfrentando un escenario complejo, condicionado por la debilidad del mercado interno, la mayor competencia derivada de la apertura comercial y un proceso de inversión que todavía no logra traducirse en una recuperación generalizada de la producción.
En contraste, el Indicador Sintético de la Actividad de la Construcción (ISAC) mostró una recuperación interanual de 4,1% en mayo, luego de la caída de 2,8% observada en abril. Con ese resultado, el sector acumula un crecimiento de 2,5% entre enero y mayo y consolida un desempeño positivo sostenido durante buena parte del año.
La mejora también se reflejó en la comparación mensual. Descontados los efectos estacionales, la actividad avanzó 6,3% respecto de abril, uno de los incrementos más significativos del año.
El desempeño del sector estuvo impulsado por el crecimiento de algunos insumos estratégicos. El hormigón elaborado aumentó 10,1%, el hierro redondo y los aceros para construcción crecieron 9,6%, los mosaicos graníticos y calcáreos avanzaron 11,1% y las pinturas para construcción registraron un fuerte incremento de 23,6%. También la categoría “Resto” mostró una expansión de 18,3%.
No obstante, la recuperación continúa siendo parcial. Ocho de los trece insumos relevados todavía exhibieron bajas interanuales, entre ellos pisos y revestimientos cerámicos (-19,6%), asfalto (-8,2%), ladrillos huecos (-8%), placas de yeso (-7,8%), yeso (-7,4%), cales (-6,8%) y cemento portland (-1,3%).
Las expectativas empresariales reflejan además un escenario de prudencia para el trimestre junio-agosto. Tanto en las obras privadas como en las públicas predomina la percepción de estabilidad antes que de expansión. El 67,3% de las empresas vinculadas a la construcción privada considera que la actividad permanecerá sin cambios, mientras que en la obra pública esa proporción alcanza el 60,2%. A su vez, son más quienes anticipan una disminución de la actividad que quienes esperan un crecimiento, especialmente en el segmento de infraestructura estatal.
El contraste entre ambos indicadores vuelve a poner de manifiesto una de las principales características del actual ciclo económico. Mientras algunas actividades vinculadas a la inversión privada y determinados segmentos de la construcción comienzan a mostrar señales de recuperación, la industria manufacturera continúa sin encontrar un piso firme, con un desempeño muy condicionado por la evolución del consumo, la competitividad y las condiciones macroeconómicas.
Escribe Ivana Templado / FIEL – Este primero de julio tuve la oportunidad de reunir, con motivo de la presentación del libro Educación e ingresos de los jóvenes en la Argentina. La importancia de la calidad de los aprendizajes escolares, a un grupo de colegas especializados en distintas áreas de la educación, provenientes de diversos espacios y corrientes de pensamiento. También participaron representantes del Poder Legislativo y funcionarios de la cartera educativa, entre quienes destaco especialmente la presencia del Dr. Carlos Torrendell, secretario de Educación de la Nación. Los hallazgos del libro fueron el puntapié inicial para un espacio de conversación y discusión muy fructífero, que voy a tratar de condensar en esta nota.
Si bien ya había adelantado en esta columna[1]algunos de los principales resultados, conviene repasarlos brevemente para contextualizar la discusión. En el libro, analizo los retornos a la educación de los jóvenes de 17 a 25 años en la Argentina, cruzando datos de ingresos de la EPH con los resultados de aprendizaje que su cohorte respectiva tuvo en su paso por la secundaria (operativo Aprender). La síntesis, a nivel país, es la siguiente:
cada año adicional de educación aumenta el salario horario un 7.3%; la calidad de la cohorte suma un 2.6% adicional, aun controlando por los años acumulados (Gráfico 1);
y esa calidad no solo suma, sino que multiplica, amplificando su efecto dependiendo de la calidad a la que estuvo expuesta su cohorte. El retorno por año pasa de 3.9% en cohortes de baja calidad a 10.9% en las de alta calidad (Gráfico 2).
Los estudios superiores son los que traccionan el efecto multiplicador: entre quienes completan la universidad, el retorno por año oscila entre un piso de 12% y un techo de 41% según la calidad de la cohorte ((Gráfico 3).
Terminar cada ciclo también importa: el retorno de un año de estudio es de apenas 2.5% para quien no termina la secundaria, 8.3% para quien la termina, y 14.6% para quien culmina estudios superiores (Gráfico 4).
Gráfico 1: Retornos a los años y a la calidad de la educación
Gráfico 2: Retornos a los años a los años de educación, según la calidad de la cohorte
Gráfico 3: Retornos a los años a los años de educación, según la calidad de la cohorte y nivel educativo finalizado.
Gráfico 4: : Retornos a los años a los años de educación según nivel educativo finalizado
Fuente: elaboración propia con base en Templado (2026).
Al mirar conjunta y globalmente estos resultados, sobre todo que la complementariedad entre calidad y años de educación se concentra, y se dispara, en el nivel superior, no puedo evitar pensar en un mecanismo que J. Heckman (premio Nobel de economía en el 2000) resumió en una frase: las habilidades generan habilidades. La literatura sobre desarrollo temprano de habilidades sostiene que las inversiones tempranas rinden más que las remediaciones tardías porque, como lo plantean Cunha y Heckman (2006) las habilidades adquiridas en una etapa facilitan la adquisición de nuevas habilidades en la siguiente. La complementariedad entre calidad y años de educación observada en esta investigación —que se dispara justamente en el nivel superior, la etapa más alejada de la escuela primaria— es consistente con esa lógica acumulativa.
Si esa lógica acumulativa efectivamente opera, tendría una implicancia sobre cuándo conviene invertir, no solo cuánto. Y permítanme volver a la nota del mes pasado, sobre el descenso demográfico porque fue otro de los temas que surgió en la discusión a la que dio lugar el libro. Allí mostraba que la caída de la matrícula libera recursos por alumno de manera escalonada entre niveles. La ventana en inicial y primaria está abierta ahora, entre 2024 y 2030, con aumentos proyectados del gasto por alumno de entre 22% y 59% según la provincia, mientras que la de secundaria llega, en la mayoría de los casos, recién después de 2030.
Si la calidad educativa temprana es la que arranca la cadena de complementariedad dinámica que después se multiplica en el nivel superior, entonces el momento en que se abre el margen de recursos en inicial y primaria es el que mejor coincide con el tramo del sistema donde una mejora hoy tiene más tiempo para acumularse y sostener permanencia antes de llegar al mercado de trabajo. Postergar la inversión temprana no es solo perder el margen fiscal de hoy, es arriesgarse a que, cuando esa cohorte llegue al tramo donde más rinde, tenga menos con qué capitalizar.
La semana pasada, el Ministerio de Capital Humano difundió un adelanto de los resultados de Aprender 2025 en sexto grado: Lengua tuvo su mejor desempeño en una década (76.9% en nivel satisfactorio o avanzado, contra 66.4% en 2023), mientras que Matemática tuvo una mejora marginal, de 3 p.p. más[1]. Es una buena noticia a medias. Buena, porque si bien habrá que investigar las causas de una mejora tan marcada (cuánto se debe a la agenda de alfabetización por ejemplo), las mejoras siempre son una buena noticia. A medias, porque de acuerdo a la investigación sobre retornos educativos, los aprendizajes en matemática son los que muestran la asociación más clara con los ingresos durante la inserción laboral temprana, y es justamente en matemática donde, según estos datos, todavía no hay mejora sustancial.
La cohorte que hoy cursa la primaria es también la que podría beneficiarse más del margen fiscal generado por la caída de la matrícula. La oportunidad consiste en transformar esos recursos disponibles en mejores aprendizajes, particularmente allí donde todavía no se observan avances, para ampliar las oportunidades educativas y laborales futuras de esta generación. Buena parte de la agenda de mejora depende de la formación docente, quién forma a los formadores, y con qué herramientas. En este sentido, el Secretario de Educación contó sobre el avance en el ordenamiento de los institutos de formación docente[2] y en la incorporación pedagógica de inteligencia artificial a través de PaideIA[3], dos frentes que todavía están en una etapa temprana de implementación.
La focalización en el fortalecimiento de los aprendizajes tempranos no equivale a decir que la secundaria pueda esperar. Los resultados en ese nivel siguen siendo, hoy, los más bajos del sistema. La agenda impulsada desde Nación – con el Plan Nacional de Alfabetización Inicial, el Compromiso Federal por la Matemática, el ordenamiento de la formación docente y los posibles usos de la IA – fija objetivos comunes y acompaña con asistencia técnica (en algunos caso con financiamiento), pero la ejecución, la reasignación efectiva de recursos entre niveles, la definición de qué se prioriza primero, queda en manos de cada jurisdicción.
Ahí es donde entra la ventana demográfica, el margen fiscal que libera la caída de matrícula en inicial y primaria no se traduce por sí sola, en mejores aprendizajes; hace falta que cada provincia decida usarlo donde más rinde, y no todas parten del mismo punto ni tienen el mismo margen automático para hacerlo en el corto plazo. Si las habilidades generan habilidades, y si ese margen está disponible ahora en la mayoría de las jurisdicciones, la pregunta que cada provincia tiene que responder no es solo qué política implementar, sino cuál conviene acelerar primero con los recursos que tiene.
Referencias Templado, I. (2026). Educación e ingresos de los jóvenes en la Argentina: La importancia de la calidad de los aprendizajes escolares. Konrad-Adenauer-Stiftung.
Cunha, F., Heckman, J. J., Lochner, L., & Masterov, D. V. (2006). Interpreting the evidence on life-cycle skill formation. In E. A. Hanushek & F. Welch (Eds.), Handbook of the Economics of Education (Vol. 1, pp. 697-812). Elsevier, https://doi.org/10.1016/S1574-0692(06)01019-1
[1] Ministerio de Capital Humano (2026). Resultados preliminares de las pruebas Aprender 2025. Comunicado oficial, 30 de junio de 2026. El informe técnico completo, con desagregación jurisdiccional, aún no fue publicado a la fecha de esta nota.
[2] Sistema Federal Integrado de Evaluación, Certificación y Acreditación del Sistema Formador (SiFIECA), Resolución CFE N° 483/24, implementado desde marzo de 2026 por la Secretaría de Educación de la Nación a través del INFoD. Releva las condiciones institucionales, organizativas y de gestión curricular de los institutos de formación docente del país — incluida la superposición de tecnicaturas y profesorados —, como base para las decisiones sobre habilitación oficial.
[3] Programa Argentino de Innovación de la Educación con Inteligencia Artificial (PaideIA), Secretaría de Educación de la Nación. Integra el uso pedagógico de IA en primaria y secundaria en tres ejes — pensamiento computacional, aplicación de IA y desarrollo de IA — e incluye el diseño de sistemas de alerta temprana basados en trayectorias educativas.
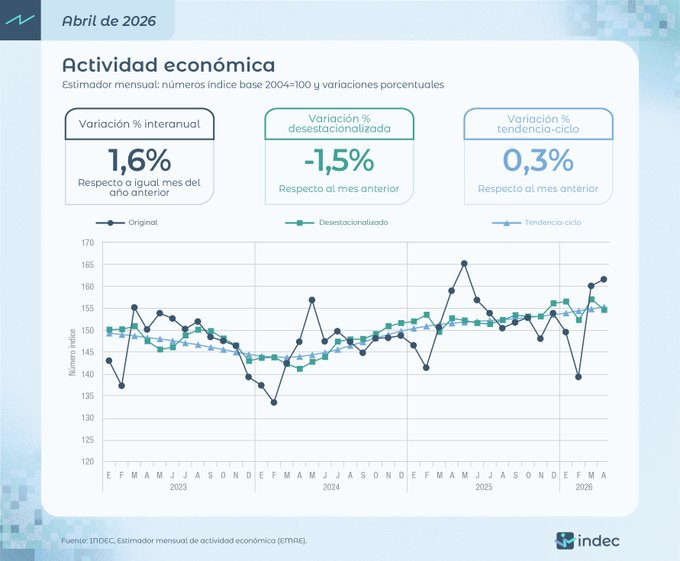
Desde el bimestre agosto-septiembre que el EMAE no encadena dos subas mensuales consecutivas. En términos anuales sí arrojó un alza. La economía argentina se mantuvo en “modo serrucho” y cayó 1,5% mensual en abril. Aun así, en el acumulado de 2026 permaneció en terreno positivo, respecto del mismo período de 2025.
El Estimador Mensual de Actividad Económica (EMAE) del INDEC no pudo sostener la mejora de marzo, y desde el bimestre agosto-septiembre que no encadena dos incrementos mensuales consecutivos.
“La dinámica del EMAE en los últimos meses refleja: un sube y baja en la serie mensual desestacionalizada, con una leve tendencia alcista, gracias al fuerte empuje de Minería, Energía y la Agroindustria (el resto de los sectores aún no acompañan)”, remarcó Lorenzo Sigaut Gravina, director de Análisis Macroeconómico de Equilibra.
La economía argentina volvió a mostrar señales mixtas durante abril. Si bien el nivel de actividad registró una mejora del 1,6% respecto del mismo mes del año pasado, el ritmo de recuperación perdió impulso en la comparación mensual: el Estimador Mensual de Actividad Económica (EMAE) elaborado por el INDEC cayó 1,5% frente a marzo en la medición desestacionalizada. En el acumulado del primer cuatrimestre, la actividad exhibe un crecimiento del 2,1% respecto del mismo período de 2025.
El dato confirma que la recuperación económica continúa, aunque con una dinámica menos homogénea que la observada en los primeros meses del año. La baja mensual refleja que varios sectores comenzaron a mostrar un agotamiento del rebote estadístico que siguió a la fuerte contracción registrada durante 2024, mientras otros mantienen un desempeño positivo impulsado por factores específicos.
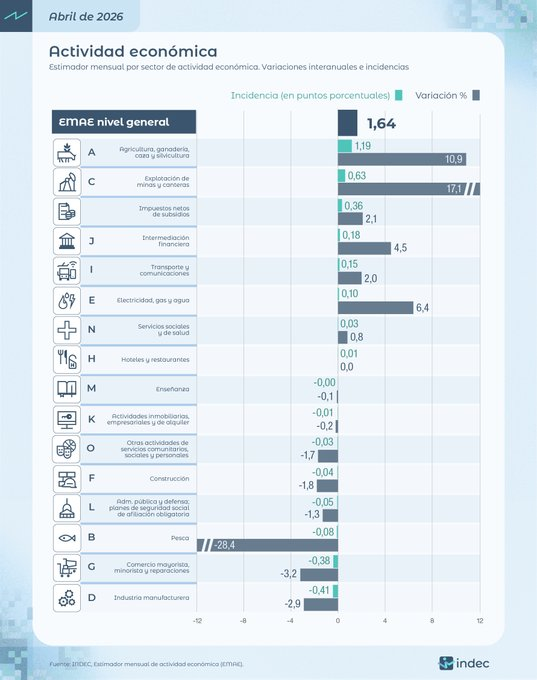
De acuerdo con el informe oficial, los principales motores del crecimiento interanual fueron la actividad agropecuaria y la explotación de minas y canteras. El sector agro registró una expansión del 17,1%, aportando la mayor incidencia positiva sobre el indicador general, favorecido por una campaña agrícola de elevada producción. En paralelo, la minería creció 10,9%, consolidándose como otro de los pilares del desempeño económico durante el año.
También contribuyeron al resultado positivo la construcción, con un incremento del 6,4%; la intermediación financiera, que avanzó 4,5%; y el sector de electricidad, gas y agua, con una mejora del 2,1%. Estas actividades compensaron parcialmente el comportamiento más débil de otros segmentos relevantes de la economía.
En sentido contrario, la industria manufacturera y el comercio volvieron a convertirse en los principales factores de arrastre. La producción industrial registró una caída interanual del 3,2%, mientras que el comercio mayorista, minorista y reparaciones retrocedió 2,9%, siendo las ramas que más restaron al crecimiento del EMAE. También mostraron bajas hoteles y restaurantes (-28,4%), pesca (-1,3%), administración pública (-1,7%), actividades inmobiliarias (-0,2%) y transporte y comunicaciones (-0,1%).
La combinación de un crecimiento interanual con una caída mensual refleja una economía que aún conserva impulso respecto del año pasado, aunque enfrenta dificultades para sostener una trayectoria ascendente de manera continua. El retroceso de abril interrumpe la mejora observada en marzo y deja abierta la incógnita sobre la velocidad que tendrá la recuperación durante el segundo trimestre.
El desempeño sectorial también evidencia una recuperación cada vez más heterogénea. Mientras las actividades vinculadas al complejo agroexportador y a la minería sostienen el crecimiento, la industria y el consumo continúan mostrando un comportamiento más débil, condicionando la expansión del nivel general.
En el primer cuatrimestre del año, el Estimador Mensual de Actividad Económica (EMAE) mostró un crecimiento de 2,1% respecto del mismo periodo de 2025. Asimismo, en abril de 2026 el EMAE registró una suba interanual del 1,6%. pic.twitter.com/wAgt7L2yYT
— Ministerio de Economía (@MinEconomia_Ar) June 29, 2026
La mirada de Caputo
El ministro Luis Caputo sigue haciendo malabares para no admitir los datos negativos. Este lunes (29/06), el INdEC informó que la actividad económica cayó 1,5% en abril comparado con el mes previo. Optimista, Toto decidió enfocarse en lo positivo: “el EMAE creció 2,1% en el primer cuatrimestre en relación a igual período de 2025″.
El ministro prefirió no hacer foco en la caída contra marzo sino focalizarse en la comparación interanual de los primeros cuatro meses del año. Hay que sostener el relato…
El problema está en que sectores que habían registrado un repunte en marzo, en la comparación interanual, volvieron a registrar variaciones negativas en abril. Tal es el caso de Construcción, que ahora cayó 1,8%; del Comercio mayorista, minorista y reparaciones que pasó de +4,2% a -3,2%; e Industria manufacturera de +5,2% a -2,9%.
EL EMAE CRECIÓ 2,1% EN EL PRIMER CUATRIMESTRE EN RELACIÓN A IGUAL PERÍODO DE 2025 ✅ El Estimador Mensual de Actividad Económica (EMAE) acumuló un crecimiento de 2,1% en los primeros cuatro meses del año en relación a igual período de 2025, con una suba interanual de 1,6% en…
El próximo dato del EMAE, correspondiente a mayo de 2026, será publicado por el INDEC el 22 de julio y permitirá evaluar si la caída mensual de abril respondió a un ajuste transitorio o marca el inicio de una desaceleración más persistente de la actividad económica.