mercado interno

El Gobierno eliminó decenas de regulaciones comerciales y cierra formalmente programas de control de precios

Compartí esta noticia !

La Secretaría de Industria y Comercio avanzó con una nueva etapa del proceso de simplificación regulatoria al derogar un amplio conjunto de resoluciones vinculadas a programas de control de precios, mecanismos de financiamiento al consumo, regulaciones sobre mercados y herramientas de intervención estatal que habían perdido vigencia o sustento legal.

La medida, formalizada mediante la Resolución 12/2026, consolida jurídicamente decisiones que en muchos casos ya estaban operativamente desactivadas, pero que continuaban formando parte del entramado normativo. Para el sector privado, el principal efecto es la reducción de incertidumbre regulatoria y la eliminación definitiva de obligaciones administrativas asociadas a programas que dejaron de existir.

Limpieza normativa para un nuevo esquema de mercado

La resolución elimina normas que se habían dictado bajo marcos regulatorios posteriormente derogados, entre ellos la Ley de Góndolas, la Ley de Abastecimiento, el Observatorio de Precios y distintos instrumentos de intervención comercial.

También quedan sin efecto regulaciones asociadas a programas de control de precios implementados entre 2021 y 2024, incluyendo sucesivas actualizaciones de esquemas de referencia para productos de consumo masivo.

Desde la visión oficial, la medida busca depurar el sistema normativo para evitar superposiciones y eliminar disposiciones que ya no tienen aplicación práctica. El argumento central es que la acumulación de normas genera costos de cumplimiento, dudas interpretativas y riesgos jurídicos para empresas y consumidores.

La resolución también cierra administrativamente normativas vinculadas a programas de estímulo al consumo financiado que no fueron renovados durante 2025.

El Gobierno sostiene que la normalización del mercado crediticio torna innecesarios estos mecanismos de subsidio indirecto y que la asignación de recursos debe responder a señales de mercado.

Para las empresas comerciales, industriales y de servicios, la decisión implica que desaparecen definitivamente los marcos regulatorios que acompañaban esos programas, eliminando exigencias de adhesión, reportes o condiciones específicas de participación.

El caso del Fondo Estabilizador del Trigo

Otro punto relevante es la eliminación de normativa complementaria vinculada al Fondo Estabilizador del Trigo Argentino.

El fideicomiso había sido revocado en marzo de 2024 por el Ministerio de Economía, pero permanecían disposiciones reglamentarias asociadas a su funcionamiento. La nueva resolución cierra definitivamente ese capítulo regulatorio.

Para la cadena agroindustrial, especialmente molinos, distribuidores y operadores vinculados al mercado de harinas, la medida representa la desaparición formal de uno de los principales instrumentos de intervención utilizados durante los años previos.

Lo que observan las empresas

Más allá del contenido específico de cada norma derogada, el mensaje que observa el sector privado es la continuidad de una estrategia orientada a reducir la intervención administrativa en mercados y simplificar el marco regulatorio.

Entre los efectos prácticos más relevantes aparecen: Eliminación de normas asociadas a controles de precios que ya no estaban operativas. Reducción de obligaciones informativas derivadas de programas extinguidos. Mayor claridad sobre qué regulaciones permanecen vigentes. Cierre formal de instrumentos vinculados a subsidios y mecanismos de estabilización de precios. Menor riesgo de interpretaciones contradictorias dentro del marco regulatorio comercial.

La depuración normativa no modifica por sí sola los costos de producción, la presión tributaria o las condiciones de financiamiento que enfrentan las empresas. Sin embargo, sí forma parte de una transformación institucional más amplia: la migración desde un esquema basado en programas sectoriales y controles administrativos hacia uno sustentado en reglas generales de mercado.

Para el sector productivo del NEA, el desafío será determinar si esta simplificación regulatoria logra traducirse en menores costos operativos y mayor previsibilidad para invertir, dos variables que continúan siendo más determinantes que la cantidad de normas vigentes.

Compartí esta noticia !

La industria del biodiésel opera con 75% de capacidad ociosa y espera una nueva ley que reactive la producción

Compartí esta noticia !

La industria argentina del biodiésel atraviesa otro año marcado por la baja utilización de su capacidad instalada, la caída de las exportaciones y una creciente dependencia del mercado interno. Aunque los datos del primer cuatrimestre de 2026 muestran una leve recuperación interanual en los niveles de producción, el sector continúa muy lejos de los volúmenes que supo alcanzar en sus años de mayor expansión y mantiene expectativas centradas en una eventual reforma del régimen de biocombustibles que permita recomponer la demanda.

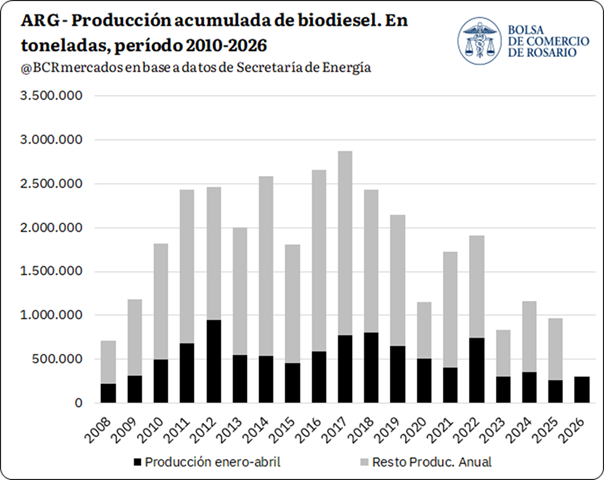
De acuerdo con cifras de la Secretaría de Energía, entre enero y abril de este año se produjeron 308.565 toneladas de biodiésel, un 16% más que en igual período de 2025. Sin embargo, el dato adquiere otra dimensión cuando se compara con el promedio de los últimos cinco años: la producción actual se ubica un 25% por debajo de ese nivel y constituye el tercer registro más bajo desde 2010.

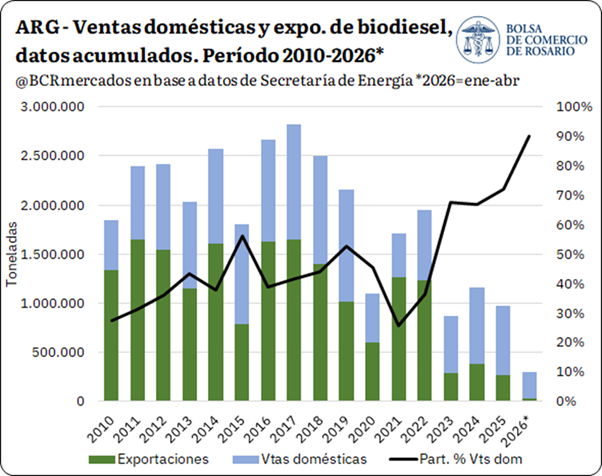
La producción de biodiesel en Argentina sigue limitada en el comienzo de 2026, a pesar de una leve mejora interanual. Se opera muy por debajo de su capacidad y se depende cada vez más del mercado interno dada las limitadas posibilidades de exportación.

La producción de biodiesel en Argentina transita un nuevo año de una actividad limitada. De acuerdo con datos de la Secretaría de Energía, la producción acumulada en primer cuatrimestre del año alcanzó 308.565 toneladas, 16% por encima del año pasado, pero aún 25% por debajo del promedio de los últimos 5 años y el tercer total más bajo desde 2010.

Esta tendencia declinante de la industria de biodiesel en Argentina no es reciente. En términos anuales, la producción nacional alcanza un máximo histórico en 2017 con 2,8 Mt, situación que se comienza a revertir desde entonces, hasta alcanzar un piso de 0,83 Mt en el año 2023. Si bien ese año estuvo afectado por una sequía histórica, tras la recuperación en la producción de soja entre 2024 y 2025, el total producido de biodiesel fue de 1,1 y 0,97 Mt para dichos años. 

Si se considera la capacidad instalada de producción de biodiesel a nivel nacional, que se ubica en torno a 3,8 Mt anuales y mayormente en la provincia de Santa Fe, los volúmenes producidos dejan una capacidad ociosa anual en torno al 75%. Más allá de que siempre fue un desafío incrementar el uso de la capacidad instalada, la producción de los últimos dos años se ubica 50% por debajo del promedio histórico para la industria y el 2026 parece que no logrará un repunte relevante en términos de actividad.

Es importante mencionar que, la industria de biodiesel en Argentina funciona con un sistema dual, con empresas mayormente pyme que operan y abastecen exclusivamente el mercado doméstico según la tasa de corte establecida y, por otro lado, se encuentra las empresas integradas que abastecen exclusivamente la demanda de exportación sin poder abastecer el corte de gasoil a nivel local.

Si se considera la producción destinada a las ventas al corte y el resto de las ventas que, en conjunto consolidan la demanda doméstica, en el año 2025 se alcanzó una comercialización total de 703.304 toneladas, por encima del promedio de los últimos 5 años, aunque levemente por detrás del 2024 cuando se alcanzaron las 777.218 toneladas. Mientras que, el volumen de exportación de 2025 fue de tan solo 273.386 toneladas, el total más bajo desde el comienzo de la serie. Teniendo en cuenta que los stocks de la industria son relativamente acotados, las ventas domésticas y de exportación explican, en conjunto, cerca del 100% de la producción anual.

Tal como se puede ver en el siguiente gráfico, desde 2022 se comenzó a disparar el share de las ventas locales respecto al total hasta representar un máximo del 72% en 2025 y del 90% en el primer cuatrimestre de 2026, lo cual da cuenta de que la caída en la producción se explica mayormente por la merma en las exportaciones del sector. Igualmente, se destaca que las ventas domésticas de los últimos años están 30% por debajo de los mejores años entre 2015 y 2019.

En términos absolutos, en el primer cuatrimestre de 2026 se realizaron ventas en el mercado doméstico por 271.751 toneladas y exportaciones por solo 30.360 toneladas. Para igual período de años anteriores, este registro de exportaciones es el más bajo desde que comenzó la producción de biodiesel en Argentina hacia el año 2008. De esta manera, se logra observar cómo una industria que nació más bien enfocada en la exportación actualmente está supeditada al nivel de ventas del mercado interno y donde las empresas que operan en la exportación no pueden participar de las ventas al corte doméstico. A esto se agrega que, la Unión Europea, nuestro único mercado para las exportaciones de biodiesel, podría adoptar una resolución que dejaría vedada nuestras posibilidades de seguir haciendo envíos a dicho destino. (Ver) 

¿Cuál es la propuesta oficial para actualizar la Ley de Biocombustibles que ingresó al Senado? 

Tal como se mencionó anteriormente, el desempeño de la industria de biodiesel en Argentina no atraviesa su mejor momento y, con un esquema en el cual la tasa de corte de biodiesel en gasoil es relativamente baja en comparación histórica y mercados importadores que buscan limitar nuestras exportaciones.

Es en este contexto que la discusión legislativa adquiere un rol central. Un nuevo régimen que brinde previsibilidad al promover mayores tasas de corte y mejore las condiciones de comercialización podría generar un piso de demanda más sólido para la industria y disminuir la gran capacidad ociosa que existe actualmente. Esto, en sintonía con las políticas que vienen aplicando los principales países productores y competidores de aceites vegetales, que fomentan la expansión de las cadenas de valor agroindustriales y de biocombustibles en particular, en post de diversificar las matrices energéticas y consolidar la Seguridad Energética de sus propios países.

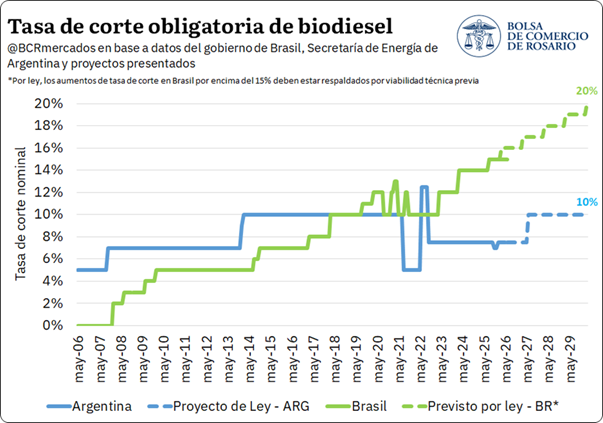
El oficialismo ingresó un proyecto para discutir un nuevo marco regulatorio para el biodiesel que proyecta un incremento de la tasa de corte al 10% luego de 12 meses desde la sanción de la ley. En perspectiva comparada, dicha tasa de corte volvería a niveles previos con los cuales funcionó la industria en ciertos períodos, pero aun mostrando cierta distancia de lo que rige en el caso de Brasil y lo que se podría efectivizar hacia adelante en dicho país.

Más allá del nivel de corte, uno de los cambios tiene que ver con el mecanismo propuesto para la comercialización de biodiesel. El proyecto contempla reducir progresivamente la porción de abastecimiento que se determina vía cupos coordinados por el Estado, mientras se incrementan proporcionalmente la participación que se negociaría libremente a través del “Mercado Electrónico Transparente” donde podrían participar tanto las empresas integradas como las no integradas. Esta migración del sistema de cupos hacia un mercado más flexible está estipulada para comenzar a partir de la entrada en vigor del corte del 10%, cuando la mitad del corte será abastecido por la negociación libre entre partes. Este proceso continuará progresivamente hasta 2030, momento en el que 3 puntos porcentuales (p.p) del corte obligatorio estarán garantizados para las empresas no integradas y los 7 p.p restantes se negociarán en el mercado libre, donde las mezcladoras –que realizan coprocesamiento– podrán acaparar hasta 3 puntos porcentuales.

Por otro lado, las operaciones en este Mercado Electrónico contemplarían regiones geográficas para optimizar costos logísticos, y se tendría libertad contractual para celebrar acuerdos de abastecimiento a futuro. Finalmente, se estipula un precio máximo que estará condicionado por el valor de paridad de importación de biodiesel, el cuál será calculado periódicamente por un organismo independiente y siempre en base a fuentes reconocidas del mercado internacional.

El proyecto contempla la posibilidad de que empresas mezcladoras, por voluntad propia, puedan añadir biodiesel al gasoil en porcentajes superiores a los obligatorios. Además, prevé la habilitación de la circulación de vehículos flex fuel que utilicen mezclas con porcentajes superiores. En esta sintonía, se permitiría la instalación de surtidores exclusivos en las estaciones de servicio para despachar estos cortes incrementales al público. Además, se abre la posibilidad de importar biocombustibles para mezclas superiores al corte o en los casos donde hubiese faltante de oferta para satisfacer la demanda por corte obligatorio.

En términos del impacto que se podría tener en términos productivo, teniendo en cuenta el consumo promedio anual de gasoil en Argentina durante los últimos cinco años, se necesitarían alrededor de 1,3 Mt de biodiesel anuales de aprobarse el corte del 10%, un 33% más que el escenario donde se mantiene la tasa de corte actual del 7,5%. Esto podría ponerle un piso a la producción más allá de las posibilidades de exportación. 

Compartí esta noticia !

La economía volvió a tropezar en abril: consultoras detectan una caída de la actividad

Compartí esta noticia !

Tras el fuerte repunte registrado en marzo, la actividad económica argentina habría vuelto a mostrar señales de enfriamiento durante abril. Mediciones privadas de las consultoras Analytica y Orlando J. Ferreres coinciden en que la economía registró una nueva contracción mensual, reflejando una recuperación todavía irregular y dependiente de pocos sectores dinámicos. Mientras el agro, la minería y algunos segmentos industriales vinculados a las exportaciones sostienen el nivel de actividad, el mercado interno, la industria manufacturera, el comercio y el sector automotor continúan mostrando debilidad.

Las estimaciones llegan en momentos en que el Gobierno nacional apuesta a una aceleración de la recuperación económica durante el segundo semestre. Sin embargo, los indicadores privados sugieren que la economía sigue transitando un recorrido errático, con avances y retrocesos mensuales que dificultan consolidar una tendencia de crecimiento sostenido.

Según el Índice Líder de Actividad (ILA) elaborado por Analytica, la actividad económica cayó 0,8% en abril respecto de marzo. La consultora atribuyó el retroceso a una contracción generalizada en la mayoría de los indicadores relevados, especialmente por la debilidad de la demanda interna, la industria pesada y el sector automotor.

En la misma línea, el Índice General de Actividad (IGA) de Orlando J. Ferreres registró una baja desestacionalizada de 0,7% respecto del mes anterior. Para la consultora, el comportamiento de la economía continúa mostrando una dinámica de “serrucho”, con fuertes oscilaciones que impiden consolidar una recuperación homogénea.

Industria y consumo, los sectores más rezagados

La industria manufacturera volvió a ser uno de los principales focos de preocupación. Analytica señaló que solo algunos segmentos de la siderurgia mostraron números positivos, mientras que gran parte de la actividad industrial permaneció en terreno negativo. Los grandes usuarios industriales también redujeron su demanda eléctrica, una señal consistente con la desaceleración productiva.

Ferreres fue incluso más contundente: estimó una caída interanual del 2% para la industria manufacturera durante abril y un retroceso acumulado de 2,5% en el primer cuatrimestre del año. Entre los datos más relevantes aparece una baja del 17,5% en la producción automotriz respecto de igual mes del año pasado, acompañada por menores despachos de cemento y una reducción en la faena bovina.

El sector automotor también mostró números negativos. La producción de vehículos cayó 4,3% respecto del mes previo, mientras que los patentamientos retrocedieron 3%. A su vez, las ventas a concesionarios bajaron 5,6%, reflejando la persistente cautela del consumo.

Agro y minería sostienen la actividad

El agro continúa siendo uno de los pilares de la economía argentina, aunque en abril también mostró algunas señales de desaceleración. El índice IACA-BCR registró una baja mensual de 2,6% debido a las abundantes lluvias que retrasaron las tareas de cosecha y complicaron la logística. Sin embargo, en la comparación interanual el sector mantuvo una expansión del 16,5%, impulsada por las exportaciones de maíz y girasol y por la recuperación de algunos complejos productivos.

La minería y la actividad petrolera continuaron exhibiendo uno de los mejores desempeños de la economía. Ferreres destacó que el sector de minas y canteras creció 7,3% en abril, impulsado principalmente por el desarrollo de Vaca Muerta y los elevados niveles de producción de hidrocarburos.

Construcción: señales mixtas

La construcción mostró comportamientos divergentes según el segmento analizado. Por un lado, el Índice Construya avanzó 5% respecto de marzo, reflejando una recuperación de la obra privada. Por otro, el consumo de cemento cayó 7,7%, evidenciando que la obra pública y los proyectos de mayor escala continúan afectados por el ajuste fiscal y la menor inversión estatal.

Caputo apuesta al segundo semestre

Las mediciones privadas contrastan con el optimismo expresado por el ministro de Economía, Luis Caputo, quien aseguró que a partir de junio comenzarán “los mejores 18 meses de las últimas décadas”. El funcionario confía en que la consolidación del equilibrio fiscal, la desaceleración inflacionaria y las reformas impulsadas por el Gobierno generen un entorno más favorable para la inversión y el empleo.

Sin embargo, tanto Analytica como Ferreres coinciden en que la recuperación sigue siendo desigual. Mientras algunos sectores vinculados a las exportaciones muestran dinamismo, el mercado interno todavía no logra despegar y el consumo continúa condicionado por la pérdida de poder adquisitivo acumulada en los últimos años.

Compartí esta noticia !

Mate, vino y asado: dos consumos emblema cayeron en el arranque del año y solo el vino logró sostenerse

Compartí esta noticia !

El primer trimestre de 2026 dejó una postal incómoda para tres productos profundamente asociados a la identidad argentina: el mate, el vino y el asado. La comparación interanual muestra que dos de esos consumos emblemáticos retrocedieron en el mercado interno. La yerba mate cayó 2,1% y la carne vacuna sufrió una contracción mucho más pronunciada, de 10%, mientras que el vino logró escapar a la tendencia general con una mejora de 1,5%.

El dato no es menor porque permite leer, detrás de productos cotidianos, el pulso del poder de compra, la presión de los precios y las tensiones productivas de cada cadena. En el caso de la yerba mate, las salidas a mercado interno desde los molinos totalizaron 64.970.974 kilos entre enero y marzo de 2026, frente a los 66.376.744 kilos del mismo período de 2025. La diferencia equivale a una retracción de algo más de 1,4 millones de kilos en el trimestre.

El indicador de salidas a mercado interno es uno de los más utilizados para aproximarse al comportamiento del consumo en góndola, ya que comprende tanto los envíos a centros de distribución de las firmas yerbateras como las compras de mayoristas, hipermercados y supermercados. La caída se da en un contexto particular para la cadena yerbatera: mientras el consumo interno aflojó, la producción primaria mostró una recuperación. Según las declaraciones juradas presentadas ante el Instituto Nacional de la Yerba Mate, entre enero y marzo se procesaron 80.847.651 kilos de hoja verde, contra 65.018.623 kilos en el mismo trimestre del año pasado.

Mate, vino y asado: consumo interno en el primer trimestre de 2026

Variación interanual frente al primer trimestre de 2025

Producto Volumen 2026 Variación interanual Lectura
Yerba mate 64.970.974 kilos -2,1% Cayeron las salidas al mercado interno, pese a una mayor cosecha de hoja verde.
Vino 166.781.500 litros +1,5% Fue el único de los tres consumos que logró crecer en el trimestre.
Carne vacuna 512.826 toneladas -10,0% La caída más fuerte: menor oferta, más exportaciones y precios al alza.
Fuente: elaboración propia en base a datos del INYM, INV y Ciccra citados en el relevamiento.

Ese contraste marca una de las tensiones centrales del sector: más hoja verde procesada no necesariamente implica mayor tracción del mercado interno. Para Misiones, principal provincia productora del país y territorio donde la yerba mate no es solo un hábito cultural sino una economía regional estratégica, el dato confirma que la discusión de fondo no pasa únicamente por el volumen cosechado, sino por la capacidad de ordenar precios, sostener rentabilidad primaria y recuperar dinamismo de consumo en un mercado golpeado por la pérdida de poder adquisitivo.

El vino fue la excepción entre los tres productos relevados. Las ventas al mercado interno alcanzaron 166.781.500 litros en el primer trimestre de 2026, con una suba interanual de 1,5%. Marzo resultó decisivo para explicar ese desempeño: las ventas llegaron a 60,3 millones de litros, con un incremento de 8,4% frente al mismo mes de 2025.

Dentro de ese universo, el vino sin mención varietal concentró el 72,9% del volumen total del trimestre y creció 5,8% interanual. En cambio, los varietales retrocedieron 10%. Por envase, la botella explicó el 60,3% del total despachado y aumentó 1,1%, mientras que el tetra brik avanzó 4,8%. La damajuana y el bag in box quedaron en terreno negativo, con caídas de 27,9% y 42,2%, respectivamente.

La carne vacuna mostró el deterioro más fuerte. El consumo aparente en el mercado interno fue de 512.826 toneladas res con hueso entre enero y marzo, 10% menos que las 569.491 toneladas del primer trimestre de 2025. En términos absolutos, la contracción fue de 56.665 toneladas.

La explicación combina menor oferta, más exportaciones y precios más altos. Según los datos citados de Ciccra, la producción de carne vacuna fue de 700.185 toneladas res con hueso, 5,1% por debajo del mismo período del año anterior, mientras que las exportaciones crecieron 11,4%. Esa doble dinámica redujo el volumen disponible para el mercado local. Al mismo tiempo, la faena cayó 7,6% interanual, hasta 2,973 millones de cabezas.

La presión se trasladó a los mostradores. En marzo, el rubro carnes y derivados aumentó 6,9% mensual y 55,1% interanual en el Índice de Precios al Consumidor. El asado subió 68,9% frente a marzo de 2025; la paleta, 66,5%; el cuadril, 64,7%; y la carne picada común, 63,2%.

La foto del trimestre sintetiza tres realidades distintas. La yerba mate produjo más, pero vendió menos en el mercado interno. El vino encontró un piso de recuperación apoyado en marzo y en segmentos de mayor volumen. La carne, en cambio, quedó atrapada entre menor disponibilidad, recomposición del precio de la hacienda y un consumidor que ajusta cantidades frente a valores de góndola cada vez más exigentes.

Para la economía real, el dato tiene una lectura más amplia: cuando caen consumos tan incorporados a la mesa cotidiana, el problema excede a cada cadena productiva. Habla de ingresos tensionados, precios relativos en movimiento y hogares que recalculan incluso en bienes de fuerte arraigo cultural. En la Argentina de 2026, ni los consumos más identitarios quedan al margen del ajuste del bolsillo.

Compartí esta noticia !

El consumo volvió a caer y crece la presión sobre un modelo económico con precios altos y demanda débil

Compartí esta noticia !

La desaceleración de la inflación y la estabilidad cambiaria todavía no logran traducirse en una recuperación sostenida del consumo privado. Mientras el Gobierno sostiene el equilibrio fiscal y el orden macroeconómico como eje central de su estrategia, distintos indicadores empiezan a mostrar tensiones sobre la actividad cotidiana, especialmente en bienes masivos y sectores vinculados al mercado interno.

Según el Índice de Consumo Privado (ICP-UP), elaborado por la Facultad de Negocios de la Universidad de Palermo, el consumo privado cayó 0,6% interanual en abril y acumuló una baja de 1,5% durante el primer cuatrimestre de 2026.

La medición desestacionalizada mostró estabilidad respecto de marzo, lo que sugiere una desaceleración en el ritmo de caída. Aun así, el informe indicó que el índice “regresó a niveles de octubre de 2025” luego de las mermas registradas desde mediados del año pasado.

La desaceleración inflacionaria no alcanza para reactivar la demanda

Los datos reflejan una economía donde la estabilización macroeconómica todavía convive con debilidad en el consumo.

Uno de los indicadores que expone esa tensión es la recaudación del IVA en términos reales, que registró en abril su sexta caída consecutiva, con una baja interanual de 1,3%.

El informe también detectó una desaceleración en el uso de tarjetas de crédito. Aunque las compras financiadas crecieron 1,3% interanual, el avance quedó muy por debajo del 12% registrado en enero.

El comportamiento del consumo masivo muestra además señales de deterioro persistente. El consumo de carne vacuna acumuló nueve meses consecutivos de caída y registró una baja interanual de 7,6% en marzo.

El dato tiene relevancia política y económica porque el consumo alimenticio suele funcionar como termómetro directo del poder adquisitivo y de la capacidad de recuperación del ingreso real.

El mercado interno muestra comportamientos desiguales

El escenario no es homogéneo entre sectores.

Mientras algunos segmentos vinculados a bienes durables mostraron señales positivas —como el patentamiento de motos, que creció 52,1% interanual en abril— otros rubros continuaron en retroceso.

El patentamiento de autos cayó 14,6% durante el mismo período, mientras que el consumo en restaurantes tradicionales de la Ciudad de Buenos Aires registró su primera baja del año, con una retracción de 6% interanual en marzo.

En contraste, sectores semidurables como indumentaria y calzado en centros comerciales habían mostrado una mejora de 3% interanual en la última medición disponible de febrero.

La dinámica confirma un patrón de recuperación fragmentada, donde algunos nichos vinculados a financiamiento o consumo puntual logran sostener actividad, mientras amplias áreas del mercado interno continúan debilitadas.

La competitividad vuelve al centro del debate económico

El deterioro del consumo se combina con otro fenómeno que empieza a preocupar al sector privado: el encarecimiento relativo de la economía argentina.

Un informe de la Fundación Mediterránea elaborado por los economistas Marcelo Capello y Gaspar Reyna sostuvo que Argentina resulta más cara que otros mercados internacionales en el 81% de los bienes de consumo duradero analizados.

El estudio identificó especialmente a automóviles, electrodomésticos, indumentaria y calzado entre los rubros más afectados por pérdida de competitividad.

Según el reporte, un vestido de marca internacional vendido en Argentina aparece como el más caro del mundo dentro de la muestra relevada, mientras que las zapatillas deportivas ocupan el sexto lugar global en precios.

La investigación atribuye esa situación a una combinación de presión impositiva —IVA, Ingresos Brutos y tasas municipales— junto con medidas de protección comercial y el comportamiento del tipo de cambio.

Un peso fuerte ayuda a estabilizar, pero encarece la economía

El informe técnico analizó además el Tipo de Cambio Real Multilateral (TCRM), indicador que mide si un país está caro o barato en dólares frente a otras economías.

En abril de 2026, el índice se ubicó 28% por debajo de su promedio histórico.

La lectura no implica necesariamente una crisis cambiaria inmediata, pero sí expone uno de los dilemas centrales del actual esquema económico: el mismo proceso que ayudó a moderar inflación y estabilizar expectativas también elevó costos relativos en dólares para buena parte de la economía doméstica.

La Fundación Mediterránea planteó que parte de ese fenómeno podría sostenerse en el tiempo si crecen exportaciones de petróleo, gas y minería.

Sin embargo, mientras esos sectores ganan protagonismo, actividades más vinculadas al mercado interno enfrentan mayores dificultades para sostener competitividad.

Misiones y el NEA sienten el impacto en consumo y comercio

Para provincias como Misiones y otras economías del NEA, la combinación entre caída del consumo y pérdida de competitividad tiene efectos directos sobre comercio, actividad pyme y demanda interna.

Rubros como indumentaria, calzado, electrodomésticos y gastronomía dependen fuertemente del poder adquisitivo local y de la circulación comercial fronteriza.

La persistencia de precios altos en dólares también puede afectar el consumo regional en zonas con fuerte dinámica transfronteriza, donde las diferencias cambiarias suelen modificar hábitos de compra y competitividad comercial.

Al mismo tiempo, la caída prolongada en consumo de alimentos y servicios refleja un contexto donde la recuperación económica todavía no se distribuye de manera uniforme entre sectores y regiones.

El Gobierno estabilizó variables financieras, pero el mercado espera señales de reactivación

La administración nacional logró reducir tensiones cambiarias y contener parte de las expectativas inflacionarias. Sin embargo, los datos de consumo y competitividad empiezan a instalar otro interrogante: cuánto tiempo puede sostenerse una economía estabilizada financieramente pero con demanda interna debilitada.

La evolución del salario real, el crédito, la inflación y el nivel de actividad serán variables decisivas para determinar si el consumo logra salir de la fase de estancamiento o si la desaceleración termina consolidándose.

Por ahora, los indicadores muestran una economía que estabilizó parte de sus desequilibrios macroeconómicos, aunque todavía no consigue recuperar plenamente el movimiento del mercado interno.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin