
mercado interno

Empresas sostienen el optimismo pero ajustan inversión y salarios en un escenario de incertidumbre

Compartí esta noticia !

El clima de negocios en Argentina no se deteriora, pero tampoco avanza. Durante el primer trimestre de 2026, el optimismo empresarial se mantuvo en 64%, sin variaciones respecto al período anterior, según el International Business Report (IBR). El dato confirma una estabilidad que, lejos de expresar fortaleza, expone un cambio de comportamiento: las empresas continúan operando, pero bajo una lógica más defensiva.

El informe revela que, en un contexto global tensionado por conflictos geopolíticos y aumento de costos, las compañías del mercado medio local priorizan eficiencia, control de gastos y decisiones selectivas de inversión. La señal es clara: no hay retirada, pero sí una recalibración del riesgo.

Un equilibrio frágil en el frente económico

El mantenimiento del nivel de optimismo contrasta con el deterioro global, donde el indicador cayó a 68%, afectado por la guerra en Medio Oriente y su impacto en cadenas de suministro y precios energéticos. En ese marco, Argentina aparece como una excepción relativa, aunque sin impulso expansivo.

De acuerdo al reporte, la estabilidad local se sostiene sobre un cambio en la gestión empresarial: menor apuesta a crecimiento acelerado y mayor foco en sostenibilidad operativa. Esta transición no responde a una mejora estructural, sino a la necesidad de adaptarse a un entorno todavía condicionado.

Ingresos firmes, pero inversión más selectiva

Las expectativas de ingresos y precios de venta lideran el escenario, con un 61% de respuestas positivas en ambos casos. Se trata de los indicadores más dinámicos del trimestre, con subas de 11 y 19 puntos porcentuales respectivamente.

Sin embargo, ese optimismo no se traduce en expansión externa. Solo el 12% de las empresas proyecta crecer en mercados internacionales, lo que confirma un repliegue hacia el mercado interno como principal sostén.

En paralelo, la inversión muestra una reconfiguración clara:

  • Tecnología: 53%
  • Sustentabilidad: 50%
  • Investigación y desarrollo: 42%

En contraste, la inversión en marca cae al 29%, con una baja de 9 puntos. El cambio sugiere un corrimiento hacia activos más directamente vinculados a productividad y eficiencia.

El informe identifica dos restricciones principales: el costo y disponibilidad de materias primas (39%) y la incertidumbre económica (39%). Aunque esta última disminuye respecto al trimestre anterior, sigue siendo un condicionante central.

Al mismo tiempo, cae la preocupación por la demanda: la falta de pedidos baja a 16% y la expectativa de menor consumo a futuro desciende a 14%. Este dato introduce un matiz: el problema no está tanto en vender, sino en producir en condiciones competitivas.

Salarios y empleo: señales de ajuste

El frente laboral muestra un giro más contractivo. Solo el 9% de las empresas prevé aumentos reales de salarios, mientras que la expectativa de subas nominales cae de 83% a 68%.

El dato sugiere que la recomposición salarial pierde centralidad en la estrategia empresarial, en un contexto donde los márgenes se ven presionados por costos y donde la prioridad pasa por sostener la estructura antes que expandirla.

El comportamiento empresarial revela una lógica de administración del riesgo más que de expansión. Las empresas no abandonan el mercado, pero reducen exposición, priorizan eficiencia y postergan decisiones de mayor alcance.

En ese esquema, ganan centralidad las inversiones tecnológicas y operativas, mientras pierden peso aquellas vinculadas a posicionamiento o crecimiento externo. La señal es consistente con un escenario donde las condiciones macroeconómicas no terminan de consolidarse.

Estabilidad sin tracción

La estabilidad del optimismo no se traduce en dinamismo económico. Por el contrario, refleja un equilibrio precario: ingresos sostenidos, pero sin impulso inversor masivo; demanda más estable, pero con costos en alza; empleo sin expansión clara.

En términos concretos, esto implica un ritmo de actividad moderado, con empresas enfocadas en sostener niveles operativos más que en ampliar capacidad.

La tendencia hacia la eficiencia y el control de costos podría tener implicancias en economías regionales como Misiones. En particular, la menor expansión externa y el foco en mercado interno podrían reforzar dinámicas comerciales locales, aunque sin un salto en inversión.

A su vez, la presión sobre costos de insumos y materias primas podría trasladarse a cadenas productivas regionales, dependiendo de su integración con mercados nacionales.

International Business Report Grant Thornton by CristianMilciades

Inflación, crédito y costos como variables clave

El rumbo de la actividad empresarial dependerá de tres factores centrales: la evolución de la inflación, el acceso al crédito y la dinámica de costos productivos.

Si estas variables se estabilizan, el actual equilibrio podría transformarse en una plataforma de crecimiento. Si no, la lógica defensiva podría profundizarse, consolidando un escenario de estancamiento con adaptación permanente.
Compartí esta noticia !

Polaris cierra sucursales en pleno centro de Posadas: “Costos al alza y consumo a la baja”

Compartí esta noticia !

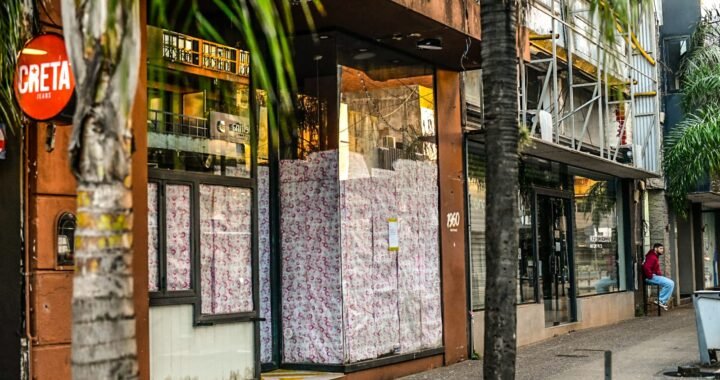
El mapa comercial del microcentro de Posadas vuelve a mostrar señales de reacomodamiento. En las últimas horas se confirmó el cierre de las sucursales de Polaris, ubicadas sobre la calle Bolívar, frente a la plaza 9 de Juli y al shopping y a pocos metros de otro local recientemente desocupado –Le Utthe-, en una zona que históricamente concentró alto flujo peatonal y marcas consolidadas.

La escena es elocuente: vidrieras cubiertas, persianas bajas y un cartel que anuncia el cierre, acompañado por un mensaje dirigido a los clientes tras más de cuatro décadas de actividad.

Desde la empresa, su titular Pablo Svetaz explicó a Economis que la decisión no responde a un hecho puntual, sino a un proceso más amplio de ajuste del negocio frente a un contexto adverso. “Reorganización, costos al alza y consumo a la baja. No hay mucha más explicación… una mala temporada de verano y la temporada de invierno por delante”, sintetizó.

Y agregó: “No hay mucha más explicación que algo natural que tiene que ver con las características actuales del mercado”.

El cierre se da en un punto neurálgico del comercio posadeño, donde en los últimos meses comenzaron a evidenciarse movimientos: locales que achican superficies, marcas que migran a formatos más chicos o directamente abandonan ubicaciones tradicionales.

En ese sentido, el propio comunicado exhibido en el local refuerza la idea de una estrategia más que de un retiro: la empresa habla de una “reorganización de operaciones en el centro”, con foco en “formatos más eficientes y alineados a las nuevas formas de consumo”.

El mensaje también busca llevar tranquilidad sobre el impacto laboral: “Esta decisión tiene un objetivo claro: seguir trabajando con nuestro equipo, cuidando las fuentes de trabajo y mejorando el servicio”, señala el texto.

El caso de Polaris no es aislado. Se inscribe en una dinámica más amplia que atraviesa al comercio minorista en la región y en el país: caída del poder adquisitivo, menor circulación en el centro y una estructura de costos en ascenso -alquileres, servicios, logística- que tensiona la rentabilidad.

A eso se suma la estacionalidad. Según reconocen desde el sector, el verano no cumplió expectativas en términos de ventas, y el invierno aparece con perspectivas moderadas, lo que acelera decisiones de ajuste.

Una marca con historia en la ciudad

El cierre cobra mayor relevancia por el peso simbólico de Polaris en el comercio local. Con más de 45 años de trayectoria, la firma creció al ritmo de la ciudad, consolidándose como una marca reconocida en su segmento.

Esa historia también aparece reflejada en el mensaje de despedida: “Después de más de 45 años creciendo con la ciudad, seguimos haciendo lo que siempre hicimos: adaptarnos a los distintos escenarios, mirando hacia adelante”.

Lejos de implicar un retiro, la empresa apunta a reconfigurar su presencia, concentrando operaciones en otras sucursales y apostando a formatos más flexibles.

El cierre del local sobre Bolívar, junto a otros movimientos recientes en la zona, refuerza una lectura que ya circula entre comerciantes y analistas: el centro posadeño atraviesa una transición, con costos de alquieres exuberantes poco alineados con la realidad del mercado.

Menos locales grandes, más eficiencia, adaptación al consumo digital y una redefinición del rol de las tiendas físicas parecen marcar el nuevo escenario. En ese contexto, la decisión de Polaris aparece más como un síntoma que como una excepción.

Compartí esta noticia !

Ventas en supermercados de Misiones cayeron 13,9% durante febrero

Compartí esta noticia !

En febrero de 2026, las ventas en los grandes supermercados a nivel nacional fueron por $2,21 billones y registraron un descenso real del 3,1% interanual; mientras que en comparación mensual desestacionalizada presentaron una muy leve recuperación de +0,3% respecto a enero.

En la provincia de Misiones, las ventas totalizaron $ 23.422 millones en febrero de 2026 y en relación con igual mes del 2025 mostraron una caída del 13,9% real, siendo la décima baja consecutiva y marcando el descenso más profundo desde diciembre de 2024.

Además, en el ranking de provincias, el retroceso misionero fue el más fuerte del país. Por grupos de artículos, todos presentaron caídas durante febrero: solamente uno, “Otros”, mostró bajas a un dígito (-6,3%), mientras que el resto lo hizo en doble dígito, siendo Verduras y Frutas (-15,6%), Limpieza y Perfumería (-16,8%) y Electrónico (-18,7%) los que exhibieron los descensos más profundos.

De esta forma, el acumulado del primer bimestre del año cerró para Misiones con ventas por $ 48.729 millones exhibieron una merma del 10,7% respecto a igual período de 2025, además de quedar por debajo también de los primeros bimestres del 2024 (-10,7%) y 2023 (-35,9%).

A nivel nacional, como se mencionó, la caída en las ventas de febrero fue del 3,1% interanual y en ese marco, solo cuatro provincias exhibieron incrementos lideradas por Neuquén (2,0%) y Formosa (+0,7%), mientras que en el extremo opuesto del ranking, Tucumán (-13,2%) y Misiones (-13,9%) mostraron los descensos más abruptos.

A nivel acumulado, el total nacional presenta una caída del 2,1%; siete provincias exhiben resultados positivos (Neuquén a la cabeza con +3,5% seguida por La Pampa con 1,5%) y el resto registra descensos, siendo los de Misiones (-10,7%) y Tucumán (-10,9%) los más bruscos.

Compartí esta noticia !

Las ventas en supermercados cayeron 3,1% interanual en febrero, según el INDEC

Compartí esta noticia !

El dato, que se conoció en las últimas horas, confirma que el principal termómetro del consumo interno aún no logra consolidar una recuperación sostenida, pese a una leve suba ce las ventas en supermercados del 0,3% respecto de enero. La dinámica abre un interrogante central para el Gobierno: ¿se trata de un piso a partir del cual recomponer, o de una meseta de consumo deprimido?

Un indicador clave bajo presión

El relevamiento del organismo estadístico ubica a los supermercados en el centro del análisis económico. No es un sector más: funciona como un indicador directo del nivel de ingreso disponible y del comportamiento cotidiano de los hogares.

La caída interanual del 3,1% refleja una contracción en términos reales frente a febrero de 2025. Aunque el leve repunte mensual del 0,3% sugiere cierta estabilidad en el corto plazo, no alcanza para revertir la tendencia general.

En términos políticos, el dato impacta de lleno en la narrativa oficial sobre la evolución de la economía. El consumo es una variable sensible, tanto por su peso en la actividad como por su traducción directa en percepción social.

Entre la estabilización y la fragilidad

El comportamiento mixto —caída anual y leve mejora mensual— muestra una economía que todavía no encuentra un punto de inflexión claro. La variación positiva frente a enero podría interpretarse como un freno en la caída, pero no como una recuperación consolidada.

El consumo en supermercados, además, tiene una característica particular: responde rápidamente a cambios en ingresos, precios y expectativas. Por eso, su evolución suele anticipar tensiones más amplias en la economía.

En este marco, el dato de febrero se inscribe en una secuencia donde el mercado interno continúa ajustándose. La mejora marginal no modifica el escenario de fondo.

Impacto en la dinámica económica y política

La persistencia de niveles bajos de consumo condiciona tanto al sector privado como a la gestión pública. Para las empresas, implica menor volumen de ventas y presión sobre márgenes. Para el Gobierno, representa un desafío en términos de legitimidad económica.

El consumo masivo no solo mide actividad: también define clima social. Una recuperación sostenida en este indicador suele ser clave para consolidar expectativas positivas, mientras que su debilidad prolongada puede erosionarlas.

En ese equilibrio, los datos del INDEC se convierten en una referencia central para la toma de decisiones, tanto en el plano económico como político.

El leve repunte mensual introduce una señal a seguir, pero todavía insuficiente para marcar un cambio de tendencia. La evolución de los próximos meses será determinante para evaluar si el consumo encuentra un piso o continúa en un proceso de ajuste.

Por ahora, el dato deja una certeza parcial: la estabilización no garantiza recuperación. Y en esa diferencia se juega buena parte del escenario económico inmediato.

Compartí esta noticia !

En Argentina se consumen cerca de 10 millones de empanadas al día

Compartí esta noticia !

En el Día Internacional de la Empanada, el 8 de abril, Argentina exhibe un dato que trasciende lo gastronómico y entra en el terreno económico: se consumen cerca de 10 millones de unidades por día. La cifra, respaldada por la Asociación de Pizzerías y Casas de Empanadas (APYCE) y estudios del Ministerio de Agricultura, no solo confirma una tradición cultural, sino que expone una cadena productiva en expansión. En un contexto donde el Gobierno busca dinamizar el consumo interno, surge una pregunta implícita: ¿la empanada es solo un símbolo identitario o también un motor silencioso de la economía real?

De tradición popular a indicador de consumo masivo

El volumen diario de 10 millones de empanadas no es una estimación aislada. Surge del análisis de la venta de tapas industriales, que arroja un promedio de 50 unidades por persona al año, al que se suma la producción doméstica y la elaboración en pizzerías y casas especializadas.

Ese dato ubica a la empanada entre los cinco alimentos más consumidos del país, en el tercer lugar, y como el segundo plato más pedido en plataformas de delivery. En términos concretos, se trata de un producto con alta rotación, presencia transversal en todos los niveles socioeconómicos y fuerte capilaridad territorial.

La diversidad de la demanda también estructura el mercado: la empanada de carne suave lidera con el 20% de preferencia, seguida por jamón y queso (19%), pollo (11%) y carne a cuchillo (10%). Más atrás aparecen variantes como humita, verduras y combinaciones gourmet, que consolidan una oferta segmentada pero estable.

Industria, escala y expansión: la cadena detrás del consumo

Detrás del consumo masivo hay una estructura productiva en crecimiento. La evolución tecnológica permitió que fábricas alcancen entre 80.000 y 120.000 unidades diarias, con procesos mecanizados que incluyen amasado, laminado, corte y armado.

Este salto productivo no solo abastece el mercado interno. También acompaña una expansión internacional sostenida. La empanada argentina ya se comercializa en mercados como España, Portugal, Brasil, República Checa, Dinamarca, Alemania, Nueva Zelanda, Reino Unido, Estados Unidos y Francia.

El reconocimiento externo refuerza esta dinámica. La empanada tucumana fue destacada como la mejor del mundo por la guía Taste Atlas, con una calificación de 4,4 sobre 5, consolidando su posicionamiento como producto exportable con identidad.

Un mercado transversal que tensiona entre consumo y producción

El fenómeno empanada no es neutro en términos económicos. Combina producción industrial, pymes gastronómicas y economía informal, lo que lo convierte en un indicador indirecto del consumo cotidiano.

Su presencia en todos los segmentos —desde el hogar hasta el delivery— la posiciona como un termómetro de hábitos de gasto. En un escenario donde el crédito y los ingresos condicionan el consumo, su alta demanda sugiere una persistencia de patrones básicos de alimentación, incluso en contextos de ajuste.

Al mismo tiempo, el rol de APYCE como entidad promotora muestra un intento de ordenar y profesionalizar el sector, elevando estándares y proyectando la empanada como activo cultural y económico.

Entre identidad y economía: una dinámica en evolución

La empanada atraviesa generaciones, regiones y clases sociales. Pero hoy también atraviesa otra dimensión: la de producto con escala industrial, proyección global y peso en la economía cotidiana.

El dato de los 10 millones diarios funciona como síntesis de ese proceso. No define por sí solo una tendencia estructural, pero sí marca un punto de equilibrio entre tradición y mercado.

En adelante, la clave estará en observar si esta expansión logra sostenerse en un contexto económico cambiante, o si el consumo masivo de un clásico argentino empieza a reflejar nuevas tensiones entre ingresos, precios y hábitos.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin