morosidad

Crisis de ingresos: el 76% de quienes se endeudaron lo hizo para pagar alimentos, salud, tarifas y servicios

Compartí esta noticia !

El Monitor de Opinión Pública (MOP) de Zentrix Consultora de agosto expone una crisis de ingresos que se profundiza con el correr del mes: cerca de la mitad de los argentinos no llega al día 15 y uno de cada cuatro se queda sin recursos al día 10 del mes.

El fenómeno golpea con particular dureza a la clase baja y a los jóvenes de entre 18 y 39 años, y tiene una consecuencia directa sobre el crédito: seis de cada diez argentinos debieron endeudarse en los últimos seis meses, mayormente para cubrir gastos básicos como alimentos, salud, tarifas y servicios.

El deterioro del poder adquisitivo se refleja en la fecha del mes en que se corta la capacidad de gasto. A nivel nacional, el 65% de los argentinos se queda sin ingresos antes del día 20, el 44,4% no supera el día 15 y el 12,2% ni siquiera llega al día 5. La brecha social es determinante: en la clase baja, el 87,6% agota sus ingresos antes del día 20, mientras que en la clase alta esa proporción cae a apenas el 7,3%. Por edad, la distancia es menor pero igual de significativa: el 83,3% de los jóvenes de 18 a 39 años no supera el día 20, contra el 60,3% de los mayores de 60. La combinación de ambas variables muestra que el fenómeno, aunque transversal, castiga con mayor intensidad a los sectores de menores ingresos y a la población más joven.

Ese cuadro tiene una traducción directa sobre el nivel de endeudamiento de los hogares. El 60,2% de los argentinos tomó alguna deuda o crédito en los últimos seis meses, una proporción que trepa al 70,2% en la clase baja y al 67,1% entre los jóvenes de 18 a 39 años, los dos segmentos más comprometidos por la falta de ingresos. El destino del crédito confirma que se trata de una necesidad y no de una decisión de consumo: el 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, y otro 20,4% para pagar tarifas y servicios. En la clase baja, la suma de ambos motivos supera el 85%, contra menos del 60% en la clase alta, donde el crédito se reparte de manera más pareja con la compra de bienes durables.

La evaluación de la economía del país sigue siendo mayoritariamente negativa, aunque con una leve mejora respecto de los meses previos: el 59,4% la considera mala o muy mala, una baja frente al 61,8% de julio, con una brecha social marcada que lleva esa mirada negativa a casi el 75% en la clase baja. La percepción sobre la economía personal acompaña esa tendencia: la evaluación positiva subió del 27,2% al 29,8% entre julio y agosto. El dato es relevante porque la mejora se verifica tanto en el plano individual —la situación personal— como en el plano colectivo —la valoración del país—, dos planos que suelen moverse de manera desacoplada.

INDEC

La brecha entre el dato oficial de inflación y la experiencia cotidiana continúa siendo amplia. El 65,8% de los argentinos no cree que el índice publicado por el INDEC refleje la suba de precios que percibe en su vida diaria, y el 81,2% considera que su salario no le gana a la inflación. Ese malestar atraviesa las distintas identificaciones políticas: incluso entre quienes votaron al oficialismo en 2025, el 61,2% comparte esa percepción. La diferencia está en la lectura: para ese electorado, el desfasaje salarial aparece como un costo transitorio, asociado a la expectativa de una mejora futura, más que como un fracaso del rumbo económico.

El ranking de las principales preocupaciones marca un quiebre en agosto: por primera vez en varios meses, la corrupción pierde el primer lugar, desplazada al cuarto puesto por ingresos y salarios (50,1%), incertidumbre económica (49,8%) y desempleo (40,9%). La inflación, en cambio, queda última entre las diez opciones relevadas (12,7%). El nuevo ordenamiento confirma que la preocupación social ya no pasa por la suba de precios, sino por la capacidad del ingreso familiar para sostener el gasto cotidiano y por la estabilidad laboral.

Consultados sobre el sentimiento que les generan los próximos doce meses, los argentinos respondieron mayoritariamente con palabras vinculadas a la duda antes que al rechazo directo: incertidumbre y angustia encabezan las respuestas. Sin embargo, entre las palabras más repetidas también aparece esperanza, en un lugar destacado, lo que matiza el clima de época y muestra que la ansiedad por el futuro convive con expectativas de mejora.

Lo que deja agosto es un cuadro social donde la urgencia del ingreso ya no es un problema coyuntural, sino un rasgo estructural que se reproduce mes a mes. La necesidad de recurrir al crédito para cubrir alimentos, salud y tarifas se concentra en los sectores de menores recursos y en los jóvenes, la misma población que, según los datos de julio, en un 86,6% necesita dos o más empleos para llegar a fin de mes. Leídos en conjunto, ambos relevamientos describen un mismo mecanismo: una generación que sostiene su nivel de vida a fuerza de trabajo adicional y deuda. La leve recuperación en la percepción de la economía personal y del país convive, entonces, con una base material que se sigue erosionando: la esperanza aparece en el discurso, pero no se traduce todavía en una recomposición efectiva del poder adquisitivo. Esa distancia entre expectativa y realidad es, probablemente, el dato más preocupante de cara a los meses que restan hasta 2027.

Compartí esta noticia !

El mapa del crédito según el BCRA: cayó la financiación con tarjeta y crecen las opciones UVA

Compartí esta noticia !

El crédito en pesos al sector privado registró en agosto, según el último informe monetario mensual del Banco Central de la República Argentina (BCRA) publicado recientemente, una contracción promedio mensual de 1% real s.e., representando la primera caída desde marzo de este año. La baja se concentró en los préstamos al consumo y, en menor medida, en las líneas comerciales.

En términos del PBI, el stock de crédito en pesos al sector privado se mantuvo en torno al 9%. Sin embargo, al incluir las financiaciones en dólares —que cerraron el mes en US$ 25.241 millones impulsadas por documentos a sola firma—, el ratio de crédito total alcanzó el 12,6% del PBI, exhibiendo un crecimiento de 0,8 p.p. respecto a agosto del año anterior.

Aumento de la demanda digital frente a la caída del crédito bancario

A pesar del enfriamiento que mostró el sistema bancario tradicional, la actividad dentro de la plataforma Alprestamo creció durante el mes. Pablo Blanco, CFO de Alprestamo, explica que “en Argentina registramos un 26,3% más de leads que en julio. Las aplicaciones totales aumentaron 27,4% y las aplicaciones únicas crecieron 25,8%, creciendo a un valor cercano a las 400.000”. Para el ejecutivo, esto “indica que la necesidad de financiamiento y la intención de comparar alternativas se mantuvieron activas” en un contexto donde el BCRA reportó bajas reales de 1,9% en consumo y 0,7% en comerciales.  

El volumen general de originaciones y solicitudes finalizadas dentro del marketplace acompañó este dinamismo. “Las aplicaciones totales de productos de crédito pasaron de 579.662 en julio a 738.356 en agosto, una suba de 27,4%. Las originaciones o ventas registradas de préstamos, tarjetas y collections crecieron casi un 30% con respecto a julio de este año. En préstamos, que representan la mayor parte de la actividad, las ventas subieron un 32,1%”, precisa Blanco. 

Consumo en baja e hipotecarios en alza: la dinámica por líneas

Dentro del crédito al consumo, el comportamiento fue dispar. Las financiaciones en tarjetas de crédito explicaron la mayor parte de la caída con un retroceso de 3,3% real s.e.. En cambio, los préstamos personales se mantuvieron relativamente estables, con una leve variación de -0,2% real s.e.. 

Blanco observa en estos datos un comportamiento enfocado en la previsibilidad, “aunque los datos no permiten afirmar que exista una migración directa de saldos de tarjeta hacia préstamos personales. En agosto, los leads de Ponete al Día crecieron 21,4%, las aplicaciones únicas 10,7% y las aplicaciones totales 6% frente a julio. Al mismo tiempo, las aplicaciones únicas de préstamos aumentaron 25,8%”. El CFO remarca que, para el usuario, “la conveniencia depende del costo financiero total, el plazo y el valor de la cuota”.

En contraste, los préstamos con garantía real crecieron 1,1% real s.e., traccionados por el crédito hipotecario, que trepó 2,8% real s.e. frente a julio y acumula una expansión interanual de 41,6% a precios constantes, sostenido en la modalidad UVA y sumando más de dos años de subas consecutivas. Para reforzar el sector, en agosto se anunció el Programa de Licitación de Plazos Fijos con Destino a Crédito Hipotecario, mediante el cual el FGS de la ANSES licitará hasta $ 2 billones en depósitos a plazo fijo en UVA a entidades financieras para la compra de primera vivienda (a tasa máxima de UVA + 7,5%, plazo mínimo de 15 años y tope de 150.000 UVA por operación).  

Al respecto, Blanco evalúa que “el nuevo fondeo puede ampliar la oferta y generar más interés por los créditos hipotecarios (…) Una mayor actividad hipotecaria también puede impulsar la búsqueda de seguros, cuentas bancarias, herramientas de ahorro para el anticipo y financiación para mejoras o equipamiento”. No obstante, aclara que la fintech “aún no ha intervenido directamente en el negocio hipotecario, por lo que todavía no cuenta con una medición específica de ese efecto dentro de la plataforma”.

Por su parte, los préstamos prendarios cayeron 1,1% real s.e. en agosto y retrocedieron 8,0% real en la comparación interanual. Para Blanco, esto “muestra un menor volumen de financiamiento bancario con garantía sobre el vehículo, pero no necesariamente una baja equivalente en el interés por comprar un auto. Parte de la demanda puede desplazarse hacia préstamos personales, financiación de concesionarias o un mayor anticipo”.

Comportamiento de tasas: suba del fondeo y disparidad en préstamos

En el frente de depósitos, la tasa TAMAR de bancos privados cerró agosto en 24,7% TNA (1,4 p.p. por encima de julio). Sin embargo, el encarecimiento del fondeo no se trasladó de forma lineal a las tasas activas: el promedio informado por el BCRA para préstamos personales continuó en 65,8% TNA, mientras que el de tarjetas de crédito cayó de 82,7% a 79,1% TNA.  

“El encarecimiento del fondeo no se trasladó de manera inmediata ni uniforme a todas las tasas activas”, aclara Blanco. “Cada entidad ajusta sus condiciones según el plazo, el riesgo, la liquidez y el perfil del solicitante. Por eso, dentro de Alprestamo recomendamos comparar el costo financiero total, la cuota y las condiciones de cada oferta, además de la tasa nominal”. Con vistas a los próximos meses, el ejecutivo señala: “Estamos a la espera de una baja de las tasas que pueda traducirse en mejores condiciones de acceso al crédito para los usuarios”.

Comportamiento del usuario en Alprestamo

En línea con la evolución del mercado durante agosto, el CFO de Alprestamo analizó la demanda registrada en el marketplace:

  • Demanda de productos y búsqueda de previsibilidad: mientras las líneas de tarjetas de crédito mostraron caídas en el sistema bancario (-3,3% real), las solicitudes de préstamos personales en la plataforma crecieron un 25,8% en aplicaciones únicas. Los usuarios buscan activamente evaluar alternativas de cuotas previsibles, herramientas de saneamiento de deuda (crecimiento en la línea Ponete al Día) y costo financiero total.
  • Distribución geográfica del perfil solicitante: durante agosto no se registraron variaciones significativas en la participación de la demanda por regiones. La proporción entre las provincias del interior del país y los principales centros urbanos se mantuvo estable en comparación con los meses previos. 
  • Crecimiento en la originación efectiva: las concreciones de operaciones aumentaron a la par de las búsquedas. Las ventas totales de productos financieros (préstamos, tarjetas y collections) mostraron una suba del 29,6% mensual, destacándose los préstamos con un crecimiento del 32,1% en operaciones finalizadas.
Compartí esta noticia !

La otra cuenta

Compartí esta noticia !

La industria cae, la construcción retrocede, el consumo se achica y los hogares se endeudan para sostener gastos que antes podían afrontar con sus ingresos. Las universidades reclaman el financiamiento que una ley les garantiza. La inversión en educación, ciencia y tecnología pierde terreno. Y el Congreso empieza a discutir algo que las planillas fiscales no registran: cómo viven los que quedaron del otro lado del recorte.

En julio, la producción industrial se desplomó 5% respecto de junio y cayó 4,9% en términos interanuales. Quince de las dieciséis ramas industriales registraron bajas mensuales. La maquinaria y equipo retrocedió 26,7% interanual y la maquinaria agropecuaria, 46,6%.

La construcción tampoco acompañó el discurso de una economía que estaría entrando en una recuperación sostenida: cayó 4,6% mensual y 4,5% interanual.

No es solamente una cuestión de consumo. También es la producción y los trabajadores que tienen cada vez menos margen para compensar la pérdida de sus salarios. Porque el endeudamiento dejó de ser solamente una herramienta para financiar una compra excepcional y empezó a funcionar como un mecanismo para llegar a fin de mes. La morosidad de los hogares creció con fuerza y la discusión sobre la deuda privada llegó al Congreso.

Hay una cuenta que el Gobierno puede presentar con números prolijos. Y hay otra que se paga en cuotas.

Milei y Caputo pueden mostrar una planilla fiscal ordenada, con un supuesto superávit y una inflación a la baja con un índice del 1,7% que sólo existe en la imaginación de los funcionarios del INDEC. Mientras tanto, la sociedad muestra otra contabilidad, hecha de alquileres y tarifas que aumentan, préstamos que no se pueden pagar, atrasos y renuncias a comprar otras cosas que no sean las estrictamente indispensables.

La palabra “orden” también apareció esta semana en otro terreno: la educación.

Los resultados de PISA 2025 mostraron que Argentina retrocedió en las tres áreas evaluadas. En matemática pasó de 378 puntos en 2022 a 367; en lectura, de 401 a 389; en ciencias, de 406 a 393. El país quedó por detrás de Chile, Uruguay y Brasil.

El Gobierno encontró rápidamente una explicación: los responsables son los gobiernos anteriores. Es cierto que los resultados educativos expresan procesos largos y que los estudiantes evaluados atravesaron buena parte de su escolaridad antes de la llegada de Javier Milei.

Pero hay algo que tampoco puede borrarse del calendario: Milei gobierna desde diciembre de 2023

El propio vocero presidencial, Adrián Ravier, ofreció esta semana una definición que merece ser conservada sin necesidad de agregar adjetivos. Frente a una pregunta sobre la inversión educativa, explicó que el Gobierno tuvo que reducir el gasto para recuperar el orden y la estabilidad de precios. También sostuvo que la Nación no emitirá moneda ni quiere déficit fiscal. La educación, bien, gracias.

Es una respuesta políticamente coherente con el programa económico. El problema es la dirección de la pregunta: si los resultados educativos son malos, ¿qué se hace con los recursos necesarios para modificarlos?

La misma discusión alcanza a las universidades y al sistema científico. El ajuste no fue un accidente del programa: forma parte de su diseño.

Y como si faltara algo, en el Día del Maestro, Milei,  IA mediante, convirtió a Sarmiento en un “fan” libertario. No hay forma de encontrar un remate a eso.

Por otra parte, ante el recorte de recursos, el Congreso empieza a ocuparse de aquello que no aparece en el resultado fiscal. Endeudamiento familiar. Discapacidad. Prestadores que reclaman financiamiento. Personas que necesitan que una ley se cumpla.

El oficialismo intentó evitar la sesión del 9 de septiembre. No pudo. La oposición consiguió reunir el número necesario para abrir el recinto y obligó al Gobierno a negociar.

Es un dato político: el ajuste que puede administrarse desde un despacho se vuelve bastante más difícil cuando llega al Congreso convertido en problemas concretos.

También hubo esta semana una discusión sobre el oro del Banco Central.

Santiago Bausili sostuvo que los movimientos del oro estaban documentados y auditados. La Auditoría General de la Nación afirmó que no pudo realizar la revisión sobre los envíos porque el Banco Central restringió el acceso a la documentación necesaria.

No hace falta elegir una versión.

Alcanza con registrar la contradicción entre lo que afirma el titular del Banco Central y lo que informa el organismo constitucional encargado del control externo.

Y en medio de esta sucesión de números apareció Malvinas.

El Gobierno intenta presentar un endurecimiento frente a la explotación de recursos en las islas como un giro de su política. Pero la propia Cancillería arrastra una historia reciente bastante menos épica y las preguntas sobre las empresas pesqueras y petroleras que operan en Malvinas vuelven a poner la cuestión en el terreno donde debería estar: las decisiones concretas, las sanciones, si es que se aplican y los intereses económicos.

Un discurso sobre soberanía puede ocupar durante unas horas la agenda. Después quedan las acciones que se harán o no.

La conversación digital sobre Malvinas, de hecho, se desinfló rápidamente después del pico provocado por el discurso presidencial.

Y mientras tanto, en Marcos Juárez ocurrió algo que tampoco conviene sobredimensionar.

Fue una elección municipal. No modifica por sí sola el mapa nacional ni permite anticipar el 2027. Pero ocurrió en una ciudad que se convirtió en símbolo del antiperonismo, en el kilómetro cero del PRO y del armado que más tarde desembocaría en Cambiemos.

Allí ganó el peronismo.

Y ganó unido.

Sin distinciones entre sus distintas tradiciones, sin que cada sector necesitara demostrar que era más auténticamente peronista que el otro.

El resultado no significa que el peronismo haya recuperado el campo ni que Milei haya perdido Córdoba. Significa algo más pequeño y, por eso mismo, más verificable: cuando el peronismo consigue presentarse unido, puede ganar incluso en uno de los lugares que durante años funcionaron como símbolo de su derrota.

En este panorama hay que tener en cuenta que las encuestas muestran que Milei, a pesar de la caída, conserva un núcleo duro de apoyo. No está políticamente terminado. Una medición reciente de AtlasIntel lo ubicó con 35% de imagen positiva y 62% negativa, mientras tres mujeres encabezaron el ranking de dirigentes con mejor imagen: Myriam Bregman, Cristina Fernández de Kirchner y Patricia Bullrich.

Es decir: tampoco alcanza con declarar el agotamiento del Gobierno.

La política, como la economía, tiene sus propios números.

Quizás por eso convenga mirar menos la discusión sobre quién consigue dominar una semana de agenda y más aquello que se acumula debajo.

Una industria que produce menos.

Una construcción que retrocede.

Familias que se endeudan.

Universidades que reclaman recursos.

Ciencia que pierde financiamiento.

Una educación cuyos resultados vuelven a encender alarmas.

Personas con discapacidad que llegan al Congreso y son reprimidas, una vez más.

Un organismo de control que dice no haber podido auditar aquello que el Banco Central asegura que está auditado.

Todo puede entrar en una planilla.

La pregunta es quién paga la diferencia.

Porque una cuenta pública puede cerrar mientras otras empiezan a desbordarse.

Y esa es, finalmente, la verdadera “deuda flotante”.

Compartí esta noticia !

Morosidad y altas tasas: Passalacqua redujo al 30% el tope de descuentos por créditos a estatales y jubilados

Compartí esta noticia !

Ante el crecimiento de la morosidad y el endeudamiento de las familias en el contexto de la crisis económica nacional, el gobernador Hugo Passalacqua profundizó las medidas destinadas a proteger los ingresos de empleados públicos y jubilados misioneros. 

Mediante el Decreto N.º 1751/26, redujo al 30% el límite de las deducciones voluntarias sobre los haberes y estableció topes para las tasas y el costo financiero de los créditos. “Todo lo hacemos en salvaguarda del bolsillo de la querida familia misionera”, expresó el mandatario. El límite estaba en 39 por ciento. 

Al explicar la decisión, Passalacqua vinculó las nuevas medidas con la situación económica que atraviesa el país. “En el país la cosa no está fácil, lo sabemos todos. Por eso tomé la decisión, vía un decreto, para aquellas personas que van a tomar un crédito porque están sobreendeudadas con la situación”, expresó.

El gobernador destacó además que la medida apunta a reducir el peso de los créditos sobre los ingresos y establecer límites a sus costos. “La tasa de interés, a la mitad. Además, avisarle antes al usuario de cuánto va a ser ese descuento para que su vida sea previsible”, señaló.

Finalmente, precisó algunos de los sectores alcanzados y resumió el objetivo de la decisión: “Me estoy refiriendo a los agentes de seguridad, de la educación pública, de la salud pública, etcétera. Todo lo hacemos en salvaguarda del bolsillo de la querida familia misionera”.

La decisión profundiza las medidas que el Gobierno provincial viene adoptando frente al endeudamiento. En una primera instancia reciente, la Provincia había establecido un límite del 39% para los descuentos correspondientes a nuevos créditos con código de descuento, junto con herramientas de asistencia y refinanciación para quienes presentaban mayores niveles de afectación de sus ingresos.

A fines de agosto, el Gobierno provincial había anticipado que avanzaría con nuevas herramientas para reducir aún más ese porcentaje. Con el Decreto N.º 1751/26, las deducciones voluntarias comprendidas en el régimen no podrán superar, en su conjunto, el 30% del haber mensual neto, una vez efectuados los descuentos obligatorios.

La medida se adopta en un contexto económico nacional marcado por el aumento de las dificultades para afrontar obligaciones crediticias. Entre sus fundamentos, el decreto señala que la morosidad del crédito alcanzó el 12,7%, de acuerdo con datos del Banco Central de la República Argentina (BCRA), y plantea la necesidad de preservar la liquidez financiera de los agentes públicos, resguardar el margen disponible de sus haberes y prevenir situaciones de sobreendeudamiento.

Límites a tasas

El nuevo régimen también pone límites a las condiciones financieras de los mutuos, préstamos y financiaciones otorgados a agentes activos o pasivos comprendidos en el C.U.A.D. cuya devolución se realice mediante códigos de descuento.

A partir de la entrada en vigencia del decreto, la Tasa Nominal Anual (T.N.A.) máxima de estas operaciones no podrá superar el promedio mensual correspondiente a préstamos personales publicado por el BCRA. Para determinar ese límite se utilizará el último promedio mensual disponible antes de la fecha de otorgamiento del crédito.

A su vez, el Costo Financiero Total (C.F.T.), expresado en términos de Tasa Nominal Anual, no podrá superar en más de un 40% esa T.N.A. máxima de referencia.

La disposición busca evitar que comisiones y otros cargos eleven el costo real del crédito por encima de los parámetros establecidos. Por ese motivo, el C.F.T. deberá contemplar intereses, impuestos -incluido el IVA cuando corresponda-, comisiones, seguros, gastos administrativos y cualquier otro concepto asociado directa o indirectamente a la operación.

El decreto establece además que no podrá exigirse al agente ninguna suma, comisión, seguro o gasto adicional que no haya sido informado e incorporado al Costo Financiero Total computado dentro del límite.

Las nuevas condiciones también refuerzan las obligaciones de transparencia de las entidades que operan mediante códigos de descuento.

Antes de otorgar un préstamo o financiación, deberán informar de manera clara al agente el capital que efectivamente recibirá, la cantidad y el monto de las cuotas, las tasas aplicables, el Costo Financiero Total, las comisiones, seguros, gastos administrativos y demás cargos, así como el monto total que deberá reintegrar.

Las entidades deberán además presentar ante el C.U.A.D., dentro de los primeros cinco días hábiles de cada mes, información sobre las tasas, costos y condiciones vigentes para las operaciones que ofrezcan durante ese período y las efectivamente aplicadas durante el mes anterior.

Los datos tendrán carácter de declaración jurada y las entidades deberán presentar la documentación respaldatoria cuando sea requerida. El incumplimiento de las condiciones, obligaciones y límites establecidos podrá derivar, previa intimación y verificación, en la suspensión del código de descuento.

Las nuevas condiciones financieras serán aplicables a los préstamos, mutuos y financiaciones celebrados desde la entrada en vigencia del decreto y a las posteriores renovaciones, refinanciaciones o novaciones. Las operaciones anteriores mantendrán las condiciones originalmente pactadas, aunque la normativa contempla mecanismos para adecuar los descuentos al nuevo límite.

En estos casos, las entidades deberán propender, de común acuerdo con los agentes activos o pasivos, a la refinanciación o reestructuración de las deudas mediante la extensión de los plazos y, cuando corresponda, la adecuación de las condiciones financieras.

La reestructuración no podrá establecer condiciones más gravosas para el agente y tendrá como objetivo que los descuentos resultantes puedan encuadrarse dentro del nuevo límite del 30%.

La medida profundiza así el esquema que Misiones viene implementando frente al sobreendeudamiento: tras establecer una primera limitación del 39% y poner en marcha herramientas de asistencia y refinanciación, la Provincia reduce ahora el tope al 30%, fija parámetros máximos para el costo de los créditos y amplía los controles sobre las entidades que operan mediante descuentos directos de los haberes.

Compartí esta noticia !

Efecto Meli: el ecosistema de Mercado Libre representa el 1% del PBI argentino

Compartí esta noticia !

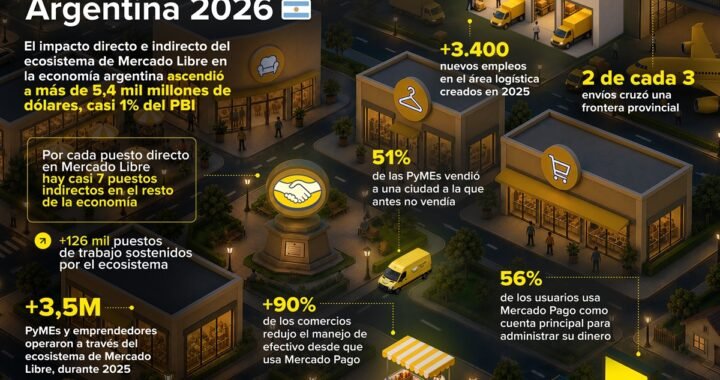
Mercado Libre presentó hoy Efecto MELI, el informe que dimensiona el impacto económico y social de su ecosistema en Argentina. Durante 2025, la actividad vinculada a la plataforma generó más de US$ 5.400 millones en valor agregado, el 1% del PBI argentino, y sostuvo 126.500 puestos de trabajo entre empleos directos e indirectos. 

Los resultados fueron presentados durante la segunda edición de Mercado Libre Experience, el encuentro de e-commerce más grande de la región, que reunió a más de 10 mil personas en La Rural, predio ferial de Buenos Aires. La jornada exhibió, a través de más de 40 charlas y cinco escenarios, las tendencias, herramientas e innovaciones que están transformando la manera en que los negocios venden, cobran, se financian, se promocionan y llegan a sus clientes. 

El informe Efecto MELI le pone números a la escala y profundidad que alcanzó el ecosistema de Mercado Libre y Mercado Pago, donde más de 3,5 millones de PyMEs y emprendedores argentinos operaron durante 2025. A su vez, casi 42.000 PyMEs y emprendedores comenzaron a vender en Mercado Libre durante el año. Para el 67% de los vendedores, Mercado Libre fue su primera experiencia vendiendo por internet. 

“Efecto MELI nos permite tomar dimensión del tamaño e impacto de nuestro ecosistema y, sobre todo, cómo nuestro crecimiento se traduce en oportunidades concretas para quienes venden, compran y trabajan con el ecosistema Mercado Libre. Para nosotros es a la vez un orgullo y una gran responsabilidad que nos impulsa a seguir mejorando. Y nada mejor que presentar estos números durante una nueva edición de Mercado Libre Experience, donde pudimos encontrarnos y compartir experiencias con muchos de los que son parte del ecosistema todos los días”, señaló Adrián Ecker, Country Manager de Mercado Libre Argentina. 

El informe también muestra cómo las herramientas de Mercado Libre y Mercado Pago contribuyen a transformar la forma en que los negocios compiten. En 2025, casi la mitad de las PyMEs que venden en Mercado Libre utilizó herramientas de inteligencia artificial por primera vez. Entre ellas, casi el 70% las utilizó para mejorar las imágenes de sus productos, el 20% para crear clips y videos y el 14% para analizar reseñas, reclamos y cancelaciones. 

Esta evolución también se refleja en la capacidad de los negocios para llegar más lejos. En 2025, más del 50% de las PyMEs que venden en Mercado Libre llegó a una ciudad a la que antes no vendía, mientras que dos de cada tres envíos cruzaron al menos una frontera provincial. De esta manera, el ecosistema contribuye a conectar vendedores y compradores y a integrar mercados de todo el país. 

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin