En el marco de su línea de investigación económica, la Fundación Encuentro analiza en su nuevo informe la evolución del financiamiento y la morosidad de los hogares argentinos y advierte que el aumento de las deudas impagas no puede explicarse por una supuesta expansión masiva del crédito. De acuerdo con el análisis de la Encuesta Permanente de Hogares (EPH), el 58,7% de los hogares urbanos recurrió a alguna forma de financiamiento durante el primer trimestre de 2026, un porcentaje prácticamente idéntico al promedio de toda la serie 2016-2026 y por debajo del máximo de 61,6% registrado en 2019.
El dato que sí alcanzó niveles extraordinarios es la morosidad. Según información basada en la Central de Deudores del Banco Central, la proporción de deudores en mora pasó del 13,6% en octubre de 2024 al 27,8% en junio de 2026, más que duplicándose en menos de dos años. A su vez, el 15,5% del monto total adeudado por las familias se encuentra en situación irregular, frente a datos muy diferentes en la región: el 5,2% en Brasil y el 3% en Chile.
El informe señala que la diferencia entre ambos fenómenos es clave: no aumentó significativamente la cantidad de hogares que recurren al financiamiento, pero sí se deterioraron las condiciones en las que deben afrontar sus obligaciones. La misma utilización de cuotas, tarjetas, compras al fiado o préstamos puede generar resultados muy diferentes cuando caen los ingresos reales, aumentan los gastos y disminuye la capacidad de pago.
El financiamiento, además, forma parte de las estrategias habituales de los hogares para sostener sus gastos cotidianos, pero no siempre se recurre a créditos con entidades financieras. El 33,7% declara recurrir exclusivamente a cuotas o fiado, mientras que solo el 2,7% utiliza exclusivamente bancos o financieras. Esto muestra que el fenómeno excede al crédito bancario y está fuertemente vinculado con las formas en que las familias organizan su consumo y llegan a fin de mes.
La presión es especialmente significativa entre los hogares con niños y niñas: el 62,8% recurre a alguna modalidad de financiamiento, frente al 52,7% de los hogares sin niños. Entre las parejas con hijos, la proporción asciende al 64,4%, mientras que alcanza el 61,4% en los hogares monomarentales.
El informe concluye que atribuir el aumento de la mora a que los hogares comenzaron a tomar crédito de manera irresponsable pierde de vista el principal cambio de los últimos años: la capacidad de las familias para afrontar obligaciones que ya formaban parte de sus estrategias económicas se deterioró notablemente.
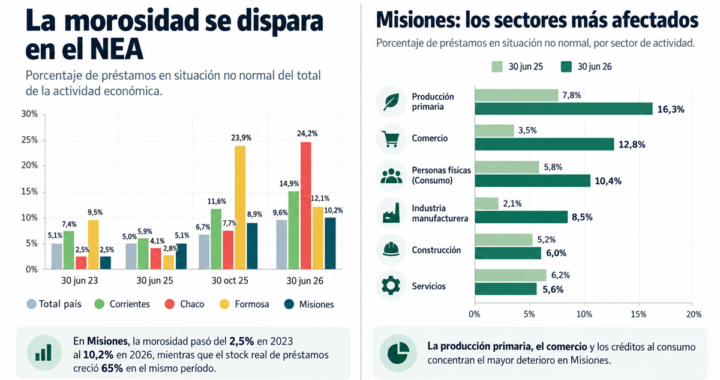
La morosidad financiera alcanzó al 10,2% de los préstamos en Misiones al cierre de junio de 2026, cuatro veces el nivel registrado tres años atrás. El deterioro ocurre al mismo tiempo que se expandió con fuerza el crédito: el stock de préstamos de la provincia creció 65% en términos reales frente a 2023. Producción primaria, comercio y créditos al consumo aparecen como los sectores más comprometidos, según un informe del IERAL Regional NEA elaborado con datos del Banco Central.
El crédito volvió, pero también volvió el riesgo. Y en Misiones esa combinación comienza a mostrar una cara cada vez más preocupante: uno de cada diez pesos prestados por el sistema financiero se encuentra en situación no normal, una proporción que prácticamente se duplicó durante el último año y que cuadruplica el nivel observado tres años atrás.
El último informe de coyuntura del IERAL Regional NEA, basado en estadísticas del Banco Central, muestra que la tasa de morosidad de Misiones llegó al 10,2% al 30 de junio de 2026, frente al 5,1% registrado en junio de 2025 y apenas 2,5% en junio de 2023.
El dato adquiere otra dimensión cuando se observa lo ocurrido con el financiamiento. Durante el mismo período, el stock real de préstamos creció significativamente. Entre junio de 2023 y junio de 2026 aumentó 65% en Misiones, por encima de Chaco (+49%) y Formosa (+43%), y apenas por detrás del crecimiento observado en Corrientes (+61%, según el informe) en el universo regional comparado. A nivel nacional, la expansión alcanzó al 81%.
Es decir: hay considerablemente más crédito que tres años atrás, pero también una proporción mucho mayor de deudores con dificultades para cumplir.
El IERAL advierte precisamente sobre esa contracara. Una mayor disponibilidad de financiamiento puede impulsar consumo e inversión, pero también eleva el endeudamiento de familias y empresas y aumenta la vulnerabilidad frente a cambios de ingresos, costos o tasas de interés. El informe señala particularmente el salto de las tasas ocurrido durante agosto de 2025 como uno de los factores que coincidió con la aceleración de la mora entre el segundo y el tercer trimestre de ese año.
En un año, el stock de créditos morosos creció 99% en Misiones
Hay dos indicadores diferentes que permiten dimensionar el problema.
El primero es la tasa de morosidad, es decir, qué porcentaje de los préstamos existentes se encuentra en situación no normal. En Misiones pasó de 5,1% a 10,2% entre junio de 2025 y junio de 2026.
El segundo es el stock de préstamos en situación no normal, medido en términos de volumen. En ese caso, el crecimiento interanual fue del 99% en Misiones.
Aunque es un salto considerable, la provincia no aparece como el caso más extremo del Nordeste. Chaco registró un incremento del stock moroso de 496%, Formosa de 339% y Corrientes de 154%. Todas las provincias de la región tuvieron aumentos superiores al promedio nacional.
La fotografía del NEA, por lo tanto, es homogénea en la dirección —la mora aumenta en las cuatro provincias— pero profundamente diferente en intensidad y en los sectores que explican el deterioro.
El campo, el sector más comprometido de Misiones
La apertura sectorial revela dónde está concentrado el problema misionero.
Al 30 de junio de 2026, la producción primaria tenía el mayor porcentaje de préstamos en situación irregular: 16,3%, frente al 7,8% de un año antes.
En apenas doce meses, por lo tanto, la incidencia de la mora en el sector primario se duplicó.
El IERAL señala que dentro de esa categoría el deterioro se explica principalmente por actividades vinculadas con cría de ganado y producción de leche, lana y pelos.
El segundo foco de tensión es el comercio, donde la tasa de irregularidad pasó de apenas 3,5% en junio de 2025 a 12,8% un año después.
El salto es particularmente significativo: representa un aumento de más de nueve puntos porcentuales en doce meses y ubica al comercio —fundamentalmente el minorista— como uno de los segmentos más vulnerables del mapa crediticio provincial.
Misiones: porcentaje de préstamos en situación no normal
Sector
Junio 2025
Junio 2026
Producción primaria
7,8%
16,3%
Comercio
3,5%
12,8%
Personas físicas / consumo
5,8%
10,4%
Industria manufacturera
2,1%
8,5%
Construcción
5,2%
6,0%
Servicios
6,2%
5,6%
Fuente: IERAL Regional NEA sobre datos del BCRA. El gráfico sectorial compara los períodos al 30 de junio de 2025 y 2026.
Las familias tampoco escapan: la mora de consumo llegó al 10,4%
El deterioro no se limita a empresas y actividades productivas.
Los créditos de personas físicas vinculados al consumo muestran una morosidad de 10,4%, contra 5,8% doce meses antes.
En otras palabras, también se duplicó prácticamente la proporción de financiamiento personal que presenta problemas de cumplimiento.
El fenómeno adquiere especial relevancia porque convierte al deterioro crediticio en algo más que un problema empresarial. También constituye una señal sobre la capacidad de pago de los hogares.
El mismo patrón aparece, con distinta intensidad, en las demás provincias del Nordeste. En Corrientes, por ejemplo, la mora de los préstamos al consumo llegó al 17,6%, mientras que en Formosa alcanzó el 10,4%. El propio IERAL interpreta este último crecimiento como una señal del empeoramiento de parte de las economías familiares.
La industria misionera cuadruplicó su nivel de mora
Otro de los movimientos más fuertes aparece en la industria manufacturera.
La proporción de préstamos irregulares pasó de 2,1% a 8,5% en doce meses. Aunque permanece debajo de producción primaria, comercio y consumo, es una de las variaciones relativas más pronunciadas de la provincia.
La construcción, en cambio, muestra un deterioro mucho más moderado: pasó de 5,2% a 6%.
Y hay una única excepción dentro del mapa misionero.
Los servicios redujeron su morosidad del 6,2% al 5,6%, principalmente por una mejora en actividades inmobiliarias, empresariales y de alquiler.
Chaco, el caso más crítico del Nordeste
Aunque la tendencia preocupa en Misiones, el cuadro regional muestra situaciones todavía más extremas.
Misiones aparece así como la provincia con menor tasa general de mora entre las cuatro jurisdicciones del NEA, aunque igualmente se ubica por encima del promedio nacional y muestra una aceleración considerable respecto de 2023 y 2025.
El caso chaqueño es particularmente llamativo. En Servicios, el porcentaje de préstamos en situación no normal saltó del 5% al 67,1%, impulsado principalmente por correos y telecomunicaciones. En la industria manufacturera pasó del 1,8% al 23,9%, fundamentalmente por el deterioro de la industria textil.
Corrientes también muestra señales fuertes: la industria manufacturera pasó de 7,3% a 24,8%; consumo, de 10% a 17,6%; y construcción, de 1,4% a 16,5%.
Apertura, desregulación y obra pública: la lectura del IERAL
El informe no se limita a describir los números. También plantea una interpretación del deterioro.
Según el IERAL, la apertura de la economía y la desregulación expusieron a determinadas industrias locales a una competencia mayor, con impacto particularmente visible en sectores como el textil. A eso suma las dificultades del comercio, la construcción —en un contexto de freno de la obra pública— y determinados servicios.
El resultado, sostiene el análisis, es que numerosas empresas encuentran crecientes dificultades para mantener sus obligaciones financieras al día.
Es una conclusión relevante porque desplaza el análisis desde una lectura exclusivamente financiera hacia la economía real: la mora aparece como una consecuencia de empresas y familias que tomaron más crédito, pero enfrentan mayores dificultades para generar el flujo de ingresos necesario para pagarlo.
El desafío ya no es solamente conseguir crédito
Durante buena parte de los últimos años, uno de los problemas centrales de la economía argentina fue la escasez de financiamiento.
Los números del IERAL muestran que ese escenario cambió parcialmente. El volumen real de préstamos creció 81% en el país y 65% en Misiones respecto de junio de 2023.
Pero el incremento de la morosidad introduce una segunda etapa del problema.
Ya no alcanza con que exista crédito. También importa a qué tasa se presta, qué plazo tiene, cuánto pesa la carga tributaria sobre el financiamiento y, fundamentalmente, si familias y empresas generan ingresos suficientes para devolverlo.
El IERAL plantea precisamente que uno de los desafíos pasa por bajar las tasas de interés, reducir el componente tributario del costo financiero y desarrollar instrumentos de financiamiento de mediano y largo plazo.
También reclama que provincias y municipios alivien las cargas fiscales aplicadas sobre distintas líneas de crédito bancario y no bancario y plantea la necesidad de fortalecer la educación financiera.
Para Misiones, los números dejan una señal concreta: el crédito se expandió con fuerza, pero la capacidad de pago no creció al mismo ritmo.
Y el deterioro ya no está concentrado en un único segmento. Atraviesa producción primaria, comercio, industria y consumo familiar.
La mora todavía es menor que en Chaco, Corrientes y Formosa. Pero su velocidad de crecimiento marca la señal de alerta: en apenas tres años, Misiones pasó de tener 2,5% de sus préstamos en situación irregular a superar el 10%.
Por Isidro Guardarucci / FIEL – La discusión fiscal empieza a moverse desde la administración cotidiana de la caja hacia las reglas que deberían ordenar los próximos años. En pocas semanas confluyeron tres iniciativas de distinto alcance: una reforma que busca facilitar la formalización de ahorros y contribuyentes, otra que intenta cerrar el financiamiento monetario del Tesoro y un Presupuesto 2027 que deberá regir durante el año electoral. En conjunto, plantean una pregunta más ambiciosa que la de sostener un superávit mensual: qué instituciones necesita la Argentina para dejar atrás un régimen de impuestos altos, informalidad y emisión recurrente para financiar al fisco.
La apuesta tiene una lógica. Una base tributaria más amplia podría permitir que el Estado recaude sin descansar tanto en alícuotas elevadas y tributos distorsivos. Un Banco Central impedido de financiar directamente al Tesoro reduciría el riesgo de que el desequilibrio fiscal vuelva a convertirse en emisión e imposición del poco deseable impuesto inflacionario. Y un presupuesto aprobado debería transformar esos principios en decisiones concretas de ingresos, gastos y financiamiento. El desafío es que las tres piezas se sostengan entre sí: formalizar sin controlar el gasto no garantiza menos impuestos; prohibir la emisión sin equilibrio fiscal no elimina la necesidad de financiamiento; y un presupuesto que no sea creíble puede vaciar de contenido a las otras reformas.
La ejecución acumulada a julio ayuda a entender por qué este debate aparece ahora. El Gobierno mantiene el superávit, pero con menos holgura que en 2025. Los ingresos caen más que el gasto y el resultado financiero se redujo más de 50% en términos reales.
La agenda legislativa
Inocencia Fiscal II: formalizar para ampliar la base
El proyecto obtuvo media sanción de Diputados el 26 de agosto y ahora espera tratamiento en el Senado. Para entender qué está en juego conviene separar el nombre del mecanismo. No es un blanqueo tradicional que cobre un impuesto especial para regularizar cualquier patrimonio. La Ley 27.799 vigente permite que una persona acepte la declaración simplificada de Ganancias preparada por ARCA, pague y obtenga una presunción de que sus declaraciones de Ganancias e IVA de años no prescriptos eran correctas. En términos cotidianos, funciona como un “tapón fiscal”: el organismo no puede reabrir el pasado sólo porque el contribuyente incorpore ahorros al circuito formal; debe demostrar una discrepancia relevante. Es una protección tributaria que no vuelve lícito un fondo de origen ilegal ni elimina los controles antilavado.
Inocencia Fiscal II busca que ese mecanismo alcance a más personas y genere menos temor a una fiscalización retrospectiva. Elimina los topes de ingresos y patrimonio, a la vez que combina topes de calificación para evitar inconsistencias. También reduce ciertas multas formales para personas humanas, MiPyMEs y entidades sin fines de lucro. Los grandes contribuyentes y determinados funcionarios pueden usar la presentación simplificada, pero quedan afuera del “tapón” y de los beneficios sustantivos. La apuesta económica es indirecta: que una mayor seguridad jurídica lleve ahorros hacia bancos, inversiones, inmuebles o consumo formal y, con el tiempo, amplíe la base sobre la cual recauda el Estado. Una base más ancha podría abrir espacio para una economía con menos impuestos o con alícuotas más bajas. No es un resultado automático, pero busca cerrar décadas de incentivos que atentaban contra la formalidad. Dependerá de la confianza en la estabilidad de la regla los resultados en el largo plazo.
Carta Orgánica del BCRA: cerrar la puerta a la dominancia fiscal
El proyecto también obtuvo media sanción en Diputados el 26 de agosto y pasó al Senado. Su núcleo fiscal puede resumirse de manera directa: si al Tesoro no le cierran las cuentas, el Banco Central no debería poder cubrir la diferencia. La reforma elimina los adelantos transitorios del artículo 20 de la Carta Orgánica, prohíbe los préstamos a los gobiernos y la compra de títulos públicos en el mercado primario, y suprime la posibilidad de adelantar recursos para atender servicios de deuda. Busca transformar la decisión actual de no emitir para financiar al fisco en una restricción legal también para futuras administraciones.
Lo que se intenta romper es la dominancia fiscal sobre la política monetaria: la situación en la cual las necesidades de financiamiento del Tesoro terminan condicionando cuánto dinero debe emitir el Banco Central, aun cuando eso contradiga el objetivo de estabilidad de precios. Cuando esa emisión se traduce en inflación, aparece el impuesto inflacionario, una pérdida de poder adquisitivo sobre los pesos que mantiene la población y que no necesita ser votada por el Congreso. La reforma conserva operaciones con títulos públicos en el mercado secundario cuando respondan a objetivos monetarios, cambiarios o financieros y se realicen a precios de mercado. También limita las utilidades transferibles al Tesoro a ganancias realizadas y líquidas, excluyendo revaluaciones puramente contables.
Presupuesto 2027: el examen del año electoral
El Presupuesto 2027 todavía no está en trámite parlamentario. La legislación exige que el proyecto ingrese por la Cámara de Diputados antes del 15 de septiembre y el Gobierno anunció su presentación para esa fecha. Hasta entonces no hay números finales ni artículos para votar. Hay una orientación fiscal, pero no un presupuesto que el Congreso pueda modificar o aprobar.
Su importancia excede la habitual discusión de planillas. Será el presupuesto que regirá durante el año electoral y, por lo tanto, una prueba de la capacidad de sostener el orden fiscal cuando aumentan las presiones para reducir impuestos, recomponer ingresos, ampliar transferencias o acelerar obra pública. Allí deberán convivir la meta de resultado primario con los supuestos sobre el desempeño de la macro el año venidero. En ese sentido, las reformas de Inocencia Fiscal y del BCRA fijan reglas de comportamiento.
La ejecución que llega al debate
Entre enero y julio, el Sector Público Nacional No Financiero acumuló un superávit primario de $10,3 billones y un superávit financiero de $1,7 billones, medidos a precios de 2026. El signo positivo sigue siendo relevante, después de años de déficit ignorando el concepto de restricción presupuestaria. Sin embargo, la comparación real con 2025 muestra que el margen es menor.
Los ingresos totales cayeron 4,6% real y el gasto primario se redujo 2,7%. La diferencia hizo que el resultado primario bajara 18,1%. Como los intereses se mantuvieron prácticamente estables, casi todo ese deterioro se trasladó al resultado financiero, que cayó 56,3%. En valores constantes, el saldo después de intereses pasó de $3,9 billones a $1,7 billones.
La caída de los recursos se concentra en los ingresos tributarios, que retrocedieron 5,9% real. El mayor faltante provino de los Derechos de Exportación: disminuyeron 36,6% y dejaron alrededor de $2,6 billones menos que en los primeros siete meses de 2025. Aportes y contribuciones a la seguridad social cayeron 3,8%, con una pérdida de $1,4 billones, mientras que el IVA se redujo 6,6% y restó una magnitud similar. Los Derechos de Importación bajaron 20,9% y explicaron cerca de $0,8 billones adicionales.
Fuente: elaboración propia en base a Ministerio de Economía.
Ganancias aumentó 4,7% real, Bienes Personales 8,6% y el resto de los tributos 9,1%. Los ingresos no tributarios crecieron 12,8%. Estas mejoras amortiguaron la caída, pero no la revirtieron: los recursos totales fueron aproximadamente $4,7 billones inferiores a los de 2025, a precios comparables. La composición refuerza el vínculo con la agenda legislativa. Derechos de Exportación depende de alícuotas, precios, cantidades y tipo de cambio; IVA refleja más de cerca el consumo y la actividad; contribuciones sigue la masa salarial formal.
Por su parte, el gasto primario acumulado se redujo 2,7% real. Las transferencias corrientes a provincias bajaron 33,3% y las de capital 13,0%. También cayeron el resto de las prestaciones sociales, 12,5%, con un fuerte impacto en términos absolutos por su magnitud; el funcionamiento no salarial, 11,0%; el gasto de capital nacional, 8,8%; y las remuneraciones, 6,5%. Son partidas sobre las que el Ejecutivo conserva algún margen de administración y que todavía aportan buena parte del ahorro.
En sentido contrario, varias líneas relevantes crecieron. Las jubilaciones y pensiones contributivas aumentaron 1,9% real, la AUH 3,8% (en línea con lo observado desde el primer momento de la actual gestión) y las transferencias a universidades 10,1%. Los subsidios económicos subieron 16,4%. Dentro de estos últimos, la serie mensual complementaria muestra que los energéticos acumularon un aumento real de 48,3% entre enero y julio, mientras que los destinados al transporte cayeron 5,6%. Julio moderó la tendencia en el rubro energético, pero no alcanzó para compensar el arrastre del primer semestre.
Esta heterogeneidad anticipa el problema del Presupuesto 2027. El ajuste inicial podía apoyarse en licuación, freno de transferencias e inversión y recortes sobre partidas administrables. A medida que la inflación baja y algunos gastos recuperan poder de compra, sostener el superávit exige definir prioridades más permanentes. El año electoral hará más visible esa tensión.
Algunas conclusiones
El superávit a julio ofrece un punto de partida mejor que el de muchos años anteriores. Su reducción frente a 2025 también deja una advertencia: las nuevas reglas se discutirán con una caja positiva, pero menos holgada. El verdadero cambio de régimen no se medirá sólo por la sanción de las leyes, sino por la capacidad de sostenerlas cuando formalizar lleve tiempo, financiarse tenga límites y gastar resulte políticamente atractivo.
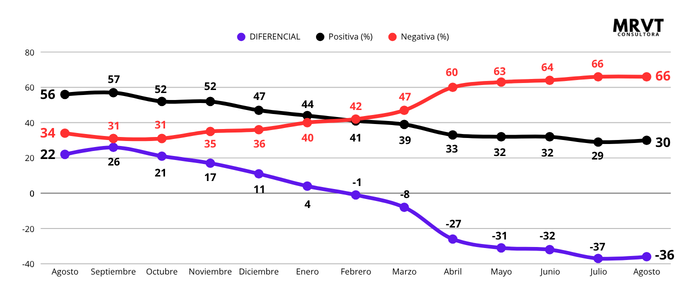
Con un 66% de imagen negativa del presidente Javier Milei y un 70% de los créditos tomados en Posadas destinados a la supervivencia, el agobio financiero cotidiano es el tema principal en la capital de Misiones, dejando a los libertarios recluidos en su núcleo duro. El informe completo detalla además que el 63% de los ciudadanos tiene la cabeza puesta exclusivamente en su economía diaria -dejando la rosca política en un plano marginal-, expone una tasa de morosidad del 29% (tres de cada diez no pueden pagar) que golpea con más fuerza a los jóvenes, y documenta cómo las mujeres lideran la toma de créditos para amortiguar la crisis en los hogares locales.
Con un 66% de imagen negativa a nivel local y un tejido financiero donde la abrumadora mayoría de los créditos se destina a cubrir urgencias básicas, los datos de MRVT Consultora advierten sobre una sociedad que ha agotado sus márgenes de tolerancia ante la falta de previsibilidad económica.
1. Un año de medición presidencial en Posadas: Del optimismo inicial al techo de negatividad y el “núcleo duro”
Al cumplirse un año exacto midiendo la imagen del presidente Javier Milei en la plaza local, los datos de MRVT Consultora reflejan un profundo quiebre en las expectativas sociales, detallando tanto la evolución diferencial como el comportamiento de los indecisos.
• En el arranque de la serie (agosto-septiembre del año pasado), la imagen positiva se ubicaba en lo más alto (56% y 57%), con un diferencial neto favorable de +22 y +26 puntos.
• El punto de inflexión técnico se registró en febrero, mes en el que las curvas se cruzaron (positiva en 41% y negativa en 42%), marcando el fin de la esperanza de un repunte económico inminente.
• A partir de allí, la imagen negativa se disparó hasta tocar el 66% en los últimos meses, arrastrando el diferencial a un rojo profundo de -36 puntos en agosto.
• En paralelo, la imagen positiva se ha planchado en un 30%, evidenciando la consolidación de un bloque de apoyo incondicional que ya no capta indecisos -un segmento que se redujo drásticamente desde el 10-17% inicial hasta una mínima expresión del 4% en agosto-.
2. La agenda ciudadana: El 63% con la cabeza puesta en la economía
El descontento político encuentra su correlato directo y unívoco en las prioridades cotidianas de los posadeños, donde la subsistencia opaca por completo cualquier otro debate de la coyuntura. Ante la pregunta sobre dónde se concentra la atención frente al día a día, el 63% de los consultados respondió que tiene la cabeza puesta exclusivamente en su situación económica.
• Lejos de esa urgencia quedan la llamada “rosca política”, que apenas concentra el 14%, y quienes atienden ambos temas por igual (21%).
• Un testimonial 2% se declara completamente desconectado de la agenda pública, evidenciando que la crisis actual no da tregua para distracciones institucionales.
3. Radiografía del crédito y morosidad: El 70% de los créditos destinados a la supervivencia
El estudio financiero local profundiza sobre el ahogamiento de los hogares de Posadas, revelando una altísima dependencia del endeudamiento como un recurso corriente de asistencia y no de inversión:
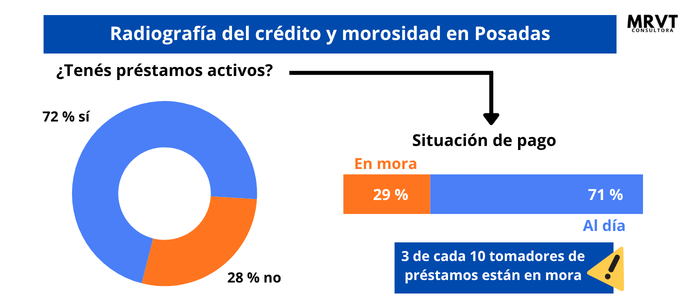
• El 72% de la población posee préstamos activos, lo que demuestra la masividad del recurso financiero para poder llegar a fin de mes, frente a un 28% que opera sin deudas.
• En la vereda de enfrente, solo un magro 10% se aplica a inversión genuina en negocios o capital de trabajo, y un 20% a arreglos de vivienda o bienes durables.
• Como consecuencia directa de este escenario de ahogamiento, 3 de cada 10 tomadores de créditos están en mora (29%), frente a un 71% que logra mantenerse al día con sumo esfuerzo financiero.
• Al analizar el destino de los fondos, el cuadro es alarmante: el 70% de los créditos se utiliza para la subsistencia y la refinanciación. Específicamente, el 40% se destina al consumo esencial -alimentos, ropa, estudio o gastos del hogar- y el 30% a la cancelación de deudas anteriores o servicios.
4. Vulnerabilidad demográfica y de género: El peso del endeudamiento en los hogares y los rostros de la crisis
El desglose por segmentos etarios y de género expone con máxima precisión la radiografía de la vulnerabilidad financiera en la ciudad, marcando quiénes sostienen la economía y quiénes sufren los mayores niveles de incumplimiento:
• El rol central de las mujeres en la contención: Las mujeres lideran la participación en la toma de créditos con el 54% de los casos (frente al 46% de los varones), posicionándose en la primera línea de gestión y administración de la escasez en el hogar. Este protagonismo femenino refleja cómo la responsabilidad de sostener la economía cotidiana recae fuertemente sobre ellas, utilizando el crédito como principal herramienta de contención familiar.
• Los jóvenes encabezan la morosidad: El grupo etario de 16 a 35 años concentra el mayor nivel de incumplimiento con un 39%, duplicando prácticamente a los mayores de 55 años (17%), mientras que el segmento de 35 a 55 años se ubica en el 26%. Esta situación evidencia que el segmento más joven enfrenta barreras estructurales severas para honrar sus compromisos financieros en el actual contexto local.
Ficha Metodológica
• Diseño de investigación: Ficha Técnica y Metodología: El Sistema de Encuesta Panel
Este informe se sustenta en una Encuesta Panel de seguimiento longitudinal sobre muestra fija (n = 220 casos mensuales) en la ciudad de Posadas, Misiones.
Universo y Muestra: Ciudadanos residentes en Posadas, estructurados bajo un panel estable de 220 encuestados.
Segmentación Etaria: Diseñado con cuotas proporcionales por grupos de edad (80 casos de jóvenes de 16-35 años, 85 casos de adultos de 35-55 años y 55 casos de adultos mayores de 55+ años).
Cuotas de Género: Equilibradas estrictamente en 51% de mujeres y 49% de varones.
El presidente de Banco Macro, Jorge Brito, eligió Puerto Iguazú para poner en palabras una mirada que combina respaldo al ordenamiento macroeconómico con una advertencia sobre el punto más sensible que enfrenta ahora el programa económico: la estabilización todavía no consiguió traducirse con suficiente fuerza en actividad, empleo e ingresos.
“El nivel de actividad hoy es el tema en Argentina, el nivel de actividad y, en consecuencia, el empleo”, sostuvo Brito en una diálogo con Economis y otros medios, durante su participación en la reunión del Instituto Argentino de Ejecutivos de Finanzas (IAEF) en Iguazú.
No es una observación menor viniendo de uno de los principales banqueros del país. Brito respaldó la necesidad de eliminar el déficit fiscal y consideró inevitable la corrección de buena parte de los subsidios que sostenía el Estado. Pero también marcó una diferencia con uno de los supuestos centrales sobre los que se apoyó el cambio de modelo: la velocidad con la que el mercado podía reordenar la economía.
“Para mí es un error de diagnóstico creer que el mercado te iba a resolver muchos temas en el corto plazo”, afirmó.
Para Brito, el nuevo esquema económico produjo sectores ganadores y perdedores, pero ambos reaccionaron a velocidades diferentes.
“Claramente lo que está ocurriendo es que los perdedores hicieron el ajuste más rápido de lo que se están expandiendo los ganadores”, explicó. Y allí ubicó una de las tareas pendientes: “Creo que ahí tiene que haber una coordinación”.
Equilibrio fiscal, pero con matices
Brito no cuestiona el corazón fiscal del programa económico. Por el contrario, sostuvo que la Argentina había llegado a una situación en la que prácticamente no existían alternativas.
Cuando un Estado mantiene déficit y ya no consigue quién lo financie, explicó, quedan dos caminos: ajustar o emitir dinero. La experiencia inflacionaria argentina, planteó, mostró los límites de la segunda alternativa.
Sí puede discutirse, según el empresario, dónde debía recaer el recorte.
En ese sentido, defendió la reducción de los subsidios generalizados a las tarifas. “No hay países en el mundo, ni desarrollados ni subdesarrollados, que tengan subsidios de tarifa de la magnitud que tenía Argentina”, señaló.
Y utilizó su propio caso para graficar la distorsión: “Acá se subsidiaba la oferta y yo era subsidiado, yo, Jorge Pablo Brito. Entonces eso era algo que estaba claramente mal y había que resolverlo”.
La corrección tarifaria redujo el ingreso disponible de las familias al mismo tiempo que la economía todavía no generó suficiente empleo e inversión como para compensar ese impacto. Según Brito, el peso de los servicios públicos en el presupuesto familiar pasó de niveles cercanos al 5 por ciento a alrededor del 25 por ciento, en un contexto que además combinó tasas de interés reales excepcionalmente elevadas, pérdida de puestos de trabajo y deterioro de ingresos.
Uno de los ejes de la jornada del IAEF fue el crecimiento de la morosidad. Brito reconoció el problema, aunque evitó una lectura catastrófica.
En el sistema bancario, explicó, la mora involucra a más de dos millones de clientes, aunque representa menos del 10 por ciento. En Banco Macro, sostuvo, las nuevas generaciones de créditos muestran mejores indicadores de cumplimiento que las anteriores, una señal que alimenta la expectativa de que el deterioro haya comenzado a revertirse.
“No hay nada que nos haga pensar que eso vaya a incrementarse a futuro”, aseguró. “Somos muy optimistas de que esto se va a poder resolver en el corto plazo”.
Brito aprovechó la entrevista con Economis para enviar además un mensaje directo a los clientes de Macro que atraviesan dificultades financieras.
“Convoco a todos los clientes que están en mora a que vengan. En el caso de mi banco van a encontrar una ayuda para poder refinanciar a tasas ventajosas y plazos convenientes”, afirmó.
Pero trazó una línea frente a las propuestas políticas que buscan resolver el sobreendeudamiento afectando los derechos de los acreedores.
Para el presidente de Macro, una intervención de ese tipo podría solucionar un problema coyuntural a costa de generar otro mucho más profundo: reducir estructuralmente la oferta de crédito.
“Si violentamos o afectamos los derechos de los acreedores, eso en definitiva termina afectando la capacidad de dar préstamos”, advirtió.
El argumento de Brito va más allá de la coyuntura de la mora. Su diagnóstico es que una de las debilidades estructurales argentinas es precisamente la escasez del crédito privado en relación con el tamaño de la economía.
“Cuantos menos préstamos tenemos en relación al producto, menos desarrollados somos”, sintetizó.
Pero hizo una distinción sobre la calidad del financiamiento. El desafío no pasa únicamente por multiplicar préstamos al consumo, sino por construir un sistema capaz de prestar a largo plazo.
“El préstamo bueno no es necesariamente el de consumo. Es el préstamo hipotecario, el que permite a un individuo comprarse una vivienda, a una pyme o a una empresa financiar capital de trabajo”.
Allí aparece otra de las restricciones argentinas: el costo financiero.
Brito señaló que sobre cada préstamo existe una carga impositiva correspondiente a los tres niveles del Estado que puede terminar siendo superior al propio spread financiero de las entidades bancarias.
Para bajar el costo del crédito, planteó, también será necesario revisar esa estructura.
Ante la pregunta sobre cómo recuperar el poder adquisitivo, Brito volvió sobre una palabra: productividad.
Su secuencia es inversión, productividad, creación de empleo y, finalmente, recuperación del salario real.
“Productividad genera empleo y la competencia del empleo es lo que genera aumento de salarios”, explicó.
“Para que aumente el salario real, lo que tenemos que generar es aumento del empleo y el aumento del empleo se genera pura y exclusivamente con inversión”, insistió.
Desde su rol empresario, aseguró que ésa es precisamente la estrategia que intenta llevar adelante en las compañías que conduce: identificar oportunidades de inversión capaces de generar crecimiento.
Brito mira al interior: “Debe ser el gran ganador”
En Iguazú, el presidente de Banco Macro dejó además una definición especialmente relevante para Misiones y las economías regionales.
“El interior es el gran ganador” del nuevo modelo económico, afirmó, aunque inmediatamente introdujo una condición: para que ese potencial pueda convertirse en producción, exportaciones y empleo, la Argentina necesita infraestructura.
El riesgo, según Brito, es repetir viejos desequilibrios territoriales. Si las oportunidades económicas cambian de lugar pero la infraestructura no acompaña, el país puede volver a generar procesos migratorios y cuellos de botella como los ocurridos décadas atrás.
Por eso planteó la necesidad de “empezar a trabajar diagramando este nuevo modelo de país”, con infraestructura capaz de acompañar el desarrollo productivo de las provincias.
Misiones, sostuvo, tampoco debería quedar al margen.
Brito identificó a la energía, el petróleo y el gas como motores de buena parte de la Patagonia y a la agricultura como un vector que atraviesa numerosas provincias del centro y del norte. En ese escenario, planteó que las exportaciones deberían adquirir mucho más peso dentro de la economía argentina, pero con una condición adicional: incorporar valor agregado.
La infraestructura aparece, en su visión, como el puente entre el equilibrio macroeconómico y la recuperación de la economía real.
Argentina, dijo, tiene una infraestructura “totalmente desinvertida y atrasada”. Recuperarla permitiría atacar dos problemas simultáneamente: mejorar la competitividad futura y generar actividad y empleo ahora.
Y no necesariamente mediante obra pública financiada directamente por el Estado.
Brito planteó que el Gobierno puede crear incentivos y marcos regulatorios capaces de movilizar capital privado hacia rutas, ferrocarriles y obras hídricas.
“Todo eso debería generar un plan de infraestructura para generar empleo en el corto plazo”, sostuvo.
Es, en definitiva, el matiz que Brito introduce al debate económico desde el sector privado. El equilibrio fiscal aparece como una condición que no debería abandonarse. Pero no alcanza.
La segunda etapa necesita inversión. Necesita crédito. Necesita infraestructura. Y, sobre todo, necesita velocidad para que los sectores que pueden crecer comiencen a hacerlo antes de que el ajuste de quienes perdieron termine profundizando el freno de la actividad.
El propio Brito lo resumió desde Iguazú: Argentina necesita empresarios “que se animen, que inviertan”.