pobreza Argentina

Milei condicionó su reelección a los resultados y rechazó flexibilizar la economía

Compartí esta noticia !

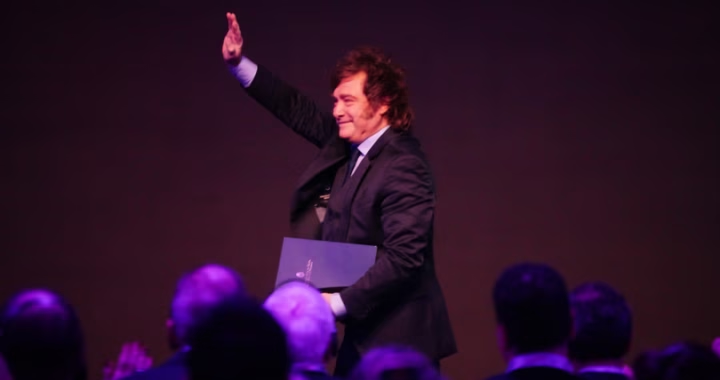
El presidente Javier Milei reconoció que el futuro electoral de La Libertad Avanza dependerá de su capacidad para mostrar resultados concretos y descartó cualquier flexibilización de la política fiscal o monetaria con el objetivo de mejorar sus chances de reelección. “Si nosotros no mostramos resultados se hace difícil acompañar”, admitió durante el cierre del evento “Vientos de Cambio”, organizado por la Fundación Libertad y Progreso en el hotel Sheraton de Retiro.

La definición expone uno de los principales desafíos políticos del Gobierno hacia 2027: sostener el programa económico mientras busca que la estabilización se traduzca en mejoras visibles para los hogares y en una recuperación que pueda consolidarse en el tiempo. Milei sostuvo que distintos sectores le reclaman moderar la política fiscal y monetaria para llegar mejor posicionado a las elecciones, pero aseguró que no seguirá ese camino.

“Nosotros no vamos a hacer eso, no vamos a flexibilizar. Nuestra política fiscal no se negocia, y tampoco la monetaria, porque no vamos a parar hasta terminar de derrotar la inflación”, afirmó. Para el Presidente, la consistencia del programa constituye también su principal activo electoral. “Al populismo no se le gana haciendo populismo. No hay sustituto para las buenas políticas”, sostuvo.

En paralelo, Milei planteó un escenario electoral favorable para el oficialismo. Aseguró que espera repetir en octubre un resultado similar al de la última elección y proyectó que una victoria permitiría a La Libertad Avanza alcanzar la mayoría en Diputados y quedar a dos bancas de la mayoría en el Senado. “Yo confío en los argentinos y creo que vamos a ganar”, afirmó.

El punto central de su exposición, sin embargo, estuvo en la relación entre gestión y respaldo político. El mandatario reconoció que las ideas necesitan traducirse en resultados para sostener el acompañamiento social y defendió la necesidad de combinar “batalla cultural”, capacidad política y gestión. En su lectura, la política económica no puede separarse de la construcción electoral porque el Gobierno debe demostrar que su programa produce efectos concretos.

Milei utilizó buena parte de su discurso para repasar los indicadores que considera más favorables de su administración y compararlos con los resultados de gobiernos anteriores. El primer eje fue la inflación. Según los datos expuestos por el Presidente, el IPC pasó de una tasa del 3% al comienzo de la gestión de Néstor Kirchner a 8,5% al finalizarla; durante las dos presidencias de Cristina Fernández de Kirchner pasó de 8,5% a 26,9%; con Mauricio Macri, de 25,9% a 53,85%; y durante la administración de Alberto Fernández, de 53,8% a 211,4%.

Sobre su propia gestión, Milei afirmó que la inflación se redujo un 85%, al pasar del 211,4% al 30% en los dos años y medio considerados en su exposición. El dato ocupa un lugar central en la estrategia oficial porque la desaceleración de los precios constituye uno de los resultados más directamente perceptibles por la población, aunque su impacto sobre el poder adquisitivo depende también de la evolución de salarios, empleo, tarifas y otros componentes del gasto familiar.

El Presidente también puso el foco en la pobreza. Recordó que la tasa había alcanzado el 53% en el primer semestre de 2024 y destacó su descenso al 28% en el segundo semestre de 2025. A partir de esa comparación, sostuvo que las políticas aplicadas por su administración permitieron sacar a 14 millones de personas de la pobreza.

En materia de actividad, Milei afirmó que la economía argentina acumulaba 12 años consecutivos sin crecimiento cuando asumió La Libertad Avanza. Para su primer mandato proyectó una expansión acumulada del PBI del 17% si se cumplen las hipótesis de mercado utilizadas por su Gobierno. Según planteó, ese crecimiento permitiría además elevar el PBI per cápita y superar el ritmo de expansión de la OCDE.

El tercer eje fue el mercado laboral. Milei contrastó la reducción del empleo público con la generación de puestos en el sector privado. Según sus cifras, el Estado redujo más de 70.000 empleados mientras que el sector privado incorporó más de 600.000 trabajadores. La comparación forma parte de la narrativa económica oficial: achicar el peso del Estado y ampliar el empleo privado aparecen como dos caras de un mismo proceso de transformación.

El desafío para el Gobierno será convertir esas variables agregadas en una percepción sostenida de mejora. La inflación puede desacelerarse y la pobreza puede reducirse, pero la consolidación política del programa dependerá de que la recuperación alcance al empleo, los ingresos y el consumo sin comprometer el equilibrio fiscal que Milei presenta como condición innegociable.

Ese punto resulta especialmente relevante de cara a las elecciones. El propio Presidente admitió que el acompañamiento no está garantizado por la sola estabilización macroeconómica. La sociedad deberá percibir resultados suficientes para volver a respaldar el rumbo. En términos políticos, la ecuación que enfrenta el oficialismo combina estabilidad, crecimiento y capacidad de transformar esos indicadores en bienestar cotidiano.

Milei también vinculó su proyecto con un cambio político regional y celebró el avance de gobiernos de derecha en América Latina. En ese marco, proyectó incluso una eventual victoria de ese espacio político en Brasil y presentó el proceso como parte de una transformación más amplia del mapa político continental.

La apuesta oficial queda así definida: preservar el equilibrio fiscal y monetario aun durante el ciclo electoral y competir políticamente con los resultados de la gestión. La pregunta que queda abierta no es solamente si el Gobierno podrá sostener sus metas, sino si la mejora de los indicadores macroeconómicos tendrá suficiente profundidad y duración para convertirse en una recuperación económica que la mayoría de los hogares pueda reconocer en su vida diaria.
Compartí esta noticia !

Más de la mitad de los hogares argentinos está en la clase baja

Compartí esta noticia !

La pirámide social argentina muestra una concentración de ingresos que queda oculta cuando se observa solamente el promedio. Según un informe de Consultora W, más de la mitad de los hogares pertenece a la clase baja, ya sea en situación de pobreza o fuera de ella, mientras que el ingreso familiar promedio alcanza los $2,8 millones netos mensuales. El dato central es que ese promedio está lejos de representar a la mayoría: el 78% de los hogares percibe ingresos inferiores a esa cifra.

La estructura social analizada por la consultora divide a la población en cinco segmentos: clase alta, clase media alta, clase media baja, clase baja no pobre y clase baja en pobreza. La distribución final presentada en el informe ubica al 5% en el nivel alto, al 17% en la clase media alta, al 26% en la clase media baja, al 31% en la clase baja no pobre y al 21% en hogares pobres.

La suma de los dos últimos estratos alcanza el 52% de la población. Es decir, más de uno de cada dos hogares queda por debajo de los segmentos considerados de clase media, incluso cuando una parte de ese universo no se encuentra técnicamente en situación de pobreza.

El segmento más vulnerable es el de los hogares pobres. De acuerdo con los valores difundidos, representa alrededor de una quinta parte de la población y registra un ingreso promedio cercano a $1 millón por hogar. Por encima aparece la clase baja no pobre, que concentra alrededor de tres de cada diez hogares y tiene un ingreso de referencia desde $1,5 millones mensuales.

El salto hacia la clase media baja resulta significativo. Ese segmento comprende al 26% de la población y parte de un ingreso familiar de $2,5 millones mensuales. La diferencia muestra que una parte importante de los hogares se mueve en una zona de ingresos donde pequeñas variaciones en precios, empleo o capacidad de consumo pueden modificar rápidamente su posición económica.

En el escalón siguiente aparece la clase media alta, que representa el 17% de la población. Su ingreso de referencia parte de $4,5 millones y puede alcanzar los $6,5 millones mensuales. En la cima de la pirámide se ubica el 5% de mayores ingresos, con un piso de $9 millones por mes.

La distancia entre estos umbrales y el ingreso promedio permite observar uno de los principales problemas de utilizar promedios para describir la economía de los hogares. Una familia con ingresos muy superiores puede elevar el promedio general, aunque la mayoría permanezca por debajo de ese valor. En este caso, mientras el ingreso promedio familiar llega a $2,8 millones, casi ocho de cada diez hogares no alcanza esa cifra.

El dato tiene una consecuencia directa sobre la lectura de la recuperación económica. Una mejora de los indicadores macroeconómicos no necesariamente implica una recomposición homogénea del poder adquisitivo. La inflación, el empleo, el crédito y la evolución de los salarios impactan de manera diferente según el lugar que cada familia ocupa en esta pirámide.

Para los hogares de menores ingresos, además, una mayor proporción del presupuesto se destina a bienes y servicios esenciales. Por eso, la evolución de alimentos, vivienda, transporte, energía y educación puede tener un impacto mayor sobre su capacidad de consumo que sobre la de los sectores de mayores ingresos.

La radiografía también permite observar que la frontera entre pobreza y no pobreza no equivale automáticamente a pertenecer a la clase media. El 31% ubicado en la categoría de clase baja no pobre se encuentra por encima del segmento considerado pobre, pero todavía lejos de los niveles de ingreso utilizados para definir a las clases medias.

Ese segmento intermedio es particularmente relevante para medir la vulnerabilidad social. La salida de la pobreza no garantiza por sí misma una posición económica estable. Un hogar puede superar el umbral de pobreza y, al mismo tiempo, conservar una elevada exposición a la pérdida de empleo, al aumento del costo de vida o a una caída de sus ingresos reales.

La estructura presentada por Consultora W también plantea un desafío para las políticas públicas y para las empresas. Una economía donde más de la mitad de los hogares se concentra en los estratos bajos tiene un mercado interno con una capacidad de consumo muy desigual. La recuperación de la demanda, por lo tanto, depende no sólo del crecimiento agregado sino también de cómo se distribuye el ingreso y de cuánto poder de compra recuperan los hogares.

La discusión sobre la clase media adquiere así una dimensión económica concreta. No alcanza con observar cuántas familias superan determinados umbrales: también importa cuánto margen tienen para ahorrar, acceder al crédito, sostener consumos no esenciales y absorber una emergencia sin volver a caer de escalón.

El principal dato de la radiografía, en definitiva, no es solamente que el ingreso promedio sea de $2,8 millones. Es que ese número convive con una estructura en la que el 78% de los hogares queda por debajo del promedio y donde el 52% se concentra en los dos estratos inferiores. La brecha entre ambas cifras muestra hasta qué punto el promedio puede ofrecer una fotografía incompleta de la economía cotidiana de las familias argentinas.

Compartí esta noticia !

El umbral de la pobreza se mide en $1,56 millones, la Canasta Básica Total subió 19,6% en siete meses

Compartí esta noticia !

El dato más visible del informe publicado este jueves por el INDEC es contundente: una familia de cuatro integrantes necesitó $1.564.715,90 en julio para superar la línea de pobreza. El umbral aumentó 2,2% respecto de junio, acumuló una suba de 19,6% desde diciembre y avanzó 36,1% en términos interanuales. Pero detrás de esos porcentajes hay una dinámica más compleja: el costo de la canasta básica total continúa aumentando, aunque lo hace a un ritmo mensual considerablemente menor que al comienzo del año.

La comparación mensual permite observar con mayor claridad esa desaceleración. La Canasta Básica Total para el hogar de referencia aumentó 3,9% en enero, 2,7% en febrero, 2,6% en marzo, 2,5% en abril, 2% en mayo, 2,2% en junio y 2,2% en julio. El movimiento es relevante: el incremento mensual se redujo casi a la mitad respecto de enero, pero el menor ritmo de crecimiento no significó una reducción del costo de la canasta. En términos nominales, el umbral siguió subiendo todos los meses.

El resultado acumulado muestra la otra cara de esa desaceleración. Entre enero y julio, el costo necesario para que ese hogar supere la línea de pobreza pasó de $1.430.735,12 a $1.564.715,90. Son $133.980,78 adicionales en seis meses, equivalentes a un aumento de aproximadamente 9,4% desde enero. La cifra permite dimensionar que una desaceleración de la variación mensual no implica necesariamente una mejora inmediata del poder adquisitivo: el nivel de precios alcanzado permanece incorporado en la nueva base.

Hay además una señal relevante en la composición del aumento. La Canasta Básica Alimentaria (CBA) subió 37,4% interanual, mientras que la Canasta Básica Total (CBT) lo hizo 36,1%. La diferencia de 1,3 puntos porcentuales indica que el componente alimentario tuvo una dinámica de precios ligeramente superior al conjunto de bienes y servicios adicionales que integran la CBT. En julio, la CBA aumentó 2,6% mensual, frente al 2,2% de la CBT.

La diferencia no es menor desde una perspectiva social. La CBA representa el piso alimentario: su composición responde a requerimientos kilocalóricos y proteicos considerados imprescindibles para un adulto equivalente y utiliza hábitos de consumo derivados de la Encuesta Nacional de Gastos de los Hogares. La CBT, en cambio, incorpora a esa estructura los bienes y servicios no alimentarios mediante el coeficiente de Engel. Por lo tanto, cuando la CBA crece más que la CBT, la presión relativa se concentra en una de las partidas más difíciles de postergar para los hogares de menores ingresos: la alimentación.

El dato acumulado también permite poner en perspectiva la evolución de los últimos meses. La CBT aumentó 19,6% entre diciembre de 2025 y julio de 2026, mientras que en el mismo período la CBA avanzó 20,1%. Es decir, en lo que va del año el costo de los alimentos incluidos en la canasta creció 0,5 puntos porcentuales más que el conjunto de la canasta utilizada para establecer la línea de pobreza.

Esto introduce un matiz importante frente a una lectura superficial del 36,1% interanual. El indicador no significa que todos los hogares hayan gastado exactamente esa proporción más que hace un año ni que una familia necesite necesariamente $1,56 millones para vivir. El valor representa un umbral estadístico construido para una composición familiar determinada. En el caso informado por el INDEC, se trata de un varón de 35 años, una mujer de 31 y dos hijos de 6 y 8 años, que en conjunto equivalen a 3,09 adultos equivalentes.

Esa metodología explica por qué el número cambia de acuerdo con la composición del hogar. Para una familia de tres integrantes, el INDEC calculó una CBT de $1.245.696,15; para el hogar de cuatro integrantes, $1.564.715,90; y para el hogar de cinco integrantes, $1.645.736,79. Por eso, extrapolar mecánicamente el dato de $1,56 millones a cualquier familia sería metodológicamente incorrecto. El indicador mide el costo de una canasta determinada para un hogar determinado.

La lectura más relevante para el debate económico aparece entonces en la relación entre desaceleración y nivel de precios. El hecho de que la CBT haya pasado de aumentos mensuales cercanos al 4% en enero a una variación del 2,2% en julio es consistente con una menor velocidad de incremento. Pero, al mismo tiempo, la canasta acumula casi 20% de aumento desde diciembre y todavía registra una variación interanual superior al 36%. En otras palabras, la velocidad del deterioro se moderó, pero el nivel de costos que enfrentan los hogares sigue siendo sustancialmente más elevado que un año atrás. Esta distinción resulta central para analizar ingresos y capacidad de compra.

El indicador también permite advertir que la discusión sobre pobreza no se agota en la inflación mensual. Para un hogar cuyos ingresos evolucionan por debajo de la CBT, incluso una inflación descendente puede mantener o ampliar la vulnerabilidad si los ingresos no recuperan el terreno perdido. A la inversa, si salarios, jubilaciones, transferencias y otros ingresos crecen por encima de la canasta, una desaceleración de los precios puede comenzar a traducirse en recuperación del poder adquisitivo. El informe del INDEC, por sí solo, no permite establecer cuál de esos escenarios está ocurriendo para cada grupo de hogares, porque no mide ingresos: mide el costo de la canasta.

El dato de julio, por lo tanto, ofrece una fotografía precisa de dónde se encuentra el umbral, pero también deja planteada la pregunta económica de fondo: cuánto de los ingresos de los hogares logra acompañar la evolución de una canasta que aumentó 36,1% en doce meses y casi 20% en apenas siete meses de 2026. Esa relación entre precios, ingresos y capacidad de consumo es la que finalmente determinará si la desaceleración observada en la canasta se transforma en una mejora social concreta.

El informe corresponde a Gran Buenos Aires y fue publicado por el INDEC el 13 de agosto de 2026. La CBA se valoriza mensualmente con los precios relevados por el IPC-GBA, mientras que la CBT amplía la canasta alimentaria mediante la incorporación de bienes y servicios no alimentarios.

INDEC canasta básica_08_26 by CristianMilciades

Compartí esta noticia !

El consumo no despega: el 78% de los hogares todavía está por debajo del ingreso promedio nacional

Compartí esta noticia !

La mejora de las variables macroeconómicas todavía no consigue transformarse en una recuperación sólida del consumo masivo. Un relevamiento de la Fundación Encuentro, elaborado sobre estimaciones de la Consultora W, muestra que detrás de la aparente mejora de los ingresos existe una distribución que limita la capacidad de gasto de la mayoría de los hogares argentinos.

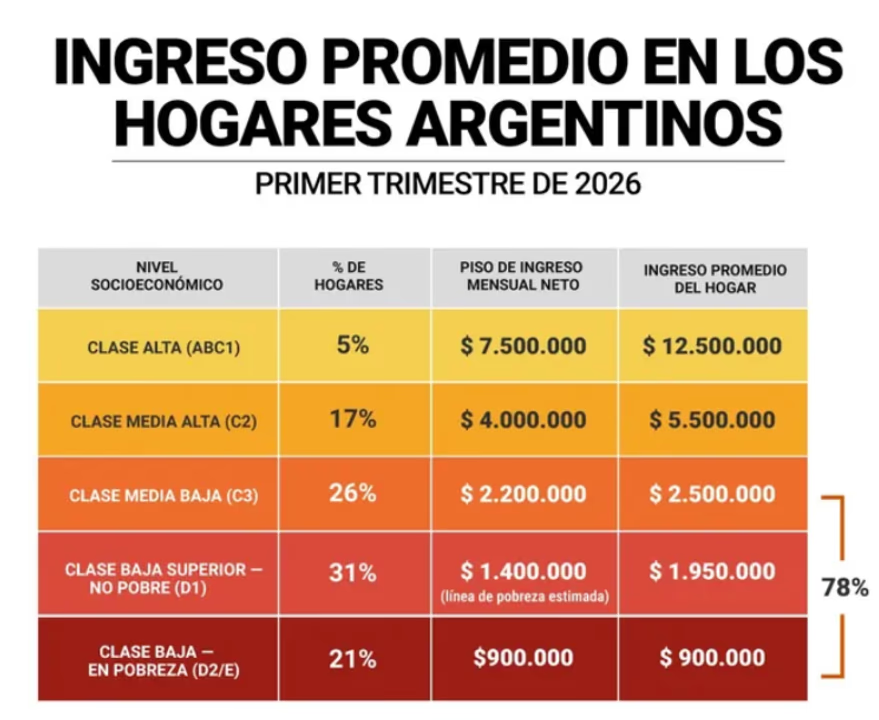
Durante el primer trimestre de 2026, el ingreso promedio de los hogares a nivel nacional alcanzó los $2.800.000 mensuales netos. Sin embargo, ese valor está lejos de representar la situación de la mayoría: apenas los hogares de clase alta y clase media alta se encuentran, en promedio, por encima de esa cifra. El 78% restante, correspondiente a los segmentos de clase media baja y clase baja, registra ingresos inferiores al promedio nacional.

La distribución permite dimensionar el problema. La clase alta representa el 5% de los hogares y tiene un ingreso promedio de $12,5 millones mensuales, mientras que la clase media alta, que concentra otro 17%, alcanza un promedio de $5,5 millones. En el extremo opuesto, la clase media baja representa el 26% de los hogares, con un ingreso promedio de $2,5 millones, mientras que la clase baja superior reúne al 31% y registra un promedio de $1,95 millones. Otro 21% de los hogares se encuentra en situación de pobreza, con un ingreso promedio estimado de $900.000.

El dato más relevante para entender la dinámica del consumo es precisamente esa distancia entre el promedio y la distribución. Solo los dos segmentos de mayores ingresos superan los $2,8 millones, mientras que el 78% de los hogares se encuentra por debajo de esa referencia. La propia Fundación Encuentro advierte que se trata de un patrón característico de las distribuciones de ingreso desiguales: una minoría con ingresos elevados empuja el promedio hacia arriba, haciendo que ese indicador pierda capacidad para describir la situación de la mayoría.

Esto ayuda a explicar por qué una desaceleración de la inflación y una recomposición de los salarios reales no necesariamente producen un rebote inmediato del consumo masivo. El problema no reside únicamente en la velocidad con la que evolucionan los precios o los salarios, sino en el punto de partida y en la distribución de los ingresos disponibles para gastar.

Los hogares de menores ingresos tienen, además, una característica decisiva para la economía real: concentran una mayor propensión al consumo. Es decir, una porción más elevada de cada peso adicional que reciben suele destinarse a bienes y servicios, mientras que los hogares de mayores ingresos cuentan con mayor capacidad para ahorrar o canalizar sus recursos hacia otros activos. Por eso, una mejora concentrada en los segmentos superiores puede mejorar determinados indicadores agregados sin generar el mismo impacto sobre supermercados, comercios, servicios y otros rubros asociados al consumo cotidiano.

El relevamiento señala que los ingresos de ese 78% de hogares están en recuperación, pero todavía no alcanzan para sostener un nivel de gasto comparable con el período previo a la crisis. En paralelo, los segmentos de clase alta y media alta muestran señales de normalización del consumo y dependen mucho menos de la evolución del ciclo salarial.

La consecuencia es una economía con dos velocidades. Por un lado, los hogares ubicados en los estratos superiores tienen margen para recomponer consumos postergados y aprovechar la estabilización de las variables macroeconómicas. Por otro, la mayoría todavía enfrenta una restricción presupuestaria que obliga a priorizar gastos esenciales y posterga decisiones de consumo que requieren mayor ingreso disponible.

El dato de pobreza vuelve todavía más concreta esa restricción. El 21% de los hogares se encuentra por debajo de la línea de pobreza estimada y registra un ingreso promedio de $900.000 mensuales. En este segmento, una mejora del salario real puede ser absorbida rápidamente por alimentos, vivienda, servicios y otros gastos indispensables, sin traducirse necesariamente en un aumento significativo del consumo discrecional.

Desde una perspectiva de política económica, el desafío que plantea el diagnóstico es pasar de una recuperación de los agregados macroeconómicos a una recuperación más extendida de los ingresos disponibles. La desaceleración de la inflación constituye una condición necesaria para recomponer el poder adquisitivo, pero el relevamiento muestra que no resulta suficiente por sí sola para reactivar el consumo masivo.

La variable decisiva será, entonces, cuánto de la mejora macroeconómica consigue convertirse en ingreso disponible para la mayoría de los hogares. Mientras el 78% permanezca por debajo del promedio nacional, la cifra de $2,8 millones seguirá describiendo mejor la posición de una minoría que la realidad económica de la mayoría de las familias.

En ese sentido, el problema del consumo no parece ser solamente de confianza o de expectativas. También es un problema de distribución del ingreso y de capacidad efectiva de compra. Para que el consumo masivo vuelva a funcionar como motor de la actividad, la recuperación deberá atravesar esa brecha: no alcanza con que mejore el promedio si la mayor parte de los hogares todavía no recuperó el ingreso necesario para gastar.

El Consumo No Repunta Pese a La Mejora Macroeconómica – Primer Trimestre 2026 by CristianMilciades

Compartí esta noticia !

Una familia tipo ya necesita más de $1,53 millones para no ser pobre: la canasta básica subió 35,7% en un año

Compartí esta noticia !

El costo de vida vinculado a los consumos esenciales continúa en ascenso, aunque a un ritmo menor que el registrado durante gran parte de 2024 y 2025. En junio, una familia tipo integrada por dos adultos y dos hijos necesitó $1.531.473 para no ser pobre, un incremento del 2,2% respecto de mayo y del 35,7% en comparación con igual mes del año pasado, según informó el INDEC.

La cifra surge de la actualización de la Canasta Básica Total (CBT), indicador que además de los alimentos incorpora bienes y servicios indispensables como transporte, indumentaria, salud, educación y vivienda. Su evolución constituye una referencia clave para empresas, negociaciones salariales y el diseño de políticas sociales, ya que determina el umbral estadístico para superar la línea de pobreza.

En paralelo, la Canasta Básica Alimentaria (CBA) —que fija la línea de indigencia— alcanzó los $689.853 para ese mismo hogar, tras registrar una suba mensual del 1,3% y un incremento interanual del 36,3%. Para un adulto equivalente, el costo mensual de la alimentación básica ascendió a $223.253, mientras que la canasta total llegó a $495.622.

Más allá del dato estadístico, las cifras reflejan un escenario de fuerte presión sobre los ingresos de los hogares. Aunque la variación mensual de la canasta alimentaria volvió a ubicarse por debajo de la de la canasta total, el encarecimiento de los servicios y de los componentes no alimentarios explica que el costo para no caer bajo la línea de pobreza haya crecido por encima del de los alimentos básicos.

Para el sector privado, especialmente en actividades intensivas en mano de obra, la evolución de la CBT constituye un indicador que trasciende el plano social. Su comportamiento suele influir en las discusiones paritarias, en la actualización de escalas salariales y en las proyecciones de consumo interno. En las economías regionales, donde una parte importante del empleo depende de actividades agroindustriales, forestales, comerciales y de servicios, la capacidad de compra de los hogares continúa siendo un factor determinante para la dinámica del mercado interno.

Los datos del primer semestre muestran, además, que la canasta básica total acumuló un incremento del 17% entre enero y junio, mientras que la alimentaria registró la misma variación en ese período. La convergencia entre ambos indicadores evidencia que, tras varios meses de desaceleración inflacionaria, los gastos esenciales mantienen una trayectoria ascendente, aunque con una velocidad considerablemente menor a la observada un año atrás.

El desafío hacia la segunda mitad del año será determinar si la desaceleración de la inflación logra consolidarse también en el costo de las canastas básicas. Para el Gobierno, una menor velocidad de crecimiento de estos indicadores fortalece la estrategia de estabilización. Para empresas y trabajadores, el foco seguirá puesto en la evolución del poder adquisitivo real, una variable que continúa condicionando el nivel de actividad y las decisiones de consumo.

Canasta 07 26 INDEC by CristianMilciades

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin