política fiscal

Impuesto Automotor: cómo acceder a los descuentos, exenciones y la moratoria vigente en Misiones

Compartí esta noticia !

El Gobierno de Misiones confirmó la continuidad y ampliación de los beneficios vigentes para el Impuesto Provincial Automotor (IPA) 2026, con descuentos por pago anticipado o en cuotas, nuevas exenciones por antigüedad de los vehículos y una moratoria con condonación total o parcial de intereses para deudas de períodos anteriores. La medida, cuyo primer vencimiento opera el 10 de febrero de 2026, consolida al IPA como una herramienta clave de la política fiscal provincial, con impacto directo en el bolsillo de los contribuyentes y en la previsibilidad de la recaudación.

Desde la administración provincial remarcaron que el esquema busca ofrecer alternativas flexibles que contemplen las distintas realidades económicas, manteniendo criterios de responsabilidad fiscal, equidad tributaria y sensibilidad social.

Descuentos por pago anticipado y nuevas exenciones por antigüedad

Para el período fiscal 2026, el IPA contempla un descuento de hasta el 35% por pago contado, mientras que quienes opten por el pago en hasta ocho cuotas mensuales acceden a una bonificación del 15%. El vencimiento para acceder a los mayores beneficios es el 10 de febrero de 2026.

Como novedad estructural, el Gobierno provincial incorporó nuevas exenciones totales vinculadas a la antigüedad de los vehículos. Quedan exentos del tributo los vehículos particulares con más de 20 años, los camiones, camionetas y furgones con 25 años o más, y las motocicletas con más de 15 años. Esta medida se suma al esquema vigente como un alivio fiscal permanente para segmentos específicos del parque automotor.

En paralelo, se mantiene para 2026 el régimen de bonificaciones aplicado en 2025, otorgando previsibilidad a los contribuyentes cumplidores. El esquema incluye un 5% de descuento por pago de cuota antes del vencimiento, un 10% por pago anual anticipado y un 10% adicional por pago anual para todos los dominios, conforme lo establecido por la Resolución General de la Agencia Tributaria Misiones (ATM).

Además, hasta el 31 de marzo, se aplica una bonificación adicional del 10% para autos particulares, que se incrementa al 15% en el caso de vehículos híbridos. De este modo, los descuentos acumulados permiten alcanzar bonificaciones de hasta el 30% en el pago anual de automóviles particulares (excluidos los de alta gama), porcentaje que asciende al 35% para vehículos eléctricos, híbridos y semihíbridos. Para el resto de los dominios, el beneficio llega hasta el 20% en el pago anual y hasta el 15% en el pago en cuotas.

Moratoria del Impuesto Automotor: condonación total y parcial de intereses

Junto con los beneficios para el ejercicio en curso, continúa vigente la moratoria del Impuesto Provincial Automotor para regularizar deudas de períodos anteriores, prorrogada ante la alta demanda. El régimen permite adherir hasta el 28 de febrero de 2026 con condonación del 100% de los intereses.

El esquema prevé además una reducción gradual del beneficio: durante marzo, la condonación alcanza hasta el 60%, y durante abril, hasta el 50%. La regularización puede realizarse de manera 100% online a través del sitio oficial www.atmisiones.gob.ar, utilizando clave fiscal.

Desde el Gobierno provincial señalaron que la moratoria constituye una “nueva oportunidad de alivio para el bolsillo de las familias misioneras”, al tiempo que contribuye a mejorar el nivel de cumplimiento y la recuperación de recursos fiscales sin recurrir a incrementos de alícuotas.

Canales digitales y alcance de la medida

La adhesión a los beneficios y planes vigentes se gestiona íntegramente de forma digital mediante la plataforma de la Agencia Tributaria Misiones, ingresando con clave fiscal nivel 2 a la sección Planes de Pago y seleccionando Suscripción de Planes de IPA. Los pagos pueden efectuarse por los medios habilitados por la ATM o, según corresponda, a través del municipio donde esté radicado el vehículo.

Para consultas, la ATM dispone de atención online mediante el correo moratoria2025@dgr.misiones.gov.ar, mensajes directos en Instagram y Facebook, y la línea telefónica 0810-444-5505. También se recomienda contactar al municipio correspondiente ante situaciones específicas.

El conjunto de medidas refuerza el enfoque provincial de alivio fiscal selectivo, con impacto directo sobre hogares y sectores productivos vinculados al transporte, y consolida un esquema tributario que combina incentivos al cumplimiento, previsibilidad normativa y herramientas de regularización.

Compartí esta noticia !

Enero cerró con ingresos fiscales por $18,3 billones, cayó un 7,6% real

Compartí esta noticia !

La recaudación de recursos tributarios alcanzó en enero de 2026 un total de $18.337.625 millones, lo que representó un incremento interanual del 22,0%. El desempeño estuvo impulsado principalmente por el Impuesto a las Ganancias, el IVA y los ingresos vinculados a la Seguridad Social, en un contexto de normalización macroeconómica y recomposición de la base imponible. Los datos confirman una mejora nominal de los ingresos fiscales al inicio del año, con implicancias directas sobre el equilibrio de las cuentas públicas y la capacidad financiera del Estado.

La recaudación tributaria de enero registró una caída del orden del 7,6% real anual, al totalizar los $18,33 billones. El resultado, reportado por la Agencia de Recaudación y Control Aduanero (ARCA), se explica por una fuerte baja de los ingresos del IVA en un contexto de menor actividad.

De esta forma, la pérdida de recursos impactó en una retracción de los envíos de coparticipación de impuestos a las provincias del orden del 8%, lo cual complica las negociaciones con los gobernadores de las provincias por la reforma laboral que contiene una rebaja del Impuesto a las Ganancias de las empresas.

El aporte de los principales impuestos

De acuerdo con el informe oficial correspondiente a enero de 2026, el Impuesto al Valor Agregado (IVA) neto recaudó $6.213.245 millones, con una variación interanual del 16,4%. Dentro de este tributo, el IVA Impositivo mostró un crecimiento más marcado, con una suba del 28,0% respecto del mismo mes del año anterior, lo que refleja una mayor dinámica de la recaudación asociada a las transacciones gravadas.

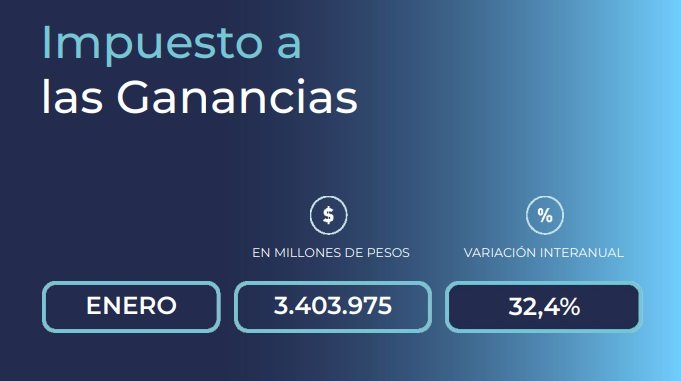
Por su parte, el Impuesto a las Ganancias registró uno de los incrementos más relevantes del mes. La recaudación ascendió a $3.403.975 millones, con una variación interanual del 32,4%. Este comportamiento posicionó a Ganancias como uno de los principales motores del crecimiento de los recursos tributarios, en línea con la evolución de los ingresos alcanzados por el tributo y su peso dentro de la estructura fiscal.

Seguridad Social y estructura de ingresos

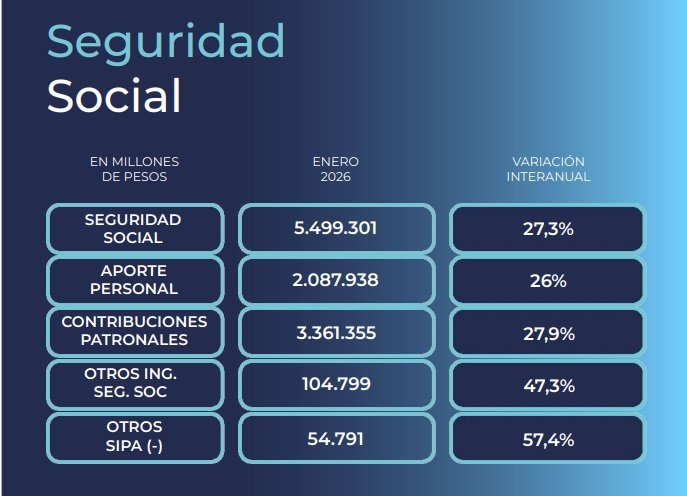
Los recursos vinculados a la Seguridad Social también exhibieron un desempeño positivo. En enero, los ingresos por este concepto alcanzaron los $5.499.301 millones, lo que implicó una suba interanual del 27,3%. Este rubro constituye un componente clave de la recaudación total y resulta central para el financiamiento del sistema previsional y de las prestaciones sociales.

Por impuestos a los Combustibles ingresaron $ 334.594 millones de Pesos, lo que significa un incremento del 27,3% interanual. El incremento se explica por el aumento del impuesto.

En conjunto, los datos de enero muestran una estructura de ingresos donde los principales impuestos y contribuciones registraron incrementos nominales significativos, consolidando un arranque de año con mayor recaudación en términos interanuales. El crecimiento del 22,0% en los recursos tributarios totales refleja la evolución de los impuestos más sensibles a la actividad económica y al nivel de ingresos, así como el peso creciente de los aportes y contribuciones sociales.

Implicancias fiscales

El desempeño de la recaudación en enero resulta relevante para la planificación fiscal del año. La mejora interanual de los ingresos tributarios fortalece el margen financiero del Estado y se convierte en una variable clave para sostener el equilibrio de las cuentas públicas. Al mismo tiempo, la evolución de impuestos como IVA y Ganancias será determinante para evaluar la consistencia de este crecimiento en los próximos meses.

Con un inicio de 2026 marcado por una recaudación superior a los $18,3 billones, el seguimiento de la dinámica tributaria permitirá anticipar el impacto sobre el resultado fiscal y sobre las decisiones de política económica a lo largo del año.

Informe Recaudación Tributaria de Enero 2026 by CristianMilciades

Compartí esta noticia !

El Gobierno aprobó una nueva suba de los impuestos a los combustibles: impactará en la nafta y el gasoil desde febrero

Compartí esta noticia !

Mediante el Decreto 74/2026, publicado el 30 de enero en el Boletín Oficial, el Gobierno nacional dispuso una nueva postergación parcial de los aumentos pendientes en los impuestos a los combustibles líquidos y al dióxido de carbono. La medida modifica el cronograma previsto en el Decreto 617/2025 y establece que, entre el 1° y el 28 de febrero de 2026, las subas se apliquen de manera parcial y escalonada, mientras que la entrada en vigencia plena de los incrementos se traslada al 1° de marzo de 2026.

El objetivo explícito del Poder Ejecutivo es “continuar estimulando el crecimiento de la economía a través de un sendero fiscal sostenible”, en un contexto de actualización impositiva basada en el Índice de Precios al Consumidor (IPC) y de impacto directo sobre los precios de naftas y gasoil.

Marco legal y antecedentes de la actualización impositiva

El esquema de impuestos a los combustibles líquidos y al dióxido de carbono se encuentra regulado por los Capítulos I y II del Título III de la Ley N° 23.966, texto ordenado en 1998 y sus modificatorias. Allí se establecen montos fijos en pesos por unidad de medida, tanto para el impuesto a los combustibles líquidos como para el tributo al dióxido de carbono.

La normativa prevé que dichos montos se actualicen trimestralmente en función de las variaciones del Índice de Precios al Consumidor (IPC) que publica el INDEC, considerando las variaciones acumuladas desde enero de 2018. El mecanismo operativo de actualización fue definido por el Decreto N° 501/2018, que asignó esa tarea a la entonces AFIP, hoy Agencia de Recaudación y Control Aduanero (ARCA), y fijó que los efectos de cada actualización rigen desde el primer día del segundo mes posterior.

Sin embargo, a través de una sucesión de decretos —entre ellos los Nros. 617/2025, 699/2025, 782/2025, 840/2025 y 929/2025— el Poder Ejecutivo fue difiriendo en el tiempo la aplicación efectiva de los incrementos resultantes de las actualizaciones correspondientes al año calendario 2024 y a los tres primeros trimestres de 2025.

El Decreto 617/2025 había fijado como fecha de entrada en vigencia de los incrementos remanentes el 1° de febrero de 2026. El nuevo Decreto 74/2026 reemplaza ese criterio y redefine el cronograma.

Subas parciales en febrero y nuevo cronograma de aplicación

Con la modificación introducida, el Gobierno dispuso que entre el 1° y el 28 de febrero de 2026 los impuestos se incrementen de manera parcial, con montos específicos por producto.

Para las naftas sin plomo (hasta y más de 92 RON) y la nafta virgen, el decreto fija:

  • Un aumento de $16,773 por litro en el impuesto a los combustibles líquidos (artículo 4° de la Ley 23.966).
  • Un incremento de $1,027 por litro en el impuesto al dióxido de carbono (artículo 11).

En el caso del gasoil, los incrementos serán:

  • $14,372 por litro en el impuesto a los combustibles líquidos.
  • $1,638 por litro en el impuesto al dióxido de carbono.

Además, se mantiene el tratamiento diferencial para el gasoil destinado al consumo en la Patagonia, el Partido de Patagones y el Departamento de Malargüe. Para esas zonas, el decreto establece un aumento adicional de $7,782 por litro, conforme al artículo 7°, inciso d) de la Ley 23.966, que alcanza a las provincias de Neuquén, La Pampa, Río Negro, Chubut, Santa Cruz y Tierra del Fuego, Antártida e Islas del Atlántico Sur.

En paralelo, el Decreto 74/2026 sustituye la fecha de entrada en vigencia plena de los incrementos, que pasa del 1° de febrero al 1° de marzo de 2026, extendiendo un mes más el esquema de transición.

Impacto económico

La decisión de aplicar los aumentos de manera parcial y escalonada tiene impacto directo sobre la estructura de costos de los combustibles, un insumo clave para el transporte, la logística y amplios sectores de la economía. Al diferir la aplicación total de los incrementos derivados de las actualizaciones por IPC, el Gobierno busca moderar el traslado inmediato a precios finales, sin desactivar el esquema legal de actualización automática previsto en la Ley 23.966.

Desde el punto de vista fiscal, la medida implica postergar parcialmente la recaudación plena asociada a los impuestos a los combustibles líquidos y al dióxido de carbono, aunque mantiene vigente el sendero de normalización definido por la normativa. En términos institucionales, el decreto reafirma la utilización del instrumento reglamentario, en ejercicio de las facultades del artículo 99, inciso 2 de la Constitución Nacional, para administrar los tiempos de implementación de tributos ya establecidos por ley.

El Decreto 74/2026 fue firmado por el presidente Javier Milei, el Jefe de Gabinete Manuel Adorni y el ministro de Economía Luis Caputo, y entra en vigencia el 1° de febrero de 2026, de acuerdo con el texto oficial publicado en el Boletín Oficial.

Compartí esta noticia !

Finanzas superó los vencimientos y captó más de $10 billones en la licitación

Compartí esta noticia !

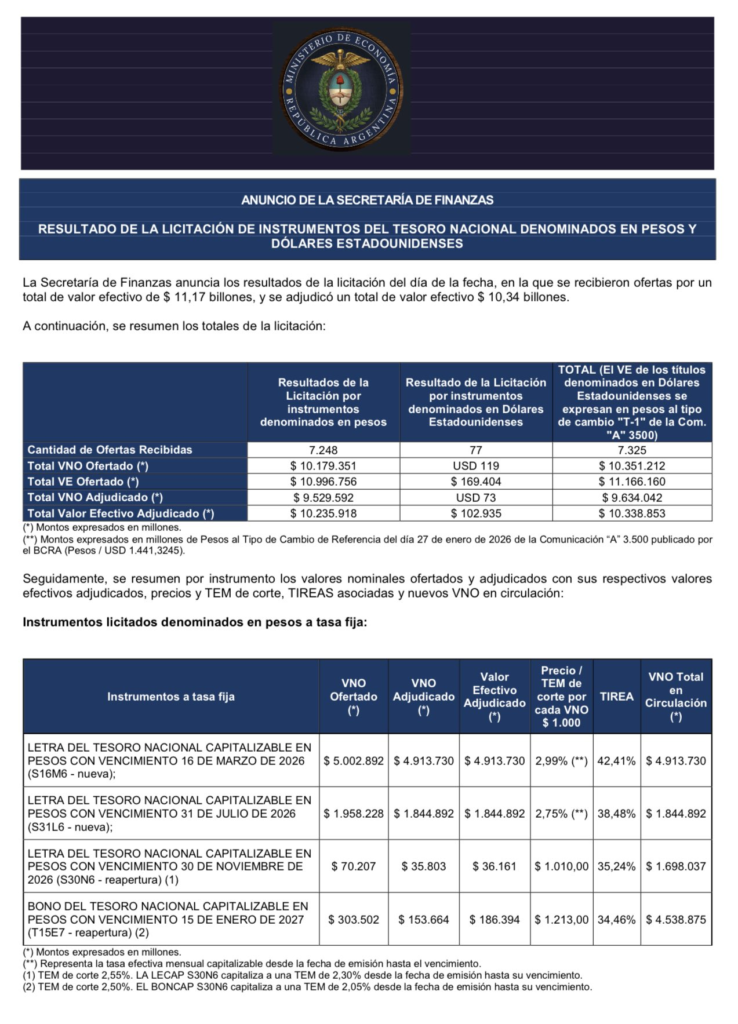
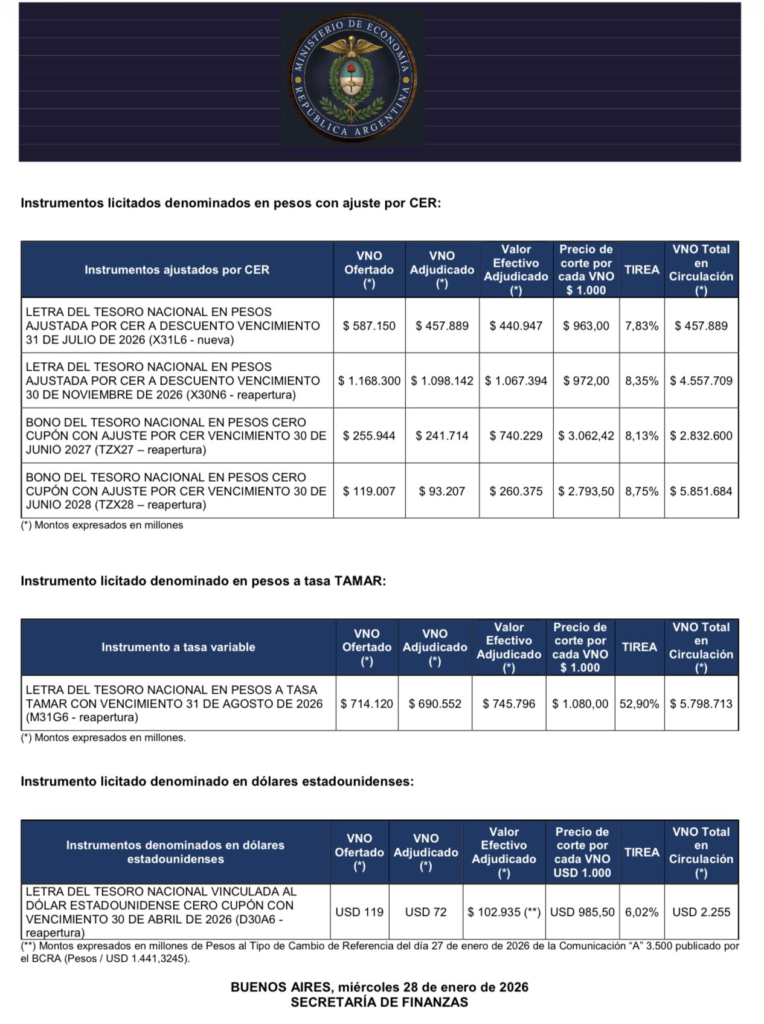
La Secretaría de Finanzas logró este martes un rollover del 124,2% en la licitación de deuda en pesos y dólares, al adjudicar $10,34 billones frente a vencimientos del día, tras recibir ofertas por $11,17 billones. El resultado refuerza la estrategia oficial de financiamiento en el mercado local y consolida la capacidad del Tesoro para cubrir compromisos sin recurrir a emisión monetaria, en un contexto de tasas reales elevadas y fuerte concentración de colocaciones a tasa fija y ajustadas por inflación.

Rollover positivo y fuerte demanda por instrumentos en pesos

Según informó oficialmente la Secretaría de Finanzas, en la licitación realizada el 28 de enero de 2026 se recibieron 7.325 ofertas, por un valor efectivo total de $11,17 billones, de los cuales se adjudicaron $10,34 billones, lo que implicó un rollover del 124,20% sobre los vencimientos del día.

Del total adjudicado, la mayor parte correspondió a instrumentos denominados en pesos, con un valor efectivo de $10,23 billones, mientras que los títulos en dólares estadounidenses sumaron el equivalente a $102.935 millones, calculados al tipo de cambio de referencia de la Comunicación “A” 3500 del BCRA, que fijó el dólar en $1.441,3245.

En términos de estructura, el Tesoro volvió a concentrar la demanda en LECAP y BONCAP a tasa fija, que absorbieron más de $6,9 billones, con vencimientos escalonados entre marzo de 2026 y enero de 2027. La LECAP S16M6, con vencimiento el 16 de marzo de 2026, fue el instrumento más demandado, con adjudicaciones por $4,91 billones, a una tasa efectiva mensual (TEM) de 2,99%, equivalente a una TIREA del 42,41%.

Le siguieron la S31L6, con vencimiento el 31 de julio de 2026, por $1,84 billones a una TEM de 2,75% y TIREA del 38,48%, y la S30N6, con vencimiento el 30 de noviembre de 2026, que captó $0,04 billones. En tanto, el BONCAP T15E7, con vencimiento el 15 de enero de 2027, sumó $0,19 billones.

CER, TAMAR y dólar linked: cobertura inflacionaria y cambiaria

Además de la tasa fija, la licitación mostró una participación relevante de instrumentos ajustados por CER, que en conjunto captaron más de $2,5 billones, reflejando la persistente demanda de cobertura frente a la inflación.

Entre ellos se destacó la LECER X30N6, con vencimiento el 30 de noviembre de 2026, que adjudicó $1,07 billones a una TIREA del 8,35%, y la X31L6, con vencimiento el 31 de julio de 2026, por $0,44 billones a 7,83% TIREA. A plazos más largos, los bonos TZX27 y TZX28, con vencimientos en junio de 2027 y junio de 2028, sumaron en conjunto $1 billón, con tasas reales que oscilaron entre 8,13% y 8,75%.

Por su parte, el instrumento a tasa variable TAMAR, la LETRA M31G6 con vencimiento el 31 de agosto de 2026, adjudicó $0,75 billones, con un margen del 6,24%, consolidando su rol como alternativa para inversores que buscan cobertura frente a eventuales movimientos de tasas.

En dólares, el Tesoro reabrió la Letra dólar linked D30A6, con vencimiento el 30 de abril de 2026, que adjudicó USD 72 millones, equivalentes a $102.935 millones, a una TIREA del 6,02%, manteniendo activa la oferta de cobertura cambiaria dentro del esquema de financiamiento.

Señal al mercado y sostenibilidad del financiamiento

El resultado de la licitación refuerza la señal de confianza del mercado en la estrategia de deuda del Tesoro, en un escenario donde el Gobierno busca sostener el financiamiento en pesos y evitar desvíos del ancla fiscal. La magnitud del rollover, superior al 120%, permite no solo cubrir los vencimientos inmediatos sino también generar un excedente de liquidez, clave para la administración de caja.

No obstante, el costo del financiamiento sigue siendo elevado, con tasas efectivas anuales que superan el 40% en los tramos cortos, lo que plantea desafíos hacia adelante en términos de sostenibilidad, especialmente si el contexto inflacionario y financiero no muestra una desaceleración significativa.

La combinación de instrumentos a tasa fija, CER, TAMAR y dólar linked confirma una estrategia diversificada, orientada a captar distintos perfiles de inversores y a extender, de manera gradual, el horizonte de vencimientos del Tesoro.

Compartí esta noticia !

Corrientes sin margen fiscal: Valdés admitió que no hay condiciones para aumentos salariales

Compartí esta noticia !

En un contexto de tensión creciente con los gremios estatales y a semanas del inicio del ciclo lectivo, el gobernador de Corrientes, Juan Pablo Valdés, reconoció que la provincia no cuenta con margen financiero para otorgar aumentos salariales en el corto plazo. El mandatario atribuyó la restricción a la caída de la coparticipación federal y a una deuda que la Nación mantiene con el distrito por unos $250.000 millones, un pasivo que, según afirmó, condiciona de manera directa cualquier recomposición de ingresos en la administración pública.

Caída de la coparticipación y reclamo por una deuda millonaria

Consultado este martes por la mañana en una rueda de prensa con cronistas radiales, tras una reunión mantenida el lunes con la ministra de Educación, Valdés evitó comprometer fechas o porcentajes de recomposición salarial. “Lo estamos trabajando”, respondió ante la consulta, aunque de inmediato aclaró: “Tenemos una situación compleja con la caída de la coparticipación”.

El gobernador puso el foco en el frente fiscal y reclamó al Gobierno nacional una deuda estimada en $250 mil millones, correspondiente al consenso fiscal. “Es una deuda importante”, sostuvo, al explicar que ese pasivo limita la capacidad financiera de la provincia, aun cuando aseguró que las cuentas provinciales se encuentran equilibradas.

Desde el punto de vista económico e institucional, la referencia a la coparticipación federal resulta central: se trata de uno de los principales ingresos corrientes de Corrientes y su retracción impacta de manera directa en la masa salarial, que constituye uno de los componentes más relevantes del gasto público provincial.

Presión sindical y educación en el centro del conflicto

Las declaraciones del mandatario se produjeron luego de un encuentro clave con la ministra de Educación, quien venía de reunirse con entidades sindicales del sector. En esa instancia, los gremios reclamaron el inicio inmediato de la discusión salarial, con especial énfasis en la situación de los docentes.

El reclamo adquiere mayor peso político y social ante la cercanía del inicio del ciclo lectivo, previsto en Corrientes para el 2 de marzo. La falta de definiciones concretas sobre los salarios mantiene en vilo a los trabajadores estatales, particularmente al sector educativo, históricamente sensible a los retrasos en la negociación paritaria.

Equilibrio fiscal, límites políticos y expectativas a corto plazo

Valdés intentó equilibrar el mensaje entre la prudencia fiscal y la contención política. Si bien insistió en que la provincia mantiene sus finanzas ordenadas, dejó en claro que el escenario macroeconómico y la relación financiera con la Nación reducen el margen de maniobra para otorgar aumentos salariales.

En términos de proyección, el reconocimiento explícito de la falta de margen fiscal anticipa un escenario de negociaciones tensas con los gremios estatales en las próximas semanas. La evolución de la coparticipación y una eventual definición sobre la deuda reclamada a la Nación aparecen como variables clave para destrabar, o no, la discusión salarial en Corrientes.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin