política fiscal

Economía avanzó con un canje de LELINK y estiró vencimientos hasta junio de 2026

Compartí esta noticia !

El Ministerio de Economía formalizó un canje de deuda pública que permitió postergar vencimientos concentrados a fines de enero de 2026, mediante la conversión de la Letra del Tesoro Nacional vinculada al dólar estadounidense cero cupón con vencimiento el 30 de enero de 2026 (LELINK D30E6) por nuevos instrumentos con vencimientos en febrero, abril y junio del mismo año.

La operación, oficializada a través de la Resolución Conjunta 4/2026 de las secretarías de Finanzas y de Hacienda, publicada en el Boletín Oficial del viernes 23 de enero, permitió reprogramar el 59,50% del valor nominal original en circulación de ese instrumento, de acuerdo con los resultados informados por la Secretaría de Finanzas tras la licitación realizada el jueves 22 de enero.

El canje se inscribe dentro de las facultades otorgadas por el artículo 45 de la Ley 27.798 de Presupuesto 2026 y apunta a ordenar el perfil de vencimientos en moneda vinculada al dólar, reduciendo tensiones financieras de corto plazo dentro del programa financiero del Tesoro.

Reprogramación de vencimientos y ampliación de emisiones autorizadas

La operación tuvo como objetivo central diferir los pagos de la LELINK D30E6, originalmente emitida mediante la Resolución Conjunta 51/2025, habilitando a sus tenedores a optar por uno o una combinación de los siguientes instrumentos:

  • LELINK D27F6, con vencimiento el 27 de febrero de 2026
  • LELINK D30A6, con vencimiento el 30 de abril de 2026
  • BONAD TZV26, con vencimiento el 30 de junio de 2026

Para viabilizar el canje, el Poder Ejecutivo autorizó la ampliación de la emisión de las letras dólar linked con vencimiento en febrero y abril por hasta USD 4.500 millones de valor nominal original cada una. En el caso del BONAD TZV26, se dispuso la afectación de un saldo emitido y no colocado por USD 4.094.357.417, junto con una ampliación adicional de hasta USD 410 millones.

Según establece la norma, estas emisiones se realizan bajo las normas de procedimiento de la Resolución Conjunta 9/2019, y en el marco del artículo 11 del Decreto 331/2022, modificado por el DNU 846/2024, que habilita suscripciones de instrumentos de deuda con títulos públicos independientemente de su moneda de denominación, quedando excluidas de las restricciones del artículo 65 de la Ley 24.156.

Resultados de la licitación y comportamiento de los inversores

De acuerdo con la información oficial, en la licitación del 22 de enero se recibieron 170 ofertas, logrando adjudicar un monto equivalente al 59,50% del VNO en circulación de la LELINK D30E6.

Los resultados por instrumento fueron los siguientes:

  • LELINK D27F6 (febrero 2026)
    • VNO ofertado: USD 2.816 millones
    • VNO adjudicado: USD 2.266 millones
    • Precio de corte: USD 995 por cada VNO USD 1.000
    • VNO rescatado de la LELINK D30E6: USD 2.456 millones
  • LELINK D30A6 (abril 2026)
    • VNO ofertado: USD 202 millones
    • VNO adjudicado: USD 179 millones
    • Precio de corte: USD 987,50
  • BONAD TZV26 (junio 2026)
    • VNO ofertado: USD 28 millones
    • VNO adjudicado: USD 22 millones
    • Precio de corte: USD 986

Todos los montos están expresados en millones de dólares de valor nominal original. La liquidación de las operaciones fue fijada para el martes 27 de enero de 2026 (T+3), mientras que la transferencia de los títulos elegibles debía realizarse antes de las 17 horas del lunes 26 de enero (T+2) a la cuenta de la Secretaría de Finanzas en la CRYL del BCRA.

Marco legal, condiciones técnicas y efectos financieros

La resolución detalla las fórmulas de conversión, los mecanismos de redondeo y las condiciones de penalización en caso de incumplimiento en la entrega de los títulos elegibles. En ese caso, la liquidación se efectúa mediante un débito en pesos, calculado sobre el valor del nuevo instrumento, con un factor de penalidad del 20% y el tipo de cambio de referencia del BCRA conforme a la Comunicación “A” 3500.

Desde el punto de vista financiero, la operación permite al Tesoro aliviar la carga de vencimientos inmediatos en instrumentos dólar linked, desplazándolos hacia meses posteriores del primer semestre de 2026, sin incrementar el stock total autorizado más allá de los límites presupuestarios vigentes.

El canje impacta directamente sobre inversores institucionales y tenedores de deuda pública en dólares vinculados al tipo de cambio, al tiempo que refuerza la estrategia oficial de administración activa de pasivos, en un contexto de estricta coordinación entre la Secretaría de Finanzas y la Secretaría de Hacienda, que actúan conjuntamente como órgano responsable de la administración financiera del Estado nacional.
Compartí esta noticia !

Argentina logró dos años consecutivos de superávit por primera vez desde 2009

Compartí esta noticia !

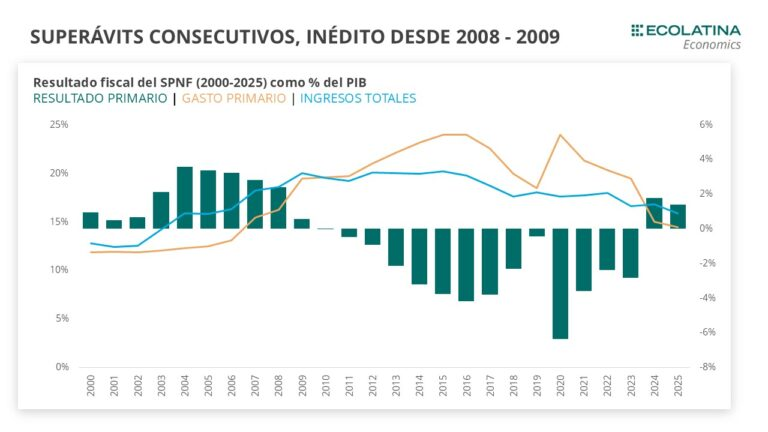
El Sector Público Nacional No Financiero cerró 2025 con un superávit fiscal primario de 1,4% del PIB y un superávit financiero de 0,2% del PIB, pese a haber registrado en diciembre el primer déficit primario del año. Según el balance fiscal elaborado por la consultora Ecolatina, se trata de un hecho inédito en la historia reciente: es la primera vez desde el período 2008–2009 que la Argentina acumula dos años consecutivos de superávit fiscal, consolidando un cambio de régimen en la dinámica de las cuentas públicas.

El resultado se apoyó en el fuerte ajuste del gasto realizado en 2024 y sostenido durante 2025, junto con una estrategia financiera que contuvo el pago explícito de intereses. Sin embargo, el informe advierte sobre tensiones subyacentes en la estructura de ingresos, el perfil de vencimientos de deuda y los desafíos que plantea el escenario fiscal y financiero de cara a 2026.

Déficit en diciembre, pero superávit en el acumulado anual

En el último mes de 2025, el Sector Público Nacional No Financiero registró un déficit primario de $2,8 billones. Al incorporar pagos de intereses por $0,4 billones, el resultado financiero fue negativo en $3,3 billones. Se trató del primer déficit primario del año y superó en 68% al rojo observado en diciembre de 2024.

De acuerdo con Ecolatina, este desempeño respondió a una combinación de factores: por un lado, un crecimiento real interanual del gasto primario de 1,7%, explicado en gran medida por la estacionalidad típica del cierre del año; por otro, una caída real interanual de 7% en los ingresos totales, reflejo de la desaceleración de la recaudación tributaria hacia el final de 2025.

No obstante, el “colchón fiscal” acumulado durante el resto del año permitió compensar el desliz de diciembre. Así, el resultado primario anual cerró con un superávit equivalente al 1,4% del PIB, apenas 0,4 puntos porcentuales por debajo de 2024, mientras que el resultado financiero fue superavitario en 0,2% del PIB, 0,1 puntos menos que el año previo.

Desde una perspectiva histórica, el dato resulta relevante: no se registraban dos años consecutivos de superávit fiscal desde 2008–2009, siendo 2009 el último año con resultado positivo. A partir de entonces, la política fiscal estuvo signada por un crecimiento del gasto primario por encima de los ingresos, dando lugar a déficits persistentes hasta el punto de inflexión alcanzado en 2024.

Ingresos en mínimos históricos y una nueva composición del ajuste

El informe destaca que, en 2025, los ingresos totales del SPN cayeron 2,6% interanual real y se ubicaron en 15,9% del PIB, lo que implicó una baja de 0,9 puntos porcentuales respecto de 2024 y marcó el nivel más bajo desde 2005.

Este resultado estuvo condicionado por una elevada base de comparación, ya que en 2024 habían estado vigentes el Impuesto PAIS, ingresos extraordinarios del blanqueo y recursos excepcionales vinculados a Ganancias y Bienes Personales. A ello se sumó un deterioro de la recaudación tributaria hacia el cierre del año, tras un inicio más dinámico impulsado por la recuperación de la actividad y el mayor aporte del sector externo.

En términos agregados, los ingresos tributarios cerraron 2025 con una contracción real de 2,5% interanual. Al interior, el IVA neto mostró una evolución prácticamente estable (+0,9% i.a. real), mientras que las contribuciones a la Seguridad Social crecieron 13,8% i.a. real, traccionadas por la mejora de la remuneración bruta promedio y consolidándose como uno de los pocos rubros con desempeño claramente positivo.

En contraste, el impuesto a las Ganancias registró una caída real de 6,8% interanual, explicada en gran medida por la base de comparación de 2024 asociada a la devaluación de diciembre de 2023. Una dinámica aún más marcada se observó en Bienes Personales, cuya recaudación se redujo 34,2% interanual real, afectada tanto por ingresos extraordinarios del año previo como por la reducción de alícuotas.

El aporte del comercio exterior también fue de mayor a menor. Los Derechos de Exportación se contrajeron 15,7% interanual real, mientras que los Derechos de Importación crecieron 22,6% interanual real, en un contexto de apreciación cambiaria y elevados volúmenes de importación.

Gasto en mínimos y el rol de los instrumentos capitalizables

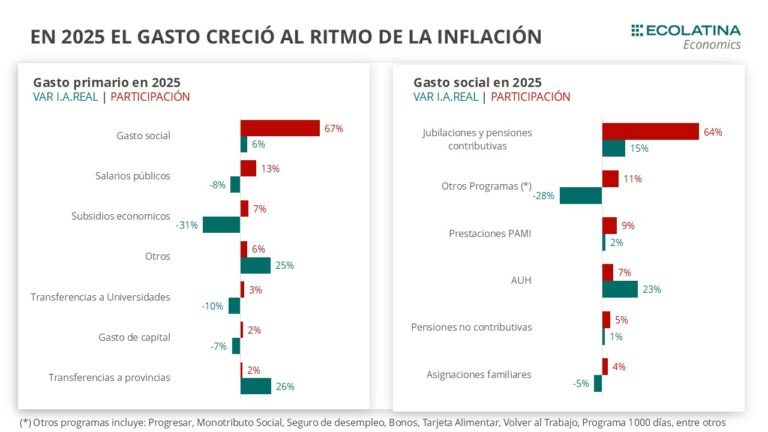
Por el lado del gasto, el gasto primario representó en 2025 apenas 14,5% del PIB, uno de los niveles más bajos de las últimas dos décadas, muy por debajo del 19,1% del PIB alcanzado en 2023. Con un gasto ya fuertemente comprimido, el margen para profundizar el ajuste fue limitado, por lo que el gasto mostró una variación prácticamente neutra, con un aumento real de 0,4% interanual.

El informe subraya un cambio en la composición del ajuste. El gasto social creció 6% interanual real, impulsado por la nueva fórmula de movilidad que indexa las prestaciones a la inflación del mes previo. En particular, las jubilaciones y pensiones contributivas, que concentran el 64% del gasto social, aumentaron 15% i.a. real, mientras que la Asignación Universal por Hijo (AUH) se expandió 23,2% i.a. real, alcanzando un máximo histórico en términos reales y ubicándose cerca de 70% por encima de los niveles de 2023.

En sentido opuesto, las asignaciones familiares y otros programas sociales —incluyendo Tarjeta Alimentar, Volver al Trabajo, Programa 1000 Días y bonos de suma fija— registraron una caída cercana al 30% interanual real.

El ajuste continuó concentrándose fuera del gasto social, especialmente en los Subsidios Económicos, que se redujeron 31% interanual real, con un recorte más profundo en Energía (−38%) y una baja más moderada en Transporte (−7%). El Gasto de Capital se mantuvo en niveles históricamente bajos: 0,4% del PIB, sin cambios respecto de 2024 y muy lejos del 2,7% del PIB registrado en la década pasada.

En paralelo, las Transferencias a Provincias crecieron 25% interanual real, aunque permanecen casi 60% por debajo de 2023, mientras que los Salarios públicos cayeron 7% interanual real y se mantienen 27% por debajo de los niveles previos al ajuste.

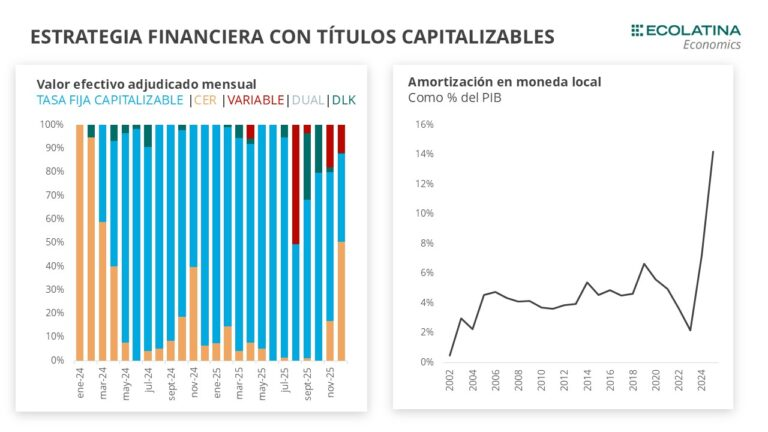
Desde el punto de vista financiero, Ecolatina remarca la estrategia adoptada desde mediados de 2024 y profundizada en 2025, basada en la emisión de instrumentos capitalizables (Lecaps y Boncaps). Este esquema permitió contener el pago de intereses explícitos y mejorar el resultado financiero observado. Sin embargo, tuvo efectos no neutros por debajo de la línea, con amortizaciones en moneda local en máximos históricos en relación con el PIB.

Si se imputara el componente de capitalización como intereses devengados, el pago de intereses de 2025 ascendería a 3,9% del PIB, transformando el superávit financiero en un déficit cercano a 3,7% del PIB. El informe aclara que se trata de un escenario extremo y que el resultado real se ubica en un punto intermedio entre ambos extremos.

Perspectivas fiscales y financieras para 2026

Con el Presupuesto 2026 aprobado, el Gobierno cuenta con una hoja de ruta que fija como ancla fiscal un superávit primario de alrededor del 1,5% del PIB, además de un mayor respaldo político para avanzar en una agenda legislativa más amplia, que incluye la reforma laboral actualmente en tratamiento en el Congreso y una eventual reforma tributaria.

En materia de ingresos, la reducción de alícuotas de los derechos de exportación anticipa un menor aporte del comercio exterior, que podría ser parcialmente compensado por mayores ingresos vía importaciones. En este contexto, la sostenibilidad fiscal dependerá en gran medida del desempeño de la actividad económica y del consumo. No obstante, la reforma laboral introduce riesgos a la baja en el corto plazo, especialmente por un potencial desfinanciamiento de la seguridad social y tensiones en la coparticipación, dado que contempla reducciones en Ganancias e impuestos internos.

Del lado del gasto, el margen de maniobra seguirá siendo acotado: cerca del 70% de las erogaciones están indexadas por inflación. Se espera una profundización del recorte de subsidios bajo el nuevo esquema tarifario, con impacto sobre el ingreso disponible de los hogares y la inflación, lo que podría moderar la recuperación económica. En cuanto al gasto de capital, existe margen para una recomposición gradual, aunque dependerá de las prioridades del Ejecutivo.

Finalmente, el programa financiero aparece como uno de los principales desafíos. El perfil de vencimientos de 2026 es exigente y obligará a sostener elevados niveles de rollover, posiblemente con tasas de interés altas, aun en un contexto de inflación en descenso. En este marco, la estrategia de financiamiento y el uso de instrumentos capitalizables serán claves para evaluar la sostenibilidad de la deuda.

Con todo, el informe concluye que el resultado primario continuaría siendo superavitario en 2026, en magnitudes similares a las observadas en los últimos dos años, consolidando el cambio de régimen fiscal iniciado en 2024.

Compartí esta noticia !

ARCA publicó las tablas de Ganancias 2026, qué cambia en las retenciones y quiénes reciben devolución

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) oficializó las deducciones personales y la escala del Impuesto a las Ganancias aplicables a empleados en relación de dependencia para el primer semestre de 2026. La actualización, ya disponible en el sitio oficial del organismo, tiene impacto inmediato en las retenciones mensuales y habilita la devolución de importes retenidos en exceso, ya que rige con carácter retroactivo al 1° de enero.

La medida resulta clave tanto para trabajadores alcanzados por el tributo como para empleadores, que deberán recalcular las liquidaciones ya efectuadas en caso de haber aplicado las tablas correspondientes al período anterior. El esquema define nuevos mínimos no imponibles, deducciones por cargas de familia y una escala progresiva con alícuotas que van del 5% al 35%, según el nivel de ganancia neta imponible acumulada.

Nuevas deducciones personales: los montos vigentes a diciembre de 2026

Según las tablas publicadas por ARCA, los conceptos deducibles del Impuesto a las Ganancias para personas humanas alcanzadas por la cuarta categoría presentan los siguientes valores anuales:

  • Ganancias no imponibles (artículo 30, inciso a): $5.151.802,50
  • Cargas de familia (artículo 30, inciso b):
    • Cónyuge: $4.851.964,66
    • Hijo: $2.446.863,48
    • Hijo incapacitado para el trabajo: $4.893.726,96
  • Deducción especial (artículo 30, inciso c):
    • Apartado 1: $18.031.308,76
    • Apartado 1 – “nuevos profesionales/emprendedores”: $20.607.210,01
    • Apartado 2: $24.728.652,02

Además, se mantiene la deducción especial equivalente a la doceava parte del total de deducciones de los incisos a), b) y c) apartado 2, que se computa según la situación particular de cada contribuyente.

Estos valores determinan el piso a partir del cual los ingresos quedan alcanzados por el impuesto y resultan determinantes para reducir la base imponible mensual de los trabajadores en relación de dependencia.

Escala progresiva: cómo se calcula el impuesto en el primer semestre de 2026

La tabla de alícuotas publicada por ARCA establece tramos acumulados de ganancia neta imponible, con montos fijos a ingresar y porcentajes crecientes sobre el excedente. El esquema es el siguiente:

  • Hasta $2.000.030,09: 0%
  • Más de $2.000.030,09 y hasta $4.000.060,17: 5% sobre el excedente
  • Más de $4.000.060,17 y hasta $6.000.090,26: 9%
  • Más de $6.000.090,26 y hasta $9.000.135,40: 12%
  • Más de $9.000.135,40 y hasta $18.000.270,80: 15%
  • Más de $18.000.270,80 y hasta $27.000.406,20: 19%
  • Más de $27.000.406,20 y hasta $40.500.609,30: 23%
  • Más de $40.500.609,30 y hasta $60.750.913,96: 27%
  • Más de $60.750.913,96: 35%

Este esquema define una progresividad más clara del impuesto y permite estimar con mayor precisión el impacto del tributo sobre el ingreso disponible de los asalariados.

Aplicación retroactiva y devolución de retenciones

El tributarista Sebastián Domínguez explicó que la publicación de las tablas habilita de inmediato su aplicación por parte de los empleadores. “De esta forma, los empleadores ya pueden actualizar sus sistemas y empezar a aplicar las retenciones a los empleados considerando las tablas del primer semestre 2026”, señaló.

Domínguez remarcó además que la normativa tiene efecto retroactivo al 1° de enero, por lo que “si los empleadores ya pagaron remuneraciones aplicando la tabla del año pasado, tienen que hacer el recálculo en el próximo pago de sueldos y devolver lo retenido de más”.

En la práctica, el especialista advirtió que muchas empresas demoran la actualización de sus sistemas de liquidación. “Es muy probable que si alguna empresa paga en estos días, siga aplicando tablas anteriores y lo solucione en el próximo pago”, indicó. No obstante, aclaró que algunas firmas optan por recalcular de inmediato y devolver exclusivamente la retención de Ganancias, beneficiando de forma directa al trabajador.

Impacto para trabajadores y empresas

La actualización de las escalas de Ganancias tiene un doble efecto. Por un lado, alivia la carga tributaria efectiva sobre los salarios, especialmente en un contexto de ajustes nominales de ingresos. Por otro, genera una obligación administrativa adicional para los empleadores, que deben recalcular retenciones y efectuar devoluciones cuando corresponda.

Desde el punto de vista fiscal, la medida ordena el esquema de retenciones del primer semestre de 2026 y reduce contingencias futuras por ajustes mal aplicados. Para los asalariados alcanzados, en cambio, puede traducirse en mejoras puntuales en el ingreso de bolsillo durante los próximos meses, producto de las devoluciones retroactivas

Compartí esta noticia !

La CEPAL advierte por un crecimiento débil y heterogéneo en América Latina y el Caribe

Compartí esta noticia !

El Balance Preliminar de las Economías de América Latina y el Caribe, elaborado por la Comisión Económica para América Latina y el Caribe (CEPAL), confirma que la región cerró el último año con un crecimiento económico bajo, desigual entre países y condicionado por restricciones macroeconómicas persistentes, en un contexto marcado por la desaceleración global, la volatilidad financiera y tensiones estructurales no resueltas. El informe advierte que, sin cambios en la dinámica de inversión y productividad, la región seguirá enfrentando limitadas perspectivas de desarrollo y mayor vulnerabilidad social.

Crecimiento económico acotado y marcado por desequilibrios estructurales

Según el informe de la CEPAL, el desempeño económico regional estuvo caracterizado por tasas de crecimiento moderadas, con comportamientos dispares entre subregiones y economías nacionales. El documento señala que la expansión del producto fue insuficiente para recuperar plenamente los niveles previos a las crisis recientes, lo que consolida una tendencia de bajo dinamismo que la región arrastra desde hace más de una década.

La CEPAL identifica como factores centrales la debilidad de la demanda interna, la baja inversión, la restricción externa y el impacto de un escenario internacional menos favorable. A ello se suma el endurecimiento de las condiciones financieras globales, que encarece el acceso al crédito y limita el margen de maniobra de las políticas económicas.

Inflación, política fiscal y márgenes de acción limitados

El informe destaca que, si bien en varios países se observó una desaceleración de la inflación, esta continúa en niveles elevados en comparación con los promedios históricos, afectando el poder adquisitivo de los hogares y el consumo privado. En paralelo, la política monetaria se mantuvo restrictiva durante gran parte del período analizado, con efectos contractivos sobre la actividad económica.

En el plano fiscal, la CEPAL advierte que los gobiernos enfrentan espacios fiscales acotados, producto de mayores necesidades de financiamiento, elevados niveles de deuda pública y presiones sociales crecientes. Si bien se registraron esfuerzos de consolidación fiscal, el organismo remarca que estos ajustes deben compatibilizarse con la necesidad de sostener el gasto social y la inversión pública.

Empleo, inversión y riesgos para el desarrollo regional

El balance preliminar subraya que la recuperación del empleo fue incompleta y de baja calidad, con altos niveles de informalidad y una persistente brecha de productividad. La inversión, tanto pública como privada, continúa siendo uno de los principales cuellos de botella del crecimiento regional, lo que limita las posibilidades de transformación productiva y diversificación económica.

La CEPAL alerta que, de mantenerse estas tendencias, la región podría enfrentar un escenario de crecimiento insuficiente para reducir la pobreza y la desigualdad, profundizando las brechas sociales y territoriales. En este marco, el organismo insiste en la necesidad de políticas macroeconómicas coordinadas, reformas estructurales y una agenda de desarrollo productivo sostenible que permita fortalecer la resiliencia de las economías latinoamericanas.

Balance Preliminar de las Economías de América Latina y el Caribe by CristianMilciades

Compartí esta noticia !

La presión tributaria cayó 1,1 puntos del PBI en 2025 y fue la más baja en diez años

Compartí esta noticia !

La recaudación tributaria nacional cerró 2025 con una baja real del 1% interanual y una caída de 1,1 puntos porcentuales del PBI en la presión tributaria efectiva, según un informe del Instituto Argentino de Análisis Fiscal (IARAF). El dato confirma un giro relevante en la política fiscal, con impacto directo sobre las cuentas públicas, el esquema tributario y la relación Nación–provincias.

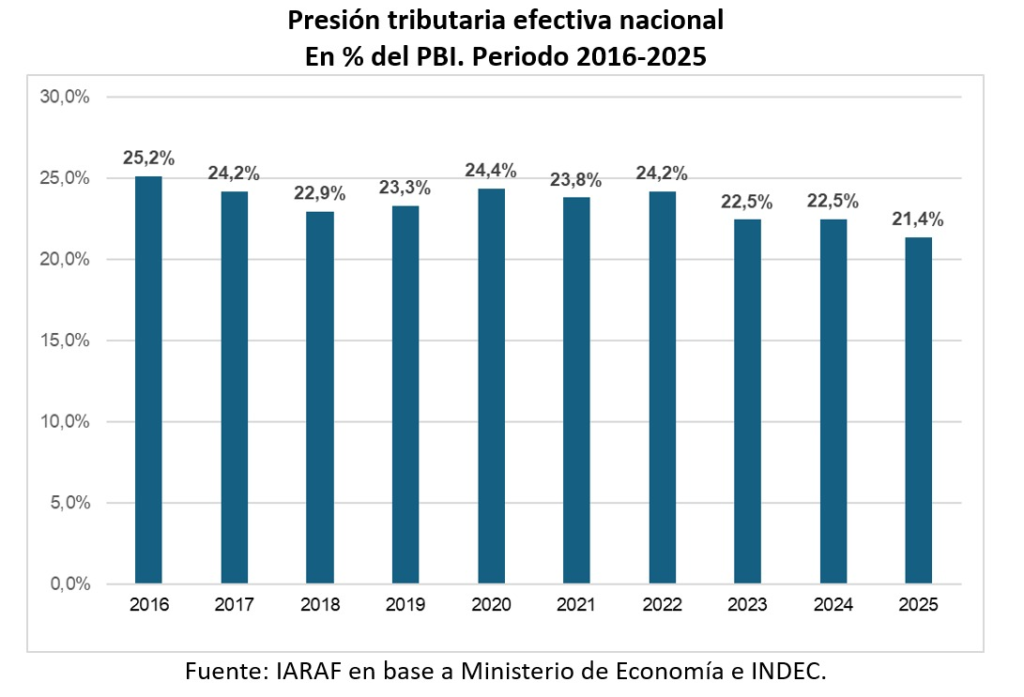
El año 2025 habría finalizado con una reducción significativa de la presión tributaria efectiva nacional, que se ubicó en el nivel más bajo de los últimos diez años. De acuerdo con el informe de recaudación nacional de diciembre de 2025 elaborado por el IARAF, la relación entre los ingresos tributarios y el tamaño de la economía descendió 1,1 puntos porcentuales del Producto Bruto Interno (PBI) respecto de 2024, en un contexto marcado por la eliminación del impuesto PAIS y la reducción de la carga sobre varios tributos clave.

En términos reales, la recaudación tributaria nacional acumulada del año habría registrado un descenso del 1% interanual, sin lograr compensar la baja de impuestos aplicada durante el ejercicio. El informe, fechado el 2 de enero de 2026, se apoya en datos difundidos por ARCA y utiliza como supuesto una inflación mensual del 2,5% para diciembre.

Cinco meses consecutivos de caída y fuerte impacto en derechos de exportación

El informe señala que en diciembre de 2025 se registró la quinta caída real interanual consecutiva de la recaudación tributaria nacional total, con una baja del 3% real respecto del mismo mes de 2024. Al excluir los tributos vinculados al comercio exterior, la variación real interanual habría sido nula, lo que refleja el peso de estos impuestos en el desempeño global de los ingresos fiscales.

Al analizar el comportamiento por tributo, la mayor caída real interanual correspondió a los derechos de exportación, con un desplome del 58%, incluso sin considerar la eliminación del impuesto PAIS. Según el IARAF, este retroceso estuvo directamente vinculado a la eliminación de carga tributaria al sector agropecuario.

Le siguieron los impuestos internos, con una baja real interanual del 25%, y Bienes Personales, con una contracción del 19%, explicada por la comparación con una base elevada de diciembre de 2024 y por la reducción de alícuotas.

Entre los tributos de mayor peso, el IVA, principal impuesto del sistema, registró una caída real del 6,8%, mientras que los aportes y contribuciones a la seguridad social, segundo rubro en importancia, descendieron un 1,2% real interanual.

En contraposición, los tributos con mayor incremento real en diciembre fueron los derechos de importación (+12,6%), el impuesto a las ganancias (+9,7%) y el impuesto a los combustibles (+5%), mostrando una recomposición parcial de ingresos por la vía del comercio exterior y el consumo específico.

Un año completo en retroceso y presión tributaria en mínimos históricos

Considerando el total de 2025, la recaudación tributaria nacional habría caído un 1% real respecto de 2024. Sin embargo, el informe aclara que, si se excluyen los tributos vinculados al comercio exterior, la recaudación total habría aumentado un 4,5% real interanual, lo que pone en evidencia el efecto contractivo de la política tributaria sobre ese segmento.

En el acumulado anual, los tributos con mayor caída real fueron Bienes Personales (-34,6%), derechos de exportación (-16%) e internos coparticipados (-11,7%). En sentido inverso, los mayores incrementos se observaron en el impuesto a los combustibles (+42,9%), derechos de importación (+22,3%) y seguridad social (+13,8%).

El relevamiento histórico del IARAF muestra que la recaudación tributaria nacional de 2025 se ubicó en el noveno lugar de los últimos diez años, bajo un orden de mayor a menor, y fue 6,6% inferior en términos reales a la de 2023.

Más contundente aún es el dato sobre presión tributaria efectiva: en el período 2016–2025, el año 2025 ocupa el último lugar, consolidando una tendencia descendente que redefine el esquema de ingresos del Estado nacional y abre interrogantes sobre su sostenibilidad fiscal y el financiamiento de políticas públicas.

Implicancias fiscales y desafíos hacia adelante

El informe del IARAF refleja un cambio estructural en la relación entre el Estado y la economía, con menor presión tributaria pero también con menores recursos reales disponibles. Este escenario impacta de lleno en la capacidad fiscal de la Nación, en el esquema de coparticipación y en la planificación presupuestaria, especialmente en un contexto donde la recaudación muestra señales persistentes de debilidad.

La evolución de los ingresos tributarios en 2026 dependerá, en gran medida, del desempeño de la actividad económica, de la dinámica del comercio exterior y de eventuales ajustes en la política impositiva. Por ahora, los datos confirman que 2025 marcó un punto de inflexión en la presión tributaria argentina.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin