PRESUPUESTO NACIONAL

Presupuesto 2027: cambios de reglas, discrecionalidad y el impacto en derechos fundamentales

Compartí esta noticia !

El Presupuesto 2027 propone gastar algo más en términos reales que este año, pero esa recuperación convive con una transformación más profunda del Estado nacional: menos recursos que antes del ajuste iniciado en 2024, menor presencia directa en la obra pública y cambios normativos que alcanzan algunas de las principales políticas sociales.

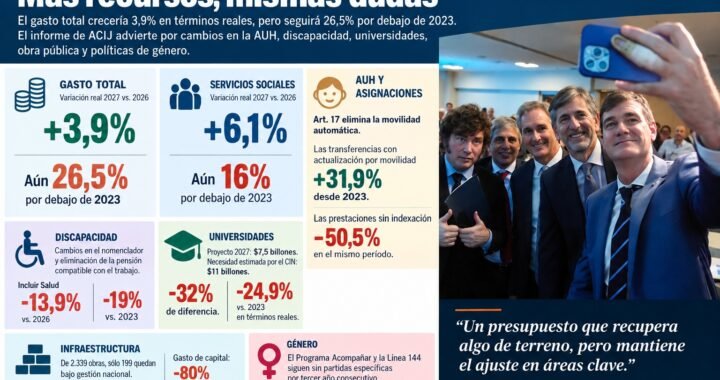
La Asociación Civil por la Igualdad y la Justicia (ACIJ) puso la lupa sobre esos movimientos en su primer análisis del proyecto enviado al Congreso. El punto de partida ayuda a dimensionar la discusión: tomando las propias proyecciones macroeconómicas del Gobierno -29% de inflación para 2026 y 18% para 2027-, el gasto total aumentaría 3,9% real el próximo año. Sin embargo, todavía quedaría 26,5% por debajo de 2023.

La foto, además, cambia considerablemente según dónde se mire.

Los servicios sociales tendrían una mejora real de 6,1% respecto de 2026, aunque continuarían 16% por debajo de 2023. Dentro de ese universo, Salud aparece con una suba del 16% interanual; Seguridad Social, del 5%; y Educación y Cultura, del orden del 6%. En el otro extremo, Vivienda y Urbanismo conserva una caída del 99% frente a 2023 y Agua Potable y Alcantarillado, del 93%. Los servicios económicos, atravesados entre otros factores por la reducción de subsidios e infraestructura, quedarían 68% debajo de aquel año.

Es decir, 2027 aparece en el proyecto como un año de recuperación parcial, pero no de regreso a los niveles previos al ajuste.

La AUH, sin actualización automática

Uno de los cambios más sensibles no pasa estrictamente por cuánto dinero se asigna, sino por cómo se actualizarían en adelante algunas de las principales transferencias sociales.

El artículo 17 propone derogar la movilidad de la Asignación Universal por Hijo (AUH) y de las Asignaciones Familiares establecida por la Ley 27.160. El proyecto no incorpora, en reemplazo, otra fórmula automática, parámetros de actualización ni una periodicidad mínima. De aprobarse en esos términos, los futuros incrementos volverían a quedar sujetos a decisiones del Poder Ejecutivo.

La diferencia entre ambos mecanismos no es menor. ACIJ calculó que las transferencias que cuentan con actualización automática -AUH, Asignaciones Familiares y Plan 1000 Días- recuperaron 31,9% desde 2023, mientras las prestaciones no indexadas sufrieron una pérdida real del 50,5%.

La Prestación Alimentar ofrece un ejemplo concreto. Permaneció 23 meses sin aumentos y recién volvió a actualizarse en mayo de este año. En abril, antes de ese incremento, cubría apenas 19,5% de una Canasta Básica Alimentaria para adulto equivalente, contra 63,5% de cobertura de la AUH.

Para ACIJ, ese antecedente muestra el riesgo que supone abandonar una regla automática: no implica necesariamente que la AUH vaya a dejar de aumentar, pero sí que desaparece el mecanismo que obliga a preservar periódicamente su valor frente a la inflación.

Discapacidad: cambios en prestaciones

Otro de los capítulos que concentra las observaciones de la organización es el de discapacidad.

Los artículos 39 y 41 modifican el funcionamiento del Nomenclador del Sistema de Prestaciones Básicas de Atención Integral. En lugar de un arancel homogéneo, cada organismo obligado podría determinar los valores en su relación con los prestadores.

ACIJ advierte que ese esquema puede abrir diferencias de acceso: una cobertura que pague aranceles menores podría disponer de una oferta más reducida de prestadores o servicios. La organización considera que la modificación entra en conflicto con el principio de no regresividad y con derechos reconocidos por la Convención sobre los Derechos de las Personas con Discapacidad.

También cambia el esquema de pensiones. El proyecto elimina la Pensión No Contributiva por Discapacidad para Protección Social, creada por la Ley de Emergencia en Discapacidad y compatible con el trabajo, mientras mantiene la Pensión No Contributiva por Invalidez Laboral, cuyos requisitos de acceso son más restrictivos.

En términos presupuestarios hay dos movimientos diferentes. La pensión por invalidez laboral recuperaría 8,5% real frente a 2026, aunque permanecería 26,5% debajo de 2023. En cambio, Incluir Salud, que brinda cobertura sanitaria a beneficiarios de estas prestaciones, sufriría una reducción de 13,9% respecto de este año y de 19% frente a 2023.

Universidades, más ajuste

La tensión también atraviesa al sistema universitario. El proyecto destina $7,5 billones al programa Desarrollo de la Educación Superior. El Consejo Interuniversitario Nacional había calculado en $11 billones los recursos necesarios para cumplir con la Ley 27.795 de Financiamiento Universitario. La brecha entre ambas cifras es del 32%.

Medidos en términos reales, los fondos previstos para las universidades quedarían 24,9% por debajo de 2023.

El deterioro también aparece en los salarios. Según los datos incorporados por ACIJ, el poder adquisitivo de los docentes universitarios cayó 25% entre 2023 y 2026 y 47% respecto de 2015, sin que el proyecto contemple una recomposición específica para 2027.

Obra pública: de 2.339 proyectos, Nación conserva 199

La infraestructura muestra con particular nitidez el cambio de modelo. De una cartera nacional de 2.339 obras, 1.683 fueron dadas de baja o ingresaron en procesos de rescisión; otras 457 fueron transferidas o se encuentran en proceso de traspaso hacia provincias y municipios. Apenas 199 continúan bajo gestión directa de la Nación.

El achicamiento de la cartera vino acompañado por una caída extraordinaria de la inversión.

A precios constantes de 2027, el gasto de capital vinculado con infraestructura pasó de alrededor de $18,4 billones en 2023 a $5,1 billones en 2024. Bajó luego a $3,9 billones en 2025 y $3,7 billones este año. Para 2027 se proyectan $3,8 billones.

Hay una pequeña mejora en el margen, pero la comparación larga resulta mucho más contundente: el gasto seguiría cerca de 80% por debajo de 2023, con especial impacto en vivienda, agua, saneamiento y transporte.

El proyecto busca cubrir parte de ese espacio con capital privado. El artículo 67 crea para nuevos concesionarios de rutas nacionales un esquema de beneficios que contempla amortización acelerada de inversiones, reintegro o crédito fiscal de IVA y la posibilidad de computar el 100% del impuesto a los débitos y créditos contra otros tributos. Para acceder al régimen, además, las provincias involucradas deberán conceder exenciones en Ingresos Brutos y Sellos.

El giro es relevante: parte del apoyo público a la infraestructura deja de materializarse mediante inversión presupuestaria directa y pasa a hacerlo mediante beneficios tributarios orientados a atraer inversión privada.

Género: programas que desaparecieron del detalle presupuestario

El informe también pone el foco sobre las políticas destinadas a prevenir y atender la violencia de género.

El Programa Acompañar redujo 90% sus recursos en 2024 frente al año anterior y desde 2025 dejó de aparecer como una partida presupuestaria identificable. La Línea 144 siguió un recorrido similar: perdió dos tercios de su presupuesto en 2024 y posteriormente desapareció como partida específica.

El proyecto para 2027 no modifica esa situación. Por tercer año consecutivo, ni Acompañar ni la Línea 144 aparecen con partidas propias, lo que, según ACIJ, dificulta conocer cuánto dinero se destina y ejecuta efectivamente en esas políticas.

La contracción alcanza también a la Educación Sexual Integral. El programa específico disponía del equivalente a $2.052 millones en 2023, medidos a precios de 2027. Para el próximo año aparecen apenas $30 millones: 98,5% menos en términos reales.

El primer relevamiento de ACIJ deja así una fotografía con dos movimientos simultáneos. El Presupuesto 2027 interrumpe parcialmente la caída global del gasto, pero no desarma el ajuste acumulado desde 2023. Y, al mismo tiempo, incorpora modificaciones que van más allá de las planillas: cambia reglas de actualización de transferencias sociales, redefine mecanismos de cobertura en discapacidad y profundiza un esquema de infraestructura con menor intervención directa de la Nación.

El debate que comienza en el Congreso, por eso, no estará concentrado únicamente en cuánto gastará el Estado durante 2027. También pondrá en discusión qué obligaciones conservará, cuáles dejarán de tener actualización automática y qué funciones pasarán a depender en mayor medida de decisiones administrativas, provincias o inversión privada.
Compartí esta noticia !

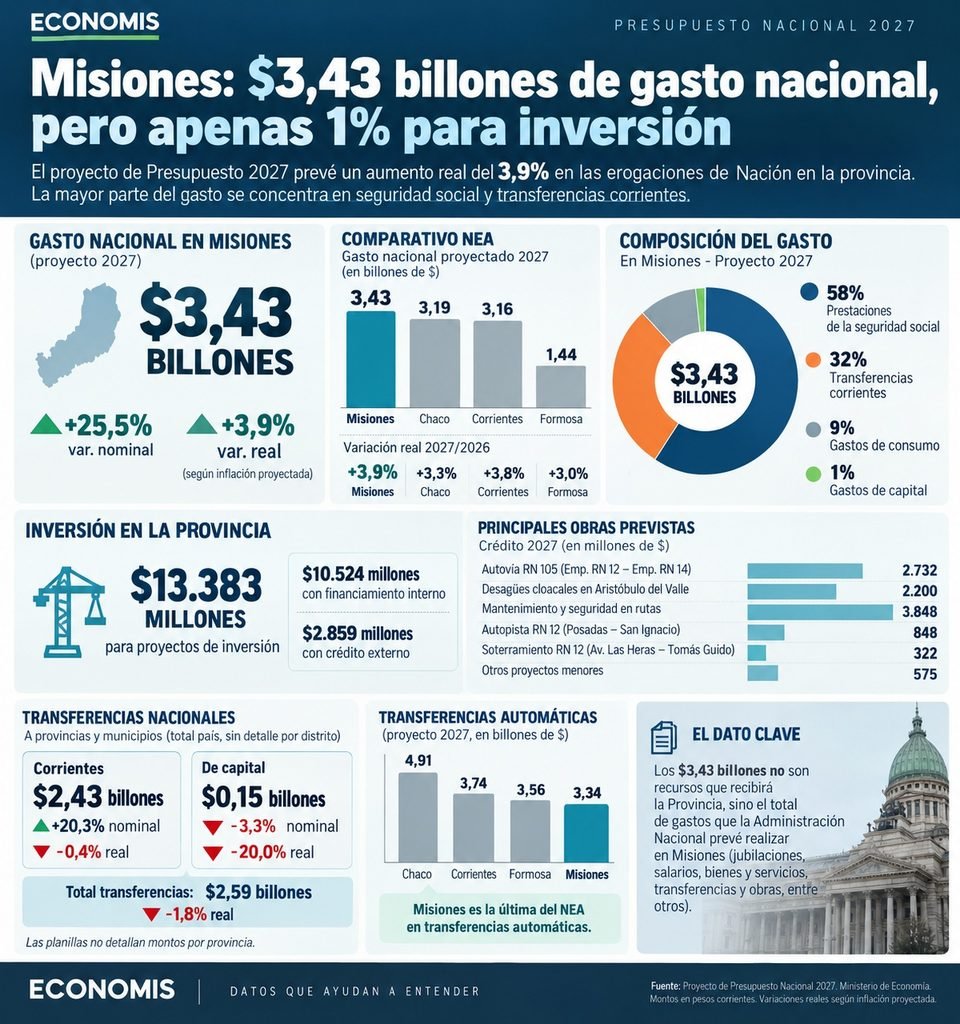
Presupuesto 2027: erogaciones en Misiones por $ 3,43 billones y proyectos por $ 13.383 millones

Compartí esta noticia !

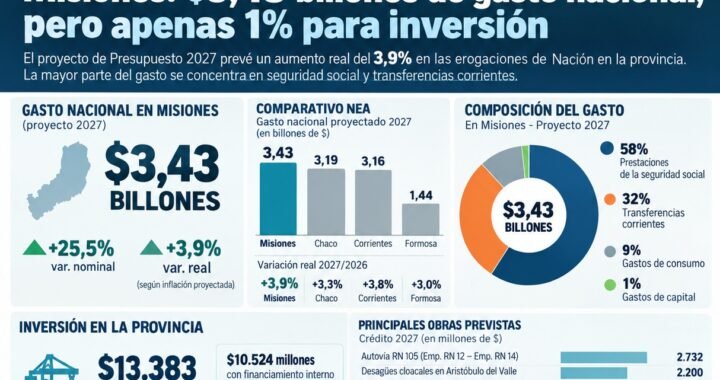
El proyecto de Presupuesto Nacional 2027 prevé gastos de la Administración Nacional por $3,43 billones localizados en Misiones, un incremento nominal del 25,5% respecto de 2026. Descontada la inflación contemplada en las propias proyecciones oficiales, la variación equivale a una mejora real del 3,9%.

El dato coloca a Misiones con el mayor volumen de gasto nacional previsto entre las cuatro provincias del NEA y también con el mayor crecimiento real de la región.

Pero hay una distinción central: los $3,43 billones no son recursos que recibirá el Gobierno de Misiones.

La cifra representa el conjunto de erogaciones que la Administración Nacional proyecta realizar dentro de la provincia. Allí se computan desde jubilaciones y pensiones hasta salarios de agentes nacionales, adquisición de bienes y servicios, transferencias y proyectos de inversión.

De hecho, la composición del gasto muestra dónde estará concentrado el grueso de los recursos: 58% corresponde a prestaciones de la seguridad social y otro 32% a transferencias corrientes. Los gastos de consumo representan el 9%, mientras que apenas el 1% está vinculado con gastos de capital.

Es decir, nueve de cada diez pesos del gasto nacional previsto en Misiones estarán concentrados entre seguridad social y transferencias corrientes.

Dentro del Nordeste, Misiones aparece con la mayor asignación territorial, con $3,43 billones. Le siguen Chaco, con $3,19 billones; Corrientes, con $3,16 billones; y Formosa, con $1,44 billones.

La provincia también encabeza la variación real prevista para 2027. El crecimiento del 3,9% para Misiones se ubica apenas por encima del 3,8% proyectado para Corrientes, mientras que Chaco tendría una mejora del 3,3% y Formosa del 3%.

El proyecto de Presupuesto fija en torno a $202 billones los gastos corrientes y de capital de la Administración Nacional para 2027.

Apenas $13.383 millones para proyectos de inversión

La distancia entre el volumen global de gasto y la inversión directa aparece con mayor claridad al observar las obras previstas.

Las planillas anexas contemplan para Misiones unos $13.383 millones destinados a proyectos de inversión durante 2027. De ese monto, $10.524 millones tendrían financiamiento de fuentes internas —Tesoro Nacional, transferencias internas y recursos propios— y otros $2.859 millones provendrían de crédito externo.

Entre los proyectos incluidos aparece la construcción de viviendas sustentables adaptadas a la zona bioclimática muy cálida de Puerto Iguazú, además de diferentes intervenciones sobre las rutas nacionales 12 y 105.

Para la autovía de la ruta nacional 105, entre la rotonda de la RN12 y la conexión con la RN14, se proyectan $2.732 millones.

También figuran $2.200 millones para desagües cloacales en Aristóbulo del Valle y partidas para mantenimiento y seguridad vial.

Otro de los proyectos relevantes es la continuidad de la autopista sobre la ruta nacional 12 entre Posadas y San Ignacio, con $848 millones previstos para el ejercicio.

Las planillas también incorporan el soterramiento de la RN12 entre las avenidas Las Heras y Tomás Guido, en Posadas. En este caso resulta importante distinguir entre el costo o monto total a devengar del proyecto y el crédito correspondiente específicamente al ejercicio 2027.

Entre las inversiones identificadas también aparecen obras de conservación, mantenimiento y refuerzo de los puentes sobre los arroyos Ita-Curuzú y Caraguatay, sobre la RN12, y la construcción del edificio para el Servicio de Salvamento y Extinción de Incendios del aeropuerto de Posadas.

La inclusión de una obra en el proyecto presupuestario, de todos modos, no implica que la totalidad de su costo vaya a ejecutarse durante 2027. Los proyectos plurianuales pueden distribuir sus desembolsos entre distintos ejercicios.

El Presupuesto también anticipa un escenario restrictivo para las transferencias no automáticas destinadas a provincias y municipios.

A nivel nacional, las transferencias corrientes alcanzarían $2,43 billones, con un incremento nominal del 20,3% pero una caída real del 0,4%.

El ajuste sería considerablemente mayor en las transferencias de capital, vinculadas principalmente con inversión y obras: llegarían a $150.000 millones, con una baja nominal del 3,3% y una contracción real del 20%.

Sumadas ambas categorías, Nación proyecta transferir $2,59 billones a provincias y municipios, lo que representaría una reducción real del 1,8%.

Las planillas disponibles no discriminan en este apartado cuánto correspondería específicamente a Misiones.

Misiones, última del NEA en transferencias automáticas

El panorama cambia cuando se observan los recursos automáticos que reciben las provincias, principalmente a través de la coparticipación federal.

Para Misiones se proyectan $3,34 billones, la cifra más baja entre las cuatro provincias del Nordeste.

Chaco recibiría $4,91 billones; Corrientes, $3,74 billones; y Formosa, $3,56 billones.

La diferencia vuelve a exponer una particularidad estructural de Misiones dentro del esquema de distribución federal: aunque lidera el NEA en gasto nacional territorializado previsto para 2027, queda última en la región cuando se observan los recursos automáticos que ingresan directamente a las arcas provinciales.

Son dos cuentas distintas y no deberían confundirse. Los $3,43 billones corresponden al gasto que Nación proyecta realizar dentro del territorio misionero, buena parte del cual está compuesto por jubilaciones y otras prestaciones. Los $3,34 billones, en cambio, corresponden a recursos automáticos que efectivamente ingresarían a la Provincia.

Así, el Presupuesto 2027 presenta para Misiones una paradoja: más gasto nacional territorializado y una mejora real respecto de 2026, pero una participación muy reducida de la inversión dentro de ese volumen y el menor monto de transferencias automáticas del NEA.

Todo dependerá, además, de dos instancias posteriores: primero, de las modificaciones que pueda sufrir el proyecto durante su tratamiento en el Congreso; después, del grado de ejecución efectiva de las partidas durante 2027.

Compartí esta noticia !

Renunció el titular de la Oficina de Presupuesto del Congreso en plena disputa por su autonomía

Compartí esta noticia !

La Oficina de Presupuesto del Congreso (OPC) quedó sin director general en un momento crítico del calendario legislativo. Gabriel Esterelles presentó su renuncia y dejó el cargo que ocupaba desde 2023, en medio de una reorganización del organismo impulsada por la Comisión Bicameral de Supervisión y a pocas semanas de que el Gobierno nacional envíe al Congreso el proyecto de Presupuesto 2027.

Esterelles atribuyó su salida a “motivos personales”. Sin embargo, su renuncia se produjo después de una serie de decisiones que modificaron el funcionamiento de la OPC y limitaron la capacidad de sus equipos técnicos para producir determinados informes sin autorización previa de la comisión parlamentaria que supervisa al organismo.

El episodio abre una discusión que excede el futuro de un funcionario. La cuestión central pasa por determinar qué grado de autonomía conservará la oficina encargada de producir análisis independientes sobre el impacto fiscal de las leyes, las cuentas públicas y las principales variables económicas que utiliza el Congreso para discutir el Presupuesto y otras iniciativas.

La Comisión Bicameral ya había iniciado una auditoría interna sobre el funcionamiento administrativo y operativo de la OPC. Ahora, con la salida de Esterelles, tiene previsto avanzar con una reorganización que incluye cambios en el reglamento, un nuevo plan de trabajo, la designación de coordinadores y la definición de la continuidad administrativa y presupuestaria del organismo.

Una oficina clave para el debate fiscal

La OPC fue creada por la Ley 27.243 como organismo técnico de asesoramiento del Congreso. Su función consiste en aportar una segunda mirada sobre las cuentas del Estado y estimar, entre otras cuestiones, el costo fiscal de los proyectos de ley, la evolución de los ingresos y gastos, las modificaciones tributarias y la dinámica de la deuda pública.

Sus informes no tienen carácter vinculante, pero cumplen una función relevante dentro del proceso legislativo: permiten que diputados y senadores dispongan de estimaciones propias y puedan contrastarlas con las proyecciones elaboradas por el Poder Ejecutivo.

Esa capacidad adquirió especial relevancia durante el actual debate político y fiscal. Los equipos de la OPC produjeron informes sobre iniciativas vinculadas con jubilaciones, discapacidad y financiamiento universitario cuyas estimaciones de impacto presupuestario resultaron inferiores a las cifras difundidas por el Gobierno para cuestionar algunas de esas propuestas.

La discusión llegó incluso al ámbito judicial. En marzo, la Cámara en lo Contencioso Administrativo Federal utilizó datos elaborados por la OPC al ordenar al Poder Ejecutivo cumplir de manera “inmediata” con la Ley de Financiamiento Universitario.

El antecedente explica por qué cualquier modificación sobre las facultades de la oficina adquiere una dimensión institucional mayor: no se trata solamente de quién conduce el organismo, sino de quién define cuándo y bajo qué condiciones puede producir información técnica para el Parlamento.

El punto de conflicto: los informes extraordinarios

Una de las decisiones adoptadas por la Comisión Bicameral estableció que las áreas técnicas de la OPC no podrán elaborar informes extraordinarios sin autorización previa. La medida redujo la capacidad del organismo para responder de manera autónoma a pedidos de diputados y senadores que requieran análisis sobre cuestiones fiscales de tratamiento urgente.

El cambio se produjo mientras avanzaba una auditoría sobre la estructura de la oficina. La revisión incluyó aspectos administrativos y operativos y derivó también en modificaciones dentro de su estructura.

Entre ellas aparece el retiro del Servicio Administrativo Financiero de la OPC, una decisión que redujo su margen de maniobra en materia administrativa. También se señalaron dificultades para garantizar los recursos destinados al pago de salarios del equipo técnico hasta fin de año.

Otro punto de tensión fue la suspensión de la incorporación de 15 analistas especializados que habían accedido a sus cargos mediante concurso, en un proceso en el que habían participado más de 120 postulantes. El objetivo de esas incorporaciones era ampliar la capacidad técnica de la oficina.

A esto se sumó la salida de funcionarios que ocupaban cargos de coordinación en áreas como Relaciones Institucionales y Administración.

La conducción queda en manos de un interinato

Esterelles había llegado a la conducción de la OPC en agosto de 2023 luego de superar un concurso público. Su trayectoria técnica acumulaba tres décadas y en aquel proceso también había participado el actual secretario de Hacienda, Carlos Guberman.

Tras su renuncia, la Comisión Bicameral formalizó el interinato de María Eugenia David Du Mutel de Pierrepont mediante la Resolución 010-CSP-2026. El reemplazo definitivo deberá surgir de un nuevo concurso público, ya que la dirección general tiene un mandato legal de cinco años.

La comisión que supervisa el organismo es presidida por el senador libertario Agustín Monteverde y tiene como vicepresidente al diputado Alberto “Bertie” Benegas Lynch. El oficialismo y sus aliados tienen una posición predominante en ese ámbito.

La Bicameral continuará ahora con la implementación de las recomendaciones surgidas de la auditoría, la modificación del reglamento interno y la designación de coordinadores para las áreas Administrativa y Técnica y de Relaciones Institucionales y Parlamentarias.

El timing político: el Presupuesto 2027

La salida de Esterelles adquiere mayor relevancia por el momento en que ocurre. El Poder Ejecutivo debe enviar al Congreso el proyecto de Presupuesto 2027 antes del 15 de septiembre, con lo que el Parlamento se prepara para uno de los principales debates económicos del año.

La OPC suele desempeñar un papel central en esa discusión porque analiza las pautas macroeconómicas y las proyecciones de ingresos y gastos contenidas en el proyecto oficial. También puede contrastar los supuestos del Gobierno con estimaciones propias.

Por eso, la principal incógnita que deja la reorganización no está solamente vinculada con quién ocupará la dirección general. El interrogante es si la oficina llegará al debate presupuestario con la misma capacidad técnica, administrativa y operativa que tuvo durante los últimos años.

El caso también plantea un problema más amplio para el funcionamiento del Congreso. En un sistema presidencialista, el Poder Ejecutivo concentra la elaboración del proyecto de Presupuesto y dispone de información y estructuras técnicas propias. La OPC fue concebida precisamente para equilibrar esa asimetría informativa mediante análisis independientes a disposición de los legisladores.

Si esa capacidad se reduce, el Parlamento pierde una herramienta para evaluar con información propia el costo de las políticas públicas. Y esa consecuencia no afecta únicamente a la oposición: también condiciona la calidad del debate de cualquier bloque cuando debe analizar el impacto real de una medida sobre las cuentas del Estado.

La discusión, por lo tanto, queda abierta en dos planos. El primero es político y refiere a quién tendrá el control de la estructura. El segundo es institucional y resulta más relevante: si la Oficina de Presupuesto del Congreso conservará las condiciones necesarias para producir información técnica independiente justo cuando el Parlamento se prepara para discutir las cuentas públicas de 2027.

En esa definición estará el verdadero alcance de la salida de Esterelles. La renuncia puede ser el cierre de una conducción, pero la reorganización de la OPC determinará algo más profundo: cuánto margen tendrá el Congreso para mirar, calcular y discutir el Presupuesto desde una perspectiva técnica propia.

Compartí esta noticia !

Milei volverá al Congreso para presentar el Presupuesto 2027 el 15 de septiembre

Compartí esta noticia !

Javier Milei volverá a presentar personalmente el proyecto de ley de Presupuesto en el Congreso el próximo martes 15 de septiembre, retomando el formato que utilizó en 2024 y que había abandonado en 2025, cuando optó por grabar un mensaje desde la Casa Rosada para su emisión por cadena nacional.

La decisión vuelve a colocar al Presidente en el centro de una instancia que históricamente estuvo reservada al ministro de Economía. “El presidente es nuestro mejor comunicador, por escándalo”, señalaron altas fuentes parlamentarias del oficialismo para explicar la estrategia. En términos políticos, la elección implica que Milei asumirá nuevamente el costo y el beneficio de defender ante el Congreso los principales lineamientos de la política económica del Gobierno.

El antecedente inmediato es significativo. En 2024, Milei presentó el proyecto correspondiente al Presupuesto 2025 desde un atril ubicado en el centro del recinto de la Cámara de Diputados, en lugar de utilizar el sillón presidencial reservado junto a las autoridades legislativas. Aquella puesta en escena rompió con el protocolo tradicional y convirtió una exposición presupuestaria en una demostración explícita de liderazgo político.

El proyecto, sin embargo, no consiguió avanzar hasta el recinto. Quedó trabado en las comisiones de Diputados en medio de negociaciones fallidas entre el oficialismo, la oposición y los gobernadores por el reparto de recursos y las prioridades fiscales. La falta de acuerdo terminó impidiendo que el Congreso sancionara el Presupuesto 2025.

Un año después, el escenario fue diferente. El 15 de septiembre de 2025, en un contexto marcado por tensiones políticas y derrotas electorales, Milei decidió no concurrir al Palacio Legislativo y grabó un mensaje desde la Casa Rosada que fue transmitido por cadena nacional. El Presupuesto correspondiente a 2026 terminó teniendo un desenlace distinto al de su antecesor: fue el primero aprobado por ambas cámaras durante la administración libertaria, aunque recién obtuvo sanción en las sesiones extraordinarias de diciembre.

La nueva presentación del 15 de septiembre tendrá, por lo tanto, una importancia que excede la exposición de las variables fiscales para el próximo ejercicio. El desafío político será transformar los números del proyecto en un acuerdo parlamentario que permita garantizar su aprobación. Para el Gobierno, contar con una ley de Presupuesto implica además consolidar una herramienta institucional central para ordenar la política fiscal y otorgar mayor previsibilidad a la administración de los recursos públicos.

Milei cuenta con una particularidad que sus antecesores no tenían: conoce desde adentro el funcionamiento del Congreso, ya que fue diputado nacional entre 2021 y 2023. A esa experiencia se suma su formación como economista, dos factores que el oficialismo considera determinantes para justificar su decisión de asumir personalmente la presentación.

Pero el protagonismo presidencial también tiene una contracara institucional. La presencia de Milei en el Palacio Legislativo transformó el dispositivo de seguridad habitual del Congreso. En 2024, el operativo adquirió dimensiones extraordinarias, con controles federales dentro del edificio y restricciones inéditas para una actividad que durante décadas había tenido un carácter esencialmente administrativo y parlamentario.

La Policía Federal Argentina desplazó temporalmente funciones habituales del personal del Congreso y asumió el control de los accesos al hall y a los pasillos del Palacio Legislativo. Además, efectivos e inspectores realizaron recorridas preventivas piso por piso y oficina por oficina antes de la llegada presidencial.

El dispositivo incluyó también revisiones técnicas exhaustivas, perros detectores de explosivos en el recinto y controles de identidad y cacheos obligatorios en los accesos. En el exterior, la Avenida Rivadavia y el perímetro del Congreso fueron vallados y quedaron bajo vigilancia de un amplio despliegue policial, con participación de la Policía Federal, la Gendarmería y la Policía de la Ciudad de Buenos Aires.

La magnitud del operativo fue consecuencia directa de una modificación en la naturaleza política del acontecimiento. Lo que durante años había sido una presentación técnica del ministro de Economía pasó a convertirse, con Milei, en un evento presidencial con fuerte exposición pública, alta movilización política y mayor tensión con los bloques opositores.

El 15 de septiembre, esa dinámica volverá a ponerse a prueba. El Presidente deberá defender ante un Congreso donde el oficialismo necesita construir mayorías una hoja de ruta fiscal que será observada no solo por los legisladores, sino también por gobernadores, mercados, empresas y actores sociales. La presentación será, en consecuencia, el primer capítulo de una negociación parlamentaria que definirá cuánto margen tendrá el Gobierno para ejecutar su programa económico durante 2027.

Más allá del formato elegido, el desafío de fondo será el mismo que enfrentó el oficialismo en los últimos dos años: convertir el respaldo político al programa económico en acuerdos institucionales capaces de sostener una ley de Presupuesto. La exposición de Milei puede amplificar el mensaje; la aprobación dependerá, nuevamente, de la capacidad del Gobierno para negociar con el Congreso y las provincias.

Compartí esta noticia !

Fabricaciones Militares proyecta pérdidas operativas por más de $30.000 millones, pero apuesta a la exportación y al ingreso de capital privado

Compartí esta noticia !

En un escenario internacional marcado por el incremento del gasto en defensa y el rearmamento de numerosos países, el Gobierno nacional aprobó el Plan de Acción y Presupuesto 2026 de Fabricaciones Militares Sociedad Anónima Unipersonal (FM SAU), una empresa estratégica para la producción de bienes destinados a la defensa, la seguridad, la minería, la industria química y la metalmecánica. El desafío es tan claro como complejo: transformar una compañía con pérdidas operativas en un actor competitivo capaz de insertarse en mercados globales.

A través de la Resolución 1172/2026 del Ministerio de Economía, se oficializó el presupuesto de la empresa, que dependerá de un delicado equilibrio entre mayores ventas, aportes del Estado y una estrategia de internacionalización para sostener su funcionamiento. El plan refleja una realidad conocida por buena parte de las empresas públicas industriales: el mercado interno resulta insuficiente para financiar las inversiones necesarias para crecer.

Los números muestran esa tensión. Fabricaciones Militares proyecta ingresos operativos por 42.081 millones de pesos, mientras que sus gastos de operación ascenderán a 72.545 millones, lo que arroja una pérdida operativa estimada de 30.463 millones de pesos.

Sin embargo, el resultado cambia cuando se incorpora la asistencia del Estado. El presupuesto contempla 23.000 millones de pesos en transferencias corrientes de la Administración Nacional, que reducen significativamente el desequilibrio económico. Aun así, el ejercicio cerraría con un desahorro de 8.434 millones de pesos, mientras que el resultado financiero proyectado muestra un superávit cercano a los 976 millones, producto principalmente de recursos de capital y movimientos financieros previstos para el ejercicio.

Más allá de las cifras presupuestarias, el documento estratégico deja en claro cuál será la hoja de ruta de la empresa. Fabricaciones Militares reconoce que el actual contexto internacional, atravesado por conflictos geopolíticos y un creciente proceso de rearme, genera una demanda sostenida de productos vinculados con la defensa y la seguridad. Bajo ese diagnóstico, la compañía sostiene que mantiene negociaciones con actores internacionales para incorporar capital, tecnología y acceso a nuevos mercados.

La estrategia oficial también implica un cambio de enfoque comercial. La empresa buscará concentrar sus esfuerzos en las líneas de negocio de mayor volumen de ventas, aplicar políticas de precios más competitivas y diversificar su oferta para fortalecer su presencia tanto en el mercado argentino como en el exterior. Según el plan aprobado, la sostenibilidad futura dependerá en gran medida de consolidar alianzas estratégicas con empresas internacionales capaces de aportar financiamiento y ampliar la escala productiva.

El documento admite además una limitación estructural: el mercado doméstico no genera el volumen suficiente para financiar la modernización de las plantas industriales. Por ese motivo, el Gobierno plantea como objetivo atraer inversiones privadas —nacionales y extranjeras— que permitan expandir la capacidad instalada, incorporar tecnología, reducir costos y aumentar la competitividad internacional de la empresa.

En materia laboral, Fabricaciones Militares mantendrá una dotación de 950 trabajadores, de los cuales apenas 20 integran la planta permanente y 930 corresponden a personal temporario, según las proyecciones oficiales. El gasto en remuneraciones alcanzará los 34.553 millones de pesos, convirtiéndose en uno de los principales componentes del presupuesto operativo.

La inversión en bienes de capital, en cambio, será moderada. El presupuesto destina 335 millones de pesos exclusivamente a la adquisición de maquinaria y equipamiento, sin contemplar nuevas construcciones o ampliaciones edilicias durante 2026.

Otro dato relevante es que la empresa no prevé tomar nueva deuda durante el ejercicio. La estrategia financiera estará basada en mejorar la administración de activos, optimizar la liquidez y sostener el funcionamiento mediante recursos propios, aportes estatales y eventuales asociaciones con capital privado.

El presupuesto aprobado deja una lectura de fondo sobre el rol que el Gobierno asigna a Fabricaciones Militares. Lejos de plantear un esquema de mera asistencia fiscal, la estrategia apunta a convertir a la empresa en un proveedor competitivo para industrias de defensa y seguridad que hoy experimentan una expansión global. El interrogante será si esa oportunidad internacional alcanza para compensar las debilidades estructurales del mercado local y transformar un déficit operativo superior a los 30.000 millones de pesos en un modelo económicamente sustentable.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin