salarios

Nuevo aumento salarial a docentes en Misiones

Compartí esta noticia !

​El Gobierno provincial aplicó la actualización acordada en la mesa de diálogo y convocó a un nuevo encuentro con los gremios para avanzar en la agenda del sector educativo.

​El salario de los docentes misioneros de todos los niveles y modalidades llegará este mes con un incremento que responde al compromiso asumido por el Ejecutivo provincial durante la negociación paritaria de febrero. La administración confirmó que los haberes de abril ya reflejan la nueva escala.

​Cuánto cobra un docente en Misiones con la actualización de abril

​Los números oficiales ubican al cargo testigo de maestro de grado con jornada simple de cuatro horas —sin antigüedad— en $755.001. Con la máxima antigüedad, ese mismo cargo trepa hasta $981.989. En el nivel secundario, el paquete de 42 horas cátedra queda fijado en $1.815.566 para quienes no computan antigüedad y alcanza los $2.252.590 en el caso de los profesores con mayor trayectoria en el sistema.

​Nueva reunión entre el gobierno y los sindicatos

​Este martes 14 de abril se concretó un encuentro que reunió a funcionarios del Ministerio de Educación, el Ministerio de Trabajo, el Consejo General de Educación (CGE) y el Servicio Provincial de Enseñanza Privada de Misiones (SPEPM) con dirigentes de seis organizaciones gremiales: UDPM, UDA, SEMAB, SADOP, SIDEPP y AMET.

​En la mesa se repasaron distintos puntos pendientes de la agenda docente provincial. Según se informó, el Gobierno asumió el compromiso de seguir dando respuestas en las próximas instancias de trabajo programadas.

Cargo de maestro de grado sin antigüedad por un turno de 4 horas.

Continuidad del diálogo como política oficial.

​Desde el Ejecutivo también ratificaron que las mesas paritarias seguirán funcionando como el canal formal para tratar cuestiones salariales, laborales, técnicas y pedagógicas. El objetivo declarado es garantizar la marcha del sistema educativo y dar cauce institucional a los reclamos del sector.

Docente con 42 horas de secundaria
Compartí esta noticia !

UOCRA firma paritarias con aumentos leves

Compartí esta noticia !

En un contexto de fuerte control sobre las negociaciones salariales, el sector de la construcción cerró una paritaria que se alinea con la pauta oficial del Gobierno. El acuerdo, firmado por la Unión Obrera de la Construcción de la República Argentina (UOCRA) junto a las cámaras empresarias, establece un incremento del 7,7% acumulativo para el trimestre marzo-mayo de 2026.

Así, se consolida una tendencia de aumentos moderados en el mercado laboral formal.

El esquema salarial se estructura en subas escalonadas mes a mes: 2% en marzo, 1,9% en abril y 1,8% en mayo, todas aplicadas sobre los salarios básicos del mes anterior. Este formato acumulativo permite que el ajuste total alcance el 7,7% en el período, en línea con la estrategia del Ministerio de Economía de evitar subas que superen la inflación proyectada.

A estos incrementos se suman pagos no remunerativos mensuales, diferenciados por categoría y zona, que funcionan como un complemento del ingreso en el corto plazo. Sin embargo, una de las particularidades del acuerdo es que parte de esos bonos —especialmente el correspondiente a mayo— comenzará a incorporarse al salario básico, transformándose parcialmente en remunerativo.

La vigencia del convenio se extiende hasta el 31 de mayo, con una cláusula de revisión prevista para el 20 de abril, cuando las partes volverán a reunirse para definir ajustes a partir de junio. Este esquema de revisiones cortas refleja la cautela que predomina en las negociaciones salariales, en un contexto económico aún inestable.

Paritarias que no compensan la tasa de inflación

Desde una perspectiva macroeconómica, el acuerdo de la construcción no es un caso aislado, sino parte de una política más amplia del Gobierno orientada a anclar salarios. En las últimas semanas, otros sectores clave como comercio, camioneros y sanidad también cerraron paritarias con incrementos contenidos, en muchos casos por debajo incluso de la inflación pasada.

Esta estrategia apunta a evitar una inercia inflacionaria impulsada por la puja distributiva, aunque plantea interrogantes sobre la evolución del poder adquisitivo. Si bien la inflación muestra signos de desaceleración, los aumentos salariales moderados podrían implicar una recuperación más lenta de los ingresos reales, especialmente en sectores intensivos en mano de obra como la construcción.

Aporte extra en UOCRA

En paralelo, el acuerdo incluye otros elementos relevantes para la estructura del sector. Se estableció un aporte extraordinario del 2% a cargo de los trabajadores y una contribución empresarial de $6.000 por empleado, destinada a financiar actividades sindicales y asistenciales.

Además, se creó una comisión especial que revisará estos mecanismos en el corto plazo, lo que sugiere posibles ajustes en la estructura de costos laborales.

El trasfondo de estas negociaciones está marcado por un sector que aún enfrenta señales de debilidad. La construcción, históricamente sensible al ciclo económico, viene de meses de contracción en la actividad, lo que limita el margen de las empresas para convalidar aumentos más elevados.

En este escenario, la paritaria de la UOCRA se convierte en un termómetro de la nueva dinámica salarial en la Argentina. Acuerdos más cortos, incrementos moderados y una creciente intervención indirecta del Estado definen los ingresos actuales.

Compartí esta noticia !

El INDEC expone la desigualdad: el ingreso en Argentina mantiene una brecha de 13 veces

Compartí esta noticia !

El dato del cuarto trimestre de 2025 vuelve a poner en foco la distribución del ingreso en medio de la tensión entre ajuste, consumo y gobernabilidad

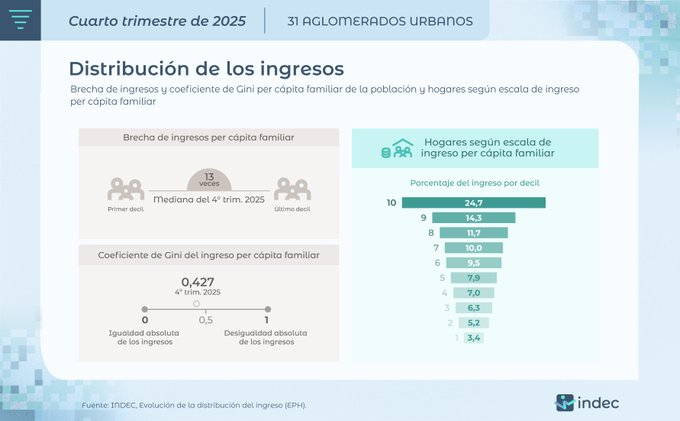
El último informe del INDEC sobre distribución del ingreso volvió a colocar un dato incómodo en el centro del escenario económico: en el cuarto trimestre de 2025, la brecha entre el 10% más rico y el 10% más pobre de la población alcanzó las 13 veces, mientras el coeficiente de Gini se ubicó en 0,427. No es solo una estadística. Es un indicador político. En un contexto de caída del poder adquisitivo y reconfiguración del modelo económico, la pregunta queda flotando: ¿estos números consolidan un rumbo o anticipan tensiones sociales que podrían condicionar la agenda del Gobierno?

Un termómetro social en un contexto de ajuste

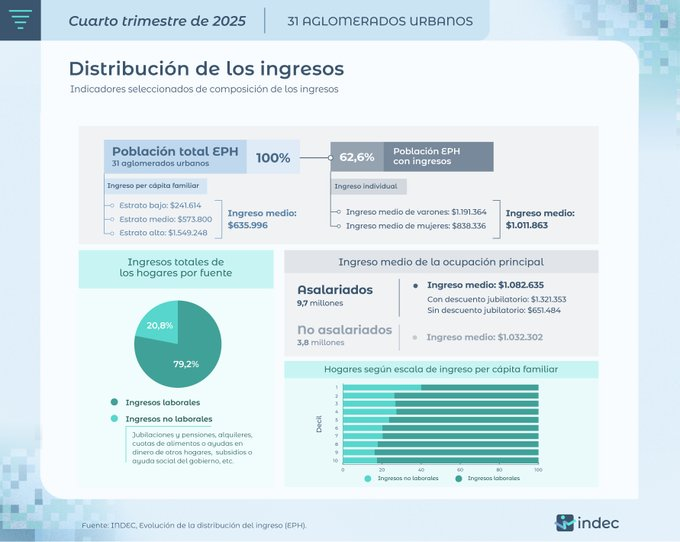
El informe se inscribe en la medición que realiza la Encuesta Permanente de Hogares (EPH), que releva ingresos en los principales aglomerados urbanos del país. Allí se observa que el ingreso promedio per cápita familiar fue de $635.996, mientras que entre quienes efectivamente percibieron ingresos el promedio ascendió a $1.011.863.

Más allá del número nominal, el dato clave es la distribución. El coeficiente de Gini —que mide la desigualdad en una escala de 0 a 1— en 0,427 refleja una concentración significativa de ingresos. No es un dato aislado ni neutro: sintetiza el impacto acumulado de variables como inflación, salarios y actividad económica.

En términos institucionales, estos indicadores funcionan como un insumo central para la toma de decisiones de política pública. No solo orientan programas sociales, sino que también inciden en debates legislativos vinculados a impuestos, transferencias y regulación del mercado laboral.

La economía real detrás del dato

Traducido a la vida cotidiana, la brecha de 13 veces implica que los sectores de mayores ingresos concentran una capacidad de consumo y ahorro muy por encima del resto. En paralelo, el ingreso promedio de la población aparece tensionado por el contexto inflacionario y la dinámica de costos.

El informe no introduce nuevas medidas ni decisiones de Gobierno, pero sí actúa como una radiografía que condiciona el margen de acción. En un escenario donde el consumo interno muestra señales de debilidad, la distribución del ingreso se vuelve un factor clave para sostener la actividad económica.

Además, la medición refuerza una tendencia estructural: la dificultad para reducir la desigualdad en períodos de ajuste o reordenamiento macroeconómico. Esa tensión —entre estabilización y equidad— no es nueva, pero adquiere mayor visibilidad cuando los indicadores oficiales la confirman.

Ingresos, desigualdad y pobreza

Los datos del INDEC no operan en el vacío. Funcionan como insumo para distintos actores: sindicatos, sectores empresariales y espacios políticos que construyen sus argumentos sobre la base de estas cifras.

Una brecha de ingresos elevada fortalece los reclamos vinculados a recomposición salarial y políticas redistributivas. Al mismo tiempo, condiciona al Gobierno en su estrategia de consolidación económica, especialmente si el consumo continúa debilitándose.

En términos de correlación de fuerzas, el informe puede alimentar discusiones dentro del Congreso sobre medidas fiscales o sociales. También impacta en la relación entre el Ejecutivo y los sectores productivos, que dependen del mercado interno para sostener su actividad.

Un indicador que marca el pulso, pero no define el rumbo

El dato del cuarto trimestre de 2025 no implica por sí mismo un giro en la política económica. Pero sí delimita el terreno sobre el que se toman decisiones. La desigualdad medida por el Gini y la brecha de ingresos funcionan como señales de alerta que ningún actor puede ignorar.

En las próximas semanas, la evolución de estos indicadores dependerá de variables que todavía están en movimiento: salarios, inflación y nivel de actividad. La pregunta no es solo si la brecha se ampliará o se reducirá, sino qué capacidad tendrá el sistema político para procesar ese resultado sin que derive en nuevas tensiones.

ingresos4trim25 INDEC by CristianMilciades

Compartí esta noticia !

Furiase niega crisis de consumo y apuesta a la desinflación

Compartí esta noticia !

El secretario de Finanzas, Federico Furiase, salió a fijar posición en un momento sensible para el Gobierno: negó que exista una crisis de consumo y aseguró que “no cree que haya mucha gente que esté peor”, en una intervención pública que busca ordenar la narrativa económica oficial mientras crecen las advertencias empresarias. Las declaraciones, realizadas el 26 de marzo, llegan en paralelo a la reconfiguración del equipo económico y a la expectativa por una baja de la inflación desde abril. La pregunta queda planteada: ¿se trata de una señal de consolidación del rumbo o de una tensión creciente entre diagnóstico oficial y percepción social?

El dato político no es menor. En un contexto donde el consumo aparece como termómetro de la actividad, el funcionario eligió minimizar las señales de enfriamiento y encuadrarlas como “historias particulares”, al tiempo que reivindicó indicadores agregados como el crecimiento del PBI —10,3% desde 2023— y niveles “récord” de consumo privado. La estrategia es clara: sostener la consistencia del programa económico frente a críticas sectoriales.

Macro estabilizada y cambio en los patrones de consumo

El planteo de Furiase se apoya en un argumento central: la economía habría cambiado su composición de demanda. Según explicó, el consumo no se retrae sino que se reorienta hacia bienes durables como autos, viviendas, electrodomésticos o viajes, impulsado por la recuperación del crédito.

Esa lectura se inscribe en el marco de la política económica del Gobierno, que prioriza la estabilización macroeconómica como condición previa para la reactivación. En ese esquema, la duplicación del crédito a familias y empresas aparece como uno de los pilares, junto con la desaceleración inflacionaria proyectada para los próximos meses.

Sin embargo, el propio funcionario reconoció que marzo volverá a mostrar presión inflacionaria, atribuida a factores estacionales: subas en combustibles por la guerra, ajustes en educación, tarifas y alimentos como la carne. Aun así, anticipó una caída “muy fuerte” de la inflación desde abril o mayo, bajo el argumento de que “están dadas las condiciones macro”.

La narrativa oficial combina así dos tiempos: un presente todavía tensionado por precios y un futuro inmediato de alivio que permitiría recomponer el poder adquisitivo.

Consumo, percepción y disputa de legitimidad

Las declaraciones del secretario de Finanzas no solo buscan explicar variables económicas, sino también disputar el sentido político de la coyuntura. Al afirmar que “no se cuenta la otra cara de la moneda”, introduce una tensión con sectores empresarios y comerciales que vienen señalando caída en las ventas.

En ese cruce, el Gobierno intenta sostener la idea de que la estabilización ya está generando efectos positivos, aunque de manera desigual. La referencia a que “hay mucha gente a la que le está yendo mejor en poco tiempo” apunta a reforzar esa narrativa.

El dato electoral también aparece como argumento: Furiase vinculó el resultado de una elección de medio término —con un 40%— con la percepción social de la economía, sugiriendo que el respaldo político valida el rumbo económico. Es una señal de cómo la correlación de fuerzas políticas se integra al diagnóstico económico.

Un escenario abierto entre expectativas y resultados

La clave hacia adelante estará en la verificación empírica de esa promesa de desinflación y en su impacto concreto sobre ingresos y consumo. Si la baja de precios se consolida, el Gobierno podría reforzar su narrativa de estabilización exitosa. Si no ocurre en los tiempos previstos, la brecha entre discurso y realidad podría ampliarse.

También habrá que observar si la recuperación del crédito logra sostener el consumo de bienes durables o si la falta de dinamismo en sectores más cotidianos sigue marcando el pulso económico. En paralelo, las tensiones por precios relativos —combustibles, tarifas, alimentos— seguirán condicionando la percepción social.

Por ahora, el oficialismo apuesta a que los indicadores macro terminen alineando expectativas. Pero en una economía atravesada por cambios rápidos, la disputa no es solo técnica: es también política y, sobre todo, perceptiva.

Compartí esta noticia !

El aserradero ASECOR de Virasoro paga salarios con vales y expone el deterioro del sector

Compartí esta noticia !

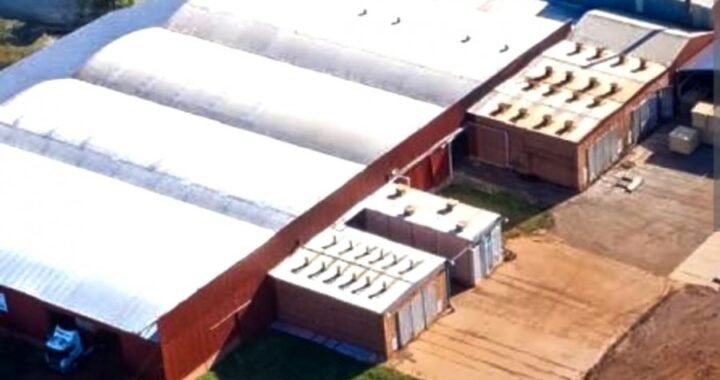
Un aserradero ubicado en Gobernador Virasoro comenzó a pagar parte de los salarios con vales, en un contexto de atraso en los haberes y caída del consumo interno que ya había sido advertido por referentes del sector. La situación, que surge del testimonio directo de trabajadores de la firma ASECOR, introduce un dato incómodo para la política productiva regional: cuando una actividad estratégica como la forestoindustria recurre a mecanismos informales de pago, la discusión deja de ser sectorial y pasa a ser estructural.

El hecho ocurre en una provincia que, junto a Misiones, concentra buena parte del complejo maderero del país. Y aparece en un momento donde el discurso público todavía apuesta a la expansión industrial basada en recursos forestales. La pregunta se vuelve inevitable: ¿se trata de un caso puntual de crisis empresaria o de una señal temprana de un ajuste más profundo en la cadena?

Un síntoma que desborda lo laboral

La situación en ASECOR se conoció a partir de testimonios difundidos por el portal Corrientes Hoy de trabajadores, quienes aseguran que “hace meses” no perciben sus salarios en efectivo y que, ante la falta de alternativas, aceptan vales para adquirir mercadería. La práctica no solo implica un deterioro directo del ingreso, sino que también tensiona los marcos regulatorios laborales vigentes.

El dato no es menor: el pago en vales remite a esquemas que históricamente fueron cuestionados por desnaturalizar la relación laboral formal. En términos concretos, limita la capacidad de los trabajadores para decidir sobre su consumo, reduce liquidez en economías locales y desdibuja la trazabilidad del salario.

El contexto empresarial tampoco es ajeno. Según se indicó, la firma tendría entre sus socios a una referente del sector maderero que recientemente había advertido sobre la crisis derivada de la caída del consumo interno. Esa lectura sectorial ahora encuentra una expresión concreta en el territorio.

Marco productivo: una cadena estratégica bajo presión

La industria maderera en la región se apoya en un esquema integrado que va desde la producción forestal hasta la industrialización y exportación. Sin embargo, el eslabón industrial —especialmente los aserraderos— suele ser el más expuesto a variaciones en la demanda y a los costos operativos.

Cuando el consumo interno se retrae, el impacto se traslada rápidamente a la actividad de transformación. En ese escenario, las empresas con menor espalda financiera enfrentan tensiones de liquidez que terminan trasladándose a la variable más sensible: el salario.

El caso de ASECOR se inscribe en esa lógica. No aparece como una decisión aislada, sino como la consecuencia de un desequilibrio económico que todavía no encuentra mecanismos de compensación. Y que, además, convive con un escenario donde otras provincias impulsan inversiones forestales de gran escala, buscando posicionar al sector como motor exportador.

Correlación de fuerzas: entre la crisis empresarial y la respuesta estatal

El episodio deja expuesta una zona gris en la articulación entre el sector privado y el Estado. Por un lado, la forestoindustria continúa siendo presentada como un eje de desarrollo regional. Por otro, emergen situaciones que cuestionan la sostenibilidad de ese modelo en el corto plazo.

En términos de poder, el caso coloca en tensión a varios actores: Empresas del sector, que advierten sobre la caída del consumo y la necesidad de sostener la actividad. Trabajadores, que quedan atrapados en esquemas informales para sostener ingresos. Estado, que enfrenta el desafío de garantizar condiciones laborales sin desarticular la producción.

La aparición de pagos en vales no solo afecta a los empleados involucrados. También introduce ruido en el conjunto de la cadena, porque puede anticipar conflictos laborales, inspecciones o incluso intervenciones regulatorias si la situación escala.

Además, impacta indirectamente en la economía regional: menos ingreso líquido implica menor circulación de dinero en comercios locales, lo que retroalimenta la caída del consumo que originó el problema.

Un escenario abierto: señales a monitorear

El caso ASECOR no define por sí solo el rumbo del sector maderero, pero sí funciona como indicador temprano. Sobre todo en un contexto donde la política económica nacional apuesta a la generación de divisas a través de complejos productivos como el forestal.

En las próximas semanas habrá variables clave a observar: Si la situación se replica en otras empresas del sector. Si aparecen respuestas institucionales para regularizar los pagos. Si el mercado interno muestra señales de recuperación o profundiza su retracción.

También quedará bajo análisis la capacidad del sistema productivo para absorber shocks de demanda sin trasladarlos directamente al empleo. Porque, en definitiva, el equilibrio entre competitividad y condiciones laborales sigue siendo uno de los puntos más sensibles de la agenda industrial.

Por ahora, el episodio en Virasoro pone en evidencia que, detrás de los grandes anuncios de inversión, la realidad cotidiana de algunas empresas empieza a mostrar fisuras que todavía no encuentran respuesta clara.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin