Unión Europea

Acuerdo Mercosur-Unión Europea: ¿hacia mayor convergencia o disparidad?

Compartí esta noticia !

Al cierre de la semana pasada se firmó un histórico tratado de libre comercio (TLC) entre el Mercosur y la Unión Europea. Al momento no hubo grandes precisiones por parte de ninguno de los dos bloques sobre los puntos acordados; sin embargo, tiene sentido analizar qué decisiones harían que el TLC fuese más o menos beneficioso para nuestro país, señala un estudio de la consultora Ecolatina.
 
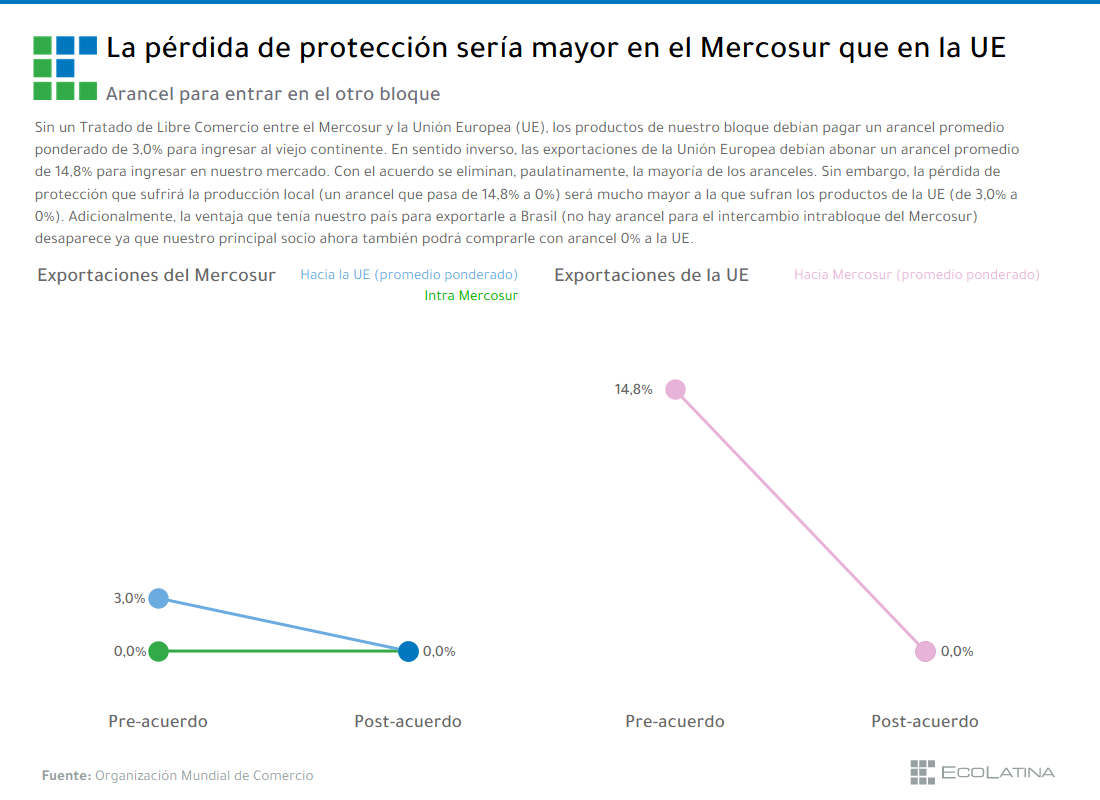
Para comenzar, vale remarcar que el promedio ponderado de aranceles del Mercosur (14,8%) es sensiblemente mayor al del viejo continente (3,0%). En consecuencia, los precios de los productos europeos se abaratarían en mayor medida que los sudamericanos. Visto desde la óptica de los consumidores, los habitantes del Mercosur seríamos los principales beneficiados. No obstante, desde una perspectiva productiva, dado que los productos europeos se importarán a un menos precio habrá un riesgo latente para la producción local.
 
Ahora bien, los efectos lejos están de terminar acá y, menos aún, de estar jugados de antemano. Por caso, la elevada presión tributaria de nuestro país impacta directamente en la competitividad precio de los productos locales: más impuestos que se trasladan a los precios finales, redundando en bienes más caros.
 
Más aún, mientras que la Argentina cobra derechos a sus exportaciones, la Unión Europea las subsidia a través de la Política Agraria Común (PAC). En este sentido, el presupuesto asignado a esta política ascendería a 408.000 millones de euros para el período 2020-2024, superando de esta forma cualquier proyección de nuestras exportaciones totales para el período. 
 
Dada esta dinámica asimétrica, el acuerdo debería forzar un esquema impositivo más racional en nuestro país, para no sobrepenalizar la producción doméstica. Si este fuera el caso, nuevamente, los consumidores locales ganarían por una doble vía; ahora bien, si no se lograra relajar la carga tributaria, la producción doméstica se vería casi imposibilitada de competir con la europea.
 
Algo similar sucede con el elevado costo de financiamiento vigente en nuestro país. La tasa de interés se ubica actualmente en niveles prohibitivos para invertir. En pos de adecuar el sistema productivo a las demandas del acuerdo, el costo de financiamiento deberá abaratarse sensiblemente: de lo contrario, será muy difícil competir con la producción de nuestro nuevo socio comercial. 
 
En otro orden, los TLC buscan fomentar los flujos de inversión extranjera directa. Considerando la disparidad entre ambas regiones respecto de las inversiones realizadas en otros países (a modo de ejemplo, según los datos del Banco Mundial, mientras que las salidas IED desde la Unión Europea alcanzaron USD 620.000 millones en 2017, las del Mercosur apenas superaron USD 25.000 millones), nuestro bloque posee mucho para ganar en este frente. 
 
Ahora bien, las direcciones específicas de estos desembolsos no se negocian en los TLC, sino que dependerán de la dinámica de cada país en particular. En este sentido, las rigideces de nuestro mercado laboral y las dificultades que provoca una de las macroeconomías más volátiles del mundo reducen el atractivo de nuestro país. Una vez más, estaremos frente a una oportunidad interesante para generar un esquema en línea con las necesidades actuales y orientar a nuestra economía hacia el crecimiento; de lo contrario el panorama se oscurecerá.
 
En este punto, los salarios en dólares cumplirán un papel fundamental para competir por estos influjos con nuestros socios del Mercosur. Por lo tanto, la vigencia de un tipo de cambio real competitivo también será un eje a fortalecer: si bien en un escenario optimista lo ideal sería competir por empleos de calidad, lo cierto es que, actualmente, nuestro país está lejos de hacerle frente en este punto a los destinos actuales de la IED de la Unión Europea.
 
En consecuencia, podemos afirmar que gran parte de que el impacto del TLC sea positivo o negativo para nuestro país dependerá de qué reglamentaciones y excepciones se hagan al mismo y, no menos importante, cómo y a qué velocidad reaccione nuestro país ante la novedad, ajustándose a los standares globales en materia de legislación impositiva y laboral. 
 
Dicho esto, resta hacer un análisis sectorial para saber cómo impactará el acuerdo a nuestra estructura productiva. Para ello, corresponde cotejar la diferencia de productividades relativas entre ambos bloques. En este sentido, podemos separar a las ramas transables afectadas en dos grandes grupos: aquellas que trabajan a un nivel de productividad cercano a la frontera internacional y a las que lo hacen a uno inferior.
 
En el primer grupo, que sería aquel que podría verse beneficiado a partir de incrementar sus exportaciones a la Unión Europea –no produce con sobrecostos y la rebaja de aranceles le permitiría competir- aparece la agroindustria. Por caso, las exportaciones de trigo y maíz y sus derivados, así como las de carne, podrían verse altamente beneficiadas con el acuerdo. 
 
Más allá de esto, vale resaltar algunas cuestiones. Por un lado, es importante que en el acuerdo se discuta la eliminación de subsidios a los productos agrícolas, que abarata a partir de decisiones de política económica a los bienes europeos. Por el otro, partiendo de las regulaciones internacionales de seguridad alimentaria, suelen ponerse cuotas y reservarse ciertos requisitos de admisión para las importaciones de alimentos (barreras fitosanitarias y de calidad). Será fundamental evitar el abuso de estas posiciones por parte de los países europeos en pos de alcanzar el mayor market share posible. Por último, la oferta agroindustrial es relativamente inelástica (a diferencia de la producción típicamente industrial, no basta con aumentar el ritmo de una máquina). En consecuencia, será fundamental incrementar el valor agregado de los productos exportados –pasar de ser el granero del mundo a ser el supermercado-, ya que de lo contrario será inevitable que el sector se reprimarice. Esto no será un proceso autónomo, sino que dependerá de elaborar un programa de desarrollo con orientación exportadora que cuente también con la voluntad política necesaria para llevarlo a cabo.
 
En el extremo opuesto, es decir en aquellos sectores que trabajan a un nivel de precios superior al internacional y, por ese motivo, se ven imposibilitados de competir en una situación de libre comercio se ubican la mayoría de las ramas de la industria manufacturera. Producto del perfil exportador de la Unión Europea, podríamos mencionar aquí al sector automotor, autopartista, farmacéutico, metalúrgico y químico. Considerando la elevada tasa de empleo formal que presentan estos sectores, la pérdida de puestos de trabajo implicaría también una precarización del empleo en nuestro país. Algo similar sucedería con los salarios promedio.
 
Antes de terminar, es importante destacar que no solo se desplazará producción destinada al mercado interno. Casi la mitad de las exportaciones manufactureras argentinas se dirigen a Brasil, mercado en donde nuestro país no paga aranceles y obtiene de esta forma una ventaja relativa respecto de la Unión Europea que tributa el arancel extra-zona. Ahora bien, luego del acuerdo, esta diferencia desaparecería, de modo que estos envíos también estarían en peligro.
En conclusión, podemos afirmar que el acuerdo abre una serie de interrogantes que según cómo se negocien resultarán en mayores riesgos u oportunidades para la región en general y para nuestro país en particular. Considerando el estancamiento secular en el que se halla la economía argentina, y lo errático de la política cambiaria en los últimos años, los puntos de partida no son alentadores. Esperemos que se puedan hacer valer los aspectos estructurales y el TLC puje por achicar las diferencias entre ambos bloques en lugar de intensificarlas; de lo contrario, su resultado será una sociedad cada vez más desigual, con algunos sectores trabajando en la frontera productiva internacional y otros en franco retroceso.

 
Compartí esta noticia !

¿Los acuerdos comerciales mejoran la balanza comercial de la Argentina?

Compartí esta noticia !

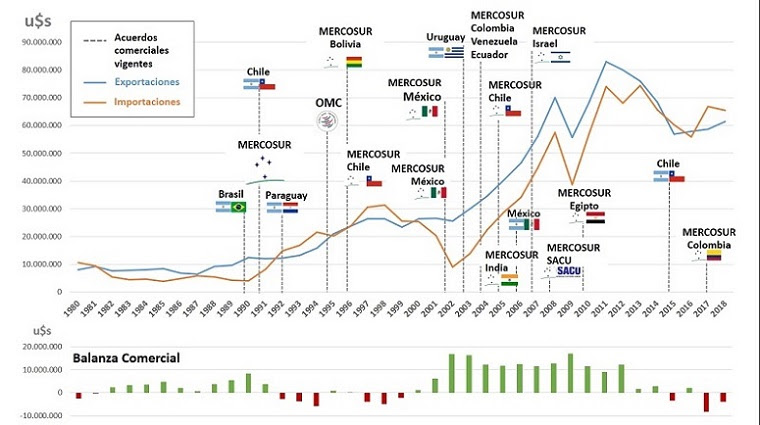
En la actualidad, Argentina participa de 20 acuerdos comerciales vigentes realizados directamente con países o a través del MERCOSUR. Es la primera vez que nuestro país participa de un acuerdo con el continente europeo. ¿Qué podrá pasar con las exportaciones e importaciones de Argentina luego del acuerdo MERCOSUR-UE y los rumores de un acuerdo con Estados Unidos? El profesor Eduardo Fracchia del IAE Business School, la escuela de negocios de la Universidad Austral, analiza la situación.


Análisis del economista Eduardo L. Fracchia, director del Área de Economía del IAE Business School de la Universidad Austral:

Tips de los acuerdos comerciales vigentes:

  • 20 acuerdos comerciales vigentes desde 1990 hasta 2018.
    • 13 fueron acuerdos a través del MERCOSUR.
    • 6 fueron acuerdos bilaterales.
    • 1 fue sobre la incorporación a la OMC.
  • De los 28 años analizados, 10 acuerdos se produjeron durante el período 2002-2010, que coinciden con el período más positivo de la balanza comercial entre 2002-2012.
  • Argentina nunca hizo acuerdos directos con países por fuera de Latinoamérica.
  • A través del MERCOSUR se había llegado a realizar acuerdos con países de Asia y Áfríca, pero nunca con Europa.
  • Durante el Kirchnerismo fue el período en el que Argentina participó de más acuerdos comerciales, 8 en total. El otro período de varios acuerdos fue el de Menem, con 7 acuerdos.

Reflexiones del profesor Eduardo Fracchia: 

  • “No hay que esperar una apertura inmediata, el 60 % de la oferta del Mercosur se irá desgravando en un período de transición de 10 años, que se considera un lapso prudencial y más prolongado que el de la Unión Europea con otros países con los que hicieron TLC”.
     
  • “Para firmas de tamaño grande puede haber más efectos potenciales de mejora, las pymes corren un riesgo si no se encaran las reformas pendientes: laboral, tributaria y previsional”.
     
  • “En lo que se refiere al comercio de bienes se negocian plazos de disminución progresiva de aranceles. La supresión de aranceles en industria de alta tecnología introduce riesgos para una parte de la estructura productiva nacional”.
     
  • “La discusión de reglas de origen es clave para impedir que los productos que vienen de naciones con salarios reducidos, por ejemplo, de Asia entren en la región como si fueran producidos en Europa. Hay una predisposición europea a terminar con los regímenes de draw back y de admisión temporaria que utilizan países del Mercosur”.
     
  • “El equipamiento eléctrico es un rubro sensible y también la maquinaria agrícola donde Argentina tiene potencial, son sectores de vocación exportadora por parte de Europa”.
     
  • “Europa es un socio relevante, el 16 % de las exportaciones del bloque van a Europa en el promedio de los últimos 5 años. Se importa un porcentaje similar. El núcleo de lo importado tiene que ver con sector metalmecánico, químico, autopartes, farma. El cluster de cereales y oleaginosas es el núcleo de lo exportado y le siguen los productos alimenticios”.
     
  • “Europa suprimirá aranceles por el 94 % de lo que envía como exportación al Mercosur y le dará un trato preferencial al 6 % restante, Por otra parte, Mercosur eliminará aranceles para el 90 % de los productos provenientes de Europa”.
     
  • “Nuestro Mercosur que suscitó enorme entusiasmo entre 1991-1999 se ha apagado, y en los últimos 20 años no ha supuesto una plataforma de integración con el mundo. En esta circunstancia tenemos una oportunidad para salir de nuestra mirada provinciana”.
     
  • “El proceso ha resultado muy largo. Hubo un estancamiento por momentos, el kirchnerismo lo apoyó y Macri junto con Bolsonaro le dieron el remate final. Seguramente no será un avance lineal, y habrá avances y retrocesos. Es un paso relevante en particular en tiempos de proteccionismo mundial tanto en Europa como en Estados Unidos”.
     
  • “Hay reacciones ideológicas prematuras frente al tema y un temor instintivo a relacionar apertura con Martínez de Hoz y Cavallo Menem con cierre de fábricas y emprendimientos. A Chile le ha ido muy bien con sus TLC y también a México. El acuerdo nos exige coherencia y puede tirar para arriba de la estructura productiva y de la competitividad”.
     
  • “Es muy preliminar realizar afirmaciones fundadas sobre el tema, ya que depende de la aprobación de los parlamentos y de la letra chica de los acuerdos. En líneas generales dado que Brasil y Argentina son de las economías más cerradas del mundo en una ratio de exportaciones más importaciones divididas por el producto, la noticia es más que relevante”.
Compartí esta noticia !

Macri pasó de la «lluvia de inversiones» a la catarata de importaciones

Compartí esta noticia !

La quita de aranceles a los productos de la Unión Europea provocará una catarata de importaciones, justificada por el gobierno de Mauricio Macri bajo la perimida excusa de fomentar la «competitividad». Del Pacto Roca-Runciman al acuerdo Mercosur-UE se repite el esquema más antiguo sobre el modelo productivo nacional, que otra vez se vuelve más primario y agrega menos valor.

Foto: Presidencia

“No exportemos cuero exportemos zapatos” 

                                                                         Manuel Belgrano (1802)

El acuerdo de libre comercio entre lo que queda del Mercosur y la Unión Europea, que el gobierno de Mauricio Macri anunció como si se tratara de una gran noticia para los argentinos y cuya letra fina aún se desconoce, reafirma una vez más el rol de economía subordinada que las elites económicas criollas vienen proyectando desde los inicios mismos de la historia argentina. 

Ante las alarmas y las críticas que despertó la noticia, el ministro Dante Sica dio el mismo argumento que se utilizó durante la última dictadura militar y luego durante la década menemista: “para competir con el mundo deberemos mejorar la productividad y la eficiencia”. El acuerdo le pone fin al 91% de los aranceles que el Mercosur le imponía a los productos europeos, es decir que lejos de la lluvia de inversiones prometida en 2015, lo que va a llegar es una catarata de importaciones de productos que tendrán una consecuencia ruinosa sobre la industria argentina. Además el cinismo radica en que sin créditos y en una prolongada crisis, la única y verdadera reconversión posible es cerrar las persianas. Lo más llamativo es que el contexto mundial no es de apertura y libre comercio, sino de proteccionismo y competencia cerrada. 

También se le permitirá a las empresas europeas competir en las licitaciones para las obras públicas, sin ventajas para las nacionales. Cuando se encuentran en el mercado mundial un poderoso y un débil, el libre comercio es la garantía de una injusticia. 

Es la confrontación más vieja y la discusión más perimida con la que contamos, y sin embargo, otra vez nos la presentan como panacea, aquellos que pensaron que este gobierno encarnaba una derecha moderna por el solo hecho de su uso eficiente de los medios de comunicación y de las tecnologías de las redes sociales, tal vez entiendan el sentido profundamente anticuado de las políticas que pregona Cambiemos con un breve vistazo por la historia. 

Luego de la profunda crisis mundial desatada desde el desplome de la Bolsa de Nueva York en 1929, las grandes potencias económicas del mundo cerraron sus economías, el discurso proteccionista barrió casi por completo las ideas de libre comercio y se cerraron sobre si mismas. Las elites argentinas entraron en desesperación al comprobar que su principal comprador, la Corona Británica, se reunió en Ottawa con los integrantes de la Comunidad Británica de Naciones (Commonwealth), el conjunto de países vinculados por lazos históricos y culturales con Gran Bretaña, casi todas sus ex colonias. Estas le reclamaron un trato preferencial frente a la crisis: querían prioridad para venderle materias primas. El principal perjudicado era Argentina. Así es que en 1933, en Londres, se firmó un acuerdo entre el vicepresidente argentino Juliuo Argentino Roca (h) y el encargado de negocios inglés Walter Runciman. En su alegría desbordante ante la firma del tratado, el vicepresidente argentino no dudó en decir: “La geografía política no siempre logra en nuestros tiempos imponer sus límites territoriales a la actividad de la economía de las naciones. Así ha podido decir un publicista de celosa personalidad que la Argentina, por su interdependencia recíproca es, desde el punto de vista económico, una parte integrante del Imperio Británico”. La famosa integración al mundo desde esta particular visión.

Las condiciones que impuso este pacto fueron entre otras: a cambio de que Inglaterra no disminuya sus compras la Argentina se comprometía a que la carne se compre en un 85%  exclusivamente vía frigoríficos ingleses el 15% restante con frigoríficos argentinos que no persigan fines de lucro. EN su momento el senador Lisandro de la Torre denunció “En estas condiciones no podrá decirse que Argentina se haya convertido en un dominio británico, porque Inglaterra no se toma la libertad de imponer en sus dominios semejantes humillaciones”. Además se le quitaban los impuestos al carbón inglés perjudicando al petrólea argentino y la recaudación impositiva. Se le debió dar trato privilegiado a las inversiones inglesas incluso por sobre las argentinas. Y se debían contratar préstamos con instituciones bancarias de la Corona. Pero aún más humillante fue que se realizaron clausulas secretas. Una estuvo vinculada con el transporte público: los ingleses tenían en Argentina taxis y subterráneos, pero les había surgido la competencia de un invento criollo “el colectivo”, el tratado le otorgó a los ingleses el monopolio del transporte por 56 años. El escándalo fue tan descomunal que esta ley casi no se aplicó. La otra clausula secreta fue la creación del Banco Central, donde se le otorgó a la banca inglesa el control financiero del país. Se le impusieron obligaciones al Estado argentino como poner la mitad del capital, pero no tenía derecho a tener la mayoría del directorio. Se favoreció en impulsó el endeudamiento externo. 

Es decir que en función de los intereses de los sectores exportadores se sacrificó a la insipiente industria argentina y las arcas del estado. Las consecuencias para la economía nacional fueron ruinosas, el contexto político era el de la llamada “década infame”, y fue la salida predilecta, una y otra vez, que los exportadores quisieron imponer como proyecto de país.

Cada encuentro internacional deja en claro que las potencias no están abriendo sus economías, por el contrario, las cierran. Las condiciones del acuerdo que se conocen hasta ahora muestran que el compromiso alcanzado tiende a destruir los mercados internos de Argentina y Brasil. Con la misma astucia de siempre se denomina integración a lo que en los hechos es una subordinación. El emocionado ministro de Relaciones Exteriores y Culto, Jorge Faurie, dijo que hace veinte años que nuestro país quería firmar un acuerdo con Europa y no lo había conseguido “Nosotros supimos hacerlo”. Tiene razón, las condiciones que exigían los europeos eran demenciales y nadie estaba dispuesto a concederlas. Macri si estuvo dispuesto desde el primer día pero el resto del Mercosur, sobre todo Brasil, no quería aceptar. La llegada de Bolsonaro a la presidencia y su política de apertura hiperneoliberal generaron las condiciones para que el acuerdo se haga posible. No se mide por la habilidad, sino por la disponibilidad a la entrega.

Son tantas y alevosas las coincidencias históricas: antes decían que éramos el granero del mundo, ahora el presidente Macri dijo que somos el supermercado del mundo. Generar trabajo y desarrollo argentino sigue siendo una asignatura pendiente.

Compartí esta noticia !

El saldo comercial bilateral con Brasil se ajusta nuevamente vía importaciones

Compartí esta noticia !
  • Según los datos del Ministerio de Desarrollo, Industria y Comercio Exterior de Brasil (MDIC), nuevamente en junio la balanza comercial bilateral mostró un virtual equilibrio, como ya había sucedido en mayo y abril. En efecto, en el sexto mes del año, las exportaciones argentinas a Brasil fueron de USD 828 millones mientras que las importaciones provenientes de Brasil alcanzaron USD 849 millones, resultando en un saldo comercial negativo de apenas USD 21 millones.  Con todo, los primeros seis meses de 2019 cerraron con un superávit comercial acumulado de USD 190 millones, que contrasta notablemente con el déficit de USD3,689 millones verificado en los primeros 6 meses de 2018 cuando en Argentina aún no había pegado de lleno la recesión. 


  • Particularmente, en junio las importaciones desde Brasil mostraron una caída interanual de 45.5%, en línea con los que se venía verificando como tendencia desde septiembre de 2018. Los mayores retrocesos se focalizaron en: automóviles de pasajeros, vehículos de carga, autopartes, laminados planos de hierro/acero, soja en grano, tractores, máquinas y aparatos para terraplenes (entre otros), indicó el MDIC. Es de destacar que las importaciones brasileñas desde Argentina cayeron en mayor medida que las originadas desde el Mercosur.


  • En cuanto a las exportaciones argentinas a Brasil que venían creciendo a tasas interesantes desde mediados de 2019 (con la sola excepción de febrero pasado), las mismas mostraron en junio una caída interanual de 19.7%, afectadas en buena medida por la elevada base de comparación que representó junio de 2018 (cuando las exportaciones habían crecido 23.6%). A nivel de productos, las reducciones en las ventas externas durante junio de 2019, se concentraron en automóviles de pasajeros, vehículos de carga, trigo en grano, polímeros plásticos, autopartes, combustible, leche y crema de leche, entre otros.


  • La retracción observada en el comercio bilateral entre ambas economías no sorprende. En efecto, ambos países atraviesan un contexto de debilidad económica. Mientras que Brasil la actividad está prácticamente estancada y se continúan revisando las proyecciones de crecimiento para este año, en la Argentina la actividad parece haber tocado piso (lo que augura que la caída de las importaciones comenzaría a moderarse en adelante) pero no se avizoran aún señales contundentes de haber comenzado la fase de recuperación. 
Compartí esta noticia !

La agenda estructural

Compartí esta noticia !

Las reformas estructurales han entrado al debate público sin muchas precisiones. Parecería que los principales actores políticos perciben que habrá que avanzar en reformas, sea porque los vecinos se mueven en esa dirección (Brasil ya aprobó una ambiciosa reforma laboral y está en el Congreso una profunda reforma previsional; en la campaña electoral de Uruguay se discuten detalles de posibles reformas también en esos dos campos), o porque ello abriría la puerta para convertir el stand by vigente con el FMI en un EFF que permite estirar los plazos de devolución del préstamo que tomó el gobierno actual, o porque varios analistas las consideran cruciales para aumentar la tasa de crecimiento de mediano plazo de la economía y reducir su volatilidad, en la medida en que permitan mejorar la solvencia fiscal.

La agenda estructural incluye reformas en el campo laboral y previsional, en la apertura de la economía, en el sistema tributario y en la eficiencia del Estado en general. Los cambios en estas áreas son muy exigentes desde lo político por una razón sencilla: la mayoría de las reformas recortan privilegios cuyos beneficiarios tienen una gran capacidad de lobby para tratar de bloquearlas (beneficios concentrados en unos pocos cuyos costos están repartidos entre muchos).

Dadas las dificultades que enfrentó el gobierno a finales de 2017 para avanzar en algunos de estos campos, se puede entender que algunos actores coincidan con el título “hay que hacer reformas estructurales” pero que lo vacíen de contenido, sosteniendo que ya se ha resuelto el problema o poniendo en el centro de la discusión reformas que son relativamente fáciles de lograr, como el blanqueo laboral. Pero lograr la solvencia fiscal y mejorar la competitividad del sector privado requiere bastante más que títulos o blanqueos.

En los párrafos que siguen se analizan algunas de las reformas más relevantes a nivel nacional. Se excluyen la educación y la salud que son, mayormente, competencia de las provincias.

Apertura de la economía. La Argentina es una de las economías del mundo más cerradas al comercio internacional y este es uno de los factores que explican porqué las exportaciones son tan bajas en relación al PBI.

Ello aumenta la vulnerabilidad macro porque, ante un faltante de financiamiento, un salto de exportaciones no aporta mucho y se termina en una recesión profunda para reemplazar dólares financieros por comerciales. Seguramente será tema de discusión al comienzo de la próxima gestión presidencial reducir el arancel externo muy alto que tiene el Mercosur y tratar de cerrar el tratado de libre comercio con la Unión Europea.

Reforma laboral. El nivel de protección que cada país decide darle a sus trabajadores influye en los costos que pagan las empresas y ello puede afectar el empleo. Pero los problemas principales que enfrenta la Argentina no pasan por ahí, sino por el derroche en intermediarios que perciben un pago importante por sus “servicios”. Dos ejemplos claros son: a) la alta litigiosidad que resulta en pagos importantes para los abogados laboralistas y un costo importante para el Estado que financia el fuero laboral; y b) los fondos extras que perciben los sindicatos por encima del aporte voluntario de quienes deciden afiliarse.

Los costos de la alta litigiosidad entran en los costos de las empresas pero no benefician al trabajador. Una opción para reducirla es que las multas por pagar algo en negro (que, obviamente, en muchos casos no es comprobable) sean bajas para cualquier empleador que tiene registrados a sus trabajadores en el sistema previsional, que es la situación de muchísimas Pymes (digamos 5% en lugar del 200% actual) y que sean más severas para los que tienen trabajadores en la clandestinidad.

Una discusión aparte es el cómputo de la indemnización, ya que algunos países han reducido los 30 días por año de antigüedad que rigen en la Argentina. Los sindicatos argentinos, además de administrar las obras sociales -Alemania, país del cual se imitó el modelo de salud de la seguridad social, ya introdujo una profunda reforma hace una década-, reciben en muchos casos aportes extras para el gremio o para actividades que hace/supervisa el gremio. En los hechos, actúan como un impuesto al trabajo cuya recaudación se “privatiza”.

Por ejemplo, cualquier empresa de comercio hace un aporte adicional del orden del 15% sobre las cargas patronales y aportes personales para financiar un seguro privado de jubilación, actividades de capacitación y otros menores cuyos beneficios son bastante difusos, pero en los cuales el gremio es un actor central. Esto se replica en varios sindicatos que disfrutan de ingresos que aumentan el costo laboral sin que ello favorezca claramente a los trabajadores.

Además, las normas que regulan el empleo temporario en la Argentina son rígidas y costosas, en particular para resolver los casos de personas que desean trabajar una jornada reducida.

Reforma previsional. La Argentina gasta alrededor de 11% del PIB por año en jubilaciones y pensiones cuando se suman las 12 cajas provinciales no transferidas y la ANSES. Hay varios problemas de incentivos que resultan en regímenes especiales, entendiendo por tales a hacer menos aportes que otro trabajador que tiene un ingreso similar para obtener una jubilación parecida.

El principal régimen especial es el monotributo, pero hay otros (judiciales, docentes, futbolistas y servicio exterior). Aún dentro de un sistema de reparto es posible estimar las jubilaciones en función de lo aportado por cada uno a lo largo de su vida laboral. Ello resolvería varias injusticias que tiene el régimen actual y mejoraría los incentivos a aportar. A esto se agrega el problema de la edad jubilatoria (sobre todo de las mujeres) y la litigiosidad que resulta de prometer beneficios que no pueden sostenerse fiscalmente. Reforma impositiva.

El desafío es lograr los recursos para poder cumplir con los objetivos de la reforma de 2017 y evitar comportamientos oportunistas de los municipios que quedaron afuera de aquélla. Nótese que además de financiar las rebajas comprometidas a finales de ese año (y luego parcialmente suspendidas) hay que lograr ingresos para retrotraer el aumento en las retenciones. Reforma del Estado. A pesar de los avances en la reducción del peso del Estado en la economía, hay todavía mucho espacio para reducir “cantidades” reemplazando el ajuste por mayor inflación que en parte se hizo en 2019.

Hay opciones que van desde fusionar tareas que hoy hace cada ministerio hasta avanzar en despolitizar la asistencia social que sigue teniendo intermediarios y algunos abusos. Conclusión. La agenda de reforma es amplia y obviamente habría que complementarla con acciones de provincias y municipios. Son temas complejos y “políticamente” costosos pero que son cruciales para lograr mayor crecimiento, mayor empleo formal y mayor equidad. 

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin