El giro del mercado tras el balotaje en Brasil presiona la competitividad argentina y eleva las tasas
La reacción de los mercados financieros brasileños tras el balotaje revirtió las ganancias acumuladas durante la campaña electoral y modificó las expectativas sobre el riesgo, el tipo de cambio y las tasas de interés. La depreciación del real frente al dólar tuvo un efecto inmediato sobre la competitividad-precio de Argentina: el índice de tipo de cambio real bilateral con Brasil cayó 7,2% en una sola rueda y alcanzó su menor nivel desde mayo de 2025. El movimiento adquiere especial relevancia para la industria nacional, dado que Brasil concentra alrededor del 35% de las exportaciones argentinas de manufacturas de origen industrial.
El ajuste se produjo el lunes 26 de octubre, en la primera rueda posterior a la segunda vuelta electoral. Las acciones vinculadas con Brasil registraron fuertes retrocesos iniciales, el real sufrió una depreciación diaria de magnitud histórica y los contratos de tasas de interés de largo plazo incorporaron un incremento significativo. En conjunto, estos movimientos reflejaron una modificación abrupta en la valoración del riesgo brasileño por parte de los inversores.
El resultado electoral brasileño revirtió el rally observado entre ambas vueltas y provocó un fuerte ajuste en acciones, moneda y tasas de interés. El tipo de cambio real bilateral se ubica en mínimos desde mayo del 2025.
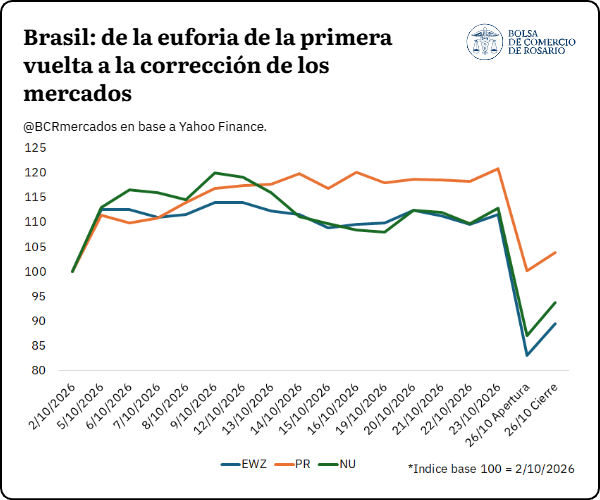
La primera vuelta de las elecciones brasileñas generó una fuerte reacción positiva en los activos vinculados a Brasil. Para observar este movimiento se consideran tres referencias: el iShares MSCI Brazil ETF (EWZ), que replica una cartera de las principales acciones brasileñas negociada en Estados Unidos; Petrobras (PBR), la petrolera controlada por el Estado brasileño; y Nubank (NU), uno de los principales bancos digitales de la región y con una elevada exposición al mercado brasileño. Entre el cierre del 2 de octubre y la primera rueda posterior a la primera vuelta, EWZ avanzó 12,5%, Petrobras 11,5% y Nubank 13,0%.
El movimiento positivo se sostuvo durante las semanas previas al balotaje. Al cierre del viernes 23 de octubre, Petrobras acumulaba una suba de 20,8% respecto del 2 de octubre, mientras que EWZ y Nubank se encontraban 11,5% y 12,9% por encima, respectivamente. Sin embargo, el resultado de la segunda vuelta produjo una fuerte reversión: frente al cierre del viernes, EWZ abrió el lunes 26 con una caída de 25,5%, Nubank retrocedió 22,9% y Petrobras 17,1%, reflejando un rápido desarme del rally previo al ballotage.
Durante la rueda del lunes los tres activos recuperaron parte de las pérdidas iniciales. Entre la apertura y el cierre, EWZ y Nubank rebotaron 7,7%, mientras que Petrobras avanzó 3,7%. Aun así, respecto del viernes previo al balotaje finalizaron con caídas de 19,8%, 17,0% y 14,0%, respectivamente. De esta manera, EWZ y Nubank no solo borraron la suba acumulada desde la primera vuelta, sino que terminaron por debajo de los niveles del 2 de octubre, mientras que Petrobras logró conservar una parte del avance registrado durante el período electoral.
El shock brasileño llega a la competitividad argentina
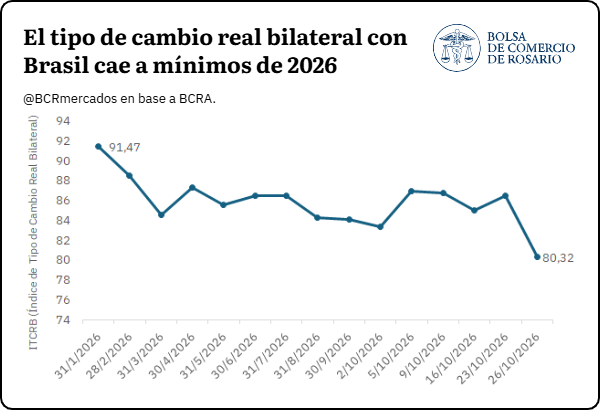
El resultado electoral en Brasil tuvo un impacto inmediato sobre la relación cambiaria bilateral donde el dólar estadounidense avanzó 8,36% frente al real durante la jornada, lo que representó la mayor depreciación diaria de la moneda brasileña en 23 años. Con la suba del real posterior al resultado del ballotage, el Índice de Tipo de Cambio Real Bilateral (ITCRB) con Brasil, elaborado por el BCRA, cayó de 86,51 puntos el viernes 23 de octubre a 80,32 puntos el lunes 26. De esta manera, se contrajo un 7,2% en una sola rueda y marcó el menor registro de 2026. A la vez, los niveles de esta semana implican un mínimo no visto desde mayo de 2025. La caída del indicador implica un deterioro de la competitividad-precio argentina frente a Brasil: medidos en términos relativos, los bienes argentinos se encarecen frente a los brasileños.
El movimiento revirtió por completo la mejora observada durante el período electoral. Antes de la primera vuelta, el 2 de octubre, el índice se ubicaba en 83,34 puntos y había ascendido hasta 86,51 previo al balotaje. Tras conocerse el resultado, no solo se perdió esa mejora, sino que el indicador terminó 3,6% por debajo del nivel previo a la primera vuelta. De sostenerse esta configuración cambiaria, podría representar un desafío para las exportaciones argentinas hacia Brasil y, al mismo tiempo, mejorar la competitividad-precio de los productos brasileños en el mercado argentino. Sin embargo, este efecto debe evaluarse a la luz de lo que suceda con el nivel de actividad brasilero: si la economía real se mantiene firme, puede colaborar en compensar total o parcialmente el efecto devaluatorio en tanto cualquier desaceleración del crecimiento acentuaría el riesgo para las exportaciones argentinas a su principal socio comercial.
La relevancia del movimiento aumenta al considerar la composición del comercio entre ambos países. En 2025, Argentina exportó bienes por US$ 87.077 millones, de los cuales US$ 12.771 millones tuvieron como destino Brasil, equivalente al 14,7% del total. Sin embargo, la exposición es considerablemente mayor cuando se consideran las manufacturas de origen industrial (MOI): las ventas de estos productos a Brasil alcanzaron US$ 8.189 millones, alrededor del 35% de las exportaciones industriales argentinas del año. En otras palabras, aproximadamente uno de cada tres dólares exportados por Argentina en concepto de MOI tuvo como destino el mercado brasileño.
Esta concentración hace que la evolución del tipo de cambio real bilateral tenga una relevancia particular para la industria argentina. Una depreciación persistente del real puede afectar por dos vías: reduciendo la competitividad-precio de las exportaciones argentinas en Brasil y mejorando, en términos relativos, la posición de los productos brasileños que compiten con la producción nacional. El vínculo es especialmente significativo en ramas caracterizadas por una elevada integración productiva y comercial entre ambos países, entre ellas la industria automotriz y autopartista. Sin embargo, el efecto final sobre los flujos comerciales dependerá de la persistencia del movimiento cambiario y de la evolución del resto de los precios relativos.
El mercado vuelve a pricear tasas más altas
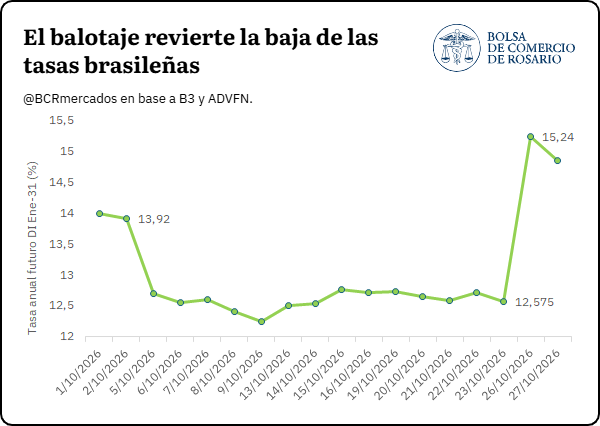
El proceso electoral brasileño también tuvo un impacto significativo sobre las expectativas de tasas de interés. El futuro de la tasa de depósitos interfinancieros (DI) con vencimiento en enero de 2031 pasó de 13,92% anual el 2 de octubre, previo a la primera vuelta, a 12,58% el viernes 23, antes del balotaje. La caída de aproximadamente 135 puntos básicos estuvo en línea con la mejora que durante ese período también mostraron otros activos brasileños, en un contexto de reducción de las tasas exigidas por el mercado para los plazos más largos.
El resultado de la segunda vuelta revirtió abruptamente este movimiento. En la primera rueda posterior al balotaje, la tasa del futuro DI enero 2031 saltó desde 12,6% hasta 15,2%, un incremento de aproximadamente 267 puntos básicos en un solo día. De esta manera, no solo se borró por completo la baja registrada entre ambas instancias electorales, sino que la tasa terminó 132 puntos básicos por encima del nivel observado antes de la primera vuelta.
El movimiento conjunto de las tasas y el tipo de cambio refleja un fuerte cambio en la valuación del riesgo y de las condiciones financieras esperadas para Brasil. Los futuros DI incorporan tanto expectativas sobre la trayectoria futura de las tasas de interés como primas asociadas al plazo y al riesgo, por lo que su incremento no debe interpretarse como una expectativa puntual para la tasa Selic en 2031. No obstante, la magnitud y velocidad del ajuste muestran que, tras el balotaje, el mercado pasó a exigir tasas sustancialmente mayores para posiciones de largo plazo, al mismo tiempo que el real registró un movimiento de magnitud histórica.
Las cuentas fiscales, detrás del aumento de las tasas
El incremento de las tasas se produce en un contexto de creciente presión sobre las cuentas públicas brasileñas. La deuda bruta del Gobierno General alcanzó el 82,9% del PIB en agosto de 2026, equivalente a R$ 11,1 billones, y acumuló un incremento de 4,2 puntos porcentuales del producto desde comienzos de año.
Los intereses fueron el principal factor detrás de este aumento: según el Banco Central do Brasil, su incorporación explicó una presión equivalente a 6,5 puntos porcentuales del PIB durante los primeros ocho meses del año, parcialmente compensada por el crecimiento nominal de la economía. La dinámica de las tasas adquiere así especial relevancia para las perspectivas fiscales. Tras el balotaje y el fuerte ajuste de las tasas de largo plazo, el Tesoro canceló subastas programadas y realizó operaciones extraordinarias de recompra de títulos para estabilizar el mercado. En este escenario, la evolución de las cuentas fiscales y la capacidad de estabilizar la trayectoria de la deuda aparecen como variables centrales para la evolución de las condiciones financieras por venir de Brasil.
Información del Autor