China busca elevar su capacidad de producción de granos a 725 millones de toneladas y reducir su dependencia externa
El 15.º Plan Quinquenal de China establece una nueva hoja de ruta para garantizar la seguridad alimentaria entre 2026 y 2030. El objetivo es alcanzar una capacidad productiva de 725 millones de toneladas de granos, mediante mayores rindes, innovación tecnológica y capacitación de productores. Sin embargo, la soja y la demanda de proteína animal mantienen al país asiático ligado al mercado internacional, con implicancias directas para los principales exportadores agrícolas, entre ellos Argentina.
La seguridad alimentaria vuelve a ocupar un lugar estratégico en la planificación económica de China. En marzo de 2026, la Asamblea Popular Nacional aprobó el Esquema del 15.º Plan Quinquenal, que define las prioridades del país para el período 2026-2030 e incorpora la capacidad de producción de granos entre los indicadores obligatorios vinculados con la seguridad nacional.
Según un informe de la Bolsa de Comercio de Rosario, el 15.º Plan Quinquenal fija una meta de capacidad de producción de granos de 725 Mt para 2030. China apuesta a más rindes, tecnología y productores formados, buscando comprar afuera sólo lo que no puede producir.
Un plan que mantiene a los alimentos en el centro
En marzo de 2026, la Asamblea Popular Nacional de China aprobó el Esquema del 15.º Plan Quinquenal, que fija las prioridades económicas y sociales del país para 2026-2030. Al igual que en el plan anterior, la seguridad alimentaria figura entre los objetivos de seguridad nacional: de los veinte indicadores principales del Plan, solo dos corresponden a esa categoría (la capacidad de producción de granos y la de energía) y ambos son de cumplimiento obligatorio.
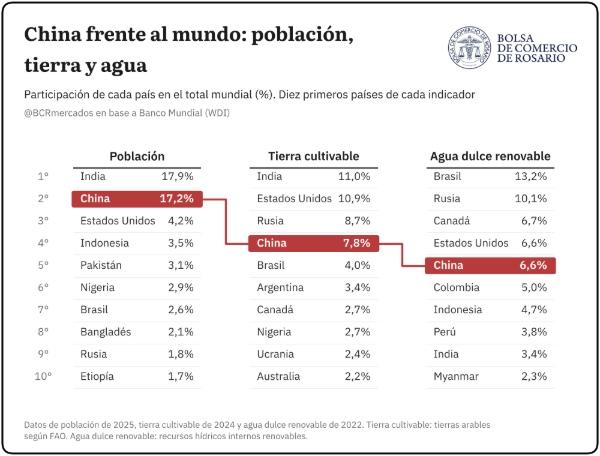
Sin embargo, sostener un objetivo de seguridad alimentaria plantea un desafío de recursos. Según datos del Banco Mundial, China está entre los países mejor posicionados del mundo en tierra cultivable y agua dulce renovable, donde ocupa el cuarto y el quinto lugar. Pero también es el segundo país más poblado del mundo, por lo que alimentar a todos sus habitantes resulta un desafío aun con los recursos que posee.
En términos generales, el marco general del Esquema es el de una economía que busca crecer de otra manera. El mismo no fija una meta numérica de crecimiento para el quinquenio: el PBI debe mantenerse “en un rango razonable” aunque, con horizonte de largo plazo, se plantea que en 2035 el PBI per cápita debería duplicar el de 2020. Entre sus prioridades se destacan aumentar de forma marcada el peso del consumo de los hogares y avanzar en la autosuficiencia tecnológica, con una inversión en investigación y desarrollo que crezca más de 7% anual.
A lo anterior se suma un cambio demográfico de fondo. La población china cayó en 2025 por cuarto año consecutivo a 1.405 millones de personas, y el Plan se propone estabilizar la cantidad de nacimientos. Al mismo tiempo, con ingresos más altos y una población cada vez más urbana, la dieta se desplaza de los cereales hacia las carnes. El desafío para China ya no pasa tanto por producir cada vez más, sino por asegurarse de poder producir lo que necesita. Y lo que decida en esta materia tiene consecuencias directas para los mercados internacionales: China es el principal importador mundial de soja, con alrededor del 56% de las compras globales según OCDE-FAO, y un comprador relevante de sorgo, cebada y carne vacuna.
Asegurar capacidad, más que cosechas
El principio rector de la política alimentaria se mantiene respecto de planes anteriores: “autosuficiencia básica en cereales y seguridad absoluta en granos para consumo humano”. En la práctica, esto marca una jerarquía. El arroz y el trigo deben producirse casi en su totalidad dentro del país; el maíz admite importaciones de ajuste; y para la soja el mercado internacional sigue siendo un complemento estructural.
Sobre esa base, la meta central del Plan es una capacidad de producción de granos de alrededor de 725 millones de toneladas (Mt)para 2030, frente a 695 Mt en 2025. El propio Plan define esta capacidad como el volumen de granos “que puede alcanzarse de forma estable”. Funciona, en los hechos, como un piso que el sistema productivo debe poder sostener aun en un año de clima adverso, y no como una meta de cosecha anual. Por eso la producción efectiva de 2025, de 715 Mt, quedó por encima de la capacidad de ese año. Cabe aclarar que la estadística oficial china de granos incluye cereales, legumbres (entre ellas, la soja) y tubérculos en equivalente grano

La meta anterior, de más de 650 Mt de capacidad hacia 2025, fue holgadamente superada. La nueva implica un aumento moderado, de unos 30 Mt en cinco años. La pregunta, entonces, no es tanto cuánto producir sino cómo sostener ese nivel.
Tierra, tecnología y productores
La respuesta del Plan se resume en una consigna: “almacenar granos en la tierra y en la tecnología”. El aumento de la producción debe venir de mayores rindes y no de más superficie. La llamada línea roja de tierras de cultivo, un piso mínimo de alrededor de 120 millones de hectáreas que no pueden destinarse a otros usos que no sean agrícolas, quedó formalizada en una ley que entra en vigor en enero de 2027.
El primer pilar es la tierra. El Plan prioriza la construcción de las llamadas tierras de alto estándar, parcelas con riego, drenaje, caminos y suelos mejorados que permiten mecanizar y obtener rindes altos y estables, principalmente en los suelos negros del noreste, las llanuras y las zonas con riego. El segundo pilar es la tecnología: el objetivo es que el 85% de las semillas y razas animales clave provengan de desarrollos nacionales (lo que el Plan llama autosuficiencia en germoplasma agrícola central) y la mecanización de labranza, siembra y cosecha por encima del 80%. Entre las nuevas industrias a impulsar figura además el mejoramiento biológico, una categoría que en la política agrícola china suele incluir los cultivos transgénicos y la edición génica.
El tercer pilar, menos visible, son los productores. El tamaño medio de las explotaciones sigue siendo menor a una hectárea y la población rural envejece, mientras que la mecanización y la agricultura digital que promueve el Plan requieren productores con formación. En esa línea, se promueve la capacitación y el regreso al campo de trabajadores calificados y emprendedores, y se avanza en extender por 30 años más los contratos de uso de la tierra de los hogares rurales cuando venzan los actuales. Como la tierra es propiedad colectiva de las aldeas, esos contratos son los que dan al productor la previsibilidad necesaria para invertir o arrendar su parcela a explotaciones más grandes.
Todo esto se apoya en un sistema de apoyo al productor de peso creciente. Según la OCDE, el apoyo a los productores chinos equivalió al 13,5% de sus ingresos agrícolas brutos en 2023-2025 (de cada 100 yuanes que recibieron, unos 13,5 provinieron de las políticas de apoyo), casi el triple que a comienzos de los 2000, y los precios que reciben se ubicaron en promedio un 12% por encima de los internacionales. El Plan a su vez prevé ampliar la compensación a las principales provincias productoras, como Henan y Heilongjiang.
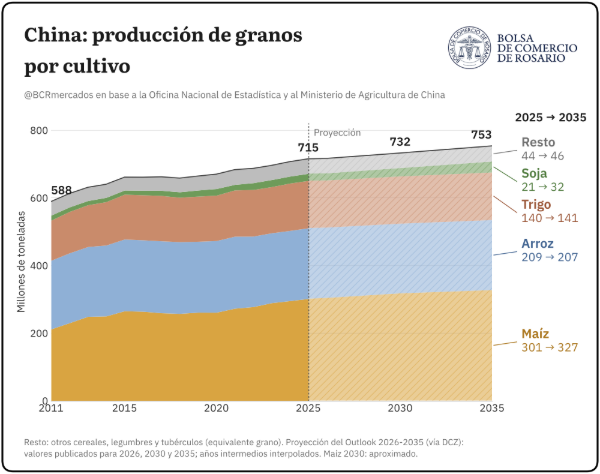
Con estas herramientas, el Outlook Agrícola 2026-2035 del Ministerio de Agricultura proyecta una producción de granos de 732 Mt en 2030 y de 753 Mt en 2035. Según esas proyecciones, el aumento provendría sobre todo del maíz y la soja, los cultivos donde China todavía dependen de importaciones, mientras que el arroz y el trigo, en los que ya está prácticamente autoabastecida, se mantendrían prácticamente estables, en línea con lo que pide el Plan. Las metas del Plan llegan a 2030 y las proyecciones a 2035 corresponden al Outlook, que el Ministerio publica cada año con un horizonte de diez años.
La soja: el límite de la autosuficiencia
El gráfico anterior muestra también dónde la estrategia encuentra su límite. La soja requiere una superficie que China no tiene, y es el cultivo donde el país reconoce una dependencia externa estructural. En 2025 produjo 20,9 Mt e importó un récord de 111,8 Mt, según el Ministerio de Agricultura. La meta del plan anterior, una capacidad de 23 Mt para 2025, no llegó a cumplirse.
Aun así, el Outlook del Ministerio proyecta que la producción doméstica aumente a 24,7 Mt en 2030 y a 32,3 Mt en 2035, apoyada en mejores rindes y en los pagos por superficie, y que las importaciones bajen a 90 Mt en 2030 y a 82,5 Mt en 2035. Es de las proyecciones más ambiciosas de todo el documento.
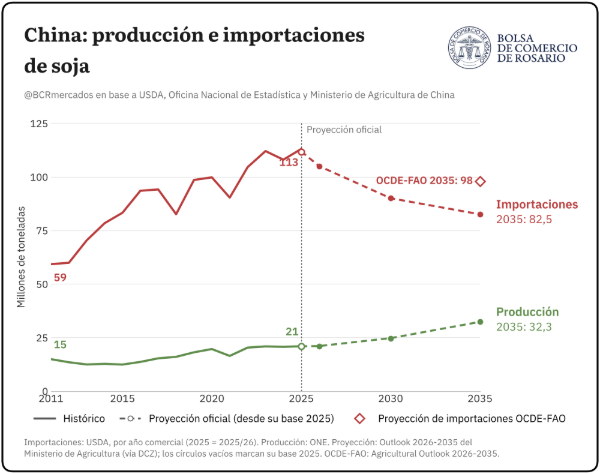
Otras estimaciones esperan una baja bastante más moderada. OCDE-FAO proyecta importaciones chinas de 98 Mt en 2035, con un crecimiento de la molienda mucho menor que en la década pasada, pero sin una caída tan marcada. El antecedente también invita a la cautela: el Outlook del año anterior proyectaba 97 Mt de importaciones para 2025, y finalmente fueron 111,8 Mt. Según el análisis del Centro Agrícola Sino-Alemán (DCZ), las proyecciones oficiales de largo plazo deberían leerse como escenarios orientados por la política, más que como pronósticos de mercado. En buena medida, cuánta soja importe China dependerá menos de sus campos que de cómo alimente a su ganadería.
La demanda de proteína: menos cerdo y menos harina
La mayor parte de la soja que importa China se convierte en harina para alimento animal. Por eso, lo que pase con la producción de carne y con la composición del alimento balanceado es tan relevante como las metas de cosecha. Según el Outlook del Ministerio, el consumo de carne aumentaría levemente, de 105,3 Mt en 2025 a 107,3 Mt en 2035. Dentro de ese total, el cerdo, que es el principal destino de la harina de soja, perdería peso: su producción bajaría de 59,4 Mt a 55,1 Mt y su participación en la producción total de carne pasaría de 58% a alrededor de 53%.
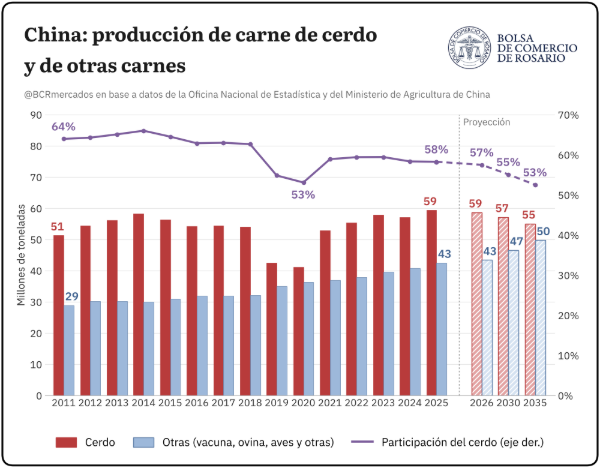
Las proyecciones oficiales no detallan qué carnes compensarían esa caída, aunque la política acompaña el cambio: el Plan pide regular la capacidad porcina y mejorar las cadenas de carne vacuna, ovina y lechera, en el marco de una “visión amplia de los alimentos” que busca diversificar las fuentes de proteína. Por diferencia, el resto debería crecer unos 7 Mt hacia 2035, en línea con la última década, en la que la carne aviar explicó la mayor parte del aumento. Según OCDE-FAO, China incluso pasó de importadora a exportadora neta de carne aviar y ampliaría esa posición en la próxima década, consolidándose entre los cinco mayores exportadores del mundo. La carne vacuna, en cambio, es el segmento con importaciones proyectadas en alza, aunque desde enero de 2026 China aplica por tres años una cuota de 2,688 Mt, que aumenta alrededor de 2% anual hasta 2,797 Mt en 2028, repartida por país según su participación histórica, con un 55% adicional para lo que entre fuera de ella.
El segundo factor es cuánta harina de soja lleva cada tonelada de alimento. China viene reduciendo esa proporción: según el Ministerio de Agricultura, pasó de 17,9% en 2017 a 13,0% en 2023, y un plan ministerial de 2025 fija como meta llevarla a alrededor de 10% en 2030. El Esquema acompaña esa política con más producción de forrajes y ensilajes y con el desarrollo de nuevas fuentes de proteína.
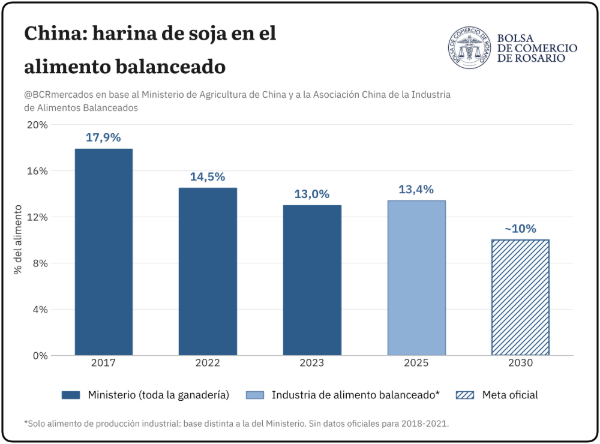
Los datos más recientes sugieren que la baja se frenó: según la asociación de la industria de alimentos balanceados, la proporción se mantuvo en 13,4% en 2024 y en 2025. OCDE-FAO, por su parte, supone que se mantendrá estable, si bien advierte que China podría reducirla más de lo previsto. El resultado de esta política es una de las variables que más incidirán en la demanda china de soja, y con ella en el comercio mundial del producto.
Un comercio más administrado
Nada de esto implica que China se cierre al comercio agrícola. El Plan pide establecer canales de suministro externos “estables y controlables”, diversificar las importaciones agrícolas e importar “moderadamente” variedades escasas de alta calidad. En otro capítulo plantea ampliar las importaciones de productos agrícolas de calidad que el país necesita y avanzar en acuerdos como la RCEP y el tratado con la ASEAN. La lógica es la de un mercado administrado, que se apoya en cuotas y aranceles: según la OCDE, el arancel promedio a los productos agroalimentarios es de 13,8%, contra 6,5% para el resto de los bienes.
La diversificación, sin embargo, avanza sobre una base muy concentrada. En 2025 Brasil explicó el 59,7% de las importaciones chinas de granos, seguido por Estados Unidos (12%), Australia (7%) y Argentina (6,5%). En soja, Brasil llegó a explicar el 90% del volumen importado por China en septiembre de 2026, según datos de la aduana china procesados por Fastmarkets. La relación con Estados Unidos sigue siendo un factor de peso: tras la tregua comercial de fines de 2025, China eliminó los aranceles de represalia sobre 740 productos agrícolas estadounidenses, con un 10% residual, y según la Casa Blanca se comprometió a comprar 25 Mt anuales de soja entre 2026 y 2028, una cifra que los comunicados del Ministerio de Comercio chino no detallaron, aunque las empresas estatales chinas cumplieron el primer tramo de compras acordado a fines de 2025.
La estrategia no se limita a elegir a quién comprar: China también invierte en la logística de sus proveedores. En el puerto de Santos, la estatal COFCO opera desde 2025 un terminal de granos que, con su operación plena en 2026, lleva su capacidad propia en ese puerto de 4,5 a unos 14,5 Mt anuales. Del lado del Pacífico, el puerto de Chancay, en Perú, operado por la naviera estatal COSCO, funciona desde fines de 2024, y Brasil y China estudian un corredor ferroviario que conecte la zona productiva brasileña con ese puerto, un proyecto que sigue sin decisión de construcción.
En síntesis, la estrategia de China para alimentarse en la próxima década pasa por asegurarse una base propia y administrar el resto. En cereales, el objetivo es sostener la capacidad de producir lo que consume aun en años adversos, apoyándose en mejores rindes, tecnología y productores mejor formados. En soja y en proteína animal, en cambio, el país seguirá necesitando al mundo, aunque busca reducir esa dependencia con menos harina en el alimento balanceado, más diversificación de proveedores e inversiones en la logística de quienes le venden. Las proyecciones oficiales anticipan menos importaciones en casi todos los rubros, mientras que los antecedentes y las estimaciones internacionales sugieren una baja más moderada. Entre ambas lecturas se perfila un mercado chino que crecería poco en volumen, pero que seguirá siendo decisivo para el comercio agrícola mundial.