La consolidación fintech abre una nueva etapa para las finanzas digitales
Fintech en Argentina: el 91% de las empresas prevé una consolidación y proyecta inversiones por US$ 2.200 millones
|
Getting your Trinity Audio player ready...
|
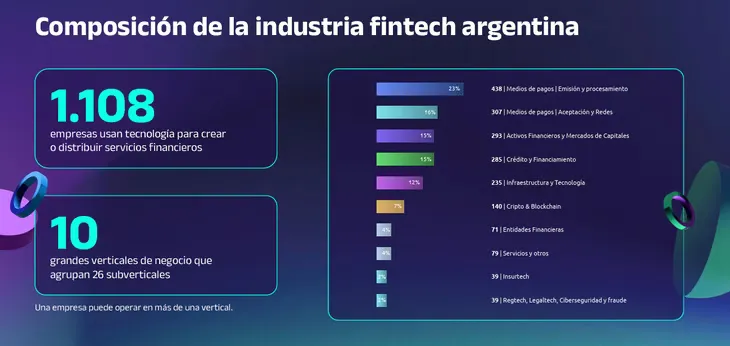
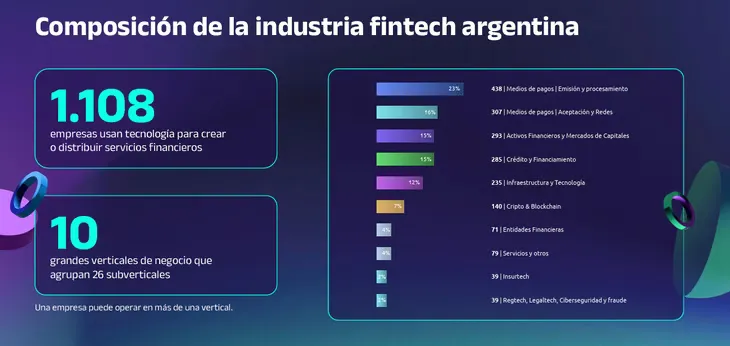
La industria fintech argentina atraviesa una nueva etapa de crecimiento, marcada por una mayor competencia, la búsqueda de rentabilidad y la necesidad de alcanzar escala para sostener sus operaciones. El sector pasó de 939 compañías identificadas en 2025 a 1.108 en 2026, un incremento del 18%, según el Mapa Fintech Argentina 2026, elaborado por la Cámara Argentina Fintech junto con Taquion. Sin embargo, el 91% de las empresas anticipa un proceso de consolidación, mientras que el 73% señala la necesidad de ganar escala como uno de los principales motores de esa transformación.
El escenario combina una mayor cantidad de participantes con desafíos para financiar la expansión, desarrollar nuevos productos y competir en un mercado donde conviven bancos tradicionales, billeteras digitales, plataformas de inversión y compañías de crédito tecnológico. La competencia ya no se concentra exclusivamente en captar usuarios: también exige mejorar la eficiencia operativa, diversificar los servicios y sostener inversiones en infraestructura y tecnología.
Uno de los principales condicionantes es la estructura de financiamiento de las empresas. El relevamiento indica que el 80,4% utiliza capital propio para sostener sus operaciones, mientras que el 11,3% cuenta con inversores institucionales y el 9,5% recurre al capital de riesgo o venture capital. Las categorías pueden superponerse, por lo que los porcentajes no deben interpretarse como partes excluyentes de una misma distribución.
La Cámara Argentina Fintech sostiene que el uso de recursos propios no implica necesariamente una mayor exposición al riesgo financiero, dado que permite evitar compromisos con inversores externos y conservar autonomía en la toma de decisiones. Esa modalidad también habría contribuido a sostener emprendimientos en los últimos años, en un contexto en el que, según la entidad, las aperturas de empresas superaron a los cierres.
El límite aparece cuando las compañías necesitan acelerar su crecimiento. La dependencia del capital propio puede restringir la capacidad de financiar inversiones tecnológicas, ampliar equipos, incorporar clientes y extender las operaciones a nuevos mercados. En ese contexto, las alianzas estratégicas, las fusiones y las adquisiciones comienzan a ganar relevancia como alternativas para obtener recursos, ampliar la oferta de servicios y distribuir costos.
Una de las operaciones destacadas de 2026 fue el acuerdo entre Banco Macro y Telecom Argentina para que la entidad financiera adquiriera el 50% de Personal Pay mediante un aporte de capital de US$ 75 millones. El caso refleja el interés de los bancos tradicionales por ampliar su participación en los servicios financieros digitales y aprovechar plataformas tecnológicas para llegar a los clientes con estructuras operativas diferentes de las tradicionales.
A pesar de las restricciones, los indicadores de desempeño muestran avances en la sostenibilidad de los modelos de negocio. El 71% de las compañías relevadas alcanzó el punto de equilibrio, frente al 58% registrado en 2025. Además, el 73% informó un aumento de su facturación en términos reales durante el último año. Estos resultados sugieren una mejora en la capacidad de generar ingresos y cubrir costos, aunque no eliminan las diferencias entre empresas según su tamaño, actividad y acceso al financiamiento.
De cara a 2027, las compañías proyectan desembolsos por US$ 2.200 millones. La tecnología concentraría el 68% de las prioridades de inversión declaradas, seguida por marketing y adquisición de clientes, con el 51%; expansión geográfica, con el 38%; y contratación de talento, también con el 38%. Los porcentajes corresponden a áreas mencionadas por las empresas y no deben sumarse como una distribución del monto total proyectado.
En materia de ingresos, las fintech esperan un crecimiento real promedio del 28% durante 2027. Las expectativas son mayores entre las empresas en etapa de expansión acelerada, conocidas como scale-ups, que proyectan un avance del 40%, y entre las compañías de criptoactivos y blockchain, con una previsión del 36%. Se trata de estimaciones empresariales sujetas a la evolución de la economía, la demanda de servicios financieros y las condiciones de inversión.

La internacionalización aparece como otra vía para ampliar oportunidades. Actualmente, el 49% de las empresas argentinas del sector desarrolla actividades fuera del país, principalmente en Chile, Colombia, México, Uruguay y Perú. A su vez, otro 19% prevé ingresar a mercados internacionales en el corto plazo. Si esos planes se concretan, el 68% de las compañías tendría presencia externa o una estrategia de expansión definida.
Entre los destinos que despiertan mayor interés para futuras operaciones se encuentran Paraguay, mencionado por el 19% de las empresas, y México y Uruguay, con el 13% cada uno. La expansión regional permite diversificar fuentes de ingresos y ampliar la base de clientes, aunque también requiere adaptarse a las regulaciones, las condiciones tributarias y las características de cada mercado.
Según el mapa sectorial, Argentina ocupa el tercer lugar de América Latina por cantidad de compañías fintech, detrás de Brasil y México. Esa posición refleja el desarrollo local de soluciones financieras digitales y la existencia de empresas con capacidad para operar en distintos países. El desafío consiste en convertir esa presencia regional en crecimiento sostenible, con acceso a capital, reglas previsibles y capacidad para competir en mercados cada vez más exigentes.
La agenda tributaria y regulatoria continúa entre las principales preocupaciones de la industria. El 59% de las empresas identifica la presión tributaria como uno de sus desafíos centrales, mientras que el 52% menciona la necesidad de modernizar el marco normativo. Al consultar por las barreras para desarrollar nuevos productos y servicios, el 41% señala la carga impositiva y el 32% apunta a la falta de claridad regulatoria.
En cuanto a las prioridades de política pública, el 40% de las compañías menciona una reforma fiscal y el 32% reclama marcos regulatorios que contemplen las diferencias de tamaño entre las empresas. Al mismo tiempo, el 61% considera adecuado el marco regulatorio vigente para su actividad. La coexistencia de ambas percepciones muestra que la valoración general de las reglas no excluye los reclamos por los costos de cumplimiento, la previsibilidad y las condiciones para innovar.
La tecnología aparece como otro factor decisivo para la próxima etapa. El 61% de las empresas identifica la integración de inteligencia artificial y automatización como una de las principales oportunidades para ampliar sus negocios y mejorar los servicios financieros. En segundo lugar se ubican las finanzas abiertas (Open Finance), mencionadas por el 39%, un modelo que puede facilitar el intercambio de información financiera bajo los mecanismos de autorización y las condiciones aplicables.
Las expectativas macroeconómicas también condicionan los planes de expansión. El 59% de las empresas espera una mejora de la situación económica argentina en 2027, mientras proyecta aumentos reales de facturación y nuevas inversiones. Sin embargo, la concreción de esas previsiones dependerá de la evolución de la actividad, la disponibilidad de financiamiento, los costos operativos y la capacidad de transformar los avances tecnológicos en servicios rentables.
En este contexto, la Cámara Argentina Fintech realizará su evento anual, el Argentina Fintech Forum, bajo el lema “Infraestructura para la nueva economía”. La organización anunció más de 500 asistentes, 140 oradores y 65 patrocinadores confirmados. El encuentro se plantea como un espacio de intercambio para una industria que busca combinar innovación, crecimiento y sostenibilidad en un escenario de mayor competencia.
El mapa de 2026 muestra que la fintech argentina continúa ampliando su base de empresas, pero ingresa en una etapa en la que crecer ya no depende únicamente de incorporar usuarios o lanzar productos. La disponibilidad de capital, la eficiencia, la adaptación regulatoria y la expansión regional serán variables centrales para determinar qué compañías consiguen consolidarse y cómo esa transformación se traduce en servicios financieros más accesibles y sostenibles para personas y empresas.
Información del Autor