La mora de las familias bajó por segundo mes consecutivo, pero sigue casi cinco puntos por encima del nivel de 2025
El indicador de irregularidad de los créditos a los hogares cerró septiembre en 12,2%, con una caída mensual de 0,61 puntos porcentuales. Al mismo tiempo, las refinanciaciones alcanzaron niveles superiores a sus promedios históricos.
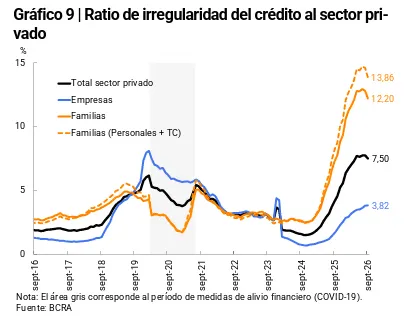
La morosidad de los hogares registró en septiembre su segunda disminución mensual consecutiva, aunque continúa en niveles significativamente superiores a los de un año atrás. Según el último informe sobre bancos del Banco Central de la República Argentina (BCRA), el ratio de irregularidad de las financiaciones a las familias se ubicó en 12,2%, con una reducción de 0,61 puntos porcentuales respecto de agosto.
La mejora mensual no modifica, sin embargo, el deterioro acumulado en la comparación interanual. Frente a septiembre de 2025, la mora familiar aumentó 4,9 puntos porcentuales, una diferencia que refleja las dificultades que todavía enfrenta una parte de los hogares para cumplir con sus compromisos financieros.
El Banco Central explicó que durante septiembre el saldo real de los créditos en situación irregular disminuyó 4,03%. La entidad atribuyó esa variación, en gran medida, al traspaso de cartera irregular a partidas fuera de balance realizado por un conjunto de entidades financieras, junto con un incremento del financiamiento total destinado a este segmento.
Este componente resulta relevante para interpretar la evolución del indicador: la caída de la mora no responde exclusivamente a una mejora en la capacidad de pago de las familias, sino también a modificaciones en la composición de los balances bancarios y al crecimiento del crédito utilizado como denominador del ratio.
La trayectoria mensual muestra que el indicador había interrumpido en junio la escalada que acumulaba desde fines de 2024. En julio volvió a aumentar 0,1 puntos porcentuales, mientras que en agosto registró una baja de 0,13 puntos. En septiembre, la contracción fue más pronunciada y consolidó dos meses consecutivos de retroceso.
Las refinanciaciones ganan peso en el crédito familiar
En paralelo con la evolución de la mora, el informe del BCRA identificó un crecimiento de las refinanciaciones de deuda de los hogares. El crédito refinanciado representó el 3,9% del total de los préstamos a las familias, un nivel considerablemente superior al promedio de la última década, situado en torno al 1%.
La diferencia también se observa dentro de la cartera irregular. Allí, las refinanciaciones alcanzaron aproximadamente el 24,1% del total, frente al promedio histórico del 16% registrado durante los últimos diez años.
Estos datos muestran una mayor utilización de mecanismos de reestructuración de obligaciones financieras. Para los hogares endeudados, la refinanciación puede permitir una reorganización de los vencimientos y aliviar las exigencias de pago inmediatas. Sin embargo, su expansión también refleja el peso que adquirieron las dificultades para cancelar los compromisos en las condiciones originalmente pactadas.
La evolución de este segmento será relevante para evaluar si la reducción mensual de la mora se sostiene y si las familias logran normalizar sus obligaciones sin incrementar de manera persistente su exposición al crédito.

La irregularidad empresarial tuvo un leve incremento
A diferencia de lo observado en los hogares, la mora de las empresas registró un aumento marginal durante septiembre. El ratio de irregularidad de los préstamos al sector corporativo avanzó 0,02 puntos porcentuales respecto de agosto y cerró el mes en 3,82%.
En la comparación interanual, el deterioro fue más significativo: el indicador aumentó 2,2 puntos porcentuales frente al 1,62% registrado en septiembre de 2025.
Aunque la irregularidad empresarial se mantiene por debajo de la correspondiente a las familias, la variación interanual evidencia que las dificultades de pago también alcanzaron al financiamiento de las empresas.
La mora total del crédito privado bajó al 7,5%
Al considerar el conjunto del financiamiento bancario al sector privado, el ratio de irregularidad se redujo 0,25 puntos porcentuales en septiembre y se ubicó en 7,5%. No obstante, el registro permanece 3,3 puntos por encima del 4,2% observado en el mismo mes de 2025.
El BCRA señaló que la disminución mensual estuvo asociada a una caída real del 2,58% en el saldo de crédito en situación irregular, el primer registro negativo desde abril de 2024. Al mismo tiempo, el financiamiento total al sector privado creció 0,67% en términos reales.
La reducción del indicador se extendió a los distintos grupos de entidades financieras, según el organismo monetario.
El panorama de septiembre presenta, así, dos movimientos simultáneos: una moderación mensual de la irregularidad crediticia y un nivel de incumplimiento que continúa elevado en términos interanuales, especialmente entre las familias. El aumento de las refinanciaciones constituye otro dato central para seguir la evolución del endeudamiento, ya que permite observar no solo el atraso en los pagos, sino también las herramientas que utilizan los hogares y las entidades para reordenar las obligaciones financieras.