agro

El Agro proyecta más de $161 mil millones para fortalecer la producción misionera en 2027

Compartí esta noticia !

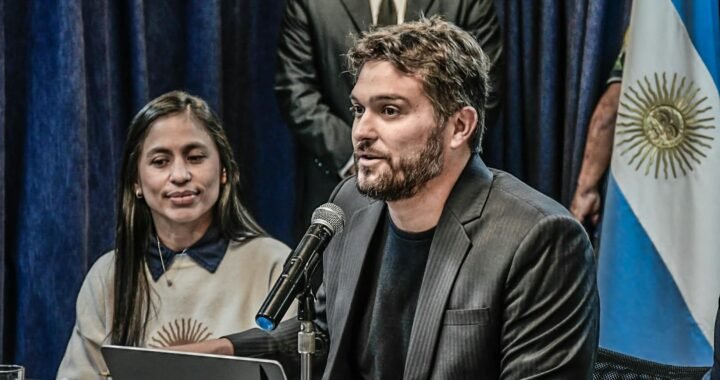
El ministro del Agro y la Producción, Facundo López Sartori, presentó ante la Comisión de Presupuesto de la Cámara de Representantes la proyección de recursos de la cartera agraria para 2027, que asciende a $161.191.381.000. La planificación busca dar continuidad y profundizar las políticas que el Gobierno de Misiones desarrolla para sostener la producción, acompañar a las familias rurales y generar mejores condiciones para la diversificación y el agregado de valor en toda la provincia.

La propuesta para el próximo ejercicio se estructura sobre una mirada integral del agro misionero, que comprende desde las principales cadenas tradicionales hasta las producciones emergentes y la agricultura familiar. En ese marco, contempla recursos para las políticas tabacaleras, producción animal y vegetal, desarrollo forestal, agricultura familiar, biotecnología, conservación y recuperación de suelos, acceso al agua, asistencia técnica, financiamiento e innovación aplicada a la producción.

Uno de los componentes de mayor incidencia corresponde al sector tabacalero. La proyección contempla $136.312 millones vinculados a pagos directos a productores a través del Fondo Especial del Tabaco (FET), que comprende herramientas como Caja Verde, cobertura médica, daños por granizo y planes de reconversión y diversificación. A ello se suman las acciones vinculadas al registro y censo tabacalero, la fiscalización de la entrega en bocas de acopio y las instancias de negociación del precio de la producción.

Durante su exposición, López Sartori sostuvo que “el presupuesto expresa una decisión concreta: que el Estado provincial siga estando cerca de quienes producen. Cada recurso que destinamos al agro tiene que transformarse en mejores condiciones para producir, incorporar tecnología, diversificar y agregar valor. Nuestra prioridad es que las familias puedan seguir desarrollándose desde sus chacras y que producir en Misiones siga siendo una oportunidad de futuro”.

De la presencia territorial a nuevas capacidades productivas

La planificación para 2027 parte de políticas y resultados desarrollados durante el último año, con intervenciones que combinaron infraestructura, asistencia técnica, financiamiento, incorporación tecnológica y articulación con municipios y organizaciones productivas.

En materia de acceso al agua y bienestar rural, durante 2026 se concretaron 110 protecciones de vertientes y la instalación de más de 2.500 biopotabilizadores en hogares rurales, con especial atención a las zonas tabacaleras. A su vez, se pusieron en funcionamiento 12 plantineras municipales, fortaleciendo la capacidad local para acompañar la producción y la diversificación en articulación con los gobiernos municipales.

Esta presencia territorial se complementó con nuevas herramientas financieras. Entre ellas, la incorporación de pequeños productores al programa Ahora Chacra, ampliando su acceso a los beneficios del esquema provincial y generando nuevas condiciones para la inclusión financiera del sector.

Para 2027, esta línea continuará mediante programas de acceso a servicios de agua para la producción y protección de vertientes, plantineras e invernaderos municipales y Puentes Productivos, la estrategia mediante la cual el Ministerio articula directamente con municipios, organizaciones y productores las prioridades de cada territorio.

Diversificar la chacra y ampliar las oportunidades

La producción vegetal continuará teniendo como prioridades el incentivo a la horticultura comercial, la consolidación de cuencas frutícolas, el manejo y restauración de agroecosistemas yerbateros, el acompañamiento al sector tealero, la producción orgánica, la certificación agroecológica participativa y la floricultura.

Uno de los resultados que marca este camino es el Programa de Incorporación de Tecnologías Frutihortícolas para la Diversificación Productiva de Zonas Tabacaleras, que durante 2026 alcanzó a 209 familias de 30 municipios, con una participación de mujeres del 50%.

También continuó creciendo la producción orgánica: Misiones registra más de 67 establecimientos de producción primaria orgánica y 28 elaboradores, mientras que la superficie certificada alcanzó las 4.613 hectáreas. A su vez, durante 2025 las exportaciones de yerba mate orgánica alcanzaron los 272.975 kilos.

En la cadena tealera, la Comisión Provincial del Té (COPROTE) logró por sexto año consecutivo concertar el Precio de Garantía del Brote de Té puesto en secadero y el precio del té en rama, brindando una referencia al sector al inicio de la zafra.

La planificación incorpora además la promoción de hongos comestibles, la aplicación de bioinsumos para incrementar la productividad de manera sostenible, sistemas de información georreferenciada y la continuidad del Centro de Transacciones de la Yerba Mate (CETYM).

Genética, sanidad y agregado de valor para la producción animal

En producción animal, el presupuesto proyecta continuar fortaleciendo la lechería mediante tecnificación e incorporación de genética, mejorar la eficiencia y el agregado de valor en piscicultura, profundizar el desarrollo de la apicultura y generar nuevas capacidades para las producciones ovina y caprina.

Durante 2026, el Centro de Genética alcanzó más de 5.000 pajuelas destinadas a inseminación, mientras que la campaña sanitaria permitió vacunar contra la fiebre aftosa a 34.500 cabezas de ganado pertenecientes a 707 unidades productivas.

Otro avance fue la puesta en marcha de la primera sala de faena piscícola en Apóstoles, fortaleciendo las condiciones para avanzar desde la producción primaria hacia nuevas etapas de procesamiento y agregado de valor.

Para el próximo año se proyecta continuar con la entrega de material genético a cooperativas y productores para mejorar biotipos de razas de carne y leche, fortalecer estructuras forrajeras, capacitar a institutos agrícolas y técnicos en sanidad animal y profundizar la articulación con las distintas cadenas.

Bosques cultivados, diseño y agregado de valor

El desarrollo forestal tendrá continuidad mediante políticas orientadas tanto a pequeños productores como al fortalecimiento de capacidades industriales. La planificación prevé avanzar con el cumplimiento de la Ley 25.080 de Inversiones para Bosques Cultivados y con el programa de Silvicultura de Pequeña Escala, fortaleciendo la gestión forestal municipal y facilitando plantines a productores.

Asimismo, el Programa Leña Renovable proyecta la provisión de 250.000 plantines de eucalipto a pequeños productores, mientras continuará el fortalecimiento del Centro Tecnológico de la Madera de Salto Encantado y del Espacio INN de Oberá, concebido para incubar proyectos y capacitar en diseño con madera.

Agricultura familiar, suelo y bioeconomía

La Agricultura Familiar tendrá un lugar central dentro de la planificación 2027, con una proyección específica de $10.532 millones para sostener políticas vinculadas con ferias y mercados, Mujeres de la Ruralidad, organización colectiva, hábitat rural y ordenamiento integral de las chacras, soberanía alimentaria, semillas y saberes, Casas del Colono y sistemas de registro e información.

En paralelo, el Instituto Misionero del Suelo continuará trabajando sobre la sistematización de suelos y caminos rurales, la capacitación en prácticas de manejo y recuperación de áreas productivas y la producción de semillas de cobertura y abonos verdes.

La biotecnología y la bioeconomía completan esta perspectiva de desarrollo mediante acciones de innovación para el agro y el sector forestal, aprovechamiento sostenible de la biodiversidad, formación en agregado de valor y promoción de nuevos mercados vinculados con bioaromas, extractos y plantas medicinales.

“El desafío no es solamente producir más, sino producir mejor, transformar lo que producimos y generar más valor dentro de Misiones. Tenemos agricultura familiar, biodiversidad, conocimiento, tecnología y una enorme diversidad productiva. La tarea del Estado es conectar esas capacidades y convertirlas en oportunidades concretas para nuestros productores”, remarcó López Sartori.

Un presupuesto para sostener la producción desde el territorio

La proyección para 2027 consolida así un modelo de intervención que combina las grandes cadenas productivas con la agricultura familiar, la innovación tecnológica con los saberes rurales y las inversiones estructurales con la presencia cotidiana en las chacras. Los resultados alcanzados durante 2026 -desde el acceso al agua y las plantineras municipales hasta la genética animal, la diversificación productiva, la producción orgánica y el agregado de valor- constituyen el punto de partida para una nueva etapa de las políticas productivas provinciales.

“En un escenario nacional complejo para las economías regionales, Misiones toma la decisión de sostener sus herramientas y acompañar a quienes todos los días producen, generan trabajo y mantienen vivas nuestras comunidades rurales. Este presupuesto apunta a eso: cuidar lo construido y, al mismo tiempo, preparar al agro misionero para los desafíos que vienen”, concluyó el ministro.
Compartí esta noticia !

La peor caída histórica: 862 empresas cerraron en el último año en Misiones

Compartí esta noticia !

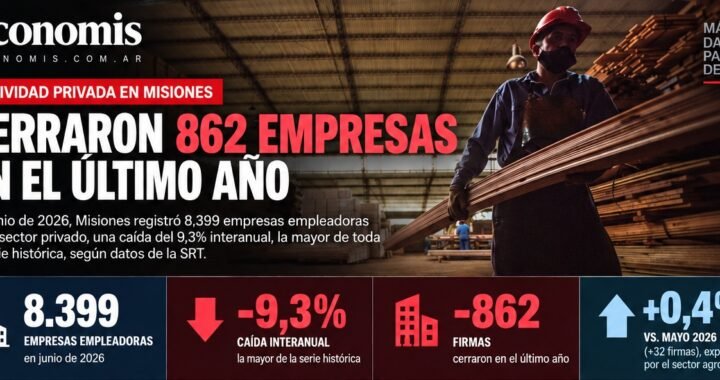
En junio, de acuerdo con los datos oficiales de la SRT, Misiones registró un total de 8.399 empresas empleadoras en el sector privado. Si se mira la comparación interanual, presenta una caída del 9,3%, el mayor descenso relativo de toda la serie histórica, lo que equivale al cierre de 862 firmas en el último año, número que supera los mil desde que asumió Javier Milei.  

Además, si se  compara contra los datos del mes anterior, mayo de 2026, se observa una leve mejora del 0,4% (+32 firmas), pero explicada en su totalidad por el sector agropecuario, por  lo cual no puede afirmarse que se trata de una mejora sistémica.  

En este marco, se destaca el hecho de que la caída interanual, por decimotercer mes consecutivo, acelera respecto al registro previo, evidenciando el hecho de que este indicador aún no encuentra piso más allá de la mejora parcial en la comparación mensual. 

Entre los sectores de actividad, hay una situación generalizada de retrocesos en diferentes  intensidades. Los mayores descensos de junio se observaron en Explotación de Minas y Canteras (-18,2%); Servicios artísticos, culturales y deportivos (-17,5%), Comercio (-11,9%), Servicios profesionales y técnicos (-11,5%) y Servicios de alojamiento y comidas (- 11,3%). Entre estos, acumularon una pérdida de 488 firmas en el último año (el 57% del  total de firmas cerradas en la provincia), aunque de ese total, solamente el Comercio registró 368 cierres, equivalente al 43% del total de cierres de la provincia. 

Luego se ubicaron la Industria Manufacturera (-9,2%), Construcción (-8,9%), Servicios de  transporte y almacenamiento (-8,7%), Agricultura, ganadería, caza, silvicultura y pesca (- 8,7%), Servicios inmobiliarios (-8,6%), Información y comunicaciones (-7,4%), Enseñanza  (-4,9%), Suministro de Agua (-4,8%), Intermediación Financiera (-4,6%), Servicio de Asociaciones (-3,0%) y Actividades administrativas (-0,5%). Entre todos estos acumularon un total de 377 firmas perdidas, donde se destacan el Agro con -139 y la Industria con -91. 

Por el contrario, solamente Servicios Sociales y de Salud (+1,0%) y Suministro de  electricidad (+7,1%) exhibieron subas en el último año, aunque en conjunto explicaron apenas cuatro nuevas firmas.  

Si se comparan los niveles actuales contra los de noviembre de 2023, previo al cambio de  gobierno, Misiones registra una caída del 11,4%, lo que representa el cierre de unas 1.081  unidades productivas. 

Visto por sectores, la Construcción presenta la mayor caída relativa (-23,9%), mientras que el Comercio es el que soporta la mayor pérdida en términos absolutos (-495 con -15,4%) mientras que la Industria cae 15,7% (-167 firmas). 

En el plano nacional, la caída del 9,3% interanual de junio de Misiones es la segunda más fuerte del país, solo superada por La Rioja (-18,0%); por ende, se convierte también en el peor desempeño relativo del NEA, en un contexto donde solamente una provincia en todo el país logra mejoras (Neuquén con +0,2). 

Mirando en valores absolutos, las 862 empresas  que perdió Misiones en el último año son el quinto valor más alto del país, solo por debajo  de las “cuatro grandes” (Santa Fe, CABA, Córdoba y Buenos Aires). 

Si la comparación se hace contra noviembre de 2023, la caída misionera de 11,4% es la sexta más profunda del país aunque la segunda más leve del NEA, ya que tanto Chaco (-12,5%) como Corrientes (-12,0%) exhiben descensos superiores. 

También en esta comparación, Neuquén es la única provincia del país con variación positiva (+1,5%); en valores absolutos, las 1.081 firmas perdidas en Misiones son la octava cifra más alta del país y segunda más alta del NEA, superada en este caso por Chaco con -1.098.

Compartí esta noticia !

La agroindustria continúa como pilar productivo nacional

Compartí esta noticia !

Por Marcela Cristini y Guillermo Bermúdez / FIEL – La campaña agrícola 2025/26 fue un éxito productivo con un volumen de 163 millones de ton. (21% de crecimiento inter-campaña). En el conjunto destacan el trigo, el maíz y el girasol. La soja, como producto de mayor importancia por su volumen y participación en la cadena agroindustrial (con la harina de soja y aceite de soja como eje de las exportaciones sectoriales), cedió área sembrada frente al maíz que aseguraba precios internacionales muy remunerativos. Con todo, las condiciones climáticas y la incidencia de los costos de fertilizantes y agroquímicos determinaron resultados económicos heterogéneos al nivel del productor, con márgenes que disminuyeron drásticamente en zonas del NEA y NOA y en porciones de la zona núcleo que presentaron situaciones climáticas adversas en el verano.

En el caso de la soja, con un área sembrada semejante al promedio de los 5 años anteriores, la producción fue un 27% superior (51,5 millones de ton.), lo que permitió el abastecimiento fluido de la cadena procesadora. En el caso del maíz, el área sembrada fue un 22% superior al promedio de los cinco años anteriores y la producción un 42% mayor (68 millones de ton.). Para el trigo, el área sembrada fue 10% superior al mencionado promedio, pero la producción avanzó mucho más, un 64%, con 29,5 millones de ton. (datos de Bolsa de Comercio de Rosario y SAGPyA).

Esta producción récord permitió un importante aumento de las exportaciones agroindustriales en los primeros 7 meses de 2026. Las ventas externas del complejo sojero permanecen, por el momento, levemente por debajo de las de 2025. En contraste, los subproductos del girasol fueron récord con incrementos de volumen de más del 50%, tanto en harinas y pellets como en aceites. El abastecimiento local de poroto de soja más el aumento de las importaciones de este insumo desde Paraguay permitieron mantener el uso de la capacidad instalada de la industria del crushing en un 84%.

Para la campaña 2026/27, que comenzó en mayo con las primeras siembras de trigo, se espera también un muy buen desempeño. Los relevamientos oficiales indican que la superficie de trigo sería un poco menor (-5%) mientras se mantendría el área de girasol.

Este nivel de actividad creciente del sector agroindustrial se refleja territorialmente en las demandas a la cadena de abastecimiento local (insumos, contratistas de labores, técnicos agrónomos, etc.) y movilizan hacia adelante a la logística de almacenamiento y transporte, culminando con el procesamiento de harinas, aceites, biocombustibles y forrajes. Como resultado, el Estimador Mensual de la Actividad Económica (EMAE) muestra que el sector agroindustrial fue el segundo de mayor incidencia en el aumento del nivel de actividad general hasta junio de este año (2,7% interanual), con un 4,6% de aumento interanual. La actividad del sector del agro sigue en dinamismo a la explotación de minas y canteras (15,6% interanual). Este resultado sigue la tendencia muy positiva que se ha acumulado desde 2024, luego del retroceso por razones climáticas y de política sectorial adversa registrado en 2022 y 2023.

La mejora en el desempeño agrícola se tradujo a su vez en un importante aporte de divisas. La información disponible de la Secretaría de Agricultura, Ganadería y Pesca de la Nación indica que el valor exportado de enero a julio fue un 15% superior al del mismo período en 2025 (USD 32.507 millones). Cabe indicar que el número de destinos alcanza a 133 países sobre los 193 países contabilizados por las Naciones Unidas. Este dato confirma la calidad de “global trader” de nuestro país en el comercio agroindustrial y el crecimiento potencial de las exportaciones que podría derivarse de un incremento en la producción local.

Las perspectivas para la campaña 2026/27 son alentadoras tanto por el clima de negocios que lentamente va mejorando la situación de excesiva carga fiscal de los productos exportables como por el impulso en la adopción de tecnología que caracteriza a los productores locales. Entre las novedades de política económica que involucran al sector agroindustrial cabe mencionar la adjudicación del mantenimiento de la Hidrovía Paraná-Paraguay como ruta clave para la salida de los productos agroindustriales, el acercamiento de posiciones público-privadas para la reformulación de una ley de semillas que se enfoque en el reconocimiento de la propiedad industrial de los obtentores con vistas al reemplazo de la ley vigente que data de 1973 (Ley Nro. 20247), el tratamiento en el Congreso de un proyecto de ley contra los delitos a la propiedad agropecuaria que elevaría las penas actuales. Estos datos se suman a la intención manifiesta del gobierno por reducir la carga impositiva sobre el sector a medida que se avance en la consolidación del equilibrio fiscal. No obstante, el sector ha visto sumar algunos problemas relevantes para la logística, como la situación de los caminos rurales afectados por las lluvias o las demoras en puertos debido a conflictos entre el Gremio de Recibidores de Granos y Anexos y la Cámara de Puertos Privados Comerciales a pesar de la conciliación obligatoria declarada oficialmente.

Dentro de este panorama positivo, no debe olvidarse que la producción agropecuaria está sujeta a factores estructurales que pueden alterar sus resultados. Los dos más importantes se refieren al clima y a la volatilidad de los precios internacionales.

Con respecto a los factores climáticos, se prevé que éstos serán especialmente importantes en la campaña 26/27 por los efectos del evento meteorológico de El Niño. Este evento ha determinado fuertes sequías en el verano del hemisferio norte y amenaza con aumentar su categoría hasta un nivel “muy fuerte” durante la primavera-verano de nuestro país. En el caso de la Argentina, el efecto pronosticado es de lluvias mayores a las normales que, además, llegan en un momento en el que la condición hídrica de los campos pampeanos ya presenta un exceso de acumulación de agua.

El factor de volatilidad de precios agrícolas ha adquirido mayor importancia de la mano de la suba en los precios del petróleo derivados de la invasión de Rusia a Ucrania y del conflicto de Estados Unidos-Israel con Irán en Medio Oriente. Los precios agrícolas presentan, en general, una volatilidad importante que, en promedio, se había ido reduciendo en los últimos años. Para visualizar el comportamiento del precio de nuestros principales productos, el Gráfico 1 presenta la evolución en términos reales (precios deflactados por el Índice de Precios Mayoristas de los Estados Unidos) en un período amplio, entre 1960 y el presente. Estos datos permiten comprobar que la volatilidad fue en aumento desde la primera crisis del petróleo a inicios de los años 70, atravesó la crisis de la guerra Irán-Irak a fines de los 70 y luego fue alimentada por las nuevas demandas de China y otros países en desarrollo (2005-2011) y por eventos climáticos extremos a los que se sumó la pandemia del Covid 19 entre 2020 y 2021. 

Más recientemente, entre 2022 y el presente, los conflictos bélicos ya mencionados influyeron en la formación de los precios de las commodities internacionales debido a la importancia de Ucrania y Rusia como abastecedores de trigo y girasol y de Rusia e Irán como proveedores de petróleo. La estrategia iraní de cierre del Estrecho de Ormuz agravó aún más la restricción de petróleo, lo que influyó directa e indirectamente sobre los costos y finalmente sobre los precios de los productos agrícolas. En el Gráfico 2 se muestra el detalle de la evolución de los precios agrícolas en un período de tiempo más cercano entre 2022 y el presente.

Gráfico 1

Fuente:FIEL con base en datos FMI

Gráfico 2

Fuente: FIEL con base en datos FMI

Comparando el largo plazo con la situación más reciente, la volatilidad de precios (medida por el desvío standard como porcentaje del promedio de la serie) parece haber cedido levemente (ver Cuadro 1). Así, por ejemplo, en el largo plazo el precio de la soja ha variado entre un 35% por encima o por debajo de su promedio, mientras más recientemente lo ha hecho en un 20%. A la vez los promedios de los precios se mantienen moderados en términos históricos, pero suficientemente remunerativos para los productores competitivos internacionalmente (los precios internacionales del trigo, maíz y girasol se incrementaron a fines de agosto).

Cuadro 1

Volatilidad de los precios agrícolas internacionales

(desvío standard de los valores mensuales/promedio del período, en %)

Fuente: FIEL con base en datos FMI

Hay muchos factores que explican la volatilidad de los precios internacionales de los productos agrícolas, comenzando por los factores climáticos, ya mencionados. Otros factores identificados como muy importantes se vinculan a la inestabilidad macroeconómica internacional que dispara las coberturas financieras hacia los mercados de commodities agrícolas, y los aumentos del precio del petróleo que operan por vía directa elevando el costo de los fertilizantes (urea) y de las labores y por vía indirecta, generando mayor inflación y recortes de la actividad económica, en particular, en los países en desarrollo demandantes de productos agrícolas. En el caso particular de auge de los precios agrícolas entre 2005 y 2011, los factores más importantes se vinculaban con el bajo nivel de stocks disponibles, problemas climáticos, inversión en activos derivados en una situación de exceso de dólares en el mercado, depreciación del dólar con respecto a las principales monedas, las ya mencionadas mayores demandas de China y otros países emergentes, el uso de los productos básicos para la producción de biofuels y el bajo crecimiento de la productividad en relación con la demanda.

En síntesis, la producción agroindustrial toma impulso y continúa como un sector central del desarrollo de nuestro país. En el corto plazo, los factores climáticos podrían afectar negativamente algunos resultados a la vez que los productores deberán asegurar una comercialización eficaz para enfrentar la volatilidad de los precios internacionales.

Compartí esta noticia !

Sexto acuerdo consecutivo en la Coproté: 110 pesos por kilo de hoja hasta 2027

Compartí esta noticia !

La Comisión Provincial del Té (CoProTé) concretó este jueves en Campo Viera la concertación de las condiciones para la zafra tealera 2026-2027, con la participación de representantes del sector productor primario no elaborador, elaboradores, exportadores, trabajadores rurales, el INTA y organismos del Gobierno provincial. Luego del análisis y debate de las variables productivas, comerciales y económicas que atraviesan a la actividad, la mesa acordó establecer en $110 por kilogramo de hoja el precio garantía del brote de té puesto en secadero, lo que equivale a un aumento del 10 por ciento. Asimismo, se fijó en $715 por kilogramo el precio del té elaborado no tipificado -también un incremento del 10 por ciento-.

La nueva campaña se extenderá desde el 1 de octubre de 2026 hasta el 31 de mayo de 2027, de acuerdo con lo establecido por la CoProTé en el marco de la Ley VIII N.º 17 y su Decreto Reglamentario N.º 66/1987.

Un paquete de medidas para acompañar la concertación

Como parte de la instancia de concertación, el Ministerio del Agro y la Producción, a través de la Subsecretaría de Desarrollo y Producción Vegetal estableció un conjunto de herramientas destinadas a acompañar a los diferentes actores de la cadena tealera y mejorar las condiciones financieras, energéticas, productivas y comerciales de la actividad. La subsecretaria Luciana Imbrogno destacó entre ellas “el descuento de cheques diferidos de entre 30 y 90 días, con tasa totalmente bonificada, para operaciones realizadas a precio de garantía”. También explicó que se implementará una línea de cesión de facturas a través de ANDESCROWD, con una tasa de interés neta del subsidio provincial del 16%. El gobierno provincial financiará el 50% de la tasa vigente, actualmente del 32% TNA en el mercado.

Para los secaderos de té se acordó una bonificación del 20% de la tarifa eléctrica durante seis meses, de noviembre a abril, además de una bonificación del 100% de la potencia mínima durante los meses en que los secaderos cesen su actividad, por solicitud de las empresas, hasta septiembre de 2027. 

El Gobierno de Misiones también comprometió una bonificación del 20% del monto correspondiente al transporte de energía para industrias que adquieren energía de Cammesa, junto con una línea de créditos para prefinanciación de exportaciones a una tasa fija del 2,5% anual, hasta USD 200.000, a través de la línea del CFI”, manifestó el ministro Facundo López Sartori en relación al acuerdo. En materia de logística, se estableció un reintegro del 30% del flete al puerto para hasta dos contenedores por mes, destinado a empresas que facturen hasta USD 700.000, con carácter retroactivo a febrero de 2026.

El paquete se completa con un Fondo Rotatorio para prestadores de servicios de hasta $10 millones por prestador, a una tasa del 10%, con devolución prevista para agosto de 2027, y un subsidio de tasa para la compra de fertilizantes destinado a productores de hasta 8 hectáreas bancarizados, con una tasa del 16,5%, un tope total de $1.000 millones y hasta $2 millones por productor.

Como condición vinculada al cumplimiento del acuerdo, se estableció que, en caso de no cumplirse el precio garantía del brote de té concertado, la industria no accederá a los beneficios mencionados.

Una mesa que reúne a toda la cadena

La reunión contó con la participación de representantes de la Asociación de Productores Agropecuarios de Misiones (APAM), Federación Agraria Argentina (FAA), Consorcio de Certificación Picada Africana, Consorcio de Certificación Tealeros de Campo Viera, sector elaborador, sector exportador, Unión Argentina de Trabajadores Rurales y Estibadores (UATRE), Instituto Nacional de Tecnología Agropecuaria (INTA), Ministerio de Hacienda, Finanzas, Obras y Servicios Públicos y Ministerio del Agro y la Producción.

Durante la jornada también se analizaron las condiciones de la actividad y las variables que pueden incidir en el desarrollo de la nueva campaña. En este marco, se acordó que, si se producen modificaciones en los factores considerados para establecer los valores concertados, los integrantes de la CoProTé deberán reunirse dentro de los diez días posteriores a esos cambios para analizar la situación y resolver lo que corresponda.

La concertación alcanzada permite establecer un marco de referencia para el inicio de la nueva zafra y sostener un ámbito institucional en el que los distintos sectores de la cadena tealera pueden analizar las condiciones de la actividad y acordar medidas para su desarrollo.

Compartí esta noticia !

La actividad económica cayó 0,9% en el segundo trimestre y complica el repunte de 2026

Compartí esta noticia !

La economía argentina cerró el segundo trimestre de 2026 con una contracción de 0,9% respecto del trimestre anterior, en términos desestacionalizados, según el último informe de la consultora INVECQ. Se trata de la primera caída trimestral de la actividad económica desde el segundo trimestre de 2024 y marca un límite para la recuperación que había comenzado a consolidarse durante 2025.

La actividad económica cerró el segundo trimestre con una caída de 0,9% t/t desestacionalizada, la primera contracción trimestral desde el segundo trimestre de 2024. Aun así, el acumulado del primer semestre se mantiene positivo, con un crecimiento de 1,9% i.a., en parte explicado por el efecto arrastre del último trimestre de 2025 y acompañado por el crecimiento del agro (+9,9% i.a.), que aportó 1,3 p.p. al crecimiento del semestre, y por la explotación de minas y canteras, que contribuyó con 0,7 p.p. (+14,4% i.a.).

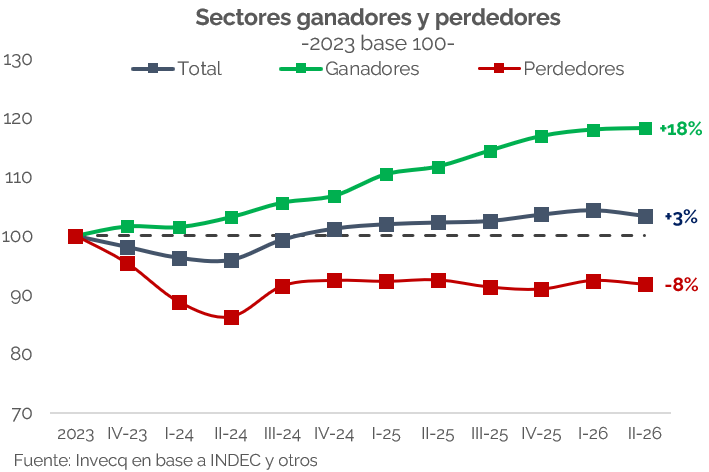
El dato de junio evitó un cierre de trimestre más adverso. Tras caer 1,6% en abril y 0,6% en mayo, la economía rebotó 0,8% m/m, por encima de lo esperado. La composición del dato mostró que los sectores catalogados como “perdedores”, pero con mayor peso en el empleo —industria, construcción y comercio—, mostraron variaciones positivas por primera vez en el trimestre.  E      n la comparación interanual, 12 de los 15 sectores crecieron, y la industria, con +1,9% i.a., aportó crecimiento después de varios meses de restar.

Aun así, el crecimiento interanual sigue mayormente traccionado por los sectores “ganadores”: explotación de minas y canteras fue la de mayor incidencia, con una variación de +15,6% i.a., seguida por agro (+4,6% i.a.), actividades intensivas en capital, generadoras de divisas y de baja absorción de empleo. La mejora de los sectores rezagados, en cambio, todavía es marginal y parte de niveles deprimidos, por lo que aporta más a la estabilización del piso que al ritmo de crecimiento.

Para 2026 proyectamos un crecimiento en torno al 2%-2,5%, aunque el sendero para alcanzarlo es exigente. Para llegar al 2,5%, la actividad debería crecer en promedio 0,75% mensual entre julio y diciembre, frente a un primer semestre que promedió una caída de 0,2% mensual; alcanzar el 2% requiere un crecimiento promedio de 0,5% mensual. Más desafiante aún luce el 2,7% proyectado por el REM del BCRA, que supone un ritmo mensual de 0,85%. Si bien esperamos una mejora gradual durante la segunda mitad del año (de la mano de un salario real que se podría recuperar en el margen dada la desaceleración de la inflación y un crédito que empieza a recuperarse levemente), una aceleración de esta magnitud todavía no se observa en los indicadores de alta frecuencia.

La evolución del crédito será una variable clave para determinar si la actividad logra despegar en la segunda mitad del año. Tras el estancamiento de comienzos de 2026, los préstamos al sector privado en pesos comenzaron a mostrar una recuperación en junio y julio, más marcada en empresas que en familias. Si esta tendencia se consolida, ayudada por el freno en la suba de la morosidad —cuyos indicadores adelantados ya muestran cierta moderación—, podría contribuir a sostener una recuperación gradual de la actividad en la segunda mitad del año y que el año cierre como estimamos en torno al 2/2,5%.

Finanzas y mercados

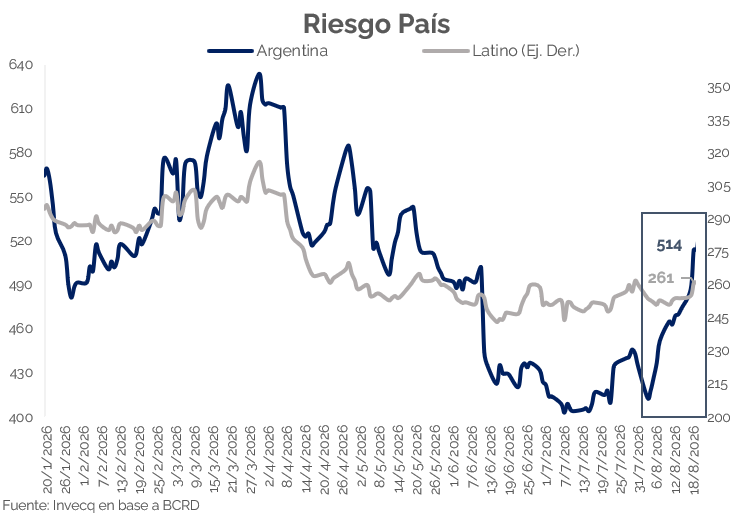
Esta semana el riesgo país volvió a superar los 500 p.b., reflejando un deterioro en la percepción de riesgo sobre los activos argentinos. Si bien el tipo de cambio esta semana tuvo una suba acotada, de cara a la próxima podrían observarse mayores niveles de volatilidad, especialmente el día del fixing del instrumento dollar-linked.

Esta semana, el riesgo país continuó en ascenso y llegó a rozar los 530 p.b. -algo que no se veía desde mayo- explicado en gran parte por una actividad económica débil (Ver sección Economía) e índices de confianza que no logran repuntar. En comparación con finales del mes anterior, el riesgo país argentino aumentó 94 puntos porcentuales, mientras que el riesgo de la región se mantuvo sin variaciones. Como se observa en el gráfico, se trató de un movimiento de carácter principalmente local, que implicó un desacople respecto del resto de los mercados latinoamericanos especialmente en lo que va del mes de agosto. La otra cara en la suba del riesgo país local fue la corrección de los bonos hard-dollar, particularmente aquellos bajo legislación local. A comienzos del mes pasado, cuando el riesgo país había alcanzado un mínimo de 403 p.b., estos instrumentos ofrecían rendimientos de entre 7,5% y 9%, según su duration, mientras que actualmente la mayoría vuelve a ubicarse en rendimientos por encima del 10%. Esta corrección mejora los puntos de entrada y, en caso de que el riesgo país retome la trayectoria descendente -en un contexto de mayor confianza-, deja un mayor upside para estos activos. La curva en pesos también reflejó una mayor tensión especialmente esta semana: las tasas fijas mostraron subas promedio superiores a los 200 p.b.- aunque esta presión tendió a moderarse hacia la última rueda de la semana. – y con la TAMAR avanzando también más 200 p.b. en la semana (de 24,2% a 26,5% en la semana), evidenciando el uso de la tasa para disciplinar al tipo de cambio.

Tal como anticipamos en la edición anterior, el mercado comenzó a incrementar la búsqueda de cobertura cambiaria ante un segundo semestre que suele presentar una mayor volatilidad del tipo de cambio. En este contexto, será relevante la próxima licitación del Tesoro, en la que vencen $13,9 bn en instrumentos en pesos y el equivalente a $3,9 bn en dollar-linked, que representan 28% del total de vencimientos. Del monto restante, 52% corresponde a instrumentos TAMAR y 20% a tasa fija. En particular, los vencimientos dollar-linked inicialmente alcanzaban aproximadamente $6 bn. Luego del canje realizado por el Tesoro esta semana -sexta operación del año- por unos $2 bn, el monto remanente se redujo a $3,9 bn, aunque continúa siendo elevado. El Tesoro buscó anticiparse a esta licitación mediante un canje de las letras dollar-linked con vencimiento el 31 de agosto (D31G6), ofreciendo instrumentos con vencimientos posteriores. En la operación se adjudicaron USD 1.354 M de la D30S6, con vencimiento en septiembre, y USD 141 M de la D30O6, con vencimiento en octubre.

Sin embargo, la tasa de aceptación fue de apenas el 34,1%, la menor del año y ubicándose, además, por debajo del promedio anual del 59%. Dado que estos instrumentos vencen el lunes 31 de agosto de 2026 y toman como referencia el tipo de cambio A3500 -el cual acumuló una suba semanal del 0,6%-, fijado el miércoles 26 es esperable que durante la próxima semana se observe una mayor presión sobre el mercado cambiario a medida que se aproxime dicha fecha. Cabe recordar que, en la última licitación del mes pasado, la jornada del fixing de la letra dollar-linked fue el único día en el año en el que el BCRA no logró comprar divisas en el MULC debido a la tensión de la demanda (incluso, el Tesoro vendió USD 150 M esa jornada). Con un vencimiento remanente sensiblemente mayor ($3,9 bn vs. $2,2 bn en la licitación previa), salvo que aparezca una oferta genuina de volumen, es probable que la presión cambiaria vuelva a intensificarse.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin