bancos

ARCA escalona la nueva facturación electrónica y otorga más tiempo para que adapten sus sistemas

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) oficializó una profunda actualización del régimen de emisión de comprobantes electrónicos que comenzará a implementarse desde el 1 de julio de 2026, aunque con un cronograma gradual para los sectores de mayor complejidad operativa. La decisión busca evitar interrupciones en la facturación mientras las empresas adecuan sus plataformas tecnológicas y procesos administrativos.

La Resolución General 5866/2026 modifica los regímenes generales de facturación vigentes, incorpora nuevas modalidades de emisión electrónica, reorganiza obligaciones para distintos contribuyentes y deroga normas específicas que, a partir de la integración de sistemas, dejan de ser necesarias. ARCA justificó el cambio en las consultas recibidas y en las dificultades operativas planteadas por diversos sectores antes de la entrada en vigencia prevista originalmente.

Para el entramado productivo, la medida tiene una lectura que trasciende el aspecto tributario: representa un nuevo paso en la estandarización digital de la documentación comercial entre empresas, entidades financieras y organismos de control, reduciendo la coexistencia de regímenes diferenciados y simplificando la administración documental de operaciones masivas.

Un cronograma gradual para evitar impactos operativos

En lugar de imponer una implementación simultánea, ARCA distribuyó las nuevas obligaciones entre julio de 2026 y marzo de 2027, especialmente para actividades que procesan millones de comprobantes mensuales.

Las principales fechas son:

  • 1 de julio de 2026: comienza la vigencia general de la resolución y de las nuevas obligaciones para los sectores alcanzados.
  • 1 de septiembre de 2026: inicia la obligación para determinadas operaciones de compañías de seguros.
  • 1 de octubre de 2026: se incorporan contratos de leasing y operaciones de comercio exterior de entidades financieras.
  • 1 de diciembre de 2026: alcanzará préstamos bancarios, operaciones con consumidores finales y liquidaciones vinculadas a tarjetas.
  • 1 de marzo de 2027: se incorporan operaciones de coaseguro y liquidaciones periódicas a comercios adheridos de los sistemas de pago.

La implementación escalonada responde a la necesidad de adaptar desarrollos informáticos, interfaces con clientes y sistemas de intercambio de información antes de que las obligaciones resulten plenamente exigibles.

Liquidación electrónica mensual: uno de los cambios centrales

La principal innovación es la incorporación de la Liquidación Electrónica Mensual como modalidad válida de emisión de comprobantes.

Podrán utilizar este esquema entidades financieras; compañías de seguros; administradoras y emisoras de tarjetas; participantes del sistema de pagos por transferencia; instituciones educativas privadas; empresas de medicina prepaga sin fines de lucro; Prestadores de Servicios de Activos Virtuales (PSAV) registrados ante la CNV.

Esta modalidad permitirá agrupar en un único comprobante las operaciones realizadas durante un mes calendario con un mismo cliente, reduciendo significativamente la cantidad de comprobantes emitidos y simplificando procesos administrativos. Las empresas deberán conservar los registros que permitan reconstruir cada operación individual que integra esa liquidación.

La resolución también introduce modificaciones relevantes para la administración de los puntos de venta y la identificación de compradores.

Entre ellas sobresalen: posibilidad de vincular actividades económicas específicas a cada punto de venta; actualización de los procedimientos para altas y bajas de puntos de emisión; obligación de identificar al consumidor cuando una operación supere los $10 millones; posibilidad de consignar CUIT aun por montos inferiores cuando el comprador necesite computar el gasto como deducción en el Impuesto a las Ganancias.

La medida busca mejorar la trazabilidad tributaria sin extender la identificación obligatoria a todas las operaciones de consumo.

Otro de los cambios apunta a simplificar la operatoria de las compañías de seguros de caución.

ARCA elimina el régimen específico que utilizaban hasta ahora para solicitar comprobantes electrónicos y las integra al WebService general de facturación electrónica. Durante un período de transición podrán continuar utilizando el sistema anterior hasta el 31 de diciembre de 2026, reduciendo los riesgos de migración tecnológica.

La resolución también deroga normas anteriores cuya regulación queda absorbida por el nuevo esquema unificado.

Impacto para el sector productivo

Para empresas proveedoras de software de gestión, estudios contables, bancos, fintech y grandes prestadores de servicios, la resolución implica una nueva etapa de adecuación tecnológica.

Los principales efectos son: menor fragmentación normativa al unificarse distintos regímenes de facturación. Mayor automatización en operaciones de alto volumen. Reducción de comprobantes individuales mediante liquidaciones mensuales. Más exigencias de trazabilidad, especialmente en la conservación de información respaldatoria. Calendario gradual, que reduce riesgos de incumplimientos durante la transición.

En provincias como Misiones, Corrientes, Chaco y Formosa, donde numerosas empresas utilizan plataformas centralizadas de facturación para servicios financieros, educación privada, salud y comercio electrónico, el principal desafío será coordinar las actualizaciones de software con suficiente anticipación para cumplir cada etapa del cronograma.

La resolución confirma que ARCA continuará avanzando hacia una administración tributaria basada en comprobantes electrónicos cada vez más integrados y estandarizados. El desafío para las empresas no estará únicamente en emitir nuevas facturas, sino en adaptar procesos internos, sistemas de gestión y controles documentales para operar bajo un esquema con mayor trazabilidad digital y menor margen para procedimientos manuales.
Compartí esta noticia !

Lanzan plataforma para conectar bancos con fintech y acelerar la oferta de nuevos servicios

Compartí esta noticia !

DXC Technology anuncia el lanzamiento en América Latina de DXC CoreIgnite, una plataforma nativa en la nube diseñada para conectar instituciones financieras con ecosistemas fintech, orquestar flujos financieros y respaldar la creación de nuevas fuentes de ingresos, todo ello sin necesidad de reemplazar los sistemas bancarios existentes.

La solución opera tanto en el entorno de la plataforma bancaria DXC Hogan como en otros sistemas core del mercado. A través de integraciones preconfiguradas y capacidades de orquestación en tiempo real, CoreIgnite ofrece acceso a redes de pago, ecosistemas de activos digitales, soluciones de finanzas integradas (embedded finance) y partners globales como Ripple, Splitit, Aptys Solutions y ArcOne.

Este lanzamiento se enmarca en un contexto de profunda transformación del sector financiero, impulsado por el avance de las finanzas integradas, los activos digitales y los pagos instantáneos. Sin embargo, muchas instituciones aún enfrentan desafíos relacionados con la integración de sistemas, arquitecturas heredadas (legacy) y altos costos de modernización. En este escenario, la nueva plataforma busca simplificar la conexión con socios y acelerar la implementación de nuevos servicios.

En América Latina, una región que alberga uno de los ecosistemas de innovación financiera de más rápido crecimiento en el mundo, la evolución ágil de los sistemas de pagos instantáneos, el avance de las regulaciones de Open Finance en países como México, Colombia y Chile, y la expansión de los modelos de finanzas integradas han ampliado exponencialmente la integración entre las instituciones financieras tradicionales, las fintech y las plataformas digitales.

Este movimiento regional aumenta la necesidad de soluciones capaces de conectar diferentes ecosistemas financieros de manera fluida, superando las barreras tecnológicas locales y transfronterizas, al mismo tiempo que cumplen con los estrictos requisitos de seguridad, gobernanza y escalabilidad.

“Frente a la constante transformación del mercado, las instituciones en América Latina deben ser veloces al incorporar nuevos ecosistemas y lanzar productos al mercado. CoreIgnite nace para acortar este camino, brindando la flexibilidad necesaria para que las empresas amplíen su alcance digital y aceleren la inclusión financiera, manteniendo sus operaciones centrales totalmente protegidas y estables”, afirma Ricardo Ferreira, VP & General Manager Latam de DXC Technology.

Desarrollado por especialistas de DXC con amplia experiencia en el sector bancario, CoreIgnite funciona como una capa única de orquestación, lo que permite a las instituciones financieras conectar, gestionar y escalar capacidades fintech sin alterar los sistemas centrales que utilizan en sus operaciones diarias. Su arquitectura modular y su modelo de ejecución en tiempo real contribuyen a reducir la complejidad de la integración y acelerar la llegada de nuevas soluciones al mercado latinoamericano.

La plataforma puede respaldar iniciativas relacionadas con pagos en tiempo real, finanzas integradas, modelos Buy Now, Pay Later (BNPL), activos digitales y la integración con ecosistemas financieros digitales.

“Con CoreIgnite, las instituciones financieras pueden incorporar nuevas capacidades, orquestar flujos financieros y ampliar la oferta de servicios digitales sin comprometer los sistemas centrales existentes. La plataforma fue diseñada para reducir la complejidad de las integraciones, acelerar la innovación y apoyar la generación de nuevas oportunidades de ingresos”, señala Sandeep Bhanote, Global Head y General Manager de GrowthX en DXC Technology.

Según la compañía, la plataforma también simplifica los procesos relacionados con la integración de socios, la elegibilidad de servicios, los pagos y la gestión operativa, permitiendo a los bancos ampliar o adaptar sus capacidades de acuerdo con las necesidades y las regulaciones específicas de cada país donde operan.

DXC CoreIgnite forma parte de la iniciativa DXC GrowthX, la unidad estratégica de la compañía enfocada en el desarrollo de software, plataformas y soluciones sectoriales para apoyar la transformación digital de sus clientes. Esta solución también se apoya en la solidez de la plataforma bancaria DXC Hogan, utilizada a nivel mundial para gestionar más de 300 millones de cuentas y más de USD 5 billones en depósitos.

Compartí esta noticia !

Misiones es la sexta provincia de menor presión fiscal sobre los bancos

Compartí esta noticia !

El Banco Central de la República Argentina dio un paso técnico con alto impacto político y fiscal: habilitó a los bancos a radicar las cuentas abiertas de manera no presencial en cualquier sucursal del país, independientemente del domicilio real del cliente. La medida, ya vigente, apunta a reducir el peso de Ingresos Brutos y otras cargas provinciales y municipales sobre la actividad financiera, uno de los factores que encarecen el crédito en la Argentina.

La decisión reabre una discusión de fondo: cuánto de la tasa que paga un usuario o una empresa responde al riesgo financiero y cuánto corresponde a la presión fiscal aplicada sobre los bancos. En un sistema donde buena parte de las operaciones ya se realizan por canales digitales, el BCRA introduce una posibilidad concreta: que las entidades asignen las cuentas abiertas por internet o por aplicación a sucursales ubicadas en jurisdicciones con menor carga tributaria. La única exigencia operativa es que el banco informe claramente al cliente cuál es la sucursal elegida.

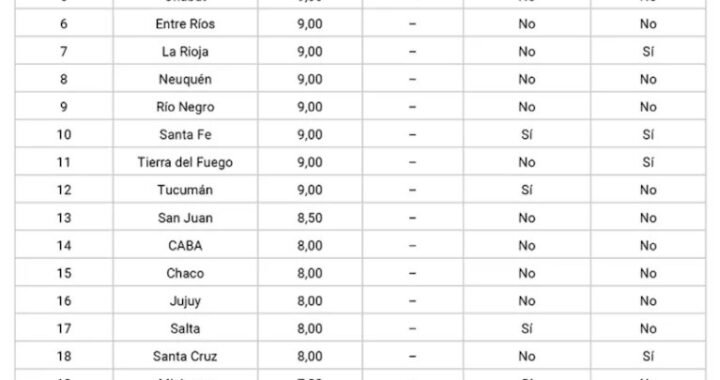
El dato central surge del informe de ADEBA difundido por el propio BCRA: las diferencias entre provincias son muy marcadas. La Pampa encabeza el ranking de mayor presión sobre la actividad financiera, con una alícuota de 9,1% sobre Ingresos Brutos. Le siguen Buenos Aires, Catamarca, Córdoba, Chubut, Entre Ríos, La Rioja, Neuquén, Río Negro, Santa Fe, Tierra del Fuego y Tucumán, todas con alícuotas del 9%. En el otro extremo aparece Santiago del Estero, que aplica 3% sobre el spread, mientras Corrientes tributa 4,7% y Formosa 5,5%.

Misiones queda en la parte media-baja del ranking, pero todavía por encima de las jurisdicciones más competitivas: figura en el puesto 19 sobre 24, con una alícuota del 7,8% sobre Ingresos Brutos. Además, según el cuadro de ADEBA, grava títulos públicos, pero no créditos hipotecarios. Esa combinación la diferencia de provincias como Mendoza, Santa Cruz, Tierra del Fuego, Santa Fe, La Rioja, Catamarca y San Luis, que sí registran carga sobre créditos hipotecarios.

El punto más sensible está en la transmisión de esa carga al precio del crédito. En la práctica, una mayor presión de Ingresos Brutos sobre los bancos puede trasladarse a tasas más altas, comisiones o menor incentivo a prestar. Por eso la medida del BCRA opera como una forma indirecta de competencia fiscal: las provincias con menor carga pueden volverse más atractivas para la radicación administrativa de cuentas digitales, aun cuando el cliente viva y opere en otra jurisdicción.

Para Misiones, el nuevo esquema deja una señal ambivalente. Por un lado, no se encuentra entre las provincias de mayor presión, como La Pampa o Buenos Aires. Por otro, tampoco aparece entre las más competitivas. Con 7,8%, queda por debajo del pelotón del 8% y 9%, pero bastante lejos de Santiago del Estero, Corrientes y Formosa. En un mercado financiero cada vez más digital, esa diferencia puede ganar relevancia.

La discusión excede a los bancos. El BCRA busca empujar una baja de costos en el crédito, pero también tensiona la relación entre Nación y provincias, porque Ingresos Brutos es una fuente clave de recaudación subnacional. El dilema es conocido: aliviar la carga fiscal puede mejorar el acceso al financiamiento; mantenerla sostiene ingresos fiscales en un contexto de fuerte restricción presupuestaria.

Compartí esta noticia !

Bancos y cripto: la custodia emerge como prioridad estratégica en Argentina

Compartí esta noticia !

Los bancos de Brasil y Argentina están ingresando al mercado de activos digitales a través de la misma puerta de entrada: los servicios de custodia. En Brasil, el Banco Central publicó las Resoluciones BCB 519, 520 y 521 en noviembre de 2025, estableciendo tres categorías operativas formales para los proveedores de servicios de activos virtuales —intermediarios, custodios y brokers—, reconociendo oficialmente la custodia como una función regulada e independiente. En Argentina, el Banco Central de la República Argentina (BCRA) finalizó un marco regulatorio que permite a los bancos comerciales ofrecer servicios de trading y custodia de criptomonedas, cuya implementación se espera para mayo de 2026, revirtiendo la restricción impuesta en 2022. En ambos países, reguladores e instituciones financieras están siguiendo el mismo camino: primero la custodia, después todo lo demás.

La custodia es, en general, el punto de entrada regulatorio más práctico y de menor riesgo para los bancos que buscan comenzar a ofrecer servicios relacionados con criptomonedas. Además, crea la base para expandirse hacia otros servicios como trading, tokenización, staking, stablecoins, gestión de tesorería y liquidación.

Según el Banco Central de Brasil, el mercado brasileño de criptomonedas procesó más de 500 mil millones de reales en 2025, siendo una de las principales tendencias la migración desde la autocustodia hacia instituciones financieras tradicionales. En Argentina, el volumen de transacciones cripto superó los USD 93.900 millones entre 2024 y mediados de 2025, en un país donde el 18,9% de la población ya posee activos digitales.

En las finanzas tradicionales, los bancos siempre han sido las principales instituciones responsables de resguardar activos como acciones, bonos y oro. Los inversionistas confían en las instituciones financieras para custodiar estos mercados.

Los activos digitales funcionan de manera diferente. Los inversionistas pueden almacenar sus propios activos en billeteras digitales, incluidas las cold wallets, sin depender de un banco o intermediario. Como resultado, las instituciones financieras necesitan ofrecer más que seguridad para convencer a los clientes de colocar sus activos bajo custodia institucional.

La ventaja competitiva proviene de los servicios habilitados por esta infraestructura. Cuando los activos se mantienen bajo custodia institucional, los clientes pueden acceder a soluciones como trading, staking, tokenización, pagos, gestión de tesorería y operaciones con stablecoins. Por eso, la custodia debe ser tratada como una prioridad estratégica para los bancos que avanzan hacia el sector de activos digitales.

Mike Schwitalla, Chief Commercial Officer de Crypto Finance, señala: “En activos digitales, los bancos no solo compiten con otros bancos. También compiten con la posibilidad de que los clientes decidan mantener sus propios activos en billeteras privadas. Eso significa que los servicios de custodia deben ofrecer más que protección de activos. Necesitan dar acceso a servicios y operaciones que serían difíciles de ejecutar de manera independiente con el mismo nivel de escala, integración y eficiencia. Esta infraestructura es la que habilita servicios como staking, tokenización, pagos y gestión de liquidez dentro del entorno bancario”.

Crypto Finance, parte del Deutsche Börse Group, se especializa en infraestructura institucional para activos digitales y opera precisamente en la intersección entre la decisión de un banco de ingresar al mercado cripto y su capacidad para hacerlo de manera segura, regulada y escalable. La compañía ofrece servicios de custodia, corretaje y liquidación para instituciones financieras que prefieren no desarrollar esta infraestructura internamente, pero que igualmente la necesitan para atender a sus propios clientes. Funciona bajo la misma lógica de los proveedores tecnológicos de la banca tradicional, aplicada al ecosistema de activos digitales.

Compartí esta noticia !

El endeudamiento avanza mientras se deteriora la capacidad de pago

Compartí esta noticia !

En Misiones, el crédito al sector privado mostró un importante crecimiento durante 2025. En principio, ese fenómeno podría interpretarse como una señal positiva: más hogares y empresas accediendo a financiamiento, con impacto potencial sobre el consumo, la actividad económica y la inversión. Sin embargo, al observar el otro lado del balance aparece una señal de alerta que comienza a crecer silenciosamente: la morosidad avanza a un ritmo mucho más acelerado que el propio crédito.

Los datos muestran justamente esa doble dinámica. De acuerdo con la información suministrada por el BCRA, por un lado se observa un fuerte incremento real de los saldos de crédito (es decir, del total otorgado) en buena parte de los segmentos; pero, al mismo tiempo, los saldos en mora exhiben una expansión muy superior. Veamos caso por caso.

Al cierre de 2025, en Misiones había $1,3 billones en créditos al sector privado, cuando 2024 había finalizado con un saldo de $0,8 billones. Medido en términos reales, el crecimiento fue del 13,6%. 

Sin embargo, mientras que en 2024 el saldo en mora ascendía a $25 mil millones, en 2025 ya trepaba a casi $120 mil millones. En términos reales, el saldo moroso creció 237,3%.

El mayor stock de crédito corresponde a las personas físicas en relación de dependencia, que concentraron el 43,9% del saldo total. En este segmento, el stock de crédito creció 22,8% interanual, pero el saldo en mora avanzó 302,8%. Como resultado, el ratio de morosidad pasó de 2,6% a 8,4%. Aunque el deterioro es significativo, no fue el más pronunciado entre los distintos segmentos de la economía misionera.

La industria manufacturera exhibió el segundo mayor stock de crédito de la provincia, concentrando el 16,6% del total. En este caso, el saldo total otorgado a la industria cayó respecto a 2024, pero el saldo en mora se disparó 1074%, llevando el ratio de morosidad del 0,4% al 7,1% en 2025. 

Dentro de esta actividad, el mayor deterioro se observó en el subsector de elaboración de productos alimenticios y bebidas, donde la mora creció 842%, elevando el ratio del 0,4% al 6,9%. También se registró un fuerte salto en la fabricación de productos textiles y de cuero, donde los saldos en mora crecieron 662,6% real en el año y el ratio pasó de 0,7% a 12,7%.

Por su parte, el comercio explicó el 14% del stock de crédito de la provincia y mostró un desempeño relativamente más favorable. Si bien el saldo en mora aumentó 7,6%, el crédito total otorgado creció a un ritmo mayor (+20,6%), permitiendo que el ratio de morosidad descendiera del 9,9% al 8,8%. 

Sin embargo, hacia el interior del sector aparecen fuertes disparidades. En la venta y reparación de vehículos y expendio de combustibles, el saldo en mora cayó 91,4% y el ratio bajó de 18,2% a 1,3%. En el comercio minorista, el saldo moroso retrocedió 3,7% y el ratio pasó de 12,5% a 9,5%. Pero en el comercio mayorista ocurrió lo contrario: el saldo en mora se disparó 822,8% y el ratio saltó del 1,5% al 12,2%.

En el rubro de servicios, que concentra el 12,6% del crédito otorgado en Misiones, la mora creció 346,2% y el ratio de morosidad escaló al 8,8%, cuando en 2024 era del 3,1%. Los mayores deterioros se observaron en Hotelería y Restaurantes (de 3,1% a 10,5%) y en Transporte y Comunicaciones (de 1,7% a 14,0%).

En otros sectores también se verifican señales preocupantes. En la producción primaria, el crédito otorgado creció 7,6%, pero el saldo en mora se disparó 1473%, llevando el ratio del 1,0% al 14,7%. Dentro de este rubro, la situación más crítica se registra en agricultura, ganadería, caza y silvicultura, donde la morosidad pasó del 1,0% al 15,7%. Finalmente, en la construcción, la mora subió del 1,4% al 6,8%, tras un incremento del 934,5% en los saldos atrasados.

De este modo, el escenario que muestran los datos es mucho más complejo de lo que sugiere una lectura superficial del crecimiento del crédito. Porque detrás de la expansión de los préstamos no necesariamente hay una economía más sólida o una mejora genuina en la capacidad de consumo e inversión. En muchos casos, lo que aparece es una creciente dependencia del financiamiento para sostener gastos corrientes, cubrir costos operativos o incluso compensar la pérdida de ingresos reales. Y cuando ese proceso ocurre en paralelo con una aceleración tan fuerte de la mora, el mensaje de fondo es que cada vez más actores económicos llegan al límite de su capacidad de pago.

El fenómeno es particularmente preocupante porque no se concentra en un único sector, sino que atraviesa de manera transversal a buena parte de la estructura económica misionera. Se observa en hogares asalariados, en industrias, en actividades primarias, en servicios y también en segmentos comerciales específicos. Es decir, no parece tratarse de problemas aislados o coyunturales, sino de una señal más profunda de deterioro financiero. Incluso sectores que lograron expandir el crédito muestran ratios de mora crecientes, reflejando que el acceso al financiamiento ya no necesariamente implica mayor fortaleza económica, sino muchas veces una necesidad creciente de endeudamiento para sostener la actividad.

Además, hay un dato especialmente sensible: varios de los mayores saltos de morosidad se registran en actividades estrechamente ligadas al mercado interno y al consumo cotidiano. Esto permite inferir que el debilitamiento del poder adquisitivo y la desaceleración económica empiezan a trasladarse con fuerza a la cadena de pagos. Cuando las familias pierden capacidad de compra, el impacto no queda solamente en el consumo: termina afectando ventas, capital de trabajo, capacidad de reposición de stock y cumplimiento financiero de empresas y comercios.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin