bancos

Caputo apeló a la justicia social para defender el uso del FGS para dar nuevos créditos hipotecarios

Compartí esta noticia !

Durante la presentación, el funcionario aseguró que facilitar el acceso a una vivienda “hace a la justicia social”.

“Para este Gobierno, los créditos hipotecarios son una prioridad por diferentes razones. Una, porque hace a la justicia social”, afirmó Caputo durante la conferencia de prensa en la que explicó el funcionamiento del esquema.

El concepto elegido por el titular del Palacio de Hacienda tiene una fuerte carga política e histórica. La justicia social es una de las tres banderas tradicionales del justicialismo, junto con la independencia económica y la soberanía política, y durante décadas fue utilizada por el peronismo para justificar políticas de ampliación de derechos y una mayor intervención estatal.

Caputo, uno de los principales referentes económicos de un Gobierno que cuestiona buena parte de la doctrina peronista y reivindica las ideas liberales, recurrió a esa expresión para sostener que una persona con empleo debería poder comprar una propiedad sin tener que ahorrar durante varias décadas.

“Nada más justo que una persona que tiene trabajo tenga acceso a una vivienda y no tenga que esperar 30 o 40 años para ahorrar y poder comprarla”, planteó el ministro.

“Negocio para pocos”

El anuncio del ministro de Economía, Luis Caputo, sobre un programa de créditos hipotecarios utilizando el Fondo de Garantía de Sustentabilidad (FGS) de la ANSES está generando muchísimas repercusiones negativas. Desde la oposición, pero también periodistas y usuarios de las redes sociales, criticaron esta medida.

El cuestionamiento principal tiene que ver con el uso del Fondo de los jubilados, pero también con los requisitos para acceder a dichos créditos que los hace prácticamente inalcanzable para la clase trabajadora. Muchos coinciden que es “negocio para pocos” y que es “sarasa para la tribuna”.

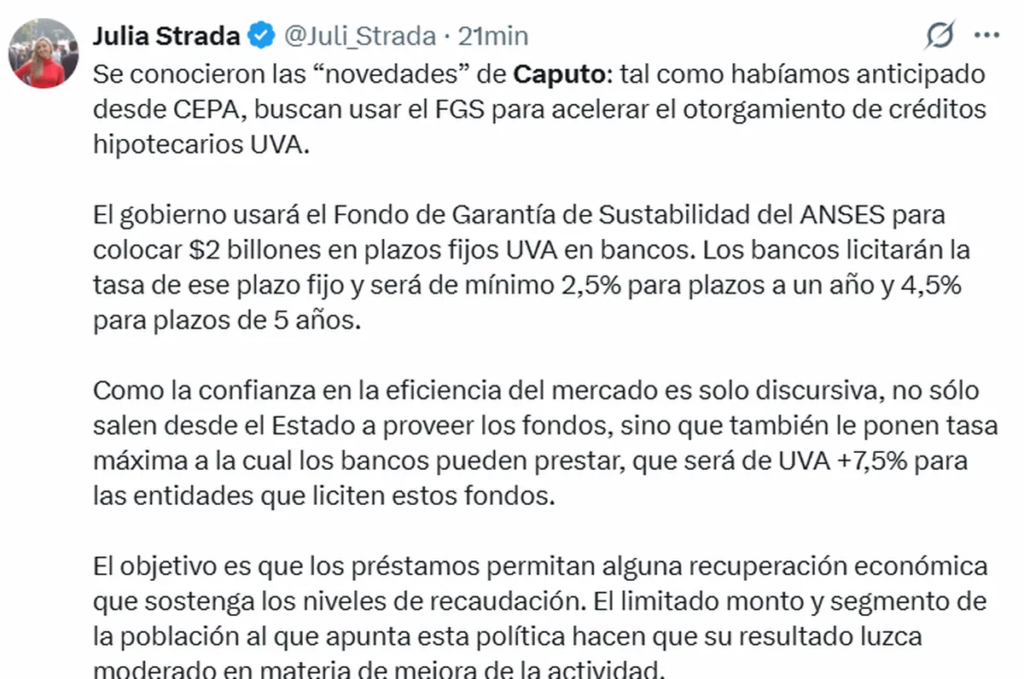
“El limitado monto y segmento de la población al que apunta esta política hacen que su resultado luzca moderado en materia de mejora de la actividad”, aseguró Julia Strada, diputada de Unión por la Patria y directora de CEPA.
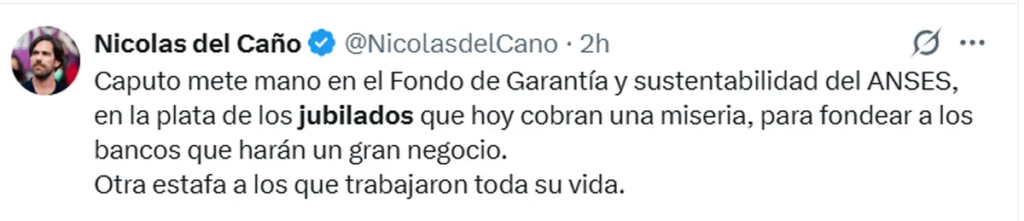
Desde la Izquierda, el diputado Nicolás del Caño fue uno de los que criticó duramente el anuncio: “Caputo mete mano en el Fondo de Garantía y sustentabilidad del ANSES, en la plata de los jubilados que hoy cobran una miseria, para fondear a los bancos que harán un gran negocio. Otra estafa a los que trabajaron toda su vida”.
Desde el Frente Patriótico, César Biondini también fue muy crítico: “¿A que no adivinan quiénes son los que van a calificar para estos créditos? Sí, los amigos del régimen”, lanzó en X.
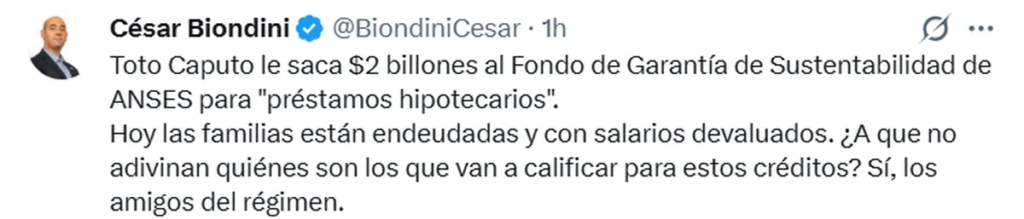
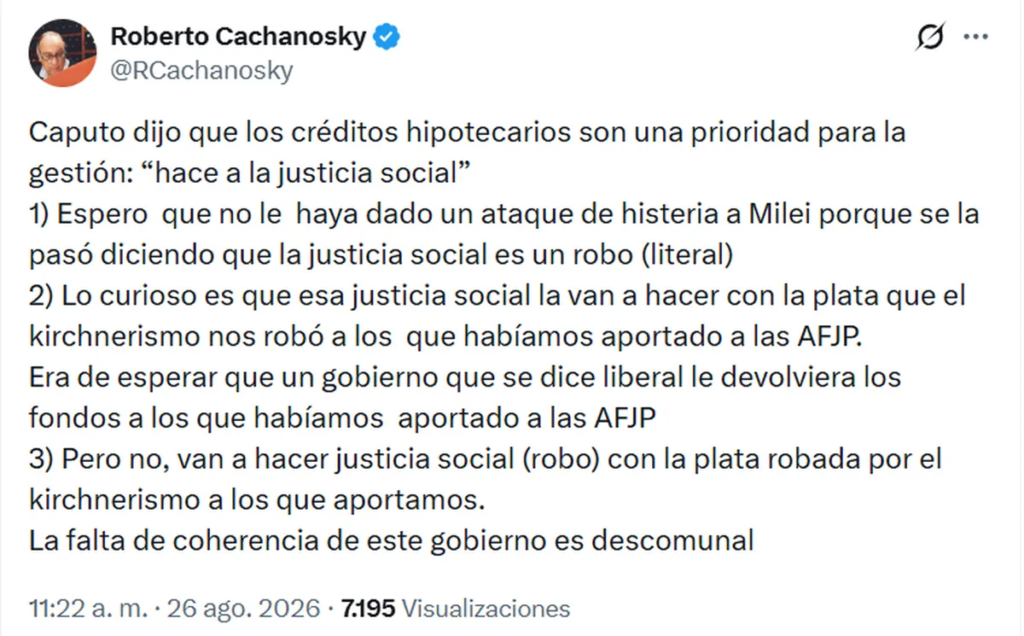
También varios economistas dieron su opinión tras el anuncio de Luis Caputo, como Roberto Cachanosky:
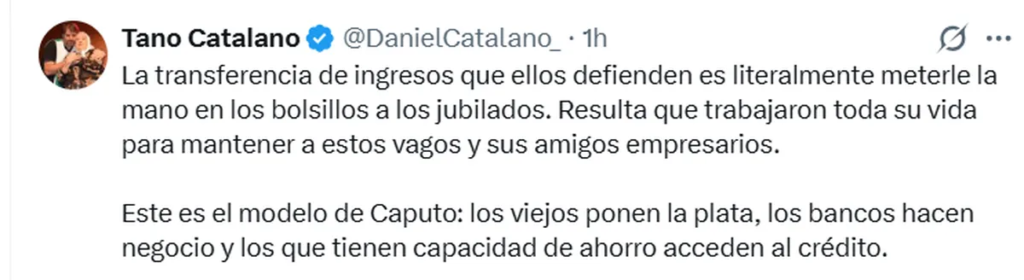
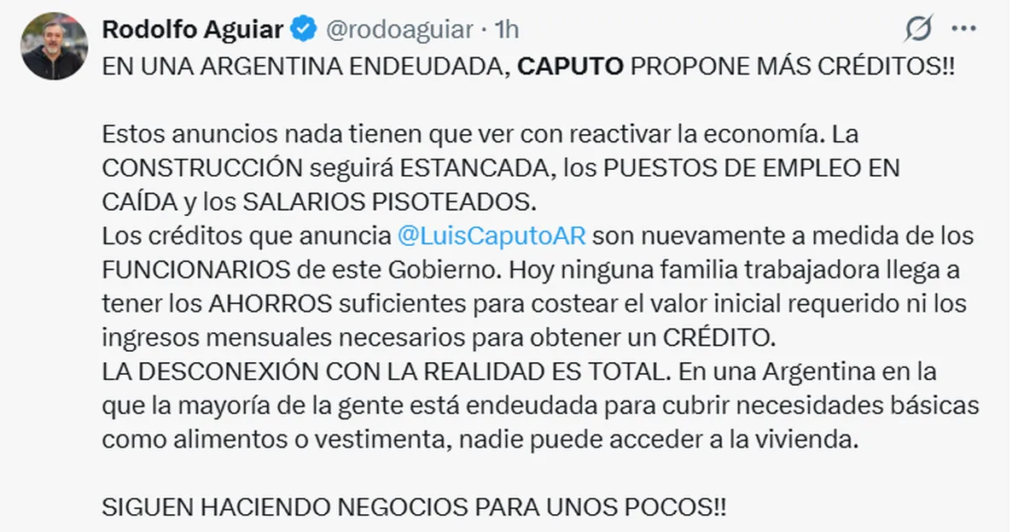
Desde el sindicalismo también lanzaron duras críticas, como el secretario de ATE Nacional, Rodolfo Aguiar, y el secretario de ATE Capital, Daniel Catalano.
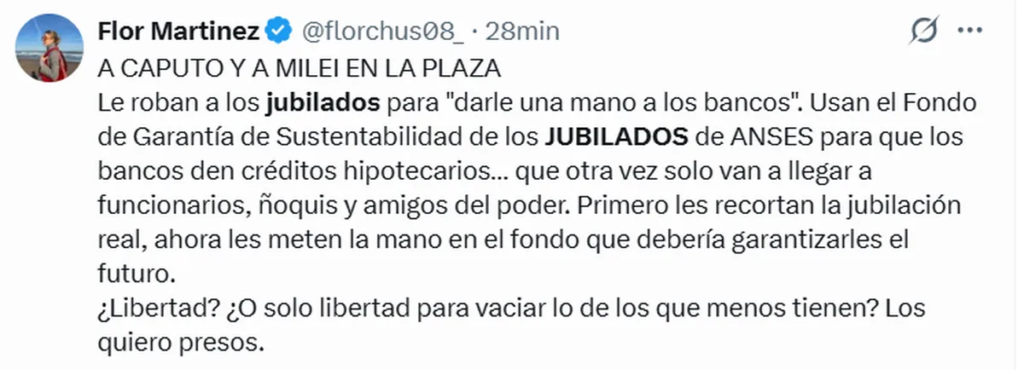
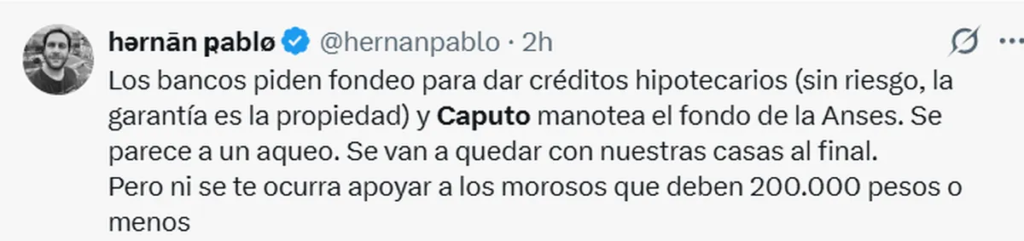
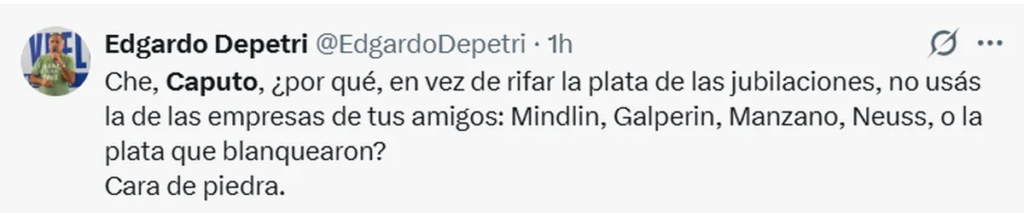
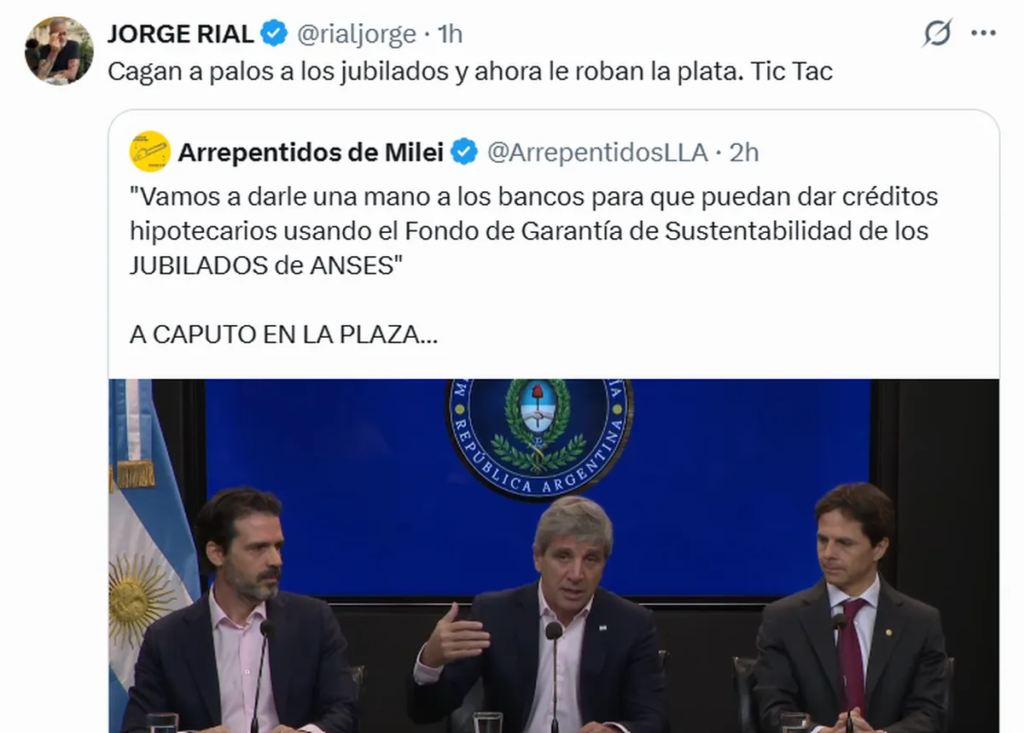
En la red social X no cesan las repercusiones tras el anuncio de Luis Caputo. 
Cómo funcionarán los nuevos créditos hipotecarios UVA

El programa anunciado por el Ejecutivo utilizará recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES para mejorar el fondeo de los bancos y aumentar la oferta de préstamos destinados a la compra de la primera vivienda.

El Gobierno pondrá a disposición de las entidades financieras un total de $2 billones, equivalentes a unos US$1.500 millones, mediante licitaciones de depósitos a plazo fijo ajustados por UVA.

Los bancos podrán acceder a esos fondos por períodos de uno o cinco años. La tasa mínima será de UVA más 2,5% para las colocaciones a un año y de UVA más 4,5% para aquellas pactadas a cinco años.

A partir de ese fondeo, las entidades deberán ofrecer créditos hipotecarios con una tasa máxima de UVA más 7,5%, un plazo mínimo de devolución de 15 años y un límite de hasta 150.000 UVA por operación.

El dinero solamente podrá emplearse para financiar la adquisición de una primera vivienda. Además, el Banco Central controlará que los recursos entregados a las entidades sean destinados efectivamente a esos préstamos.

La primera licitación se realizará la próxima semana a través del sistema SIOPEL y tendrá un monto inicial de $200.000 millones. El esquema busca resolver una de las principales dificultades del mercado: los bancos captan depósitos mayoritariamente a corto plazo, pero necesitan prestar el dinero durante 15, 20 o 30 años.

La relevancia del financiamiento ajustado por UVA ya es significativa dentro del sistema: durante abril de 2026, más del 95% de las nuevas altas hipotecarias fueron pactadas bajo esa modalidad, según datos publicados por el Banco Central.

Compartí esta noticia !

Créditos hipotecarios UVA + 7,5%: cómo funciona el nuevo programa del Gobierno

Compartí esta noticia !

El Gobierno nacional puso en marcha un nuevo mecanismo para ampliar el acceso al crédito hipotecario y atacar una de las restricciones estructurales del sistema financiero argentino: la falta de fondeo de largo plazo. El programa anunciado por el ministro de Economía, Luis Caputo, contempla movilizar $2 billones del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES mediante licitaciones destinadas a los bancos.

La medida no implica una nueva línea de préstamos que las familias puedan solicitar directamente al Estado. El mecanismo funciona en otra dirección: el FGS colocará depósitos a plazo en entidades financieras y, a cambio, los bancos deberán utilizar esos recursos para otorgar créditos hipotecarios destinados exclusivamente a la compra, construcción, ampliación o refacción de la primera vivienda.

El diseño apunta a resolver el descalce de plazos que limita actualmente la expansión del crédito. Mientras las entidades financieras captan depósitos principalmente a corto plazo, las hipotecas requieren fondeo compatible con préstamos que pueden extenderse durante 15, 20 o 25 años.

Cómo se distribuirán los $2 billones

El programa tendrá un monto total de $2 billones y comenzará con una primera licitación por $200.000 millones. El esquema prevé sucesivas subastas, de modo que la utilización de los recursos por parte de los bancos pueda ser monitoreada antes de avanzar con nuevas adjudicaciones.

Los depósitos que coloque el FGS estarán denominados en pesos y ajustados por UVA más un spread. Habrá dos alternativas de plazo: un tramo a un año, con una tasa mínima de UVA más 2,50%, y otro a cinco años, con una tasa mínima de UVA más 4,50%.

La competencia entre los bancos determinará las condiciones finales de adjudicación. Cada entidad podrá acceder como máximo al 20% del monto correspondiente a cada licitación. Una vez constituidos los depósitos, tendrá 90 días corridos para aplicar esos recursos al otorgamiento de los créditos hipotecarios previstos por el programa.

El destinatario final del financiamiento será la persona que solicite la hipoteca en el banco. El FGS, en cambio, no asumirá el riesgo crediticio de los tomadores: serán las entidades financieras las encargadas de evaluar a cada cliente y responder por el préstamo.

¿Qué significa UVA + 7,5%?

La tasa UVA + 7,5% es uno de los puntos centrales del programa. Significa que el capital del crédito se actualiza de acuerdo con la evolución de la Unidad de Valor Adquisitivo (UVA), mientras que sobre ese capital actualizado el banco puede aplicar una tasa de interés anual que no podrá superar el 7,5%.

Por lo tanto, no se trata de una tasa fija tradicional. La evolución de la UVA incide sobre el saldo de capital y, consecuentemente, sobre la dinámica de las cuotas y del monto adeudado en pesos.

El 7,5% constituye el techo para las entidades que reciban estos fondos. Los bancos podrán ofrecer una tasa inferior si así lo deciden, pero no podrán superar ese límite dentro del programa.

Además, los créditos deberán tener un plazo mínimo de 15 años y un monto máximo equivalente a 150.000 UVA. El destino estará restringido a la primera vivienda, ya sea para comprar, construir, ampliar o refaccionar.

Una simulación permite dimensionar el alcance

El Ministerio de Economía presentó un ejemplo para mostrar cómo podría funcionar el esquema. Sobre una propiedad valuada en US$106.667, el crédito cubriría el 75% del valor, equivalente a $120.920.000.

La simulación contempla una tasa de UVA + 7%, inferior al máximo previsto por el programa, y un plazo de 25 años. En ese escenario, la cuota inicial estimada sería de $865.098 y el grupo familiar debería acreditar un ingreso neto mensual de $3.460.391 para mantener una relación cuota-ingreso del 25%.

El ejemplo es ilustrativo y no representa una oferta crediticia concreta de un banco. Las condiciones efectivas dependerán de cada entidad, del perfil del solicitante, del valor de la propiedad y de las condiciones financieras vigentes al momento de contratar el préstamo.

El objetivo es ampliar la oferta, no subsidiar directamente la demanda

La lógica económica del programa está puesta en el lado de la oferta. El Gobierno no entrega directamente el dinero a quienes buscan una vivienda, sino que intenta generar una fuente de fondeo más estable para que los bancos puedan prestar durante períodos mucho más largos.

Ese punto resulta determinante para evaluar el impacto de la iniciativa. El volumen anunciado es significativo, pero su capacidad para transformar el mercado dependerá de cuántos créditos se originen efectivamente, qué tasas terminen ofreciendo las entidades y cuántas familias puedan cumplir con los requisitos de ingresos.

En términos de política económica, el programa busca reconstruir un circuito de financiamiento de largo plazo que permita conectar ahorro, bancos, construcción y acceso a la vivienda. Si las licitaciones consiguen traducirse en una mayor oferta hipotecaria, el efecto potencial también alcanza al mercado inmobiliario y a la construcción, dos sectores estrechamente vinculados con la generación de actividad y empleo.

La primera licitación por $200.000 millones será, en ese sentido, la primera prueba del mecanismo. El dato relevante no será solamente cuánto dinero coloque el FGS, sino cuánto de ese fondeo terminará convertido en nuevas hipotecas para familias que buscan acceder a su primera vivienda.

Compartí esta noticia !

La mora del crédito a personas se multiplicó casi por cinco desde 2024 y lleva 20 meses consecutivos de suba

Compartí esta noticia !

La mora total consolidada del crédito a personas físicas continúa creciendo y alcanzó en junio el 17,5% del monto total otorgado, según el Monitor mensual de crédito a las familias elaborado por la Facultad de Ciencias Empresariales de la Universidad Austral junto con ECO GO. Se trata del vigésimo aumento mensual consecutivo.

El deterioro registrado durante el último año y medio es significativo. En diciembre de 2024, la mora total por monto representaba el 3,6% del crédito; en diciembre de 2025 había escalado al 12,6% y en junio de 2026 llegó al 17,5%. En 18 meses, el nivel se multiplicó por 4,9.

“La mora sigue subiendo y ya se lleva casi uno de cada seis pesos prestados”, advierte Martín E. Masci, coautor del informe, profesor asociado e investigador en la Facultad de Ciencias Empresariales de la Universidad Austral.

En junio, la irregularidad aumentó 0,3 puntos porcentuales respecto de mayo y 10,5 puntos frente al mismo mes de 2025. Además, el 26,1% de los deudores registra mora, 8,8 puntos más que un año atrás.

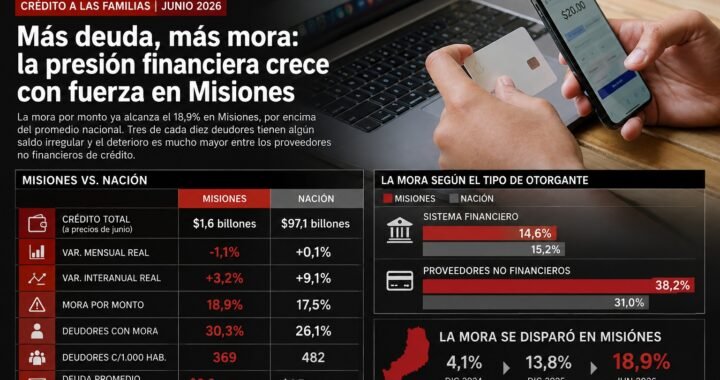
Misiones exhibe una de las caras más sensibles del deterioro financiero de los hogares. En junio, el crédito a personas físicas alcanzó $1,6 billones, equivalente al 11,2% del Producto Bruto Geográfico provincial. Sin embargo, el financiamiento cayó 1,1% real respecto de mayo y apenas creció 3,2% frente al mismo mes del año pasado, muy por debajo del avance nacional del 9,1%. La provincia registra 369 deudores cada mil habitantes y una deuda promedio de $3,2 millones por persona endeudada.

El dato más preocupante está en la capacidad de pago. La mora por monto llegó al 18,9% en Misiones, contra 17,5% a nivel nacional, mientras que tres de cada diez deudores misioneros -30,3%- ya registran algún saldo irregular. En apenas un año, la mora por monto aumentó 10,8 puntos porcentuales. El deterioro es mucho mayor entre los proveedores no financieros de crédito: allí la irregularidad alcanza un extraordinario 38,2%, frente al 14,6% registrado dentro del sistema financiero. El dato sugiere que el segmento al que suelen acudir los hogares con menor acceso al crédito bancario es precisamente donde las dificultades de repago están alcanzando mayor intensidad.

ECONOMIS | CRÉDITO A LAS FAMILIAS

Misiones: crece la presión de la deuda sobre los hogares

Datos a junio de 2026. Crédito a personas físicas y calidad de la cartera.

Crédito en Misiones
$1,6 billones
▼ 1,1% real mensual
Crecimiento interanual
+3,2%
Nación: +9,1%
Mora por monto
18,9%
Nación: 17,5%
Indicador Misiones Nación
Mora por monto 18,9% 17,5%
Deudores con mora 30,3% 26,1%
Aumento interanual de la mora +10,8 p.p. +10,5 p.p.
Mora sistema financiero 14,6% 15,2%
Mora proveedores no financieros 38,2% 31,0%
Deuda promedio por deudor $3,2 millones $4,7 millones
El dato crítico
En Misiones, casi $4 de cada $10 prestados por proveedores no financieros están en mora.
Fuente: EcoGo + Facultad de Ciencias Empresariales, Universidad Austral, en base a BCRA, INDEC y CEPAL. Elaboración: Economis.

Fuertes diferencias entre provincias

La radiografía provincial muestra importantes contrastes. La Rioja registra la mayor mora por monto del país, con 24,5%, seguida por San Luis (22,6%) y Santa Cruz (22,2%). En el otro extremo se encuentran La Pampa (9,1%), CABA (11,9%) y Entre Ríos (13,4%).

En términos de endeudamiento -medido como crédito sobre PBG provincial-, Tucumán, Catamarca y Formosa presentan los niveles más altos.

“El crédito no bancario concentra el deterioro”, señala Martín E. Masci. Los proveedores no financieros de crédito (PNFC) representan el 14,1% del crédito nacional a personas, pero presentan una mora por monto del 31%, más del doble que el 15,2% del sistema financiero.

El deterioro de la calidad de la cartera convive con una expansión del crédito. Sobre el universo comparable de entidades, el crédito real aumentó 0,1% mensual y 9,1% interanual. Además, las 24 jurisdicciones registraron crecimiento real frente a junio de 2025, con subas de entre 1,8% y 13,1%.

El volumen total de crédito a personas físicas informado en junio alcanzó los $97,1 billones, de los cuales $83,4 billones corresponden al sistema financiero y $13,7 billones a proveedores no financieros.

Compartí esta noticia !

Sube la cartera en mora, sin cambios en la cantidad de personas 

Compartí esta noticia !

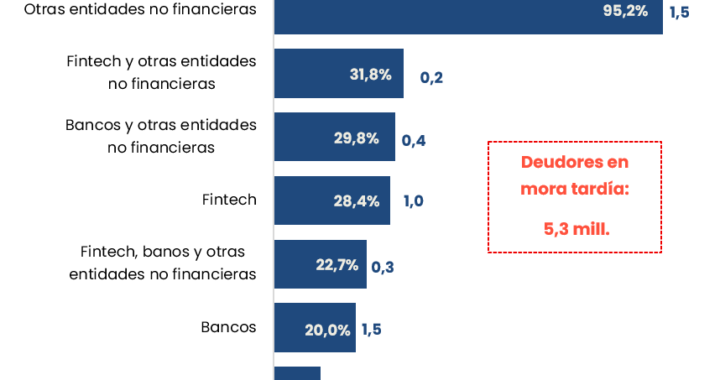
La irregularidad de la cartera de crédito a las familias volvió a subir en mayo y llegó al 15,9%, 0,5 p.p. más respecto a abril. En cambio, la proporción de personas con al menos una deuda en mora se mantuvo prácticamente estable respecto del mes anterior, 26,8% (5,3 millones de personas).

El crédito a familias se extiende por fuera de las entidades financieras tradicionales. Se registran 19,8 millones de personas con algún crédito en el sistema financiero ampliado, que incluye bancos, Fintech (Mercado Pago y Tarjeta Naranja) , mutuales y cooperativas, tarjetas de consumo, casas de electrodomésticos y fideicomisos financieros. La deuda total de familias en este sistema alcanza los $74,9 billones (6,6% del PIB), donde el 82,7% corresponde a bancos, el 10,5% a Fintech y el 6,8% al resto de entidades. En cantidad de personas, 14,2 millones tienen al menos una deuda en bancos, un 0,5% menos que en abril, mientras que 5,5 millones se encuentran endeudadas exclusivamente por fuera del sistema bancario, un 0,9% más que el mes anterior.

Entre los deudores exclusivos de bancos, el 20,0% registra mora, frente al 28,4% entre quienes sólo tienen deuda en Fintech. Al ponderar por volumen, en cambio, los ratios se reducen: la irregularidad de cartera es del 12,6% en bancos, del 21,6% en Fintech y del 46,9% en el resto de las entidades. Respecto de abril, la proporción de morosos aumentó más entre los endeudados únicamente con bancos (+0,8 p.p.) y entre quienes tienen deuda con bancos, Fintechs y otros proveedores de crédito a la vez (+0,9 p.p.). En cambio, los endeudados únicamente con otros proveedores mostraron la mayor caída relativa de personas en situación irregular (-1,2 p.p.), producto de una baja en la cantidad de morosos (-5,6%) más pronunciada que la reducción general de este tipo de deudores (-4,4%).

Distribución regional

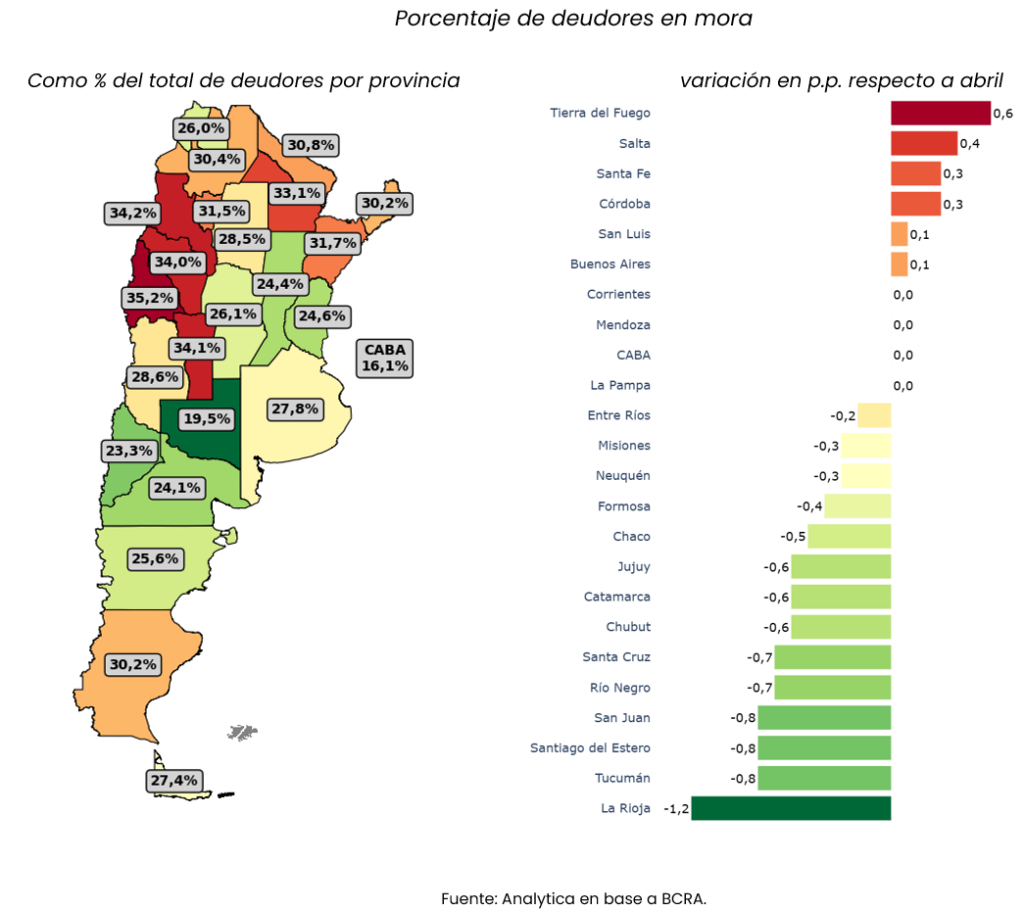
Tanto los niveles de endeudamiento en el sistema formal como la mora tienen una distribución heterogénea entre regiones. En las provincias del NOA la proporción de deudores morosos sobre el total es la más alta, liderada por San Juan (35,2%), Catamarca (34,2%), San Luis (34,1%) y La Rioja (34,0%). En el otro extremo, los ratios más bajos se observan en CABA (16,1%), seguida por La Pampa (19,5%) y Neuquén (23,3%). Cabe señalar que se registró una leve mejora relativa en la mayoría de las provincias, siendo La Rioja la más favorecida (-1,2 p.p.). Sin embargo, el porcentaje de deudores morosos tuvo un leve aumento en las provincias más pobladas, como Buenos Aires (+0,1 p.p.), Santa Fe (+0,3 p.p.) y Córdoba (+0,3 p.p.).

La provincia de Buenos Aires concentra el 36,4% de los deudores y el 37,8% de los deudores en mora, presenta una marcada heterogeneidad entre los partidos que componen el Gran Buenos Aires y el resto de la provincia. El porcentaje de deudores bonaerenses con al menos un crédito en mora tardía es del 27,8%, pero al separar los municipios del conurbano del resto de la provincia se observa que en el primero la tasa de morosos es del 30,5%, 0,2 p.p. por encima de abril, mientras que en el resto de la provincia es del 23,1%, sin variaciones significativas respecto al mes pasado. Dentro del conurbano la evolución de la mora también fue heterogénea: en los municipios con mejores indicadores, como Vicente López y San Isidro, la tasa de deudores morosos se incrementó 0,1 p.p., mientras que en algunos municipios con peores resultados el aumento fue superior, como en el caso de Florencio Varela (+0,4 p.p.) y Malvinas Argentinas (+0,4 p.p.).

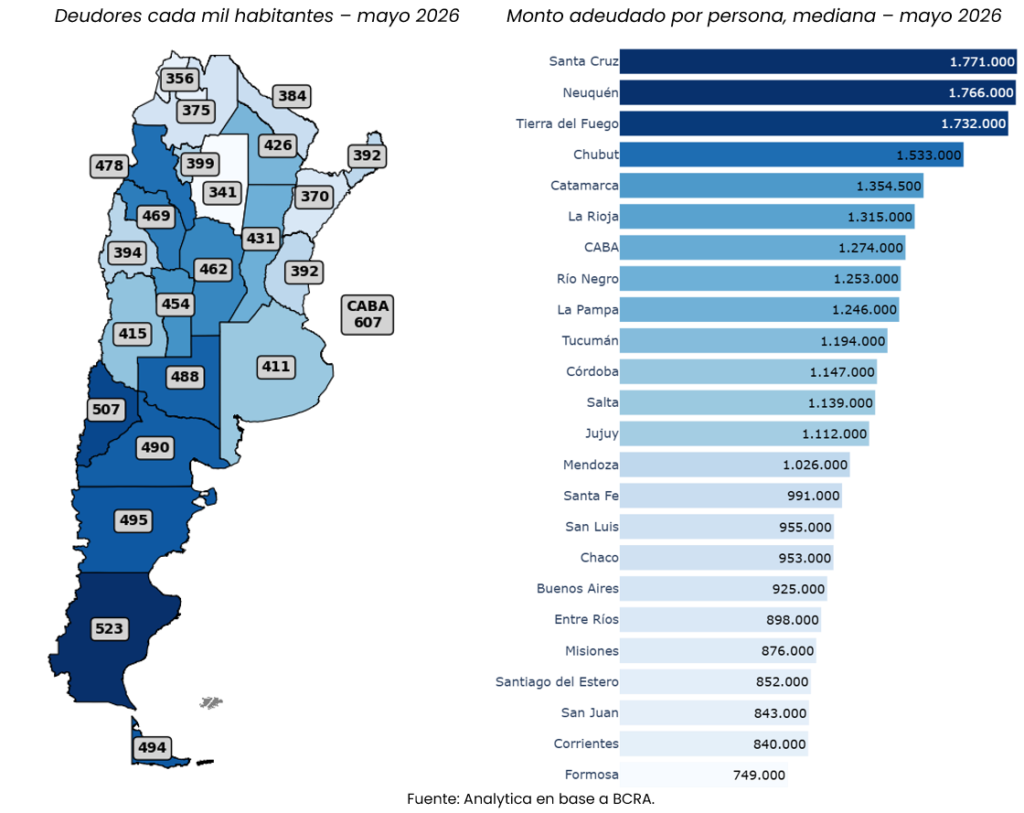
Es válido mencionar, que la incidencia del crédito por cada mil habitantes en las provincias del norte suele ser menor que en el resto del país, siendo Santiago del Estero, Corrientes y Jujuy las provincias con menor cantidad de deudores formales en proporción al tamaño de su población. En comparación a abril, las mayores caídas relativas en el nivel de deudores se dieron en gran medida en provincias con mayores tasas de personas en mora como en el caso de Catamarca (-1,9%), San Juan (-1,8%), Santiago Del Estero (-1,4%), Tucumán (-1,2%) y La Rioja (-1,1%). Cabe señalar que en estas provincias la caída se concentró principalmente en aquellos que se encontraban en mora, lo que explica en gran medida la mejora en el ratio de irregularidad. Por otro lado, no se registraron subas significativas en la cantidad de deudores en ninguna provincia, siendo el caso con mayor incremento de deudores en Jujuy (+0,6%).

Al considerar la mediana de los montos adeudados por persona, los mayores montos correspondieron a las provincias patagónicas como Santa Cruz ($1.771.000), Neuquén ($1.766.000) y Tierra del Fuego ($1.732.000), consistente con un nivel de precios más alto, tal como refleja nuestro Changuito Federal. Los mayores aumentos en la deuda mediana respecto a abril se dieron en Jujuy (+8,4%) y Chaco (+7,2%), Santiago del Estero (+5,6%) y Tucumán (+5,0%), mientras que se registraron leves caídas en Catamarca (-0,4%), Santa Cruz (-0,5%) y Santa Fe (-0,9%). Cabe mencionar como caso aparte a Tierra del Fuego que presentó una reducción del 29,4% en la deuda mediana a la vez de que se redujo en 7,1% la cantidad de deudores.

La mora por rango etario

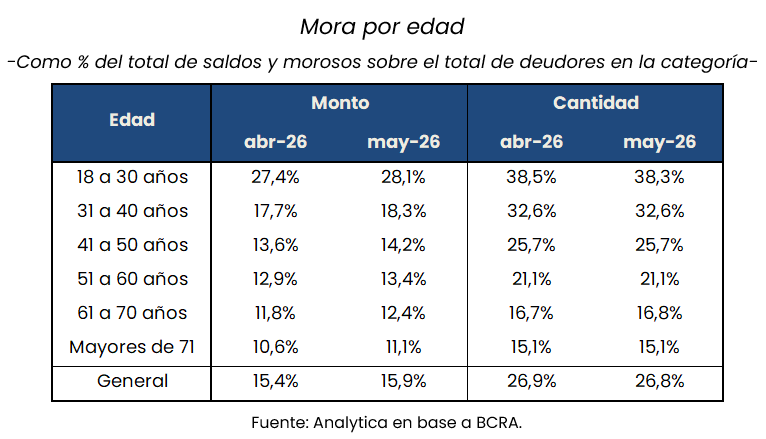
En la comparación de la morosidad por rango etario, los jóvenes de entre 18 y 30 años se mantienen como el segmento con mayores ratios de irregularidad, tanto en términos de monto como de personas. En cantidad de deudores morosos, cabe señalar que ese rango tuvo una leve mejora respecto al mes pasado (-0,2 p.p.), mientras que en el resto no hubo variaciones significativas. Sin embargo, al analizar la irregularidad en términos de cartera, todos empeoraron respecto a abril, con aumentos de entre 0,5 p.p. y 0,6 p.p.

Compartí esta noticia !

¿Por qué se desaceleró el crédito hipotecario en 2026 y cuáles son las trabas que frenan las operaciones?

Compartí esta noticia !

Después del fuerte impulso que mostraron los créditos hipotecarios durante 2025, el mercado comenzó a exhibir un ritmo más moderado en 2026. Para los operadores inmobiliarios, el interés de los compradores sigue vigente, pero las condiciones que imponen los bancos están dificultando el acceso al financiamiento y limitando la cantidad de operaciones que finalmente se concretan.

Oscar Puebla, director de Puebla Inmobiliaria, considera que uno de los principales obstáculos está en los criterios con los que las entidades financieras evalúan a los solicitantes. Según explicó, muchas personas interesadas en comprar una vivienda quedan fuera del sistema porque no alcanzan la calificación exigida o reciben una aprobación insuficiente para adquirir la propiedad que buscan.

“Hay mucha gente que se presenta y no reúne las condiciones para obtener la calificación necesaria. En muchos casos, el monto que les aprueban tampoco alcanza para concretar la compra”, afirmó.

¿Cuáles son las principales trabas de los bancos para otorgar créditos?

A su entender, las entidades financieras deberían revisar sus parámetros de evaluación y otorgar mayor peso a la garantía que representa el propio inmueble.

  • Calificación exigida rigurosa: Muchos interesados no reúnen las condiciones necesarias que imponen los bancos.
  • Montos de aprobación insuficientes: El capital prestado no alcanza para cubrir el valor real de la propiedad que se busca adquirir.
  • Falta de flexibilidad en la evaluación: El historial crediticio es importante, pero no debería ser el único factor determinante. “Si alguien va a hipotecar una propiedad que vale 120.000 dólares, la garantía es justamente esa propiedad”, sostuvo Puebla.

¿Cómo se comporta la demanda del mercado inmobiliario en 2026?

Pese a estas dificultades regulatorias y financieras, Puebla asegura que la demanda no desapareció. Por el contrario, afirma que existe un importante interés de compra enfocado en segmentos específicos.

  • Fuerte interés en unidades de menor valor: “Las publicamos y se venden enseguida. Eso demuestra que están baratas y que hay una demanda muy fuerte”, señaló el empresario.
  • Cambio en el perfil del comprador: El movimiento actual está impulsado principalmente por familias que necesitan una vivienda para uso propio. Esto marca una diferencia respecto a ciclos anteriores del mercado inmobiliario, donde predominaban los inversores que buscaban resguardar capital o transformar sus pesos en ladrillos.

Financiamiento privado: ¿una alternativa al sistema tradicional?

Como respuesta a la desaceleración del crédito bancario, comienzan a surgir alternativas de financiamiento privadas que buscan complementar la oferta del sistema tradicional.

Aunque estas opciones todavía presentan costos elevados, podrían ampliar las posibilidades de acceso a la vivienda para aquellos solicitantes rechazados por la banca comercial. En este contexto, Puebla considera que una mayor competencia entre las distintas fuentes de financiamiento podría contribuir a dinamizar nuevamente el mercado y facilitar el acceso al crédito para un mayor número de compradores.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin