El creciente peso de las deudas de las familias llegará este martes al Congreso. Desde las 14, las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia de la Cámara de Diputados se reunirán en plenario para tratar un extenso paquete de proyectos vinculados con el sobreendeudamiento, tarjetas de crédito, préstamos personales, cobranzas, protección de usuarios financieros y mecanismos de refinanciación.
La reunión no surge del calendario ordinario de las comisiones. Fue convocada después del emplazamiento aprobado por la Cámara de Diputados en la sesión especial del 9 de septiembre, que obligó a avanzar con el tratamiento de las iniciativas. El encuentro será en el Anexo C de Diputados.
Dentro de un temario que reúne decenas de expedientes aparece una propuesta con fuerte sello misionero: el proyecto 4533-D-2026, que impulsa la creación del Programa Nacional de Desendeudamiento Familiar y Personal.
La iniciativa lleva la firma de los diputados Oscar Herrera Ahuad, Alberto Arrúa, Yamila Ruiz y Daniel Vancsik, junto al salteño Bernardo Biella, y será analizada por las dos comisiones convocadas para este martes.
El tratamiento parlamentario llega en un momento en el que el endeudamiento dejó de ser solamente un problema asociado al consumo para convertirse en una discusión sobre los ingresos familiares. El volumen y la diversidad de proyectos acumulados en Diputados muestran que el problema atraviesa distintos bloques políticos y tiene múltiples caras: familias que refinancian tarjetas, créditos personales, deudas con fintech, préstamos hipotecarios UVA y prácticas agresivas de cobranza.
El temario incluye, por ejemplo, propuestas para declarar una emergencia crediticia de las familias, crear regímenes de desendeudamiento, establecer límites a intereses y cargos de tarjetas y regular los préstamos otorgados por plataformas financieras.
También se discutirán proyectos para prevenir y tratar el sobreendeudamiento de personas, regular las cobranzas extrajudiciales y hasta prohibir el acoso digital por deudas.
La amplitud de la convocatoria revela la dimensión que adquirió el problema. No se trata de discutir una única salida, sino de ordenar iniciativas que van desde mecanismos de refinanciación hasta cambios regulatorios sobre tarjetas, bancos, entidades no financieras y sistemas de cobranza.
La propia Comisión de Finanzas dejó abierta la posibilidad de ampliar todavía más el listado. En la convocatoria oficial señaló que se incorporaron proyectos adicionales que encuadran dentro de la temática fijada por el emplazamiento y anticipó una ampliación del temario para evitar que algún proyecto sobre endeudamiento familiar quede afuera de la discusión.
Para Misiones, el debate nacional se cruza además con una discusión que ya adquirió peso propio en la provincia: cuánto de los ingresos mensuales de trabajadores y familias queda absorbido por créditos, cuotas y compromisos financieros.
En el marco de su línea de investigación económica, la Fundación Encuentro analiza en su nuevo informe la evolución del financiamiento y la morosidad de los hogares argentinos y advierte que el aumento de las deudas impagas no puede explicarse por una supuesta expansión masiva del crédito. De acuerdo con el análisis de la Encuesta Permanente de Hogares (EPH), el 58,7% de los hogares urbanos recurrió a alguna forma de financiamiento durante el primer trimestre de 2026, un porcentaje prácticamente idéntico al promedio de toda la serie 2016-2026 y por debajo del máximo de 61,6% registrado en 2019.
El dato que sí alcanzó niveles extraordinarios es la morosidad. Según información basada en la Central de Deudores del Banco Central, la proporción de deudores en mora pasó del 13,6% en octubre de 2024 al 27,8% en junio de 2026, más que duplicándose en menos de dos años. A su vez, el 15,5% del monto total adeudado por las familias se encuentra en situación irregular, frente a datos muy diferentes en la región: el 5,2% en Brasil y el 3% en Chile.
El informe señala que la diferencia entre ambos fenómenos es clave: no aumentó significativamente la cantidad de hogares que recurren al financiamiento, pero sí se deterioraron las condiciones en las que deben afrontar sus obligaciones. La misma utilización de cuotas, tarjetas, compras al fiado o préstamos puede generar resultados muy diferentes cuando caen los ingresos reales, aumentan los gastos y disminuye la capacidad de pago.
El financiamiento, además, forma parte de las estrategias habituales de los hogares para sostener sus gastos cotidianos, pero no siempre se recurre a créditos con entidades financieras. El 33,7% declara recurrir exclusivamente a cuotas o fiado, mientras que solo el 2,7% utiliza exclusivamente bancos o financieras. Esto muestra que el fenómeno excede al crédito bancario y está fuertemente vinculado con las formas en que las familias organizan su consumo y llegan a fin de mes.
La presión es especialmente significativa entre los hogares con niños y niñas: el 62,8% recurre a alguna modalidad de financiamiento, frente al 52,7% de los hogares sin niños. Entre las parejas con hijos, la proporción asciende al 64,4%, mientras que alcanza el 61,4% en los hogares monomarentales.
El informe concluye que atribuir el aumento de la mora a que los hogares comenzaron a tomar crédito de manera irresponsable pierde de vista el principal cambio de los últimos años: la capacidad de las familias para afrontar obligaciones que ya formaban parte de sus estrategias económicas se deterioró notablemente.
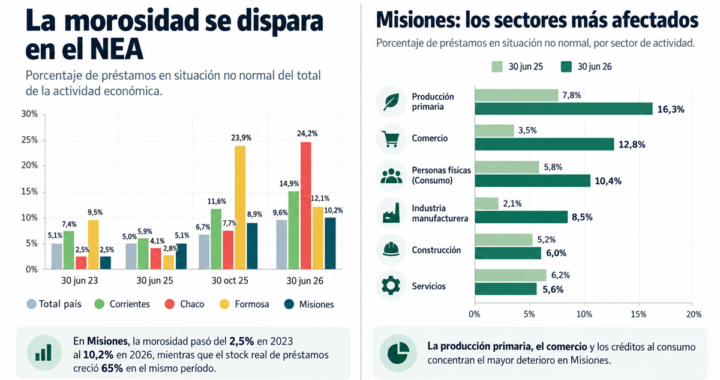
La morosidad financiera alcanzó al 10,2% de los préstamos en Misiones al cierre de junio de 2026, cuatro veces el nivel registrado tres años atrás. El deterioro ocurre al mismo tiempo que se expandió con fuerza el crédito: el stock de préstamos de la provincia creció 65% en términos reales frente a 2023. Producción primaria, comercio y créditos al consumo aparecen como los sectores más comprometidos, según un informe del IERAL Regional NEA elaborado con datos del Banco Central.
El crédito volvió, pero también volvió el riesgo. Y en Misiones esa combinación comienza a mostrar una cara cada vez más preocupante: uno de cada diez pesos prestados por el sistema financiero se encuentra en situación no normal, una proporción que prácticamente se duplicó durante el último año y que cuadruplica el nivel observado tres años atrás.
El último informe de coyuntura del IERAL Regional NEA, basado en estadísticas del Banco Central, muestra que la tasa de morosidad de Misiones llegó al 10,2% al 30 de junio de 2026, frente al 5,1% registrado en junio de 2025 y apenas 2,5% en junio de 2023.
El dato adquiere otra dimensión cuando se observa lo ocurrido con el financiamiento. Durante el mismo período, el stock real de préstamos creció significativamente. Entre junio de 2023 y junio de 2026 aumentó 65% en Misiones, por encima de Chaco (+49%) y Formosa (+43%), y apenas por detrás del crecimiento observado en Corrientes (+61%, según el informe) en el universo regional comparado. A nivel nacional, la expansión alcanzó al 81%.
Es decir: hay considerablemente más crédito que tres años atrás, pero también una proporción mucho mayor de deudores con dificultades para cumplir.
El IERAL advierte precisamente sobre esa contracara. Una mayor disponibilidad de financiamiento puede impulsar consumo e inversión, pero también eleva el endeudamiento de familias y empresas y aumenta la vulnerabilidad frente a cambios de ingresos, costos o tasas de interés. El informe señala particularmente el salto de las tasas ocurrido durante agosto de 2025 como uno de los factores que coincidió con la aceleración de la mora entre el segundo y el tercer trimestre de ese año.
En un año, el stock de créditos morosos creció 99% en Misiones
Hay dos indicadores diferentes que permiten dimensionar el problema.
El primero es la tasa de morosidad, es decir, qué porcentaje de los préstamos existentes se encuentra en situación no normal. En Misiones pasó de 5,1% a 10,2% entre junio de 2025 y junio de 2026.
El segundo es el stock de préstamos en situación no normal, medido en términos de volumen. En ese caso, el crecimiento interanual fue del 99% en Misiones.
Aunque es un salto considerable, la provincia no aparece como el caso más extremo del Nordeste. Chaco registró un incremento del stock moroso de 496%, Formosa de 339% y Corrientes de 154%. Todas las provincias de la región tuvieron aumentos superiores al promedio nacional.
La fotografía del NEA, por lo tanto, es homogénea en la dirección —la mora aumenta en las cuatro provincias— pero profundamente diferente en intensidad y en los sectores que explican el deterioro.
El campo, el sector más comprometido de Misiones
La apertura sectorial revela dónde está concentrado el problema misionero.
Al 30 de junio de 2026, la producción primaria tenía el mayor porcentaje de préstamos en situación irregular: 16,3%, frente al 7,8% de un año antes.
En apenas doce meses, por lo tanto, la incidencia de la mora en el sector primario se duplicó.
El IERAL señala que dentro de esa categoría el deterioro se explica principalmente por actividades vinculadas con cría de ganado y producción de leche, lana y pelos.
El segundo foco de tensión es el comercio, donde la tasa de irregularidad pasó de apenas 3,5% en junio de 2025 a 12,8% un año después.
El salto es particularmente significativo: representa un aumento de más de nueve puntos porcentuales en doce meses y ubica al comercio —fundamentalmente el minorista— como uno de los segmentos más vulnerables del mapa crediticio provincial.
Misiones: porcentaje de préstamos en situación no normal
Sector
Junio 2025
Junio 2026
Producción primaria
7,8%
16,3%
Comercio
3,5%
12,8%
Personas físicas / consumo
5,8%
10,4%
Industria manufacturera
2,1%
8,5%
Construcción
5,2%
6,0%
Servicios
6,2%
5,6%
Fuente: IERAL Regional NEA sobre datos del BCRA. El gráfico sectorial compara los períodos al 30 de junio de 2025 y 2026.
Las familias tampoco escapan: la mora de consumo llegó al 10,4%
El deterioro no se limita a empresas y actividades productivas.
Los créditos de personas físicas vinculados al consumo muestran una morosidad de 10,4%, contra 5,8% doce meses antes.
En otras palabras, también se duplicó prácticamente la proporción de financiamiento personal que presenta problemas de cumplimiento.
El fenómeno adquiere especial relevancia porque convierte al deterioro crediticio en algo más que un problema empresarial. También constituye una señal sobre la capacidad de pago de los hogares.
El mismo patrón aparece, con distinta intensidad, en las demás provincias del Nordeste. En Corrientes, por ejemplo, la mora de los préstamos al consumo llegó al 17,6%, mientras que en Formosa alcanzó el 10,4%. El propio IERAL interpreta este último crecimiento como una señal del empeoramiento de parte de las economías familiares.
La industria misionera cuadruplicó su nivel de mora
Otro de los movimientos más fuertes aparece en la industria manufacturera.
La proporción de préstamos irregulares pasó de 2,1% a 8,5% en doce meses. Aunque permanece debajo de producción primaria, comercio y consumo, es una de las variaciones relativas más pronunciadas de la provincia.
La construcción, en cambio, muestra un deterioro mucho más moderado: pasó de 5,2% a 6%.
Y hay una única excepción dentro del mapa misionero.
Los servicios redujeron su morosidad del 6,2% al 5,6%, principalmente por una mejora en actividades inmobiliarias, empresariales y de alquiler.
Chaco, el caso más crítico del Nordeste
Aunque la tendencia preocupa en Misiones, el cuadro regional muestra situaciones todavía más extremas.
Misiones aparece así como la provincia con menor tasa general de mora entre las cuatro jurisdicciones del NEA, aunque igualmente se ubica por encima del promedio nacional y muestra una aceleración considerable respecto de 2023 y 2025.
El caso chaqueño es particularmente llamativo. En Servicios, el porcentaje de préstamos en situación no normal saltó del 5% al 67,1%, impulsado principalmente por correos y telecomunicaciones. En la industria manufacturera pasó del 1,8% al 23,9%, fundamentalmente por el deterioro de la industria textil.
Corrientes también muestra señales fuertes: la industria manufacturera pasó de 7,3% a 24,8%; consumo, de 10% a 17,6%; y construcción, de 1,4% a 16,5%.
Apertura, desregulación y obra pública: la lectura del IERAL
El informe no se limita a describir los números. También plantea una interpretación del deterioro.
Según el IERAL, la apertura de la economía y la desregulación expusieron a determinadas industrias locales a una competencia mayor, con impacto particularmente visible en sectores como el textil. A eso suma las dificultades del comercio, la construcción —en un contexto de freno de la obra pública— y determinados servicios.
El resultado, sostiene el análisis, es que numerosas empresas encuentran crecientes dificultades para mantener sus obligaciones financieras al día.
Es una conclusión relevante porque desplaza el análisis desde una lectura exclusivamente financiera hacia la economía real: la mora aparece como una consecuencia de empresas y familias que tomaron más crédito, pero enfrentan mayores dificultades para generar el flujo de ingresos necesario para pagarlo.
El desafío ya no es solamente conseguir crédito
Durante buena parte de los últimos años, uno de los problemas centrales de la economía argentina fue la escasez de financiamiento.
Los números del IERAL muestran que ese escenario cambió parcialmente. El volumen real de préstamos creció 81% en el país y 65% en Misiones respecto de junio de 2023.
Pero el incremento de la morosidad introduce una segunda etapa del problema.
Ya no alcanza con que exista crédito. También importa a qué tasa se presta, qué plazo tiene, cuánto pesa la carga tributaria sobre el financiamiento y, fundamentalmente, si familias y empresas generan ingresos suficientes para devolverlo.
El IERAL plantea precisamente que uno de los desafíos pasa por bajar las tasas de interés, reducir el componente tributario del costo financiero y desarrollar instrumentos de financiamiento de mediano y largo plazo.
También reclama que provincias y municipios alivien las cargas fiscales aplicadas sobre distintas líneas de crédito bancario y no bancario y plantea la necesidad de fortalecer la educación financiera.
Para Misiones, los números dejan una señal concreta: el crédito se expandió con fuerza, pero la capacidad de pago no creció al mismo ritmo.
Y el deterioro ya no está concentrado en un único segmento. Atraviesa producción primaria, comercio, industria y consumo familiar.
La mora todavía es menor que en Chaco, Corrientes y Formosa. Pero su velocidad de crecimiento marca la señal de alerta: en apenas tres años, Misiones pasó de tener 2,5% de sus préstamos en situación irregular a superar el 10%.
La morosidad de los hogares dejó de ser solamente un problema financiero para convertirse en una señal sobre el estado de los ingresos y la capacidad de consumo de las familias. Una encuesta de D’Alessio IROL/Berensztein presentada en la Convención Anual de IAEF muestra que el 66% de quienes no pudieron cumplir con sus obligaciones atribuye el origen del atraso a la pérdida o reducción de sus ingresos.
El dato permite observar la deuda desde otra perspectiva. El problema no aparece necesariamente porque las familias hayan incorporado un nivel extraordinario de consumo, sino porque una parte de sus ingresos dejó de alcanzar para sostener compromisos asumidos previamente. Cuando el ingreso se reduce y no consigue recuperarse, las cuotas comienzan a competir con los gastos cotidianos y la mora se transforma en una consecuencia de esa tensión.
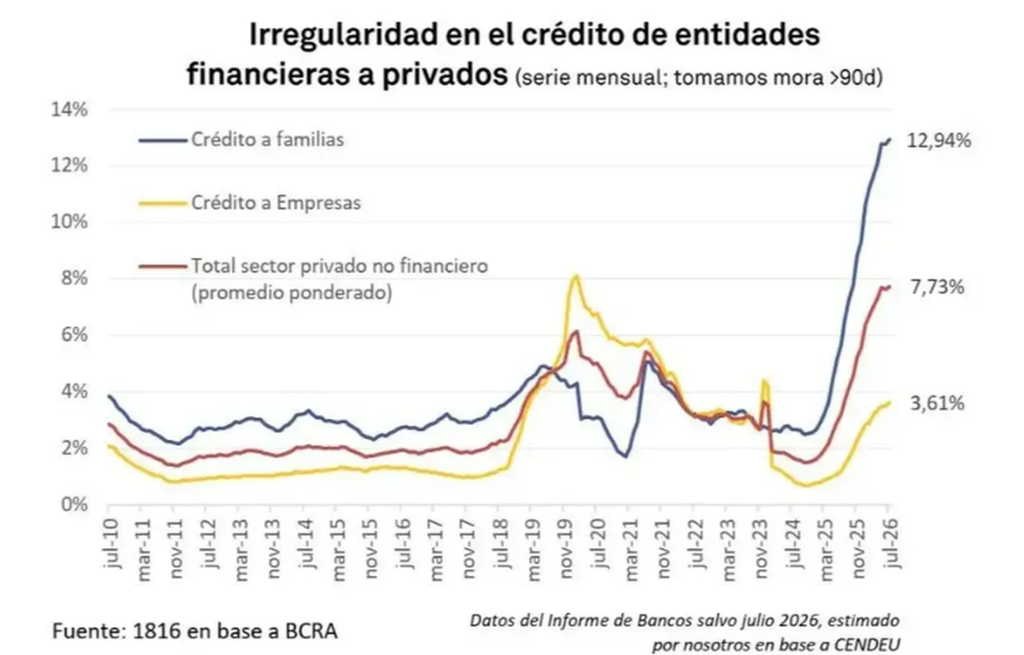
Los datos de morosidad del sector privado no financiero muestran que el fenómeno continúa extendiéndose. Según información de la Consultora 1816, la irregularidad total pasó de 7,63% en junio a 7,73% en julio. Entre los hogares, la morosidad alcanzó el 12,94% en entidades financieras y llegó al 33,69% en entidades no financieras. En las empresas, en cambio, la tasa se ubicó en 3,61%.
La deuda se instala en el presupuesto cotidiano
La encuesta muestra que el deterioro no alcanza a todos los hogares de la misma manera. Aunque el 64% de los consultados afirmó encontrarse al día con sus obligaciones, el 15% registraba atrasos de hasta 30 días y otro 20% acumulaba demoras superiores.
La brecha también aparece cuando se observa la situación según nivel socioeconómico. En el segmento medio-bajo, el 42% de los encuestados presenta algún nivel de incumplimiento, mientras que en el nivel medio-alto el porcentaje alcanza al 33%.
La estructura de las obligaciones revela hasta dónde se desplazó el problema. Las tarjetas de crédito constituyen el principal frente de incumplimiento y fueron mencionadas por el 59% de los deudores. Pero detrás aparecen compromisos que hacen al funcionamiento básico de un hogar: el 37% registra atrasos en servicios como luz, gas, agua o telefonía y el 33% mantiene préstamos o descubiertos bancarios pendientes.
La deuda también empieza a recorrer canales por fuera del sistema financiero tradicional. El 26% reconoce atrasos con familiares, amigos o prestamistas particulares, mientras que el 18% mantiene obligaciones con billeteras digitales o plataformas de préstamos. A su vez, el 16% acumula pagos pendientes de alquiler o expensas.
La composición de la mora funciona como un mapa de prioridades. Cuando una familia deja de pagar una tarjeta, una factura de servicios, un alquiler o una deuda personal, el problema ya no queda circunscripto al sistema financiero: comienza a comprometer decisiones básicas del presupuesto mensual.
Las cuotas absorben una parte creciente del ingreso
El peso de las obligaciones financieras permite dimensionar la presión que enfrentan los hogares antes de llegar al incumplimiento. El 37% de los encuestados destina entre el 41% y el 50% de sus ingresos al pago de deudas. Otro 25% compromete entre el 31% y el 40%.
En otras palabras, para una proporción significativa de las familias, una parte sustancial del ingreso mensual ya tiene destino asignado antes de afrontar alimentos, vivienda, transporte, educación y servicios.
El fenómeno se vuelve todavía más marcado entre quienes atraviesan determinadas etapas de la vida. Un estudio del Centro de Estudios para la Ciudad (CEC) señala que el 38,4% de las personas endeudadas de entre 30 y 49 años destina más de la mitad de sus ingresos al pago de deudas.
La situación también alcanza a los adultos mayores. El 44,6% de las personas de más de 65 años tiene deudas activas y, de acuerdo con un informe publicado en julio por Provincia Microcréditos, la morosidad en ese grupo etario pasó del 4,1% al 11,4% en un año.
El problema no es solamente entrar en mora, sino poder salir
La persistencia de los atrasos encuentra un límite que aparece con claridad en la encuesta: el ingreso. El 60% de quienes tienen deudas vencidas sostiene que no puede regularizar su situación porque sus recursos no alcanzan.
Otro 16% señala que debe priorizar gastos básicos, como alimentos o vivienda, mientras que el 9% atribuye la dificultad de ponerse al día al crecimiento de la deuda generado por intereses y recargos.
Ese mecanismo puede generar un círculo difícil de romper. Una familia que no consigue cubrir una cuota posterga el pago; los intereses incrementan el monto pendiente; el nuevo saldo demanda una mayor proporción del ingreso y reduce todavía más el margen disponible para afrontar los gastos corrientes.
Por eso, el dato más relevante no está solamente en cuántos hogares presentan atrasos, sino en la razón por la cual no consiguen revertirlos. Si seis de cada diez deudores que permanecen en mora identifican la insuficiencia de ingresos como principal obstáculo, la recuperación de la regularidad financiera queda estrechamente vinculada con la capacidad de recomponer el presupuesto familiar.
La morosidad como indicador de la economía real
El avance de la mora permite leer una dimensión de la economía que no siempre aparece en los indicadores financieros tradicionales. Las familias ajustan el consumo, refinancian obligaciones, utilizan crédito para cubrir gastos corrientes y, cuando ese margen se agota, comienzan a acumular atrasos.
El resultado es una economía doméstica con menos capacidad de absorber shocks. La deuda no solo compromete ingresos futuros: también condiciona el consumo presente. Cada peso destinado a cancelar obligaciones es un peso que deja de estar disponible para otros bienes y servicios.
La evolución de la morosidad, por lo tanto, funciona como una señal de alerta sobre la capacidad de los hogares para sostener el nivel de gasto con sus ingresos actuales. Y cuando el atraso alcanza servicios esenciales, alquileres y obligaciones contraídas fuera del sistema financiero, la discusión deja de ser exclusivamente crediticia.
El desafío para las políticas de financiamiento y recuperación del consumo consiste en evitar que la deuda se convierta en una trampa. Facilitar mecanismos de regularización, contener el crecimiento de los saldos vencidos y, sobre todo, recomponer la capacidad de pago son condiciones diferentes pero vinculadas.
La fotografía actual muestra un problema que excede a quien no paga una cuota. Cuando los ingresos pierden capacidad de respuesta frente a las obligaciones y las familias comienzan a elegir qué deuda pagar y cuál postergar, la morosidad se convierte en un indicador de la fragilidad económica del hogar y, por extensión, de la capacidad de consumo de toda la economía.
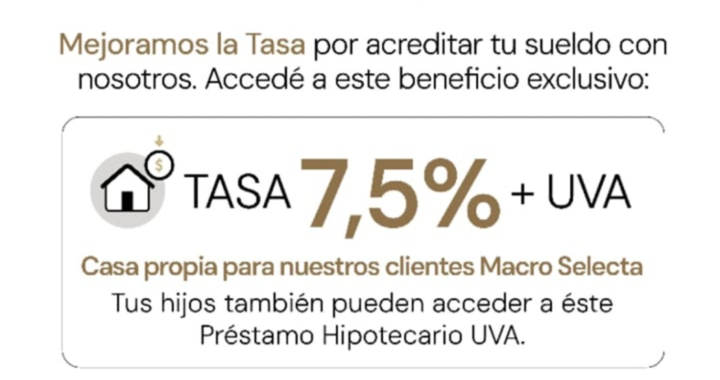
Banco Macro mejora su tasa de Préstamos Hipotecarios para beneficio de sus clientes e hijos. La entidad lidera la flexibilización del mercado al bajar tasas y extender plazos a 20 años, en línea con el impulso al crédito hipotecario que promueve el Gobierno Nacional.
Banco Macro presenta una nueva propuesta de préstamos hipotecarios para sus clientes Plan Sueldo Selecta y sus hijos, con condiciones más competitivas para quienes buscan comprar su vivienda, ampliarla o refaccionarla.
Con tasas de UVA + 7,5%, Banco Macro acompaña el programa recientemente anunciado por el Gobierno para ampliar el crédito hipotecario.
Un aspecto clave de esta iniciativa es que no solo alcanza a los titulares de Plan Sueldo Selecta: sus hijos también pueden acceder al crédito de manera individual, con las mismas condiciones preferenciales.
De esta forma, la línea amplía las posibilidades de acceso a la vivienda propia también para las nuevas generaciones dentro de una misma familia.
Con este anuncio, Banco Macro asume un rol de liderazgo en el desarrollo del mercado de crédito para vivienda, poniendo a disposición de sus clientes un beneficio que responde a una demanda sostenida: financiamiento más accesible y a mayor plazo.
La palabra del CEO
“Banco Macro lidera estas iniciativas de crédito, adaptándonos con dinamismo y con un profundo conocimiento de las necesidades de nuestros clientes. Bajamos la tasa a UVA + 7,5%, y volvemos a ofrecer plazos de hasta 20 años para la financiación hipotecaria. Con esta actualización buscamos dar una señal concreta al mercado. Bajar la tasa y volver a ofrecer plazos de hasta 20 años les permite a nuestros clientes, y también a sus hijos, proyectar la compra o mejora de una vivienda con una cuota mucho más accesible, en sintonía con lo que el país necesita en esta etapa”, señaló Juan Parma, CEO de Banco Macro.
Plazos más largos, cuotas más accesibles
Uno de los puntos centrales de esta línea es la extensión del plazo a 20 años, un horizonte poco frecuente en el mercado hipotecario argentino.
Este plazo permite que la cuota inicial resulte más baja en relación al ingreso, ampliando el universo de clientes —titulares e hijos— que califican para un crédito hipotecario y facilitando el camino hacia la vivienda propia.
La reducción de la tasa UVA + 7,5%, significa una mejora que impacta de manera directa en el costo total del préstamo y posiciona a Banco Macro con la oferta más competitiva del segmento.
La línea está destinada a clientes Plan Sueldo Selecta y, de forma independiente, a sus hijos. Contempla distintos destinos: compra de una vivienda, y mejora, ampliación o refacción de inmuebles.
Tiene alcance en todo el país, por lo que puede solicitarse desde cualquier provincia, sin importar dónde se encuentre la propiedad a adquirir o mejorar.
Este beneficio responde al compromiso del banco con sus clientes y su grupo familiar, para quienes buscan sostener una propuesta de valor diferencial a través de soluciones financieras ágiles y a medida de sus necesidades.