En el canal de supermercados y autoservicios mayoristas, el ICE se ubicó en -3,9%: el humor actual es débil (balance de situación comercial -21,1%), pero las expectativas para el próximo trimestre mejoran: 22,4% espera una mejor situación, 68,4% igual y 9,2% peor (balance +13,2%).
Stocks y caja. Los stocks lucen normales/holgados (56,6% normal; 23,7% por encima; balance +3,9%). La situación financiera es mayormente “normal” (78,9%); el balance es -5,3%. El crédito sigue trabado: 34,2% lo califica “difícil” versus 3,9% “fácil” (balance -30,3%). En el último mes, 57,9% aumentó precios y 39,5% los mantuvo.
La restricción clave: la demanda.57,9% señala a la demanda como el principal límite para vender más; detrás aparecen costos laborales (26,3%) y, bastante más atrás, costo de financiamiento (5,3%). La presión competitiva aumentó para 19,7% y solo 3,9% dijo que disminuyó.
Pedidos, empleo y precios. Para oct–dic, los pedidos a proveedores tienen balance -5,3% (15,8% subirán; 21,1% bajarán; 63,2% igual). El empleo no repunta: 80,3% lo mantendrá, 18,4% lo reducirá y apenas 1,3% lo aumentará (balance -17,1%). Precios: 64,5% planea aumentos y 34,2% los mantendrá.
Lectura de coyuntura. El canal muestra piso de actividad y menor deterioro de expectativas, pero el consumo privado sigue siendo el condicional decisivo: sin recomposición de demanda, habrá más estabilidad que expansión, con plantillas congeladas y foco en eficiencia de costos.
La Asociación Forestal Argentina (AFoA) fue distinguida con el Reconocimiento Técnico Mundial de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) en el área de producción y protección forestal sostenible. El galardón destaca la efectividad del sistema argentino de certificación de competencias laborales, un modelo que transformó la seguridad, la productividad y la profesionalización del trabajo forestal en el país.
El reconocimiento fue entregado durante la Ceremonia Global de Reconocimiento Técnico realizada el 15 de octubre de 2025 en la sede de la FAO en Roma, Italia, en el marco de las celebraciones por el 80º aniversario de la FAO y del Foro Mundial de la Alimentación (World Food Forum). De las más de 340 nominaciones provenientes de más de 100 países, la iniciativa argentina fue elegida por su impacto, solidez técnica y potencial de replicabilidad a escala global.
El sistema de certificación implementado por AFoA, en conjunto con la Secretaría de Trabajo, Empleo y Seguridad Social y la UATRE (Unión Argentina de Trabajadores Rurales y Estibadores), cambió de raíz el enfoque de capacitación en el sector. La metodología reconoce las competencias adquiridas en el puesto de trabajo e integra estándares de seguridad, promoviendo un diálogo permanente entre empresas, trabajadores y el Estado.
Gracias a esta política, el índice de accidentes laborales en el sector forestal argentino se redujo de 195 por cada 1.000 trabajadores en 2007 a 68 por cada 1.000, equiparando los niveles de riesgo al promedio del sector agropecuario. Este descenso histórico posicionó al país como referente en buenas prácticas laborales forestales a nivel internacional.
Desde su implementación, el sistema ha mostrado resultados medibles y sostenibles:
19 normas de puestos laborales desarrolladas.
Más de 8.000 trabajadores forestales evaluados.
Más de 100 evaluadores formados en todo el país.
Además, el programa revaloriza el conocimiento empírico y dignifica la experiencia laboral, fortaleciendo la empleabilidad y la formación continua.
El modelo argentino está alineado con la visión de la FAO de promover un trabajo forestal decente, seguro e inclusivo, en línea con su Plan de Acción Forestal 2024-2030. Incorpora la participación de comunidades originarias, que actúan como evaluadoras de biodiversidad y transmisoras de saberes ancestrales, y se aplica también en áreas críticas como el manejo del fuego y la extensión rural.
El sistema utiliza estándares internacionales, entre ellos el Repertorio de la OIT sobre seguridad y salud en el trabajo forestal, lo que facilita su replicación en otros países.
“Un modelo que pone a las personas en el centro”
La directora ejecutiva de AFoA, Claudia Peirano, subrayó el valor del reconocimiento internacional: “Este reconocimiento de la FAO es un testimonio del impacto positivo que ha tenido este abordaje por competencias en la formación continua de los trabajadores. Cuando comenzamos en 2007, poner a los empleadores, los trabajadores y la seguridad en el centro del sistema permitió una reducción histórica de los accidentes y una rápida transferencia de mejores prácticas. Este premio valida el modelo argentino y demuestra que puede ser replicado globalmente”.
Trabajo conjunto y compromiso sectorial
El logro de AFoA refleja un trabajo articulado entre el sector privado, los sindicatos y el Estado, con el acompañamiento de:
AFoA (Asociación Forestal Argentina)
UATRE (Unión Argentina de Trabajadores Rurales y Estibadores)
Secretaría de Trabajo, Empleo y Seguridad Social
Empresas forestales y contratistas
Equipos técnicos de evaluadores y formadores por competencia
Durante el mes de julio, Misiones presentó una caída mensual del empleo privado formal, siendo la segunda consecutiva para la provincia según los datos de la Secretaría de Trabajo, Empleo y Seguridad Social de la Nación.
En ese mes, Misiones registró 102.263 trabajadores en el sector privado formal en la serie desestacionalizada y exhibió una baja que fue del 0,4% contra el mes anterior; ese descenso equivalió a una pérdida de 440 empleos durante julio.
A su vez, en la comparación interanual Misiones todavía presenta bajas: alcanza el -1,1%, mismo nivel que se había registrado en junio pasado. Por su parte, si se analiza la variación del empleo durante la era Milei en la provincia, las bajas son aún muy significativas: desde noviembre 2023 a julio 2025 Misiones perdió 6.482 empleos, que representa una baja de 6,0%.
En el plano regional, Misiones sostiene con amplitud su liderazgo en el empleo privado formal, representando el 37% del total del NEA. En relación con los desempeños mensuales, la baja misionera fue inferior a la que se registró en Formosa (-0,8%) pero superior a la de Corrientes (-0,2%), mientras que Chaco no presentó variación (0,0%).
A nivel nacional, el empleo cayó -0,1% mensual desestacionalizado y se perdieron 8.782 empleos en este mes; en lo que va de la era Milei, la perdida ya es 126.950 puestos de trabajo.
Empresas misioneras caen 0,1% en julio
En paralelo, la serie estadística de la Superintendencia de Riesgos del Trabajo (SRT) muestra que la cantidad de empleadores tuvo una merma de 0,1% en julio en Misiones. Por sector de actividad, la Minería (-4,5%), Servicios Artísticos y Deportivos (-1,8%), Servicios de Asociaciones (-1,5%) y Enseñanza (-1,3%) presentaron las bajas más significativas en términos relativos, pero la mayor incidencia la tuvo el Comercio por su mayor volumen: su caída relativa fue del -0,8% pero eso significó la perdida de 25 empleadores. Por el contrario, Actividades Administrativas (+3,1%) y el Agro (+2,1%) exhibieron las mejores performances, aunque no fueron suficiente para compensar las bajas en el resto de las actividades.
La actividad económica mostró señales de rebote en agosto, pero la recuperación sigue frágil. La industria y la construcción registraron leves subas mensuales tras dos meses de caídas. Sin embargo, los niveles de producción continúan por debajo de los de 2024 y el repunte aún no logra consolidarse, según la consultora Ecolatina.
¿Rebota la actividad en agosto? La industria y la construcción mostraron leves mejoras en agosto, pero la recuperación sigue débil. Ecolatina prevé que el crecimiento real recién se consolide en 2026.
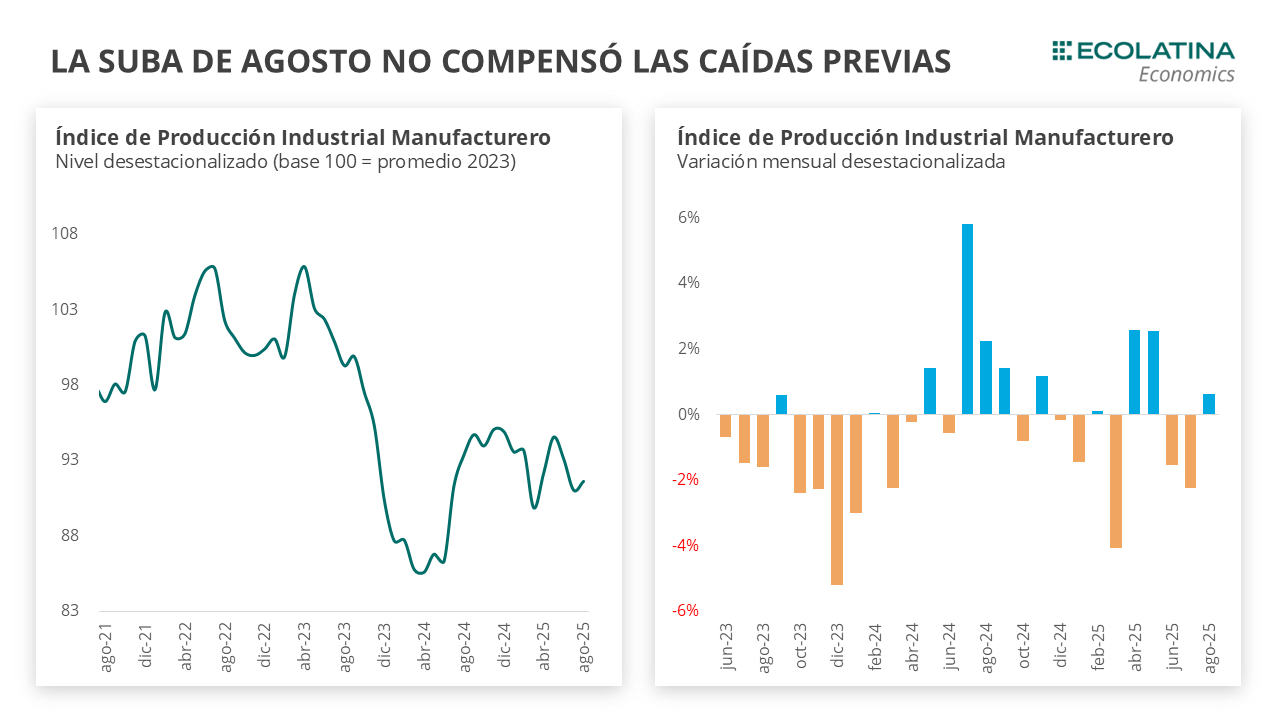
El Índice de Producción Industrial Manufacturero (IPI manufacturero) registró en agosto una suba mensual s.e. del 0,6%, luego de dos meses de caídas consecutivos. Con este dato la actividad del sector se ubicó 4,4% por debajo de septiembre del año pasado. En consecuencia, el indicador volvió a niveles previos al repunte de la actividad, borrando casi todo lo que había recuperado desde el año pasado.
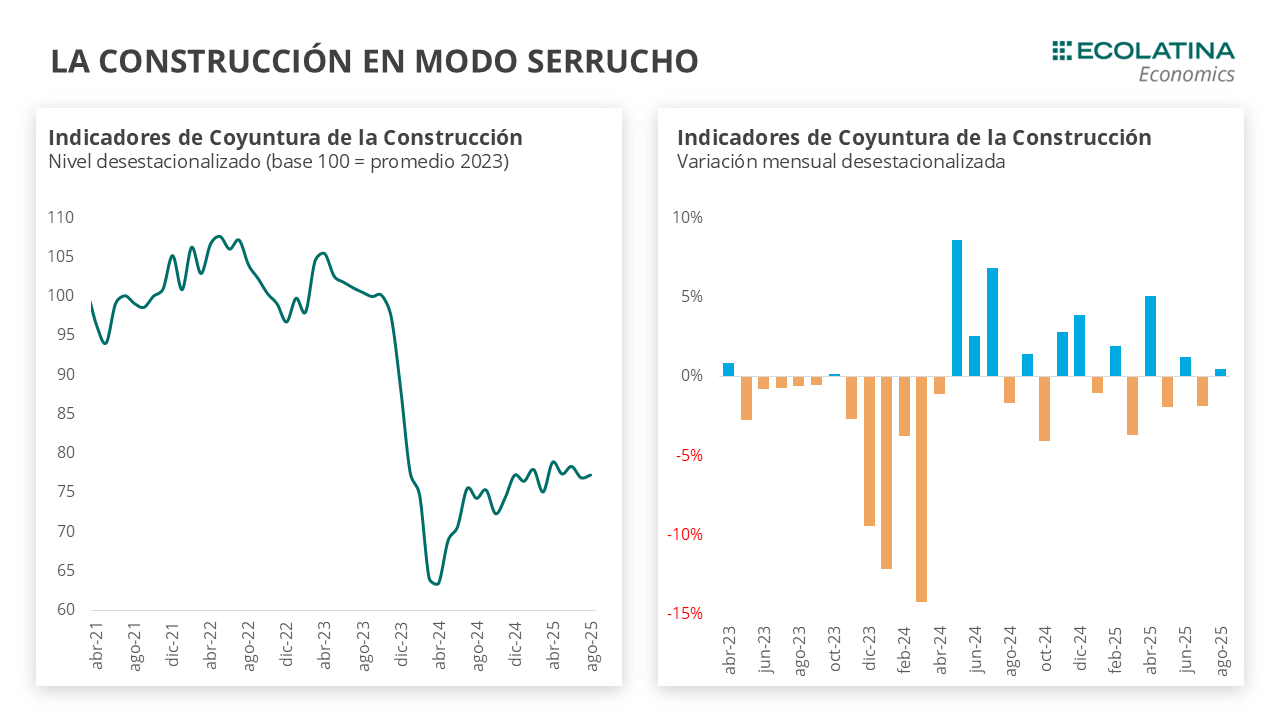
El Indicador Sintético de la Actividad de la Construcción (ISAC) subió 0,5% en agosto, continuando con los altibajos iniciados a fin del año pasado. De este modo, si bien acumula un crecimiento del 8,6% interanual en lo que va del año, esto es ayudado por una baja base de comparación, ya la mejora respecto a agosto del año pasado es solo el 0,4%. De hecho, en lo que va del año no ha crecido, posicionándose al mismo nivel que en diciembre.
El resultado de las elecciones, favorable o no para el Gobierno, abrirá la posibilidad para una recalibración del esquema económico que brinde previsibilidad y estimule el crecimiento de la actividad. Sin embargo, en el mejor de los casos, los efectos serán notorios una vez entrados en 2026, cuando una baja sostenida de la tasa de interés vuelva a permitir un aumento del crédito a empresas y familias y la reanudación del proceso de desinflación brinde una mejor perspectiva a la recuperación del poder adquisitivo.
Parcial recuperación de la industria en agosto
El Índice de Producción Industrial Manufacturero (IPI manufacturero) registró en agosto una suba mensual s.e. del 0,6%, luego de dos meses de caídas consecutivos. Con este dato la actividad del sector se ubicó 4,4% por debajo de septiembre del año pasado. En consecuencia, el indicador volvió a niveles previos al repunte de la actividad, borrando casi todo lo que había recuperado desde el año pasado.
La leve suba de este mes no alcanzó para compensar una caída acumulada 4% entre junio y julio, producida por la volatilidad cambiaria-monetaria de esos meses. De este modo, la industria se posiciona 3,6% por debajo del máximo alcanzando en noviembre del 2024.
Al interior del índice, ocho de los dieciséis sectores crecieron en agosto. Alimentos y bebidas, la categoría con mayor peso dentro del índice, fue el impulsor de la suba del mes al crecer 2,1% en la serie desestacionalizada. Entre las mejoras también se destacaron Productos de tabaco (+8,2%) y la Vehículos automotores (+5,4%). Por el lado de las caídas mensuales, la más pronunciada se observó en Otros equipos de transporte (-3,6%), seguido por Productos minerales no metálicos (-3,2%) y Productos de metal (-3,0%).
La construcción continua en modo serrucho
El Indicador Sintético de la Actividad de la Construcción (ISAC) subió 0,5% en agosto, continuando con los altibajos iniciados a fin del año pasado. De este modo, si bien acumula un crecimiento del 8,6% interanual en lo que va del año, esto es ayudado por una baja base de comparación, ya la mejora respecto a agosto del año pasado es solo el 0,4%. De hecho, en lo que va del año no ha crecido, posicionándose al mismo nivel que en diciembre.
Si bien la construcción difícilmente vuelva a los niveles los niveles del 2023, el sector logró sostener una lenta recuperación impulsada principalmente por el crédito y la obra privada desde mediados del año pasado. Sin embargo, la meseta registrada en la actividad durante los últimos meses terminó afectando al sector, ubicando a la construcción 2,1% por debajo del máximo alcanzado en abril de este año.
En cuanto a los insumos para la construcción, siete de los doce insumos crecieron en la serie desestacionalizada. La principal incidencia positiva vino dada por Asfalto (+11,2%), seguido por Cemento (+1,9%) Y hierro (+1,4%). En contraste, Placas de yeso (-6,5%) y Hormigón (-4,3%) fueron las principales caídas.
Entre los principales motivos de obstaculización de la construcción se encuentran la caída de la actividad económicay los altos costos de la construcción, que se está revirtiendo tímidamente en los últimos meses con el aumento del tipo de cambio. En ese sentido, entre las empresas privadas relevadas por el INDEC que esperan una caída en la actividad del sector en los próximos meses, el 30,7% atribuye esta perspectiva a una menor actividad económica, mientras que el 16% señala como principal causa el elevado costo de la construcción. Este segundo motivo se continuó reduciendo entre los encuestados, ya que representaba el 18,2% en el informe pasado. Esto puede deberse a la mejora en los costos en dólares desde julio, considerando que los precios del sector se determinan en dólares debido a su alto componente importado.
En materia de empleo, se registró un aumento en la proporción de empresas de obra privada que anticipan una caída en el sector durante los próximos tres meses. Mientras que el mes pasado el 18% de las firmas encuestadas preveía una reducción, en la última medición la cifra ascendió a 24,5%. A su vez, el 70,2% considera que el empleo no variará.
¿Qué esperamos hacia adelante?
La actividad económica comenzó el año en máximos, un nivel que no pudo ser sostenido a lo largo de los últimos meses que seguramente redundarán en dos trimestres (el segundo y el tercero) recesivos. En ese sentido, los indicadores adelantados de actividad para septiembre son mixtos.
Respecto a la industria, la producción de automóviles retoma las bajas al caer 1,9% s.e. en septiembre, posicionándose 5,0% por debajo del mismo mes del 2024. En la misma línea, el patentamiento de autos cayó 0,4% por primera vez en varios meses de subida (+28,2% i.a.).
La construcción presenta una mejora respecto a septiembre, aunque con señales mixtas. El Índice Construya registró una subió 1,1% s.e., del quedando un incluso por debajo de agosto del 2024 (-8,6% i.a.). Los despachos de cemento volvieron a caer en agosto (-1,8%), y se posicionaron con una contracción de 0,4% respecto a igual mes del 2024.
De todas formas, pese a la mejora en la competitividad de las últimas semanas y la expectativa de que se sostenga así incluso después de las elecciones, la incertidumbre acerca del rumbo económico, la volatilidad -ya que volvieron a subir en las últimas ruedas- de las tasas de interés y el freno en la recuperación de los ingresos reales no auguran un repunte significativo y/o sostenido de la actividad económica en lo que resta del año. En este sentido, seguimos previendo un crecimiento promedio de la actividad en el orden del 4% i.a.
El resultado de las elecciones, favorable o no para el Gobierno, abrirá la posibilidad para una recalibración del esquema económico que brinde previsibilidad y estimule el crecimiento de la actividad. Sin embargo, en el mejor de los casos, los efectos serán notorios una vez entrados en 2026, cuando una baja sostenida de la tasa de interés vuelva a permitir un aumento del crédito a empresas y familias y la reanudación del proceso de desinflación brinde una mejor perspectiva a la recuperación del poder adquisitivo.
En los últimos años, el delivery se transformó en una de las principales formas de consumo en el sector gastronómico a nivel mundial. La irrupción de plataformas digitales no solo facilitó el acceso a comida lista en la puerta del hogar, sino que expandió las posibilidades hacia la compra de productos básicos del día a día. Esta práctica se consolidó tanto por la comodidad de recibir pedidos sin salir de casa como por un contexto económico y social que empujó tanto a consumidores como a trabajadores hacia un modelo de negocio en constante crecimiento.
En Sudamérica, Brasil lidera con amplia ventaja este rubro. Según Statista Market Insights, en 2024 el país alcanzó ingresos por más de 8.400 millones de dólares. Allí, la aplicación iFood concentra más del 80% del mercado, aunque convive con Uber Eats, Rappi y 99Food, ampliando la competencia y opciones para los usuarios. México también muestra cifras significativas, ya que facturó 2.530 millones de dólares en pedidos de comida y víveres, mientras que Argentina se posicionó en un punto intermedio con 1.860 millones, sostenida principalmente por Rappi y PedidosYa.
El caso argentino tiene particularidades. Durante la pandemia de Covid-19, el delivery fue declarado actividad esencial, lo que aceleró su adopción y multiplicó la cantidad de repartidores. Entre 2020 y 2021 se registró el mayor salto de crecimiento, con incrementos que oscilaron entre 20% y 78% en trabajadores activos. Para 2025 se estima que alrededor de 160.000 personas participan de este sector, lo que refleja su consolidación como una fuente relevante de ingresos.
En este contexto, un estudio del Banco Interamericano de Desarrollo (BID), en conjunto con WorkerTech y Civic House, analizó en detalle las dinámicas laborales en estas plataformas. El informe arrojó que solo un 10% de los repartidores trabaja de manera “full time”, cumpliendo más de 300 órdenes mensuales, mientras que el 90% restante se conecta de manera esporádica, sin contrato ni acceso a beneficios básicos como vacaciones, aguinaldo o cobertura de salud ante accidentes. En este esquema flexible, los ingresos resultan desiguales: quienes trabajan jornadas completas logran superar el promedio salarial de un empleado registrado, mientras que la mayoría apenas cubre gastos esenciales en un contexto inflacionario.
En concreto, el informe, titulado “Nuevas Modalidades Laborales en la Economía Digital: Un estudio empírico del trabajo de reparto en Argentina”, se basó en datos de Rappi y PedidosYa (identificadas como Empresa A y Empresa B). El mismo indica que entre septiembre de 2022 y octubre de 2023, los ingresos de los repartidores intensivos crecieron y que los eventuales se estancaron o retrocedieron.
Esto resulta notable frente a la pérdida de poder adquisitivo generalizada. Y es que mientras los salarios registrados perdían frente a la inflación, los repartidores de dedicación plena lograban un desempeño relativo mejor, aunque siempre en condiciones de precariedad y sin derechos garantizados.
El estudio reveló también la composición de ingresos en este sector. En promedio, un 61,3% proviene de las órdenes completadas, con diferencias según el vehículo utilizado. Los motociclistas obtienen un 66,8% de sus ingresos de esa fuente y los ciclistas alcanzan un 58,2%. Asimismo, las propinas constituyen un 19,3% del total, lo que resalta la importancia del comportamiento de los clientes. Lo cierto es que el tiempo de conexión también influye directamente y quienes trabajan más horas tienen mayores oportunidades de acceder a pedidos en los picos de demanda, aumentando sus ganancias.
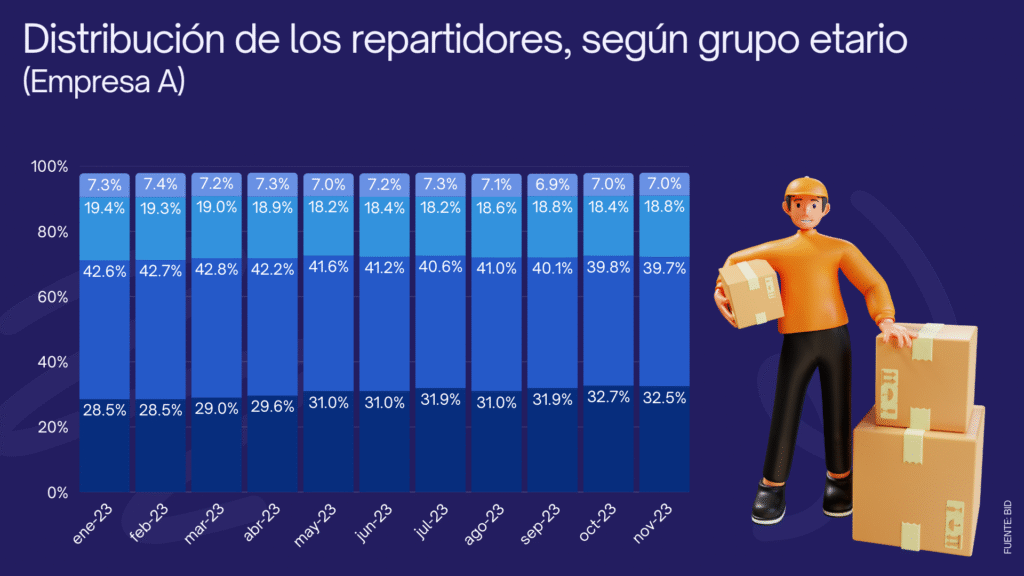
Cabe destacar que el perfil de los repartidores se rejuveneció en los últimos años. La participación de jóvenes de entre 18 y 24 años pasó del 24% al 33% en apenas 18 meses, con los hombres representando cerca del 80% de la fuerza laboral. Esto refleja que el delivery se percibe como una salida rápida en un mercado laboral con mayores barreras de entrada a empleos formales.
Los cambios en los hábitos de consumo también explican el crecimiento del delivery. Una encuesta de Kantar Insights indicó que el 76% de los argentinos redujo las salidas a comer afuera por los altos costos. De hecho, la Asociación de Hoteles, Restaurantes, Confiterías y Cafés reportó una caída del 20% en el consumo desde marzo, con descensos superiores al 40% en restaurantes de gama media y alta. En ese escenario, muchos locales gastronómicos encontraron en el delivery una herramienta para amortiguar pérdidas, ofreciendo promociones, descuentos con tarjetas, pagos electrónicos y opciones de efectivo.
La diversificación del negocio amplió aún más su alcance. En Brasil, compañías como James Delivery marcan tendencia al sumar la entrega de víveres y productos esenciales. En Argentina, las aplicaciones replican este modelo, ofreciendo desde comidas listas hasta artículos de limpieza o alimentos no perecederos, lo que convierte al delivery en un servicio integral.
Sin embargo, este crecimiento plantea desafíos importantes. Los repartidores están sometidos a la supervisión de algoritmos que regulan su desempeño, generando incertidumbre respecto a los criterios de evaluación y dificultando la negociación de condiciones laborales. Además, la falta de cobertura ante accidentes agrava la vulnerabilidad del sector. En 2021, se registraron 34,5 incidentes laborales por cada 1.000 trabajadores cubiertos, con un 11,1% ocurridos durante los trayectos, lo que evidencia la exposición de quienes realizan repartos sin seguros efectivos.
Las brechas de género son otro aspecto visible. El informe destaca que el 55% de las mujeres repartidoras completa hasta 40 órdenes mensuales, frente al 49,3% de los hombres en la misma categoría, confirmando que ellas se concentran en trabajos más eventuales. Adicionalmente, es cada vez más común que los repartidores trabajen simultáneamente para más de una empresa, reflejo de la necesidad de diversificar fuentes de ingresos ante la inflación persistente.
Los especialistas coinciden en que el delivery en Argentina cumple un doble papel. Por un lado, es una estrategia de subsistencia en un mercado laboral frágil; por otro, consolida una tendencia de consumo que se expandió más allá de las comidas preparadas para abarcar todo tipo de productos. El debate sobre su regulación se vislumbra inevitable. De hecho, la Organización Internacional del Trabajo (OIT) tiene previsto discutir en Ginebra las condiciones de los trabajadores de plataformas, con participación de 187 países, lo que refleja la magnitud global de este fenómeno.
Crece la venta de motos
El crecimiento del delivery en Argentina transformó los hábitos de consumo y generó un fuerte impacto en el mercado de motovehículos. La moto se consolidó como el transporte preferido de los repartidores por su bajo costo de adquisición, practicidad en el tránsito urbano y mantenimiento económico frente a automóviles. Esta tendencia quedó reflejada en los últimos datos de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), que confirmaron un agosto de 2025 marcado por ventas activas y competitivas.
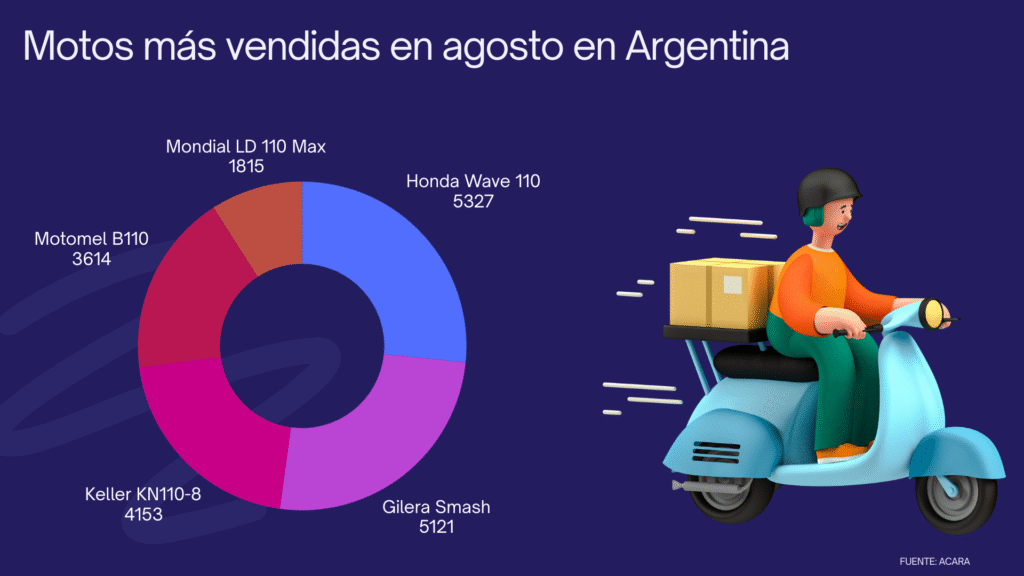
La Honda Wave 110 lideró el ranking con 5.327 unidades, equivalente al 9,8% del mercado y un acumulado anual de 36.450 unidades, consolidándose como la favorita de miles de repartidores por su confiabilidad y eficiencia en consumo de combustible. En segundo lugar, la Gilera Smash alcanzó 5.121 unidades, con un crecimiento interanual del 12,5%. Le siguió la Keller KN110-8, con 4.153 unidades y un alza del 14,9% respecto a 2024, confirmando que los modelos de baja cilindrada dominan la demanda urbana.
No todos los modelos crecieron. La Motomel B110, en cuarta posición con 3.614 unidades, cayó 20,6% interanual. En contraste, la Mondial LD 110 Max sorprendió al ingresar al top five con 1.815 unidades y un alza del 45,9%, mostrando que los consumidores también apuestan por alternativas nuevas con precios competitivos y diseños modernos. Completaron el ranking la Corven Energy 110, la Zanella ZB 110 en sus dos versiones, la Motomel S2 150 y la Corven Energy 110 by Corven, reflejando que la elección se concentra en modelos accesibles y pensados para el trabajo diario.
Las razones detrás de este auge son múltiples. En un contexto donde los autos 0 km resultan cada vez más inaccesibles, la moto representa una alternativa económica y funcional. A ello se suman planes de financiamiento, promociones en cuotas fijas e incluso el acceso a préstamos personales ofrecidos por entidades financieras y bancos, lo que facilita la compra, en especial para trabajadores independientes que buscan una herramienta rápida de movilidad.
El auge del delivery potencia aún más la demanda, ya que para miles de jóvenes y adultos la moto no solo significa movilidad, sino también una herramienta de generación de ingresos. Sin embargo, este fenómeno trae desafíos: es necesario mejorar la infraestructura vial, reforzar controles de tránsito y promover una conducción más profesional que reduzca la alta siniestralidad entre motociclistas.
Con proyecciones de cierre anual cercanas a las 600.000 unidades, el mercado de motos atraviesa uno de sus mejores momentos en la última década. Lo cierto es que la moto dejó de ser una opción secundaria para convertirse en un vehículo estratégico, estrechamente vinculado al crecimiento del delivery y a las nuevas dinámicas de movilidad urbana que redefinen el panorama económico y social de Argentina.