empresas

Liderar sin ‘porqué’: el gran vacío de las empresas en América Latina

Compartí esta noticia !

Por Janeth Rodríguez Sarmiento, VP Revenue Latam de Infobip. A las organizaciones les sobran metas, dashboards y metodologías. Lo que les falta, muchas veces, es explicar por qué vale la pena perseguirlas. Y en una región tan fragmentada como América Latina, esa omisión muchas veces se paga caro.

Durante años nos enseñaron que una estrategia necesita, sobre todo, dos cosas: un qué y un cómo. Qué queremos lograr. Cómo vamos a llegar. Ambos son innegociables: sin claridad en el qué no hay dirección, y sin claridad en el cómo no hay ejecución.

Pero después de más de 25 años liderando en compañías de tecnología, CX, CPaaS y martech, hoy desde una posición regional donde conviven ventas, marketing, customer success, preventa, producto, verticales y una decena de realidades de país; llegué a una conclusión que se ha vuelto cada vez más firme: el qué y el cómo son claves, pero no son más poderosos que el porqué.

Vi durante años cómo las organizaciones se desvivían por comunicar cuotas, prioridades, iniciativas e indicadores. Se explicaba el objetivo, la meta, el proceso. Pero no siempre con la misma fuerza se explicaba la razón de fondo. Y cuando el porqué no se entiende, algo se pierde en el camino: las personas pueden ejecutar, cumplir una instrucción, llenar el CRM y repetir el mensaje en la reunión. Eso no es lo mismo que estar comprometidas con la estrategia.

Un continente que no es un solo mercado

Esto se vuelve crítico cuando se lidera una región como América Latina, que no puede gestionarse como si fuera un bloque homogéneo. No es lo mismo vender en México que en Brasil. No es lo mismo construir estrategia en Colombia que en Argentina. No es lo mismo hablar de eficiencia en un país con presión de margen que de expansión en un mercado donde todavía se están abriendo oportunidades. Y sin embargo, desde las casas matrices globales suele esperarse que una sola estrategia baje con la misma velocidad, la misma forma y el mismo impacto para todos los países.

Ahí es donde el rol de los líderes regionales se vuelve determinante. No somos simples transmisores de un mensaje corporativo: somos traductores de estrategia. Tomamos una visión global, la entendemos, la cuestionamos sanamente, la adaptamos y la convertimos en algo ejecutable para cada mercado. Y para eso, el porqué es indispensable.

Lo que dicen los números

La brecha entre comunicar una estrategia y lograr que los equipos se comprometan con ella no es una percepción subjetiva: los datos regionales la confirman. Según el informe State of the Global Workplace 2025 de Gallup, América Latina y el Caribe alcanzaron en 2025 un 31% de compromiso laboral, la cifra más alta jamás registrada para la región y un empate con Estados Unidos y Canadá como la zona con mayor compromiso del mundo.

La buena noticia es que la región lidera el ranking. La mala es lo que ese número no dice en voz alta: incluso en su mejor momento histórico, cerca de 7 de cada 10 trabajadores latinoamericanos no están genuinamente comprometidos con su trabajo. Cumplen, ejecutan, asisten a la reunión. Pero comprometidos, lo que se dice comprometidos, no.

Esa distancia entre cumplimiento y compromiso es, precisamente, el territorio del porqué.

Cuestionar no es resistir

Siempre he sido una persona que cuestiona. No porque busque errores ni porque necesite tener siempre la razón, sino porque necesito entender la lógica detrás de las decisiones. Cuando entiendo el porqué, mi cerebro empieza a construir rutas: pienso alternativas, veo riesgos, identifico oportunidades. Cuando no lo entiendo, solo estoy ejecutando instrucciones. La diferencia es enorme.

Con los equipos ocurre lo mismo. En las empresas hablamos de talento como si habláramos de capacidad instalada, pero no lideramos robots: lideramos personas con criterio, con experiencia, que necesitan contexto para comprometerse de verdad. Esto es especialmente relevante en estructuras de revenue, donde el reto no es solo vender más, sino lograr que marketing, ventas, customer success, preventa, producto y partners , con objetivos y lenguajes distintos, trabajen alrededor de una misma visión. Eso no se logra con una cuota. Se logra explicando por qué cada pieza importa: por qué marketing no solo genera leads sino que construye confianza, por qué customer success no solo atiende clientes sino que protege la expansión y la permanencia, por qué preventa no solo acompaña oportunidades sino que ayuda a construir valor real.

Hay una imagen que vuelve una y otra vez cuando pienso en esto: la etapa en la que los niños preguntan todo el día “¿por qué?”. No es terquedad, es la forma en que empiezan a construir relaciones de causa y efecto y a entender el mundo. En las organizaciones pasa algo parecido: cuando una persona pregunta por qué, no necesariamente está resistiendo la estrategia, puede estar tratando de entenderla, de encontrarle lógica, de aportar mejor. Como líderes, la tarea es distinguir entre el cuestionamiento que bloquea y el que construye.

De la obediencia al compromiso

Este último tiempo recorrí nuestras oficinas de México, Curitiba, São Paulo y Bogotá, para hablar precisamente de esto. No solo de cuotas, forecast o pipeline, sino del contexto: cómo llegamos hasta aquí, hacia dónde queremos llevar la región, por qué estamos tomando ciertas decisiones. Y confirmé algo que cada vez veo más claro: cuando las personas entienden el porqué, cambia la energía de la conversación. Ya no se trata solo de recibir información, sino de construir entendimiento. Y del entendimiento nace la alineación; de la alineación, el compromiso.

Esto no significa que todas las decisiones deban ser democráticas, no lo son, y en el liderazgo hay decisiones urgentes o no negociables. Pero incluso cuando una decisión ya está tomada, explicar el contexto sigue siendo importante, porque una orden puede conseguir obediencia, pero un porqué puede conseguir compromiso. Y en mercados tan complejos, rápidos y competitivos como los latinoamericanos, la obediencia ya no alcanza.

En un momento en que hablamos tanto de inteligencia artificial, automatización y productividad, vale la pena recordar algo simple: a una herramienta de IA se le puede dar un buen prompt con el rol, el qué y el cómo. Pero a una persona, especialmente a una persona talentosa, no le basta con recibir instrucciones. Necesita entender el porqué.

Al final, el qué da dirección. El cómo da método. Pero el porqué es lo que moviliza a las personas. Y pocas cosas son más poderosas en una organización, y en una región tan diversa como la nuestra, que un equipo completo entendiendo no solo lo que debe hacer, sino la razón por la que vale la pena hacerlo.

*Janeth Rodríguez Sarmiento es VP de Revenue para América Latina para Infobip, con más de 25 años de trayectoria en compañías de tecnología, CX, CPaaS y martech. 
Compartí esta noticia !

El dólar oficial cerró a $1.520

Compartí esta noticia !

El dólar oficial del Banco Nación cerró la primera jornada de la semana en los 1.470 pesos para la compra y 1.520 pesos para la venta, mientras que el blue superó la marca de los 1.530 pesos para la venta y escaló por encima de los 1.550 pesos para la venta.

En lo que fue el último lunes del séptimo mes del año, el dólar oficial del Banco Nación abrió la jornada a $1.468,03 para la compra y $1.518,86 para la venta.

¿Cómo fue la jornada para el resto de las divisas estadounidenses?

Por su lado, el dólar blue superó la barrera de los $1.500 en ambas operaciones. Para la compra se consiguió en los $1.540 al cierre de la jornada y quedó en $1.560 para la venta. Ambos ganaron 0,98% este lunes.

¿Cómo cerraron la ronda del lunes el dólar MEP, contado con liquidación y el dólar tarjeta?

Primero, por el lado del dólar MEP, la compra se cotizó en los $1.527,90 y cerró el día en el orden de los $1.535,80 para la venta. Esta última cotización finalizó de manera negativa con una pérdida de 0,09 por ciento.

En segundo término, el denominado dólar contado con liquidación terminó la rueda del lunes en los $1.597,90 para la compra y se finalizó en los $1.599,20 para la venta, con un alza de 0,28 por ciento.

Por último, la cotización del dólar tarjeta se ubicó en los $1.976 para la venta.

Compartí esta noticia !

El mercado de capitales bate récord: el MAV movilizó $16,8 billones en el primer semestre

Compartí esta noticia !

El financiamiento empresarial a través del mercado de capitales continúa ganando protagonismo en Argentina. Según un informe de la Bolsa de Comercio de Rosario (BCR), entre enero y junio de 2026 el Mercado Argentino de Valores (MAV) registró operaciones por $16,8 billones, el mayor volumen para un primer semestre desde que existen registros. En términos reales, el crecimiento alcanzó el 37,4% respecto del mismo período de 2025 y superó en 115% el promedio de los últimos cinco primeros semestres, confirmando una aceleración sostenida de la actividad.

El dato no solo refleja una mayor utilización de instrumentos bursátiles por parte del sector privado, sino también una transformación en la forma en que las empresas financian capital de trabajo, inversiones y proyectos de expansión. En un escenario donde el crédito bancario aún presenta limitaciones, el mercado de capitales se consolida como un canal complementario para sostener la actividad económica.

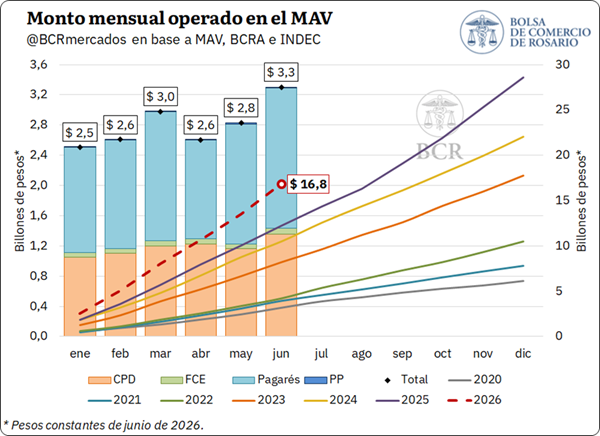
Entre enero y junio se negociaron $ 16,8 billones en el Mercado Argentino de Valores, un 37% más que en el mismo período de 2025 en términos reales. Los pagarés encabezaron la operatoria, mientras que las FCE más que duplicaron su volumen.

Evolución del monto total operado en el MAV

Según datos del Mercado Argentino de Valores (MAV), durante el primer semestre de 2026 la negociación de cheques de pago diferido (CPD), facturas de crédito electrónicas (FCE), pagarés y pagarés producto (PP) totalizó $ 16,8 billones. Este valor registró un crecimiento real del 37,4% respecto del mismo período de 2025 y más que duplicó el promedio de los cinco primeros semestres anteriores (+115%), constituyendo el mayor volumen operado para este período del año del que se tiene registro.

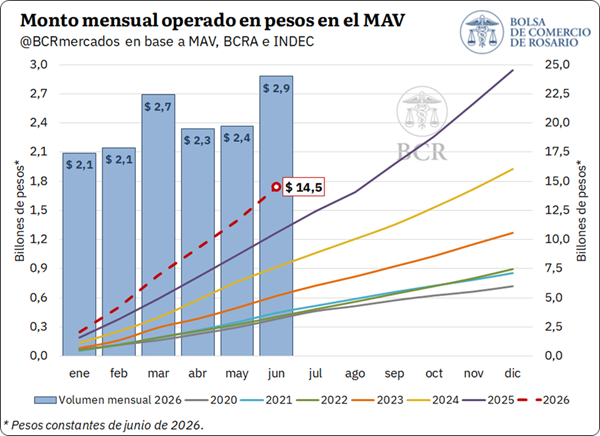
Diferenciando por mes, se advierte una aceleración de la operatoria hacia el cierre del semestre. En junio se negociaron instrumentos por $ 3,3 billones, el mayor registro de 2026 y el segundo volumen mensual más elevado de la serie, apenas por debajo del máximo alcanzado en diciembre de 2025. De esta manera, el monto operado durante el segundo trimestre superó al del primero.

Cabe aclarar que el análisis realizado en este apartado considera el volumen total negociado en el MAV expresado en pesos constantes de junio de 2026, con el objetivo de aislar el efecto del incremento de precios. Para ello, los montos originalmente denominados en dólares fueron convertidos a pesos utilizando el tipo de cambio mayorista de referencia (Comunicación A3500 del Banco Central de la República Argentina) del día de la negociación y posteriormente ajustados mediante el Índice de Precios al Consumidor (IPC) publicado por el Instituto Nacional de Estadística y Censos (INDEC).

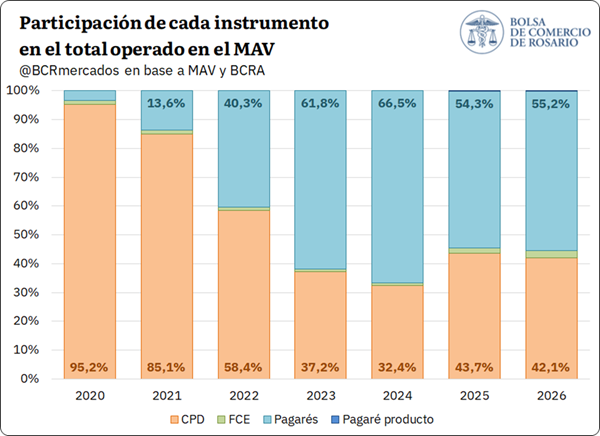
Considerando el acumulado entre enero y junio, el pagaré se mantuvo como el principal instrumento negociado, concentrando el 55,2% del volumen total. Esta participación resultó levemente superior a la registrada en el primer semestre de 2025, reforzando su predominio dentro del mercado. En segundo lugar, los CPD representaron el 42,1% de las operaciones, registrando una disminución respecto del mismo período del año anterior. Por su parte, las FCE incrementaron su participación hasta el 2,5%, alcanzando su mayor incidencia para un primer semestre. Finalmente, el pagaré producto explicó alrededor del 0,2% de las negociaciones.

Análisis por instrumento

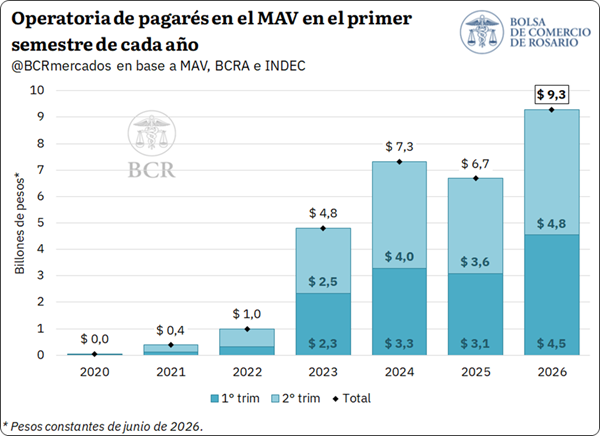
Centrando el análisis en cada instrumento, el volumen operado en el MAV a través de pagarés ascendió a $ 9,3 billones durante el primer semestre de 2026, registrando un incremento real del 39% respecto del mismo período del año anterior. Este monto constituye el mayor valor alcanzado por el instrumento para un primer semestre y se posiciona 130% por encima del promedio de los últimos años. En el interior del semestre, junio presentó el mayor nivel de operatoria, con negociaciones por $ 1,85 billones, ubicándose como el tercer mayor registro mensual de toda la serie.

Entre los beneficios del pagaré se destaca su facilidad de emisión y sus reducidos costos de transacción, además de que no cuenta con un plazo máximo de vencimiento. Puede ser emitido tanto en pesos como en dólares, permitiendo acceder a una cobertura dollar linked vinculada al dólar Banco Nación o al tipo de cambio A3500 del BCRA.

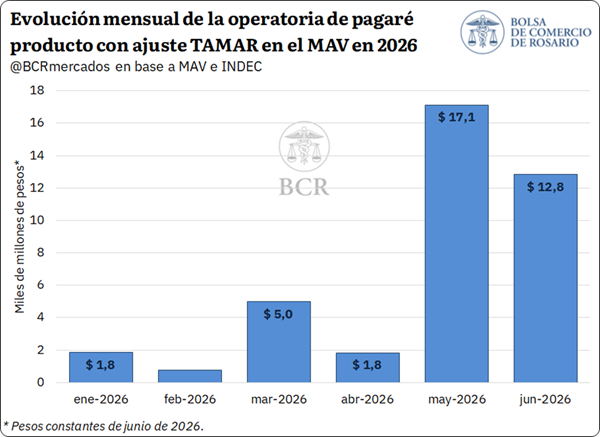
Por su parte, las operaciones con pagarés bursátiles a la vista, también denominados pagaré producto, totalizaron $ 39.400 millones durante los primeros seis meses de 2026. Este instrumento permite vincular los intereses del pagaré con la evolución de un índice de referencia, que puede ser el precio de la soja publicado por la Cámara Arbitral de Cereales (CAC) de Rosario, la tasa BADLAR o la tasa TAMAR. No obstante, durante el primer semestre de 2026, la totalidad de las operaciones utilizó como referencia la tasa TAMAR.

Si bien no resulta posible realizar una comparación interanual debido a que el instrumento comenzó a operar en mayo de 2025, se evidencia que en los recientes meses de mayo y junio los volúmenes de negociación resultaron marcadamente superiores a los registrados en los meses previos, concentrando entre ambos más de tres cuartas partes del total operado en el semestre y evidenciando un repunte de la operatoria hacia el cierre del período.

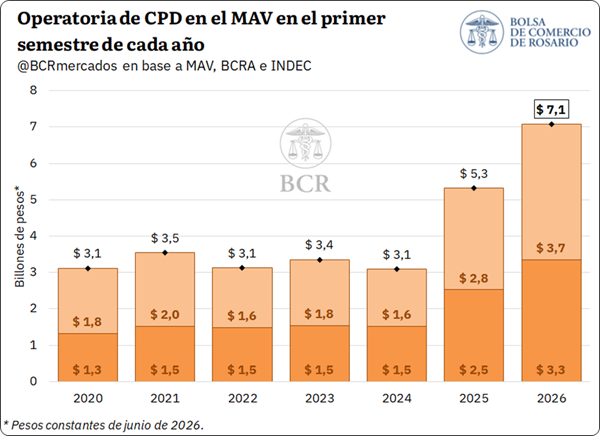
En lo que respecta a los CPD, el monto negociado en lo que va del año alcanzó $ 7,1 billones, marcando un incremento real del 33% interanual y un nuevo máximo para un primer semestre. Junio fue el mes de mayor operatoria del año, con un volumen cercano a $ 1,35 billones, siendo el tercer mayor registro mensual en términos históricos.

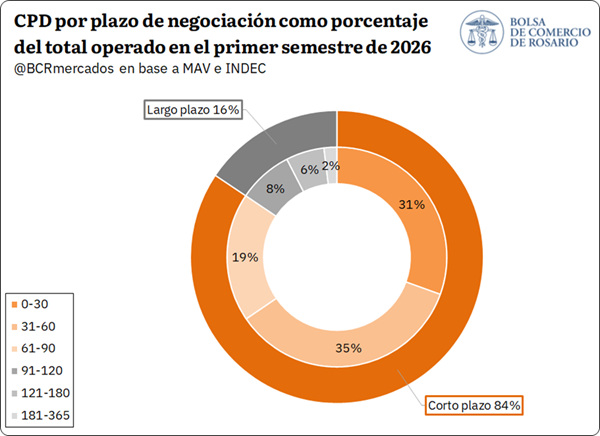
Un aspecto relevante surge al observar la distribución de los plazos de negociación. En este sentido, los CPD con vencimientos de entre 31 y 60 días concentraron la mayor proporción del volumen, dando cuenta del 35% del total. Los instrumentos con plazos de hasta 30 días explicaron el 31%, mientras que aquellos de entre 61 y 90 días representaron el 19%. En conjunto, los instrumentos de corto plazo (con vencimientos de hasta 90 días) representaron el 84% de los CPD operados durante el primer semestre de 2026, 5 p.p. más que en igual período de 2025.

En contraposición, los plazos más extensos mostraron una participación acotada. Los CPD de entre 91 y 120 días explicaron el 8% del volumen; los de entre 121 y 180 días, el 6%; y aquellos de entre 181 y 365 días, apenas el 2%. De esta manera, los instrumentos de largo plazo dieron cuenta del 16% de la operatoria.

Desde una perspectiva histórica, se advierte un cambio marcado en la composición de los plazos. Mientras que durante los primeros semestres de 2020 y 2021 los instrumentos de corto plazo representaban alrededor del 44% de las operaciones, esta proporción se incrementó progresivamente hasta alcanzar el 84% en 2026. Esto evidencia una preferencia persistente por horizontes de financiamiento más reducidos dentro de este instrumento. No obstante, esta tendencia debe analizarse considerando que los CPD fueron perdiendo participación frente a los pagarés, que desde 2023 se posicionan como el instrumento más utilizado en MAV y que, al no contar con un plazo máximo de vencimiento, pueden destinarse al financiamiento de mediano y largo plazo. En este sentido, es posible que parte de la menor participación de los CPD de largo plazo responda a su sustitución por pagarés.

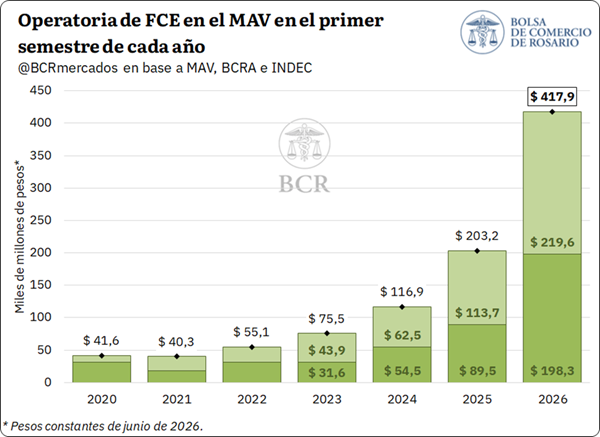
Finalmente, el monto negociado mediante facturas de crédito electrónicas alcanzó $ 417.900 millones, duplicando el registro del primer semestre de 2025 (+106%). Este valor constituye un claro máximo histórico para este período del año, y cuadruplica el volumen promedio del último lustro (+326%).

A nivel mensual, en junio se operaron $ 83.900 millones, el mayor volumen mensual negociado a través de FCE del que se tiene registro. Si bien su participación dentro del total continúa siendo reducida, el instrumento mantiene una trayectoria de crecimiento y gana progresivamente terreno dentro del financiamiento canalizado por el MAV.


Evolución de los montos operados en pesos y en dólares

Distinguiendo las operaciones según la moneda de denominación, se advierte que alrededor del 86% del volumen negociado durante el primer semestre se realizó en pesos, igual proporción respecto del mismo período de 2025, aunque 7 p.p. superior respecto del promedio. El monto operado en moneda local ascendió a $ 14,5 billones, registrando un crecimiento real del 37,1% interanual y alcanzando un nuevo máximo para este período del año.

Los CPD y los pagarés mostraron una participación prácticamente equivalente dentro de las negociaciones en pesos. Los CPD totalizaron $ 7,1 billones y dieron cuenta del 48,7% de la operatoria, mientras que los pagarés alcanzaron algo más de $ 7 billones y explicaron otro 48,4%.

Las FCE en pesos registraron el mayor crecimiento relativo, con operaciones por $ 374.200 millones, más que duplicando el volumen del primer semestre de 2025 (+110%), aunque con una participación de apenas 2,6%. Por último, los pagarés producto totalizaron $ 39.400 millones y representaron menos del 1% de las operaciones en moneda local.

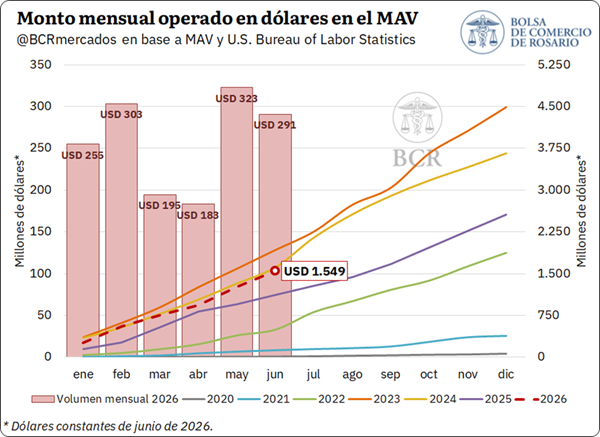
En cuanto a las operaciones en moneda extranjera, durante los primeros seis meses del año se negociaron instrumentos por aproximadamente US$ 1.549 millones, medidos en dólares constantes de junio de 2026. Para ello, los montos nominales expresados en dólares fueron deflactados utilizando el Índice de Precios al Consumidor de Estados Unidos (CPI), en su serie ajustada por estacionalidad, publicado por el U.S. Bureau of Labor Statistics.

El monto negociado implicó una recuperación real del 38,9% respecto del primer semestre de 2025, interrumpiendo la caída que había presentado la operatoria en dólares durante los dos años anteriores. No obstante, este volumen permaneció un 4,3% por debajo del primer semestre de 2024 y un 19,7% por detrás del máximo alcanzado en 2023.

Los pagarés continuaron concentrando prácticamente la totalidad de las operaciones en moneda extranjera, con un volumen de US$ 1.520 millones, un 38,4% más que en igual período de 2025 y equivalente al 98% del total. Por su parte, las FCE en dólares ascendieron a aproximadamente US$ 29,5 millones, registrando un incremento interanual del 75,5%, aunque manteniendo una incidencia marginal.

En resumen, durante el primer semestre de 2026 el volumen operado en el mercado de capitales alcanzó un nuevo máximo histórico, impulsado por un crecimiento generalizado de todos los instrumentos. A diferencia de lo observado durante los últimos dos años, la expansión encontró sustento tanto en las operaciones en pesos como en la recuperación de las negociaciones en dólares. No obstante, el financiamiento en moneda local continuó siendo el principal motor del mercado. De esta manera, el MAV continúa consolidándose como un canal relevante de financiamiento corporativo, facilitando recursos para el capital de trabajo y para el desarrollo de proyectos de inversión de las empresas.

Compartí esta noticia !

El dólar bajó y cortó una racha de tres alzas seguidas

Compartí esta noticia !

El dólar oficial retrocedió este miércoles y dejó atrás una racha de tres subas semanales consecutivas. 

Igual, se mantiene cerca de máximos nominales históricos a partir de un cambio de tendencia que comenzó a observarse a fines de junio. 

Tras varios meses de relativa estabilidad, el mercado ajustó al alza sus proyecciones para el tipo de cambio.

En el mercado oficial, el dólar mayorista cayó 0,3% (-$4,5) a $1.488 para la venta, y perdió $0,5 en la semana. 

Con respecto al techo de la banda, que se ubicó a $1.816,64, se posicionó a una distancia del 22,1%, la más alta en 11 ruedas.

Los contratos de futuros marcan leves subas de hasta el 0,2% en la jornada. 

El mercado estima que el tipo de cambio mayorista se ubicará a $1.503 para fines de julio y en torno a $1.647,5 sobre el cierre de diciembre.

A mismo tiempo, el tipo de cambio minorista en el Banco Nación (BNA) se sostiene a $1.465 para la compra y $1.515 para la venta, su nivel más alto desde el 24 de octubre de 2025. 

En ese contexto, el dólar tarjeta se ubica a $1.969,5. 

De acuerdo al relevo de entidades financieras del Banco Central (BCRA), el minorista promedia los $1.513,46 para la venta.

En los mercados financieros, el dólar contado con liquidación (CCL) cerró en los $1.565,73, mientras que el MEP lo hizo a $1.529,19. 

Por su parte, el dólar blue cerró a $1.515 para la venta.

Los economistas coinciden en que el movimiento responde principalmente a factores estacionales más que a un cambio en el régimen cambiario.

Y señalan que puede haber una corrección moderada durante julio como consecuencia de una menor oferta de divisas proveniente del complejo agroexportador, el incremento de las importaciones energéticas y una mayor demanda de dólares vinculada al pago del aguinaldo y las vacaciones de invierno.

Asimismo, consideran que el tipo de cambio necesita recuperar parte del terreno perdido frente a la inflación luego de varios meses prácticamente estable.

Compartí esta noticia !

El desempleo y la informalidad se profundizaron en los últimos dos años, según la UCA

Compartí esta noticia !

Según un nuevo informe elaborado por el Observatorio de Deuda Social (ODSA) de la Universidad Católica Argentina (UCA), se puso de manifiesto la preocupación por el incremento de la precarización laboral en los últimos 15 años. En este sentido, señaló que las personas con sueldo en blanco y protección gremial tienen los mejores ingresos.

Los datos se desprenden de la investigación que dio a conocer la UCA este miércoles en relación a los cambios de la estructura social del trabajo en el ámbito urbano del país entre los años 2010 y 2025, que dio cuenta y lanzó una advertencia sobre el deterioro de las condiciones laborales, aunque el desempleo mantenga números bajos.

¿Qué dice el escrito del ODSA de la UCA?

“Deterioro y resquebrajamiento de la estructura social del trabajo en la Argentina (2010-2025)”. Así se denomina el documento de la UCA en el cual, tras el análisis hecho por el Observatorio, se dejó ver que entre 2010 y 2025 ganó terreno sectores vinculados a los recursos naturales, las finanzas y los servicios empresariales que tienen bajo impacto del factor productivo trabajo, por sobre aquellos que demandan más empleados y son menos productivos.

Desde el ODSA señalaron que “los sectores más dinámicos de la economía no tradujeron su crecimiento en puestos de trabajo suficientes para mejorar las oportunidades de acceso a empleos más productivos y bien remunerados” y sostuvieron que “la principal transformación ocupacional de los últimos años fue la recomposición del empleo hacia los sectores de baja productividad sin alzas en el desempleo”.

En este sentido, el informe indica que “durante el período ha crecido en 4,5 puntos porcentuales la proporción de ocupados que, estando en puestos registrados, se encuentran por fuera de los convenios colectivos”.

Asimismo, la investigación del ODSA reconfirma la relación entre las posibilidades que tiene una persona para ubicarse en lugares de ingresos más altos con la de una que aúne los criterios de productividad alta con protección. Al respecto, Ramiro Robles, uno de los responsables del informe, clarifica diciendo que “se están agravando las brechas laborales por la precarización”.

Perspectivas a futuro

Junto a Robles, quienes también formaron parte de la redacción del documento están Julieta Vera y Alejo Giannecchini y todos coinciden en un panorama poco optimista sobre el repunte del empleo de calidad. Para ello también se basaron y explicaron que la reforma laboral no es de ayuda.

En este punto, Robles dijo que: “Una reforma laboral que esté orientada mayormente a estimular mayores flexibilidades en el funcionamiento de las empresas y la fluidez del mercado de trabajo, difícilmente pueda atender la otra pata, que es el empleo de calidad, sobre todo cuando esas grandes brechas de empleo de calidad están relacionadas con cuestiones productivas que sobrepasan lo que planteen las normas”.

Por otro lado, en cuanto a las modificaciones en la movilidad laboral en los últimos 24 meses, desde la UCA señalaron que, al momento de comenzar a implementarse la reforma laboral que le dio impulso el gobierno nacional, entre 2023 y 2025, en la UCA mostraron que los cambios en el mercado laboral fueron escasos.

Entre los principales puntos describieron que muchas personas desocupadas comenzaron a trabajar por cuenta propia de manera informal. Además, cayeron las oportunidades de los desocupados para ocupar puestos con salarios formales o públicos. También se incrementaron los pases de trabajos formales hacia los informales por cuenta propia.

Al respecto, dijeron que “esto sugiere más obstáculos para acceder a empleos productivos y más protagonismo de las estrategias del empleo autogenerado, características del sector microinformal no asalariado”.

Y cerraron diciendo que “la movilidad laboral reciente no parece expresar una ruptura drástica respecto del ciclo inicial, sino una reorientación regresiva de las trayectorias: el sector microinformal refuerza su papel como destino de trabajadores desocupados y ocupados que necesitan generar ingresos, en un contexto de bajo dinamismo de los sectores formal y público”.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin