exportaciones

Récord de dólares, piso de infraestructura: el Estado invierte menos de cuatro centavos por cada dólar que ingresa

Compartí esta noticia !

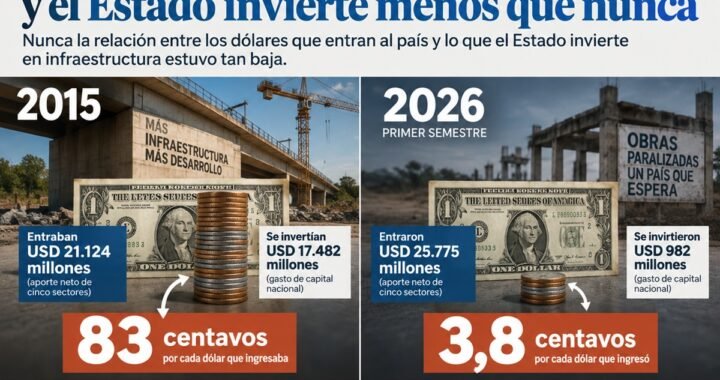
La Argentina atraviesa una paradoja económica cada vez más pronunciada: los principales sectores exportadores generan un volumen récord de divisas, en un escenario externo favorable, pero la inversión del Estado nacional en infraestructura cayó a mínimos históricos. Según un informe de Argentina Grande, durante el primer semestre de 2026 ingresaron USD 25.775 millones por el aporte neto de cinco grandes sectores, mientras el gasto de capital nacional fue equivalente a apenas USD 982 millones. La relación cayó así a menos de cuatro centavos de inversión por cada dólar generado.

Nunca fue tan grande la distancia entre los dólares que aportan los principales complejos generadores de divisas y los recursos que el Estado nacional destina a infraestructura.

La comparación histórica permite dimensionar la magnitud del desacople.

En 2003, el aporte neto de divisas de los cinco sectores considerados alcanzaba los USD 10.480 millones, mientras que el gasto de capital del Estado nacional equivalía a USD 1.088 millones. Es decir, por cada dólar que ingresaba a partir de esos sectores, alrededor de 10 centavos se correspondían con inversión pública nacional.

Doce años después, en 2015, la relación había alcanzado su máximo. El aporte de divisas fue de USD 21.124 millones y la inversión nacional en infraestructura llegó al equivalente de USD 17.482 millones: unos 83 centavos por cada dólar, el mayor nivel de acoplamiento registrado en la serie.

El escenario actual está prácticamente en el extremo opuesto.

Durante 2025, el aporte neto de divisas alcanzó un récord histórico de USD 47.099 millones. Sin embargo, el gasto de capital nacional fue equivalente a solamente USD 2.427 millones.

La relación se desplomó así a apenas cinco centavos de inversión por cada dólar generado.

Y durante 2026 la brecha volvió a ampliarse. De acuerdo con los datos recopilados por Argentina Grande, en el primer semestre de este año los cinco sectores considerados generaron un aporte neto de USD 25.775 millones, mientras que la inversión nacional en infraestructura quedó reducida a USD 982 millones.

La relación equivale a apenas 3,8 centavos de gasto de capital por cada dólar aportado.

La comparación es contundente: mientras en 2015 la relación alcanzaba 83 centavos por dólar, durante la primera mitad de 2026 quedó por debajo de cuatro. Dicho de otro modo, la proporción de recursos destinada a infraestructura en relación con las divisas generadas es hoy más de 20 veces menor que en aquel máximo.

No significa que exista una asignación directa entre cada dólar exportado y cada dólar destinado a obra pública. Son variables distintas. Pero la comparación funciona como indicador de una transformación más profunda: la capacidad de generación de divisas creció con mucha mayor velocidad que la inversión pública destinada a ampliar, mantener o modernizar la infraestructura del país.

Un viento de cola desaprovechado

La paradoja se vuelve todavía más significativa al incorporar otra variable: la Argentina no enfrenta actualmente un escenario internacional particularmente adverso.

Por el contrario, los términos del intercambio son incluso más favorables que durante algunos momentos emblemáticos del boom de commodities de la década pasada.

En julio de 2026 los términos del intercambio comercial argentino fueron 5% más favorables que en julio de 2025.

Además, durante los últimos dos trimestres las exportaciones mejoraron alrededor de 15% sus términos de intercambio, en buena medida por el aumento internacional de los precios de los hidrocarburos asociado al conflicto entre Estados Unidos e Irán y las tensiones en torno al estrecho de Ormuz.

El fenómeno tiene un impacto creciente sobre la Argentina porque los hidrocarburos ocupan cada vez más espacio dentro de la canasta exportadora, impulsados por el desarrollo de Vaca Muerta.

Es decir, existe un doble efecto favorable: aumenta la capacidad productiva de sectores exportadores estratégicos y, simultáneamente, mejora el precio relativo de parte de aquello que el país vende al mundo.

El contraste inevitable aparece con otro período de términos del intercambio excepcionalmente favorables: los años en los que la soja llegó a cotizar cerca de los USD 600 por tonelada.

Pero la diferencia no está solamente en qué producto explica el ingreso extraordinario de dólares.

La cuestión central es cómo ese contexto externo se transmite al resto de la economía.

Durante aquel ciclo, el viento de cola convivió -con diferencias según cada período- con expansión del empleo registrado, creación de empresas, recuperación salarial y niveles considerablemente mayores de inversión pública.

En 2025 y 2026, en cambio, la generación récord de divisas convive con una inversión nacional en infraestructura históricamente baja y con dificultades persistentes sobre el tejido productivo, el empleo y los ingresos.

Por eso, el interrogante resulta especialmente relevante: ¿quién captura actualmente los beneficios del crecimiento de los sectores exportadores y de las condiciones internacionales favorables?

La pregunta excede la discusión distributiva tradicional.

La infraestructura constituye uno de los mecanismos mediante los cuales un ciclo exportador puede extender sus beneficios al conjunto de la economía. Rutas, puertos, ferrocarriles, energía, agua, saneamiento y conectividad no son solamente gasto público: reducen costos logísticos, aumentan productividad y crean condiciones para nuevas inversiones privadas.

Cuando ese puente se debilita, una economía puede exportar más y acumular más dólares sin que necesariamente ese crecimiento produzca el mismo efecto multiplicador sobre el territorio.

El resultado es una economía con sectores capaces de producir una cantidad récord de divisas y condiciones externas especialmente favorables, pero con una capacidad mucho menor del Estado nacional para transformar parte de esa riqueza en infraestructura.

Compartí esta noticia !

China reforma su Ley de Marcas: qué cambia para las empresas argentinas que exportan

Compartí esta noticia !

El gobierno de China anunció recientemente la reforma de su Ley de Marcas, tratándose de una de las modificaciones más trascendentes de las últimas décadas en dicho país. La misma entrará en vigencia el 1 de enero de 2027 e introduce cambios que impactarán significativamente las estrategias de registro, vigilancia, enforcement y defensa de marcas en uno de los mercados más relevantes del mundo. La reforma representa un cambio estructural en el sistema marcario chino, con un claro enfoque en la economía digital, el combate a las solicitudes abusivas y el fortalecimiento de los mecanismos de protección.

Los titulares de marcas globales deberán anticipar estos cambios mediante una revisión integral de sus estrategias de registro, vigilancia y mantenimiento de derechos en China. En el caso del mercado nacional, esta reforma cobra especial relevancia para para varios sectores: Para Argentina, la reforma resulta particularmente relevante para sectores con fuerte presencia exportadora en China, como alimentos y bebidas, vitivinicultura, agronegocios, tecnología y productos de consumo. Las compañías que operan o proyectan expandirse en ese mercado deberán revisar sus estrategias de protección marcaria para minimizar riesgos y asegurar la defensa de sus activos intangibles, señala María José Rodríguez Macías, especialista en Propiedad Intelectual del estudio de abogados Brons & Salas.

Entre los aspectos claves de esta reforma vinculados a la economía digital, se destaca el reconocimiento expreso del uso online como uso válido de marca, lo cual amplía las posibilidades de acreditar uso frente a acciones de cancelación. Asimismo, se incorpora la protección de signos dinámicos, permitiendo registrar animaciones, lo que representa una oportunidad para proteger activos propios de la economía digital. Paralelamente, amplía la protección de marcas notorias no registradas en China, para lo cual será fundamental que los titulares conserven evidencia robusta de su reconocimiento.

En materia de regulaciones, la nueva ley instaura un nuevo estándar para combatir solicitudes abusivas, sustituyendo el concepto subjetivo de mala fe por un criterio objetivo basado en la necesidad comercial real del solicitante, e introduciendo multas administrativas contra determinadas conductas de acaparamiento marcario. A su vez, se establece una reducción del plazo de oposición, el cual baja de tres a dos meses, lo que exige fortalecer los sistemas de vigilancia y monitoreo de publicaciones. Por otro lado, la disponibilidad inmediata de marcas extinguidas significa que las marcas canceladas, invalidadas o expiradas podrán ser solicitadas inmediatamente por terceros, reduciendo significativamente la ventana de exclusividad posterior a la pérdida de derechos.

Finalmente, en cuanto al enforcement y la defensa, se instaura un nuevo régimen para el cálculo de daños: las ganancias obtenidas por el infractor adquieren la misma relevancia que las pérdidas sufridas por el titular al momento de calcular indemnizaciones. Esto viene acompañado de una mayor exigencia en la acreditación continua del uso, aclarándose que el período de análisis de uso se computa desde el inicio de la infracción y no desde la demanda, por lo que la conservación permanente de evidencia de uso pasa a ser un elemento estratégico.

Frente a la entrada en vigor de esta reforma, las compañías con intereses en China deberían evaluar cuanto antes el impacto de las nuevas reglas sobre sus marcas y activos intangibles. Una revisión preventiva de la estrategia marcaria puede hacer la diferencia entre una expansión exitosa y contingencias costosas. En Brons & Salas, contamos con un equipo especializado en propiedad intelectual y protección internacional de marcas para acompañar a las empresas en la adaptación a este nuevo escenario.

Compartí esta noticia !

La minería argentina rompe récords de exportaciones y acelera la llegada de inversiones

Compartí esta noticia !

Las exportaciones mineras alcanzaron un récord en la primera mitad del 2026 que representó más del doble del récord previo. En paralelo, el stock de Inversión Extranjera Directa del sector también alcanzó un máximo histórico

Según un informe publicado por la Bolsa de Comercio de Rosario (BCR), autores del reporte: Nadav Rajzman (CAEM) y Guido D’Angelo (BCR). Las exportaciones mineras alcanzaron un récord en la primera mitad del 2026 que representó más del doble del récord previo. En paralelo, el stock de Inversión Extranjera Directa del sector también alcanzó un máximo histórico

Las exportaciones mineras argentinas totalizaron US$ 4.742 millones en la primera mitad de 2026. Se trata del máximo nivel exportador registrado para un primer semestre desde que existen estadísticas comparables para la minería argentina. De esta manera, se registra una expansión de casi el 75% respecto de los US$ 2.712 millones del mismo período de 2025 y del 156% frente a los US$ 1.852 millones de 2024.

La magnitud del salto se aprecia mejor en perspectiva histórica. El récord anterior para un primer semestre correspondía al año 2011, en el pico del ciclo previo de precios de los metales, cuando las exportaciones rondaron los US$ 2.260 millones: el registro de 2026 lo supera en más del 100%. Respecto de las estadísticas de hace veinte años, las ventas externas se multiplicaron por más de ocho.

El contraste con la primera mitad de la década pasada es igualmente elocuente. Entre 2012 y 2021, las exportaciones del primer semestre se movieron en una franja relativamente estrecha, entre los US$ 1.184 millones del piso de 2020, afectado por la pandemia, y valores en torno a los US$ 2.000 millones, sin lograr recuperar los niveles de 2010 y 2011. La ruptura de ese techo comenzó en 2025 y se consolidó con fuerza en este 2026.

La apertura por mineral muestra que el resultado no responde a un único factor. El oro continúa siendo el principal mineral exportado y aporta alrededor del 61% del total del semestre, con un valor exportado que se ubica muy por encima del promedio de los años anteriores. La plata acompaña ese desempeño y sostiene su participación como tercer mineral del período. No obstante, las perspectivas productivas para ambos minerales en este 2026 son de menor producción, con un incremento de costos también asociado. De esta manera, el impacto positivo sobre las exportaciones del oro y la plata viene por el lado de los elevados precios internacionales que actualmente disponen estos bienes del comercio exterior argentino.

El cambio estructural más significativo en la actualidad proviene del litio. En el primer semestre de 2026 el litio se consolidó como el segundo mineral más relevante en las exportaciones mineras, por encima de la plata desde 2023.  Con cerca de una cuarta parte del total exportado, el litio viene creciendo desde haber representado menos del 5% de las exportaciones mineras hace una década y menos del 3% hace dos décadas. La puesta en marcha y la ampliación de operaciones en Argentina explican una porción muy alta de este dinamismo, con una suba en cantidades exportadas del complejo litio de más del 68% respecto al primer semestre del año pasado, de acuerdo con relevamientos de la Secretaría de Minería.

La inversión extranjera directa también en máximos

El récord exportador convive con el nivel más alto de Inversión Extranjera Directa (IED) que la minería argentina haya registrado. De acuerdo con los datos del BCRA, el stock de IED del sector alcanzó los US$ 24.849 millones a marzo de 2026, frente a US$ 22.049 millones del trimestre inmediato anterior. Más IED implica más empresas extranjeras invirtiendo capital en Argentina para potenciar la producción y las exportaciones mineras del país.

A diferencia de los flujos, que registran cuánto capital entra o sale en cada trimestre, el stock de IED es una foto: mide el valor total de la inversión que empresas del exterior tienen efectivamente colocada en la minería argentina en un momento dado. Esta incluye los aportes de capital de las casas matrices, las utilidades que en lugar de girarse al exterior se reinvierten en el país y el financiamiento que las filiales locales reciben de sus grupos de empresas. Su relevancia está en que se trata mayoritariamente de capital inmovilizado en activos de larga vida como minas, maquinarias, industrias, campamentos, entre otros.

En dos años, el stock se duplicó: en marzo de 2024 se ubicaba en US$ 12.402 millones. La comparación de más largo plazo es aún más contundente. En septiembre de 2019 el stock era de US$ 8.361 millones, lo que implica que la inversión extranjera acumulada en el sector casi se triplicó en menos de siete años. Y a comienzos de 2017, primer dato de la serie desagregada, se ubicaba en torno a los US$ 6.000 millones.

La apertura por actividad muestra dónde se concentró ese crecimiento. El segmento de explotación de minas y canteras pasó de apenas superar los US$ 1.000 millones en 2017 a más de US$ 13.000 millones en el último dato disponible, y hoy explica el mayor bloque del stock total. La extracción de minerales metalíferos y los servicios de apoyo para la minería completan el cuadro, con expansiones significativas en ambos casos durante los últimos tres años.

El análisis de los movimientos nos permite dimensionar la intensidad del proceso actual. En el primer trimestre de 2026 ingresaron US$ 2.799 millones netos de inversión extranjera directa en minería, el registro trimestral más alto de toda la serie del BCRA. Supera en 36% al récord anterior, los US$ 2.055 millones del segundo trimestre de 2024.

Este dato adquiere mayor relieve al compararlo con el comportamiento previo. Entre 2017 y 2021, los flujos trimestrales rara vez excedieron los US$ 500 millones y en varios trimestres fueron directamente negativos. Es particularmente llamativa la caída de fines de 2023, lo cual da la pauta de lo perjudiciales que resultan para el sector las fluctuaciones económicas en nuestro país para el sector minero, siendo ésta una actividad de largo aliento.

A partir de 2023 el patrón cambia: los ingresos comienzan a superar con regularidad los US$ 500 millones. Y desde 2024 la mayoría de los trimestres se ubicó por encima de los US$ 1.000 millones, con algunos registros puntuales de signo negativo que no alteraron la tendencia de fondo.

El sostenimiento de estos flujos a lo largo de los últimos dos años es lo que explica la duplicación del stock y, con los tiempos propios de la actividad minera, la expansión exportadora que hoy se observa en las estadísticas de comercio.

La simultaneidad de ambos máximos —el exportador y el de inversión— es el dato central del período. La minería es una actividad de ciclos largos: entre la decisión de inversión y el primer embarque pueden transcurrir varios años. Que el récord de exportaciones del primer semestre de 2026 coincida con el récord de ingreso de capitales del primer trimestre del mismo año indica que se están capturando dos etapas distintas de un mismo proceso: la maduración de las inversiones en un contexto alcista de precios y el compromiso de nuevos capitales para apuntalar la producción de los próximos años, con especial énfasis en litio y cobre.

Para el frente externo argentino, la implicancia es concreta y ya se manifiesta en exportaciones e inversiones. En la primera mitad del año la minería explicó casi el 10% de las exportaciones argentinas, en línea con las estimaciones CAEM – BCR y marcando a la vez un récord histórico de participación.

Compartí esta noticia !

La agroindustria continúa como pilar productivo nacional

Compartí esta noticia !

Por Marcela Cristini y Guillermo Bermúdez / FIEL – La campaña agrícola 2025/26 fue un éxito productivo con un volumen de 163 millones de ton. (21% de crecimiento inter-campaña). En el conjunto destacan el trigo, el maíz y el girasol. La soja, como producto de mayor importancia por su volumen y participación en la cadena agroindustrial (con la harina de soja y aceite de soja como eje de las exportaciones sectoriales), cedió área sembrada frente al maíz que aseguraba precios internacionales muy remunerativos. Con todo, las condiciones climáticas y la incidencia de los costos de fertilizantes y agroquímicos determinaron resultados económicos heterogéneos al nivel del productor, con márgenes que disminuyeron drásticamente en zonas del NEA y NOA y en porciones de la zona núcleo que presentaron situaciones climáticas adversas en el verano.

En el caso de la soja, con un área sembrada semejante al promedio de los 5 años anteriores, la producción fue un 27% superior (51,5 millones de ton.), lo que permitió el abastecimiento fluido de la cadena procesadora. En el caso del maíz, el área sembrada fue un 22% superior al promedio de los cinco años anteriores y la producción un 42% mayor (68 millones de ton.). Para el trigo, el área sembrada fue 10% superior al mencionado promedio, pero la producción avanzó mucho más, un 64%, con 29,5 millones de ton. (datos de Bolsa de Comercio de Rosario y SAGPyA).

Esta producción récord permitió un importante aumento de las exportaciones agroindustriales en los primeros 7 meses de 2026. Las ventas externas del complejo sojero permanecen, por el momento, levemente por debajo de las de 2025. En contraste, los subproductos del girasol fueron récord con incrementos de volumen de más del 50%, tanto en harinas y pellets como en aceites. El abastecimiento local de poroto de soja más el aumento de las importaciones de este insumo desde Paraguay permitieron mantener el uso de la capacidad instalada de la industria del crushing en un 84%.

Para la campaña 2026/27, que comenzó en mayo con las primeras siembras de trigo, se espera también un muy buen desempeño. Los relevamientos oficiales indican que la superficie de trigo sería un poco menor (-5%) mientras se mantendría el área de girasol.

Este nivel de actividad creciente del sector agroindustrial se refleja territorialmente en las demandas a la cadena de abastecimiento local (insumos, contratistas de labores, técnicos agrónomos, etc.) y movilizan hacia adelante a la logística de almacenamiento y transporte, culminando con el procesamiento de harinas, aceites, biocombustibles y forrajes. Como resultado, el Estimador Mensual de la Actividad Económica (EMAE) muestra que el sector agroindustrial fue el segundo de mayor incidencia en el aumento del nivel de actividad general hasta junio de este año (2,7% interanual), con un 4,6% de aumento interanual. La actividad del sector del agro sigue en dinamismo a la explotación de minas y canteras (15,6% interanual). Este resultado sigue la tendencia muy positiva que se ha acumulado desde 2024, luego del retroceso por razones climáticas y de política sectorial adversa registrado en 2022 y 2023.

La mejora en el desempeño agrícola se tradujo a su vez en un importante aporte de divisas. La información disponible de la Secretaría de Agricultura, Ganadería y Pesca de la Nación indica que el valor exportado de enero a julio fue un 15% superior al del mismo período en 2025 (USD 32.507 millones). Cabe indicar que el número de destinos alcanza a 133 países sobre los 193 países contabilizados por las Naciones Unidas. Este dato confirma la calidad de “global trader” de nuestro país en el comercio agroindustrial y el crecimiento potencial de las exportaciones que podría derivarse de un incremento en la producción local.

Las perspectivas para la campaña 2026/27 son alentadoras tanto por el clima de negocios que lentamente va mejorando la situación de excesiva carga fiscal de los productos exportables como por el impulso en la adopción de tecnología que caracteriza a los productores locales. Entre las novedades de política económica que involucran al sector agroindustrial cabe mencionar la adjudicación del mantenimiento de la Hidrovía Paraná-Paraguay como ruta clave para la salida de los productos agroindustriales, el acercamiento de posiciones público-privadas para la reformulación de una ley de semillas que se enfoque en el reconocimiento de la propiedad industrial de los obtentores con vistas al reemplazo de la ley vigente que data de 1973 (Ley Nro. 20247), el tratamiento en el Congreso de un proyecto de ley contra los delitos a la propiedad agropecuaria que elevaría las penas actuales. Estos datos se suman a la intención manifiesta del gobierno por reducir la carga impositiva sobre el sector a medida que se avance en la consolidación del equilibrio fiscal. No obstante, el sector ha visto sumar algunos problemas relevantes para la logística, como la situación de los caminos rurales afectados por las lluvias o las demoras en puertos debido a conflictos entre el Gremio de Recibidores de Granos y Anexos y la Cámara de Puertos Privados Comerciales a pesar de la conciliación obligatoria declarada oficialmente.

Dentro de este panorama positivo, no debe olvidarse que la producción agropecuaria está sujeta a factores estructurales que pueden alterar sus resultados. Los dos más importantes se refieren al clima y a la volatilidad de los precios internacionales.

Con respecto a los factores climáticos, se prevé que éstos serán especialmente importantes en la campaña 26/27 por los efectos del evento meteorológico de El Niño. Este evento ha determinado fuertes sequías en el verano del hemisferio norte y amenaza con aumentar su categoría hasta un nivel “muy fuerte” durante la primavera-verano de nuestro país. En el caso de la Argentina, el efecto pronosticado es de lluvias mayores a las normales que, además, llegan en un momento en el que la condición hídrica de los campos pampeanos ya presenta un exceso de acumulación de agua.

El factor de volatilidad de precios agrícolas ha adquirido mayor importancia de la mano de la suba en los precios del petróleo derivados de la invasión de Rusia a Ucrania y del conflicto de Estados Unidos-Israel con Irán en Medio Oriente. Los precios agrícolas presentan, en general, una volatilidad importante que, en promedio, se había ido reduciendo en los últimos años. Para visualizar el comportamiento del precio de nuestros principales productos, el Gráfico 1 presenta la evolución en términos reales (precios deflactados por el Índice de Precios Mayoristas de los Estados Unidos) en un período amplio, entre 1960 y el presente. Estos datos permiten comprobar que la volatilidad fue en aumento desde la primera crisis del petróleo a inicios de los años 70, atravesó la crisis de la guerra Irán-Irak a fines de los 70 y luego fue alimentada por las nuevas demandas de China y otros países en desarrollo (2005-2011) y por eventos climáticos extremos a los que se sumó la pandemia del Covid 19 entre 2020 y 2021. 

Más recientemente, entre 2022 y el presente, los conflictos bélicos ya mencionados influyeron en la formación de los precios de las commodities internacionales debido a la importancia de Ucrania y Rusia como abastecedores de trigo y girasol y de Rusia e Irán como proveedores de petróleo. La estrategia iraní de cierre del Estrecho de Ormuz agravó aún más la restricción de petróleo, lo que influyó directa e indirectamente sobre los costos y finalmente sobre los precios de los productos agrícolas. En el Gráfico 2 se muestra el detalle de la evolución de los precios agrícolas en un período de tiempo más cercano entre 2022 y el presente.

Gráfico 1

Fuente:FIEL con base en datos FMI

Gráfico 2

Fuente: FIEL con base en datos FMI

Comparando el largo plazo con la situación más reciente, la volatilidad de precios (medida por el desvío standard como porcentaje del promedio de la serie) parece haber cedido levemente (ver Cuadro 1). Así, por ejemplo, en el largo plazo el precio de la soja ha variado entre un 35% por encima o por debajo de su promedio, mientras más recientemente lo ha hecho en un 20%. A la vez los promedios de los precios se mantienen moderados en términos históricos, pero suficientemente remunerativos para los productores competitivos internacionalmente (los precios internacionales del trigo, maíz y girasol se incrementaron a fines de agosto).

Cuadro 1

Volatilidad de los precios agrícolas internacionales

(desvío standard de los valores mensuales/promedio del período, en %)

Fuente: FIEL con base en datos FMI

Hay muchos factores que explican la volatilidad de los precios internacionales de los productos agrícolas, comenzando por los factores climáticos, ya mencionados. Otros factores identificados como muy importantes se vinculan a la inestabilidad macroeconómica internacional que dispara las coberturas financieras hacia los mercados de commodities agrícolas, y los aumentos del precio del petróleo que operan por vía directa elevando el costo de los fertilizantes (urea) y de las labores y por vía indirecta, generando mayor inflación y recortes de la actividad económica, en particular, en los países en desarrollo demandantes de productos agrícolas. En el caso particular de auge de los precios agrícolas entre 2005 y 2011, los factores más importantes se vinculaban con el bajo nivel de stocks disponibles, problemas climáticos, inversión en activos derivados en una situación de exceso de dólares en el mercado, depreciación del dólar con respecto a las principales monedas, las ya mencionadas mayores demandas de China y otros países emergentes, el uso de los productos básicos para la producción de biofuels y el bajo crecimiento de la productividad en relación con la demanda.

En síntesis, la producción agroindustrial toma impulso y continúa como un sector central del desarrollo de nuestro país. En el corto plazo, los factores climáticos podrían afectar negativamente algunos resultados a la vez que los productores deberán asegurar una comercialización eficaz para enfrentar la volatilidad de los precios internacionales.

Compartí esta noticia !

Con el nuevo arancel, el 87,2% de las exportaciones brasileñas a Estados Unidos se verán afectadas

Compartí esta noticia !

El último informe del Sistema FIERGS, presentado a fines de julio, señala su preocupación por el nuevo arancel del 12,5% impuesto por Estados Unidos, tras las investigaciones de la Sección 301, a las exportaciones brasileñas.“Con esta nueva medida, el 87,2% de las exportaciones de RS a Estados Unidos sufrirán algún tipo de arancel”, puntualiza el informe.

La tasa, que entró en vigor el 24 de julio, se suma a la tasa del 25% anunciada la semana anterior y se prevé que afecte la competitividad de diversos sectores, que se enfrentarán a un recargo del 37,5%. Además, existen aranceles previstos en la Sección 232 para sectores como el del acero y el aluminio.

El presidente del Sistema FIERGS, Claudio Bier, volvió a pedir con urgencia que el gobierno federal intensifique las negociaciones con Estados Unidos para revertir las medidas y concretar paquetes de ayuda para los sectores afectados. “La industria de izquierda se verá fuertemente afectada por los aranceles, que pueden alcanzar el 37,5%. Sectores como el calzado, la madera, el tabaco, la maquinaria y los equipos, y los productos metálicos sufrirán los impactos de las medidas. Se trata de sectores que dan empleo a miles de personas y fabrican productos específicos para el mercado estadounidense. Es fundamental que la Unión continúe intentando revertir la decisión y ofrezca condiciones de alivio para que las empresas puedan afrontar este difícil momento”, afirmó.

El Sistema FIERGS – Federación de Industrias del Estado de Rio Grande do Sul, es un conjunto de cinco entidades de apoyo al sector industrial en el estado de Rio Grande do Sul: FIERGS, CIERGS, SESI, SENAI e IEL. Su objetivo principal es impulsar la economía, defender los intereses de las empresas y mejorar la calidad de vida de los trabajadores.

Con esta nueva decisión, el impacto del arancel de la Sección 301 de Estados Unidos sobre las exportaciones de productos gauchos asciende al 50.4% de las ventas de Rio Grande do Sul (US$ 830.1 millones) al mercado estadounidense.

Este monto, el 92,7%, equivalente a US$ 769,6 millones, se verá afectado por el efecto acumulativo de ambos aranceles, lo que resultará en un recargo del 37,5%.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin