IMPUESTO A LAS GANANCIAS

Punto por punto: el régimen fiscal diferencial que busca Misiones para combatir asimetrías internas y externas

Compartí esta noticia !

La Provincia impulsa un esquema de exenciones impositivas y beneficios aduaneros en el marco de la reforma fiscal de Javier Milei. El proyecto retoma la lógica de la Zona Aduanera Especial vetada en 2022 y apunta a reducir costos, atraer inversiones y corregir las asimetrías fronterizas.

Misiones vuelve a poner sobre la mesa un reclamo histórico: condiciones fiscales diferenciadas para poder competir en igualdad con Paraguay y Brasil. La iniciativa, impulsada por el espacio Encuentro Misionero, busca instalar en la agenda nacional un régimen especial de exenciones impositivas y beneficios aduaneros que permita corregir las distorsiones estructurales que enfrenta la provincia por su condición de frontera.

El planteo no es nuevo, pero sí el contexto. La discusión se reabre ahora en el marco de la reforma fiscal que impulsa el Gobierno de Javier Milei, donde la provincia intenta colar un esquema propio que combine alivio tributario, incentivos a la inversión y reducción de costos logísticos. En esencia, es retomar el espíritu de la Zona Aduanera Especial aprobada por el Congreso, pero vetada por el entonces presidente Alberto Fernández.

La diferencia es que ahora el planteo no se limita a una herramienta aduanera puntual, sino que propone un régimen integral, con impacto directo sobre consumo, producción, inversión y sistema financiero y que va de la mano de una de las promesas de campaña del Gobierno nacional: bajar impuestos. El régimen propuesto busca corregir la asimetría histórica donde Misiones aporta el 31% de la recaudación del NEA pero recibe solo el 21% por coparticipación. La “Amortización Acelerada” permitirá a las industrias locales modernizar su capital físico en la mitad del tiempo contable habitual, fomentando la industrialización de la ruralidad y la tecnología.

IVA: el corazón del esquema 

El eje del proyecto pasa por el Impuesto al Valor Agregado, el tributo con mayor incidencia directa en la formación de precios.

La propuesta es clara: las ventas desde el resto del país hacia Misiones serían consideradas una “exportación suspensiva”. En la práctica, esto implica que un proveedor de Buenos Aires vendería a Misiones sin IVA.

El objetivo es doble. Por un lado, reducir el costo de reposición para comerciantes y empresas. Por otro, trasladar ese alivio a precios finales más bajos en góndola, mejorando la competitividad frente a las ciudades fronterizas.

CUÁNTO PODRÍAN BAJAR LOS PRECIOS EN MISIONES
Impacto estimado de las medidas fiscales sobre el costo de vida
Medida Impacto Ejemplo
Exención de IVA (21%) -20% a -25% $10.000 → $7.900
Eliminación del ITC (combustibles) Ahorro directo ~$15.200 por carga
Servicios con IVA 0% -20% promedio $50.000 → $39.500
Fuente: estimaciones sobre propuesta de régimen fiscal diferencial para Misiones.

El esquema también incluye a los servicios, un punto especialmente sensible para la provincia. La iniciativa plantea alícuota cero o exención para servicios básicos como energía eléctrica, conectividad e internet, en un territorio que no cuenta con gas natural y donde la logística encarece fuertemente los costos operativos.

Ganancias: el incentivo a la inversión

El segundo pilar del régimen es el Impuesto a las Ganancias, con un enfoque claramente orientado a atraer capital.

La propuesta contempla una reducción significativa de la alícuota para empresas radicadas en Misiones, con escenarios que van desde bajar la tasa del 35% al 15% o incluso establecer períodos de tasa cero.

A esto se suma un instrumento clave: la amortización acelerada. Este mecanismo permitiría a las empresas deducir inversiones en maquinaria, infraestructura o equipamiento en plazos mucho más cortos, mejorando el flujo de caja en los primeros años.

En términos económicos, es una señal directa a la radicación industrial: menos presión fiscal en el arranque y mayor incentivo a invertir en activos productivos.

CUÁNTA PLATA PODRÍA QUEDARSE EN MISIONES
Impacto estimado de un régimen fiscal diferencial sobre la liquidez provincial
Medida Monto / efecto estimado Destino económico
Retención de IVA en la provincia $890.000 millones al año Más liquidez para consumo y capital de trabajo comercial
Baja de Ganancias del 35% al 15% $530.000 millones liberados Reinversión productiva, ampliación de capacidad y empleo
Eliminación del impuesto al cheque Hasta 10% del margen neto recuperado Mejora de rentabilidad en yerba, té y madera
Fuente: estimaciones en base a la propuesta de régimen diferencial para Misiones.

Impuesto al cheque: atacar la informalidad estructural

Uno de los puntos más sensibles del planteo es la eliminación total del Impuesto a los Débitos y Créditos Bancarios para las operaciones realizadas dentro de Misiones.

El diagnóstico es conocido en la región: el impuesto al cheque funciona como un desincentivo a la bancarización y empuja a muchas operaciones hacia el efectivo, especialmente en zonas de frontera.

Su eliminación no solo aliviaría costos financieros -clave en una economía de márgenes estrechos-, sino que también podría incentivar la formalización y atraer capitales al sistema financiero local.

Comercio exterior: el corazón estratégico del proyecto

El capítulo aduanero retoma directamente la lógica de la Zona Aduanera Especial, pero con mayor nivel de detalle operativo.

Entre las medidas más relevantes se destacan:

  • Importación sin aranceles de bienes de capital e insumos destinados a la producción en Misiones
  • Facilidades para reexportación, permitiendo importar componentes, ensamblarlos localmente y exportarlos pagando tributos solo sobre el valor agregado
  • Eliminación de retenciones para productos misioneros, como yerba mate, té y madera

Este esquema apunta a transformar a la provincia en una plataforma productiva con perfil exportador, aprovechando su ubicación estratégica en el Mercosur.

Combustibles, bienes personales y costos estructurales

El paquete se completa con medidas sobre otros tributos clave:

  • Eliminación del ITC en combustibles, buscando equiparar o incluso abaratar el precio de la nafta respecto a Paraguay
  • Exención de Bienes Personales para activos radicados en la provincia, con el objetivo de retener ahorro local
  • Reducción de impuestos internos, especialmente en sectores con fuerte impacto en costos logísticos

En conjunto, el esquema apunta a atacar uno de los principales problemas estructurales de Misiones: el costo de operar en una economía periférica, sin gas natural, con alta dependencia del transporte y en competencia directa con países con menor carga tributaria.

El trasfondo del debate es más profundo que una serie de exenciones. Lo que está en juego es el modelo de desarrollo para una provincia de frontera.

Misiones compite todos los días con Paraguay y Brasil, donde los precios son más bajos no solo por tipo de cambio, sino por estructuras impositivas más livianas. Esa asimetría se traduce en fuga de consumo, presión sobre el comercio local y menor capacidad de inversión.

El régimen propuesto busca corregir esa brecha, pero abre también interrogantes: cómo se compensa la pérdida de recaudación nacional, qué impacto real tendría en precios y si el Gobierno nacional, con su enfoque de simplificación tributaria, está dispuesto a habilitar esquemas diferenciales.
Compartí esta noticia !

Impuesto a las Ganancias: ARCA establece nuevas pautas en el Régimen Simplificado

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) modificó la normativa para la determinación anual e ingreso del Impuesto a las Ganancias para personas humanas y sucesiones indivisas residentes en el país.

La norma incorpora las previsiones necesarias para los sujetos que elijan el Régimen de Declaración Jurada Simplificada, según la Resolución General 5836/2026 publicada en el Boletín Oficial

Este régimen opcional se basa en las condiciones dispuestas por la Ley N° 27.799 y apunta a consolidar el sistema de Inocencia Fiscal por el cual el Gobierno nacional pretende que circulen ahorros de los residentes en el país.

Para ingresar a este mecanismo tributario, los contribuyentes deben realizar el trámite a través del servicio “Ganancias Personas Humanas – Portal Integrado” en el sitio web del organismo. Para acceder al sistema es necesario contar con Clave Fiscal con Nivel de Seguridad 2 o superior.

Bajo este sistema, el organismo “pondrá a disposición la información obrante en sus sistemas, así como aquella suministrada por responsables y/o terceros”.

Los usuarios pueden revisar la información precargada antes de enviarla. Los responsables “podrán efectuar los ajustes, modificaciones, incorporaciones y/o eliminaciones que consideren pertinentes” y luego deberán confirmar la presentación.

La normativa también aclara el procedimiento para corregir datos ya presentados. El texto establece que “la presentación de declaraciones juradas rectificativas deberá efectuarse a través del régimen general o del régimen simplificado, según corresponda”.

Compartí esta noticia !

El Gobierno reglamenta el RIMI y activa beneficios fiscales para inversiones el sector pyme por dos años

Compartí esta noticia !

El decreto 242 pone en marcha el régimen para pymes y abre un nuevo frente en la estrategia económica

El Gobierno avanzó el 10 de abril con la reglamentación del Régimen de Incentivo para Medianas Inversiones (RIMI) a través del Decreto 242/2026, una pieza clave para traducir en incentivos concretos el esquema aprobado en la Ley 27.802. La norma fija un plazo de dos años para canalizar inversiones productivas con beneficios fiscales y define qué proyectos podrán acceder. La decisión llega en un contexto de búsqueda de reactivación y plantea una tensión de fondo: ¿alcanza un régimen focalizado en pymes para dinamizar la inversión o se trata de un instrumento acotado dentro de una estrategia más amplia?

El dato central es operativo y político a la vez: las inversiones alcanzadas serán aquellas realizadas desde la entrada en vigencia del régimen y hasta dos años después de la reglamentación operativa que deberá dictarse en un plazo de 30 días. El esquema apunta a micro, pequeñas y medianas empresas —hasta Mediana Tramo 2— y también incluye a entidades sin fines de lucro registradas, siempre que cumplan con los parámetros exigidos.

Un marco fiscal para ordenar la inversión productiva

El decreto completa la arquitectura legal del RIMI, creado por la Ley 27.802, cuyo objetivo es incentivar inversiones nacionales y extranjeras con impacto en producción, empleo y exportaciones. La reglamentación avanza sobre un punto clave: delimitar qué se considera inversión productiva y bajo qué condiciones se accede a los beneficios.

El universo es amplio pero definido. Incluye bienes de capital y de tecnología —siempre nuevos—, inversiones en riego agrícola, mallas antigranizo y hasta bienes semovientes con fines reproductivos. También incorpora obras vinculadas a la actividad productiva, siempre que no superen el 30% de avance al momento de entrada en vigencia de la ley.

La norma agrega un componente estratégico: promueve inversiones en eficiencia energética, tanto en generación renovable como en optimización del consumo. En ese punto, el régimen se alinea con una lógica de modernización productiva más que con un estímulo generalizado.

El acceso a los beneficios está atado a la “puesta en marcha” de la inversión, entendida como su utilización efectiva para generar ganancias gravadas. Es decir, no alcanza con invertir: el activo debe entrar en funcionamiento para habilitar el beneficio fiscal.

Beneficios, restricciones y control: el equilibrio fiscal detrás del régimen

El decreto no solo habilita incentivos, también fija límites. El uso de beneficios fiscales —incluyendo devoluciones vinculadas al IVA— tendrá un tope del 50% del cupo anual previsto en el presupuesto nacional. Además, la asignación se ordenará según la antigüedad de los saldos fiscales, lo que introduce un criterio de priorización.

A la vez, quedan excluidas las inversiones financieras o de portfolio, reforzando el enfoque productivo del régimen. También se establecen condiciones estrictas para acceder: no podrán beneficiarse quienes mantengan deudas firmes, exigibles e impagas con el organismo recaudador.

La Agencia de Recaudación y Control Aduanero (ARCA), junto con las áreas de Agricultura y Energía, tendrá un rol central en la implementación. Deberá dictar en 30 días las normas operativas que definirán, en la práctica, el alcance real del régimen.

Pymes en el centro y señales al mercado

La reglamentación del RIMI posiciona a las pymes como eje de la política de inversión en esta etapa. En términos políticos, el Gobierno busca mostrar un esquema de incentivos focalizado, con impacto en la economía real y sin expandir de manera indiscriminada el gasto tributario.

El diseño también refleja una lógica de control: los beneficios están condicionados, escalonados y sujetos a verificación. No es un régimen de acceso automático, sino administrado. Eso reduce riesgos fiscales, pero también puede limitar su velocidad de adopción.

En el plano de la agenda económica, el RIMI aparece como complemento de otras herramientas orientadas a atraer inversiones, aunque con un perfil más acotado. No apunta a grandes proyectos, sino a un entramado productivo más fragmentado, con impacto territorial.

Implementación, demanda y capacidad de tracción

El decreto pone en marcha el régimen, pero su efectividad dependerá de la reglamentación que se dicte en las próximas semanas y del nivel de adhesión del sector privado. La clave estará en si las condiciones logran traducirse en decisiones de inversión concretas.

También habrá que observar cómo interactúa el RIMI con el contexto macroeconómico y con otros instrumentos vigentes. El plazo de dos años fija una ventana clara, pero no garantiza resultados.

En paralelo, el foco en sectores como energía y agro introduce una señal sobre las áreas prioritarias, aunque sin excluir otros rubros. La pregunta que queda abierta es si este esquema logra escalar o si queda como un incentivo puntual dentro de una política más amplia que todavía está en construcción.

Compartí esta noticia !

La recaudación crece 26,2% pero pierde contra la inflación y acumula ocho meses de caída real

Compartí esta noticia !

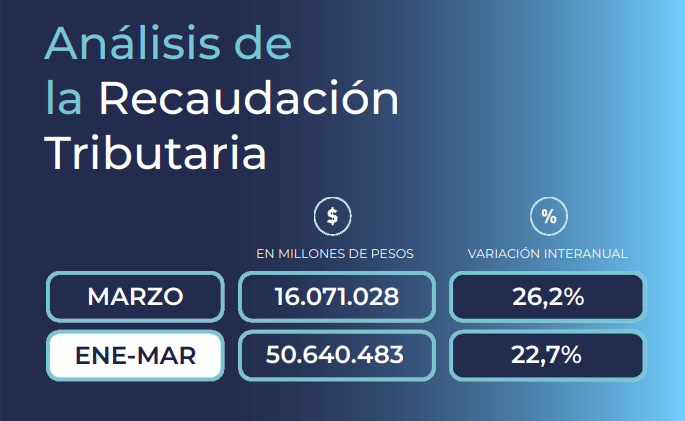
La recaudación tributaria de marzo volvió a encender una señal de alerta en el frente fiscal: aunque alcanzó los $16.071.028 millones y mostró un crecimiento interanual del 26,2%, el dato quedó por debajo de la inflación estimada en torno al 33% en los últimos doce meses. El resultado no sólo implica una nueva caída en términos reales, sino que extiende a ocho meses consecutivos la contracción del ingreso tributario ajustado por precios, en un contexto donde el Gobierno sostiene su estrategia de alivio impositivo y enfrenta tensiones crecientes en la relación con las provincias.

El dato, informado el 1 de abril de 2026 por la Agencia de Recaudación y Control Aduanero (ARCA), confirma una moderación en el ritmo de expansión de los recursos fiscales y abre un interrogante central: ¿hasta qué punto la baja de impuestos y la desaceleración de la actividad condicionan la capacidad de financiamiento del Estado?

Menos ingresos reales y señales de enfriamiento fiscal

El número de marzo no sólo quedó por debajo de la inflación interanual, sino también del registro de febrero, cuando la recaudación había alcanzado $16,2 billones. En términos acumulados, el primer trimestre cerró con ingresos por $50.640.483 millones, con una suba del 22,7% interanual, consolidando una dinámica de crecimiento nominal pero con pérdida de poder real.

Desde el organismo recaudador explicaron que el resultado estuvo afectado por la ausencia de ingresos clave: “no hubo ingresos de anticipos de Ganancias de sociedades con cierre de ejercicio de diciembre (el más importante del año) ni anticipo de Ganancias de personas humanas”. Este factor puntual amplificó una tendencia más estructural: la desaceleración de la recaudación en términos reales.

En paralelo, el efecto de la baja de impuestos y retenciones también incidió en el resultado final, reduciendo el flujo de recursos disponibles. Este punto introduce un componente político relevante, ya que la política tributaria no sólo impacta en la macroeconomía, sino también en la distribución de recursos entre Nación y provincias.

IVA y Seguridad Social sostienen, Ganancias se rezaga

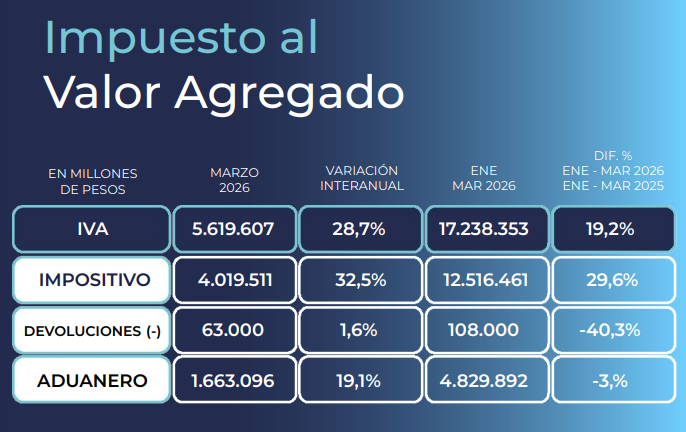
El desempeño de los principales tributos mostró un comportamiento heterogéneo. El IVA neto se consolidó como el principal sostén de la recaudación, con ingresos por $5.619.607 millones y un crecimiento interanual del 28,7%. Dentro de este tributo, el componente impositivo avanzó 32,5%, mientras que el IVA aduanero creció 19,1%, evidenciando una brecha entre el mercado interno y el comercio exterior.

Por su parte, el Impuesto a las Ganancias recaudó $2.609.519 millones, con una suba del 17,1%, claramente por debajo del promedio general. La dinámica del tributo refleja tanto la ausencia de anticipos como una menor tracción relativa frente a otros ingresos.

El impuesto a los Débitos y Créditos mostró uno de los mayores incrementos, con $1.304.386 millones y una suba del 38,4%, mientras que los recursos de la Seguridad Social alcanzaron $4.451.245 millones, con un crecimiento del 28,5%, en línea con la evolución de los salarios formales.

A nivel agregado, el subtotal de impuestos avanzó 31,8%, mientras que los recursos aduaneros crecieron apenas 9,5%, confirmando el menor dinamismo del sector externo frente a la actividad interna.

Tensión fiscal y reparto de recursos

La caída real de la recaudación introduce una variable clave en la dinámica política: el margen fiscal del Gobierno se vuelve más estrecho justo cuando necesita sostener equilibrio en las cuentas públicas y, al mismo tiempo, administrar demandas territoriales.

En este escenario, la menor recaudación impacta directamente en la masa coparticipable, lo que tiende a tensar la relación con las provincias. La combinación de baja de impuestos, menor ingreso real y desaceleración económica configura un triángulo complejo para la gobernabilidad fiscal.

Al mismo tiempo, el comportamiento dispar de los tributos refuerza una lectura estructural: el consumo interno —reflejado en el IVA— sigue siendo el principal sostén, mientras que el comercio exterior y los impuestos más vinculados a resultados empresariales muestran menor dinamismo.

RECAUDACIÓN MARZO by CristianMilciades

Un equilibrio en construcción

La dinámica de marzo no redefine por sí sola el rumbo fiscal, pero sí marca un punto de atención. La continuidad de caídas reales en la recaudación obliga a observar de cerca dos variables: la evolución de la inflación y el impacto efectivo de la política tributaria sobre la actividad.

En las próximas semanas, el foco estará puesto en si esta tendencia se consolida o si aparecen factores estacionales o económicos que permitan revertirla. En un escenario donde cada punto de recaudación cuenta, la tensión entre alivio impositivo y sostenibilidad fiscal seguirá en el centro del tablero.

Compartí esta noticia !

ARCA activa el nuevo esquema de control tras la “inocencia fiscal”

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) decidió moverse antes que el calendario y, con tres meses de anticipación, puso en línea los aplicativos para las declaraciones juradas de Ganancias y Bienes Personales del período fiscal 2025. La decisión, inusual en la lógica operativa del organismo, no es meramente técnica: llega después de la entrada en vigencia de la ley de “inocencia fiscal”, que elevó de forma exponencial las multas por incumplimientos formales. El movimiento abre una pregunta en el frente tributario: ¿se trata de facilitar el cumplimiento o de blindar la capacidad sancionatoria del Estado?

Un cambio operativo que reconfigura el vínculo con el contribuyente

El dato rompe la inercia administrativa. Históricamente, los sistemas se habilitaban cerca de los vencimientos. Esta vez, ARCA adelanta el proceso y habilita una ventana más amplia para que personas físicas y contadores preparen la información.

En lo formal, la medida apunta a ordenar la carga de datos —ingresos, activos, consumos, retenciones y percepciones— y reducir inconsistencias. En lo político-administrativo, implica otra cosa: traslada la presión del último momento hacia una lógica de planificación, donde el margen de error se achica y la responsabilidad del contribuyente se amplifica.

El esquema inicial está dirigido a quienes tributan bajo el Régimen General y funciona de manera íntegramente digital mediante Clave Fiscal. Es decir, consolida el proceso de digitalización plena del vínculo entre el Estado y el contribuyente.

La “inocencia fiscal” como telón de fondo

El cambio operativo no se entiende sin la reforma normativa que lo precede. La ley de Presunción de Inocencia Fiscal (Ley 27.799) modificó de manera drástica el régimen sancionatorio por infracciones formales.

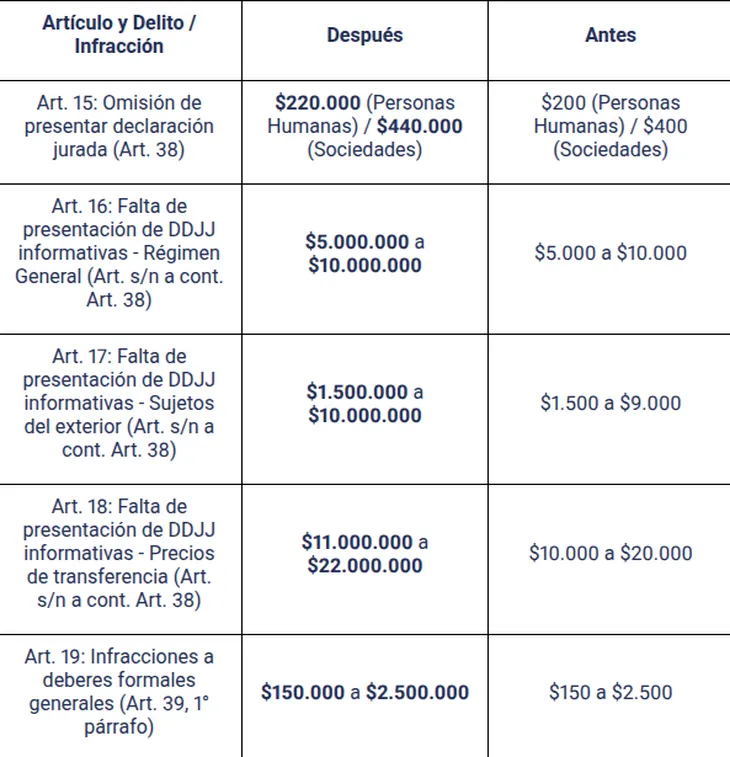
Desde el 2 de enero de 2026, las multas se actualizaron con incrementos promedio del 75.000% y, en algunos casos, superiores al 100.000%. El salto es significativo: la omisión de presentar una declaración jurada pasó de $200 a $220.000 para personas físicas, y de $400 a $440.000 para empresas.

La ecuación es clara. Con sanciones de esa magnitud, el margen de tolerancia del sistema se reduce al mínimo. En ese contexto, la anticipación de los aplicativos funciona como una señal doble: más tiempo para cumplir, pero menos margen para incumplir.

Repercusiones: control más rígido y profesionalización del cumplimiento

El nuevo esquema reconfigura la relación de fuerzas en el sistema tributario. Por un lado, fortalece la capacidad de control del organismo recaudador, que ya no depende de la congestión de última hora para detectar inconsistencias. Por otro, obliga a contribuyentes y asesores a elevar el estándar de cumplimiento.

El impacto es especialmente relevante para el ecosistema profesional. Contadores y estudios impositivos ganan tiempo operativo, pero enfrentan un riesgo mayor ante errores formales. La carga ya no está solo en liquidar correctamente, sino en hacerlo dentro de un esquema donde el costo del incumplimiento es sustancialmente más alto.

Al mismo tiempo, la decisión puede leerse como parte de una estrategia más amplia de ordenamiento fiscal. El organismo busca reducir la litigiosidad y mejorar la calidad de la información declarada, apoyándose en herramientas digitales y en un régimen sancionatorio más severo.

Sin embargo, no todos los instrumentos del nuevo esquema están activos. La Declaración Jurada Simplificada del Impuesto a las Ganancias, vinculada al incentivo para exteriorizar ahorros —el llamado “dólar colchón”—, aún no está disponible. Esa ausencia deja incompleto el tablero operativo del nuevo modelo.

Escenario abierto: entre la eficiencia y la presión fiscal

La anticipación de los aplicativos marca un movimiento táctico que combina modernización y endurecimiento. En el corto plazo, permitirá observar si efectivamente mejora la calidad de las presentaciones o si simplemente redistribuye la carga de trabajo.

En las próximas semanas, el foco estará en la respuesta del sistema: nivel de adhesión, volumen de presentaciones anticipadas y comportamiento de los contribuyentes frente al nuevo esquema de sanciones.

También quedará por ver cómo se integra la declaración simplificada y si logra complementar la estrategia oficial de formalización. Ese componente será clave para medir si el modelo apunta solo al control o también a ampliar la base de cumplimiento.

La política tributaria, una vez más, se juega en el equilibrio entre incentivo y sanción. Y ese equilibrio todavía está en construcción.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin