impuestos provinciales

La Comisión Federal de Impuestos reformó su procedimiento y excluyó al contribuyente como parte de las actuaciones

Compartí esta noticia !

La Comisión Federal de Impuestos (CFI) aprobó una reforma integral de su Ordenanza Procesal que modifica las reglas para la intervención de contribuyentes y asociaciones de contribuyentes en los procedimientos ante el organismo. La nueva normativa fue aprobada por amplia mayoría, entrará en vigencia el 18 de agosto de 2026 y reemplaza íntegramente el régimen procesal que estaba vigente desde el texto ordenado en 2004.

La decisión quedó formalizada mediante la Resolución 287/2026, publicada este martes 25 de agosto en el Boletín Oficial de la República Argentina, aunque la propia norma establece que la nueva Ordenanza Procesal comenzó a regir el 18 de agosto. La reforma busca actualizar un esquema que llevaba más de dos décadas de vigencia y adaptar el funcionamiento de la CFI a criterios de informalidad, sencillez, celeridad y eficiencia en los procedimientos contemplados por el artículo 11, incisos d) y e), de la Ley de Coparticipación Federal de Impuestos 23.548.

El punto de mayor impacto institucional fue, sin embargo, la definición sobre el lugar que ocuparán los contribuyentes en estos procedimientos. La Comisión de Reforma de la Ordenanza Procesal había elaborado dos proyectos alternativos que coincidían en prácticamente todo el nuevo régimen, pero diferían en una cuestión central: mantener al contribuyente como parte del procedimiento, como establecía la ordenanza anterior, o reconocerlo únicamente como denunciante.

El Plenario de Representantes terminó inclinándose por esta última alternativa. En la reunión celebrada el 14 de agosto de 2026 participaron 19 jurisdicciones, mientras que seis estuvieron ausentes. La propuesta que excluye al contribuyente de la condición de parte obtuvo 18 votos afirmativos y solamente el voto negativo de la representación de la Nación, que dejó expresamente asentada su posición contraria a esa exclusión.

Así, bajo el nuevo régimen, los contribuyentes y las asociaciones de contribuyentes reconocidas podrán formular denuncias en el marco de las competencias atribuidas a la Comisión Federal de Impuestos, pero ya no revestirán la condición de parte en esas actuaciones. La modificación constituye el principal cambio de criterio respecto de la Ordenanza Procesal anterior y redefine la relación procesal entre quienes denuncian una eventual afectación al régimen de coparticipación y el organismo federal encargado de intervenir en esas controversias.

La reforma no surgió de una decisión aislada. El proceso comenzó en abril de 2025, cuando el Plenario de Representantes dispuso avanzar progresivamente en la revisión de los reglamentos de la Comisión Federal de Impuestos. Posteriormente, en noviembre de 2025 y febrero de 2026, se resolvió constituir un grupo de trabajo específico para revisar la Ordenanza Procesal y elaborar una propuesta integral de actualización.

Ese trabajo derivó en la creación de la Comisión de Reforma de la Ordenanza Procesal, que revisó las disposiciones existentes y elaboró alternativas para adecuar el funcionamiento del organismo. El objetivo declarado fue construir un procedimiento más sencillo, rápido y eficiente para las actuaciones comprendidas en las competencias que la Ley 23.548 asigna a la Comisión Federal de Impuestos.

Desde una perspectiva de funcionamiento institucional, uno de los cambios relevantes es la incorporación de herramientas vinculadas con la digitalización de las actuaciones. La resolución dispone la creación y apertura de un Libro Digital Permanente de Domicilios Electrónicos, destinado a registrar y mantener actualizados los domicilios electrónicos constituidos conforme a las nuevas disposiciones.

La medida apunta a dotar de mayor previsibilidad al sistema de notificaciones y a reducir las fricciones administrativas asociadas a las comunicaciones dentro de los procedimientos. En términos prácticos, la digitalización del domicilio procesal constituye una pieza necesaria para que la nueva Ordenanza Procesal pueda operar bajo parámetros de mayor celeridad y trazabilidad.

La reforma también establece una nueva lógica de procedimiento que, según los fundamentos de la resolución, procura evitar formalidades innecesarias y favorecer mecanismos de actuación más ágiles. El desafío será que esa simplificación no se traduzca en una reducción de las posibilidades de participación efectiva de quienes planteen denuncias ante la Comisión, particularmente después de que el Plenario resolviera retirarles la condición de parte.

La controversia sobre este punto quedó explícitamente registrada en la propia resolución. La representación de la Nación sostuvo que no correspondía excluir al contribuyente de las actuaciones como parte, mientras que las restantes jurisdicciones presentes respaldaron el criterio finalmente aprobado. La diferencia no impidió alcanzar la mayoría necesaria para aprobar la reforma integral.

La nueva Ordenanza Procesal sustituye en su totalidad al texto ordenado mediante la Resolución de Plenario de Representantes 91/2004. De esta manera, la Comisión Federal de Impuestos actualiza el marco procedimental con el que tramitará las cuestiones vinculadas al régimen de coparticipación federal y abre una nueva etapa institucional después de más de veinte años de vigencia de la normativa anterior.

Para los contribuyentes, el cambio más significativo será la transformación de su posición dentro de estos procedimientos: podrán acudir ante la Comisión en calidad de denunciantes, pero no tendrán el carácter de parte. Para el organismo, en tanto, la reforma busca ordenar y agilizar la tramitación mediante reglas actualizadas, procedimientos simplificados y un esquema de notificaciones electrónicas permanente.

El nuevo régimen plantea así una tensión que será relevante seguir en su aplicación concreta: mientras la CFI apuesta a procedimientos más ágiles y digitalizados, la exclusión del contribuyente como parte introduce un cambio sustancial en sus posibilidades de intervención formal dentro de las actuaciones. La forma en que esa nueva arquitectura procesal funcione en casos concretos será uno de los principales indicadores para evaluar si la reforma consigue el equilibrio buscado entre eficiencia administrativa y participación de los actores afectados.
Anexo 1 Resolución 287/2026 by CristianMilciades

Compartí esta noticia !

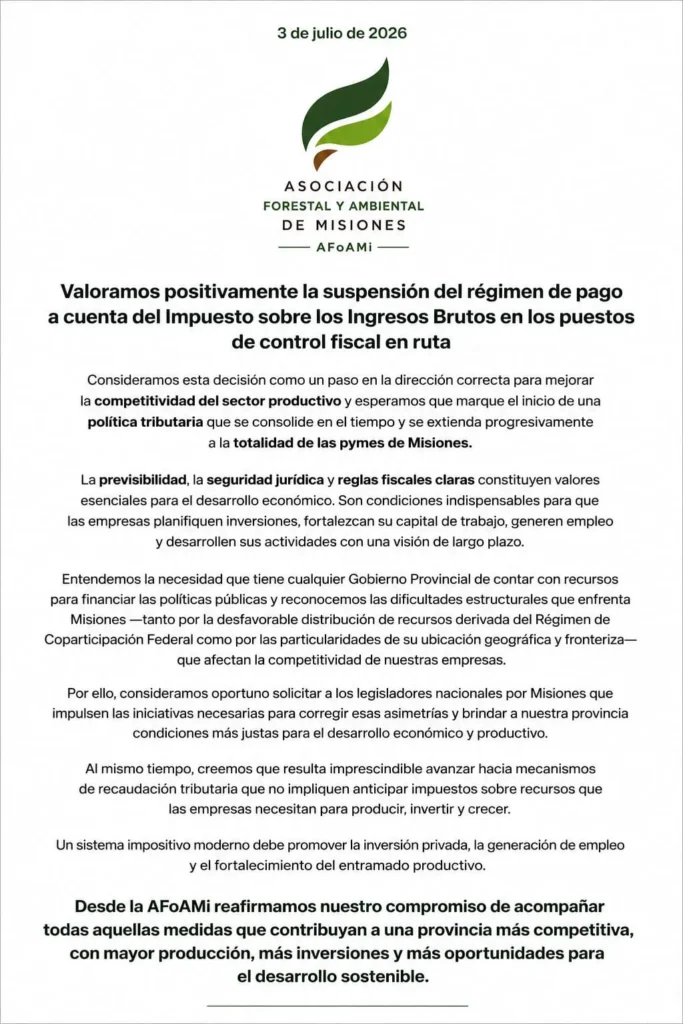
AFoAMi respaldó la eliminación del pago anticipado de Ingresos Brutos y pidió avanzar hacia una reforma tributaria integral

Compartí esta noticia !

La Asociación Forestal y Ambiental de Misiones (AFoAMi) respaldó la decisión del Gobierno provincial de suspender, desde el 1° de julio, el régimen de pago a cuenta del Impuesto sobre los Ingresos Brutos en los puestos de control fiscal sobre rutas, al considerar que la medida representa un avance concreto para mejorar la competitividad de las empresas misioneras y aliviar una de las principales cargas financieras que enfrentaba el sector productivo.

La entidad sostuvo que la eliminación de este mecanismo constituye una señal positiva para la actividad económica, aunque planteó que el desafío de fondo pasa por consolidar una política tributaria más previsible y extender progresivamente este tipo de beneficios a la totalidad de las pequeñas y medianas empresas de la provincia.

Desde AFoAMi remarcaron que la previsibilidad, la seguridad jurídica y la estabilidad de las reglas fiscales son factores determinantes para atraer inversiones y fortalecer el entramado productivo. En ese sentido, advirtieron que las empresas necesitan contar con marcos impositivos estables para planificar proyectos de largo plazo, fortalecer su capital de trabajo, ampliar su capacidad productiva y generar empleo.

La posición de la entidad forestal se inscribe en un debate más amplio sobre la competitividad de Misiones, una provincia que históricamente sostiene que enfrenta desventajas estructurales derivadas del régimen de coparticipación federal y de su condición de provincia fronteriza. Según AFoAMi, estas asimetrías reducen la capacidad competitiva de las empresas locales frente a otras jurisdicciones y justifican la necesidad de avanzar en reformas tanto a nivel provincial como nacional.

Por esa razón, la asociación también reclamó la intervención de los legisladores nacionales por Misiones para impulsar modificaciones que permitan corregir esas diferencias y mejorar las condiciones de desarrollo económico de la provincia.

Al mismo tiempo, la entidad planteó la necesidad de revisar los mecanismos de recaudación tributaria que obligan a las empresas a anticipar impuestos antes de concretar sus operaciones comerciales. Desde su perspectiva, este tipo de esquemas inmoviliza recursos financieros que podrían destinarse a inversión, compra de insumos, ampliación de la producción o generación de nuevos puestos de trabajo.

“La recaudación no debería afectar el capital de trabajo de las empresas”, sintetiza el planteo institucional, que propone evolucionar hacia un sistema tributario orientado a incentivar la actividad privada en lugar de restringir la liquidez empresarial.

El pronunciamiento cobra relevancia en un contexto donde distintas cámaras empresarias vienen planteando la necesidad de reducir el denominado “costo argentino”, una agenda que incluye la revisión de tributos nacionales, provinciales y municipales para recuperar competitividad frente a otros mercados.

Para AFoAMi, la suspensión del pago anticipado de Ingresos Brutos puede convertirse en el punto de partida de una transformación más profunda del esquema tributario provincial. En ese sentido, la entidad manifestó su disposición a acompañar todas las iniciativas que favorezcan una provincia “más competitiva, con mayor producción, más inversiones y más oportunidades para el desarrollo sostenible”

Compartí esta noticia !

La UIA reclama un pacto fiscal federal para bajar impuestos y recuperar competitividad

Compartí esta noticia !

La Unión Industrial Argentina (UIA) volvió a poner el foco sobre uno de los principales reclamos históricos del sector productivo: la reducción de la carga tributaria. El presidente de la entidad, Martín Rappallini, propuso avanzar en un “pacto fiscal federal industrial” que involucre a la Nación, las provincias y los municipios con el objetivo de reducir impuestos en los tres niveles del Estado y aliviar el denominado “costo argentino”.

La propuesta llega en un momento en el que el Gobierno nacional impulsa desregulaciones y apertura económica, mientras buena parte de la industria advierte que enfrenta una competencia cada vez más intensa sin una reducción equivalente de los costos internos. Para la UIA, la presión fiscal sigue siendo el principal factor que explica los elevados precios domésticos y la pérdida de competitividad frente a otros países.

“Seguimos liderando la presión fiscal a nivel global, somos los Messi de la presión fiscal”, afirmó Rappallini al exponer un informe de la entidad que compara la carga tributaria argentina con la de las 30 economías más importantes del mundo. Según el dirigente, el problema no se limita a los impuestos nacionales, sino que se agrava por la superposición de tributos provinciales y tasas municipales que terminan impactando sobre toda la estructura de costos.

La industria apunta contra el “costo argentino”

El diagnóstico de la UIA sostiene que durante las últimas tres décadas la política económica se apoyó más en aumentar impuestos que en expandir la economía formal. El resultado, según la entidad, fue un menor crecimiento del Producto Interno Bruto y una expansión de la informalidad, que hoy rondaría el 40% de la actividad.

Rappallini advirtió que la elevada presión tributaria genera un sistema “perverso” en el que cada vez más actores encuentran incentivos para operar fuera del circuito formal. En ese marco, la UIA plantea revisar tributos como el impuesto al cheque, Bienes Personales, Ingresos Brutos, sellos y los derechos de exportación.

La entidad reconoce, sin embargo, que las provincias enfrentan dificultades para resignar recaudación en un contexto de desaceleración del consumo y caída de ingresos fiscales. Por eso propone avanzar gradualmente, comenzando por los sectores con mayor carga impositiva y mayor exposición a la competencia internacional.

RIGI sí, pero también para la industria tradicional

Otro de los ejes del planteo industrial apunta al Régimen de Incentivo para Grandes Inversiones (RIGI). La UIA comparte la idea de ofrecer condiciones tributarias competitivas para atraer capitales, pero reclama que esos beneficios no se limiten únicamente a nuevos proyectos de gran escala.

“La industria tradicional también necesita reglas similares”, sostuvo Rappallini, al mencionar sectores como acero, automotriz, aluminio, plásticos y manufacturas que compiten directamente con productos importados.

El planteo refleja una preocupación creciente dentro del entramado fabril: mientras algunos sectores vinculados a energía, minería o infraestructura pueden acceder a regímenes especiales, gran parte de la industria manufacturera continúa operando con una estructura tributaria y financiera que considera más pesada que la de sus competidores externos.

Competencia china, plataformas digitales y consumo en baja

La UIA también alertó sobre la competencia desleal proveniente del exterior, particularmente desde China. Según Rappallini, ese país concentra alrededor del 55% del mercado global de acero, aluminio y plásticos y posee una capacidad productiva que podría derivar en posiciones dominantes si no hay respuestas coordinadas.

Además, denunció problemas de contrabando, subfacturación y dumping en rubros como calzado, celulares y cerveza, junto con la expansión de plataformas digitales que venden productos sin afrontar la misma carga impositiva que las empresas radicadas en el país.

En paralelo, el dirigente reconoció que el mercado interno sigue mostrando señales de debilidad, especialmente en construcción, textil y calzado. El objetivo de mínima para la industria, señaló, es recuperar los niveles de actividad de 2022 y evitar que la transición económica derive en cierres de empresas y pérdida de capacidades productivas.

El planteo de la UIA reabre un debate central para la economía argentina: cómo reducir impuestos sin desfinanciar a provincias y municipios que dependen en gran medida de tributos como Ingresos Brutos y tasas locales.

En la práctica, un eventual “pacto fiscal federal” implicaría una negociación política compleja entre la Casa Rosada, los gobernadores y los intendentes, en un contexto donde la prioridad oficial sigue siendo el equilibrio fiscal. La industria, sin embargo, sostiene que sin una reducción significativa del costo tributario será difícil consolidar inversiones, generar empleo y competir en igualdad de condiciones con el resto del mundo.

“No estamos pidiendo protección, sino igualdad de condiciones”, resumió Rappallini, dejando en claro que el reclamo industrial ya no pasa solo por aranceles o barreras comerciales, sino por una reforma integral del esquema impositivo argentino.

Compartí esta noticia !

Misiones ratificó la baja de intereses fiscales y busca acelerar la regularización de deudas tributarias

Compartí esta noticia !

Misiones formalizó la ratificación de una de las medidas tributarias más relevantes del año. A través de la Resolución N° 433 del Ministerio de Hacienda, Finanzas, Obras y Servicios Públicos, firmada por el ministro Adolfo Safrán, se confirmó la vigencia de la Resolución General N° 08/2026 de la entonces Dirección General de Rentas, hoy Agencia Tributaria Misiones (ATM), que redujo las tasas de interés aplicables a las deudas fiscales provinciales.

La resolución, publicada en el Boletín Oficial, no introduce cambios adicionales sino que otorga respaldo institucional y jurídico a una decisión adoptada previamente por el organismo recaudador en el marco de las facultades delegadas por la Legislatura provincial.

Según se desprende de los fundamentos de la norma, la adecuación de las tasas de interés busca “promover el cumplimiento voluntario de las obligaciones fiscales” y, al mismo tiempo, “desalentar conductas dilatorias que impliquen la necesidad de recurrir a la instancia judicial”.

La medida se inscribe en un contexto económico complejo, caracterizado por la caída de la actividad, la reducción del consumo y las dificultades financieras que enfrentan empresas y contribuyentes en todo el país.

Menor costo para regularizar deudas

La modificación impulsada por la ATM estableció una reducción de las tasas de interés aplicadas a las obligaciones tributarias impagas. De acuerdo con la información oficial difundida por el Gobierno provincial cuando se anunció la medida, la tasa quedó fijada en el 2,5% mensual, representando una disminución cercana al 40% respecto de los valores vigentes anteriormente.

El objetivo es generar condiciones más favorables para que contribuyentes particulares, comercios, profesionales y empresas puedan regularizar su situación fiscal sin afrontar costos financieros excesivos.

En términos prácticos, la reducción impacta sobre deudas vinculadas a los principales tributos provinciales administrados por la ATM, entre ellos Ingresos Brutos, Impuesto Inmobiliario y Patente.

Una estrategia para mejorar la cobrabilidad

Desde la óptica fiscal, la decisión responde a una lógica cada vez más utilizada por las administraciones tributarias: reducir el costo de financiamiento de las deudas para incrementar los niveles de cumplimiento y recuperar recursos que, bajo esquemas de intereses más elevados, terminan siendo difíciles de cobrar.

La propia resolución sostiene que la medida se encuentra orientada a favorecer el cumplimiento espontáneo de las obligaciones tributarias y disminuir la litigiosidad.

La ratificación ministerial también deja en claro el esquema institucional bajo el cual opera la Agencia Tributaria Misiones. El texto recuerda que el artículo 10 del Código Fiscal establece que la administración, percepción y fiscalización de los tributos provinciales se desarrolla bajo la superintendencia general del Ministerio de Hacienda.

A su vez, el artículo 16 de la Ley VII N° 107 faculta al Poder Ejecutivo, a través de Hacienda, a modificar alícuotas, tributos y regímenes vinculados a pagos a cuenta, percepciones, retenciones, bonificaciones, exenciones y mecanismos de recaudación.

Señal de alivio fiscal

La decisión se suma a otras medidas adoptadas durante el año por la Provincia para aliviar la carga financiera sobre contribuyentes y sectores productivos.

En un escenario donde las economías regionales enfrentan dificultades derivadas de la caída del mercado interno y el encarecimiento del crédito, la reducción de intereses busca convertirse en una herramienta de incentivo para que empresas y particulares regularicen obligaciones pendientes sin comprometer aún más su flujo de fondos.

Desde el Gobierno provincial sostienen que la combinación de incentivos fiscales y herramientas de financiamiento resulta clave para sostener la actividad económica y preservar la capacidad de recaudación sin aumentar la presión tributaria.

Con la Resolución 433, la Provincia termina de consolidar ese esquema, ratificando formalmente una medida que apunta a equilibrar dos objetivos: facilitar la regularización de deudas y fortalecer los ingresos fiscales en un contexto económico todavía desafiante.

Compartí esta noticia !

CAME rechazó la reforma tributaria sugerida por el FMI y pidió un nuevo Consenso Fiscal

Compartí esta noticia !

La Confederación Argentina de la Mediana Empresa (CAME) rechazó las recomendaciones tributarias formuladas por el Fondo Monetario Internacional (FMI) para la Argentina y advirtió que las propuestas apuntan a aumentar la carga sobre trabajadores, pequeños contribuyentes y consumidores, sin resolver los problemas estructurales que afectan la competitividad del sector productivo.

El organismo internacional planteó ampliar la base del Impuesto a las Ganancias para trabajadores en relación de dependencia, extender el alcance del IVA sobre bienes y servicios actualmente exentos y reformar el régimen del Monotributo elevando sus categorías.

Para CAME, estas iniciativas tienen un efecto regresivo porque reducen el ingreso disponible de las familias, encarecen la formalidad y afectan el consumo interno, uno de los principales motores de la actividad económica.

“La discusión tributaria está enfocada en el lugar equivocado”, señalaron desde la entidad empresaria, al sostener que el principal problema fiscal para las pymes no se encuentra en los impuestos nacionales sino en la estructura tributaria provincial y municipal.

El foco de la crítica: Ingresos Brutos y las tasas municipales

Según el análisis de CAME, el verdadero obstáculo para la inversión, la producción y la generación de empleo formal es la acumulación de impuestos subnacionales, especialmente el Impuesto sobre los Ingresos Brutos (IIBB) y diversas tasas municipales.

La entidad explicó que estos tributos se aplican sobre la facturación y no sobre la rentabilidad, por lo que impactan incluso sobre empresas que registran márgenes reducidos o pérdidas.

Además, advirtió que el denominado “efecto cascada” de Ingresos Brutos incrementa los costos en cada etapa de la cadena productiva y termina trasladándose a precios, afectando tanto a empresas como a consumidores.

Otro de los puntos cuestionados es el sistema de retenciones y percepciones provinciales, que genera saldos a favor difíciles de recuperar y obliga a las empresas a financiar involuntariamente a los fiscos locales.

Un préstamo forzoso al Estado

CAME sostiene que las retenciones anticipadas aplicadas por las provincias suelen superar el impuesto efectivamente adeudado por los contribuyentes.

Qué propone el FMI para Argentina

  • Ampliar la base del Impuesto a las Ganancias para trabajadores.
  • Extender el IVA a bienes y servicios actualmente exentos.
  • Modificar el régimen de Monotributo elevando categorías.
  • Incrementar la recaudación tributaria de manera permanente.

Como consecuencia, miles de empresas acumulan créditos fiscales que pueden tardar años en recuperarse, perdiendo valor por efecto de la inflación.

La entidad remarcó que este mecanismo afecta especialmente al capital de trabajo de las pymes y funciona, en la práctica, como un financiamiento sin costo para los gobiernos provinciales.

La propuesta: un Nuevo Consenso Fiscal

Frente a este escenario, CAME propuso convocar a un Nuevo Consenso Fiscal entre Nación, provincias y municipios para avanzar en una reforma integral del sistema tributario subnacional.

El objetivo sería armonizar criterios, transparentar los regímenes de recaudación y reducir las distorsiones que afectan la competitividad empresarial.

La entidad considera que el acuerdo debería incluir una transformación gradual de Ingresos Brutos para eliminar su aplicación en las etapas intermedias de producción y concentrar la tributación en la venta final al consumidor, siguiendo una lógica similar a la del IVA.

Asimismo, plantea establecer reglas uniformes para las devoluciones de saldos a favor, limitar las retenciones excesivas y fortalecer la coordinación entre jurisdicciones.

Las 6 bases del Nuevo Consenso Fiscal que propone CAME

  1. Armonizar criterios tributarios entre provincias.
  2. Limitar retenciones y percepciones excesivas.
  3. Agilizar la devolución de saldos a favor.
  4. Transparentar tasas municipales.
  5. Reducir el efecto cascada de Ingresos Brutos.
  6. Fortalecer la coordinación fiscal entre jurisdicciones.

Desde CAME sostienen que aumentar la carga sobre salarios y consumo no resolverá los problemas estructurales de la economía argentina.

Por el contrario, afirman que una mayor presión tributaria sobre trabajadores y pequeños contribuyentes podría afectar la demanda interna, desalentar la formalización y reducir la actividad económica.

“La competitividad no se recupera aumentando impuestos sobre quienes producen, trabajan y consumen, sino eliminando los tributos distorsivos que encarecen la inversión y la generación de empleo”, concluyó la entidad.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin