Indec

La economía aceleró en marzo, pero el rebote sigue apoyado en pocos motores

Compartí esta noticia !

El Estimador Mensual de Actividad Económica (EMAE) publicado por el INDEC registró una expansión de 5,5% interanual y una mejora de 3,5% respecto de febrero en términos desestacionalizados, marcando uno de los mejores registros mensuales desde el inicio del actual ciclo de estabilización macroeconómica.

El dato tiene una doble lectura. Por un lado, confirma que la actividad logró recuperar terreno luego de un febrero contractivo, cuando el EMAE había caído 2% interanual y 2,7% frente al mes previo. Por otro, exhibe que buena parte de la expansión continúa sostenida por sectores específicos vinculados a los recursos naturales, la recomposición industrial y actividades extractivas, mientras el resto de la economía aún muestra un comportamiento más moderado.

La principal locomotora del crecimiento volvió a ser el agro. Agricultura, ganadería, caza y silvicultura creció 17,9% interanual y explicó por sí sola 1,42 puntos porcentuales del avance total del EMAE. Detrás apareció la industria manufacturera, con un incremento de 4,6%, seguida por explotación de minas y canteras, que avanzó 16,3%. Entre los tres sectores aportaron 2,7 puntos porcentuales al crecimiento general de la economía.

La foto sectorial deja en evidencia un patrón productivo cada vez más dual. Los sectores vinculados al complejo exportador, la minería y ciertas ramas industriales muestran una recuperación clara, favorecidos por la estabilización cambiaria, la recomposición parcial de la actividad fabril y una mejor campaña agropecuaria. Sin embargo, áreas más asociadas al consumo interno avanzan a menor velocidad.

El comercio mayorista y minorista creció apenas 2,2% interanual, mientras hoteles y restaurantes subieron 0,9%, una cifra que refleja una demanda todavía contenida. En paralelo, actividades inmobiliarias y empresariales crecieron 2,4%, transporte y comunicaciones 4,7%, y los servicios sociales y de salud apenas 1%.

En contraste, la única actividad que registró caída interanual fue la administración pública y defensa, con una baja de 1,2%, consistente con el proceso de ajuste fiscal y reducción del gasto estatal impulsado por el Gobierno nacional. Ese sector restó 0,06 puntos porcentuales al resultado global del EMAE.

Otro dato relevante es que la recuperación mensual fue mucho más intensa que la tendencia de fondo. Mientras la serie desestacionalizada saltó 3,5% en marzo, la serie tendencia-ciclo avanzó apenas 0,4%, lo que sugiere que todavía no puede hablarse de una expansión homogénea y sostenida de toda la economía.

El acumulado del primer trimestre dejó un crecimiento de apenas 1,7% frente al mismo período de 2025, reflejando que la mejora reciente aún convive con una base de comparación exigente y con sectores que siguen lejos de los niveles previos a la recesión iniciada tras el ajuste de fines de 2023.

También aparece un fenómeno cada vez más visible en los datos sectoriales: la economía argentina empieza a exhibir una recuperación más ligada a actividades transables y generadoras de divisas que al mercado doméstico. La minería mostró un crecimiento de dos dígitos por tercer mes consecutivo, la intermediación financiera avanzó 8,8%, y el agro consolidó su normalización tras el impacto climático que había afectado campañas anteriores.

La construcción, en tanto, mostró una mejora de 7,6% interanual, aunque todavía con niveles muy heterogéneos y lejos del dinamismo observado antes del freno de la obra pública nacional.
Compartí esta noticia !

El INDEC informó que la canasta básica subió 1,1% en abril y una familia tipo necesitó casi $1,47 millones para no ser pobre

Compartí esta noticia !

La desaceleración de la inflación convivió con un nuevo aumento de las líneas de pobreza e indigencia. La Canasta Básica Total trepó 2,5% mensual y consolidó una suba interanual de 32,4%, en un escenario donde el consumo sigue bajo presión.

El Instituto Nacional de Estadística y Censos (INDEC) informó que la Canasta Básica Alimentaria (CBA) aumentó 1,1% en abril respecto de marzo, mientras que la Canasta Básica Total (CBT) registró una suba de 2,5%. Con estos datos, una familia tipo integrada por dos adultos y dos niños necesitó $1.469.786 para no caer bajo la línea de pobreza y $665.053 para cubrir únicamente los alimentos mínimos y no ser indigente.

La publicación se conoció en paralelo al dato de inflación de abril, que fue de 2,6%, y volvió a mostrar una desaceleración respecto de los meses previos. Sin embargo, la dinámica de las canastas sociales expone que el costo de sostener ingresos básicos continúa en niveles elevados, aun con menor presión inflacionaria.

Qué muestran las nuevas líneas de pobreza e indigencia

Según el organismo estadístico, la CBA acumuló una variación de 12,8% en lo que va de 2026 y de 32,4% en términos interanuales. La CBT, que incorpora además bienes y servicios no alimentarios, avanzó 12,3% en el año y también alcanzó un incremento interanual de 32,4%.

El informe detalla distintos escenarios familiares. En un hogar compuesto por una mujer de 35 años, su hijo de 18 y su madre de 61 años, se necesitaron $529.460 para cubrir la canasta alimentaria y $1.170.106 para acceder a la canasta total.

En tanto, para un hogar integrado por un hombre y una mujer de 30 años con tres hijos pequeños, el umbral de indigencia ascendió a $699.490 y el de pobreza alcanzó los $1.545.872.

El INDEC recordó que la CBA se calcula tomando como referencia los requerimientos nutricionales mínimos de un adulto equivalente, mientras que la CBT amplía esa base incorporando gastos no alimentarios mediante el coeficiente de Engel.

La diferencia entre la inflación general de abril y la evolución de las canastas revela una tensión económica que el Gobierno sigue monitoreando: la baja del índice general no implica automáticamente una recuperación del poder de compra.

Mientras la CBA mostró una variación mensual más moderada, la CBT avanzó casi al mismo ritmo que el IPC. Eso significa que servicios, transporte, educación, indumentaria y otros consumos esenciales continúan presionando sobre los ingresos familiares.

El dato adquiere relevancia política porque las canastas funcionan como referencia directa para medir pobreza e indigencia. También son variables sensibles en negociaciones salariales, asistencia social y actualización de ingresos.

El frente social sigue siendo una variable crítica para el Gobierno

La administración nacional viene sosteniendo como eje central de su estrategia económica la desaceleración inflacionaria y el equilibrio fiscal. Sin embargo, los números del INDEC muestran que el proceso todavía convive con niveles altos de exigencia para los hogares urbanos.

La suba de la CBT por encima de la CBA también deja entrever que el peso de los servicios y consumos no alimentarios mantiene tensión sobre las economías familiares, aun cuando algunos alimentos desaceleraron sus aumentos.

En ese contexto, la evolución del consumo privado, los salarios y la capacidad de recuperación del mercado interno aparecen como variables centrales para los próximos meses.

La desaceleración de la inflación abrió una nueva etapa para la política económica, pero las cifras de pobreza e indigencia continúan condicionadas por el comportamiento de los ingresos reales y del consumo.

El mercado y el Gobierno seguirán de cerca si la baja del IPC logra consolidarse en los próximos meses y si eso se traduce efectivamente en una mejora del poder adquisitivo. También habrá atención sobre el impacto de tarifas, salarios y actividad económica en la evolución futura de las canastas básicas.

canasta_05_26 INDEC by CristianMilciades

Compartí esta noticia !

La inflación en el NEA se moderó al 2,7% pero fue la segunda más alta del país y mantiene el mayor incremento en lo que va del año

Compartí esta noticia !

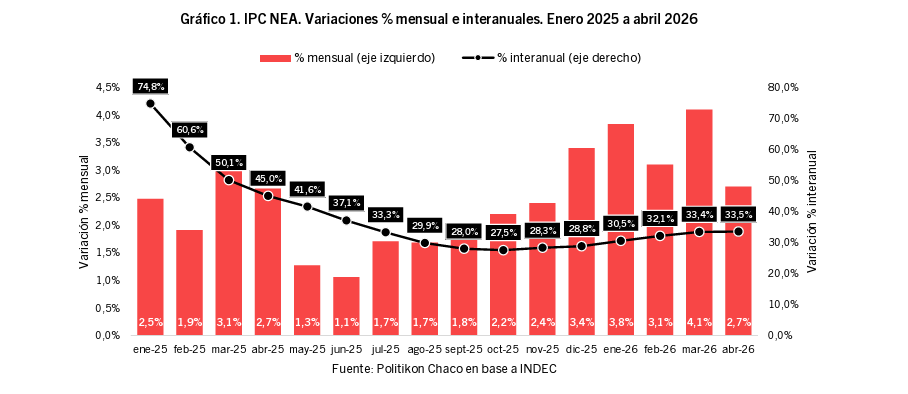
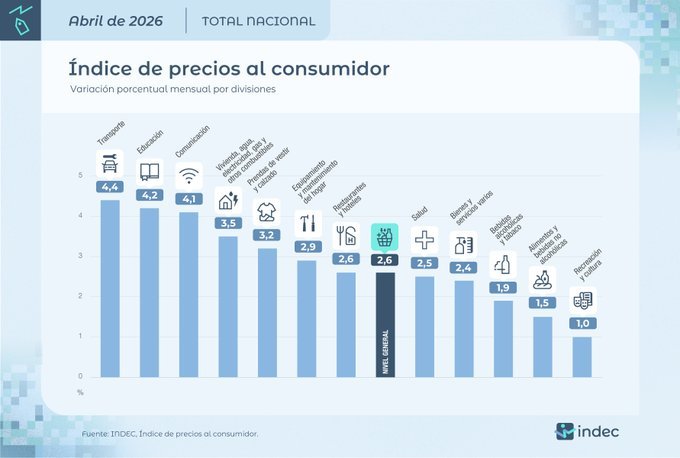
El Índice de Precios al Consumidor (IPC) de la región del NEA registró un alza del 2,7% en el mes de abril de 2026 y, aunque desaceleró de manera importante respecto al mes anterior, igualmente fue la región con el segundo mayor incremento de precios del país en ese mes a la vez que tiene el mayor incremento en el acumulado del año, destacó un informe elaborado por la consultora Politikon Chaco en base a datos del INDEC. En el NEA, la suba mensual de abril 2026 presentó una desaceleración de 1,4 puntos porcentuales respecto al mes previo (4,1% en marzo 2026), mostrando además la suba más leve desde diciembre pasado. A nivel interanual, la suba de precios fue del 33,5%, ubicándose nuevamente por encima del total nacional.

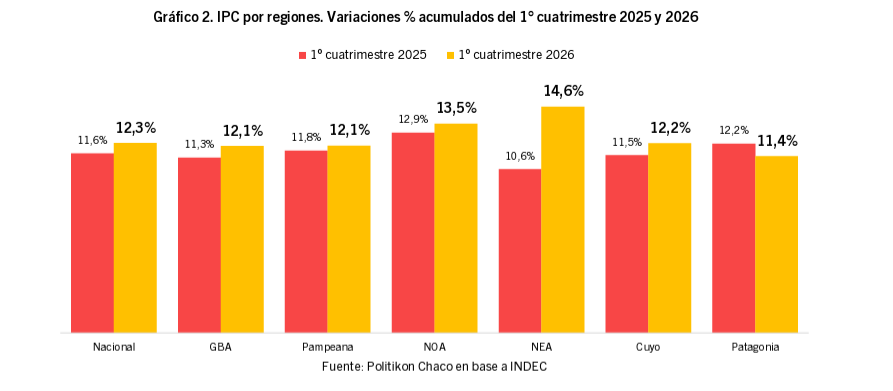
Por su parte, la región mantiene un aspecto altamente negativo: en el acumulado del primer cuatrimestre, la suba de precios en el NEA llegó al 14,6%, siendo la más alta del país y se ubica, además, muy por encima de igual período del 2025 cuando fue de 10,6%.

Transporte, Comunicación y Vivienda y servicios impulsaron la suba de precios de la región

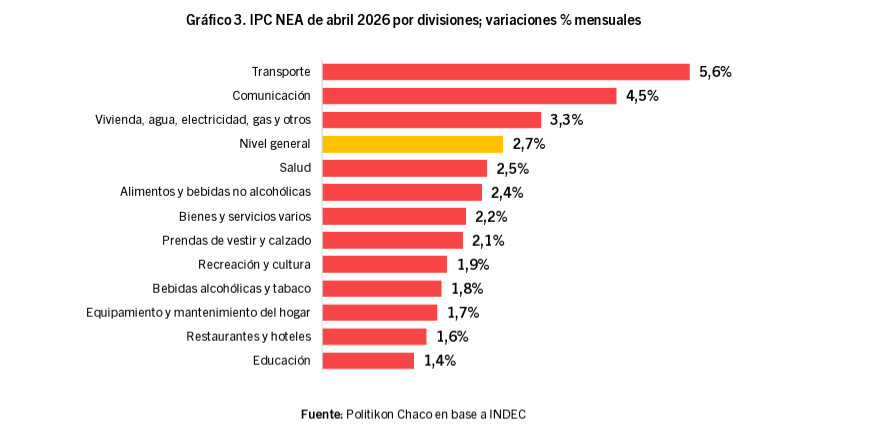
Desagregando por divisiones, durante abril hubo solo tres divisiones con expansiones superiores al total general regional: la más fuerte se vio en Transporte con +5,6% traccionado por la suba de combustibles que llegó al 12,2% (el doble que en marzo); le siguió Comunicación con +4,9% impulsado por subas en las tarifas de telefonía e internet; y Vivienda, agua, electricidad, gas y otros combustibles completa el podio con un alza del 3,3%, explicado fundamentalmente por subas de tarifas eléctricas.

A su vez, las divisiones que arrojaron alzas inferiores al nivel general regional fueron Salud (2,5%), Alimentos y bebidas no alcohólicas (2,4%), Bienes y servicios varios (2,2%), Prendas de vestir y calzado (2,1%), Recreación y cultura (1,9%), Bebidas alcohólicas y tabaco (1,8%), Equipamiento y mantenimiento del hogar (1,7%), Restaurantes y hoteles (1,6%) y cerró Educación (1,4%).

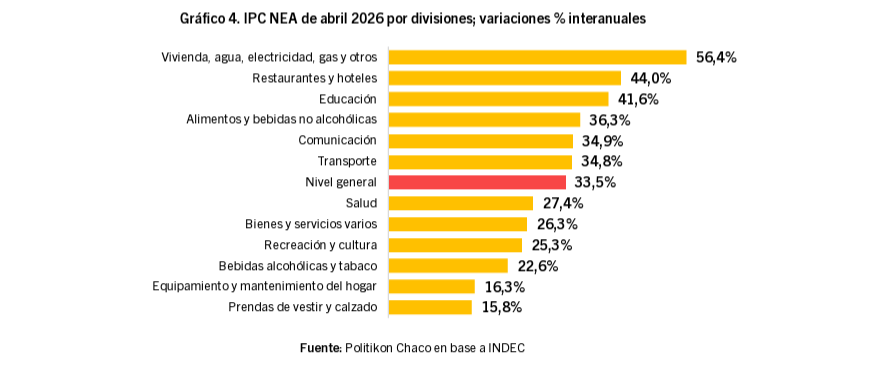
En el análisis de la comparación interanual, la división de Vivienda y servicios mostró la mayor suba en abril en el NEA con 56,5%, muy por encima del nivel general regional (33,5%); le sigue Restaurantes y Hoteles (44,0%) y Educación (41,6%); en el extremo opuesto, Prendas de vestir y calzado (15,8%) muestra la menor suba año/año.

¿Qué pasó con los alimentos?

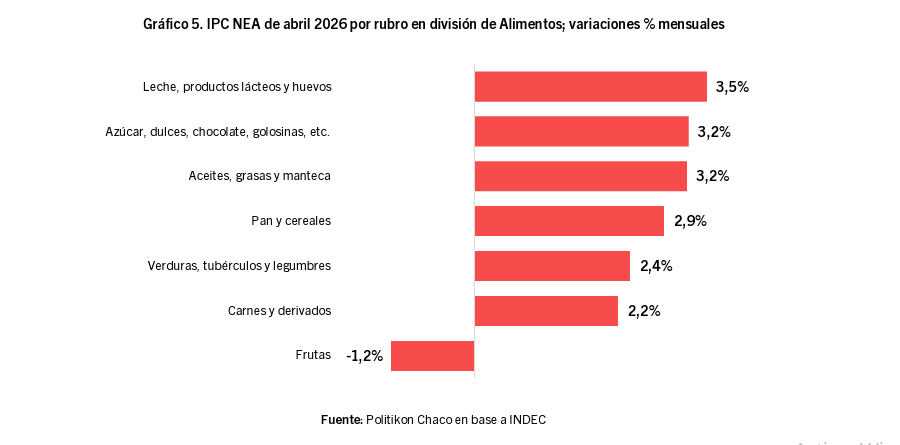
En abril 2026, la división de Alimentos y bebidas no alcohólicas presentó un alza del 2,4%, siendo la primera vez desde octubre 2025 que se posiciona por debajo del 3%. Respecto al dato de marzo, desaceleró en 2,1 puntos porcentuales, explicado por menor suba en Carnes (de 7,6% a 2,2%) y por la caída en Frutas (de 3,5% a -1,2%). En este marco, el rubro de mayor suba en abril dentro de este grupo estuvo en Leche, productos lácteos y huevos (+3,5%) y Aceites, grasas y mantecas (3,2%).

Regulados volvieron a impulsar el alza general regional

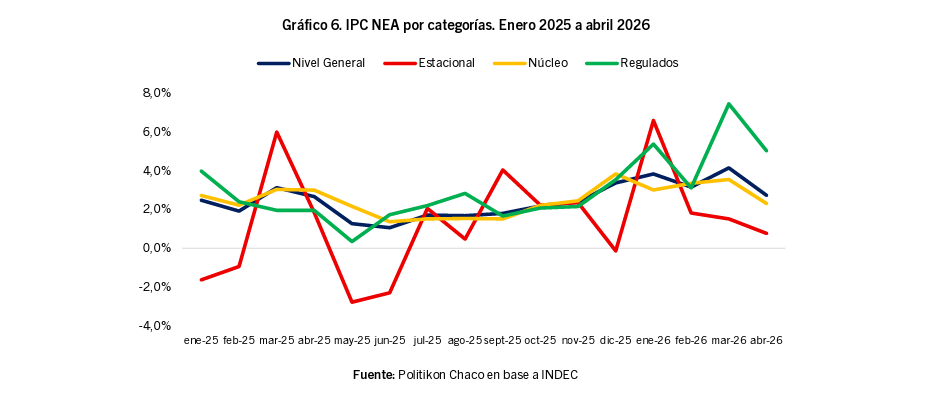
En abril, los precios Regulados fueron los de mayor crecimiento en el NEA visto por categorías: fue de +5,0%, aunque desaceleró en comparación al dato de marzo pasado (fue 7,4%); Por su parte los precios Núcleo mostraron una importante moderación (2,3% en abril cuando fue de 3,5% en marzo) y los Estacionales desaceleraron al 0,8% desde el 1,5% de marzo.

Compartí esta noticia !

La inflación de abril fue de 2,6%, según el INDEC

Compartí esta noticia !

El índice mensual perforó el 3% por primera vez en cinco meses y acumuló una suba interanual de 32,4%. El dato fortalece la estrategia económica de Javier Milei y Luis Caputo, aunque persisten tensiones por precios regulados y consumo debilitado.

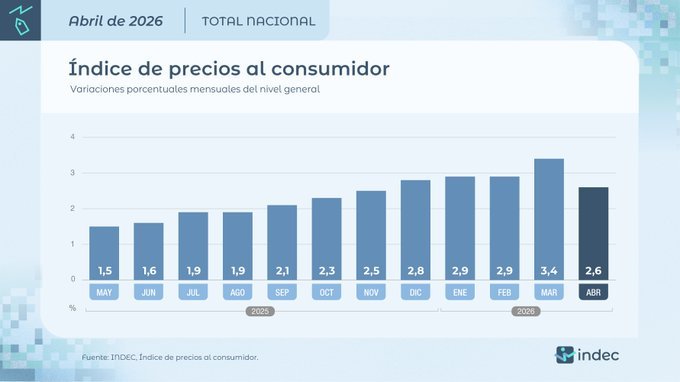
La inflación de abril fue de 2,6%, según informó el Instituto Nacional de Estadística y Censos (INDEC), marcando la variación mensual más baja en cinco meses y llevando el acumulado anual a 12,3%. En términos interanuales, el Índice de Precios al Consumidor (IPC) registró un incremento de 32,4%.

El dato llegó en un momento políticamente sensible para el Gobierno nacional. Con una economía atravesada por caída del consumo, desaceleración de la actividad y tensiones sectoriales, la administración de Javier Milei necesitaba mostrar una señal concreta de estabilización nominal para sostener el núcleo de su programa económico: equilibrio fiscal, control monetario y desaceleración inflacionaria.

El ministro de Economía, Luis Caputo, destacó que se trató de “la inflación más baja en cinco meses” y remarcó que el IPC núcleo —que excluye precios regulados y estacionales— se ubicó en 2,3%, el menor nivel desde octubre del año pasado.

Bajar inflación sin expandir gasto

De acuerdo con los datos oficiales, el IPC de abril se explicó por tres comportamientos distintos dentro de la estructura de precios: IPC Núcleo: 2,3%. Regulados: 4,7%. Estacionales: 0%

La diferencia entre los componentes expone uno de los principales desafíos del programa económico. Mientras el Gobierno logró moderar parte de la inflación vinculada a bienes y servicios corrientes, los precios regulados —tarifas y otros componentes administrados— continúan presionando sobre el índice general.

Aun así, el Ejecutivo interpreta el resultado como una validación de su estrategia fiscal y monetaria. Caputo subrayó además que, excluyendo el período excepcional de pandemia en 2020, se trató del abril con menor inflación desde el inicio de la serie estadística en 2017.

La desaceleración también se reflejó en los indicadores sociales más sensibles. La Canasta Básica Alimentaria (CBA), utilizada para medir la línea de indigencia, aumentó 1,1% mensual, mientras que la Canasta Básica Total (CBT), referencia para pobreza, subió 2,5%.

La inflación baja, pero la economía todavía no muestra recuperación homogénea

El dato inflacionario aparece en simultáneo con señales mixtas en la economía real. La desaceleración de precios convive con indicadores de consumo todavía debilitados y una actividad que no termina de consolidar recuperación en todos los sectores.

En términos políticos, el Gobierno apuesta a que la baja de inflación funcione como principal activo de gestión de cara al segundo semestre. La estrategia oficial consiste en sostener el equilibrio fiscal incluso en un contexto de desaceleración económica, evitando medidas expansivas que puedan comprometer la desinflación.

Ese esquema también condiciona futuras discusiones salariales, actualización de tarifas y reclamos de sectores productivos que vienen advirtiendo sobre caída de rentabilidad y menor demanda interna.

El Gobierno ahora enfrenta una etapa más compleja: consolidar la baja inflacionaria sin profundizar la caída del consumo ni tensionar el frente social.

La dinámica de precios regulados, el comportamiento del dólar, las negociaciones salariales y la evolución de la actividad económica serán variables clave hacia el segundo semestre. También influirá el margen político que conserve el Ejecutivo para sostener el ajuste fiscal como eje ordenador de la economía.

Por ahora, abril dejó un dato que fortalece discursivamente al oficialismo. La discusión pasa a ser si la desaceleración puede transformarse en estabilidad sostenida y cuánto tarda esa mejora nominal en impactar sobre la economía cotidiana.

ipc_05_26 INDEC by CristianMilciades

Compartí esta noticia !

La industria rebota, pero no arranca: petróleo y acero lideran mientras la metalmecánica sigue en crisis

Compartí esta noticia !

El informe de capacidad instalada de marzo deja una foto más alentadora que la de 2025, pero lejos de una recuperación homogénea. La industria manufacturera utilizó el 59,8% de su capacidad instalada, 5,4 puntos porcentuales más que en marzo del año pasado, cuando había marcado 54,4%. El rebote existe, pero tiene una anatomía desigual: algunos sectores trabajan cerca de sus techos operativos, mientras otros siguen con plantas, máquinas y turnos ociosos.

El dato general mejora también contra febrero de 2026, cuando la utilización había sido de 54,6%, y se ubica en el nivel más alto del primer trimestre del año. Enero había cerrado en 53,6%, febrero en 54,6% y marzo escaló a 59,8%, lo que marca una recuperación mensual visible, aunque todavía por debajo de los picos de 2025, cuando septiembre y octubre habían superado el 61%.

La primera lectura es positiva: la industria usó más capacidad que un año atrás. La segunda es más incómoda: el promedio esconde una economía fabril partida. Por encima del nivel general se ubicaron refinación del petróleo, con 86%; industrias metálicas básicas, con 73,3%; papel y cartón, con 70%; sustancias y productos químicos, con 69,5%; y alimentos y bebidas, con 61,6%. Debajo quedaron minerales no metálicos, edición e impresión, tabaco, automotriz, caucho y plástico, textiles y metalmecánica excluida la industria automotriz.

El motor más potente fue la refinación de petróleo, que alcanzó 86% de utilización, diez puntos por encima del 75,8% registrado en marzo de 2025.

El INDEC atribuyó ese desempeño a un mayor procesamiento de petróleo crudo. Es el sector que más cerca trabaja de su frontera productiva y también el que mejor muestra la diferencia entre una industria traccionada por energía y otra más atada al consumo interno o a la inversión.

Capacidad instalada industrial: una recuperación desigual

Marzo de 2026. Datos en porcentaje de utilización de la capacidad instalada.

Sector Marzo 2026 Marzo 2025 Diferencia
Nivel general 59,8% 54,4% +5,4 p.p.
Refinación del petróleo 86,0% 75,8% +10,2 p.p.
Sustancias y productos químicos 69,5% 53,8% +15,7 p.p.
Industrias metálicas básicas 73,3% 64,3% +9,0 p.p.
Industria automotriz 49,6% 48,9% +0,7 p.p.
Metalmecánica excepto automotores 40,0% 42,8% -2,8 p.p.

Fuente: elaboración propia sobre datos del INDEC, Utilización de la capacidad instalada en la industria, marzo de 2026.

Otro bloque clave fue sustancias y productos químicos, que trepó a 69,5%, frente al 53,8% de un año antes. La mejora estuvo asociada a mayores niveles de elaboración de materias primas plásticas, caucho sintético y productos químicos básicos. Según el propio informe, el IPI manufacturero mostró subas interanuales de 69,1% en materias primas plásticas y caucho sintético, y de 49,1% en productos químicos básicos. La comparación, sin embargo, tiene una base particular: en marzo de 2025 el polo petroquímico de Bahía Blanca había sido severamente afectado por inundaciones que interrumpieron el suministro de gas natural a plantas petroquímicas.

Las industrias metálicas básicas también aportaron al rebote. El bloque utilizó 73,3% de su capacidad instalada, contra 64,3% en marzo de 2025. El INDEC vinculó ese desempeño con el aumento de 17,1% interanual en la producción de acero crudo informado por la Cámara Argentina del Acero.

En alimentos y bebidas, el uso de capacidad llegó a 61,6%, por encima del 57,6% de marzo del año anterior. La mejora estuvo asociada principalmente con la mayor molienda de oleaginosas y la suba en bebidas. El IPI manufacturero registró un aumento interanual de 5,4% en molienda de oleaginosas y de 6,2% en producción de bebidas.

También hubo señales de mejora en sectores vinculados a la construcción. Productos minerales no metálicos alcanzó 56,6%, contra 51,7% un año antes, explicado por mayor fabricación de cemento y otros materiales para la construcción. Pero el dato todavía queda por debajo del promedio general de la industria, lo que muestra que la mejora no alcanza para hablar de plena normalización del ciclo constructivo.

La contracara está en la metalmecánica excluida automotores, que fue la principal incidencia negativa. El bloque operó al 40%, por debajo del 42,8% de marzo de 2025. La caída se explicó por menores niveles de producción de maquinaria agropecuaria y aparatos de uso doméstico: el informe detalla bajas interanuales de 14,7% y 16,2%, respectivamente.

La industria automotriz quedó en 49,6%, apenas por encima del 48,9% de un año antes, pero lejos de los sectores líderes. Textiles marcó 40,2%, caucho y plástico 41,3%, y metalmecánica 40%. Son niveles que describen un aparato productivo con elevada capacidad ociosa y con dificultades para recuperar escala.

En síntesis, marzo mostró una industria con más movimiento que en 2025, pero no necesariamente una industria recompuesta. La mejora del promedio nacional fue real, aunque concentrada en sectores específicos. El uso de capacidad instalada se recuperó por petróleo, químicos, acero, papel y alimentos; pero todavía convive con ramas que trabajan a menos de la mitad de su potencial. La foto que deja el INDEC no es la de una fábrica apagada, pero tampoco la de una maquinaria industrial funcionando a pleno: es una recuperación selectiva, con motores fuertes y eslabones todavía frágiles.


Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin