Indec

La industria rebota, pero no arranca: petróleo y acero lideran mientras la metalmecánica sigue en crisis

Compartí esta noticia !

El informe de capacidad instalada de marzo deja una foto más alentadora que la de 2025, pero lejos de una recuperación homogénea. La industria manufacturera utilizó el 59,8% de su capacidad instalada, 5,4 puntos porcentuales más que en marzo del año pasado, cuando había marcado 54,4%. El rebote existe, pero tiene una anatomía desigual: algunos sectores trabajan cerca de sus techos operativos, mientras otros siguen con plantas, máquinas y turnos ociosos.

El dato general mejora también contra febrero de 2026, cuando la utilización había sido de 54,6%, y se ubica en el nivel más alto del primer trimestre del año. Enero había cerrado en 53,6%, febrero en 54,6% y marzo escaló a 59,8%, lo que marca una recuperación mensual visible, aunque todavía por debajo de los picos de 2025, cuando septiembre y octubre habían superado el 61%.

La primera lectura es positiva: la industria usó más capacidad que un año atrás. La segunda es más incómoda: el promedio esconde una economía fabril partida. Por encima del nivel general se ubicaron refinación del petróleo, con 86%; industrias metálicas básicas, con 73,3%; papel y cartón, con 70%; sustancias y productos químicos, con 69,5%; y alimentos y bebidas, con 61,6%. Debajo quedaron minerales no metálicos, edición e impresión, tabaco, automotriz, caucho y plástico, textiles y metalmecánica excluida la industria automotriz.

El motor más potente fue la refinación de petróleo, que alcanzó 86% de utilización, diez puntos por encima del 75,8% registrado en marzo de 2025.

El INDEC atribuyó ese desempeño a un mayor procesamiento de petróleo crudo. Es el sector que más cerca trabaja de su frontera productiva y también el que mejor muestra la diferencia entre una industria traccionada por energía y otra más atada al consumo interno o a la inversión.

Capacidad instalada industrial: una recuperación desigual

Marzo de 2026. Datos en porcentaje de utilización de la capacidad instalada.

Sector Marzo 2026 Marzo 2025 Diferencia
Nivel general 59,8% 54,4% +5,4 p.p.
Refinación del petróleo 86,0% 75,8% +10,2 p.p.
Sustancias y productos químicos 69,5% 53,8% +15,7 p.p.
Industrias metálicas básicas 73,3% 64,3% +9,0 p.p.
Industria automotriz 49,6% 48,9% +0,7 p.p.
Metalmecánica excepto automotores 40,0% 42,8% -2,8 p.p.

Fuente: elaboración propia sobre datos del INDEC, Utilización de la capacidad instalada en la industria, marzo de 2026.

Otro bloque clave fue sustancias y productos químicos, que trepó a 69,5%, frente al 53,8% de un año antes. La mejora estuvo asociada a mayores niveles de elaboración de materias primas plásticas, caucho sintético y productos químicos básicos. Según el propio informe, el IPI manufacturero mostró subas interanuales de 69,1% en materias primas plásticas y caucho sintético, y de 49,1% en productos químicos básicos. La comparación, sin embargo, tiene una base particular: en marzo de 2025 el polo petroquímico de Bahía Blanca había sido severamente afectado por inundaciones que interrumpieron el suministro de gas natural a plantas petroquímicas.

Las industrias metálicas básicas también aportaron al rebote. El bloque utilizó 73,3% de su capacidad instalada, contra 64,3% en marzo de 2025. El INDEC vinculó ese desempeño con el aumento de 17,1% interanual en la producción de acero crudo informado por la Cámara Argentina del Acero.

En alimentos y bebidas, el uso de capacidad llegó a 61,6%, por encima del 57,6% de marzo del año anterior. La mejora estuvo asociada principalmente con la mayor molienda de oleaginosas y la suba en bebidas. El IPI manufacturero registró un aumento interanual de 5,4% en molienda de oleaginosas y de 6,2% en producción de bebidas.

También hubo señales de mejora en sectores vinculados a la construcción. Productos minerales no metálicos alcanzó 56,6%, contra 51,7% un año antes, explicado por mayor fabricación de cemento y otros materiales para la construcción. Pero el dato todavía queda por debajo del promedio general de la industria, lo que muestra que la mejora no alcanza para hablar de plena normalización del ciclo constructivo.

La contracara está en la metalmecánica excluida automotores, que fue la principal incidencia negativa. El bloque operó al 40%, por debajo del 42,8% de marzo de 2025. La caída se explicó por menores niveles de producción de maquinaria agropecuaria y aparatos de uso doméstico: el informe detalla bajas interanuales de 14,7% y 16,2%, respectivamente.

La industria automotriz quedó en 49,6%, apenas por encima del 48,9% de un año antes, pero lejos de los sectores líderes. Textiles marcó 40,2%, caucho y plástico 41,3%, y metalmecánica 40%. Son niveles que describen un aparato productivo con elevada capacidad ociosa y con dificultades para recuperar escala.

En síntesis, marzo mostró una industria con más movimiento que en 2025, pero no necesariamente una industria recompuesta. La mejora del promedio nacional fue real, aunque concentrada en sectores específicos. El uso de capacidad instalada se recuperó por petróleo, químicos, acero, papel y alimentos; pero todavía convive con ramas que trabajan a menos de la mitad de su potencial. La foto que deja el INDEC no es la de una fábrica apagada, pero tampoco la de una maquinaria industrial funcionando a pleno: es una recuperación selectiva, con motores fuertes y eslabones todavía frágiles.


Compartí esta noticia !

Posadas, entre las ciudades con más mayores de 65 trabajando: ya representan el 6,1% del empleo

Compartí esta noticia !

Mientras en Argentina crece la discusión sobre el deterioro del poder adquisitivo de las jubilaciones y la necesidad de extender la vida laboral, Posadas aparece como uno de los aglomerados urbanos donde ese fenómeno se expresa con mayor intensidad.

Durante el cuarto trimestre de 2025 las personas de 65 años y más representaron el 6,1% del total de ocupados en la capital misionera, ubicándose como el tercer aglomerado urbano del país con mayor participación de trabajadores en ese rango etario, solo por detrás de la Ciudad Autónoma de Buenos Aires (7,6%) y Gran Tucumán (6,5%).

A nivel nacional, ese segmento explica el 5,1% del total de ocupados, por lo que Posadas se posiciona claramente por encima de la media argentina. El dato no solo marca una fuerte presencia relativa de adultos mayores en el mercado laboral, sino también una aceleración sostenida en los últimos años.

En el extremo opuesto, Comodoro Rivadavia (1,0%), Neuquén-Plottier (1,2%) y Viedma-Carmen de Patagones (1,4%) presentan los menores niveles.

Entre 2016 y 2025, los mayores crecimientos en términos absolutos se dieron en Santiago del Estero-La Banda (+430,8%), Río Gallegos (+352,4%) y Gran San Juan (+234,0%). Gran Resistencia, específicamente, registró un aumento del 199,5%, señala un reporte de Politikon Chaco elaborado sobre la base de la Encuesta Permanente de Hogares (EPH) del Instituto Nacional de Estadística y Censos (INDEC).

Al cuarto trimestre del 2025, sobre un total de 13,5 millones de trabajadores (en todas sus categorías ocupacionales) que se contabilizaron en los aglomerados urbanos del país, según la EPH-INDEC, el grueso de los mismos se concentró en el rango etario de 35 a 44 años (26,3% del total), seguido por los de 25 a 34 años (22,7%), de 45 a 54 años (22,3%), de 55 a 64 años (13,2%), de hasta 24 años (10,4%) y cierran las personas de 65 años y más (5,1%).

Sin embargo, resulta llamativa la dinámica observada en este último grupo: desde 2023 viene incrementando su nivel de participación y el dato de 2025 se ubica como el segundo más alto desde 2016, superado únicamente por el registro de 2019 (5,2%). Es decir, en los últimos tres años se viene dando un crecimiento de los mayores de 65 que se incorporan al mercado de trabajo mientras que, en paralelo, en ese mismo período viene decreciendo la participación de las personas de hasta 24 años.

Posadas: fuerte avance del empleo en mayores de 65 años
Indicador 2016 2025 Variación
Participación de +65 sobre el total de ocupados 4,0% 6,1% +2,1 p.p.
Cantidad de trabajadores +65 5.808 10.758 +85,2%
Fuente: Politikon Chaco en base a EPH-INDEC.

Si se observa la dinámica de evolución de los +65 años en los últimos años, para 2016 se contabilizaban unos 517.441 trabajadores en ese rango etario, pasando a unos 686.160 para 2025, creciendo 32,6%. Así, se convierte en el rango etario de mayor crecimiento relativo, superando con creces al total general (+17,8%) y dejando en segundo lugar a la franja de entre 45 a 54 años (+29,8%); las personas de hasta 24 años, por su parte, muestran la menor variación relativa del período (4,9%).

En 2016, los trabajadores mayores de 65 años representaban apenas el 4,0% del empleo total en Posadas. Nueve años después, esa participación escaló 2,1 puntos porcentuales, una de las mayores subas del país, lo que confirma una transformación estructural en la composición etaria del empleo local .

Pero el cambio no se observa únicamente en términos relativos. En cantidad absoluta, el salto es todavía más contundente: Posadas pasó de 5.808 trabajadores mayores de 65 años en 2016 a 10.758 en 2025, lo que implica un crecimiento del 85,2%, muy por encima del promedio nacional, que fue del 32,6% .

Es decir, mientras en el país el empleo total creció, en Posadas el trabajo de adultos mayores avanzó a un ritmo mucho más acelerado, consolidando una tendencia que ya no puede leerse como un fenómeno marginal.

Más trabajo después de la jubilación

A nivel nacional, el informe muestra que el grupo de mayores de 65 años fue el de mayor expansión relativa dentro del mercado laboral argentino entre 2016 y 2025.

Mientras el total general de ocupados creció 17,8%, los trabajadores de ese rango etario aumentaron 32,6%, superando incluso a franjas tradicionalmente más activas como la de 45 a 54 años.

Actualmente, sobre un total de 13,5 millones de ocupados en aglomerados urbanos del país, 686.160 corresponden a personas de 65 años y más .

Además, la tasa de actividad de este grupo alcanzó en 2025 su máximo histórico: 18,9%, mientras que la tasa de empleo llegó a 18,1%, también récord desde el inicio de la serie en 2016.

Esto significa que cada vez más personas continúan trabajando incluso después de haber alcanzado la edad jubilatoria.

Posadas en el podio nacional del empleo senior
Aglomerado urbano Participación de +65 sobre ocupados
CABA 7,6%
Gran Tucumán 6,5%
Posadas 6,1%
Total nacional 5,1%
Fuente: Politikon Chaco en base a EPH-INDEC.

El cuentapropismo domina

Uno de los datos más relevantes del estudio es que el trabajo independiente se convirtió en la principal forma de inserción laboral de los mayores de 65 años.

En 2025, el 48,1% de los ocupados de ese segmento fueron cuentapropistas, el nivel más alto de toda la serie histórica. En contraste, los asalariados representaron el 43,2%, mientras que los patrones alcanzaron apenas el 7,2% .

En Posadas, esta tendencia es todavía más marcada. El 58,6% de los trabajadores mayores de 65 años son cuentapropistas, mientras que el 33,8% son asalariados y apenas el 7,6% se desempeñan como patrones .

Esto ubica a la capital misionera entre los aglomerados donde el autoempleo senior tiene mayor peso.

La expansión del cuentapropismo parece estar más vinculada a la necesidad de sostener gastos cotidianos que a una búsqueda de flexibilidad laboral.

En 2025, el mapa ocupacional de los cuentapropistas de 65 años y más muestra una fuerte concentración en actividades vinculadas al autoempleo tradicional, el comercio minorista y los oficios. En ese marco, la Construcción se ubicó como la principal actividad del wsegmento, concentrando el 12,7% del total de trabajadores cuentapropistas +65 relevados y respecto al inicio de la serie (2016) mostró una expansión del 74,6% en las personas que allí se desempeñan. En segundo lugar aparece la actividad de Comercio de alimentos, bebidas y tabaco con una participación del 11,3% y una expansión del 167,2% frente a 2016; el podio se completa con Actividades jurídicas y contables con el 7,8% del total y una expansión muy significativa (+280,5% respecto a 2016).

Cómo trabajan los mayores de 65 años en Posadas
Categoría ocupacional Participación 2025
Cuentapropistas 58,6%
Asalariados 33,8%
Patrones 7,6%
Familiares sin remuneración 0,0%
Fuente: Politikon Chaco en base a EPH-INDEC.

Otro rasgo central del fenómeno es el avance de la precarización. Entre los asalariados mayores de 65 años, la informalidad ya alcanza al 55,7% a nivel nacional, frente al 47,0% registrado en 2016 .

Es decir, hoy más de la mitad de los adultos mayores que siguen trabajando en relación de dependencia lo hacen sin registración formal.

Solo en el último año, los asalariados formales de este segmento cayeron 11%, mientras que los informales crecieron 21,2%.

La conclusión del estudio es contundente: muchos adultos mayores no solo deben seguir trabajando pese a estar jubilados, sino que además lo hacen en condiciones más precarias.

Qué hacen los mayores que siguen trabajando

Entre los cuentapropistas mayores de 65 años, la construcción aparece como la principal actividad, concentrando el 12,7% del total.

Le siguen el comercio de alimentos, bebidas y tabaco con 11,3%, y las actividades jurídicas y contables con 7,8% .

También aparecen con peso el comercio minorista, la reparación de efectos personales, la atención a la salud humana, el transporte de pasajeros y los servicios gastronómicos.

Esto muestra que el fenómeno no se limita a profesionales que continúan activos por elección, sino que se extiende fuertemente a rubros comerciales, oficios y tareas físicamente exigentes.

Incluso sectores como la construcción y el transporte muestran fuertes incrementos, lo que refuerza la idea de una prolongación laboral motivada por necesidad económica.

El dato clave
85,2%
creció la cantidad de trabajadores mayores de 65 años en Posadas entre 2016 y 2025.
El aglomerado pasó de 5.808 ocupados de 65 años y más en 2016 a 10.758 en 2025, muy por encima del crecimiento nacional del segmento, que fue del 32,6%.
Fuente: Politikon Chaco en base a EPH-INDEC.
Compartí esta noticia !

El consumo sigue sin reaccionar: el IVA confirma estancamiento y caída de la actividad

Compartí esta noticia !

La recaudación del IVA vinculada al mercado interno volvió a mostrar señales de debilidad en el inicio de 2026 y refuerza el diagnóstico de una economía que no logra recuperar el consumo. De acuerdo con un informe del Instituto Argentino de Análisis Fiscal (IARAF), el componente impositivo del Impuesto al Valor Agregado registró una caída real del 2% en el primer cuatrimestre del año, mientras que el IVA aduanero se desplomó 23%, reflejando además la fuerte retracción de las importaciones.

El dato resulta especialmente relevante porque el IVA es uno de los principales termómetros del nivel de actividad y del consumo masivo. Según el análisis elaborado por el economista Nadín Argañaraz, el IVA Neto acumuló una baja real del 8,5% interanual respecto del mismo período de 2025, incluso contemplando una desaceleración inflacionaria durante abril.

La dinámica confirma que la recuperación económica continúa mostrando fuertes desequilibrios sectoriales. Mientras algunos rubros ligados al agro, la minería y la intermediación financiera exhiben mejoras, el comercio y la industria siguen sin encontrar piso. La caída de la recaudación asociada al consumo interno deja en evidencia que el deterioro del poder adquisitivo todavía impacta sobre las ventas y la actividad cotidiana.

El cuadro se completa con otros indicadores tributarios que también reflejan enfriamiento económico. El impuesto sobre Créditos y Débitos Bancarios -considerado un indicador casi instantáneo de la actividad- cayó 0,5% real en el primer cuatrimestre, marcando al menos un escenario de estancamiento.

A nivel general, el IARAF estimó que la recaudación tributaria nacional total retrocedió 6,7% real interanual entre enero y abril. Incluso excluyendo los tributos vinculados al comercio exterior, la caída fue de 5,3%, lo que evidencia que la debilidad económica trasciende el impacto de las importaciones.

Entre los tributos con peor desempeño aparecen los derechos de exportación (-37,5%), los impuestos internos coparticipados (-17,6%) y los derechos de importación (-16,1%). En contrapartida, el único impuesto con crecimiento real fue el de los combustibles, con una suba de 20,9%, impulsada por actualizaciones impositivas y aumentos de precios en surtidores.

El deterioro de la actividad también comienza a impactar sobre los recursos asociados al empleo formal. Los aportes y contribuciones a la seguridad social mostraron una baja real de 4,1% interanual, en línea con el enfriamiento del mercado laboral y la pérdida de poder salarial.

Los últimos indicadores privados y oficiales refuerzan ese escenario. El Estimador Mensual de Actividad Económica (EMAE) del INDEC registró una caída de 2,6% en febrero, mientras que el Centro de Estudios Orlando Ferreres calculó un retroceso de 2,9%, asociado principalmente a la debilidad industrial y comercial.

Aunque para marzo algunas consultoras proyectan un rebote moderado, los analistas coinciden en que todavía no alcanza para compensar las caídas acumuladas en los primeros meses del año. El resultado es una economía que exhibe estabilidad financiera y desaceleración inflacionaria, pero todavía sin una recuperación sólida del consumo y la actividad real.

Compartí esta noticia !

El boom del cuentapropismo: ¿Quiénes son y qué hacen los misioneros?

Compartí esta noticia !

La semana pasada analizamos cómo fue cambiando el mapa laboral en los últimos años, tanto a nivel país como en Posadas, a partir de lo que permite observar el INDEC mediante la Encuesta Permanente de Hogares. A modo de recordatorio, se destacaba un importante avance de las modalidades de autoempleo en detrimento del trabajo asalariado, situación explicada por un doble factor: por un lado, la evolución de servicios cada vez más demandados por la sociedad, que en muchos casos se canalizan inicialmente a través del cuentapropismo; pero, por otro lado, la pérdida de empleo asalariado empuja a miles de personas a buscar refugio en el autoempleo como mecanismo de subsistencia. Este último factor es, claramente, el predominante en los últimos años en el país.

Si nos detenemos en este fenómeno, resulta necesario preguntarnos entonces quiénes son y a qué se dedican los cuentapropistas de Posadas, con el objetivo de comprender en mayor profundidad los impactos de políticas económicas que empujan a miles de argentinos hacia formas de trabajo más precarias.

Los datos muestran que el crecimiento del cuentapropismo en Posadas no puede ni debe analizarse únicamente en clave laboral. Detrás de esos números hay una señal social mucho más profunda: la necesidad de salir a buscar nuevos ingresos, ya sea porque los que existían desaparecieron o porque directamente dejaron de alcanzar. Y no se trata solo de ingresos laborales: también aparece con fuerza un fenómeno que afecta a las personas de mayor edad, que, en un contexto de bajas jubilaciones, necesitan generar recursos adicionales para sostener sus hogares.

Para entender mejor esta dinámica, conviene observar cómo se configura la estructura etaria del cuentapropismo posadeño. En 2025, apenas el 2,5% de los cuentapropistas tenía entre 18 y 24 años; el 20,7% correspondía al grupo de 25 a 34 años; el 19,6% al de 35 a 44; el 27,1% al de 45 a 54; el 16,8% al de 55 a 64; y el 13,3% a personas mayores de 65 años. Sin embargo, estos datos muestran cambios significativos respecto a 2024. Los más jóvenes perdieron 7,5 puntos porcentuales de participación (pasaron del 10% en 2024 al 2,5% en 2025), posiblemente por una mejor inserción en otras modalidades laborales (como el empleo asalariado), mientras que también se observa una leve caída en los grupos de 25 a 34 años (-1,8 p.p.) y de 35 a 44 (-3,2 p.p.).

En contraste, los grupos de mayor edad son los que ganaron protagonismo: las personas de 45 a 54 años incrementaron su participación en 2,3 puntos; las de 55 a 64 lo hicieron en 5,5 puntos porcentuales (la mayor expansión, pasando del 11,3% al 16,8%); y los mayores de 65 años aumentaron 4,7 puntos (del 8,6% al 13,3%).

Si llevamos este fenómeno a números absolutos, la magnitud resulta aún más clara. En 2024 había 5.212 personas de entre 55 y 64 años que eran cuentapropistas, cifra que ascendió a 7.970 en 2025, lo que implica un incremento del 52,9%. En el caso de los mayores de 65 años, se pasó de 3.970 personas en 2024 a 6.303 en 2025, con una expansión del 58,8%. En términos simples, en apenas un año se sumaron 5.091 nuevos cuentapropistas en Posadas mayores de 55 años.

Esto deja en evidencia que no estamos hablando solamente de jóvenes emprendedores, de personas que buscan independencia o de quienes eligen “ser su propio jefe”. Estamos hablando también de personas en etapas avanzadas de la vida laboral que no encuentran contención en el mercado de trabajo o que necesitan generar ingresos adicionales para subsistir. Más aún: dentro de este segmento, hay 2.333 nuevos cuentapropistas mayores de 65 años, lo que sugiere que muchos jubilados debieron volver al mercado laboral empujados por la necesidad.

Cuentapropismo en Posadas: los datos clave

Evolución del autoempleo, composición etaria y principales actividades

Indicador Dato destacado
Cuentapropistas de 55 a 64 años 7.970 en 2025
Crecimiento del grupo de 55 a 64 años +52,9%
Cuentapropistas mayores de 65 años 6.303 en 2025
Crecimiento de mayores de 65 años +58,8%
Nuevos cuentapropistas mayores de 55 años +5.091
Mujeres mayores de 65 años cuentapropistas 2.773 en 2025
Crecimiento de mujeres mayores de 65 años +75,6%
Principal actividad del autoempleo Construcción: 12%
Rubro con mayor expansión relativa Comercio no especializado: +317,9%
Servicios personales n.c.p. +155,7%
Fuente: elaboración en base a datos de la Encuesta Permanente de Hogares del INDEC.

Si se analiza la variable de género, también aparecen matices relevantes. En 2024, los varones explicaban el 66% del cuentapropismo, participación que se redujo al 62% en 2025; en cambio, las mujeres pasaron del 34% al 38%. Este cambio es consistente con las mayores dificultades que enfrenta el empleo femenino en el mercado laboral. Dentro de este contexto, se destaca que entre los mayores de 65 años, las mujeres pasaron de representar el 40% en 2024 al 44% en 2025, probablemente como resultado de la necesidad de aportar ingresos al hogar.

En términos absolutos, el fenómeno es aún más contundente: las mujeres mayores de 65 años que se desempeñan como cuentapropistas pasaron de 1.579 en 2024 a 2.773 en 2025, lo que representa un incremento del 75,6%, el mayor crecimiento relativo entre todos los grupos etarios femeninos. En el caso de los varones de ese mismo rango etario, el aumento fue del 47,6%, siendo la segunda suba más alta dentro de ese grupo, solo por debajo de los varones de entre 55 y 64 años (que crecieron un 77,9%).

En los últimos tiempos, se ha puesto el foco en el crecimiento del cuentapropismo destacando algunas de sus virtudes (que algunas son reales, pero son las menores), pero muchas veces sin analizar su composición. Esto puede llevar a interpretaciones equivocadas. No todo crecimiento del trabajo independiente implica emprendimiento, innovación o dinamismo económico. En muchos casos, lo que refleja es subsistencia: una respuesta obligada ante la falta de empleo formal o frente a ingresos (como las jubilaciones) que no alcanzan para cubrir los gastos básicos.

Dejemos de lado la cuestión etaria y de género y veamos a qué se dedican los cuentapropistas de Posadas y cómo varió en el último tiempo esa composición. No existe una actividad con alta concentración, sino más bien un amplio abanico de servicios; en ese marco, la actividad más presente es la construcción, que concentra el 12% del total de trabajadores con autoempleo del aglomerado misionero y creció 9,9% en el último año.

Luego le siguen los trabajadores comerciantes de alimentos, bebidas y tabaco (carnicero, verdulero, panadero, venta directa al público), que concentran el 7,4% del total pero cayeron un 48,2% en el último año; esta baja está asociada con la fuerte alza de la tercera categoría en orden de participación: comercio no especializado, con predominancia de alimentos y bebidas, que concentra el 7,2% y vivió una expansión del 317,9% en 2025.

¿Por qué están vinculados? Porque se trata de dos formas distintas de clasificar una misma lógica de actividad comercial, pero con distinto nivel de especificidad. Por un lado, el “comercio de alimentos, bebidas y tabaco”, como se dijo, refiere a actividades más definidas: un carnicero, una verdulería, alguien que vende un tipo concreto de producto. Por el otro, el “comercio no especializado” agrupa a quienes también venden bienes (muchas veces los mismos alimentos o bebidas), pero agregando una oferta mucho más variada.

El carnicero siguió vendiendo carne, pero de repente anexó artículos de bazar, incluso diarios y revistas, o inclusive golosinas, por ejemplo.

En ese marco, el movimiento que sugieren los datos es bastante claro: parte de los cuentapropistas que antes estaban identificados en rubros específicos pasan a aparecer en categorías más generales. No necesariamente porque cambien completamente de actividad, sino porque su forma de trabajo se vuelve más heterogénea.

¿A qué se debe esa ampliación? Principalmente, a la necesidad de ofrecer más bienes para tener un mayor flujo de ventas, en un contexto donde solo vender carne, por ejemplo, no alcanza porque la demanda se vuelve más fragmentada, los niveles de consumo son más inestables y el ticket promedio tiende a ser más bajo.

Es decir, muchos cuentapropistas amplían su oferta incorporando otros bienes de alta rotación (bebidas, productos de almacén, artículos básicos), buscando captar distintas necesidades de consumo en un mismo punto de venta.

Ese fue el “top tres” de actividades con más cuentapropistas; pero en ese marco, ¿cuáles fueron los que más crecieron en términos relativos? El líder de crecimiento es el que ya dijimos: comercio no especializado con predominancia de alimentos y bebidas, con +317,9%, pero no fue el único.

Comercio de textiles y mercería incrementó en 158,9% (aquí puede verse el fenómeno de la persona que vende por su cuenta vía redes sociales, por ejemplo); actividades para la práctica deportiva lo hicieron en +124,5%; elaboración de alimentos en +76,5%; servicios de expendio de comidas y bebidas en +72,7%; y servicios de peluquería y tratamientos de belleza en +52,8%, entre otros.

Pero hay otra categoría que también creció mucho: los servicios personales n.c.p. (no comprendidos previamente), que se expandieron un 155,7%, convirtiéndose en la actividad con la tercera mayor expansión dentro del autoempleo local. Se trata, sin embargo, de una categoría particularmente amplia y heterogénea, que agrupa actividades muy diversas y que, justamente por su carácter residual, suele captar ocupaciones que no logran encuadrarse con claridad en otros rubros más específicos.

Pero en ese marco, y a la luz de las transformaciones recientes del mercado de trabajo, hay indicios claros de que una parte relevante de este crecimiento podría estar asociada a trabajos vinculados a plataformas digitales, como repartidores (delivery) o choferes de aplicaciones. Estas ocupaciones, cada vez más extendidas en contextos de caída o insuficiencia del empleo formal, presentan una particularidad: no siempre son registradas de manera homogénea en las encuestas, lo que impacta directamente en su clasificación estadística.

La categorización del trabajo de una persona depende, casi en su totalidad, de cómo el encuestado describe su actividad. Un repartidor puede ser clasificado dentro de transporte o mensajería si declara explícitamente que realiza entregas, pero también puede terminar en “servicios personales n.c.p.” si la respuesta es más general (por ejemplo, “trabajo con una app” o “hago repartos”).

Lo mismo ocurre con los choferes de aplicaciones: conceptualmente pertenecen al transporte de pasajeros, pero pueden ser absorbidos por categorías más amplias si no se especifica con precisión la tarea. Por ello, parte del fuerte crecimiento de esa actividad general probablemente esté reflejando la expansión de este tipo de trabajos flexibles y de difícil encuadre dentro de las clasificaciones tradicionales.

En definitiva, cuando se observa en conjunto la evolución del cuentapropismo en Posadas, lo que aparece no es solo un cambio en la cantidad de trabajadores independientes, sino también en la forma en que se insertan y sostienen sus actividades. En ese sentido, el cuentapropismo deja de ser únicamente una categoría laboral para convertirse en un reflejo más amplio de las condiciones económicas y sociales.

Detrás de cada rubro que crece, de cada cambio en la composición, hay estrategias concretas de supervivencia, adaptación y búsqueda de ingresos en un escenario donde el empleo asalariado pierde capacidad de absorción. Entender esa composición, más que el número en sí mismo, es clave para interpretar qué está pasando realmente en el mercado de trabajo local.

Compartí esta noticia !

Consumo: supermercados pierden 4,2 millones de tickets y enfrentan un cambio estructural en la demanda

Compartí esta noticia !

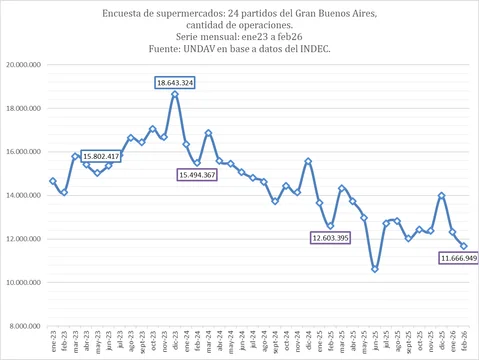
Entre febrero de 2023 y febrero de 2026, los supermercados perdieron 4,2 millones de tickets, al pasar de 15,8 millones a 11,6 millones de operaciones, según datos oficiales del INDEC. El dato, que se consolidó este 24 de abril, expone algo más que una retracción del consumo: revela una transformación en los hábitos de compra en plena gestión de Javier Milei. La caída se profundiza en un contexto de inflación persistente y salarios rezagados, abriendo un interrogante central para el Gobierno: ¿se trata de un ciclo recesivo transitorio o de un cambio estructural que redefine la economía cotidiana?

Un deterioro que trasciende la coyuntura y redefine el mapa comercial

Entre febrero último e igual mes de hace tres años, el consumo en los supermercados, medido por INDEC según la cantidad de tickets, muestra que, de 15,8 millones de tickets en febrero de 2023, cuando aún gobernaba Alberto Fernández, se bajó a 11,6 millones, es decir, se registraron 4,2 millones de operaciones menos.

Hasta el mismo mes de 2024, ya con Javier Milei como Presidente, cayeron en unos 300 mil más y descendieron a 12.603.395 en el año pasado, lo cual representó una pérdida de casi 3 millones de operaciones registradas en las cajas de los súper. Y en 2026, se resignaron otras 936.446, de acuerdo con datos oficiales

La cantidad de operaciones que toma INDEC es el número de las efectuadas según la ubicación geográfica de la boca de expendio donde se realizaron las ventas en el mes calendario de referencia.

Desde diciembre de 2023, en que alcanzó su pico de 18.643.324 operaciones en supermercados, el guarismo viene en disminución.

Se consume menos pero también se modificaron hábitos, lo cual obliga a una recomposición de los canales comerciales.

Para muestra basta con mirar el comportamiento del consumo masivo en el inicio de 2026, cuando volvió a su nivel más bajo desde septiembre 2024.

Fue en febrero cuando profundizó su deterioro con un descenso interanual del -3,4% y una fuerte contracción mensual del -6,3% en las compras en supermercados, autoservicios, farmacias, e-commerce, mayoristas y kioscos.

Debacle general 

En el reparto, la debacle fue general: supermercados resignó -5,9% frente a febrero de 2025 y un -6,3% en comparación con enero; farmacia perdió -9,1% mensual, autoservicios -6,4%, kioscos -6,2% y mayoristas -5,8%, según datos de la consultora Scentia.

La caída de las ventas se da en el marco de un repunte de la inflación, que en los últimos nueve meses mostró una tendencia sostenida de avance. 

Por el contrario, los salarios no están acompañando ese recalentamiento de precios.

El vicepresidente de la Cámara Argentina de Distribuidores y Autoservicios Mayoristas (CADAM), Armando Farina, en diálogo con LU9 Radio Mar del Plata, puso de relieve que “los servicios hoy ya se llevan el 62% de los ingresos de un salario” y señaló que, en ese marco, la gente “cada vez tiene menos recursos para hacer sus compras”.

Según Farina, el consumidor final “se está convirtiendo en un profesional de la compra”, que adquiere estrictamente lo que necesita en el día y especula con la pequeña tasa de interés que le pagan las aplicaciones por tener el dinero depositado.

Las grandes cadenas vienen atravesando un proceso sectorial de ventas, fusiones y achicamientos, pero a la vez afinan su política comercial para retener clientes.

En esa dirección están reforzando su oferta de productos frescos como consecuencia de la merma en la facturación y en la rentabilidad.  

Farina lo expuso de este modo: “Cada vez tenés más diversidad de carnes, más diversidad de panes, más diversidad de pescadería”, detalló.

Esa estrategia, sin embargo, golpea directamente al comercio de proximidad. 

El dirigente empresario advirtió que panaderías, carnicerías, pescaderías y ferreterías de barrio enfrentan cierres y una creciente competencia, porque “la gente está yendo a buscar eso a las principales cadenas”.

Los autoservicios mayoristas ofrecen precios competitivos tanto a comerciantes como a familias, pero ni aún así se salvaron de una caída del -1,2% interanual, mientras que el sector minorista/supermercados retrocedió -3,1%, evidenciando que la disminución del consumo es generalizada.

En kioscos y almaneces, el panorama no fue mejor.

Mayoristas en alerta

En marzo, la información preliminar de las consultoras indica que el canal mayorista también habría sido negativo en -9% y lo mismo los autoservicios resignaron no menos de -4%. 

Los cambios en los hábitos de compra por el ajuste de cinturones pero también por tendencias modernas de consumo provocan una recomposición de la demanda entre un canal y otro que está en constante acomodamiento.

A nivel geográfico, las ventas mayoristas mostraron comportamientos dispares: en la Ciudad de Buenos Aires retrocedieron -0,2% interanual, mientras que crecieron 21,7% en el Gran Buenos Aires y 26,5% en el resto del país.

En supermercados, las mayores subas se registraron en Neuquén (30%), Formosa (28,3%), Santa Fe (27,8%), Río Negro (27,8%) y la Ciudad de Buenos Aires (27,3%), evidenciando una dinámica heterogénea según la región.

Fuentes de diversas empresas productoras de alimentos concidieron en que tracciona mejor el comercio tradicional que el moderno y, en algunos casos, también los del interior, en detrimento de las sucursales del AMBA.

También desde el sector lácteo aportaron elementos que permiten trazar hipótesis de hacia adónde se encaminan los consumidores: el volumen total vendido del primer trimestre del año versus el mismo período de 2025 está prácticamente igual, pero con una marcada diferencia entre supermercados y mayoristas, en cuyos casos la venta cayó entre -4% y -6%, respectivamente, contra autoservicios, donde hubo un crecimiento del 5%. 

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin