La Asociación Forestal Argentina (AFoA), Regional Misiones, respaldó la iniciativa del Gobierno provincial para modificar el artículo 7° de la Ley de Bioinsumos y establecer por ley un marco estable para el uso del glifosato en Misiones. Para la entidad, la reforma busca cerrar una etapa de más de tres años de cambios regulatorios y otorgar previsibilidad a una actividad caracterizada por inversiones de largo plazo.
La discusión se originó con la sanción de la Ley VIII N.º 103 en 2023, que estableció la prohibición del uso del glifosato. Desde entonces, su aplicación fue postergada y suspendida mediante distintas decisiones del Poder Ejecutivo provincial. En agosto de 2024, el Gobierno prorrogó su entrada en vigencia hasta 2030, mientras que en agosto de 2025 dispuso su suspensión indefinida hasta que se homologara un producto sustituto con eficacia comprobada.
Para AFoA Regional Misiones, la modificación legislativa no implica abrir una discusión completamente nueva, sino transformar en una definición de rango legal una situación que la propia administración provincial ya había sostenido mediante decretos. La diferencia, según la entidad, radica en la mayor estabilidad jurídica que puede ofrecer una ley frente a decisiones de carácter administrativo.
El argumento productivo ocupa un lugar central en el posicionamiento de la asociación. AFoA sostiene que actualmente no existen en el mercado alternativas fitosanitarias que hayan demostrado una eficacia equivalente para el control de malezas durante las primeras etapas de implantación de las plantaciones forestales.
La entidad considera que esa herramienta tiene particular relevancia para una actividad que requiere inversiones de largo plazo y que necesita previsibilidad regulatoria para planificar sus ciclos productivos. En ese esquema, cualquier modificación abrupta de las condiciones de manejo puede afectar decisiones de inversión y la competitividad de la producción destinada a mercados nacionales e internacionales.
AFoA también sostiene que el uso del producto se encuentra regulado por organismos nacionales e internacionales y que, aplicado de acuerdo con las buenas prácticas agrícolas y los protocolos de manejo vigentes, presenta baja toxicidad aguda. La asociación plantea que el cumplimiento de esos protocolos permite ordenar y limitar su utilización tanto desde el punto de vista operativo como ambiental.
La actividad forestal misionera cuenta actualmente con más de 400.000 hectáreas de plantaciones. De ese total, cerca de 150.000 hectáreas están certificadas bajo el esquema PEFC y otras 117.000 cuentan con certificación FSC, sistemas que incorporan protocolos de manejo forestal sostenible y establecen condiciones para el uso de fitosanitarios.
Según AFoA, dentro del ciclo forestal la utilización de herbicidas se concentra fundamentalmente durante las primeras etapas de implantación. Una vez que la plantación supera esa instancia inicial, el uso de este tipo de productos deja de formar parte del manejo habitual durante el resto del crecimiento del cultivo.
La asociación había participado durante los últimos años de las gestiones institucionales ante las autoridades provinciales para plantear las dificultades que generaría una prohibición efectiva sin alternativas técnicamente probadas. Entre los argumentos presentados estuvo también la necesidad de mantener condiciones compatibles con las exigencias de los mercados internacionales a los que se destina una parte significativa de la producción forestal misionera.
El respaldo de AFoA llega mientras el Gobierno provincial impulsa la modificación de la normativa. Para el sector, que la definición se adopte mediante una ley representa un cambio relevante respecto de la sucesión de prórrogas y suspensiones que caracterizó la discusión desde 2023.
La cuestión también tiene una dimensión económica que excede al uso puntual del producto. La actividad forestal trabaja con horizontes productivos prolongados, por lo que las decisiones de implantación y manejo se toman bajo condiciones que deben mantenerse durante períodos extensos. En ese contexto, la previsibilidad regulatoria se convierte en un componente de competitividad.
El desafío hacia adelante será compatibilizar esa previsibilidad con controles ambientales y sanitarios efectivos. El sector forestal ya opera bajo esquemas de certificación y protocolos de manejo sostenible, pero la consolidación de una política pública de largo plazo requiere que las reglas sean claras, fiscalizables y consistentes con las exigencias de los mercados.
AFoA Regional Misiones valoró que el Gobierno provincial haya elegido la vía legislativa para resolver la situación y reafirmó su disposición a continuar trabajando con las autoridades. El objetivo planteado por la entidad es construir un marco que combine previsibilidad, sustentabilidad y competitividad para una de las actividades productivas estructurales de Misiones.
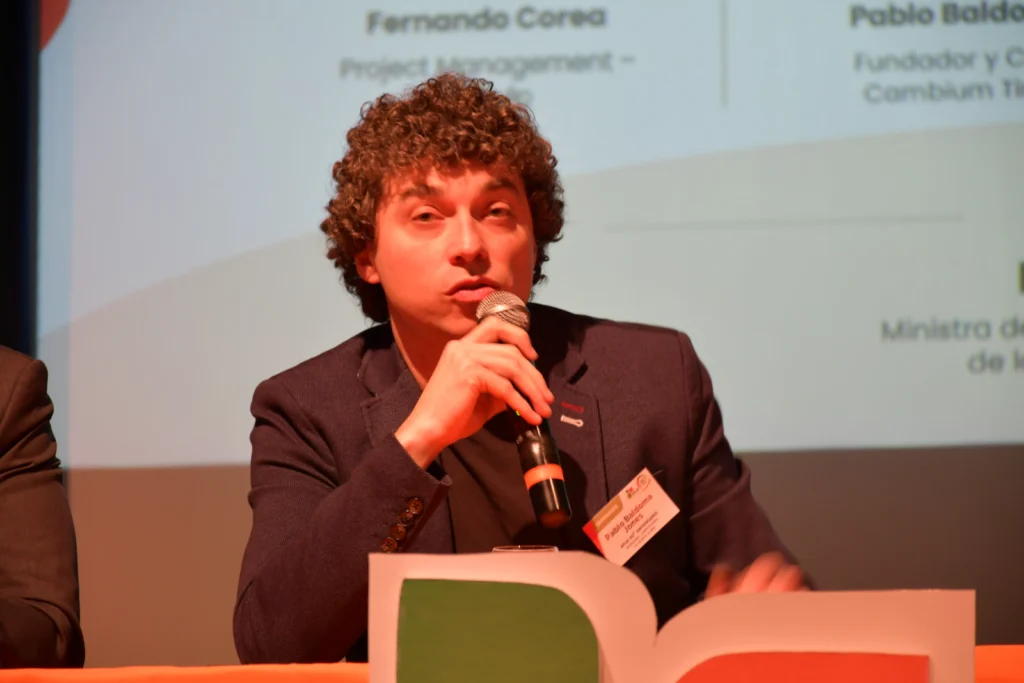
La Argentina tiene madera, territorio forestal y un déficit habitacional significativo, pero todavía no consiguió convertir esos recursos en una industria capaz de transformar la forma en que se construye. Ese es el punto de partida de Cambium Timber, el proyecto que impulsa Pablo Baldomá y que prevé una inversión de más de US$20 millones en Gobernador Virasoro, Corrientes, para instalar la primera planta argentina de producción industrial de madera contralaminada, conocida como CLT (Cross-Laminated Timber).
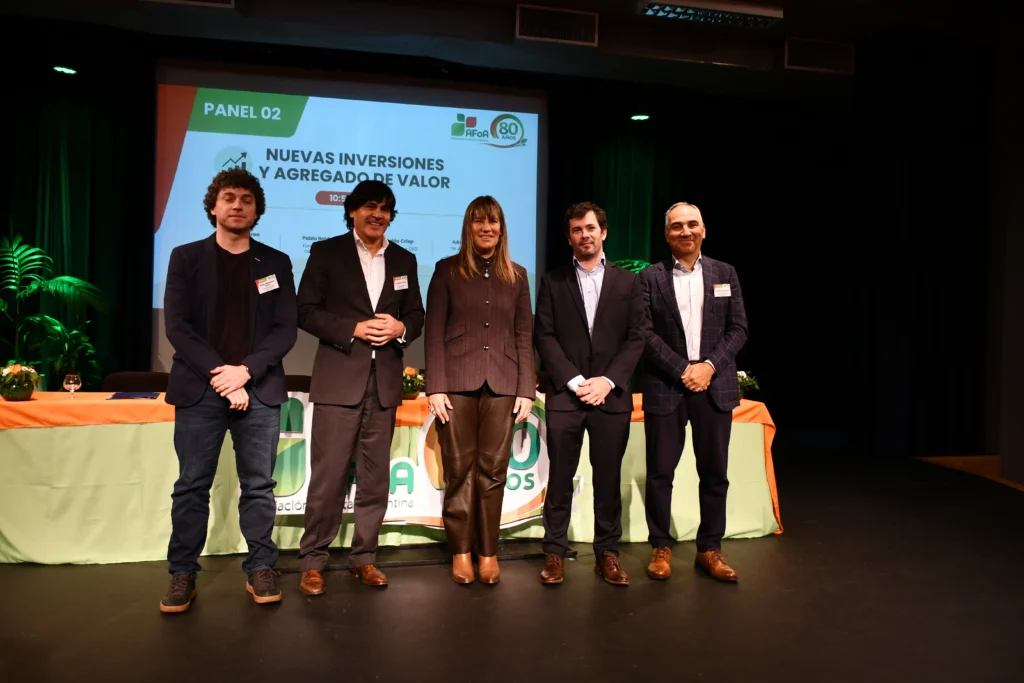
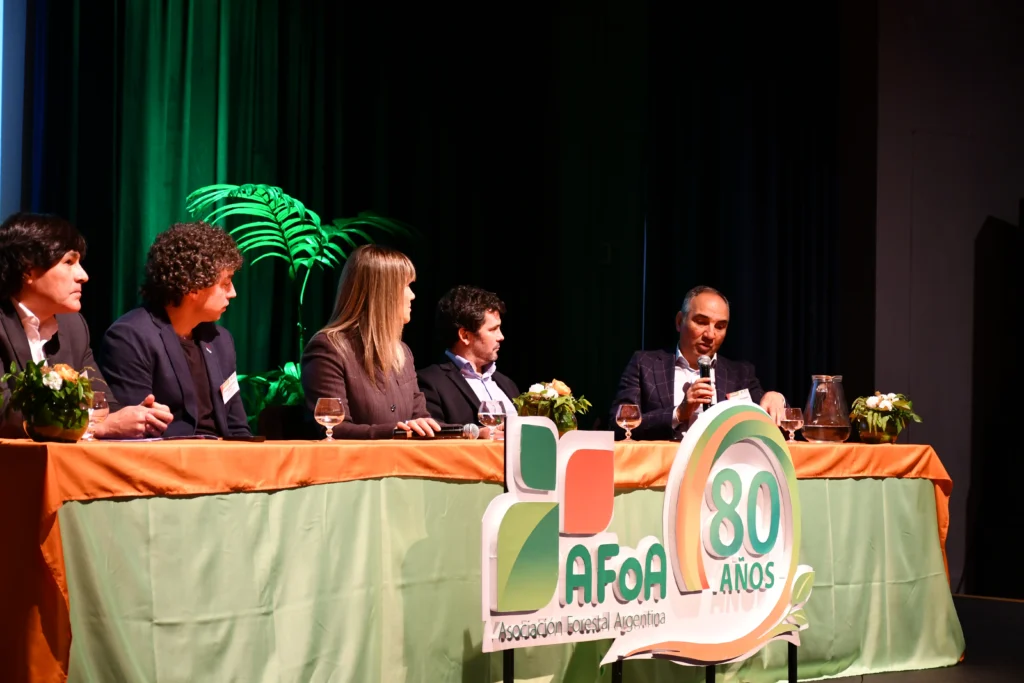
Baldomá presentó el proyecto en Posadas, durante el encuentro organizado por la Asociación Forestal Argentina (AFoA) por sus 80 años, donde compartió escenario con referentes de las principales inversiones forestales que están tomando forma en Corrientes y la región. La propuesta de Cambium introduce una diferencia sustancial respecto de buena parte del debate tradicional de la forestoindustria: en lugar de limitarse a buscar nuevos mercados para la madera, pretende crear una nueva demanda a partir de un sistema constructivo industrializado.
“El principal riesgo de este proyecto es que la demanda no está, la tenemos que crear”, explicó Baldomá. La definición resume la apuesta empresarial y, al mismo tiempo, expone el principal desafío de una industria que todavía debe convencer a arquitectos, desarrolladores, constructores y consumidores de que la madera estructural puede ocupar un lugar mucho más relevante en la construcción argentina.
De la madera como materia prima a un sistema constructivo
Cambium no se presenta solamente como una empresa forestal. Baldomá la definió como una compañía con “tres corazones”: tecnológico, industrial y constructor. La planta fabricará paneles de madera maciza industrializada, entre ellos CLT y madera laminada encolada, con procesos de alta precisión destinados a que buena parte del trabajo de construcción ocurra antes de que los componentes lleguen a la obra.
El proyecto prevé una capacidad inicial de aproximadamente 15.000 metros cúbicos anuales y una producción equivalente a unos 55.000 a 60.000 metros cuadrados de construcción por año, dependiendo del sistema utilizado. La nave industrial tendrá unos 4.800 metros cuadrados y se levanta en el predio donde funcionó el antiguo aserradero Pomera Maderas.
La inversión forma parte de un proceso mayor del Grupo Insud, que ya mantiene una presencia significativa en la región a través de forestaciones, energía y otras actividades. Según lo expuesto durante el encuentro, el grupo acumula más de US$250 millones invertidos en el NEA.
La maquinaria que permitirá poner en marcha la nueva industria está llegando desde Europa. El último contenedor con equipos de la empresa eslovena Ledinek Engineering se encuentra rumbo al Puerto de Buenos Aires y el montaje de la línea está previsto para comenzar en septiembre. La expectativa de Cambium es terminar la instalación hacia fines de 2026 y comenzar la producción entre diciembre y los primeros meses de 2027.
Pero la tecnología representa solamente una parte del desafío. Baldomá sostuvo que instalar una planta de estas características en Argentina resulta aproximadamente 30% más caro que hacerlo en Europa, debido principalmente a la combinación de impuestos y costos logísticos. Incluso señaló que transportar los contenedores desde Buenos Aires hasta Virasoro puede resultar más costoso que traerlos desde Europa hasta el puerto argentino.
Ese diferencial es una de las restricciones que la nueva industria deberá enfrentar para competir. La otra está dentro del propio mercado: la madera estructural todavía no tiene en Argentina el mismo nivel de aceptación cultural, normativa y técnica que alcanzó en otros países.
El desafío de construir demanda y cambiar la percepción sobre la madera
La apuesta de Cambium parte de una premisa que Baldomá considera central: la madera no debe competir solamente por precio. El CLT, según explicó, no es actualmente más barato que los sistemas tradicionales de mampostería o ladrillo. La oportunidad está en ofrecer otra combinación de precisión, velocidad, diseño, industrialización y calidad arquitectónica.
“La forma en la que se construye es anacrónica, vieja, sucia”, planteó durante su exposición. Frente a ese diagnóstico, la empresa busca trasladar a la construcción parte de la lógica industrial que ya existe en otros sectores: diseñar digitalmente, mecanizar los componentes, producirlos con precisión y llevarlos a obra listos para ser ensamblados.
El modelo ya funciona en otros mercados. Uruguay cuenta desde 2022 con una planta de madera maciza industrializada de gran escala, mientras Chile y Brasil desarrollaron proyectos de edificios y estructuras de varios pisos utilizando CLT y madera laminada. En Argentina, en cambio, los avances todavía son puntuales y no existe una planta con una producción integral de estas características y certificación internacional.
La experiencia internacional es precisamente uno de los argumentos utilizados por Baldomá para plantear que el límite no está en las propiedades del material, sino en la forma en que el mercado argentino lo interpreta. Después de vivir cinco años en España, el empresario recorrió más de 30 fábricas de CLT antes de definir el proyecto. Su objetivo, según explicó, es trasladar a la Argentina una industria que en Europa, Estados Unidos y Australia ya dejó de estar asociada exclusivamente con viviendas económicas o construcciones de baja escala.
La comparación que eligió durante el encuentro fue histórica. Así como la Torre Eiffel contribuyó en 1889 a demostrar las posibilidades estructurales del acero, Cambium busca un proyecto emblemático que permita mostrar qué puede hacerse con madera estructural en altura.
“Queremos mostrar la altura y mostrar el bosque en los edificios de altura en Argentina”, resumió Baldomá.
La empresa incluso abrió la posibilidad de desarrollar un proyecto icónico que funcione como demostrador tecnológico y arquitectónico. El objetivo no es solamente vender paneles, sino generar una construcción que permita que el mercado vea, toque y comprenda el potencial del material.
La oportunidad social: industrializar la construcción para agregar valor en origen
La dimensión más relevante del proyecto excede a Cambium y alcanza a la estructura productiva del NEA. Si la planta logra consolidar una demanda doméstica para CLT y otros productos de madera estructural, podría contribuir a desplazar parte del negocio forestal desde la venta de materia prima hacia productos de mayor valor agregado.
Ese cambio resulta especialmente relevante para Corrientes y Misiones. La región cuenta con una masa forestal considerable y una cadena industrial desarrollada, pero enfrenta desde hace años el desafío de transformar una mayor proporción de ese recurso en productos industrializados capaces de competir en mercados de mayor valor.
La discusión también alcanza a la vivienda. Desde el sector forestal se plantea que la industrialización de la construcción con madera puede reducir tiempos de obra y mejorar la previsibilidad de los proyectos. En el modelo de CLT, los paneles pueden salir de fábrica cortados, perforados y mecanizados de acuerdo con el diseño, reduciendo trabajos y desperdicios en el lugar de construcción.
El potencial, por lo tanto, no está únicamente en construir más rápido. Está en cambiar la organización económica de la obra, trasladando una parte importante del proceso desde el sitio de construcción hacia una fábrica.
Ese modelo puede abrir una oportunidad para el periodismo de soluciones: no existe una promesa automática de que el CLT vaya a resolver el déficit habitacional argentino ni de que la madera vaya a reemplazar al hormigón. Pero sí aparece una alternativa concreta para atacar algunos de los problemas estructurales de la construcción tradicional: baja productividad, desperdicio de materiales, incertidumbre sobre costos y plazos y escasa industrialización.
Para que esa posibilidad se convierta en una solución a escala, sin embargo, deberán alinearse otras variables. La propia empresa identifica como obstáculos los costos logísticos, la normativa estructural, la falta de clasificación técnica de la madera y la necesidad de formar profesionales y generar confianza en el mercado.
El cuello de botella que puede definir el futuro: la materia prima
La expansión de la madera estructural también plantea una pregunta incómoda para la región: ¿hay suficiente madera para sostener una nueva etapa de industrialización sin comprometer el abastecimiento futuro?
Durante el encuentro de AFoA se advirtió que Corrientes posee alrededor de 500.000 hectáreas de plantaciones forestales, pero que la superficie no está creciendo significativamente. Las áreas cosechadas son replantadas, pero no necesariamente se incorporan nuevas hectáreas al ritmo que requeriría una expansión sostenida de la industria.
Misiones enfrenta una situación similar desde otra escala: durante la última década no logró superar las 12.000 hectáreas anuales de nuevas plantaciones, según los datos expuestos durante la jornada. Entre Ríos, por su parte, redujo su superficie forestada hasta unas 100.000 hectáreas.
El dato obliga a mirar más allá de la fábrica. Una planta de CLT puede ser una pieza de una transformación industrial, pero necesita detrás una política forestal capaz de asegurar materia prima, inversiones de largo plazo y una cadena logística competitiva.
Baldomá lo planteó desde la perspectiva de la propia empresa: la instalación de la planta representa apenas “el diez por ciento del desafío”. El otro 90% consiste en lograr que el mercado adopte el producto, que las normas acompañen, que los arquitectos lo incorporen a sus proyectos y que aparezcan edificios capaces de demostrar que la madera puede ser utilizada a escalas que hoy parecen ajenas a la construcción argentina.
Ahí aparece la verdadera dimensión del proyecto. Cambium no está solamente construyendo una fábrica en Virasoro: está intentando construir un mercado alrededor de una tecnología que Argentina todavía no incorporó masivamente.
Si el proceso funciona, el impacto podría exceder a una empresa y convertirse en una nueva vía de agregado de valor para la forestoindustria del NEA. Si fracasa, el problema probablemente no estará en la capacidad de fabricar CLT, sino en la dificultad histórica de la Argentina para articular materia prima, industria, logística, regulación, financiamiento y demanda.
La planta que comienza a instalarse en Corrientes será, en ese sentido, un experimento industrial y también de política económica. El desafío será demostrar que un árbol plantado en el NEA puede terminar convertido no en un rollizo exportado, sino en una estructura de alta precisión capaz de formar parte de los edificios de la próxima generación.
En ese escenario, Adrián Salvatore, de Central Puerto, planteó una integración vertical desde las plantaciones hasta la industria y advirtió que logística, regulación y escala condicionan nuevas inversiones forestales. Fue en el marco de la presentación en Posadas de los lineamientos del proyecto para instalar un aserradero en la zona de Santa Rosa, Corrientes. La iniciativa contempla procesar alrededor de 450.000 metros cúbicos de madera por año y abastecerse de unas 30.000 hectáreas de plantaciones.
La propuesta se inscribe en la expansión de Central Puerto hacia nuevos negocios. La compañía, tradicionalmente vinculada al sector energético, incorporó en los últimos años inversiones forestales y mineras y, más recientemente, petroleras. En el caso forestal, Salvatore explicó que la decisión apunta a ir más allá de la tenencia de activos y avanzar en la captura de valor dentro de la cadena productiva.
La empresa incorporó hace aproximadamente tres años unas 180.000 hectáreas forestadas, de las cuales unas 90.000 corresponden a plantaciones de eucalipto y pino. Sobre esa base, la estrategia consiste en desarrollar una industria capaz de procesar parte de esa producción y generar una cadena integrada en la región mesopotámica.
“El diseño nuestro es un aserradero que estaría procesando unas 450.000 metros cúbicos por año”, explicó Salvatore durante el encuentro organizado en Posadas por los 80 años de la Asociación Forestal Argentina (AFoA). La localización responde, entre otros factores, a la distribución geográfica de las forestaciones y a la necesidad de garantizar el abastecimiento de largo plazo de la planta.
La escala del proyecto también expone una de las discusiones centrales del sector: cómo generar condiciones para que las inversiones forestales puedan alcanzar dimensiones competitivas internacionalmente. Salvatore señaló que el proyecto enfrenta desafíos vinculados con el marco regulatorio y con la posibilidad de acceder a beneficios destinados a grandes inversiones.
En particular, marcó una brecha para los proyectos que quedan en una zona intermedia: inversiones demasiado grandes para encuadrar en determinados esquemas orientados a pequeñas empresas, pero que tampoco alcanzan los umbrales establecidos para los proyectos de mayor escala. Según planteó, una inversión forestal de entre US$100 millones y US$200 millones puede resultar significativa para la economía regional, aunque no necesariamente alcance los parámetros de programas diseñados para megaproyectos de otros sectores.
La cuestión no es menor para la forestoindustria. La competencia internacional obliga a comparar no solamente la productividad de las plantas, sino también el costo de llevar la madera hasta los mercados. Para Salvatore, la logística constituye actualmente uno de los principales condicionantes para el desarrollo de nuevas inversiones.
“Si para poner el material arriba de un barco nos cuesta tres, cuatro, cinco o seis veces más que a un competidor nuestro, cualquier proyecto va a tener un límite”, sostuvo. La distancia a los puertos, los costos de transporte y las restricciones vinculadas con la infraestructura terminan trasladándose al precio final y reducen la capacidad de competir en mercados internacionales.
En esa discusión aparece también el cabotaje como una herramienta potencial para reducir costos. El empresario consideró que una mayor oferta logística y una regulación que permita aprovechar las vías navegables podrían modificar sustancialmente la ecuación de los proyectos forestales de la región.
El planteo coincide con una preocupación que atraviesa a las principales empresas del sector: la industria puede alcanzar niveles de eficiencia dentro de las plantas, pero pierde competitividad cuando la producción sale de la tranquera. La distancia entre los centros forestales de Corrientes y Misiones y los puertos de exportación convierte a la logística en una variable estratégica para definir nuevas inversiones.
Pero Salvatore agregó otro componente: la necesidad de que el sector forestal construya una agenda común. A su criterio, muchas de las dificultades que enfrenta la actividad son abordadas actualmente mediante gestiones individuales de empresas o cámaras, cuando podrían requerir una estrategia colectiva.
El empresario tomó como referencia al sector petrolero, al que definió como altamente competitivo pero capaz de coordinar posiciones entre empresas y con el Estado en cuestiones consideradas estratégicas. Para la forestoindustria, planteó avanzar en una dinámica similar, tanto para resolver problemas regulatorios y logísticos como para aprovechar oportunidades comerciales.
La paradoja que señaló resulta especialmente relevante: mientras dentro del mercado argentino persiste la discusión sobre exceso o falta de madera y una demanda interna debilitada, existen oportunidades concretas en mercados internacionales que podrían ampliar la salida para la producción. El desafío consiste en articular información, inversiones, logística y capacidad industrial para convertir esa demanda potencial en operaciones concretas.
La integración vertical que impulsa Central Puerto se ubica precisamente en ese cruce. La disponibilidad de materia prima constituye una ventaja inicial, pero el paso siguiente requiere transformar ese recurso en productos con mayor valor agregado y colocarlos competitivamente en el mundo.
Para Salvatore, la oportunidad existe, pero exige modificar las condiciones que rodean a la producción. La inversión en capacidad industrial debe estar acompañada por infraestructura, energía, transporte, regulación y mecanismos que permitan sostener proyectos de distintas escalas.
En ese sentido, el proyecto de Santa Rosa funciona como un caso testigo de una discusión más amplia. La Argentina dispone de una base forestal capaz de sostener industrias de mayor escala, pero convertir ese potencial en exportaciones y empleo industrial requiere que la competitividad no termine en la puerta del aserradero.
La conclusión del empresario apuntó justamente hacia allí: el próximo salto del sector no dependerá únicamente de plantar más árboles o instalar más capacidad industrial, sino de construir una cadena capaz de operar con costos competitivos y una agenda común. Para una región que busca ampliar su inserción internacional, la discusión dejó de ser solamente cuánto puede producir la forestoindustria y pasó a ser cuánto valor puede retener antes de que esa madera llegue al mercado global.
El proyecto de ArPulp para construir una planta de celulosa en Ituzaingó comienza a ingresar en una etapa decisiva. Después de aproximadamente dos años de trabajos técnicos, durante 2026 la compañía espera completar uno de los pasos centrales para una inversión estimada en US$ 2.000 millones solamente dentro del complejo industrial: la aprobación del estudio de impacto ambiental.
El ejecutivo tucumano Fernando Correa, con una larga experiencia profesional dentro del sector forestal, presentó los avances del proyecto durante el encuentro por los 80 años de la Asociación Forestal Argentina (AFoA), realizado en Posadas. En diálogo con Economis, aseguró que la iniciativa mantiene por ahora el cronograma trazado originalmente y ratificó el objetivo de tener la planta funcionando en 2030.
“El proyecto está bastante en línea con el cronograma original. Siempre dijimos que el hito principal para este año es el estudio de impacto ambiental”, explicó Correa.
El documento se encuentra en su fase final y la expectativa de la empresa es presentar la documentación ante la autoridad ambiental de Corrientes durante las próximas semanas. Si el proceso administrativo avanza según lo previsto, la aprobación podría llegar hacia finales de 2026 o comienzos de 2027.
Pero mientras se desarrolla el trámite ambiental, ArPulp trabaja simultáneamente sobre otros componentes necesarios para una inversión de esta escala: capacitación de recursos humanos, logística, certificaciones, suministro forestal, ingeniería y estructuración financiera.
Una fábrica pensada para 2030
El calendario industrial permite dimensionar la complejidad del emprendimiento. Durante 2027 debería avanzar la ingeniería básica, una instancia que demandará entre diez y doce meses. Paralelamente comenzarán los pedidos de grandes equipos industriales, cuya fabricación puede insumir alrededor de un año y medio debido a que se producen específicamente para cada planta.
Después llegará la construcción.
“Los períodos de construcción son 48 meses. Un mes más, un mes menos”, sintetizó Correa a Economis.
La meta continúa siendo 2030. El proyecto contempla una inversión cercana a US$ 2.000 millones dentro de la fábrica, aunque la cifra final podría incrementarse por infraestructura complementaria. Entre las alternativas estudiadas aparecen inversiones logísticas y eventualmente instalaciones portuarias vinculadas con la salida de la producción hacia los mercados internacionales.
ArPulp apunta además a un segmento particular del negocio mundial de la celulosa: la celulosa fluff, utilizada principalmente por las industrias sanitaria y de higiene.
“Es un producto muy de nicho, muy específico”, explicó Correa. A diferencia de otras variedades de celulosa con características más cercanas a un commodity, la fluff abastece mercados que requieren especificaciones técnicas particulares.
Por eso, además del financiamiento, ArPulp trabaja en la incorporación de un socio estratégico internacional.
“El escenario ideal sería tener una empresa global que sepa producir celulosa, pero sobre todo por la parte de comercialización”, señaló.
La iniciativa está promovida por un grupo inversor argentino y ya existen conversaciones con bancos y organismos multilaterales para conseguir financiamiento.
Correa aclaró que la estructuración financiera está a cargo de especialistas y señaló a Grupo Pegasus, de Buenos Aires, como asesor financiero y socio del proyecto.
La magnitud del desembolso convierte al financiamiento en uno de los capítulos centrales de la inversión, pero también coloca en primer plano otra condición que ArPulp considera indispensable: la estabilidad jurídica.
Allí aparece el Régimen de Incentivo para Grandes Inversiones (RIGI). ArPulp todavía no presentó formalmente su adhesión. La compañía proyecta hacerlo entre enero y febrero, fundamentalmente para compatibilizar el momento de inscripción con el calendario efectivo de desembolsos.
La normativa establece compromisos de inversión durante los primeros 24 meses posteriores al ingreso al régimen y, según explicó Correa, una inscripción demasiado anticipada no coincidiría con la curva normal de desembolsos de una planta de estas características.
Para el ejecutivo, la principal ventaja no está únicamente asociada a los incentivos fiscales.
“Lo importante que te da el RIGI es la protección a la inversión. Tenés un compromiso de que no se van a cambiar las reglas de juego por los próximos treinta años”, sostuvo.
Correa vinculó esa previsibilidad con uno de los principales obstáculos históricos para las grandes inversiones industriales en la Argentina: el riesgo asociado a modificaciones regulatorias, tributarias o cambiarias durante la vida útil de proyectos que necesitan décadas para recuperar el capital invertido.
En ese sentido, ubicó al proyecto forestal dentro de la nueva generación de inversiones intensivas en capital que aparecen junto con petróleo, gas y minería.
Cinco millones de metros cúbicos de madera por año
La escala industrial de ArPulp también promete modificar profundamente el mercado forestal del Nordeste.
La futura planta necesitaría aproximadamente cinco millones de metros cúbicos de madera por año. Una demanda permanente de semejante volumen tendría consecuencias sobre plantaciones, cosecha, transporte, servicios forestales, logística y planificación de nuevas superficies.
La compañía prevé desarrollar plantaciones propias para cubrir aproximadamente 30% de sus necesidades, lo que representaría entre 40.000 y 50.000 hectáreas netas.
El resto deberá provenir del mercado. “Vamos a ser compradores netos”, confirmó Correa. Y allí Misiones aparece directamente involucrada.
Aunque la planta estará instalada en Ituzaingó, su estrategia de abastecimiento contempla un radio económico de suministro alrededor del complejo industrial. La cercanía del sur misionero lo incorpora naturalmente a ese mapa.
“Misiones está muy cerquita también”, señaló.
Correa sostuvo que el complejo pretende integrarse como “un eslabón que falta” dentro de una cadena forestal que ya cuenta con plantaciones e industrias, pero todavía dispone de grandes volúmenes de biomasa con escaso valor comercial.
El residuo forestal pasa a tener valor
Este punto es central para comprender el impacto que ArPulp proyecta sobre los aserraderos de Misiones y Corrientes.
Según Correa, alrededor del 30% de la madera producida por hectárea actualmente termina como residuo, ya sea dentro del monte durante las operaciones forestales o posteriormente en los aserraderos.
Una planta de celulosa de gran escala puede convertir una parte de ese material en materia prima industrial.
“No es parte de la competencia, es un complemento”, planteó el ejecutivo durante su exposición, al explicar que una demanda estable permitiría valorizar fracciones del recurso que actualmente tienen poco o ningún aprovechamiento económico y, al mismo tiempo, mejorar la planificación de futuras plantaciones.
La lectura de ArPulp es que una fábrica que consume cinco millones de metros cúbicos anuales no solamente modifica el precio o la demanda de madera: obliga a elevar la productividad del sistema completo.
La presentación de Correa puso precisamente el foco en ese concepto. Para competir internacionalmente ya no alcanza con disponer de árboles y buenas tasas de crecimiento. Se necesita un ecosistema industrial competitivo, con proveedores, servicios, transporte, transformación, logística de exportación y un marco jurídico capaz de sostener inversiones de largo plazo.
Hasta 13.000 puestos de trabajo
El segundo gran impacto será laboral. Dentro de la planta trabajarían alrededor de 1.000 personas, distribuidas entre los diferentes turnos y operaciones industriales.
La cadena de suministro sumaría entre 2.000 y 2.500 trabajadores, incluyendo silvicultura, cosecha, transporte y logística.
La mayor concentración temporal de empleo se producirá durante la construcción, cuando ArPulp estima que podrían generarse aproximadamente 6.000 puestos de trabajo.
A eso se agregarían unos 4.000 empleos inducidos, derivados del movimiento económico generado por el complejo sobre comercio, servicios y otras actividades regionales.
La estimación global alcanza así aproximadamente 13.000 puestos de trabajo entre las diferentes categorías.
Pero Correa plantea que el efecto excederá la contratación directa. Durante su presentación explicó que una industria de semejante escala crea una demanda permanente de proveedores de servicios, insumos químicos, logística y mano de obra especializada, elevando el nivel tecnológico y generando actividades industriales alrededor de la propia fábrica.
Aunque la inversión está localizada en Corrientes, la dimensión del proyecto obliga a observarlo desde una perspectiva regional.
El sur de Misiones está dentro de la zona forestal de influencia de Ituzaingó y posee plantaciones, aserraderos, servicios y disponibilidad de biomasa que podrían integrarse a la cadena de suministro.
Correa considera que la llegada de una demanda estable de cinco millones de metros cúbicos anuales podría provocar un “cambio estructural” en el sector forestal primario de la región.
También abrió una puerta interesante durante la conversación con Economis: ante la pregunta sobre si Misiones podría albergar en el futuro una inversión industrial de características semejantes, su respuesta fue afirmativa.
“¿Por qué no? Misiones tiene mucha madera y también tiene madera disponible”, respondió.
La definición sintetiza una discusión que atraviesa desde hace años al complejo forestoindustrial del Nordeste. Misiones y Corrientes poseen una de las mayores concentraciones de bosques implantados del país, pero buena parte del desafío continúa siendo transformar esa ventaja forestal en inversiones industriales capaces de agregar valor, absorber residuos y colocar productos sofisticados en los mercados internacionales.
La apuesta de ArPulp aparece además en medio de una transformación profunda del mercado mundial.
En su exposición, Correa describió cambios estructurales ocurridos desde la pandemia, el impacto de la guerra en Ucrania sobre la industria europea, el crecimiento de la capacidad productiva china y la sustitución progresiva de determinados plásticos por productos derivados del papel.
Su diagnóstico es que América Latina y particularmente el Mercosur tienen condiciones para capturar una parte de las nuevas inversiones mundiales en celulosa, siempre que logren combinar disponibilidad de fibra con competitividad logística, infraestructura, servicios y estabilidad institucional.
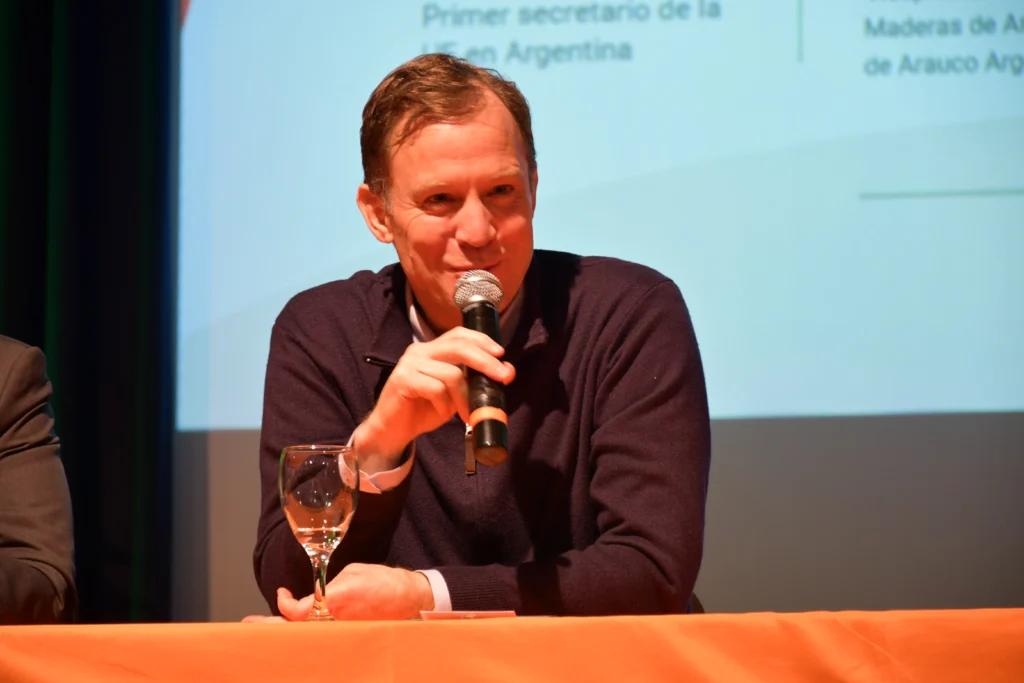
El mercado forestal internacional atraviesa una etapa en la que la escala ya no alcanza por sí sola. Calidad, previsibilidad en las entregas, costos competitivos y capacidad para sostener cadenas de abastecimiento cada vez más sofisticadas forman parte de la nueva ecuación. Y allí, según Pablo Franzini, CEO de Arauco Argentina, la Argentina todavía tiene espacio para crecer.
En una entrevista con Economis, realizada en Posadas durante el encuentro por los 80 años de la Asociación Forestal Argentina (AFoA), Franzini puso el foco en las oportunidades que abre el mercado norteamericano, pero también en las tareas pendientes para que la producción argentina pueda capturar una porción mayor del negocio internacional.
“El mercado de la madera en los últimos años ha sido bastante positivo para nosotros, nuevamente con el motor del mercado americano”, explicó.
Para Franzini, entender Estados Unidos es clave para comprender hacia dónde se mueve buena parte de la industria forestal del continente. No se trata solamente de un mercado grande, sino de uno de los activos de inversión más importantes del mundo: la vivienda.
“Creo que todos tenemos claro que uno de los principales activos de inversión del mundo es la casa. La mayoría de las personas, cuando puede, quiere tener su propia vivienda. Y eso mueve un mercado de varios trillones de dólares”, planteó durante su exposición ante empresarios del sector.
El déficit habitacional de Estados Unidos sostiene la demanda
El mercado estadounidense mantiene una demanda estructural que va más allá del ciclo económico. Cada año se construyen alrededor de 1,4 millones de viviendas, a lo que se suma un gigantesco mercado de reparación y remodelación que Franzini estimó en torno a los 500 mil millones de dólares anuales.
Pero, además, existe un déficit habitacional que todavía no fue resuelto.
“Como en muchos países, Estados Unidos tiene un problema habitacional. Faltan muchas casas para alcanzar el estándar de calidad de vida al que aspira su población”, explicó.
A ese faltante se agrega otra característica que resulta especialmente relevante para la industria forestal: el parque habitacional estadounidense tiene una antigüedad promedio superior a los 40 años y buena parte de esas viviendas fue construida con madera.
Ese envejecimiento genera una demanda sostenida de productos para mantenimiento, renovación y ampliación, desde puertas y ventanas hasta pisos, revestimientos, cocinas, baños, placares y una enorme variedad de componentes interiores y exteriores fabricados con madera.
“El americano promedio está acostumbrado a consumir mucha madera. Siempre tiene un proyecto en su casa, de mejora o de reforma, y eso demanda mucha madera”, resumió.
Franzini agregó un factor demográfico que, a su juicio, puede prolongar esa demanda durante los próximos años.
La generación más numerosa de la historia estadounidense -los hijos de los baby boomers- retrasó la decisión de comprar una vivienda respecto de generaciones anteriores. Mientras décadas atrás los estadounidenses accedían a su primera casa mucho antes, hoy esa decisión se posterga hasta edades cercanas a los 40 años.
A eso se suma la transferencia de riqueza que comenzará a producirse a medida que los baby boomers se jubilen y transmitan sus patrimonios a sus herederos.
“Estamos frente a una generación enorme que todavía no compró su casa y que va a recibir una transferencia de riqueza muy importante. Todo eso hace pensar que el mercado tiene un potencial enorme”, sostuvo.
El principal freno actual, reconoció, son las tasas de interés y la inflación. Sin embargo, si esas variables comienzan a normalizarse, el sistema de crédito hipotecario estadounidense -con préstamos a 30 años- podría volver a impulsar con fuerza la construcción y la remodelación.
Una red industrial integrada en seis países
Arauco construyó una plataforma productiva que le permite abastecer esa demanda desde distintos puntos del continente. La compañía tiene operaciones en Estados Unidos, Canadá, México, Brasil, Chile y Argentina, una distribución geográfica que Franzini considera determinante para competir en mercados exigentes.
“Arauco está muy metido en las Américas y muy integrado. Tenemos una capacidad de abastecer el mercado americano muy sofisticada, donde la resiliencia y la redundancia de la cadena de abastecimiento son muy importantes”, explicó.
Esa arquitectura permite diversificar riesgos y garantizar continuidad de suministro, una variable que adquirió todavía más relevancia después de las disrupciones logísticas internacionales de los últimos años.
Dentro de esa estructura continental, Franzini entiende que la Argentina todavía puede ganar participación.
“Pensamos que Argentina puede cumplir un rol mucho más protagónico con los productos forestales argentinos, que son de alta calidad”, aseguró.
No alcanza con vender madera commodity
La oportunidad, sin embargo, no está en competir solamente con productos básicos.
Franzini insistió en que el mercado estadounidense demanda una gama mucho más amplia y sofisticada de productos forestales.
“No es solamente madera commodity. Hay una enorme variedad de productos de valor agregado donde podemos participar”, señaló.
Puertas, molduras, componentes para ventanas, pisos, muebles, placares, cocinas y baños forman parte de una cadena de valor mucho más extensa que la simple exportación de madera aserrada.
Para aprovecharla, la Argentina deberá avanzar en innovación, certificaciones y desarrollo industrial.
“Tenemos que apostar a más calidad todavía, a productos certificados y de mayor valor agregado. No podemos quedarnos haciendo solamente lo que hacemos hoy”, planteó.
Competir contra Chile, Brasil, China y Vietnam
El desafío, advirtió, es que todos los grandes productores forestales quieren participar del mercado norteamericano.
Argentina compite con empresas estadounidenses, pero también con productores de Chile, Brasil, China y Vietnam, entre otros.
“Todo el mundo quiere jugar en ese mercado. Por eso tenemos que ser muy competitivos en toda la cadena”, sostuvo.
Esa competitividad no depende exclusivamente de las empresas. Franzini planteó la necesidad de un trabajo conjunto entre grandes, medianas y pequeñas compañías, proveedores, prestadores de servicios y el Estado.
La agenda incluye reducir costos logísticos, simplificar regulaciones, bajar cargas burocráticas y mejorar la eficiencia industrial.
“No podemos regalar ni un centavo en logística ni en trámites burocráticos, porque nuestros competidores son muy buenos”, resumió.
La distancia geográfica respecto del mercado estadounidense obliga, además, a compensar con productividad cualquier desventaja de transporte.
Misiones, el corazón forestal argentino
En ese mapa, Misiones ocupa para Arauco un lugar central. Franzini no dudó en definir a la provincia como el núcleo histórico de la actividad forestal argentina.
“Misiones es el centro del sector forestal argentino. Ha sido pionera”, afirmó.
La relación de Arauco con la provincia excede la dimensión estrictamente productiva. Buena parte de las operaciones argentinas de la compañía están vinculadas con Misiones y Franzini destacó la identificación construida durante décadas con la tierra colorada.
“Para nosotros, para Arauco, Misiones es clave. Básicamente estamos en Misiones, nos sentimos muy misioneros. Yo hace más de 20 años que vengo a esta querida provincia. Nos encanta tener la tierra colorada en los zapatos”, expresó.
La frase sintetiza una relación de largo plazo, pero el ejecutivo puso el acento especialmente en lo que todavía queda por hacer.
“Misiones tiene una oportunidad enorme. Obviamente que en parte la aprovecha, pero puede hacer mucho más y puede ser mucho más protagonista, porque la calidad humana y la naturaleza las tiene”, señaló.
Consultado por Economis sobre eventuales nuevas inversiones de Arauco en la Argentina, Franzini diferenció los grandes proyectos industriales -aquellos capaces de modificar la escala de producción de una región- de las inversiones permanentes que realiza la compañía.
Por ahora, aclaró, no existe un anuncio de una inversión de gran magnitud para la Argentina, aunque eso no significa que la empresa haya detenido sus desembolsos.
“Cuando me preguntaron hablaban de las grandes inversiones, al estilo de las que hemos escuchado hace unos meses. Pero claramente nosotros siempre estamos enfocados en crecer y para eso hay que invertir”, explicó.
Según Franzini, Arauco mantiene una política continua de reinversión sobre sus operaciones existentes.
“Siempre estamos invirtiendo. Por ahí nos gusta el perfil bajo, pero siempre estamos invirtiendo en valor agregado, en nuevas líneas, en tecnificar y en mejorar nuestra capacidad productiva”, afirmó.