QR

¿Qué son y cómo funcionan los códigos QR de pago?

Compartí esta noticia !

En tiempos pasados, la manera de pagar requería buscar billetes o monedas para completar una transacción. Algunas veces, esto necesitaba de esperar el cambio exacto o tomarse el tiempo de contar el dinero para entregarlo al vendedor. Sin embargo, esta manera habría evolucionado con el tiempo debido a la llegada de las tarjetas de débito y medios digitales.

No obstante, con las innovaciones tecnológicas, hoy las formas de pago han cambiado. Y uno de los medios más usados es el código QR de pago.

Revolución silenciosa desde un cuadrado con píxeles en blanco y negro

Este código se ha convertido en el puente invisible capaz de conectar los pagos digitales con el comercio. Por eso, es necesario saber de qué trata exactamente y cómo ha podido transformar algo tan arraigado en la cultura como el sistema tradicional.

Para empezar, el código QR es la evolución del código de barras (capaz de almacenar una línea de números). Básicamente, el QR puede contener una gran cantidad de información, como texto, enlaces y hasta una instrucción de pago completa.

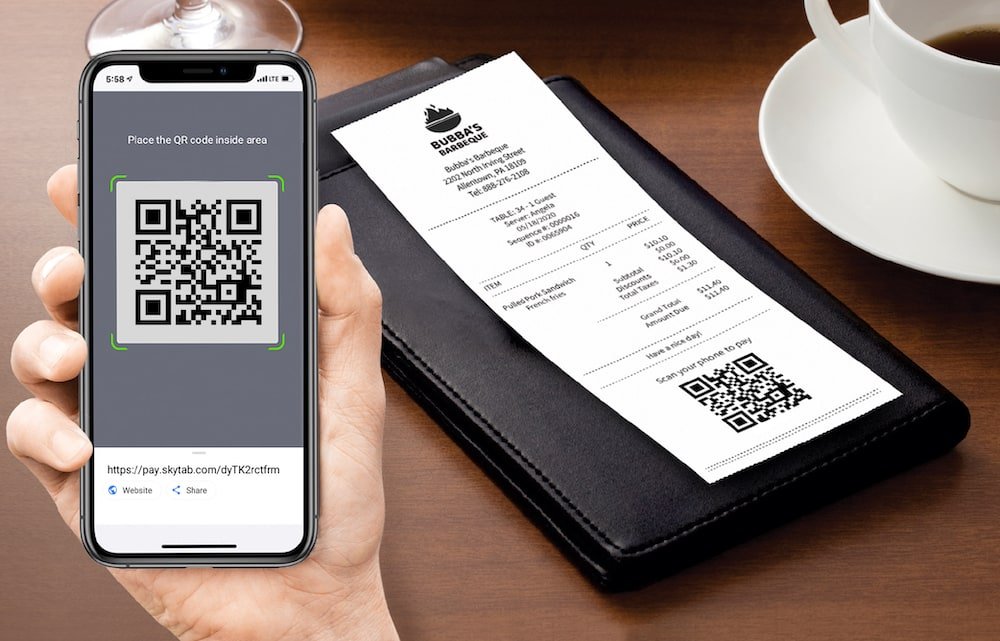
Si se desea entenderlo mejor, el QR es como una dirección postal digital para poder realizar una operación comercial (por ejemplo, conoce nuestra solución y te darías cuenta de esa parte del proceso). Ahora bien, cuando se escanea este código el dispositivo móvil no ve dinero, más bien una dirección codificada que le indica a la aplicación bancaria o billetera digital algo como esto: Aquí está la información bancaria del comercio para enviar X cantidad de dinero.

Como se puede observar es bastante simple. Cualquier dispositivo móvil que tenga una cámara funcional puede leerlo. Y esto hace que el comercio no tenga necesidad de utilizar un punto de venta (POS), además, logra que los pagos sean accesibles para todos.

Cómo funciona el código QR

Aunque el funcionamiento de este código se puede explicar de una manera sencilla, en realidad, existe un algoritmo capaz de entender lo que está ocurriendo para ejecutar la instrucción adecuada. Y para ello, se siguen estos pasos:

  • Invitación. En este punto, el vendedor muestra el código QR único del comercio. Esto lo puede hacer a través de una tablet, celular o cartel impreso.
  • Escaneo. En este caso, el comprador debe abrir la aplicación del banco o billetera virtual y elegir la opción de pagar con QR. Allí, se va a activar la cámara para escanear el QR del vendedor.
  • Confirmación y autorización. Aquí, se enfoca el código y la aplicación lo va a leer instantáneamente. Posteriormente, se debe introducir el monto a pagar (algunas veces viene preestablecido) y solo se tiene que confirmar la operación.
  • Transferencia. Después de realizar los pasos anteriores, se va a enviar una orden de transferencia desde el banco del comprador al banco del comerciante. Eso ocurre de manera inmediata (generalmente).

Tras seguir los pasos anteriores, llega una notificación en ambos dispositivos, es decir, en el del vendedor y el comprador. Allí se establece que la transacción ha terminado.

También es importante mencionar que todo este proceso comercial está protegido por múltiples capas de seguridad. Por ende, es bastante seguro.

Empresas que brindan este servicio

Existen varias empresas que brindan el servicio de código QR de pago. No obstante, son tres los actores principales que se destacan en el país:

Mercado Pago

Se trata del brazo financiero del Mercado Libre y fue el primer negocio en democratizar esta tecnología. En ese momento, habría dado a conocer sus QR azules para que los comerciantes pudieran aceptar pagos digitales.

Desde un puesto de comida en un mercado hasta una boutique de diseño, Mercado Pago logró que pudieran aceptar pagos con el esmalte de una manera sencilla y económica. Aquí también jugó un papel fundamental su aplicación con interfaz intuitiva.

MODO

Se trata de una empresa que logró formar una alianza con los principales bancos públicos y privados del país. Gracias a ello, se ha convertido en un integrador capaz de enlazar con las cuentas bancarias del usuario.

Cabe destacar que esta aplicación no consiste en una billetera nueva donde se debe depositar dinero, más bien conecta las cuentas bancarias y tarjetas existentes del usuario.

Prometeo

Consiste en una plataforma de Open Banking que proporciona las conexiones seguras (API) para que otras empresas puedan construir y ofrecer soluciones de pago interesantes, como el pago con QR.

Se podría decir que Prometeoapi.com es como un actor clave que trabaja en la sala de máquinas para que el usuario pueda completar sus operaciones.

Ualá

Es una plataforma enfocada en un público más joven y sub-bancarizado que también ofrece un sistema de pago con QR. no obstante, esta empresa es más que eso, ya que integra un ecosistema financiero completo que le abre las puertas a los usuarios para que inviertan y reciban créditos (si aplica).

En conclusión, el código QR ha logrado una gran transformación en la manera de hacer los pagos. Y esto pasa de manera segura, inclusiva y rápida. Esto permite que solo se tenga que apuntar con el smartphone para pagar sin perder demasiado.
Compartí esta noticia !

El QR se expande desde Misiones como medio de pago del transporte público

Compartí esta noticia !

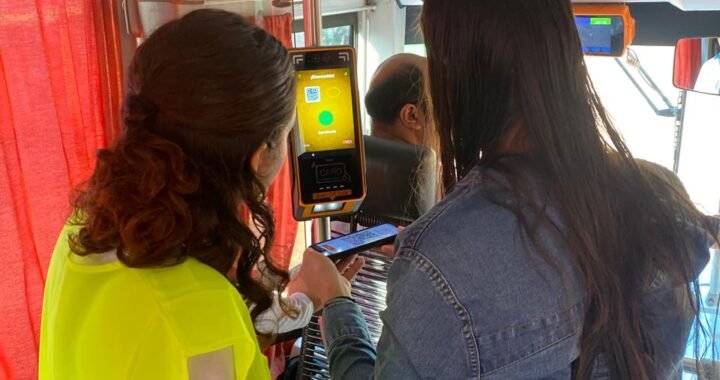
Antes que cualquier otra jurisdicción del país, Misiones fue la primera provincia en implementar un sistema de pago QR para el transporte público, a través de un desarrollo privado. El puntapié inicial lo dio el Grupo Casimiro en 2022, cuando adaptó sus unidades de colectivos en Posadas para aceptar pagos electrónicos mediante una billetera digital y códigos QR.

La experiencia misionera marcó un hito en la modernización del transporte y se convirtió en un modelo replicable a nivel nacional. Ahora, en 2025, el Banco Nación anunció que es la primera entidad financiera en desplegar oficialmente pagos QR para el transporte público en distintos puntos del país. Pero en Misiones, ese salto tecnológico ya era una realidad consolidada.

Desde hace tres años, miles de usuarios del transporte urbano en la capital provincial tienen la posibilidad de abonar sus viajes escaneando un código QR con su celular, sin necesidad de contar con una tarjeta física o efectivo. Este sistema se integró a las unidades a través de un convenio entre el Grupo Casimiro, operador líder en el sistema de transporte del área metropolitana de Posadas, y la entidad bancaria estatal.

El modelo fue luego observado con interés por autoridades nacionales, que avanzaron en su expansión a otras ciudades. Con el reciente anuncio del Banco Nación, que busca extender esta solución de pagos digitales a nivel federal, se consolida una tendencia iniciada en el interior profundo del país, en una provincia que viene apostando fuerte por la innovación y la inclusión financiera.

Así, mientras hoy se celebra el inicio formal del sistema a nivel nacional, en Misiones ya se transita la etapa de maduración de una experiencia que comenzó en 2022 y puso a la provincia a la vanguardia en materia de transporte inteligente.

Compartí esta noticia !

Pugna en el sector financiero argentino: nuevas voces se alzan en defensa de una competencia justa

Compartí esta noticia !

La Cámara Argentina de Tarjetas de Crédito que nuclea a las empresas adquirentes sostuvo que “es fundamental establecer reglas de juego equitativas para todos los integrantes del ecosistema”.

El panorama en el sector financiero argentino se agita con la incorporación de un nuevo actor en la disputa entre MODO y Mercado Pago. La Cámara Argentina de Tarjetas de Crédito (Atacyc), que representa a las empresas adquirentes, se ha pronunciado en apoyo a los reclamos de equidad planteados por MODO contra la fintech y sus asociados.

En un comunicado reciente, la Atacyc destacó la importancia de establecer reglas equitativas para todos los participantes del ecosistema de pagos. Si bien expresaron su solidaridad con MODO, aún no han confirmado si se unirán formalmente a la demanda o si su posición se limitará a una declaración de apoyo.

La principal preocupación de la Atacyc se centra en las asimetrías de mercado que perciben, especialmente en lo que respecta a la interoperabilidad de los códigos QR y su impacto en los comercios. Argumentan que ciertas regulaciones parecen favorecer de manera desproporcionada a ciertos actores, en referencia directa a Mercado Pago.

La regulación actual, según la Atacyc, exige que todos los adquirentes acepten todas las billeteras, pero no establece la misma obligación en sentido inverso. Esta situación, sostienen, beneficia a Mercado Pago y genera una competencia desigual en el mercado.

Hasta el momento, la Defensa de la Competencia no ha emitido declaraciones respecto a la denuncia presentada por MODO. La investigación está en curso y se espera que se produzcan nuevos desarrollos en los próximos días, lo que podría añadir más tensiones a este enfrentamiento entre actores del sector financiero argentino.

Compartí esta noticia !

Barbieri, fundador de Ualá, se pronunció “a favor” de la interoperabilidad de pagos con QR

Compartí esta noticia !

El fundador de la fintech Ualá, Pierpaolo Barbieri, se manifestó hoy “a favor” de la interoperabilidad de pagos con QR para tarjetas de crédito, medida que ayer fue pospuesta por el Banco Central hasta el 1 de febrero de 2024.

En el marco de un evento por el lanzamiento de una tarjeta de crédito, el líder de Ualá se involucró en el tema que tiene enfrentados a los bancos comerciales con la principal proveedora de QR del país, la firma Mercado Pago.

“En Ualá apoyamos la interoperabilidad de pagos y cobros para que cada uno disponga de su dinero libremente, a pesar de que comercialmente no nos conviene dado nuestro tamaño. Es porque nuestros principios no dependen de nuestro interés. Y porque la competencia eleva”, sostuvo Barbieri.

Ayer, el Banco Central (BCRA) pospuso hasta el 1 de febrero de 2024 la entrada en vigencia de la interoperabilidad de los códigos QR para que los comercios puedan cobrar con tarjetas de crédito desde cualquier billetera digital.

Además, de manera paralela, resolvió que el sistema Débito Inmediato (Debin) siga hasta el 1 de marzo próximo.

Las medidas fueron dispuestas durante la reunión de Directorio del organismo monetario.

La disputa que llevan adelante Mercado Pago y los bancos por este tema sumó así un nuevo capítulo, en una historia que ya tuvo varios episodios.

Todo comenzó cuando las entidades bancarias impulsaron a través de la Comisión Interbancaria de Medios de Pago de la República Argentina (Cimpra) que los códigos QR sean “full interoperables”, esto es, que además de pagar con dinero en cuenta, cualquier usuario puede elegir hacerlo con sus tarjetas de crédito.

La iniciativa implicará que Mercado Pago -que tiene más de 500.000 comercios asociados a este medio de cobro- “abra” sus códigos a los bancos y permita a sus aplicaciones participar de estas operaciones, que son las que mueven los mayores volúmenes de dinero, ya que las ventas más grandes se dan en pagos a crédito.

Por otra parte, Ualá presentó hoy una tarjeta de crédito que podrá usarse en los más de 100 millones de comercios a nivel mundial donde opera la red de Mastercard.

“Con el objetivo de seguir ampliando el acceso al crédito, Ualá ofrece la nueva tarjeta de crédito Mastercard internacional, en sus versiones física y digital”, destacó la firma tras el lanzamiento.

La tarjeta se podrá solicitar de forma gratuita, segura y 100% online desde la app, sin costos de emisión, envío y mantenimiento, explicó la compañía.

El anuncio se dio en un contexto en el que el 60% de la población adulta no cuenta con una tarjeta de crédito, según el último Informe de Inclusión Financiera del Banco Central (BCRA) citado por Ualá.

Inicialmente, la tarjeta de crédito estará disponible para una base de usuarios, con planes de expansión progresiva, destacó Ualá.

Compartí esta noticia !

El Banco Central pospuso entrada en vigencia de la interoperabilidad de los QR hasta el 1 de febrero de 2024

Compartí esta noticia !

El Banco Central (BCRA) pospuso hoy hasta el 1 de febrero de 2024 la entrada en vigencia de la interoperabilidad de los códigos QR para que los comercios puedan cobrar con tarjetas de crédito desde cualquier billetera digital.

Además, de manera paralela, resolvió que el sistema Debito Inmediato (Debin) sigua funcionando hasta el 1 de marzo del próximo año.

Las medidas fueron dispuestas esta tarde durante la reunion de Directorio del organismo monetario.

“La entrada en vigor de la interoperabilidad de los códigos QR para que los comercios puedan cobrar con tarjetas de crédito desde cualquier billetera fue prorrogada hasta el 1º de febrero de 2024”, precisó el BCRA en un comunicado.

De acuerdo a lo expresado en el escrito, la iniciativa que regirá desde el segundo mes del año entrante “tiene como objetivo mejorar la experiencia de las personas usuarias y de los comercios, potenciar la interconexión de los sistemas de pagos y prevenir la existencia de maniobras monopólicas”.

Por otro lado, las autoridades del BCRA decidieron que “las personas que usan el Debin recurrente para fondear cuentas propias de proveedores de servicios de pago, y están familiarizadas con el producto, tendrán tiempo hasta el 1º de marzo de 2024 para realizar la migración a transferencia inmediata pull (TIP)”.

Los nuevos usuarios, en cambio, a partir del 1º de enero de 2024, deberán vincular las cuentas a través de transferencia inmediata pull.

“La medida busca que los clientes de las billeteras (bancarias y no bancarias) acostumbrados a usar Debin recurrente para ingresar fondos, cuenten con un mayor plazo para familiarizarse con el nuevo instrumento y puedan completar la migración de una forma que no afecte su experiencia”, sostuvo el BCRA.

La interoperabilidad de los QR y el fin del sistema Debin es una pulseada que los bancos comerciales y las fintech (principalmente Mercado Pago) vienen manteniendo desde hace varios meses.

Con los anuncios de hoy, el BCRA pospuso por tercera vez la entrada en vigencia del nuevo sistema.

La iniciativa implicará que la principal empresa proveedora e impulsora de códigos QR de la Argentina, Mercado Pago -que tiene más de 500.000 comercios asociados a este medio de cobro- “abra” sus códigos a los bancos y permita a sus aplicaciones participar de estas operaciones, que son las que mueven los mayores volúmenes de dinero, ya que las ventas más grandes se dan en pagos a crédito.

También significará el fin del Débito Inmediato (Debin) como mecanismo de fondeo de las billeteras virtuales y su reemplazo por el mecanismo de “Transferencias Inmediatas Pull”.

Ayer, un comunicado de las cuatro entidades que nuclean a los bancos del país sostuvieron que la medida “representa un nuevo paso hacia la democratización y competencia de los medios de pagos”.

En tanto, desde Mercado Pago -la principal empresa proveedora e impulsora de códigos QR del país- habían señalado que el sistema de Transferencias Inmediatas Pull “todavía tiene fallas técnicas y bajo nivel de efectividad. Por lo tanto, nuestros usuarios podrán sufrir inconvenientes a la hora de mover sus fondos”.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin