QR

Argentina acelera hacia una economía cashless y redefine el futuro de los pagos digitales

Compartí esta noticia !

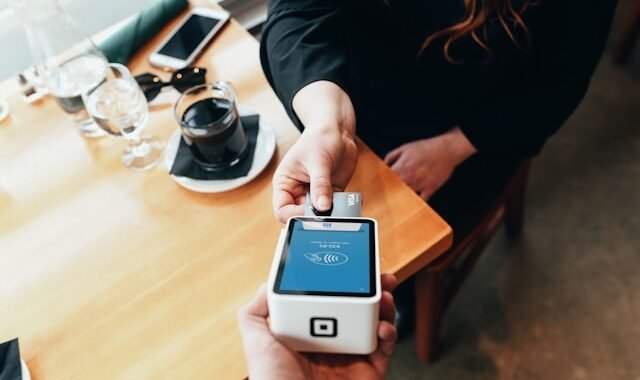
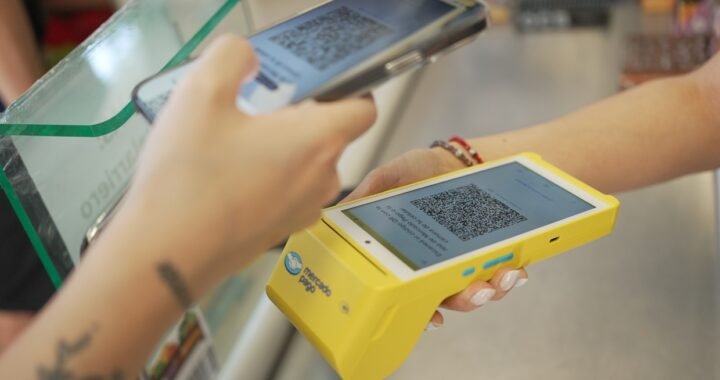
Los pagos digitales dejaron de ser una tendencia emergente en Argentina para convertirse en la forma predominante en que las personas pagan, cobran y se relacionan con el dinero. Argentina también tiene la tasa de uso de códigos QR más alta de toda América Latina: el 84% de los usuarios utiliza habitualmente esta modalidad para pagar con el celular en comercios físicos, por encima de Brasil, Perú y Colombia.

Esta expansión también se refleja en los datos del Banco Central de la República Argentina (BCRA), que registró por primera vez más de 100 millones de operaciones mensuales con código QR, junto con un crecimiento interanual del 26,6% en las transferencias inmediatas en pesos. 

El impacto de esta transformación no se limita al presente. Según un informe de ACI Worldwide sobre el impacto económico de los pagos en tiempo real, se proyecta que este segmento podría aportar USD 19.300 millones adicionales al Producto Bruto Interno de Argentina hacia 2028, además de permitir que 1,1 millones de personas se incorporen al sistema financiero formal. 

Qué le falta a la Argentina para dar el salto definitivo

Argentina ya dejó atrás la etapa en la que los pagos digitales eran una alternativa emergente. Hoy forma parte de la vida cotidiana de millones de personas y está transformando la manera en que consumidores y comercios interactúan. El próximo desafío para consolidar una economía cada vez menos dependiente del efectivo será construir una infraestructura de aceptación capaz de acompañar esa evolución. 

De la adopción a la aceptación

Dar el salto hacia una economía cashless no depende únicamente de que las personas adopten nuevos medios de pago. También requiere que bancos, proveedores de infraestructura de pagos, fintechs y comercios cuenten con infraestructura tecnológica capaz de aceptar diferentes métodos de forma segura, interoperable y sencilla.

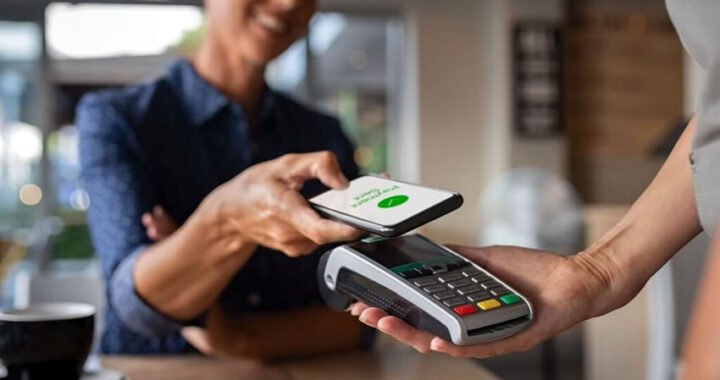
En este punto, la evolución de la infraestructura de aceptación se vuelve determinante. Los consumidores esperan poder pagar con tarjetas contactless, billeteras digitales, códigos QR y otros medios desde distintos dispositivos, mientras que los comercios necesitan soluciones que puedan integrar estas alternativas sin convertir la operación de pago en un proceso más complejo.

“El crecimiento de las billeteras digitales, los pagos por QR y las transferencias en tiempo real no compite con las soluciones de aceptación tradicionales, sino que redefine lo que los comercios necesitan de sus dispositivos de pago: capacidad de adaptarse a nuevos rieles, seguridad de nivel bancario y una experiencia simple, tanto para quien cobra como para quien paga. Esta transformación forma parte de una economía del flujo, en la que el dinero se mueve de manera constante entre distintos rieles y formatos, y el valor está cada vez más ligado a la velocidad y la fluidez de cada transacción. En este sentido continuamos invirtiendo en soluciones que acompañen a bancos, adquirentes y comercios en cada etapa de esta transformación” Antonio Perez – Sales Director LATAM en Ingenico.

La interoperabilidad es una pieza central de esta transición. En Argentina, la expansión de los pagos con transferencia y los QR interoperables demuestra que distintos actores pueden participar de una misma experiencia de pago. El desafío será extender esa lógica a más contextos de consumo y lograr que la diversidad de medios disponibles se traduzca en una experiencia simple para quien compra y eficiente para quien cobra.

Para los comercios, esto implica evolucionar desde terminales concebidas únicamente para procesar tarjetas hacia plataformas de aceptación capaces de adaptarse a un ecosistema mucho más amplio. Tecnologías como AXIUM Android, SoftPOS y las plataformas de gestión remota permiten incorporar nuevos métodos de pago y servicios sin depender exclusivamente de infraestructura tradicional.
Compartí esta noticia !

Cobro con Transferencia: una reforma bien pensada, con una zona de riesgo que el mercado del crédito no debería subestimar

Compartí esta noticia !

Desde el 31 de agosto pasado rige en la Argentina un nuevo mecanismo para cobrar  las cuotas de los créditos: el Cobro con Transferencia (CCT), creado por el Banco  Central mediante la Comunicación “A” 8406 del 2 de marzo pasado.  Reemplaza al DEBIN programado, el sistema que —pese a su utilidad— se convirtió en  los últimos años en una puerta de entrada habitual para el fraude: bastaba con  conseguir el CBU de alguien para intentar débitos no autorizados en su cuenta. El  BCRA tomó nota del problema y diseñó una solución que, en sus líneas generales,  merece un aplauso. Pero también trae una decisión de política regulatoria  que las empresas que operan como prestamistas no pueden dejar pasar sin  revisar sus procesos internos. 

El nuevo esquema exige que el deudor vincule expresamente la cuenta que autoriza a  debitar, mediante un consentimiento basado en un estándar técnico que puede revocar  en cualquier momento desde sus propios canales electrónicos. Además, la entidad que  cobra debe avisar el día hábil anterior a cada débito, y solo puede intentarlo una vez  por período, con dos reintentos acotados a las 48 y 96 horas. Ninguna de estas  exigencias existía con el DEBIN. En los hechos, el CCT cierra la principal vía de  fraude que afectaba al sistema anterior, y lo hace copiando —el propio BCRA lo  reconoce— instrumentos que ya funcionan en Brasil, India y Australia. No es una  ocurrencia aislada: es la Argentina alineándose, con varios años de retraso, a un  estándar internacional razonable. 

También hay un gesto de contención al sobreendeudamiento que vale la  pena destacar: el CCT solo puede usarse para cobrar créditos cuya cuota, al momento  de otorgarse el préstamo, no supere el 30% del ingreso del tomador. Es una barrera  modesta —no ataca la tasa de interés ni el costo financiero total, que es donde  realmente se juega el drama del sobreendeudamiento en la Argentina de 2026—, pero  al menos incorpora un límite objetivo al mecanismo de cobro mismo, y no lo deja  librado solo a la política crediticia interna de cada entidad. 

Ahora bien, hay una decisión de la norma que merece una lectura más atenta, sobre  todo para quienes financian o cobran créditos: la responsabilidad por fraude en el CCT  recae, sin excepción, en el prestamista, y la operatoria no admite reversas. Dicho en  criollo: si algo falla en la cadena de consentimiento y se produce un cobro indebido,  quien prestó el dinero no tiene forma de deshacer esa transacción; la pérdida queda de  su lado. Es una asignación de riesgo distinta a la que estábamos acostumbrados, en la  que buena parte de la discusión sobre responsabilidad por fraude terminaba  resolviéndose entre bancos. Acá, el BCRA la cierra de entrada: el que cobra, si algo sale  mal, paga. Las entidades y los proveedores no financieros de crédito que quieran usar  el CCT van a necesitar protocolos de verificación de consentimiento mucho más 

robustos que los que hoy tienen para el DEBIN, y probablemente algún esquema de  previsión o cobertura para ese riesgo residual. 

A eso se suma que no cualquiera puede ofrecer cobros por este medio. La norma exige  estar inscripto en el registro correspondiente y no haber sido sancionado en los últimos  cinco años por infracciones graves o muy graves como proveedor no financiero de  crédito, entre otros requisitos de cumplimiento y de gestión de riesgo tecnológico. Es  una barrera de entrada razonable desde la lógica prudencial del regulador, pero deja  afuera —al menos por ahora— a actores más chicos o con historial reciente, que van a  seguir cobrando por vías menos controladas. 

Aun con esa barrera de entrada, el principio de fondo me parece acertado y coincide  con algo que venimos sosteniendo en estas columnas a propósito de los límites a la  usura: la responsabilidad y los límites al crédito no pueden variar según quién presta.  El CCT exige las mismas reglas de consentimiento, aviso previo y tope de reintentos  tanto a un banco como a una financiera no bancaria o a una billetera virtual habilitada  como proveedor no financiero de crédito. Es la misma lógica que reclamamos para el  control del costo del crédito: que el techo a la renta y la responsabilidad frente al deudor  alcancen por igual a todo el que presta, esté o no dentro del sistema bancario  tradicional. La diferencia es que acá el BCRA sí impuso ese piso común; en materia de  tasas y usura, en cambio, seguimos esperando esa misma exigencia de trato igualitario. 

También hay un límite de diseño que conviene tener presente: el CCT solo sirve para  cuotas fijas e iguales durante toda la vida del contrato. Cualquier producto con cuotas  variables, refinanciaciones frecuentes o esquemas más flexibles queda, en los hechos,  fuera de este mecanismo. Y el costo no es gratis: hay un arancel mínimo del 0,6% de  cada cuota, más una tasa de intercambio a favor de quien recibe el débito, que es  razonable esperar que termine reflejado, de una forma u otra, en el costo financiero  que paga el cliente final. 

Por último, dos datos que le bajan el entusiasmo a la foto del primer día. Los propios  bancos consultados por la prensa anticipan que el uso va a ser limitado en el corto  plazo, porque el débito solo puede hacerse contra la cuenta donde se depositó  originalmente el crédito, y buena parte de las cuentas de las billeteras virtuales no  mantienen saldo disponible. Y, sobre todo, el CCT no le cambia la vida a nadie que ya  esté en problemas: como depende de condiciones fijadas al momento de originar el  crédito, no tiene ningún efecto sobre los cerca de seis millones de argentinos que hoy  están atrasados con préstamos otorgados bajo otras reglas. 

Hay, además, una lectura que excede al CCT y que vale la pena remarcar, sobre todo en  medio del debate público sobre qué puede y qué no puede hacer el Estado frente al  sobreendeudamiento: cuando el Banco Central se propone ordenar una  porción del mercado del crédito, puede hacerlo, y lo acaba de demostrar  con hechos, no con discursos. En pocos meses fijó un tope objetivo a la relación  cuota/ingreso, impuso un estándar de consentimiento revocable y, sobre todo, trasladó  al prestamista, sin excepción, el costo de sus propias fallas de verificación. Ninguna  de esas tres decisiones necesitó una ley del Congreso ni una sentencia que  la ordenara: alcanzó con la voluntad regulatoria de un organismo técnico. Vale la 

pena tenerlo presente cada vez que se sostiene que frente al sobreendeudamiento la  única salida posible es no intervenir y confiar en que el mercado se autorregule solo:  la misma autoridad que hoy exige a los prestamistas asumir el riesgo del  fraude en el cobro de las cuotas es la que todavía no fija un techo al costo  financiero total de esas mismas cuotas. 

Mi conclusión es que el BCRA acertó en el diagnóstico del fraude y en el diseño técnico  de la solución, y que vale la pena celebrar una norma que, por una vez, pone el  consentimiento explícito y revocable del deudor en el centro del sistema. Pero la  decisión de cargar toda la responsabilidad por fraude sobre quien cobra, sin posibilidad  de reversa, no es un detalle técnico menor: es una redistribución de riesgo que va a  exigir a bancos, fintechs y proveedores no financieros de crédito repensar sus procesos  de verificación antes de subirse al sistema, no después del primer incidente. Y, como  toda reforma que ataca el síntoma del cobro y no la causa del sobreendeudamiento,  conviene no confundir una buena cirugía con una cura. 

Como venimos remarcando en artículos anteriores, el paso que falta no es solo  regulatorio. Hace falta que el BCRA termine de asumirse como el ente rector  de la protección del consumidor financiero —no solo del sistema de pagos—, y  que sea igual de exigente y de duro contra el fraude cuando la víctima es el deudor y no  el banco. Hace falta también una protección de datos personales a la altura de  un mecanismo que hace circular información sensible entre bancos, billeteras y  proveedores no financieros cada vez que se otorga un consentimiento. Y hace falta,  sobre todo, que la Justicia deje de mirar estas reformas desde afuera y empiece a  aplicar, caso por caso, los límites que la Constitución y los tratados de derechos  humanos ya le exigen frente al sobreendeudamiento.

Compartí esta noticia !

Prospectos de Medicamentos: pasan a ser digitales y vía QR

Compartí esta noticia !

El prospecto de los medicamentos es una herramienta central para que pacientes y profesionales de la salud accedan a información clave sobre los medicamentos, incluyendo indicaciones terapéuticas (para qué sirve), dosis, forma de administración y de conservación, posibles efectos adversos, contraindicaciones e interacciones con otros medicamentos o alimentos, entre otros aspectos importantes. Consultar el prospecto promueve un uso seguro y responsable de los medicamentos.


La Cámara Argentina de Especialidades Medicinales (CAEMe) valoró la reciente Disposición 2891/20261 de la Administración Nacional de Medicamentos, Alimentos y Tecnología Médica (ANMAT), publicada en el boletín oficial, que establece la obligatoriedad de implementar el etiquetado digital en todos medicamentos comercializados en el país. A través de la incorporación de códigos QR o similar en los envases de todos los medicamentos, se podrá acceder de manera digital a prospectos e información para los pacientes actualizada.


La medida representa un avance significativo en materia de evolución regulatoria y acceso a información confiable. A partir de esta normativa, todos los medicamentos, tanto los de venta libre como los que requieren receta,  deberán contar en su envase con un código bidimensional que permita acceder, mediante un teléfono celular u otro dispositivo móvil, al prospecto vigente aprobado por ANMAT y a información destinada tanto a pacientes como a profesionales de la salud.


Desde CAEMe señalaron que esta iniciativa acerca a las personas la información relevante sobre la toma de medicamentos, de manera más simple, rápida y segura, y se alinea con los procesos de transformación digital que vienen desarrollándose en los sistemas de salud de distintos países.


“Este paso consolida un modelo de acceso más dinámico, seguro y eficiente a la información de los medicamentos. Permite que pacientes y profesionales consulten en tiempo real la versión vigente y aprobada del prospecto, y la información para los pacientes, evitando el riesgo de que circule información desactualizada y fortaleciendo la seguridad del paciente”, explicó Carolina Sian, directora de Asuntos Regulatorios de CAEMe.


Actualmente, los prospectos impresos suelen presentar limitaciones prácticas para muchas personas. En numerosos casos, la tipografía es demasiado pequeña, el papel se deteriora con facilidad o el prospecto termina descartándose luego de abrir el envase. Además, cuando se producen actualizaciones vinculadas con nuevas advertencias, indicaciones o recomendaciones de uso, el material impreso puede quedar desactualizado mientras continúan circulando productos previamente elaborados.


Con el acceso digital, en cambio, la información puede actualizarse de manera inmediata y estar disponible para consulta en cualquier momento. Esto es particularmente importante para personas que reciben tratamientos prolongados, pacientes polimedicados, adultos mayores o quienes necesitan volver a consultar instrucciones de uso, conservación o administración del medicamento.


“ La información sobre seguridad de los medicamentos evoluciona permanentemente y este sistema facilita que las actualizaciones lleguen de manera más rápida y eficiente a quienes utilizan estos tratamientos”, agregó Carolina Sian.


Desde CAEMe también remarcaron que el formato digital permite mejorar considerablemente la experiencia de lectura y comprensión de los prospectos. Al consultarse desde un dispositivo móvil, cada persona puede ampliar el tamaño de la letra, utilizar herramientas de lectura asistida o acceder al contenido en formatos complementarios que favorezcan la accesibilidad.


En ese sentido, el nuevo esquema abre la puerta a futuras incorporaciones de recursos como audio, videos explicativos, materiales gráficos o contenidos en distintos idiomas, herramientas útiles para personas con dificultades visuales, adultos mayores o pacientes con barreras de alfabetización.


La posibilidad de incorporar videos que expliquen cómo aplicar un medicamento facilitaría, por ejemplo, el uso de dispositivos para autoinyección o uso de aerocámaras, minimizando errores de manipulación y/o aplicación y mejorando la adherencia al tratamiento. 


“ El acceso a la información es una parte central del cuidado de la salud. Cuanto más comprensible y accesible es esa información, mayores son las posibilidades de que las personas puedan seguir correctamente sus tratamientos, comprender las indicaciones médicas y utilizar los medicamentos de manera segura”, sostuvo Carolina Martinenghi, directora de Comunicaciones de CAEMe.


Otro de los aspectos destacados de la disposición es que los códigos deberán ajustarse a estándares internacionales de interoperabilidad y trazabilidad, utilizados globalmente en sistemas sanitarios y cadenas de suministro. Asimismo, la normativa establece expresamente que los códigos QR y otras tecnologías como data matrix no podrán redirigir a contenidos promocionales ni publicitarios, garantizando que el acceso quede limitado exclusivamente a información autorizada por ANMAT.


La implementación será progresiva y contempla una etapa de transición para permitir que los laboratorios adapten sus procesos productivos y tecnológicos. Según establece la disposición, los titulares de registro tendrán seis meses para generar los códigos correspondientes a todos sus productos, mientras que los envases ya producidos podrán continuar comercializándose.


Desde CAEMe destacaron que esta gradualidad resulta importante para asegurar una implementación ordenada y sostenible, favoreciendo al mismo tiempo la familiarización con esta nueva modalidad de acceso a la información.


“ La decisión de ANMAT representa un paso importante hacia una salud más moderna, accesible y centrada en las personas. Facilitar el acceso inmediato a información confiable contribuye a promover un uso más seguro de los medicamentos y mejora la experiencia cotidiana de millones de personas”, señaló Carolina Martinenghi.


Además de sus beneficios sanitarios, el nuevo sistema también genera un impacto positivo desde el punto de vista ambiental. La progresiva reducción del uso de papel para prospectos impresos contribuirá a disminuir el consumo de recursos asociados a la producción, impresión y transporte de materiales físicos.


La incorporación de herramientas digitales al sistema de salud constituye hoy una tendencia global que busca mejorar la calidad de la atención, optimizar la comunicación sobre salud y fortalecer la participación de las personas en el cuidado de su propia salud. En ese contexto, desde CAEMe consideraron que la nueva disposición posiciona a la Argentina en línea con experiencias regulatorias internacionales que avanzan en esa dirección.


“ Valoramos especialmente que esta iniciativa se implemente dentro de un marco regulatorio claro, gradual y alineado con estándares internacionales, lo que resulta fundamental para impulsar innovaciones que contribuyan a fortalecer el sistema sanitario y mejorar el acceso de las personas a información confiable sobre sus tratamientos”, concluyeron desde CAEMe.

Compartí esta noticia !

¿Cómo influye el fenómeno del dinero invisible en el uso de la tarjeta de crédito?

Compartí esta noticia !

En el pasado, el acto de comprar requería un ritual físico ineludible que marcaba el ritmo del consumo familiar.

Contar billetes y sentir el peso de las monedas en el bolsillo ofrecía una noción exacta del gasto realizado en cada transacción.

Hoy, el panorama es radicalmente distinto y muchas de nuestras decisiones económicas ocurren casi sin fricción.

El dinero parece haberse vuelto transparente, fluyendo a través de pantallas y plásticos en cuestión de segundos.

Este cambio tecnológico no solo aceleró las transacciones, sino que transformó profundamente nuestra percepción del valor.

Al desmaterializarse el capital, la mente humana enfrenta nuevos desafíos para procesar la magnitud de sus gastos diarios.

La psicología detrás del consumo intangible

Diversos estudios de comportamiento financiero indican que las personas tienden a gastar más cuando el pago no es tangible.

Esta falta de contacto físico con el papel moneda genera lo que los expertos denominan una “zona blanda” mental.

En este espacio psicológico, la distancia entre la compra y la pérdida económica hace que las decisiones sean menos racionales.

La psicología económica ha explorado este fenómeno bajo el concepto del “dolor de pagar”.

Se ha comprobado científicamente que el cerebro procesa la pérdida de dinero de forma similar a una molestia física leve.

Sin embargo, las herramientas digitales actuales logran anestesiar esa sensación de pérdida inmediata.

Esto ocurre porque el impacto del dinero digital en la vida cotidiana ha eliminado las barreras tradicionales del intercambio físico.

El cerebro y el circuito de la recompensa inmediata

Biológicamente, el cerebro humano está diseñado para priorizar las recompensas inmediatas sobre las consecuencias futuras.

Cuando deseamos un producto, se activa un circuito emocional que busca satisfacción rápida y placer instantáneo.

Antiguamente, pagar en efectivo funcionaba como un freno natural ante este impulso biológico.

El dinero físico obligaba al individuo a evaluar si el objeto deseado valía realmente el desprendimiento material.

El financiamiento diferido rompió esa ecuación, permitiendo que la gratificación llegue mucho antes que el costo real.

Al utilizar herramientas como una tarjeta de crédito, la carga económica aparece fragmentada o postergada.

Este sistema reduce la percepción de sacrificio, haciendo que los gastos parezcan menores dentro del presupuesto total.

Es vital entender que sobrepasar el límite de la tarjeta puede generar deudas imprevistas si no se gestiona con cautela.

El consumo como una extensión de la identidad

En la actualidad, comprar ya no responde únicamente a necesidades de supervivencia o practicidad de mercado.

Las elecciones económicas funcionan como una extensión de la personalidad y de los valores de cada individuo.

Elegimos servicios y marcas que construyen una narrativa sobre quiénes somos o quiénes aspiramos a ser.

Las redes sociales han amplificado este fenómeno, convirtiendo cada consumo en una historia compartida.

Viajes, cenas o dispositivos tecnológicos se transforman en elementos visuales que alimentan una identidad pública constante.

De esta manera, el dinero invisible no solo mueve la economía, sino que moldea nuestras aspiraciones y vínculos.

Cada pequeña transacción revela silenciosamente nuestras prioridades en el mundo cotidiano.

Según el Banco Central de la República Argentina, este entorno requiere usuarios más formados para navegar la oferta digital.

Estrategias para recuperar el control financiero

El desafío actual no es evitar la tecnología, sino aprender a convivir con ella de forma consciente y saludable.

Una de las tácticas más efectivas es revisar los movimientos de cuenta semanalmente en lugar de esperar al resumen.

Establecer alertas automáticas en el teléfono ayuda a recordar cada operación realizada en tiempo real.

Otra tendencia creciente es la asignación de presupuestos temáticos para categorías como ocio, comida o educación.

Esta práctica permite visualizar el flujo monetario y reducir la sensación de desorden que genera la digitalización.

Incluso existen diversas opciones para pedir préstamos que pueden resolver urgencias bajo criterios de ahorro claros.

La planificación responsable es la clave para que las herramientas de pago sean aliadas y no obstáculos.

La educación financiera se vuelve, entonces, el mejor antídoto contra la invisibilidad del dinero moderno.Para profundizar en este tema, instituciones como la OCDE ofrecen guías sobre el comportamiento del consumidor en la era digital.

Compartí esta noticia !

Pagos digitales superan al efectivo y consolidan al QR como canal dominante en Paraguay

Compartí esta noticia !

El ecosistema de pagos en Paraguay atraviesa un punto de inflexión. El uso del teléfono móvil como instrumento de pago ya supera con claridad al efectivo en los comercios adheridos y consolida al código QR como el canal dominante en el punto de venta. Los datos más recientes de Bancard muestran un cambio estructural en los hábitos de consumo y en la operatoria comercial.

Actualmente, 7 de cada 10 pagos en comercios adheridos se realizan con QR. El salto se reflejó con fuerza al cierre de 2025: en diciembre, el QR alcanzó un récord de 20 millones de transacciones en un solo mes y el año cerró con más de 180 millones de operaciones con tarjetas de débito y crédito cursadas bajo ese formato.

En términos de participación, el QR concentró el 64% de los pagos digitales en diciembre de 2025. Si se suma el 4,7% correspondiente a billeteras como Apple Pay y Google Pay, el celular explicó el 68,4% del total de pagos electrónicos. El contraste histórico confirma la aceleración: en 2024 el pago con celular representaba el 55,2% y en 2023 apenas el 34,3%. En sentido inverso, hoy solo 3 de cada 10 pagos electrónicos se realizan con tarjeta física.

Ticket promedio y consumo cotidiano

El cambio no solo es cuantitativo, sino cualitativo. Durante 2025, el ticket promedio con QR fue de G. 110.000, levemente por debajo de los G. 123.000 de las tarjetas en general y 4% menor al registrado en 2024. Esto sugiere que el QR ya no es un medio ocasional, sino que se consolidó en el consumo cotidiano, desde supermercados y restaurantes hasta estaciones de servicio.

Desde Bancard destacan que el celular desplazó a la billetera física como herramienta central de pago. El fenómeno revela un patrón regional que también se observa en otros mercados de América Latina: el teléfono se convierte en la “llave financiera” del consumidor.

Interoperabilidad y escala

Uno de los factores que explica la expansión del QR es la interoperabilidad. El sistema desarrollado por Bancard interopera hoy con más de 75 aplicaciones locales, entre bancos, financieras, cooperativas y billeteras digitales. Además, permite cobrar con débito y crédito —marcas nacionales e internacionales— desde un único código QR.

La red supera los 120.000 comercios activos y los 3 millones de usuarios realizando pagos con QR. La adopción es transversal, aunque con mayor intensidad en gastronomía, supermercados y estaciones de servicio.

Acreditación, antifraude y servicios híbridos

El modelo también avanzó en eficiencia operativa. Según la procesadora, el QR ofrece acreditación en tiempo real para tarjetas de débito y en 48 horas para crédito, sin tope por transacción. Incorpora anulaciones, contracargos y monitoreo antifraude 24/7.

Al mismo tiempo, el sistema incorporó funciones que tradicionalmente dependían del efectivo, como el retiro de dinero en comercios o la posibilidad de solicitar vuelto. Esto configura un escenario híbrido: el efectivo sigue presente, pero pierde centralidad en el punto de venta.

En materia tecnológica, Bancard opera con un Datacenter certificado Tier III, con procesamiento en milisegundos y disponibilidad continua, un factor clave para sostener altos volúmenes transaccionales.

Un cambio estructural

Entre 2023 y 2025, el pago con celular pasó de ser una alternativa en crecimiento a convertirse en el canal dominante. Los datos muestran una sustitución progresiva del plástico físico y una reducción del protagonismo del efectivo.

Para el sistema financiero regional, el fenómeno paraguayo funciona como caso testigo de cómo la interoperabilidad, la regulación y la infraestructura tecnológica pueden acelerar la transición hacia una economía cada vez más digitalizada.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin