Régimen Simplificado

ARCA extiende la factura electrónica y pone fecha al fin de las excepciones para pequeños contribuyentes

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) amplió el universo de contribuyentes alcanzados por la obligación de emitir comprobantes electrónicos y fijó un cronograma que incorpora progresivamente a sectores que hasta ahora contaban con excepciones. La Resolución General 5893/2026 fue publicada este lunes en el Boletín Oficial y establece dos fechas centrales: el 1° de noviembre de 2026 y el 1° de marzo de 2027.

El primer cambio alcanzará desde noviembre a los pequeños contribuyentes adheridos al Régimen Simplificado para Pequeños Contribuyentes que estén incluidos en el Régimen de Inclusión Social y Promoción del Trabajo Independiente, así como a quienes figuren en el Registro Nacional de Efectores de Desarrollo Local y Economía Social. Para estos grupos, la factura electrónica o el uso del controlador fiscal pasarán a ser las modalidades ordinarias para documentar las operaciones.

La segunda etapa tendrá un alcance diferente. Desde el 1° de marzo de 2027, los contribuyentes que no estén alcanzados por el Impuesto al Valor Agregado deberán emitir comprobantes electrónicos originales bajo el régimen general establecido por ARCA. Hasta esa fecha continuarán utilizando el esquema vigente de comprobantes impresos.

El cambio se inscribe en una estrategia más amplia del organismo recaudador para ampliar la información disponible sobre las operaciones económicas y fortalecer la trazabilidad fiscal. La resolución modifica distintos regímenes de emisión de comprobantes y reduce el espacio de las excepciones que permitían utilizar comprobantes impresos como mecanismo habitual.

Para los contribuyentes alcanzados, la diferencia práctica será significativa: la operación quedará registrada mediante los sistemas electrónicos habilitados por ARCA y el comprobante podrá generarse a través de las herramientas disponibles para cada régimen. En el caso de los monotributistas que no tengan un punto de venta habilitado para emitir comprobantes electrónicos, el propio organismo establecerá uno para utilizar el servicio “Comprobantes en línea”, asociado a la opción “Factura en línea – Monotributo” y al domicilio fiscal declarado.

La norma mantiene, sin embargo, una salida para los problemas tecnológicos. Los talonarios de comprobantes impresos podrán seguir utilizándose como modalidad excepcional cuando exista una contingencia que impida emitir el comprobante por los medios electrónicos autorizados. Esa posibilidad no convierte nuevamente al papel en el mecanismo habitual: funcionará como respaldo frente a una imposibilidad de utilizar el sistema electrónico y quedará limitada por las condiciones de autorización correspondientes.

El Gobierno plantea la modificación también como una forma de reducir costos de cumplimiento. La digitalización elimina parte de la operatoria vinculada con la impresión y administración de comprobantes y, al mismo tiempo, permite que la información de las operaciones ingrese de manera más directa a las bases de datos fiscales.

El desafío estará en que esa simplificación sea efectiva para los sectores que se incorporan al sistema. Para un contribuyente pequeño, digitalizar no significa únicamente contar con una computadora: supone disponer de conectividad, comprender el mecanismo de emisión y poder resolver rápidamente una contingencia. Por eso, la implementación de la medida será tan importante como la obligación formal.

La resolución también establece que responsables inscriptos, exentos y no alcanzados en IVA, junto con los monotributistas, quedan comprendidos en el régimen de emisión electrónica y/o controlador fiscal. No obstante, los sujetos no alcanzados por IVA deberán utilizar exclusivamente comprobantes electrónicos en los términos previstos por el régimen, desde marzo de 2027.

En paralelo, las MiPyMEs tienen una consideración específica cuando realizan operaciones con empresas grandes o con otras MiPyMEs que hayan adherido al régimen de Factura de Crédito Electrónica MiPyMEs. En esos casos, la normativa establece la utilización obligatoria de comprobantes electrónicos alcanzados por el régimen correspondiente.

La decisión de ARCA marca así otro paso en la transformación de la relación entre pequeños contribuyentes y el Estado. La tendencia es clara: menos papel, más información en tiempo real y una mayor capacidad para cruzar operaciones. Para el contribuyente, la contracara debería ser un sistema sencillo, accesible y con menos carga administrativa.

El punto de fondo es que la digitalización puede ser una herramienta de formalización sin convertirse necesariamente en una nueva barrera de entrada para quienes trabajan por cuenta propia o desarrollan actividades de baja escala. El éxito de la reforma dependerá de que la tecnología efectivamente reduzca trámites y costos y no se limite a trasladar al pequeño contribuyente las complejidades de un sistema que antes absorbía el papel.

Con el nuevo cronograma, noviembre será el primer hito para los grupos de pequeños contribuyentes específicamente alcanzados y marzo de 2027 marcará la incorporación de quienes no están alcanzados por IVA. Desde entonces, la factura electrónica dejará de ser para estos sectores una opción asociada a la modernización y pasará a ser el estándar obligatorio para documentar sus operaciones.
Compartí esta noticia !

Diputados dio media sanción a la nueva Ley de Inocencia Fiscal y amplió el régimen para los contribuyentes

Compartí esta noticia !

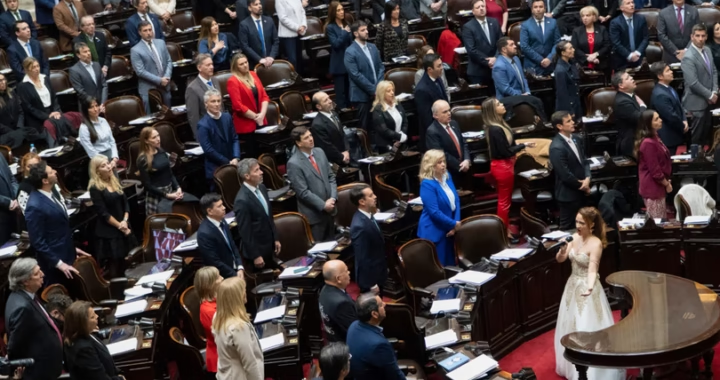
La Cámara de Diputados volvió a darle una victoria parlamentaria al Gobierno de Javier Milei. Con 139 votos a favor, 110 en contra y dos abstenciones, aprobó y giró al Senado el proyecto de reforma de la denominada Ley de Inocencia Fiscal, que amplía de manera sustancial el universo de contribuyentes habilitados para utilizar el régimen simplificado del Impuesto a las Ganancias.

La votación se produjo después de la media sanción a la reforma de la Carta Orgánica del Banco Central y consolidó una nueva demostración de capacidad del oficialismo para construir mayorías con el PRO, la UCR, Argentina Federal, Elijo Catamarca, Independencia, el MID y Producción y Trabajo. Unión por la Patria y la izquierda rechazaron la iniciativa, mientras que también hubo votos negativos de sectores de Provincias Unidas, la Coalición Cívica y Encuentro Federal.

El cambio central consiste en eliminar los límites que actualmente restringen el acceso al régimen. La normativa vigente establece un ingreso anual máximo de $1.000 millones y un patrimonio de hasta $10.000 millones. El proyecto aprobado por Diputados habilita a todas las personas humanas y sucesiones indivisas residentes en la Argentina a optar por la modalidad simplificada, sin topes de ingresos ni patrimonio.

El Gobierno sostiene que la modificación apunta a reducir la complejidad del sistema tributario y a generar mayores incentivos para que los ahorros que permanecen fuera del circuito formal ingresen al sistema financiero. En la argumentación oficial aparece como uno de los objetivos la incorporación de recursos que permanecen fuera del circuito declarado, en un contexto en el que la administración libertaria estima que existen unos US$170.000 millones fuera del sistema financiero.

Pero el alcance de la reforma excede la simplificación de una declaración jurada. El proyecto redefine las condiciones bajo las cuales la Agencia de Recaudación y Control Aduanero (ARCA) puede considerar que existe una “discrepancia significativa” y, a partir de allí, impugnar la declaración simplificada y avanzar sobre declaraciones de Ganancias e IVA de períodos no prescriptos.

La discrepancia significativa quedará configurada cuando la impugnación implique un incremento del impuesto determinado o una reducción de quebrantos de al menos 15% respecto de lo declarado, cuando la diferencia supere el monto establecido por el Régimen Penal Tributario o cuando existan facturas u otros documentos apócrifos o un cómputo improcedente de ingresos directos. A su vez, se incorpora un umbral mínimo equivalente al 5% del monto previsto en el régimen penal por debajo del cual no se configurará esa discrepancia aun cuando se supere el porcentaje establecido.

El proyecto también introduce una ventana de regularización. Si el contribuyente presenta una declaración rectificativa dentro de los 15 días hábiles posteriores a la notificación de la liquidación administrativa o de la determinación de oficio y cancela o regulariza el impuesto y los intereses correspondientes, la diferencia entre la declaración original y la rectificativa no será considerada para configurar una discrepancia significativa.

El punto político: los funcionarios quedaron fuera de los beneficios

Uno de los cambios incorporados durante el tratamiento parlamentario apunta directamente a los funcionarios públicos y responde al debate generado alrededor de la adhesión al régimen de Manuel Adorni, exjefe de Gabinete y actual legislador, quien fue mencionado durante la discusión por una causa de presunto enriquecimiento ilícito.

Los funcionarios podrán utilizar el sistema simplificado únicamente como canal operativo para presentar la declaración jurada y cancelar el saldo correspondiente. No podrán acceder a la presunción de exactitud, a la liberación de fiscalizaciones ni a los demás beneficios o inmunidades tributarias del régimen. Tampoco se aplicará para ellos el concepto de discrepancia significativa.

La exclusión alcanza a quienes ejerzan o hayan ejercido cargos de alta responsabilidad pública en cualquiera de los tres poderes del Estado durante los cinco años anteriores a la adhesión y hacia adelante. Además, se mantiene el carácter de personas políticamente expuestas para los funcionarios y sus vínculos alcanzados por las normas de prevención correspondientes.

Para el oficialismo, esta modificación permite despejar la principal controversia política que había acompañado a la primera versión del régimen. Laura Rodríguez Machado, diputada de La Libertad Avanza y miembro informante del proyecto, sostuvo que la norma busca modificar una lógica de fiscalización que considera excesivamente sospechosa sobre quienes acumularon ahorros fuera del sistema formal durante períodos de alta inflación.

La oposición leyó el cambio de manera inversa. Desde Unión por la Patria se cuestionó que la eliminación de los topes permita que personas con una capacidad económica mucho mayor que la de los pequeños contribuyentes accedan al régimen. También se advirtió que la reducción de las facultades de fiscalización podría dificultar la detección de patrimonio no declarado, evasión y operaciones vinculadas al lavado de activos.

Martín Lousteau, de Provincias Unidas, planteó que detrás de la simplificación tributaria existe una reducción de la capacidad de ARCA para detectar evasores, mientras que otros bloques opositores calificaron el proyecto como una suerte de blanqueo encubierto. El oficialismo rechazó esa interpretación y sostuvo que la norma no elimina la posibilidad de investigar delitos ni establece una amnistía.

Un alivio adicional para las MicroPyMEs

El proyecto incorpora además un componente orientado al sector productivo. Las MicroPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro tendrán una reducción automática del 25% en las multas formales, dentro de un esquema destinado a disminuir la presión punitiva e incentivar la regularización voluntaria.

El cambio adquiere relevancia para empresas que operan con estructuras administrativas pequeñas y enfrentan costos de cumplimiento tributario relativamente elevados. La lógica planteada por el oficialismo es que reducir las sanciones formales facilite el regreso a la formalidad y disminuya los incentivos para permanecer fuera del circuito tributario.

La discusión, sin embargo, expone una tensión estructural de la política fiscal. Simplificar el cumplimiento puede reducir costos y favorecer la formalización, pero al mismo tiempo una ampliación del régimen sin límites patrimoniales obliga a definir con mayor precisión dónde termina la protección del contribuyente cumplidor y dónde comienza el riesgo de debilitar las herramientas contra la evasión.

Ese será uno de los puntos centrales cuando el proyecto llegue al Senado. La iniciativa todavía no es ley: recibió media sanción en Diputados y deberá ser tratada por la Cámara alta.

La segunda victoria parlamentaria consecutiva del Gobierno, además, deja un dato político relevante. La administración de Milei logró reunir nuevamente una mayoría transversal alrededor de una reforma económica, pero lo hizo sobre un terreno en el que los aliados también introdujeron condiciones, particularmente respecto de los funcionarios públicos. La discusión que sigue en el Senado no será solamente tributaria: definirá hasta dónde puede avanzar la estrategia de simplificación y formalización de capitales sin reducir la capacidad del Estado para controlar el patrimonio y las operaciones de mayor riesgo.

Compartí esta noticia !

Nación amplía el régimen para cancelar deudas de Vialidad y da cinco días más a los contratistas

Compartí esta noticia !

El Gobierno nacional amplió el alcance del Régimen Simplificado de Extinción de Obligaciones de Contratos de Obra Pública para incorporar deudas pendientes de cancelación de la Dirección Nacional de Vialidad y extendió hasta el 12 de agosto el plazo para que los contratistas puedan adherirse. La medida busca ordenar un stock de obligaciones acumuladas y mejorar la programación de los recursos destinados a la Red Vial Nacional.

La decisión fue formalizada mediante la Resolución 3/2026 de la Secretaría de Coordinación de Infraestructura, publicada este viernes en el Boletín Oficial. El nuevo esquema incorpora al régimen las obligaciones originadas en contrataciones realizadas por Vialidad Nacional bajo los decretos 1023/2001 y 1030/2016, siempre que estén vinculadas con la adquisición de materiales y la provisión de servicios destinados al mantenimiento, conservación, operación y control de la Red Vial Nacional.

El período alcanzado se extiende desde el 1 de enero de 2022 hasta el 31 de diciembre de 2025. La incorporación queda restringida a las obligaciones derivadas de contrataciones celebradas específicamente por la Dirección Nacional de Vialidad, lo que delimita el universo de acreencias que podrán acceder a este mecanismo.

La medida modifica el régimen que la Secretaría de Coordinación de Infraestructura había establecido el 1 de julio pasado para atender de manera simplificada obligaciones vinculadas con contratos de obra pública. Ese esquema había contemplado inicialmente deudas por certificados de obra, acopio de materiales y redeterminaciones de precios, además de obligaciones pendientes derivadas de contratos de obra pública extinguidos a partir de 2024.

El Gobierno había habilitado la utilización de títulos públicos como mecanismo para extinguir las obligaciones comprendidas en el régimen. Con la ampliación dispuesta ahora, se incorpora un conjunto adicional de compromisos que Vialidad Nacional identificó como pendientes de cancelación y que están relacionados con gastos de capital destinados al sostenimiento de la infraestructura vial bajo administración directa.

El argumento oficial es financiero y operativo. Vialidad Nacional planteó la necesidad de incorporar estas obligaciones para optimizar la administración de sus disponibilidades presupuestarias y financieras y mejorar la programación de los recursos destinados a atender las deudas acumuladas. En términos concretos, la herramienta busca transformar un stock de obligaciones pendientes en un mecanismo de cancelación previamente reglamentado, con el objetivo de darle mayor previsibilidad al vínculo entre el Estado y sus proveedores.

La resolución también introduce una precisión relevante sobre la renuncia que deben efectuar los contratistas que adhieran al régimen. La normativa original establecía que, al suscribir el acuerdo de adhesión, el contratista debía renunciar a créditos y reclamos relacionados directa o indirectamente con el contrato, incluida una eventual modificación de la ecuación económica y financiera derivada de la modalidad de cancelación.

Ahora, la Secretaría de Coordinación de Infraestructura aclara que esa renuncia quedará circunscripta a los créditos y reclamos correspondientes al período comprendido entre el 1 de enero de 2022 y el 31 de diciembre de 2025, además de las obligaciones pendientes derivadas de contratos de obra pública extinguidos desde 2024.

La resolución establece, al mismo tiempo, una salvaguarda para acreencias que todavía no estén formalmente determinadas. Quedan fuera del alcance de la renuncia aquellos créditos que puedan surgir de certificados, redeterminaciones o actos administrativos que, al momento de firmarse el acuerdo, todavía se encuentren pendientes de emisión, aprobación o dictado.

Este punto busca reducir el riesgo de que la adhesión al régimen implique cerrar anticipadamente reclamos que todavía no hayan completado su circuito administrativo. La solución planteada separa así las obligaciones ya determinadas de aquellas que permanecen en proceso de reconocimiento formal.

La extensión del régimen llega después de que la Secretaría de Coordinación de Infraestructura prorrogara inicialmente hasta el 23 de julio el plazo de adhesión. Ahora, a partir de la ampliación del universo de obligaciones y de las precisiones sobre la renuncia de reclamos, se habilita una nueva ventana de adhesión hasta el 12 de agosto de 2026 inclusive.

Para el sector de la construcción y los proveedores de Vialidad, el cambio puede representar una nueva oportunidad para ingresar al mecanismo de cancelación si sus acreencias quedaron fuera de la primera versión del régimen. Para el Estado, el objetivo declarado es ordenar obligaciones pendientes sin modificar el marco presupuestario, financiero y contractual que rige las obras y servicios de la Red Vial Nacional.

La resolución no supone, según el texto oficial, una nueva contratación ni la generación de una obligación adicional: amplía el universo de pasivos que pueden ser canalizados mediante un mecanismo de extinción ya vigente. La clave ahora estará en la adhesión de los contratistas y en la determinación de los montos que efectivamente queden comprendidos en cada acuerdo.

El dato de fondo es que la administración de las deudas acumuladas de la obra pública comienza a adquirir un tratamiento específico por segmentos. En este caso, el Gobierno eligió ampliar el mecanismo hacia obligaciones de Vialidad Nacional vinculadas con el mantenimiento de la red, mientras establece un límite temporal preciso y preserva los créditos que todavía no cuentan con certificación o aprobación definitiva.

Compartí esta noticia !

A un mes del fin de la “Aduana Paralela”, Misiones redujo los controles a cinco minutos y sumó más de 300 contribuyentes

Compartí esta noticia !

La eliminación del pago a cuenta del Impuesto sobre los Ingresos Brutos para la mercadería que ingresa a Misiones marcó un cambio de paradigma en el sistema de fiscalización tributaria provincial. La medida, que comenzó a regir el 1 de julio mediante la Resolución General 09/2026 de la Agencia Tributaria Misiones (ATM), dejó atrás un esquema que durante años fue cuestionado por sectores empresarios y conocido políticamente como la “Aduana Paralela”.

Un mes después de su implementación, el organismo provincial presentó un balance que muestra una fuerte reducción de los tiempos de control en los puestos fiscales, un aumento de contribuyentes inscriptos y un funcionamiento que, según la ATM, combina mayor agilidad logística con el mantenimiento de los controles tributarios.

El subdirector de la Agencia Tributaria Misiones, Gabriel Petta, explicó que el nuevo Régimen Simplificado permitió transformar el funcionamiento de los Puestos de Control sin resignar capacidad de fiscalización.

Durante julio, los contribuyentes excluidos del pago a cuenta emitieron más de 11.000 formularios SR 341 con alícuota cero, correspondientes al ingreso de mercaderías a la provincia. Paralelamente, quienes permanecen alcanzados por el régimen operan mediante un sistema de pago simplificado, único y global, eliminando trámites que anteriormente demoraban el paso de los transportes.

Como consecuencia, el tiempo promedio de fiscalización de cada carga se redujo a apenas cinco minutos, incluyendo la verificación documental, la carga de datos en el sistema y la inspección ocular de la mercadería.

La agilización alcanza tanto a los camiones que ingresan como a los que egresan de Misiones, mejorando la circulación logística en los principales corredores comerciales de la provincia.

Más contribuyentes y menos burocracia

Otro de los efectos destacados por la Agencia Tributaria es el crecimiento de la base tributaria. Durante julio se incorporaron 317 nuevos contribuyentes extrajurisdiccionales, empresas radicadas en otras provincias que comenzaron a inscribirse en Misiones para operar bajo el nuevo esquema.

Estos nuevos inscriptos accederán al beneficio de exclusión del pago a cuenta, al menos hasta el 31 de octubre de 2026, incentivo que busca facilitar la radicación fiscal y simplificar las operaciones comerciales con la provincia.

Desde la ATM sostienen que la reforma demuestra que es posible reducir costos administrativos y tiempos de espera sin resignar controles ni recursos fiscales, reemplazando un sistema basado en retenciones anticipadas por uno sustentado en información en línea y fiscalización inteligente.

La eliminación del pago a cuenta de Ingresos Brutos para el ingreso de mercaderías forma parte de un paquete de reformas tributarias impulsadas por el Gobierno provincial con el objetivo de mejorar la competitividad, reducir costos logísticos y facilitar el comercio, especialmente para las pequeñas y medianas empresas que operan dentro y fuera de Misiones.

La evaluación oficial del primer mes de vigencia muestra que el nuevo esquema no solo aceleró el tránsito de cargas, sino que también incentivó la formalización de empresas y simplificó la relación entre el contribuyente y la administración tributaria, consolidando uno de los cambios más significativos en la política fiscal misionera de los últimos años.

Compartí esta noticia !

ARCA endurece controles sobre Ganancias y pone bajo revisión beneficios de la “inocencia fiscal”

Compartí esta noticia !

El organismo detectó inconsistencias en deducciones informadas por trabajadores en relación de dependencia y activó controles electrónicos preventivos. La preocupación crece entre contribuyentes adheridos al Régimen Simplificado impulsado por el Gobierno, ante el riesgo de perder el “tapón fiscal”.

La Agencia de Recaudación y Control Aduanero (ARCA) inició una revisión masiva sobre deducciones declaradas en el Impuesto a las Ganancias por trabajadores en relación de dependencia y encendió una señal de alerta en torno al Régimen Simplificado de Ganancias, uno de los instrumentos centrales del esquema de “inocencia fiscal” promovido por el Gobierno nacional.

El organismo comenzó a cruzar información entre las declaraciones realizadas mediante el Siradig y las liquidaciones anuales confeccionadas por empleadores a través del formulario F.1359. El resultado preliminar mostró inconsistencias en distintos conceptos deducidos, especialmente vinculados a gastos de indumentaria, equipamiento profesional, aportes previsionales, vehículos utilizados por corredores y viajantes, aportes a Sociedades de Garantía Recíproca (SGR) y cargas de familia.

La situación adquirió mayor sensibilidad porque ARCA advirtió que esas diferencias podrían derivar en “discrepancias significativas”, una categoría que puede afectar directamente el acceso y permanencia dentro del Régimen Simplificado de Ganancias.

El “tapón fiscal” entra en zona de tensión

El régimen impulsado por el Ministerio de Economía fue presentado como una herramienta destinada a facilitar la formalización patrimonial y permitir la exteriorización de ahorros no declarados sin quedar expuestos a revisiones retrospectivas amplias.

La pieza clave del esquema es el denominado “tapón fiscal”: una limitación a futuras investigaciones sobre variaciones patrimoniales de períodos anteriores.

Sin embargo, el beneficio no es automático ni irrestricto. La normativa vigente establece que ARCA puede revisar la situación de los contribuyentes cuando detecte diferencias relevantes entre lo declarado y el impuesto efectivamente determinado por el organismo.

Actualmente, una diferencia igual o superior al 15% podría ser considerada una “discrepancia significativa”, un umbral que comenzó a generar preocupación entre trabajadores adheridos o interesados en ingresar al régimen antes del cierre del plazo de adhesión.

Las comunicaciones oficiales ya comenzaron a llegar a través de los domicilios fiscales electrónicos de cientos de contribuyentes.

Por ahora, especialistas tributarios remarcan que las notificaciones emitidas por ARCA no constituyen intimaciones formales ni determinaciones de deuda.

Se trata de acciones preventivas encuadradas dentro del Sistema de Acciones de Control Electrónico (Siace), una herramienta de fiscalización digital utilizada por el organismo para corregir inconsistencias antes de que las liquidaciones queden firmes.

Sin embargo, detrás del procedimiento técnico también aparece una señal política y fiscal relevante: el Gobierno busca ampliar la base de formalización sin resignar capacidad de control tributario.

El equilibrio es delicado. La administración de Javier Milei intenta consolidar un discurso de menor presión estatal y simplificación impositiva, pero al mismo tiempo necesita preservar herramientas de fiscalización en un contexto de fuerte ajuste fiscal y necesidad de sostener recaudación.

Economía revisa el impacto del régimen

La preocupación generada por las observaciones de ARCA coincidió con la decisión oficial de extender hasta fines de julio el plazo de adhesión al Régimen Simplificado de Ganancias.

En paralelo, el Ministerio de Economía mantuvo reuniones con especialistas tributarios para analizar el alcance de las discrepancias detectadas y evaluar posibles ajustes reglamentarios que eviten desalentar el ingreso de contribuyentes al sistema.

El punto sensible es que el régimen fue diseñado como uno de los mecanismos para incentivar la incorporación de ahorros y activos no formalizados al circuito económico. Cualquier percepción de inseguridad tributaria podría afectar esa estrategia.

Para ARCA, el objetivo es reducir inconsistencias antes de judicializar conflictos fiscales. Para los contribuyentes, en cambio, el desafío pasa por sostener el acceso a beneficios sin quedar expuestos a revisiones posteriores que puedan comprometer la estabilidad tributaria prometida por el régimen.

La dinámica abierta por ARCA revela que el Régimen Simplificado de Ganancias aún atraviesa una etapa de ajuste operativo y político.

El Gobierno necesita que el esquema gane volumen y legitimidad para transformarse en una herramienta efectiva de formalización. Pero al mismo tiempo busca evitar que el régimen sea utilizado para consolidar deducciones improcedentes o inconsistencias patrimoniales.

La tensión entre flexibilización y control quedó ahora expuesta en el corazón del nuevo esquema tributario.

Los próximos meses serán decisivos para determinar si el sistema logra consolidarse como incentivo a la formalización o si las dudas regulatorias terminan limitando su alcance.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin