Deuda de hogares: no pago de impuestos, prestamos personales, ayuda de familiares y amigos, son los financiamientos no bancarios más utilizados
|
Getting your Trinity Audio player ready...
|
El endeudamiento de las familias argentinas muestra una combinación cada vez más preocupante: menos hogares recurren al crédito, pero aquellos que mantienen compromisos financieros deben montos considerablemente mayores. Al mismo tiempo, la morosidad se extiende sobre los préstamos personales y las tarjetas de crédito, mientras millones de familias utilizan mecanismos alternativos de financiamiento para afrontar sus necesidades cotidianas.
Un informe de la consultora Focus Market, dirigido por el economista Damián Di Pace y publicado el 1 de octubre, revela que los hogares argentinos acumulan una deuda total de $73,8 billones, distribuida entre $66,48 billones de financiamiento bancario y $7,36 billones de obligaciones no bancarias.
La dimensión del problema no se explica únicamente por el volumen de dinero comprometido. El estudio identifica un cambio en la composición del endeudamiento: disminuye la proporción de hogares con acceso al crédito, pero crece significativamente la deuda promedio de quienes continúan dentro del sistema financiero.
En enero de 2026, el 55,1% de los hogares registraba deuda bancaria. Para septiembre, esa proporción había descendido al 48,68%, equivalente a 4.968.709 hogares. Sin embargo, durante ese mismo período, el monto promedio adeudado por hogar pasó de $5.702.809 a $13.380.294, un incremento nominal del 134,6%.
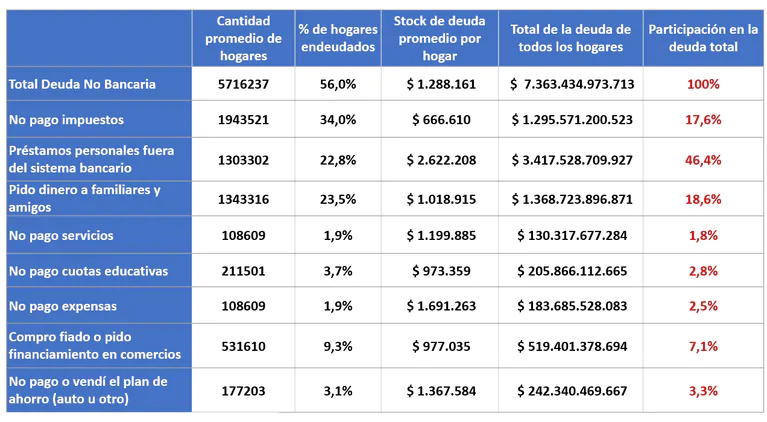
La deuda no bancaria presenta una dinámica diferente. Aunque también disminuyó la proporción de hogares alcanzados, del 59% al 56%, continúa siendo la modalidad de financiamiento más extendida, con 5.716.237 hogares involucrados. En este segmento, el endeudamiento promedio pasó de $1.116.013 a $1.288.161.
“Los datos del informe muestran un cambio relevante en el perfil del endeudamiento de los hogares: menos familias están recurriendo al crédito, pero quienes permanecen endeudados con el sistema bancario lo hacen por montos significativamente mayores. Esto puede ser una señal de una mayor concentración de la deuda y de una presión financiera más intensa sobre determinados hogares”, señaló Di Pace.
Una deuda bancaria que ya equivale a casi siete salarios
La evolución del endeudamiento resulta todavía más significativa cuando se compara con los ingresos laborales.
Según Focus Market, los $13,38 millones de deuda bancaria promedio por hogar endeudado representan aproximadamente 6,88 salarios del sector registrado, tomando como referencia la Remuneración Imponible Promedio de los Trabajadores Estables (RIPTE) de julio de 2026, de $1.946.028.
La comparación histórica muestra la magnitud del cambio. En 2023, la deuda bancaria promedio por hogar era de $377.664, equivalente a 1,43 salarios. En 2025 había ascendido a $4.660.549 y, en septiembre de 2026, superó los $13 millones.
Aunque estas cifras expresan valores nominales y no permiten medir por sí solas el crecimiento real de la deuda, la relación con los salarios evidencia un aumento considerable de los compromisos financieros respecto de los ingresos laborales de referencia.
El fenómeno también presenta una dimensión demográfica. A diciembre de 2025, unas 14,65 millones de personas registraban financiamiento en entidades financieras, equivalentes al 39,6% de la población adulta. A partir de ese universo, la consultora estima cerca de 4,97 millones de hogares equivalentes con deuda bancaria.
La reducción de la cantidad de hogares endeudados, combinada con el aumento de los montos promedio, configura un mercado crediticio más concentrado entre quienes mantienen obligaciones financieras.
“La deuda no bancaria mantiene un alcance superior, aunque con montos promedio mucho menores. La combinación sugiere que ambos canales cumplen funciones diferentes: mientras el crédito bancario concentra obligaciones de mayor magnitud, las fuentes no bancarias siguen funcionando como una vía de financiamiento más extendida para resolver necesidades de liquidez”, explicó Di Pace.
La morosidad se multiplica: uno de cada seis pesos en préstamos personales está en situación irregular
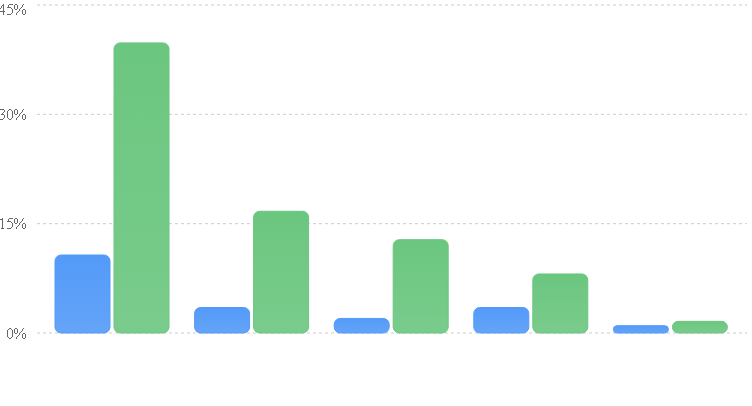
El deterioro de la capacidad de pago constituye otra de las señales centrales del informe. Entre enero de 2025 y julio de 2026, el índice de irregularidad de las financiaciones a las familias pasó del 2,7% al 12,9%.
El aumento fue particularmente pronunciado en los préstamos personales, cuya tasa de morosidad escaló del 3,5% al 16,7%. Esto significa que aproximadamente uno de cada seis pesos prestados bajo esta modalidad se encuentra en situación irregular.
Las tarjetas de crédito siguieron una trayectoria similar: la irregularidad pasó del 2% al 12,8% en el mismo período.
El salto de la morosidad
Porcentaje de cartera irregular por tipo de crédito. Enero de 2025 frente a julio de 2026.
■ Enero 2025
■ Julio 2026
Fuente: Focus Market. Tasas de irregularidad de las financiaciones.
La situación más comprometida aparece en la categoría denominada otros préstamos, que agrupa modalidades de menor monto dentro del sistema financiero. Allí, la cartera irregular alcanzó el 39,8%, frente al 10,7% registrado en enero de 2025.
En contraste, los préstamos hipotecarios mantienen los niveles más bajos de morosidad, con un incremento del 1% al 1,6%. Los créditos prendarios, por su parte, pasaron del 3,5% al 8,1%.
La disparidad entre productos revela que las dificultades de pago no afectan de manera uniforme al conjunto del financiamiento. Los indicadores más elevados se concentran en las líneas de consumo y en determinadas modalidades de crédito de menor monto, mientras que los préstamos respaldados por garantías reales exhiben niveles de irregularidad considerablemente inferiores.
Impuestos impagos, préstamos informales y ayuda familiar: cómo se financian los hogares
Fuera del circuito bancario tradicional, el endeudamiento adopta formas más heterogéneas. El informe de Focus Market identifica desde préstamos personales otorgados por entidades no bancarias hasta dinero facilitado por familiares o amigos, impuestos vencidos, cuotas escolares atrasadas, expensas impagas y compras financiadas en comercios de cercanía.
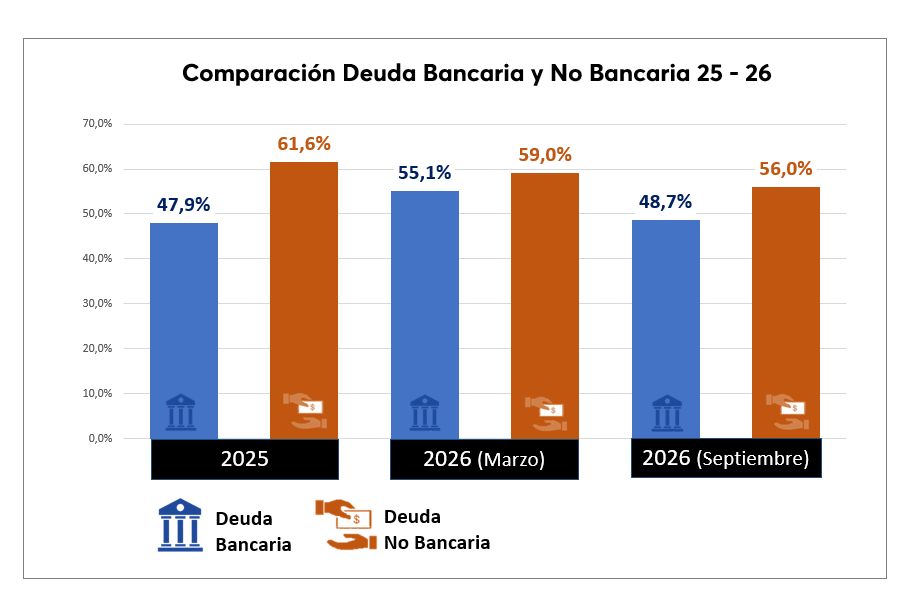
En septiembre de 2026, el 56% de los hogares argentinos mantenía alguna obligación de esta naturaleza, con un stock total estimado en $7,36 billones.
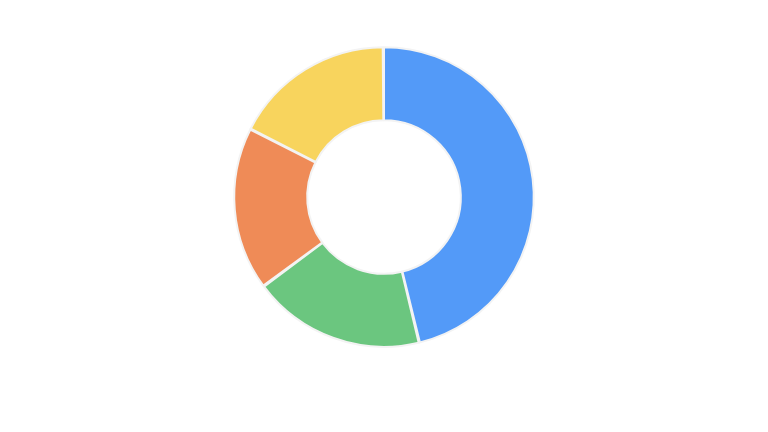
La principal categoría corresponde a los préstamos personales fuera del sistema bancario, que representan el 46,4% de la deuda no bancaria. El monto promedio entre los hogares alcanzados por esta modalidad asciende a $2.622.208.
En segundo lugar aparecen los préstamos de familiares y amigos, con una participación del 18,6%, seguidos por el no pago de impuestos, que representa el 17,6%.
¿De dónde proviene la deuda no bancaria?
Participación en el stock de deuda no bancaria. Septiembre de 2026.
■ Familiares y amigos
■ Impuestos impagos
■ Otras obligaciones
■ Préstamos personales no bancarios
Fuente: Focus Market. Otras obligaciones agrupa el porcentaje restante, sin desagregación en los datos suministrados.
Estos mecanismos cumplen funciones distintas, pero tienen un denominador común: permiten obtener liquidez o postergar desembolsos sin recurrir directamente a un préstamo bancario tradicional.
El atraso en el pago de impuestos, por ejemplo, no constituye un crédito formal, pero funciona como una forma de diferir obligaciones cuando los ingresos disponibles resultan insuficientes para cubrir todos los compromisos.
De manera similar, los préstamos de familiares y amigos representan una fuente de financiamiento que depende de vínculos personales y no necesariamente de las condiciones de acceso al sistema financiero.
“El hecho de que los hogares recurran principalmente al no pago de impuestos, préstamos personales y ayuda de familiares y amigos como mecanismos de financiamiento refleja una creciente presión sobre sus ingresos. Más que una simple estrategia financiera, este comportamiento puede interpretarse como una señal de restricción de liquidez”, sostuvo Di Pace.
Para el director de Focus Market, la mayor utilización de estas fuentes evidencia la necesidad de monitorear tanto la capacidad de pago de los hogares como su nivel de endeudamiento.
El avance de las fintech amplía el acceso, pero no elimina la deuda informal
El informe también incorpora la expansión de las empresas de tecnología financiera como una transformación relevante del mercado crediticio argentino.
De acuerdo con datos de Analytica citados por Focus Market, antes de la pandemia menos de 500.000 personas tenían un crédito fintech. Actualmente, esa cantidad supera los diez millones.
Dentro de ese universo, 3,8 millones de personas no registran ningún crédito bancario, lo que muestra la capacidad de estas plataformas para alcanzar segmentos que no participan del financiamiento tradicional.
El crecimiento de las fintech amplió las alternativas disponibles para acceder al crédito formal, aunque esa expansión no implica necesariamente una reducción de las obligaciones informales.
La coexistencia de bancos, plataformas financieras y préstamos entre particulares muestra un mercado de financiamiento cada vez más diversificado, con diferencias importantes en montos, condiciones y perfiles de usuarios.
Menos hogares endeudados, compromisos más difíciles de sostener
La fotografía de septiembre de 2026 presenta una paradoja: disminuye la proporción de hogares que registra deuda bancaria y no bancaria, pero aumenta la magnitud de los compromisos asumidos por quienes permanecen endeudados.
En el sistema bancario, la deuda promedio más que se duplicó nominalmente desde enero. Al mismo tiempo, los indicadores de irregularidad muestran un deterioro sostenido, especialmente en préstamos personales y tarjetas de crédito.
Fuera de los bancos, más de 5,7 millones de hogares mantienen obligaciones que incluyen financiamiento comercial, préstamos de personas cercanas y pagos postergados.
La combinación de estos indicadores permite identificar dos dimensiones del problema: por un lado, la concentración de montos elevados en una proporción menor de hogares con deuda bancaria; por otro, la persistencia de mecanismos no bancarios de financiamiento que alcanzan a más de la mitad de las familias.
El estudio no permite establecer qué proporción del endeudamiento se destina a consumo corriente, refinanciación de obligaciones anteriores u otros gastos. Tampoco determina cuánto del incremento nominal responde a nuevos préstamos, intereses acumulados o cambios en la composición de los deudores.
Sin embargo, la evolución simultánea de la deuda promedio y la morosidad constituye una señal relevante sobre la situación financiera de los hogares argentinos.
El problema ya no se limita a cuánto dinero se toma prestado, sino también a la capacidad de devolverlo. Y mientras el crédito formal concentra obligaciones cada vez mayores, los impuestos atrasados, las cuotas impagas y los préstamos entre conocidos siguen formando parte de las estrategias de financiamiento de millones de familias.
Información del Autor