El consumo de pollo superó al de carne vacuna
El cambio se dio en un contexto de precios elevados y menor oferta de cortes bovinos, que impulsó la sustitución por otras carnes
|
Getting your Trinity Audio player ready...
|
Por primera vez en la historia, el consumo de carne aviar superó al de carne vacuna. Entre agosto de 2025 y julio de este año, el consumo de pollo alcanzó los 47 kilos por habitante, mientras que el de carne vacuna se ubicó en 46,7 kilos. El cerdo, en tanto, continuó con su tendencia ascendente y llegó a 20,1 kilos por persona.
El dato surge de un informe del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL). El trabajo señala que el cambio en la composición del consumo se produjo en un escenario en el que la carne vacuna mantuvo precios elevados frente a sus principales sustitutos.
En ese contexto, “la menor disponibilidad y los mayores precios de la carne vacuna no se tradujeron en una reducción equivalente del consumo total de carnes”, debido a que los hogares reemplazaron parte del consumo bovino por pollo y cerdo.
Durante 2025 y los primeros meses de 2026, el precio de la carne vacuna al consumidor avanzó por encima del nivel general de precios y alcanzó un máximo histórico en marzo. Desde entonces comenzó una corrección, aunque los valores todavía permanecen altos en términos históricos.
En agosto, una canasta de 18 cortes vacunos promedió $17.871 por kilo. En términos reales, el precio fue 10,1% menor al máximo de marzo, pero todavía se ubicó 13,3% por encima de agosto de 2025 y 30,3% por encima del promedio de las últimas dos décadas para ese mes.
De hecho, agosto de 2026 quedó como el mes de agosto más caro de la serie 2006-2026. El informe remarca que, pese a la baja registrada desde el máximo, la carne vacuna “todavía mantiene al producto en niveles relativamente elevados en términos históricos”.
La misma dinámica se observó en la hacienda. El novillito comercializado en el Mercado Agroganadero de Cañuelas promedió $4.700 por kilo vivo en agosto, 13,6% menos que el máximo alcanzado en febrero, pero 11,1% más que un año atrás y 25,1% por encima del promedio histórico de ese mes, siempre en términos reales.
El precio relativo impulsó la sustitución
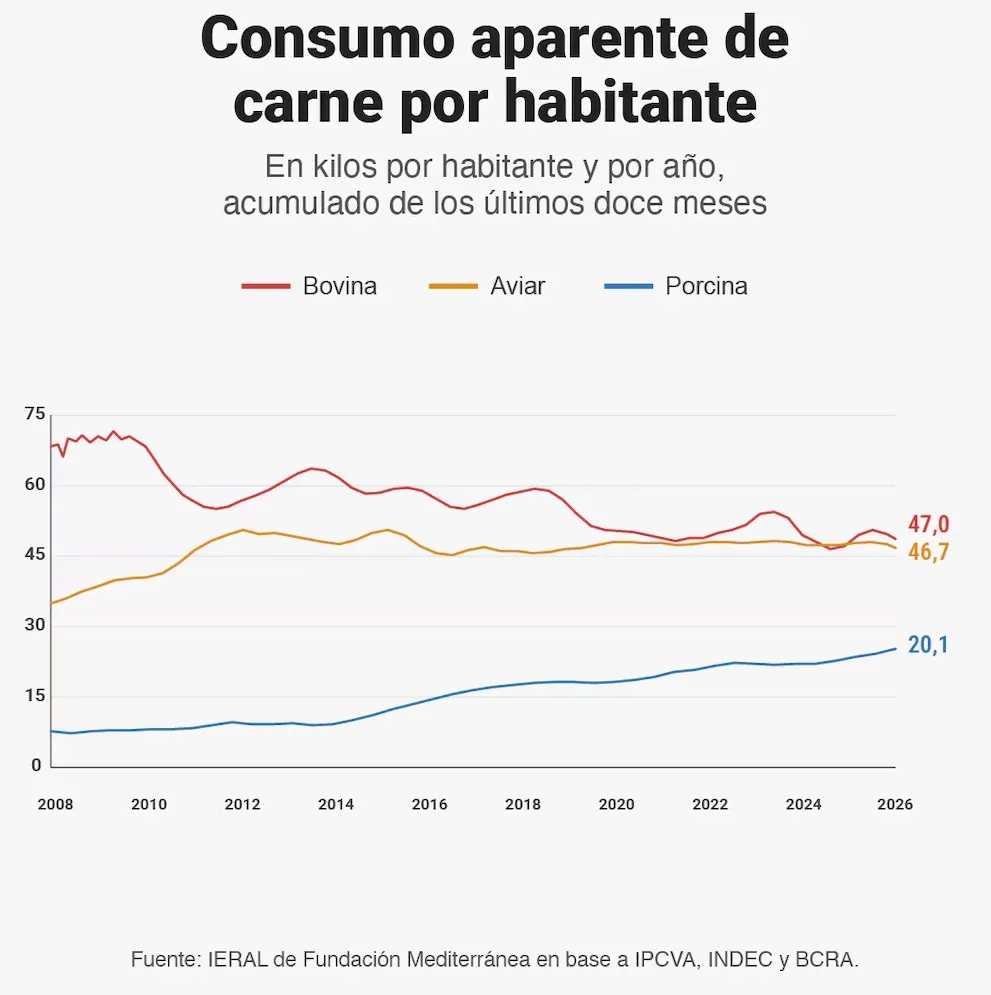
La brecha frente a las otras carnes fue determinante para el cambio en el consumo. Durante los últimos doce meses, un kilo de carne vacuna equivalió al precio de 3,6 kilos de pollo entero y 1,9 kilos de pechito de cerdo.
La comparación interanual muestra que la diferencia no se explicó únicamente por el aumento de los cortes bovinos. Mientras la carne vacuna subió 13,3% en términos reales, el pollo y el cerdo registraron bajas de casi 4%.
“El resultado de este reacomodamiento de precios fue una sustitución entre carnes que permitió sostener un consumo total elevado”, sostiene el informe del centro de estudios de la Fundación Mediterránea.
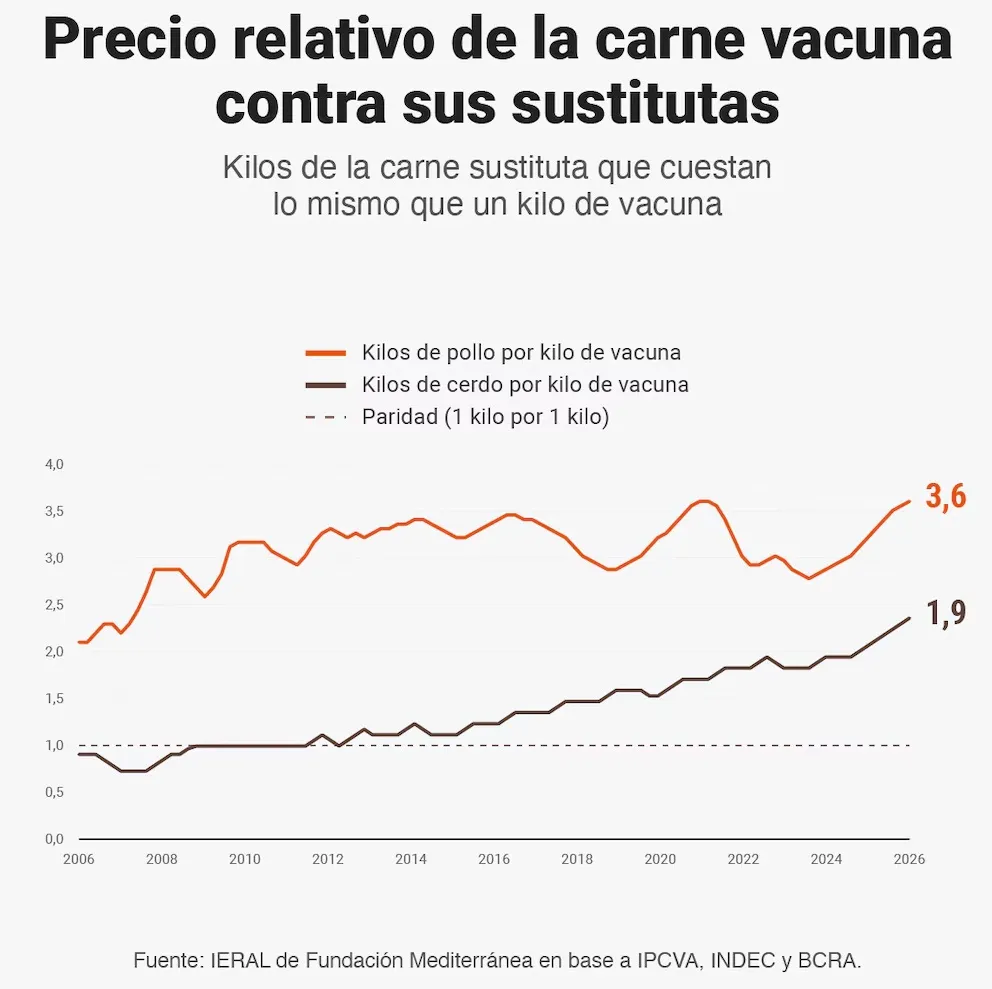
Entre agosto de 2025 y julio pasado, el consumo conjunto de carne vacuna, pollo y cerdo llegó a 113,8 kilos por habitante, apenas 2% menos que durante los doce meses anteriores y en niveles similares a los promedios de los últimos cinco y diez años. Pero dentro de ese total se produjo dicho cambio histórico.
La oferta de carne vacuna cayó a un mínimo histórico
El cambio en los hábitos de consumo ocurrió al mismo tiempo que la disponibilidad de carne vacuna para el mercado local alcanzó su menor nivel de toda la serie.
Entre septiembre de 2025 y agosto de este año, la oferta interna fue de 46,2 kilos por habitante, un 9% menos que en los doce meses anteriores y el nivel más bajo del período 1990-2026.
La producción cayó de 69 a 64,6 kilos por habitante, mientras que las exportaciones aumentaron de 18,6 a 19,4 kilos. Las importaciones también crecieron, de 0,3 a 0,9 kilos por persona, pero su participación todavía es reducida.
“En consecuencia, la caída de la producción explica la mayor parte de la contracción de la oferta interna”, señala el IERAL.
La menor disponibilidad ayuda a explicar el incremento de los precios, aunque el IERAL también identifica algunos indicadores favorables para el futuro de la actividad ganadera.

Menor faena, pero animales más pesados
En los últimos doce meses, la faena acumulada se redujo 8,8%, mientras que la producción cayó 6,2%. La diferencia se explica por un aumento del peso promedio de las reses, que pasó de 230,1 a 236,6 kilos por cabeza, un incremento del 2,9%.
Según el informe, este aumento puede estar asociado con una mayor disponibilidad de animales terminados con más kilos, mejoras en la alimentación y el manejo de los rodeos o una decisión de prolongar el período de engorde.
Desde el punto de vista productivo, se trata de una evolución favorable porque permite obtener más carne con una misma cantidad de animales. “Aun con una menor faena, el aumento del peso por animal contribuye a sostener parcialmente la producción”, sostiene el documento.
También hubo señales compatibles con una posible retención de vientres. La participación de las hembras en la faena bajó al 42,9% en agosto, un nivel asociado a un proceso de retención, aunque el IERAL advierte que todavía es prematuro confirmar un cambio definitivo del ciclo porque el promedio de los últimos doce meses continúa en 46,8%.
Exportaciones récord
Mientras la oferta para el mercado interno se redujo, las ventas externas alcanzaron un récord. Durante los doce meses hasta agosto, las exportaciones de carne bovina sumaron USD 4.729 millones a precios constantes, un 35,4% más que un año atrás y el mayor registro de la serie.
El crecimiento estuvo explicado principalmente por el aumento de los precios internacionales: el valor promedio de exportación subió casi 30% interanual. Además, el volumen vendido al exterior aumentó 4,2%.
El desempeño exportador constituye, según el IERAL, una señal positiva para la cadena, aunque también tiene una contrapartida sobre el mercado doméstico en un contexto de menor producción.
“La combinación de una demanda internacional firme, buenos precios y volúmenes elevados amplió los ingresos por exportaciones y fortaleció la generación de divisas”, destaca el informe.
Qué puede pasar con los precios en los próximos meses
Los primeros datos de septiembre muestran que la corrección de los precios de la hacienda continuó. Hasta el día 28, el novillito promedió $4.545 por kilo vivo, un 3,3% menos que en agosto en términos nominales, y las cuatro semanas del mes quedaron por debajo de sus equivalentes de agosto.
El dato resulta relevante porque la evolución de la hacienda puede anticipar, con cierto rezago, lo que suceda con los precios al consumidor. Sin embargo, la cotización final también depende de los costos de faena, desposte, transporte, comercialización e impuestos.
Otro indicador a seguir será el comportamiento de los feedlots. Al 1° de septiembre, la ocupación se ubicó en 71,6%, casi cinco puntos porcentuales por encima de un año atrás, aunque cayó casi cuatro puntos respecto del mes anterior. El índice de reposición fue de 0,74: por cada 100 animales que salieron de los corrales ingresaron aproximadamente 74.
El informe advierte que, si esta dinámica se prolonga, podría reducirse la disponibilidad de hacienda terminada durante los próximos meses y limitar la continuidad de la corrección de precios.
Información del Autor