La ganadería vacuna: coyuntura y perspectivas
La ganadería vacuna atraviesa una lenta recomposición, con precios firmes de la hacienda y aumentos importantes de precios al consumidor que son contenidos por una demanda final restringida en su ingreso real. El auge exportador cárnico es importante, pero encuentra los límites de cuotas en el comercio internacional. Considerando el conjunto de actividades agroindustriales, las perspectivas continúan siendo alentadoras y las autoridades buscan acompañar las nuevas oportunidades con algunas medidas que mejoran lentamente el clima de negocios.
|
Getting your Trinity Audio player ready...
|
Por Marcela Cristini y Guillermo Bermúdez / FIEL – La actividad económica muestra un período de crecimiento dispar en nuestro país expresado en el -1,4% de caída del Estimador Mensual de la Actividad Económica (EMAE) de julio respecto del mismo mes del año anterior, en contraste con los aumentos de los cuatro meses anteriores. En esa contracción de julio destaca la caída de la actividad industrial, del comercio y la construcción a la vez que la actividad agrícola y ganadera sigue mostrando resiliencia, impulsada por la demanda internacional. El sector exhibió un 0,7% de aumento en julio respecto del mismo mes del año anterior, momento en el que ya mostraba un nivel de actividad alto luego de una importante recuperación desde 2024. El sector agrícola destaca por su cosecha récord frente al sector ganadero que, con muy buenas exportaciones, enfrenta un consumo interno en retroceso y un stock ganadero que se redujo hasta 2025.
Dentro de la actividad industrial, el sector de alimentos y bebidas también ha mantenido sus posiciones. Mientras que en julio de 2026 el Índice de Producción Industrial (IPI) del INDEC mostraba una contracción del -4,9%, el sector de Alimentos y Bebidas sólo se contrajo un -0,5%, con algunos sectores en franco crecimiento, como el de la molienda de oleaginosos (10,7%) y otros con reducciones importantes, como los sectores de carne vacuna (-7,7%) y carne aviar (-8,7%). En el mismo sentido, el IPI de FIEL para agosto muestra que el sector Alimentos y Bebidas creció un 2,8% en el promedio de lo que va del año.
Las autoridades económicas muestran una preocupación moderada por esta situación de menor actividad manteniendo como su principal objetivo la evolución del nivel de precios. En la historia reciente desde 2018, los años de aceleración inflacionaria fueron acompañados de un aumento de los alimentos y bebidas superior o similar al promedio de la economía. En el año 2024, al inicio del programa de estabilización en curso, los precios de alimentos y bebidas quedaron por debajo del índice general para subir levemente por encima a fines de 2025. Considerando los valores interanuales del Índice de Precios al Consumidor (IPC) a diciembre de 2025 y a agosto de 2026, la evolución muestra un leve aumento (31,5% vs.33,5%, respectivamente) y algo similar ocurrió con el precio de los alimentos y bebidas (32,2% vs.34,9%). La canasta alimentaria dentro del IPC (base 2016) ocupa entre el 20% y 35% de ponderación, según la región del país que se tome.
Dentro de esa situación general de actividad y precios, el sector de la ganadería vacuna merece un seguimiento especial por la importancia de su consumo dentro de la canasta alimentaria y, por lo tanto, de su precio dentro del IPC: la carne y sus derivados ocupan entre el 7% y 13% de la canasta de consumo del IPC, según la región del país que se considere, y es el ítem de mayor ponderación dentro de los alimentos y bebidas.
A inicios de 2026, la situación del sector mostraba perspectivas favorables (ver Indicadores de Coyuntura nro. 683) que pueden resumirse en los siguientes puntos:
-el consumo se mantenía elevado, en 2025 cada habitante consumió 49,9 kg que correspondió al 43% de su canasta total de carnes;
-la demanda interna representaba el 70-75% del mercado, el resto se exportó principalmente a China, con precios que fueron aumentando internacionalmente por restricciones en la oferta de otros productores, como los Estados Unidos y Brasil;
-las existencias vacunas en 2024 eran de 51,6 millones de cabezas, registrando una caída muy pronunciada desde el máximo de casi 59 millones en 2007, las altas tasas de interés y la sequía de 2022-23 no alentaron a la recomposición del stock hasta el momento (ver Gráfico 4).
Con el paso de estos últimos meses, nueva información disponible y cambios en los mercados permiten actualizar el diagnóstico para evaluar, por un lado, las oportunidades abiertas por el mercado internacional y, por otro, el riesgo de enfrentar un aumento de los precios de este consumo popular en medio del esfuerzo por controlar la inflación general.
En lo que va del año, la producción total de carne vacuna ha disminuido un 6,8% contabilizando 1.944.142 ton. equivalente res con hueso entre enero y agosto de 2026. De ese total, el 70% se destinó al mercado interno, donde el consumo se ha ido contrayendo hasta 46,2 kg/hab./año. El consumo de carne aviar se mantuvo constante y el de carne porcina subió levemente, llevando el total de carnes a 113,9 kg/hab./año en el período enero-julio de 2026, que resulta un 3% inferior al promedio de 2025.
Del lado de las exportaciones de carne vacuna, el volumen acumulado entre enero y agosto del presente año es de 584.558 ton. (equivalente res con hueso) y el monto facturado sumó USD 3.170,9 millones, registrándose un aumento muy significativo del precio unitario del 30,2% (Gráfico 1).
Gráfico 1

Estas cifras consolidan la tendencia de los últimos años, con un volumen que aumentó un 8,4%, y una facturación que subió un 39,8% con respecto a igual período del año anterior. El principal cliente de nuestro país sigue siendo China (53% del total). Recientemente en ese mercado, Brasil y Australia completaron sus cuotas, lo que dejó abierta la posibilidad de un mayor abastecimiento desde Argentina y Uruguay a precios que vienen creciendo desde el año pasado. La demanda china sostiene el precio de las vacas de descarte en nuestro país y este impulso se extiende a otras categorías a medida que las primeras van agotando su disponibilidad. Los Estados Unidos, Israel y la Unión Europea le siguen en importancia como destinos (19%, 11% y 9% de participación, respectivamente). En la mayoría de los destinos importantes, nuestro país opera dentro de cuotas (China, UE, Estados Unidos). En el caso reciente de Estados Unidos, la Argentina quedó fuera de una cuota temporal de 300.000 ton. de carne vacuna sin aranceles porque el país ya cuenta con una cuota propia.
Los precios mayoristas de la hacienda fueron en aumento en 2026, destacándose el aumento de los terneros (59,3% interanual) en comparación con los animales de consumo (livianos, 50,8% y novillos pesados, 41,4%). Los precios de la carne vacuna al consumidor se elevaron por encima de la inflación minorista general (51% vs. 33,5% interanual) en lo que va del año, según el índice de cortes integrados que calcula la Secretaría de Agricultura, Ganadería y Pesca (la canasta del índice se construye en base a la participación de cada corte -asado, paleta, cuadril y nalga- en la res según INDEC). Esa misma evolución se ilustra con el precio del asado en los Gráficos 2 y 3.
Gráfico 2

Gráfico 3

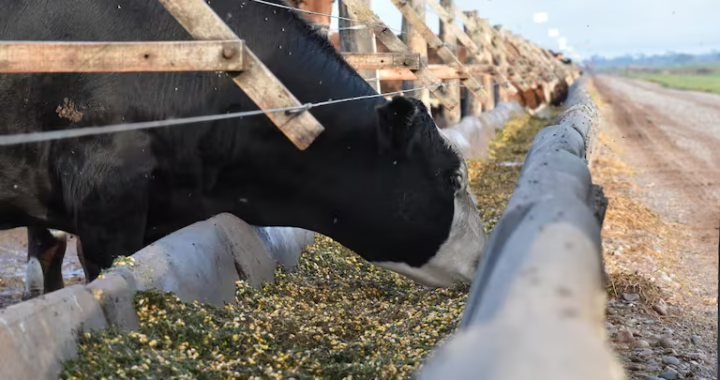
Las señales del mercado indican una retención de animales en el campo coincidente con la suba de los precios, aunque el aumento esperado del stock sea aún modesto (Gráfico 4). Por su parte, la demanda interna responde con reducciones a medida que los precios minoristas de la carne vacuna aumentan, lo que ha llevado a márgenes exiguos en la cadena de comercialización (frigoríficos y ventas minoristas) que trata de mantener su nivel de actividad. Todo indica que la recomposición no será rápida. Más allá de factores climáticos que pueden operar adversamente, la cautela de la demanda interna y las limitaciones de las cuotas del comercio internacional sugieren precios firmes para la hacienda, pero dentro de límites compatibles con la estabilización de la macroeconomía.
Gráfico 4

En el mediano plazo, un muy probable crecimiento de la actividad del sector ganadero en términos de producción e inversiones debe ser acompañada, como debería ocurrir también en todos los sectores productivos de la Argentina, por una mejora importante de la logística y el clima de negocios. En el caso ganadero, es de especial importancia la situación de los caminos rurales que se encuentran, generalizadamente, en muy malas condiciones. Con aproximadamente 500.000 km, su mantenimiento está, salvo muy pocas excepciones, a cargo de los municipios. Estos ya hacían un trabajo deficiente y bajo las nuevas condiciones de limitación de sus ingresos fiscales, la situación se complicó aún más. También las rutas provinciales y varias de las rutas nacionales presentan condiciones regulares o malas en un 60%-70% de su extensión. En algunos casos, como en las provincias de Córdoba, Corrientes y Buenos Aires, han funcionado consorcios o cooperativas de los propios productores que presentaron un buen resultado de mantenimiento y, como en el caso de Santa Fe, también se comienza a considerar la sustentabilidad ambiental de ese mantenimiento.
A esta síntesis de la coyuntura de la ganadería vacuna debe sumarse la información sobre el mercado agroindustrial mundial, que vuelve a mostrar oscilaciones de precios de los productos básicos debido a las situaciones particulares de los conflictos armados y las negociaciones comerciales bilaterales. En el primer caso, las negociaciones para un corredor seguro en el Mar Negro para la salida de los productos de Ucrania y Rusia, negociada con asistencia de India, Turquía y Egipto tienden a reducir los precios del trigo. En el segundo caso, la cumbre reciente entre los presidentes de los Estados Unidos y China, que no aportó nuevos compromisos para destrabar el comercio bilateral y no confirmó nuevas demandas agroindustriales de China hacia los Estados Unidos, operó reduciendo los precios de la soja. Esto último, pese al retraso de la cosecha en los Estados Unidos y al recorte de volumen esperado en la cosecha de Brasil.
Con todo, se espera que los precios de nuestros principales productos agroindustriales se mantengan remunerativos, reflejando los aumentos de costos de la energía y respondiendo a los stocks mundiales ajustados. Además, los precios del petróleo y las dificultades climáticas generalizadas han llevado a un impulso de los biocombustibles, en los que nuestro país tiene buena capacidad de competencia. Al respecto, las autoridades nacionales buscan acompañar esta tendencia con un proyecto de ley que aumenta los cortes obligatorios hasta el 10% de biodiésel (soja) en gasoil y 15% de bioetanol en naftas (integrado por mitades provenientes de caña de azúcar y de maíz). El proyecto establece plazos de cumplimiento y un sistema de remates transparentes en un mercado electrónico único para la fijación de precios. La iniciativa fijó un régimen de 15 años de vigencia y obtuvo media sanción del Senado.
En síntesis, la evidencia elaborada hasta aquí muestra la permanencia de buenas perspectivas para nuestro sector agroindustrial con un esperado repunte ganadero, exportaciones totales en aumento y, lentamente, una mayor respuesta de las iniciativas públicas para poner en valor nuestra reconocida competitividad agroindustrial.
Información del Autor