Passalacqua impulsa un cambio en el control del Estado: “Seguimos trabajando en acciones concretas para brindas respuestas a nuestra gente”
El proyecto impulsado por el Gobierno de Misiones, que incorpora 16 empresas y sociedades estatales al control del Tribunal de Cuentas, ya es ley. La reforma amplía las facultades de auditoría externa y establece nuevas obligaciones de rendición de cuentas ante la Legislatura. La iniciativa, que contó con el respaldo de oficialistas y opositores, ya es conocida como la “Ley Passalacqua de Transparencia”, en referencia a su principal impulsor.
A través de un comunicado oficial el gobierno de Misione recordó que la Cámara de Representantes sancionó por unanimidad la modificación de la Ley Orgánica del Tribunal de Cuentas, que amplía las facultades de fiscalización del organismo sobre 16 empresas y sociedades con participación estatal provincial y municipal. El proyecto fue presentado por el gobernador Hugo Passalacqua y contó con el acompañamiento de todos los bloques legislativos, incluidos los de la oposición. La aprobación tuvo lugar durante la sesión del jueves 29 de octubre.
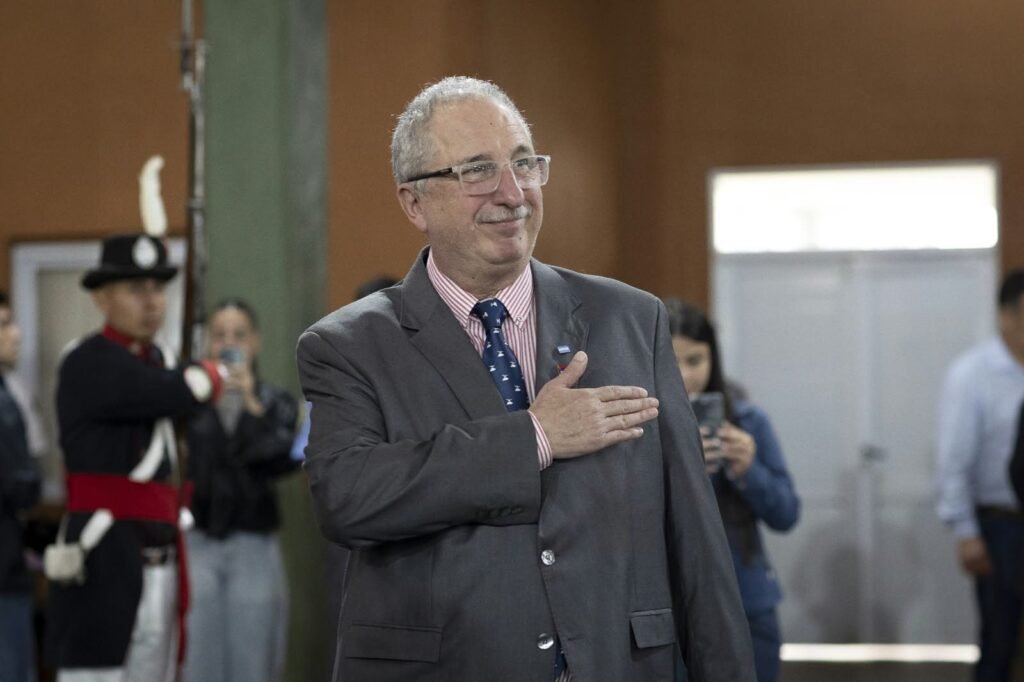
Tras la sanción, el mandatario provincial, en sus redes sociales, agradeció y felicitó a la Cámara de Representantes “por sancionar como ley el proyecto que envié para otorgar al Tribunal de Cuentas, de manera explícita y taxativa, el control y la fiscalización sobre las empresas y sociedades del Estado provinciales y municipales”.
“Esto representa un paso fundamental hacia una mayor transparencia y apertura en el manejo del dinero del pueblo misionero, cuya auditoría ahora estará en manos de un órgano de control externo, autónomo e independiente. Seguiremos trabajando en acciones concretas para brindar respuestas a nuestra gente: para quienes asumimos la responsabilidad de gobernar, rendir cuentas a diario es una convicción irrenunciable”, aseguró.
Ampliación de las facultades de control
La reforma extiende las competencias del Tribunal de Cuentas a empresas y sociedades que, por su naturaleza jurídica, no estaban contempladas de manera específica en el régimen de fiscalización establecido cuando se creó el organismo provincial. Se trata de entidades que administran recursos públicos, prestan servicios esenciales o desarrollan actividades económicas y productivas vinculadas con el Estado. Hasta ahora, la legislación no establecía expresamente las mismas facultades de auditoría sobre estas sociedades que las previstas para otros organismos de la administración pública.
Con la nueva normativa, el Tribunal de Cuentas podrá examinar sus operaciones, revisar la documentación respaldatoria de los gastos y fiscalizar la administración de recursos. Además, tendrá atribuciones para realizar auditorías sobre el funcionamiento de estas entidades, de acuerdo con las disposiciones legales correspondientes. La modificación busca cubrir un vacío normativo en materia de control externo y ampliar los mecanismos de rendición de cuentas sobre el uso de fondos públicos.
Las empresas y sociedades alcanzadas
El nuevo esquema de fiscalización comprende 16 entidades con distintas figuras jurídicas y participación estatal. La nómina incluye:
- Aguas Misioneras, Sociedad del Estado.
- Biofábrica Misiones, Sociedad Anónima.
- Energía de Misiones, Sociedad Anónima.
- Ex Banco Provincia de Misiones, Sociedad de Economía Mixta en liquidación.
- Fiduciaria Misiones, Sociedad Anónima Unipersonal.
- Fondo de Créditos Misiones, Sociedad Anónima con Participación Estatal Mayoritaria.
- Instituto Provincial del Seguro, Sociedad Anónima en liquidación.
- IPLyC Confort, Créditos y Servicios, Sociedad del Estado.
- IPLyC, Sociedad del Estado.
- Marandú Comunicaciones, Sociedad del Estado.
- Mercado Central, Sociedad de Economía Mixta.
- MisioPharma, Sociedad del Estado.
- Multimedios, Sociedad Anónima con Participación Estatal Mayoritaria.
- Parque Industrial, Sociedad Anónima con Participación Estatal Mayoritaria.
- Silicon Misiones, Sociedad Anónima con Participación Estatal Mayoritaria.
- Sociedad del Conocimiento, Sociedad Anónima con Participación Estatal Mayoritaria.
Las empresas y sociedades alcanzadas intervienen en sectores como energía eléctrica, agua, telecomunicaciones, tecnología, industria, producción, financiamiento, actividad portuaria, servicios y entretenimiento. Algunas prestan servicios directamente a la población, mientras que otras desarrollan actividades comerciales o productivas con participación estatal. La administración de recursos públicos y la actividad económica y social de estas entidades forman parte de los fundamentos de la ampliación del sistema de fiscalización.
Otro de los cambios establece que el Tribunal de Cuentas deberá remitir anualmente a la Cámara de Representantes los resultados de las auditorías realizadas. La medida permitirá que la Legislatura acceda a la información sobre las fiscalizaciones y ejerza sus atribuciones de control institucional. La reforma incorpora nuevas obligaciones de fiscalización externa y rendición de cuentas, sin modificar necesariamente la estructura societaria ni las funciones de las empresas alcanzadas.
Una reforma que entrará en vigencia en 2027
La legislación fue aprobada por unanimidad tras su tratamiento parlamentario, durante el cual se incorporaron aportes de distintos bloques. El respaldo incluyó a los sectores opositores, que coincidieron en la necesidad de ampliar los mecanismos de control sobre las sociedades con participación estatal. Su aprobación contó con el acompañamiento de oficialistas y opositores, en un escenario legislativo provincial caracterizado por una reconfiguración de los espacios políticos.
La actualización normativa responde a los cambios que experimentó la estructura empresarial del Estado misionero durante las últimas décadas. La creación de sociedades anónimas, sociedades del Estado y empresas con participación pública incorporó nuevas formas de administración de recursos que no estaban contempladas expresamente en el régimen original de fiscalización. Con esta modificación, las competencias del Tribunal de Cuentas se adecuarán a esa estructura empresarial, independientemente de la figura jurídica de cada entidad.
La entrada en vigencia de la ley está prevista para el 1 de enero de 2027, fecha a partir de la cual comenzará a regir el nuevo marco legal de fiscalización.